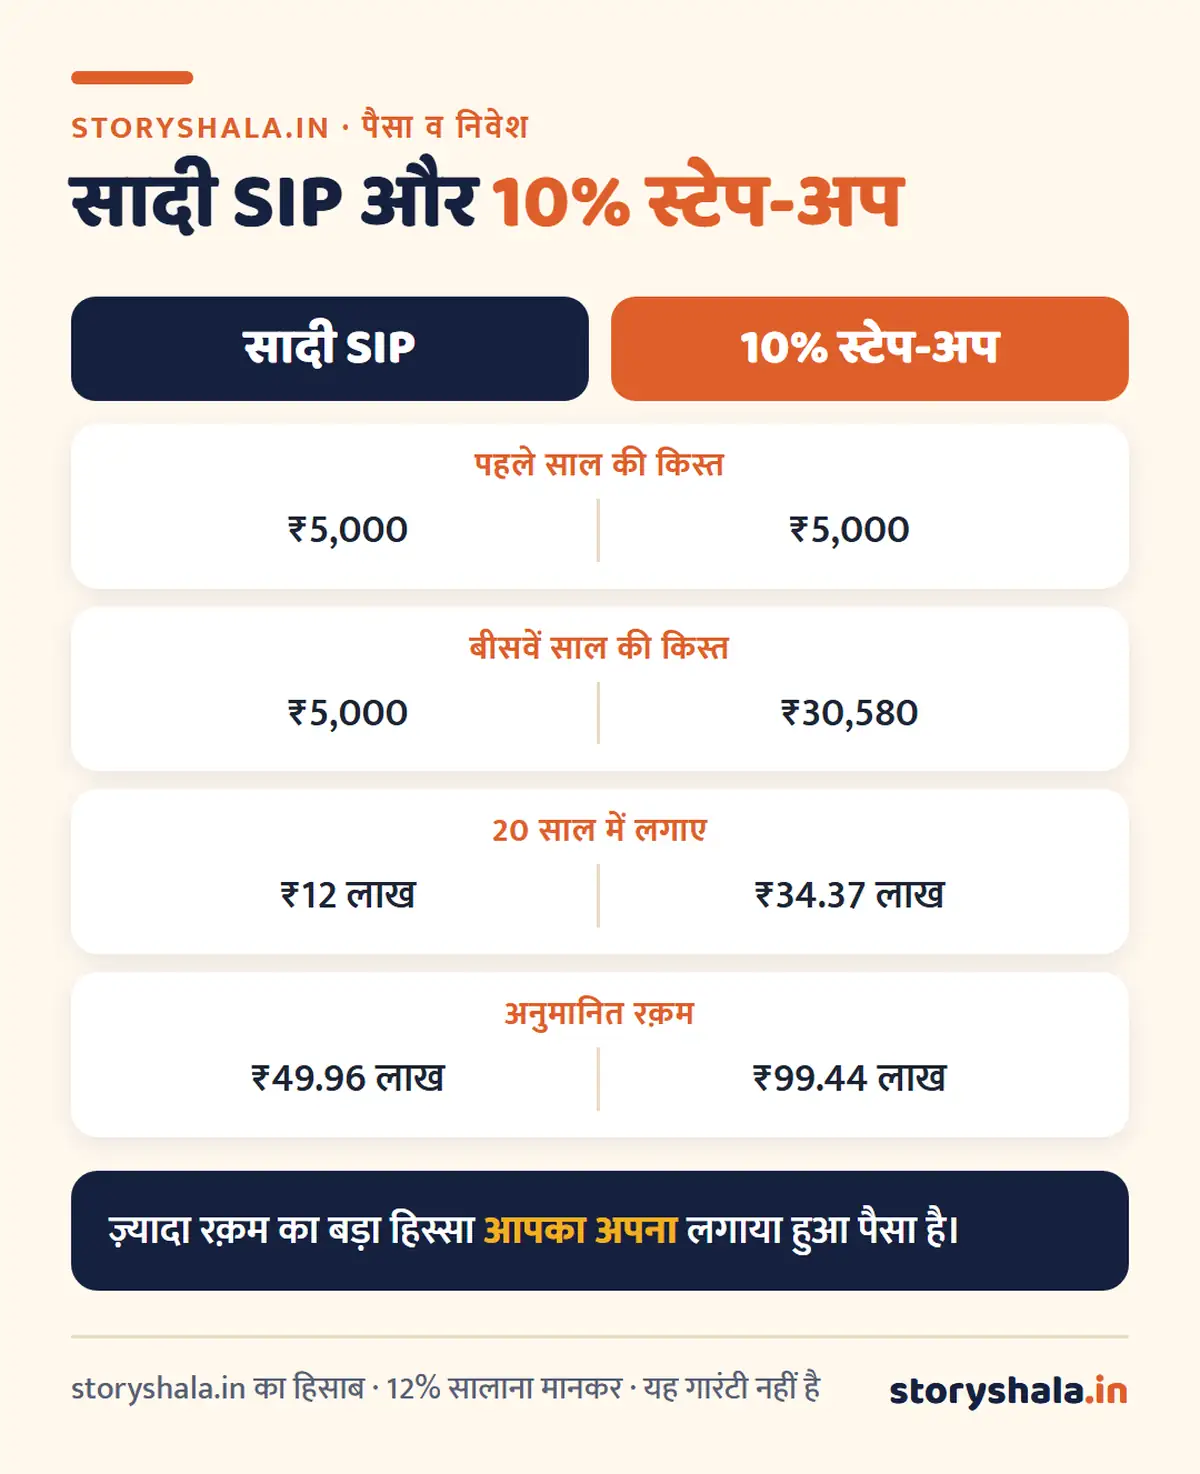
स्टेप-अप SIP का मतलब है कि आप अपनी SIP की रक़म हर साल एक तय प्रतिशत या तय रक़म से बढ़ाते रहते हैं। Step up SIP kya hai, इसे एक उदाहरण से समझिए। ₹5,000 की सादी SIP 20 साल में 12% सालाना पर लगभग ₹50 लाख बनती है, जबकि हर साल 10% बढ़ाने पर यही SIP लगभग ₹99 लाख तक पहुँच सकती है। यह आँकड़ा सिर्फ़ उदाहरण है, गारंटी नहीं।
मुख्य बातें
- सैलरी हर साल बढ़ती है, तो SIP भी उसके साथ बढ़नी चाहिए।
- हर साल 10% बढ़ाने से 20 साल में रक़म लगभग दोगुनी हो सकती है।
- लेकिन इसमें आपका लगाया पैसा भी लगभग तीन गुना होता है, इसलिए कमाई को ईमानदारी से देखिए।
- यह सुविधा ज़्यादातर ऐप और फ़ंड कंपनियों में मिलती है, इसे Top-up SIP भी कहते हैं।
- बढ़ोतरी उतनी रखिए जो सैलरी बढ़ने से आसानी से निकल सके।
विषय सूची
Step Up SIP Kya Hai और ये काम कैसे करती है
मान लीजिए आप ₹5,000 की SIP शुरू करते हैं और 10% का स्टेप-अप चुनते हैं। पहले साल हर महीने ₹5,000 कटेंगे, दूसरे साल ₹5,500, तीसरे साल ₹6,050, और इसी तरह आगे।
| साल | महीने की SIP (10% स्टेप-अप) |
|---|---|
| पहला | ₹5,000 |
| दूसरा | ₹5,500 |
| तीसरा | ₹6,050 |
| पाँचवाँ | ₹7,321 |
| दसवाँ | ₹11,790 |
| पंद्रहवाँ | ₹18,987 |
| बीसवाँ | ₹30,580 |
तालिका देखकर ₹30,580 की रक़म बड़ी लग सकती है, लेकिन अगर आपकी सैलरी भी 20 साल में बढ़ रही है, तो यह आपकी आय का लगभग उतना ही हिस्सा रहेगा, जितना आज ₹5,000 है।
Step Up SIP Calculator: ₹5,000 की SIP का 10, 15 और 20 साल का हिसाब
नीचे 12% सालाना रिटर्न मानकर हिसाब है। असली रिटर्न इससे कम या ज़्यादा हो सकता है।
10 साल
| स्टेप-अप | आपने लगाए | अनुमानित रक़म |
|---|---|---|
| 0% (सादी SIP) | ₹6.00 लाख | ₹11.62 लाख |
| 5% | ₹7.55 लाख | ₹13.93 लाख |
| 10% | ₹9.56 लाख | ₹16.87 लाख |
| 15% | ₹12.18 लाख | ₹20.59 लाख |
15 साल
| स्टेप-अप | आपने लगाए | अनुमानित रक़म |
|---|---|---|
| 0% (सादी SIP) | ₹9.00 लाख | ₹25.23 लाख |
| 5% | ₹12.95 लाख | ₹32.65 लाख |
| 10% | ₹19.06 लाख | ₹43.42 लाख |
| 15% | ₹28.55 लाख | ₹59.18 लाख |
20 साल
| स्टेप-अप | आपने लगाए | अनुमानित रक़म |
|---|---|---|
| 0% (सादी SIP) | ₹12.00 लाख | ₹49.96 लाख |
| 5% | ₹19.84 लाख | ₹68.69 लाख |
| 10% | ₹34.37 लाख | ₹99.44 लाख |
| 15% | ₹61.47 लाख | ₹1.51 करोड़ |

इन आँकड़ों का सच
स्टेप-अप का फ़ायदा असली है, लेकिन इसे ढंग से समझना ज़रूरी है। 20 साल में 10% स्टेप-अप की रक़म सादी SIP से ₹49.48 लाख ज़्यादा दिखती है। इसमें ₹22.37 लाख तो आपका ही लगाया हुआ ज़्यादा पैसा है, और बाक़ी लगभग ₹27 लाख बाज़ार की अतिरिक्त कमाई है। यानी कोई जादू नहीं है, आप ज़्यादा पैसा लगा रहे हैं और उसे ज़्यादा समय तक बढ़ने दे रहे हैं।
रिटर्न कम रहा तो भी स्टेप-अप का असर बना रहता है। 10% सालाना रिटर्न पर 20 साल में सादी SIP लगभग ₹38.28 लाख और 10% स्टेप-अप वाली SIP लगभग ₹80.73 लाख बनती है।
स्टेप-अप कितना रखें
| आपकी स्थिति | कितना स्टेप-अप ठीक रहेगा |
|---|---|
| सैलरी हर साल 8 से 10% बढ़ती है | 10% |
| सैलरी कम बढ़ती है या नौकरी पक्की नहीं | 5% |
| कारोबार करते हैं, आय ऊपर नीचे होती है | तय बढ़ोतरी के बजाय साल के आख़िर में ख़ुद बढ़ाइए |
| नई नौकरी, सैलरी तेज़ बढ़ रही है | 15% तक, लेकिन EMI का भी ध्यान रखिए |
| रिटायरमेंट के क़रीब | स्टेप-अप से ज़्यादा ज़रूरी है जोखिम घटाना |
एक आसान नियम यह है कि जब भी सैलरी बढ़े, बढ़ोतरी का एक तिहाई से आधा हिस्सा निवेश में डाल दीजिए। इससे ख़र्च भी बढ़ता है और भविष्य भी सुरक्षित रहता है।
स्टेप-अप SIP कैसे चालू करें
- नई SIP बनाते समय “Step-up” या “Top-up” का विकल्प देखिए।
- चुनिए कि बढ़ोतरी प्रतिशत में होगी या तय रक़म में, जैसे हर साल ₹500।
- चुनिए कि बढ़ोतरी कितने समय पर होगी, आमतौर पर साल में एक बार।
- कई जगह सबसे ऊपरी रक़म की सीमा भी रखी जा सकती है, जैसे ₹30,000 के बाद न बढ़े।
- बैंक मैंडेट की सीमा देख लीजिए, क्योंकि बढ़ी हुई रक़म उससे ज़्यादा नहीं होनी चाहिए।
अगर आपके ऐप में स्टेप-अप का विकल्प नहीं है, तो कोई दिक़्क़त नहीं। हर साल सैलरी बढ़ने वाले महीने में एक नई छोटी SIP जोड़ दीजिए, नतीजा वही रहेगा। SIP चालू करने का पूरा तरीक़ा SIP कैसे शुरू करें वाले लेख में है।
स्टेप-अप में होने वाली आम ग़लतियाँ
- बहुत बड़ा स्टेप-अप चुनना: 20% चुन लिया और दो साल बाद SIP बंद कर दी, तो कुछ नहीं बचा। छोटा और लगातार बेहतर है।
- मैंडेट भूल जाना: रक़म मैंडेट की सीमा से ऊपर गई, तो किस्त फ़ेल हो सकती है।
- लोन की EMI न देखना: पहले यह देखिए कि बढ़ी रक़म से घर का बजट न बिगड़े।
- रिटर्न को पक्का मान लेना: ₹1 करोड़ का सपना दिखाने वाली तालिका गारंटी नहीं है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
म्यूचुअल फ़ंड का निवेश बाज़ार के जोखिम के अधीन है। ऊपर के सारे हिसाब 12% और 10% मानकर बनाए गए उदाहरण हैं। महँगाई के बाद इन रक़मों की असली ख़रीदने की ताक़त कम होगी।
निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
step up sip kya hai?
यह SIP का वह तरीक़ा है, जिसमें आपकी किस्त हर साल तय प्रतिशत या तय रक़म से बढ़ती जाती है।
top up SIP और step up SIP में क्या फ़र्क़ है?
दोनों आमतौर पर एक ही बात के नाम हैं। कुछ कंपनियाँ तय रक़म की बढ़ोतरी को टॉप-अप और प्रतिशत की बढ़ोतरी को स्टेप-अप कहती हैं।
क्या पुरानी SIP में स्टेप-अप जोड़ा जा सकता है?
यह ऐप और फ़ंड कंपनी पर निर्भर करता है। नहीं जुड़ता तो नई छोटी SIP जोड़ देना आसान तरीक़ा है।
10% स्टेप-अप से 20 साल में कितना बनेगा?
₹5,000 से शुरू करके 12% सालाना मानें तो लगभग ₹99.44 लाख। इसमें ₹34.37 लाख आपके लगाए हुए होंगे।
step up sip calculator कहाँ मिलेगा?
ज़्यादातर फ़ंड कंपनियों और ऐप की वेबसाइट पर मिल जाता है। ऊपर की तालिकाएँ भी उसी तरह काम करती हैं।
क्या स्टेप-अप बीच में रोका जा सकता है?
हाँ, SIP बंद करके नई रक़म की SIP शुरू की जा सकती है। कोई पेनल्टी नहीं लगती।
स्टेप-अप पर टैक्स अलग लगता है क्या?
नहीं, टैक्स फ़ंड की तरह ही लगता है। हर किस्त की गिनती उसकी अपनी तारीख़ से होती है।
स्रोत (7 नवंबर 2026 को जाँचे गए)
- AMFI की वेबसाइट
- सारे हिसाब storyshala.in ने हर महीने की शुरुआत में किस्त मानकर निकाले हैं, रक़म साल में एक बार बढ़ती है और रिटर्न सालाना 12% या 10% माना है
यह लेख जानकारी के लिए है, निवेश सलाह नहीं। निवेश से पहले फ़ंड के काग़ज़ पढ़िए या SEBI में रजिस्टर्ड सलाहकार से बात कीजिए।
ये भी पढ़ें
- SIP कैसे शुरू करें
- म्यूचुअल फ़ंड में निवेश की पूरी गाइड
- शेयर और म्यूचुअल फ़ंड के मुनाफ़े पर टैक्स
- NPS क्या है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।