सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ? सबसे पहले cibil.com से अपनी ताज़ा रिपोर्ट (60 दिन से पुरानी नहीं) निकालें, ग़लत लाइन पहचानें, और CIBIL की साइट पर ऑनलाइन डिस्प्यूट दर्ज करें; साथ में उस बैंक को भी सबूत के साथ लिखें जिसकी एंट्री ग़लत है। RBI के नियम से बैंक को 21 दिन और CIBIL को 9 दिन, यानी कुल 30 दिन में मामला निपटाना होता है; देर हुई, तो हर दिन के ₹100 का मुआवज़ा आपको मिलता है। डिस्प्यूट दर्ज करना पूरी तरह मुफ़्त है।
मुख्य बातें
- डिस्प्यूट मुफ़्त है; कोई एजेंट या “स्कोर ठीक करने वाली” कंपनी की ज़रूरत नहीं।
- खाते की जानकारी (बकाया, DPD, स्टेटस) सिर्फ़ बैंक की पुष्टि के बाद बदलती है; CIBIL ख़ुद नहीं बदल सकता।
- RBI सर्कुलर RBI/2023-24/72 (26 अक्टूबर 2023): 30 दिन में हल नहीं, तो ₹100 रोज़ मुआवज़ा; 26 अप्रैल 2024 से लागू।
- डिस्प्यूट के दौरान वह लाइन रिपोर्ट में “डिस्प्यूट के तहत” दिखती है।
- हल न हो, तो 1 सितंबर 2022 से क्रेडिट ब्यूरो भी RBI लोकपाल योजना में आते हैं; शिकायत cms.rbi.org.in पर।
विषय सूची
सिबिल रिपोर्ट में आम ग़लतियाँ और कौन ठीक करेगा
ग़लती सुधारने का पहला नियम: समझें कि ग़लती किसकी है। ज़्यादातर ग़लतियाँ बैंक के भेजे डेटा में होती हैं, CIBIL उसे सिर्फ़ दिखाता है।
| ग़लती | उदाहरण | असल में कौन ठीक करेगा | कौन सा सबूत |
|---|---|---|---|
| नाम, जन्मतिथि, PAN में ग़लती | नाम की स्पेलिंग अलग | बैंक या CIBIL | PAN, आधार |
| पता या मोबाइल ग़लत | पुराना पता | बैंक, फिर CIBIL | पते का प्रमाण |
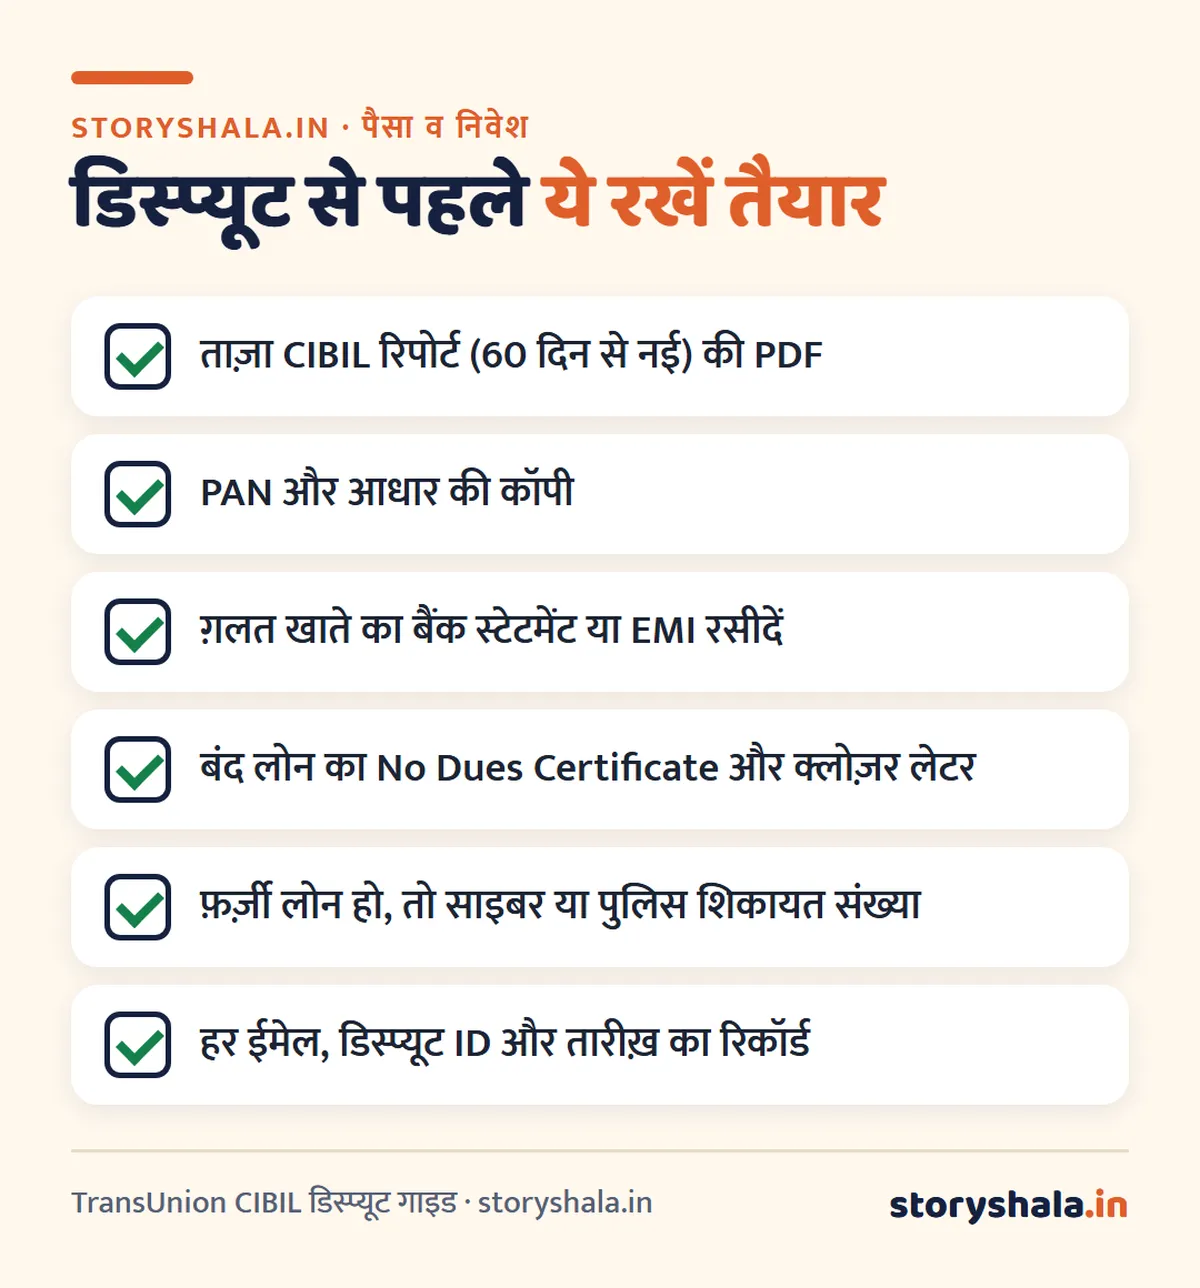
| चुकाई EMI “DPD” में | समय पर भरी EMI 30 दिन लेट दिख रही | बैंक | बैंक स्टेटमेंट, EMI रसीद |
| बंद लोन “Active” | पूरा चुका दिया, फिर भी चालू | बैंक | No Dues Certificate, क्लोज़र लेटर |
| ग़लत बकाया रक़म | ₹5,000 बाक़ी दिख रहा, असल में शून्य | बैंक | आख़िरी स्टेटमेंट |
| जो लोन आपने लिया ही नहीं | किसी और का या फ़र्ज़ी लोन | बैंक, साथ में पुलिस/साइबर शिकायत | पहचान का प्रमाण, FIR या शिकायत संख्या |
| एक ही खाता दो बार | एक लोन दो लाइनों में | बैंक या CIBIL | लोन खाता संख्या |
| अनजान पूछताछ (Enquiry) | ऐसी जगह से पूछताछ जहाँ आवेदन नहीं किया | बैंक या CIBIL | कोई नहीं, सिर्फ़ विवरण |
जो ग़लती नहीं है: बंद हो चुके लोन या कार्ड रिपोर्ट में इतिहास के रूप में बने रहते हैं; यह सही है। डिजिटल ऐप से लिया लोन रिपोर्ट में ऐप के नाम से नहीं, उसके पीछे के बैंक या NBFC के नाम से दिख सकता है; यह भी ग़लती नहीं।
पहले रिपोर्ट पढ़ना सीखें: कहाँ क्या लिखा होता है
सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ, यह जानने से पहले रिपोर्ट पढ़नी आनी चाहिए, क्योंकि ग़लती तभी पकड़ में आएगी। CIBIL रिपोर्ट के मुख्य हिस्से:
- स्कोर: 300 से 900; “NA” या “NH” का मतलब अभी कोई इतिहास नहीं।
- व्यक्तिगत जानकारी: नाम, जन्मतिथि, लिंग, PAN और दूसरे पहचान पत्र।
- संपर्क और नौकरी की जानकारी: पते, मोबाइल, ईमेल; बैंकों ने जो आय या नौकरी बताई।
- खातों की जानकारी (Account Information): हर लोन और कार्ड की अलग लाइन: बैंक का नाम, खाते का प्रकार, खुलने की तारीख़, लिमिट या लोन रक़म, मौजूदा बकाया, और पिछले कई महीनों का भुगतान इतिहास।
- पूछताछ (Enquiry Information): किस संस्था ने कब और किस काम (जैसे पर्सनल लोन, कार्ड) के लिए आपकी रिपोर्ट मँगाई।
भुगतान इतिहास के कोड: हर महीने के आगे या तो दिनों की संख्या (DPD) होती है या एक कोड:
| कोड | मतलब |
|---|---|
| 000 या STD | समय पर भुगतान, खाता ठीक (Standard) |
| 030, 060, 090 | इतने दिन से ज़्यादा भुगतान बाक़ी (Days Past Due) |
| SMA | विशेष ध्यान वाला खाता, भुगतान में देरी शुरू |
| SUB | सब स्टैंडर्ड, लंबे समय से बकाया |
| DBT | संदिग्ध (Doubtful) |
| LSS | नुकसान (Loss), बैंक ने वसूली की उम्मीद लगभग छोड़ दी |
| XXX | उस महीने बैंक ने जानकारी नहीं भेजी |
ग़लती पकड़ने का तरीका: अपने बैंक स्टेटमेंट से हर महीने की EMI की तारीख़ मिलाएँ। जिस महीने आपने समय पर भरा और रिपोर्ट में 030 या SMA दिखे, वही डिस्प्यूट की लाइन है।
सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ: CIBIL पर ऑनलाइन डिस्प्यूट
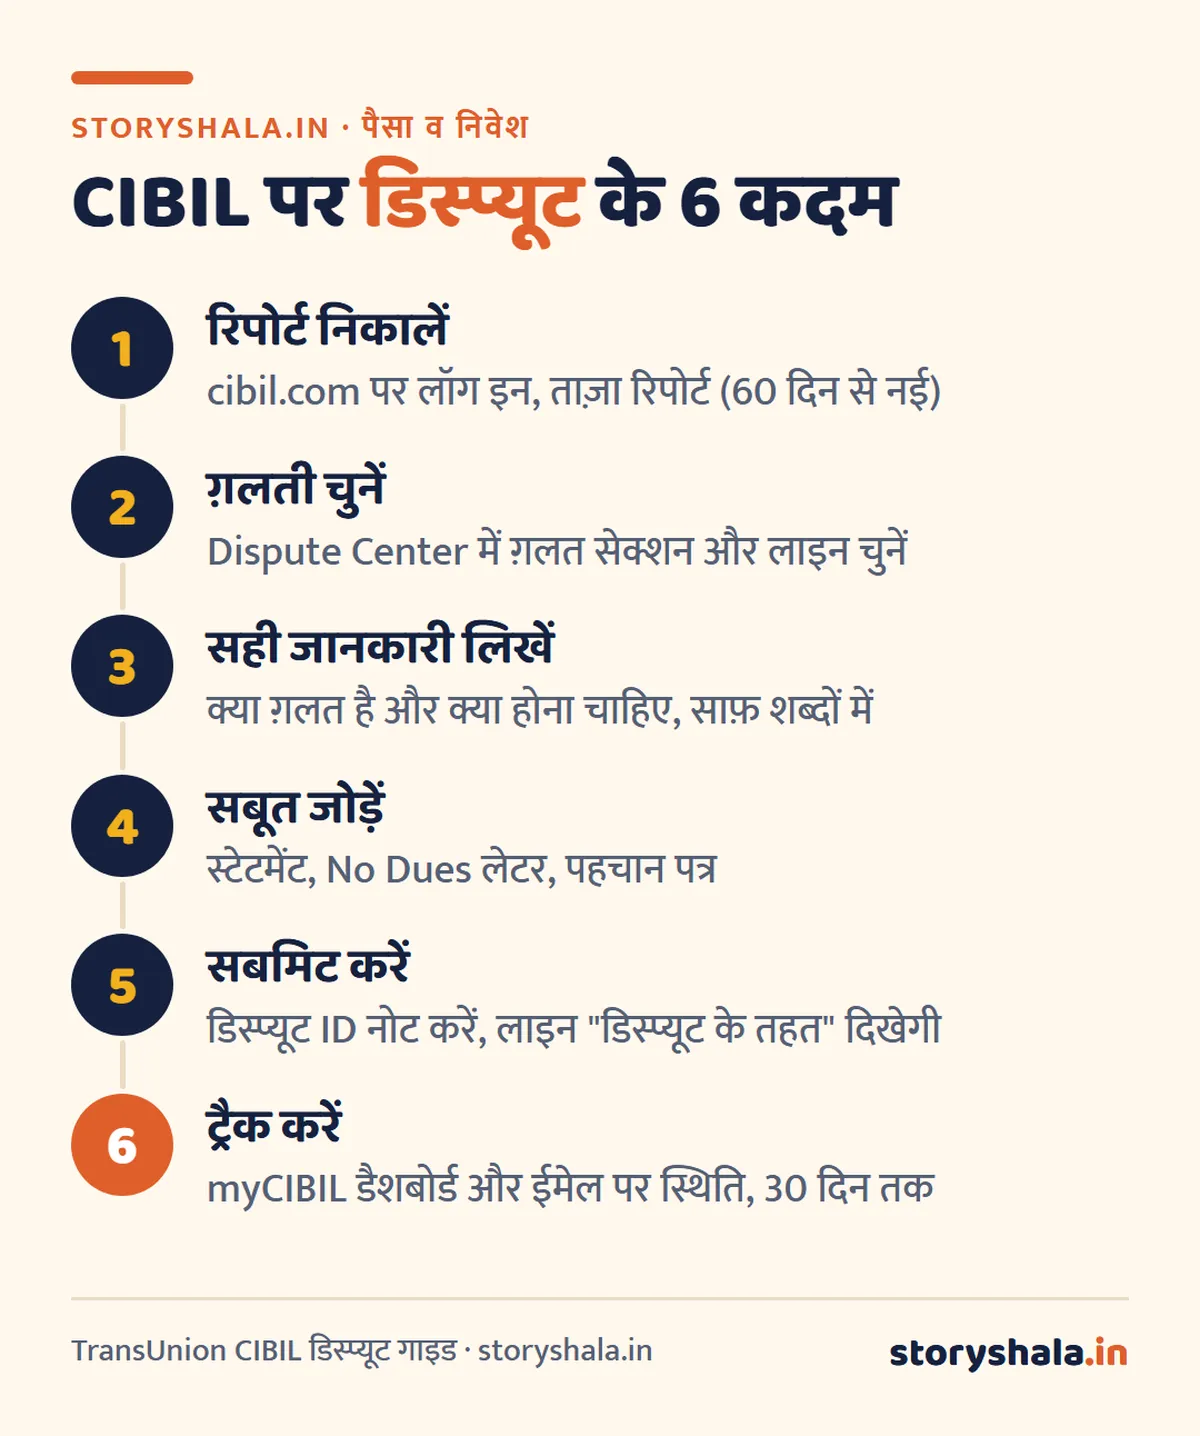
ऑनलाइन के अलावा: CIBIL के मुताबिक़ डिस्प्यूट ईमेल (CIBILinfo@transunion.com), ग्राहक सेवा पर फ़ोन, या उनके दफ़्तर जाकर भी दर्ज हो सकता है। ऑनलाइन तरीका सबसे तेज़ है और उसका रिकॉर्ड डैशबोर्ड पर रहता है।
ध्यान दें: डिस्प्यूट उसी ब्यूरो में करें जिसकी रिपोर्ट में ग़लती है। Experian, Equifax या CRIF High Mark की रिपोर्ट में भी वही ग़लती हो, तो हर ब्यूरो की साइट पर अलग डिस्प्यूट करें; बैंक के सुधार के बाद आम तौर पर सब जगह ठीक हो जाता है।
साथ में बैंक को लिखें: तैयार फ़ॉर्मैट
CIBIL डिस्प्यूट को बैंक के पास भेजता है, पर आप सीधे बैंक की शाखा या ग्राहक सेवा ईमेल पर लिखेंगे, तो काम तेज़ होता है और आपके पास लिखित सबूत रहता है।
बैंक को पत्र का फ़ॉर्मैट (कॉपी करके भरें)
विषय: लोन/कार्ड खाता संख्या [ ] की क्रेडिट रिपोर्ट में ग़लत जानकारी सुधारने हेतु
सेवा में, शाखा प्रबंधक / नोडल अधिकारी, [बैंक का नाम], [शाखा]
महोदय/महोदया, मेरी TransUnion CIBIL रिपोर्ट (दिनांक [ ]) में आपके बैंक की ओर से खाता संख्या [ ] के लिए [ग़लत जानकारी, जैसे “मार्च 2026 की EMI 30 दिन लेट”] दिखाया गया है, जबकि मैंने वह EMI [तारीख़] को समय पर चुकाई थी। प्रमाण के लिए [बैंक स्टेटमेंट / रसीद / No Dues Certificate] संलग्न है। कृपया सही जानकारी क्रेडिट ब्यूरो को भेजकर रिपोर्ट सुधारें। मैंने CIBIL पर डिस्प्यूट संख्या [ ] भी दर्ज किया है। RBI के निर्देश (RBI/2023-24/72) के अनुसार कृपया 21 दिन में कार्रवाई करें।
भवदीय, [नाम], [मोबाइल], [ईमेल], [PAN], संलग्नक: [सूची]
30 दिन की समय सीमा और ₹100 रोज़ का मुआवज़ा
RBI ने 26 अक्टूबर 2023 को (सर्कुलर RBI/2023-24/72) क्रेडिट जानकारी देर से सुधारने पर मुआवज़े का ढाँचा बनाया, जो 26 अप्रैल 2024 से लागू है:
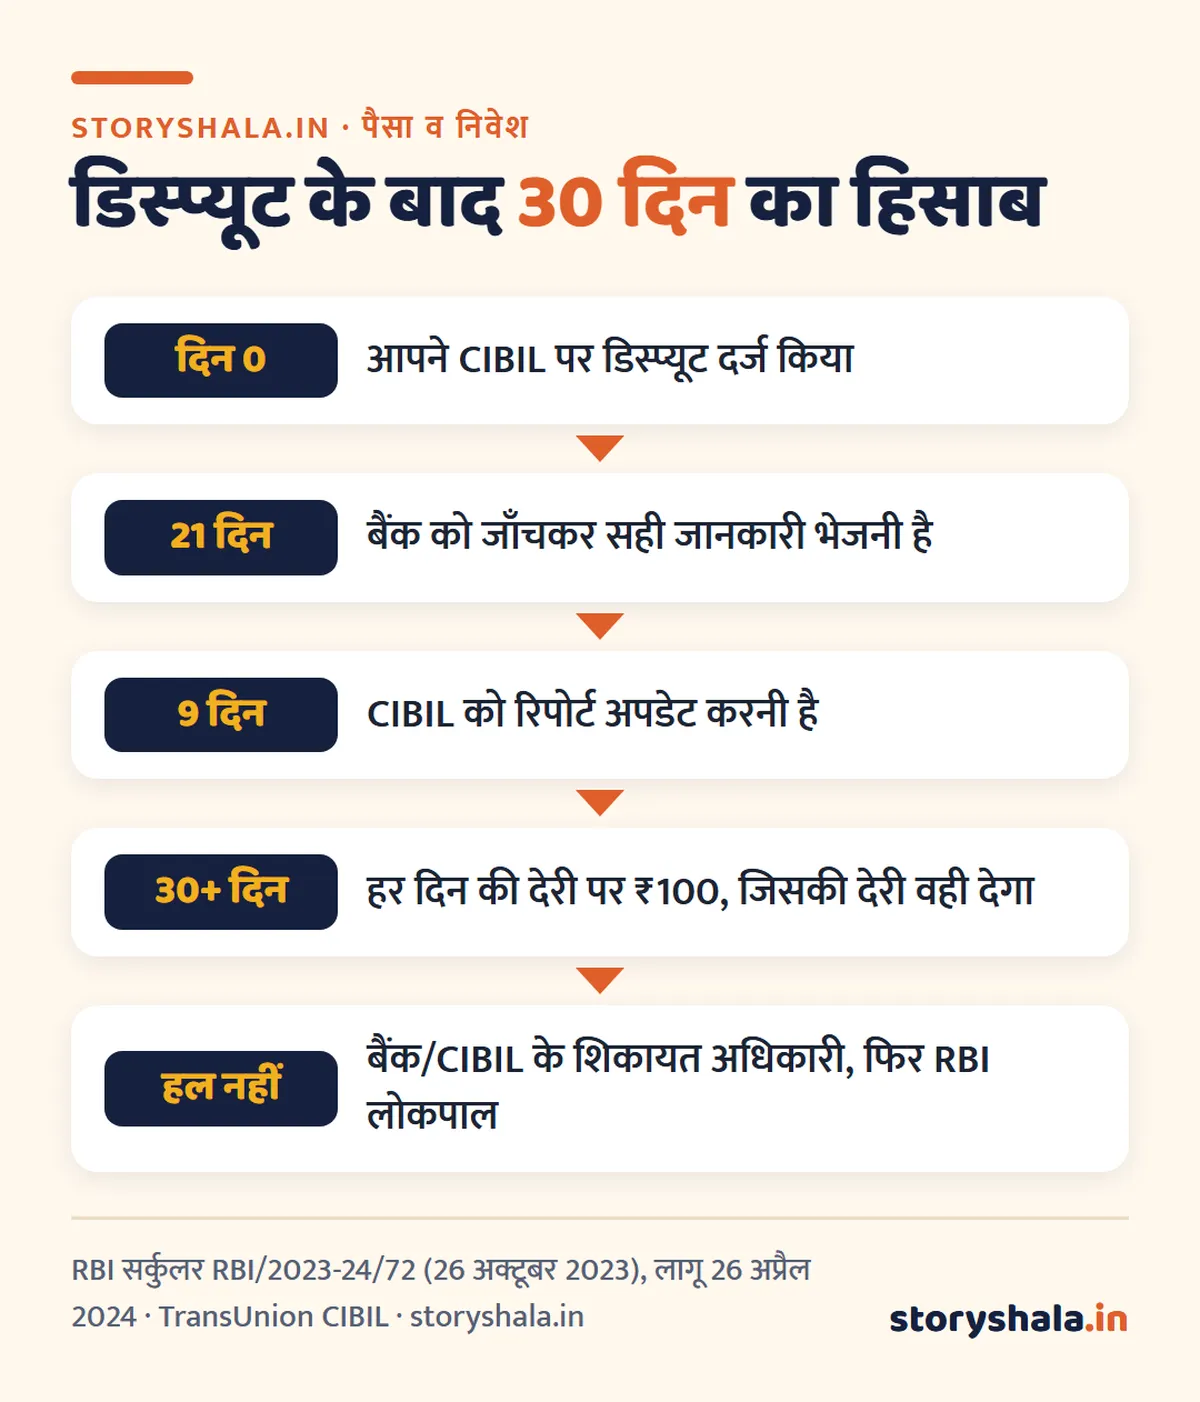
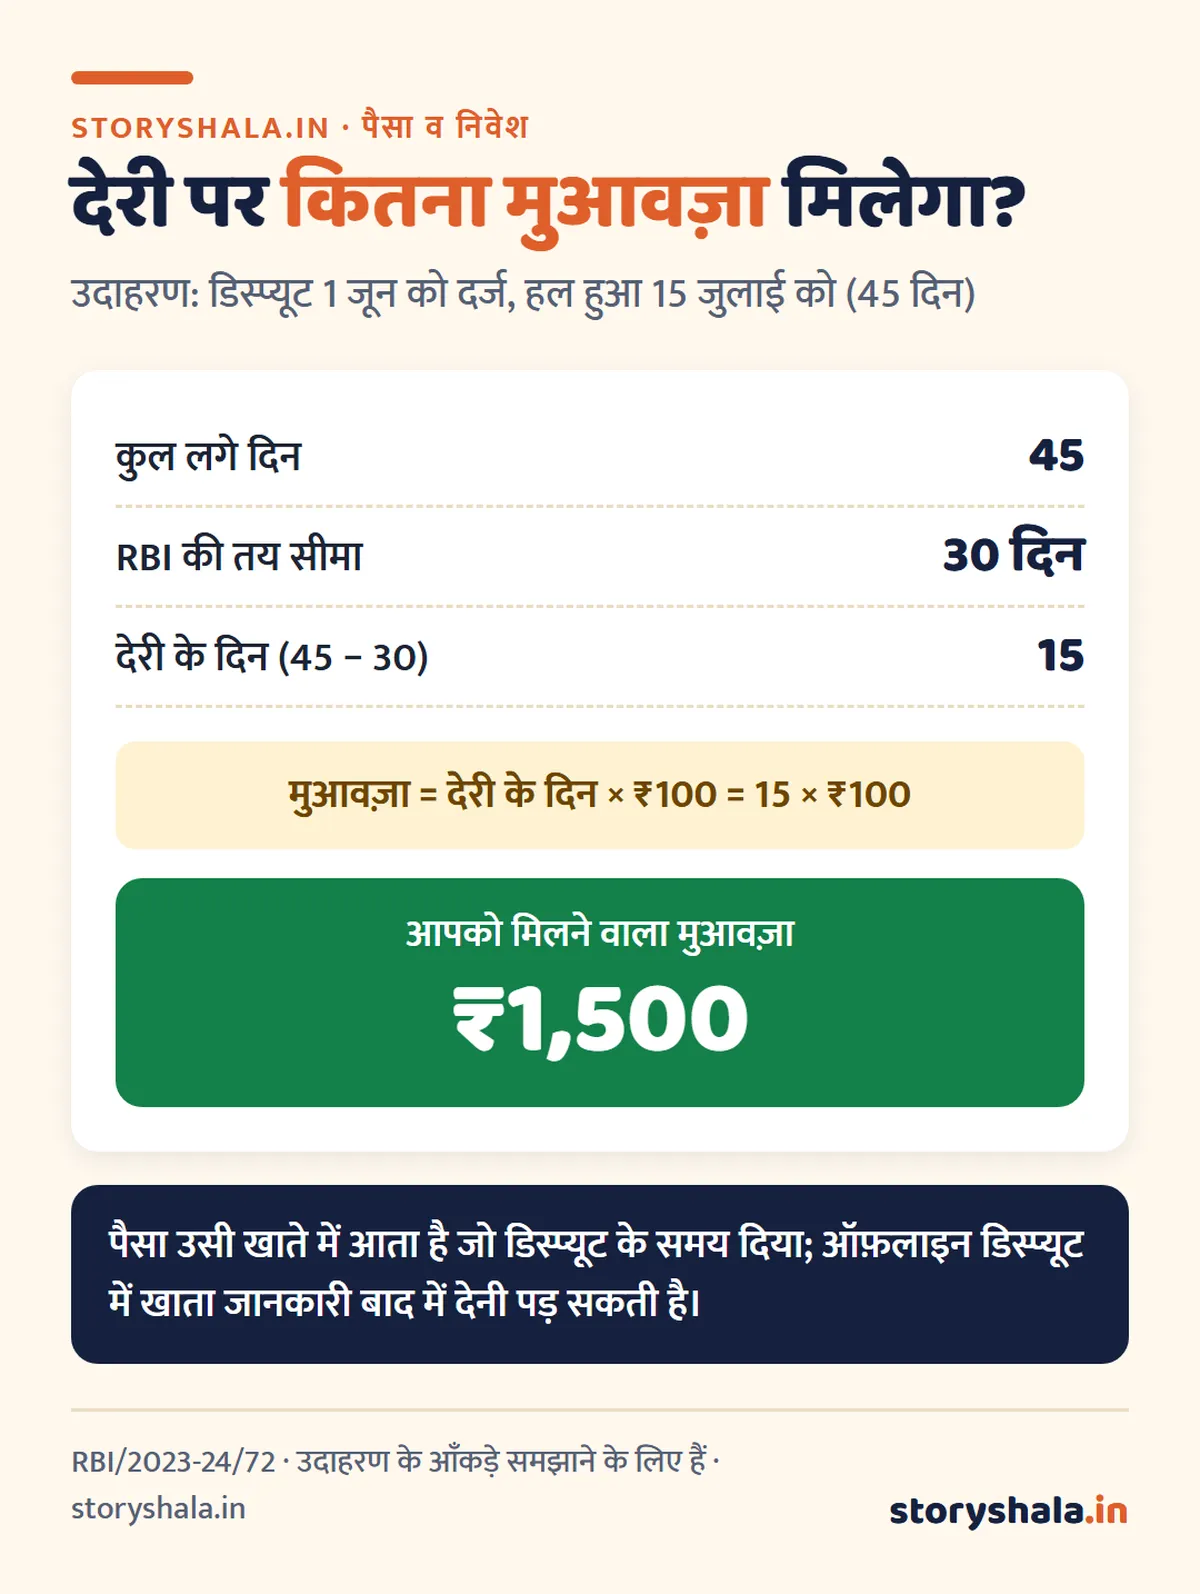
किसकी देरी, कौन देगा: अगर बैंक ने 21 दिन से ज़्यादा लगाए, तो मुआवज़ा बैंक देगा; अगर CIBIL ने अपने 9 दिन से ज़्यादा लगाए, तो CIBIL। 26 अप्रैल 2024 से पहले शुरू होकर बंद हुए डिस्प्यूट पर यह नियम लागू नहीं।
आपकी स्थिति के हिसाब से क्या करें
सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ, यह ग़लती के प्रकार पर निर्भर है। अपनी स्थिति चुनें:
स्थिति 1: चुकाई हुई EMI “लेट” दिख रही है
बैंक स्टेटमेंट में EMI कटने की तारीख़ दिखाएँ। अगर ऑटो डेबिट बैंक की ग़लती से फ़ेल हुआ था, तो उसका भी सबूत दें। ऐसी ग़लती सुधरते ही स्कोर पर असर हटता है। आगे से बचने के तरीके: सिबिल स्कोर कैसे बढ़ाएँ।
स्थिति 2: लोन बंद किया, फिर भी “Active” या बकाया दिख रहा है
बैंक से No Dues Certificate (NOC) और क्लोज़र लेटर लें, और उनसे लिखकर कहें कि स्टेटस “Closed” भेजें। ज़्यादातर मामलों में आख़िरी कुछ रुपये का ब्याज या फ़ीस बाक़ी रह जाने से खाता खुला दिखता है; बैंक से “शून्य बकाया” की पुष्टि लें।
स्थिति 3: आपके नाम पर ऐसा लोन जो आपने लिया ही नहीं
यह पहचान की चोरी (आइडेंटिटी फ़्रॉड) हो सकती है:
- तुरंत 1930 पर फ़ोन करें या cybercrime.gov.in पर शिकायत दर्ज करें, और शिकायत संख्या संभालकर रखें।
- उस बैंक या NBFC को लिखें कि यह लोन आपका नहीं, KYC दस्तावेज़ माँगें।
- CIBIL पर डिस्प्यूट में शिकायत संख्या और पहचान पत्र लगाएँ।
- बाक़ी तीन ब्यूरो की रिपोर्ट भी जाँचें; एक जगह फ़र्ज़ी लोन है, तो दूसरी जगह भी हो सकता है।
स्थिति 4: लोन “Settled” दिख रहा है और आप इसे हटवाना चाहते हैं
अगर आपने सच में सेटलमेंट किया था, तो यह जानकारी सही है, और डिस्प्यूट से नहीं हटेगी। रास्ता: बैंक को बाक़ी रक़म (जो सेटलमेंट में छोड़ी गई थी) चुकाने का प्रस्ताव दें, पूरा चुकाकर “Closed” स्टेटस भिजवाएँ।
स्थिति 5: अनजान पूछताछ (Enquiry) दिख रही है
अगर किसी जगह आपने आवेदन किया ही नहीं, तो उस संस्था से पूछें और CIBIL पर डिस्प्यूट करें। अनजान पूछताछ कई बार फ़र्ज़ी आवेदन का पहला संकेत होती है, इसलिए इसे हल्के में न लें।
डिस्प्यूट रिजेक्ट हो जाए या 30 दिन में जवाब न मिले
- बैंक का शिकायत अधिकारी: बैंक की वेबसाइट पर “Grievance Redressal” में नोडल या प्रधान नोडल अधिकारी का पता होता है। उन्हें डिस्प्यूट ID और सबूत के साथ लिखें।
- CIBIL की शिकायत व्यवस्था: CIBIL की साइट पर “Complaints and Escalations” के ज़रिए ऊपर के स्तर पर शिकायत करें।
- RBI लोकपाल: बैंक या CIBIL को लिखित शिकायत के 30 दिन बाद भी जवाब नहीं आया या जवाब से संतुष्ट नहीं, तो cms.rbi.org.in पर RBI की एकीकृत लोकपाल योजना में शिकायत करें। क्रेडिट ब्यूरो 1 सितंबर 2022 से इस योजना में शामिल हैं। यह सेवा भी मुफ़्त है।
सुधार के बाद स्कोर कब बदलेगा
बैंक सही जानकारी भेजे और CIBIL अपडेट करे, उसके बाद नई रिपोर्ट में बदलाव दिखता है। 1 जुलाई 2026 से बैंक महीने में 4 बार (9, 16, 23 और आख़िरी तारीख़ की स्थिति) जानकारी भेजते हैं, इसलिए सुधार पहले से जल्दी पहुँचता है। सुधार के बाद एक बार फिर रिपोर्ट निकालकर पक्का करें।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान: “सिबिल ठीक करने वाले” एजेंट
कोई भी कंपनी सही जानकारी नहीं हटा सकती। जो पैसे लेकर “स्कोर 750 पक्का” का वादा करे, आपका PAN, OTP या बैंक पासवर्ड माँगे, उससे दूर रहें। डिस्प्यूट आप ख़ुद मुफ़्त में कर सकते हैं।
अक्सर पूछे जाने वाले सवाल
सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ, कितना समय लगता है?
RBI के नियम से बैंक के 21 और CIBIL के 9, कुल 30 दिन। इससे ज़्यादा देर पर हर दिन ₹100 मुआवज़ा मिलता है।
सिबिल स्कोर में विवाद (डिस्प्यूट) कैसे करें?
cibil.com पर लॉग इन करके ताज़ा रिपोर्ट निकालें, Dispute Center में ग़लत लाइन चुनें, सही जानकारी और सबूत डालकर सबमिट करें। डिस्प्यूट ID संभालकर रखें।
क्या डिस्प्यूट करने के पैसे लगते हैं?
नहीं, CIBIL और बाक़ी ब्यूरो पर डिस्प्यूट मुफ़्त है।
क्या हम सेटलमेंट के बाद सिबिल स्कोर सुधार सकते हैं?
हाँ, पर धीरे। बाक़ी रक़म चुकाकर खाता “Closed” कराएँ, और उसके बाद हर EMI और बिल समय पर भरें। सेटलमेंट की सही जानकारी डिस्प्यूट से नहीं हटती।
सिबिल स्कोर से सेटलमेंट कैसे हटाएँ?
सिर्फ़ बैंक ही स्टेटस बदल सकता है। बैंक से बाक़ी रक़म पूछें, चुकाएँ, No Dues Certificate लें और “Closed” स्टेटस भेजने को कहें।
रिपोर्ट में मेरे नाम पर फ़र्ज़ी लोन है, क्या करूँ?
1930 या cybercrime.gov.in पर शिकायत करें, उस बैंक को लिखें, और CIBIL पर शिकायत संख्या के साथ डिस्प्यूट करें। चारों ब्यूरो की रिपोर्ट जाँचें।
डिस्प्यूट रिजेक्ट हो जाए तो क्या करें?
बैंक के नोडल अधिकारी को सबूत के साथ लिखें, फिर भी हल न हो तो 30 दिन बाद cms.rbi.org.in पर RBI लोकपाल में शिकायत करें।
स्रोत (18 अक्टूबर 2026 को जाँचे गए)
- TransUnion CIBIL: डिस्प्यूट समाधान प्रक्रिया गाइड
- TransUnion CIBIL: RBI मुआवज़ा ढाँचा (RBI/2023-24/72)
- RBI: क्रेडिट इन्फ़ॉर्मेशन कंपनियाँ 1 सितंबर 2022 से एकीकृत लोकपाल योजना में (प्रेस रिलीज़, 5 अगस्त 2022)
- RBI शिकायत प्रबंधन प्रणाली: cms.rbi.org.in
ये भी पढ़ें
- सिबिल स्कोर कैसे बढ़ाएँ
- EMI कैसे निकालें
- बैंक क्या होता है
- पर्सनल लोन कैसे लें
- होम लोन कैसे लें
- लोन के 9 प्रकार