Rent vs buy calculator: घर ख़रीदें या किराए पर रहकर बचा पैसा निवेश करें? नीचे घर की क़ीमत, होम लोन, किराया और अंदाज़े डालिए, तय सालों बाद दोनों तरीकों में आपकी कुल संपत्ति कितनी होगी, तुरंत दिख जाएगा। उदाहरण: ₹60 लाख का घर (20% डाउन पेमेंट, 8.5%, 20 साल) बनाम ₹18,000 किराया; घर की क़ीमत 5% और निवेश 10% बढ़े, तो 15 साल बाद किराए पर रहकर निवेश करने वाले की संपत्ति लगभग ₹64 लाख ज़्यादा बनती है। पर घर की क़ीमत 8% बढ़े तो दोनों लगभग बराबर।
आपकी कुल संपत्ति: ख़रीदें बनाम किराया
| साल | मासिक किराया | ख़रीदने पर संपत्ति | किराए पर संपत्ति |
|---|
मान्यताएँ: घर ख़रीदने पर रजिस्ट्री, स्टांप ड्यूटी वगैरह 7% और रखरखाव व प्रॉपर्टी टैक्स घर की क़ीमत का 1% सालाना। जो भी तरीका हर महीने कम ख़र्च वाला है, उसका बचा पैसा उसी रिटर्न पर निवेश माना गया। टैक्स छूट, घर बेचने का ख़र्च और रहने की ख़ुशी इसमें नहीं गिनी गई।
यह calculator कैसे सोचता है
- घर ख़रीदें: डाउन पेमेंट + रजिस्ट्री और स्टांप ड्यूटी (7% माना) शुरू में, फिर हर महीने EMI और रखरखाव (घर की क़ीमत का 1% सालाना)। आख़िर में संपत्ति = घर की बढ़ी हुई क़ीमत − बचा लोन।
- किराए पर रहें: डाउन पेमेंट और रजिस्ट्री का पैसा निवेश करें, हर महीने किराया दें।
- हर महीने: जिस तरीके में ख़र्च कम है, उसका बचा पैसा उसी रिटर्न पर निवेश माना जाता है। ये निवेश भी आख़िरी संपत्ति में जुड़ते हैं।
अंदाज़े बदलने से नतीजा कैसे बदलता है
₹60 लाख का घर, 20% डाउन पेमेंट, 8.5% पर 20 साल का लोन (EMI ₹41,656), आज का किराया ₹18,000 (हर साल 6% बढ़ता), निवेश पर 10%:
| स्थिति | ख़रीदने पर संपत्ति | किराए पर रहकर संपत्ति | बेहतर |
|---|---|---|---|
| 15 साल, घर की क़ीमत 5% बढ़े | ₹1.04 करोड़ | ₹1.69 करोड़ | किराया |
| 15 साल, घर की क़ीमत 8% बढ़े | ₹1.70 करोड़ | ₹1.74 करोड़ | लगभग बराबर |
| 15 साल, किराया ₹30,000 हो | ₹1.12 करोड़ | ₹1.07 करोड़ | ख़रीदना |
सबसे बड़ा फ़र्क़ तीन चीज़ों से पड़ता है: किराया EMI के मुक़ाबले कितना कम है, घर की क़ीमत कितनी तेज़ बढ़ेगी, और किराएदार बचा पैसा सच में हर महीने निवेश करेगा या नहीं। तीसरी बात पर ईमानदारी से सोचिए: बचा पैसा ख़र्च हो गया तो किराए वाला हिसाब काम नहीं करता।
घर ख़रीदने से पहले के हिसाब
- कितना लोन मिल सकता है: लोन एलिजिबिलिटी कैलकुलेटर
- EMI और प्रीपेमेंट से बचत: EMI और प्रीपेमेंट कैलकुलेटर
- पूरी प्रक्रिया और काग़ज़: होम लोन कैसे लें
सवाल जवाब
किराए पर रहना बेहतर है या घर ख़रीदना?
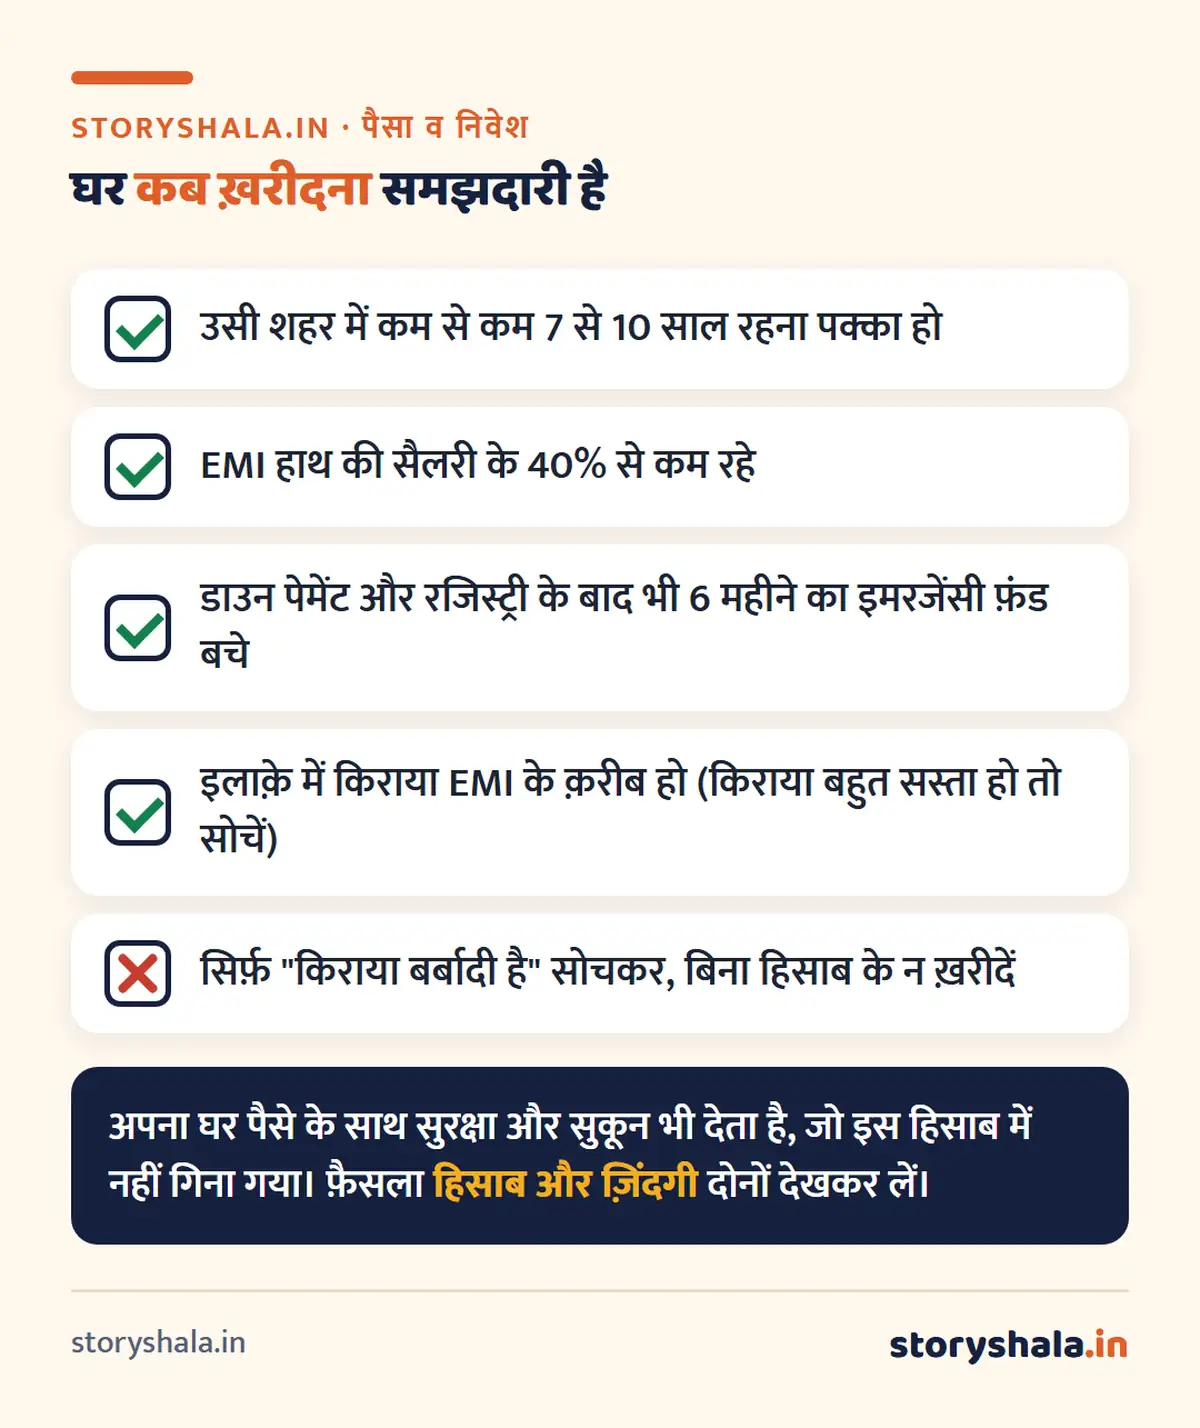
यह किराए और EMI के फ़र्क़, घर की क़ीमत बढ़ने की दर और आपकी बचत की आदत पर निर्भर है। बड़े शहरों में किराया अक्सर EMI का आधा होता है, वहाँ किराए पर रहकर अनुशासन से निवेश करने वाला अक्सर आगे रहता है। किराया EMI के क़रीब हो, तो ख़रीदना बेहतर हो सकता है।
Rent vs buy calculator में कौन सा अंदाज़ा सबसे ज़रूरी है?
घर की क़ीमत हर साल कितनी बढ़ेगी। 5% और 8% के बीच का फ़र्क़ 15 साल में नतीजा पलट सकता है। अपने इलाक़े का पिछले 10 साल का भाव देखकर अंदाज़ा डालें।
क्या इसमें होम लोन की टैक्स छूट गिनी गई है?
नहीं। पुरानी टैक्स व्यवस्था में होम लोन ब्याज और मूलधन पर छूट मिलती है, जो ख़रीदने वाले के पक्ष में थोड़ा फ़र्क़ डालती है। नई व्यवस्था में अपने घर के लोन पर यह छूट नहीं है।
