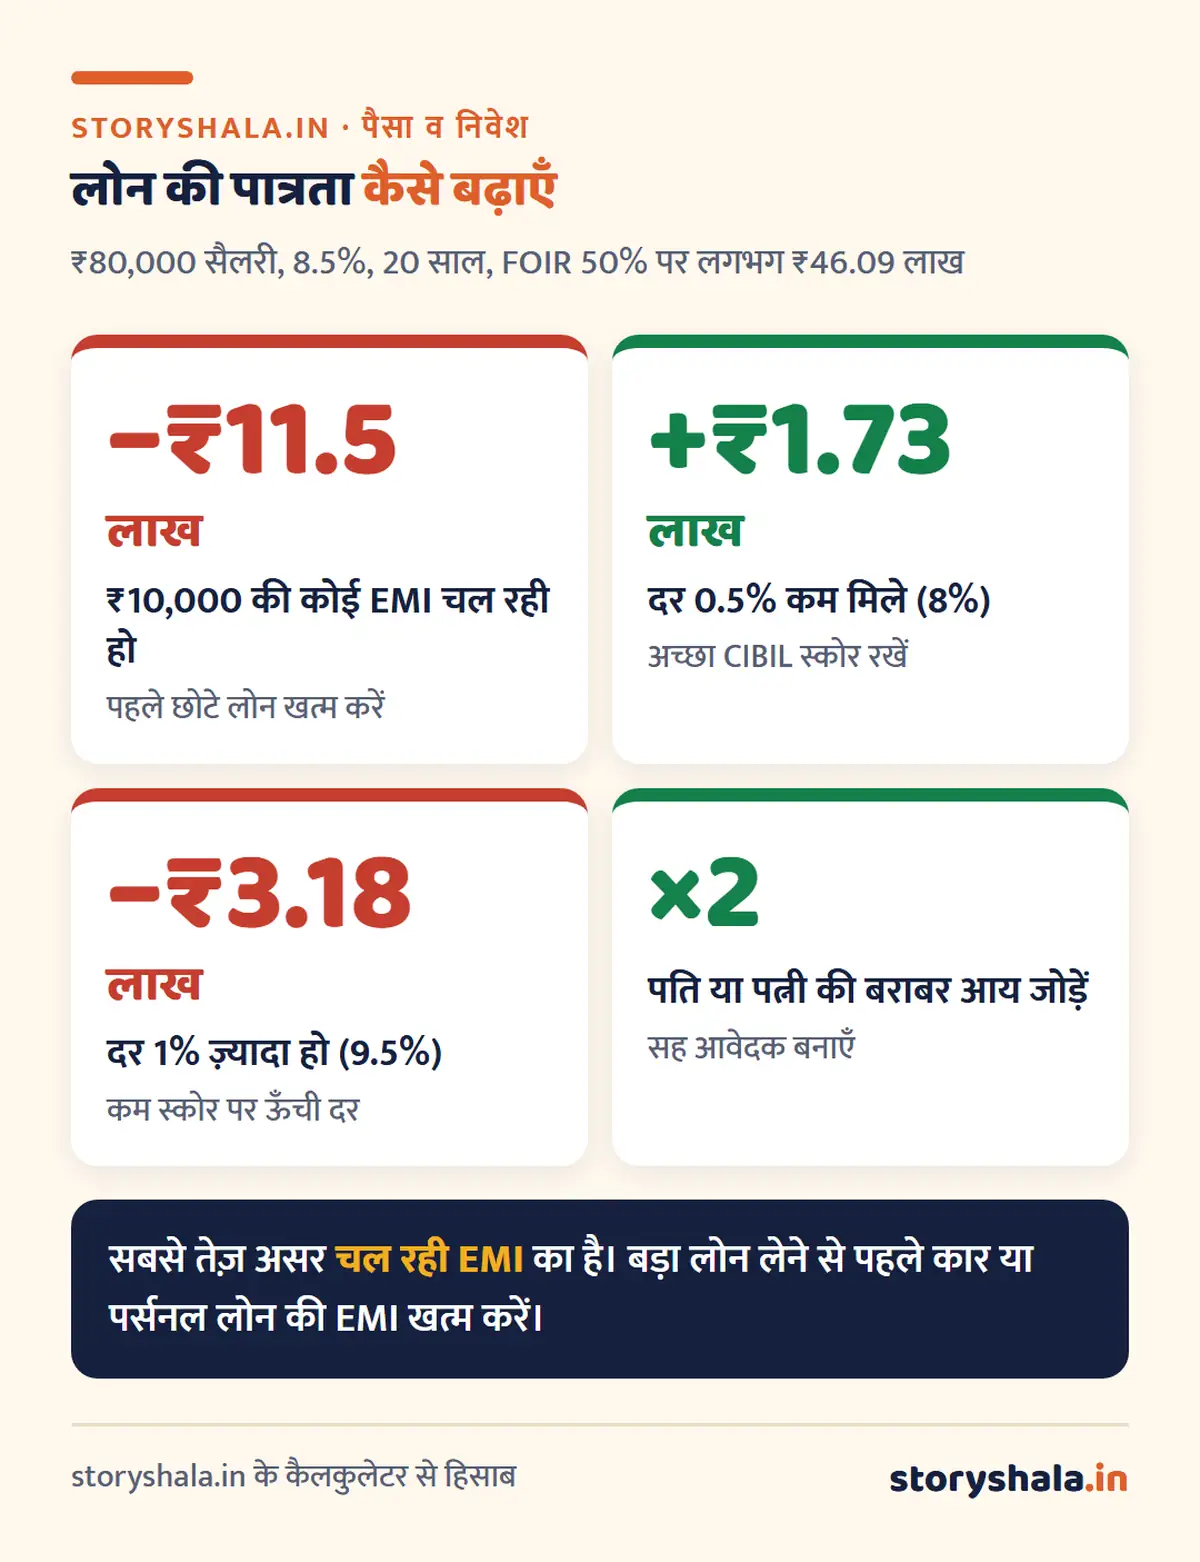
Loan eligibility calculator (लोन एलिजिबिलिटी कैलकुलेटर): नीचे अपनी हर महीने की सैलरी, चल रही EMI, ब्याज दर और साल डालिए, बैंक लगभग कितना लोन दे सकता है, तुरंत दिख जाएगा। होम लोन है तो घर की क़ीमत भी डालें, डाउन पेमेंट का हिसाब भी आ जाएगा। उदाहरण: ₹80,000 हाथ में आने वाली सैलरी पर, 8.5% ब्याज और 20 साल के लिए लगभग ₹46 लाख का लोन बन सकता है।
| अवधि | EMI | मिल सकता लोन |
|---|
यह अंदाज़ा है, मंज़ूरी नहीं। बैंक आपका CIBIL स्कोर, नौकरी की स्थिरता, उम्र (लोन ज़्यादातर 60 से 70 साल की उम्र तक) और अपनी नीति भी देखते हैं। होम लोन में RBI के नियम से घर की क़ीमत का ₹30 लाख तक 90%, ₹30 से 75 लाख पर 80% और उससे ऊपर 75% तक ही लोन मिलता है; स्टांप ड्यूटी और रजिस्ट्री इसमें नहीं गिनी जाती।
यह loan eligibility calculator कैसे इस्तेमाल करें
- हर महीने हाथ में आने वाली सैलरी लिखें (टैक्स और PF कटने के बाद)।
- पति या पत्नी को सह आवेदक बनाएँगे तो उनकी आय भी जोड़ें।
- अभी चल रही सारी EMI जोड़ें: कार, पर्सनल लोन, क्रेडिट कार्ड की EMI।
- ब्याज दर और कितने साल का लोन, भरें।
- FOIR यानी आमदनी का कितना हिस्सा कुल EMI में जा सकता है। बैंक आम तौर पर 40% से 60% तक मानते हैं; 50% ठीक अंदाज़ा है।
- होम लोन है तो घर की क़ीमत डालें; बैंक उसका 75% से 90% तक ही देते हैं।
बैंक लोन कैसे तय करते हैं
बैंक पहले देखते हैं कि आपकी आमदनी में से कितनी EMI भरी जा सकती है। ज़्यादा से ज़्यादा EMI = मासिक आय × FOIR − अभी चल रही EMI। फिर उस EMI से, आपकी ब्याज दर और अवधि पर, जितना लोन चुक सकता है, वही आपकी पात्रता है। होम लोन में इसके साथ घर की क़ीमत की सीमा (LTV) भी लगती है, और दोनों में जो कम हो, उतना ही लोन मिलता है।
सैलरी पर कितना लोन: तैयार तालिका
FOIR 50%, ब्याज 8.5%, कोई और EMI नहीं:
| हाथ में सैलरी | ज़्यादा से ज़्यादा EMI | 15 साल | 20 साल | 25 साल | 30 साल |
|---|---|---|---|---|---|
| ₹30,000 | ₹15,000 | ₹15.23 लाख | ₹17.28 लाख | ₹18.63 लाख | ₹19.51 लाख |
| ₹50,000 | ₹25,000 | ₹25.39 लाख | ₹28.81 लाख | ₹31.05 लाख | ₹32.51 लाख |
| ₹80,000 | ₹40,000 | ₹40.62 लाख | ₹46.09 लाख | ₹49.68 लाख | ₹52.02 लाख |
| ₹1,00,000 | ₹50,000 | ₹50.77 लाख | ₹57.62 लाख | ₹62.09 लाख | ₹65.03 लाख |
| ₹1,50,000 | ₹75,000 | ₹76.16 लाख | ₹86.42 लाख | ₹93.14 लाख | ₹97.54 लाख |
अवधि बढ़ाने से पात्रता बढ़ती है, पर कुल ब्याज भी बहुत बढ़ता है। लंबी अवधि लेकर बाद में प्रीपेमेंट से लोन छोटा करना समझदारी है: EMI और प्रीपेमेंट कैलकुलेटर।
होम लोन में घर की क़ीमत की सीमा (LTV)
RBI के नियम से बैंक घर की पूरी क़ीमत का लोन नहीं देते:
| घर की क़ीमत | ज़्यादा से ज़्यादा लोन | कम से कम डाउन पेमेंट |
|---|---|---|
| ₹30 लाख तक | 90% | 10% |
| ₹30 से 75 लाख | 80% | 20% |
| ₹75 लाख से ऊपर | 75% | 25% |
स्टांप ड्यूटी और रजिस्ट्री का ख़र्च (कई राज्यों में 5% से 8%) इस लोन में नहीं गिना जाता, वह भी अपनी जेब से देना होता है। होम लोन की पूरी प्रक्रिया: होम लोन कैसे लें।
पात्रता का मतलब पूरी सीमा तक लोन लेना नहीं
बैंक 50% या 60% तक EMI मान ले, फिर भी सारी EMI हाथ की सैलरी के 40% से कम रखना सुरक्षित है, ताकि बचत, बीमा और इमरजेंसी फ़ंड के लिए जगह रहे। बैंक CIBIL स्कोर भी देखते हैं: CIBIL स्कोर कैसे बढ़ाएँ। पर्सनल लोन के लिए: पर्सनल लोन कैसे लें।
सवाल जवाब
50,000 सैलरी पर कितना होम लोन मिलेगा?
FOIR 50%, 8.5% ब्याज और कोई दूसरी EMI न हो तो 20 साल के लिए लगभग ₹28.8 लाख और 30 साल के लिए लगभग ₹32.5 लाख। असली रक़म बैंक की नीति, उम्र और CIBIL स्कोर पर निर्भर है।
FOIR क्या है?
Fixed Obligation to Income Ratio, यानी आपकी मासिक आय का कितना हिस्सा सारी EMI में जा रहा है। ज़्यादातर बैंक इसे 40% से 60% तक रखते हैं।
होम लोन घर की क़ीमत का कितना प्रतिशत मिलता है?
RBI के नियम से ₹30 लाख तक के घर पर 90%, ₹30 से 75 लाख पर 80% और ₹75 लाख से ऊपर 75% तक। बाक़ी डाउन पेमेंट और रजिस्ट्री का ख़र्च आपको देना होता है।
लोन की पात्रता कैसे बढ़ाएँ?
चल रहे छोटे लोन पहले खत्म करें, कमाने वाले जीवनसाथी को सह आवेदक बनाएँ, अवधि थोड़ी लंबी लें, और अच्छे CIBIL स्कोर से कम ब्याज दर पाएँ।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
