होम लोन कैसे लें? होम लोन के लिए पहले अपना बजट और डाउन पेमेंट (अपना योगदान) तय करें, फिर किसी बैंक या हाउसिंग फ़ाइनेंस कंपनी से इन प्रिंसिपल मंज़ूरी लें, घर चुनें, संपत्ति के क़ानूनी और तकनीकी काग़ज़ बैंक से जँचवाएँ, KFS में शर्तें पढ़ें और फिर लोन का पैसा (डिस्बर्समेंट) सीधे बिल्डर या विक्रेता को जाता है। पूरी प्रक्रिया में आम तौर पर कुछ दिन से कुछ हफ़्ते लगते हैं।
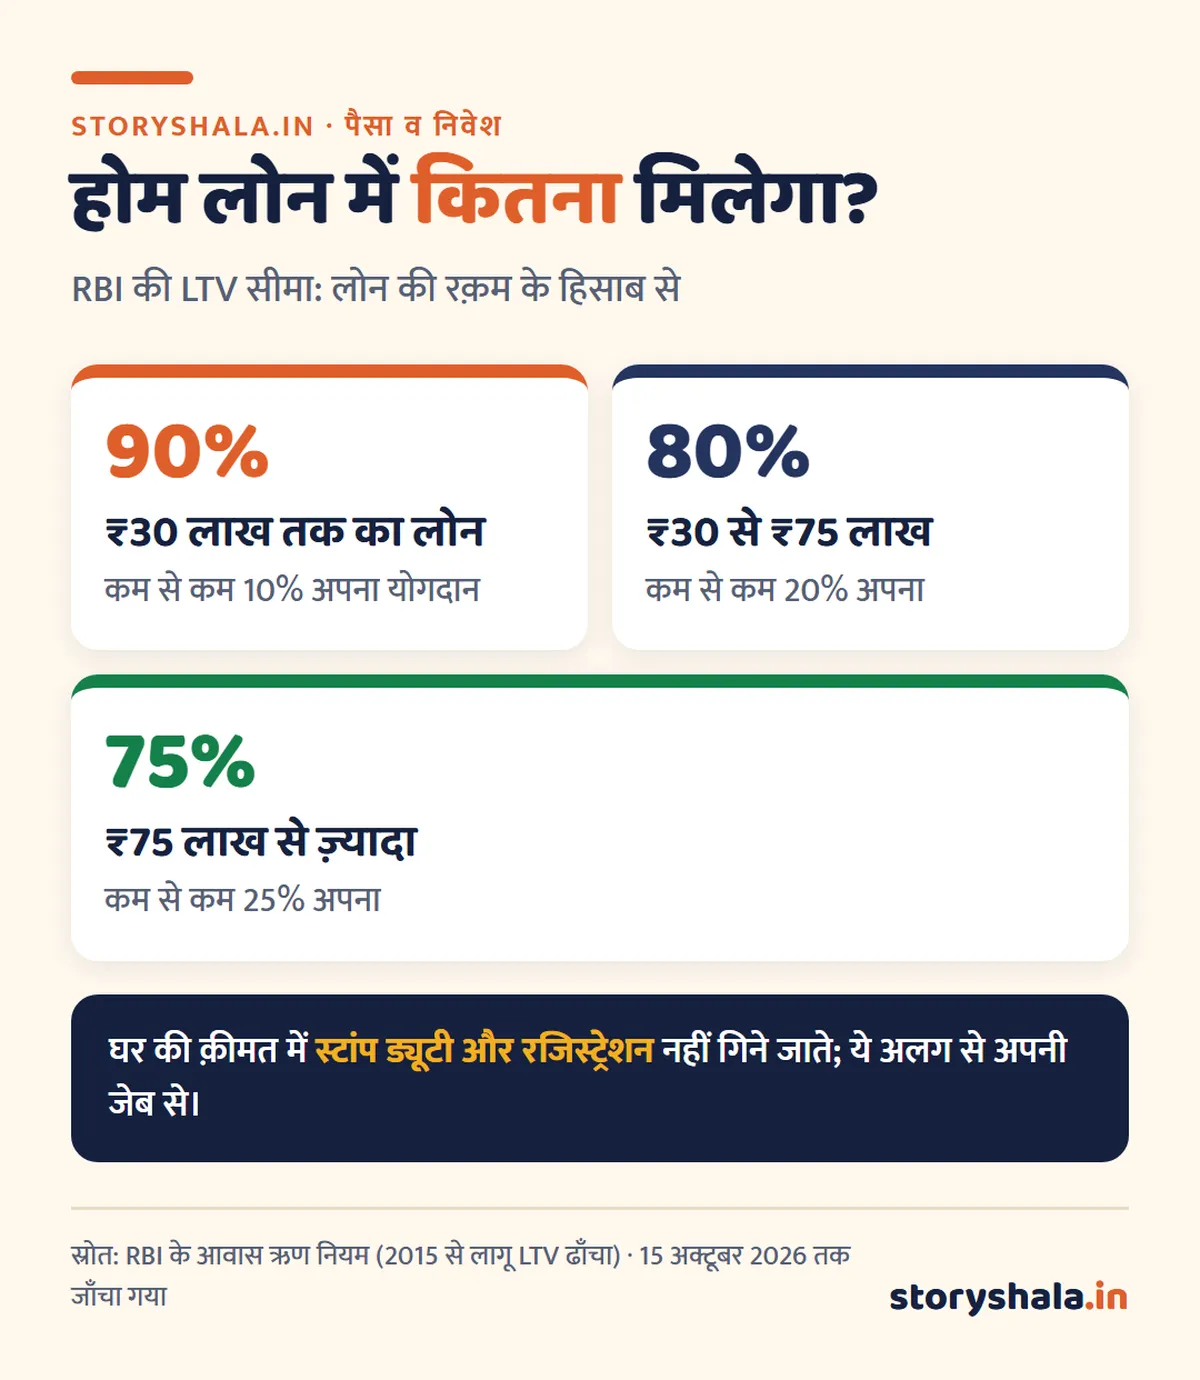
छोटा जवाब: RBI के नियमों के अनुसार ₹30 लाख तक के होम लोन में घर की क़ीमत का 90%, ₹30 से 75 लाख में 80% और उससे ऊपर 75% तक लोन मिल सकता है; बाक़ी आपको ख़ुद देना होता है (स्टांप ड्यूटी और रजिस्ट्रेशन इसमें नहीं गिने जाते)। कम आय वाले परिवारों को PMAY शहरी 2.0 में ₹8 लाख तक के लोन पर 4% ब्याज सब्सिडी (अधिकतम ₹1.80 लाख) मिल सकती है। फ़्लोटिंग रेट होम लोन जल्दी चुकाने पर कोई प्रीपेमेंट शुल्क नहीं लगता।
मुख्य बातें
- RBI की LTV सीमा: ₹30 लाख तक 90%, ₹30 से 75 लाख 80%, ₹75 लाख से ऊपर 75%।
- घर की क़ीमत में स्टांप ड्यूटी और रजिस्ट्रेशन नहीं गिने जाते, ये आपको अलग से देने होते हैं।
- PMAY शहरी 2.0: परिवार की आय ₹9 लाख तक, लोन ₹25 लाख तक, घर ₹35 लाख तक; सब्सिडी अधिकतम ₹1.80 लाख।
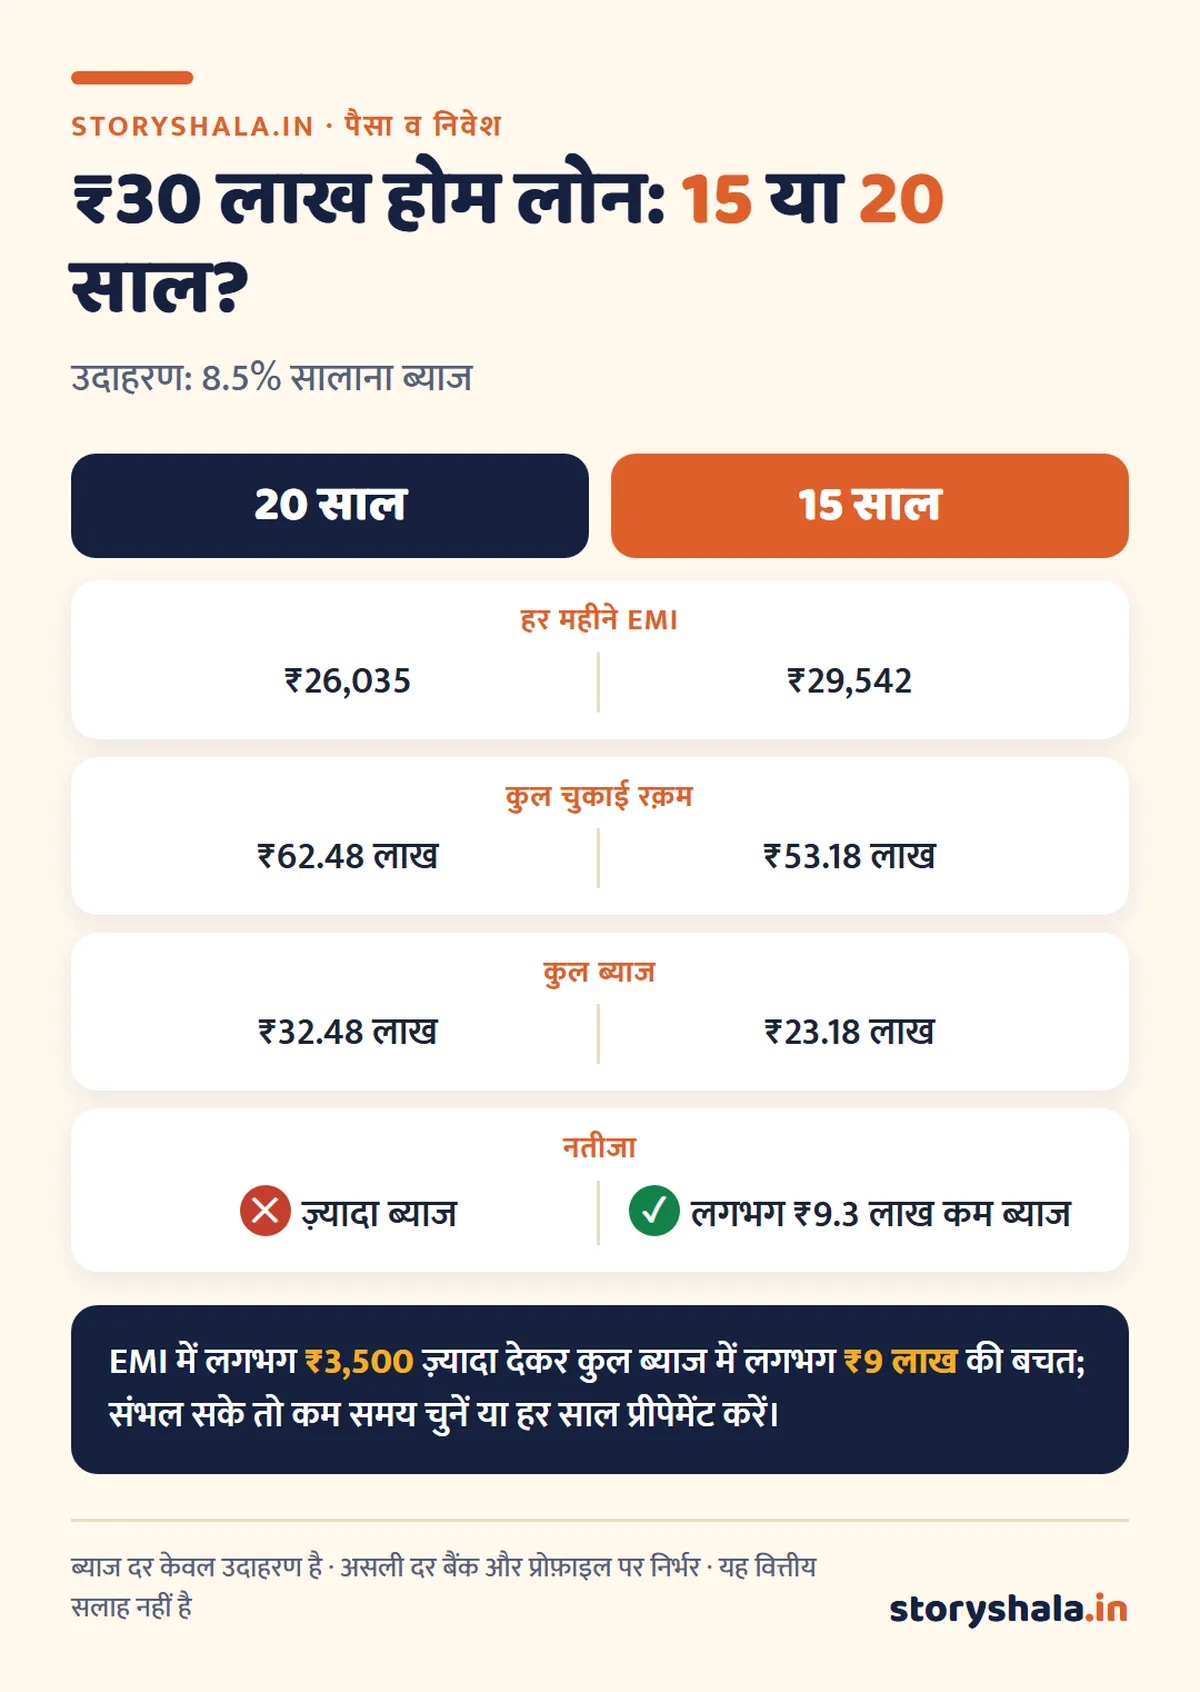
- ₹30 लाख का लोन 20 की जगह 15 साल में लें, तो कुल ब्याज लगभग ₹9 लाख कम।
- फ़्लोटिंग रेट होम लोन पर प्रीपेमेंट शुल्क नहीं; हर साल थोड़ा प्रीपेमेंट बड़ा फ़र्क़ लाता है।
विषय सूची
होम लोन में कितना पैसा मिलेगा (LTV)
आय के हिसाब से सीमा: LTV के अलावा बैंक यह भी देखता है कि आपकी आय से कितनी EMI संभल सकती है। पहले से चल रही EMI और ख़र्च घटाकर बची आय के हिसाब से लोन की अधिकतम रक़म तय होती है।
होम लोन कैसे लें: 7 कदम
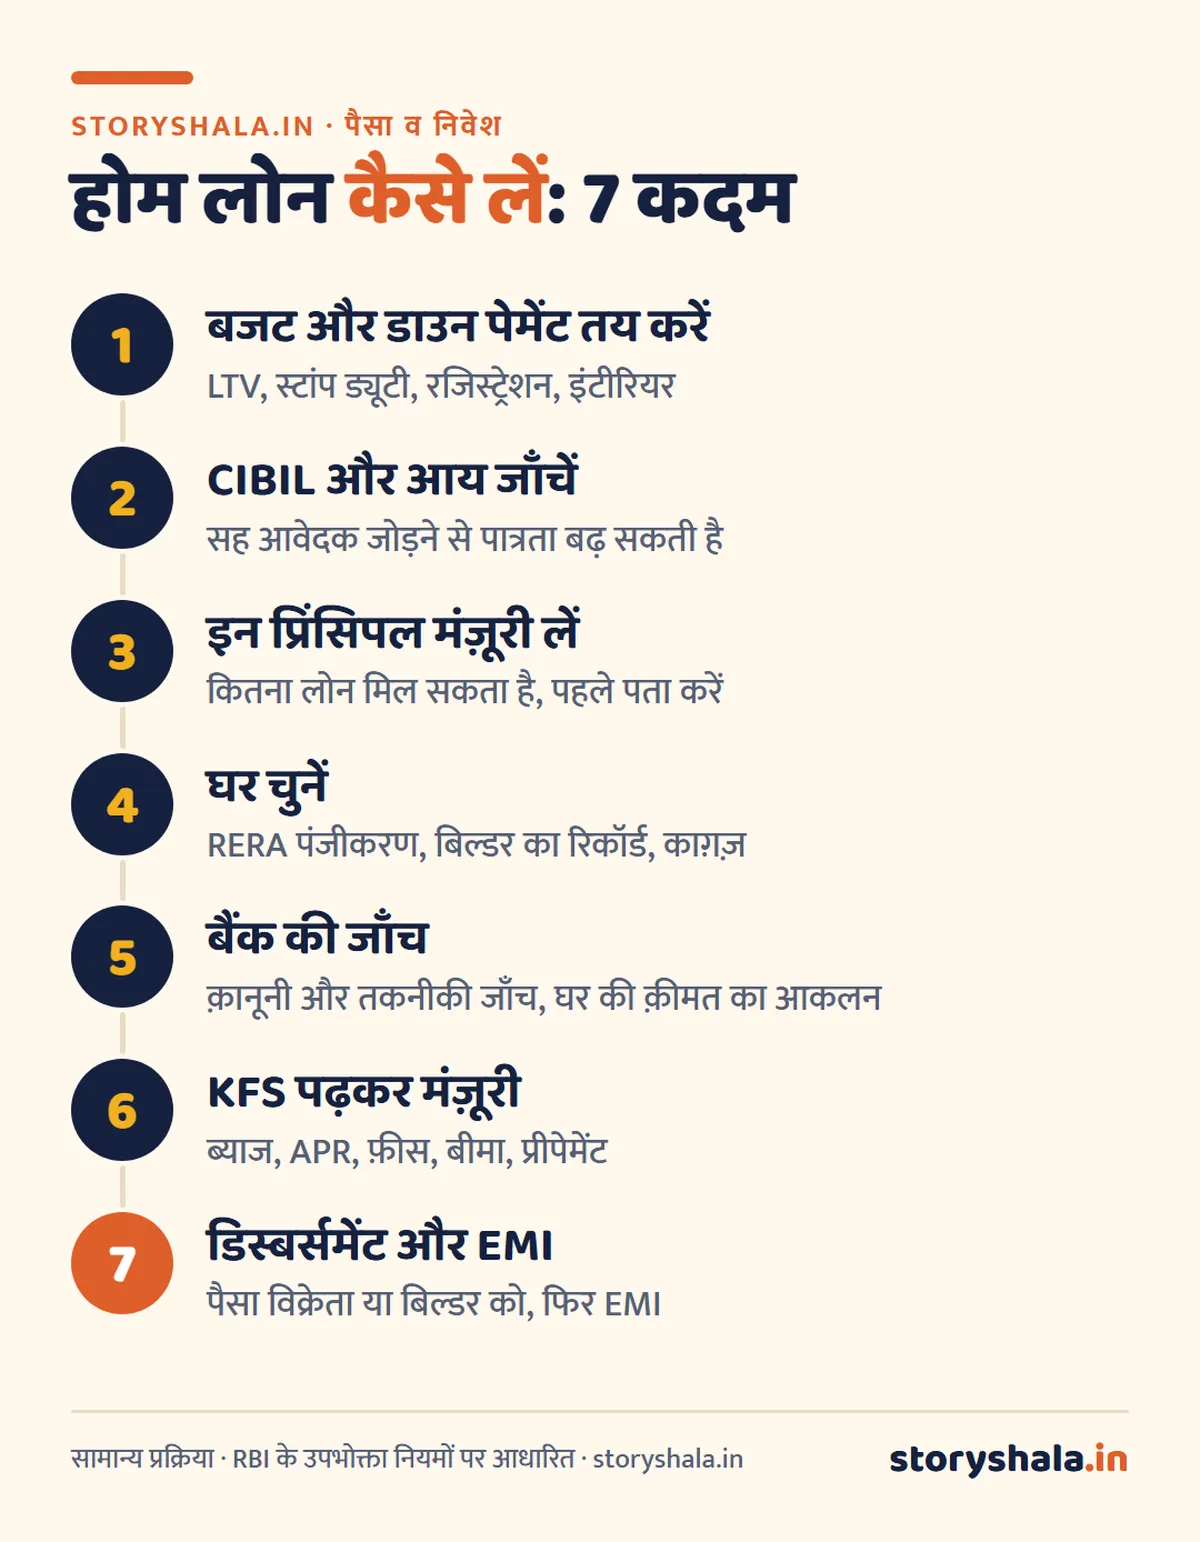
बनते हुए घर (अंडर कंस्ट्रक्शन) में: पैसा एक साथ नहीं, निर्माण के चरणों के हिसाब से किस्तों में जाता है, और तब तक केवल दिए गए पैसे पर ब्याज (प्री EMI) लगता है। प्रोजेक्ट का RERA पंजीकरण ज़रूर जाँचें।
होम लोन के लिए दस्तावेज़
- ☐ KYC: आधार, PAN, फ़ोटो (सभी आवेदक और सह आवेदक)
- ☐ आय: नौकरी वालों के लिए सैलरी स्लिप और फ़ॉर्म 16; कारोबारियों के लिए 2 या 3 साल के ITR और वित्तीय विवरण
- ☐ बैंक स्टेटमेंट: पिछले 6 महीने का
- ☐ संपत्ति के काग़ज़: बिक्री अनुबंध (एग्रीमेंट टू सेल), टाइटल चेन, स्वीकृत नक़्शा, बिल्डर से NOC या अलॉटमेंट लेटर, RERA पंजीकरण
- ☐ डाउन पेमेंट की रसीद
PMAY शहरी 2.0: ब्याज सब्सिडी योजना
प्रधानमंत्री आवास योजना शहरी 2.0 की ब्याज सब्सिडी योजना (ISS) कम और मध्यम आय वाले परिवारों का पहला पक्का घर सस्ता करती है:
| बात | जानकारी |
|---|---|
| कौन | EWS (आय ₹3 लाख तक), LIG (₹3 से 6 लाख), MIG (₹6 से 9 लाख) परिवार, जिनके पास कहीं पक्का घर नहीं |
| लोन और घर | लोन ₹25 लाख तक, घर की क़ीमत ₹35 लाख तक, कार्पेट एरिया 120 वर्ग मीटर तक |
| सब्सिडी | लोन के पहले ₹8 लाख पर 4% ब्याज सब्सिडी, 12 साल तक |
| अधिकतम लाभ | ₹1.80 लाख, 5 सालाना किस्तों में सीधे लोन खाते में |
| किन लोन पर | 1 सितंबर 2024 या उसके बाद मंज़ूर होम लोन |
ध्यान दें: इसका मतलब “4% पर होम लोन” नहीं है; बैंक की सामान्य दर लगती है और सब्सिडी उसमें से घटती है। ताज़ा शर्तें और आवेदन PMAY शहरी के आधिकारिक पोर्टल या अपने बैंक से जाँचें।
EMI का हिसाब: 15 साल या 20 साल
प्रीपेमेंट और बैलेंस ट्रांसफ़र
- प्रीपेमेंट: व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट होम लोन पर RBI के नियम से प्रीपेमेंट शुल्क नहीं लगता। बोनस या बचत से साल में एक बार थोड़ा मूलधन चुकाने से लोन का समय और कुल ब्याज काफ़ी घटता है।
- EMI घटाएँ या समय? प्रीपेमेंट के बाद समय (टेन्योर) घटाने से ब्याज की बचत आम तौर पर ज़्यादा होती है।
- बैलेंस ट्रांसफ़र: कोई दूसरा बैंक काफ़ी कम दर दे, तो बचे लोन को वहाँ ले जा सकते हैं; पर प्रोसेसिंग फ़ीस, क़ानूनी ख़र्च और बचे समय को जोड़कर ही फ़ैसला करें।
- दर की समीक्षा: फ़्लोटिंग दर बेंचमार्क से जुड़ी होती है; साल में एक बार बैंक से पूछें कि आपकी दर आज के नए ग्राहकों के बराबर है या नहीं।
होम लोन पर टैक्स
- पुरानी टैक्स व्यवस्था चुनने वालों को अपने रहने वाले घर के होम लोन के ब्याज और मूलधन पर तय सीमा तक कटौती मिलती रही है।
- नई टैक्स व्यवस्था में अपने रहने वाले घर के ब्याज पर यह कटौती नहीं मिलती।
- 1 अप्रैल 2026 से नया आयकर अधिनियम लागू है, जिसमें धाराओं के नंबर बदले हैं; अपनी स्थिति के लिए किसी चार्टर्ड अकाउंटेंट से पुष्टि करें।
होम लोन की 6 आम ग़लतियाँ
- सिर्फ़ ब्याज दर देखना, APR, प्रोसेसिंग फ़ीस और बीमा को नज़रअंदाज़ करना।
- डाउन पेमेंट के बाद स्टांप ड्यूटी, रजिस्ट्रेशन और इंटीरियर का पैसा न बचाना।
- EMI इतनी रखना कि इमरजेंसी फ़ंड और बचत बंद हो जाए।
- बिना RERA और टाइटल जाँचे बनते प्रोजेक्ट में पैसा लगाना।
- लोन के साथ बेचा गया बीमा बिना तुलना के लेना।
- सालों तक दर की समीक्षा न करना।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
होम लोन कैसे लें?
बजट और डाउन पेमेंट तय करें, CIBIL और आय जाँचें, बैंक से इन प्रिंसिपल मंज़ूरी लें, घर चुनें, बैंक से संपत्ति की जाँच करवाएँ, KFS पढ़कर लोन मंज़ूर करवाएँ, और डिस्बर्समेंट के बाद EMI शुरू होती है।
होम लोन में कितना पैसा मिलता है?
RBI के नियमों के अनुसार ₹30 लाख तक के लोन में घर की क़ीमत का 90%, ₹30 से 75 लाख में 80% और उससे ऊपर 75% तक। साथ ही आपकी आय से EMI संभलनी चाहिए।
होम लोन के लिए कौन से दस्तावेज़ चाहिए?
आधार, PAN, फ़ोटो, आय का प्रमाण (सैलरी स्लिप, फ़ॉर्म 16 या ITR), 6 महीने का बैंक स्टेटमेंट और संपत्ति के काग़ज़ (बिक्री अनुबंध, टाइटल, स्वीकृत नक़्शा, RERA पंजीकरण)।
PMAY सब्सिडी कितनी मिलती है?
PMAY शहरी 2.0 में पात्र परिवारों को लोन के पहले ₹8 लाख पर 4% ब्याज सब्सिडी मिलती है, अधिकतम ₹1.80 लाख, जो 5 सालाना किस्तों में लोन खाते में आती है। लोन ₹25 लाख और घर ₹35 लाख तक होना चाहिए।
होम लोन जल्दी चुकाने पर पेनल्टी लगती है क्या?
व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट होम लोन पर RBI के नियम से कोई प्रीपेमेंट शुल्क नहीं लगता। फ़िक्स्ड रेट लोन की शर्तें KFS और अनुबंध में देखें।
15 साल का होम लोन बेहतर है या 20 साल का?
कम समय में EMI थोड़ी ज़्यादा होती है पर कुल ब्याज काफ़ी कम। जैसे ₹30 लाख, 8.5% पर 15 साल में 20 साल की तुलना में लगभग ₹9 लाख कम ब्याज लगता है। EMI संभल सके तो कम समय बेहतर।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- RBI की LTV सीमा: Business Standard (2015 का RBI फ़ैसला) और RBI आवास वित्त मास्टर निर्देश
- PMAY शहरी 2.0 ब्याज सब्सिडी: IDBI बैंक और PNB
- प्रीपेमेंट नियम: Taxmann का विश्लेषण
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS)
ये भी पढ़ें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय या टैक्स सलाह नहीं। ब्याज दरें, सरकारी योजनाओं की शर्तें और टैक्स नियम बदलते रहते हैं। लोन से पहले KFS, अनुबंध और योजना के आधिकारिक पोर्टल की ताज़ा जानकारी पढ़ें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।
1 thought on “होम लोन कैसे लें? पात्रता, दस्तावेज़, कितना लोन मिलेगा (LTV), PMAY सब्सिडी, EMI और प्रीपेमेंट का पूरा हिसाब (Home Loan Kaise Le)”