Income tax calculator (इनकम टैक्स कैलकुलेटर): नीचे अपनी सालाना सैलरी और छूट डालिए, नई और पुरानी दोनों टैक्स व्यवस्थाओं में टैक्स साथ साथ दिख जाएगा, और कौन सी सस्ती है, कितनी बचत होगी, यह भी। टैक्स ईयर 2026-27 में नई व्यवस्था में ₹75,000 स्टैंडर्ड डिडक्शन के बाद ₹12.75 लाख तक की सैलरी पर टैक्स शून्य है। उदाहरण: ₹15 लाख सैलरी पर नई व्यवस्था में ₹97,500 टैक्स बनता है (4% सेस समेत)।
| नई | पुरानी |
|---|
यह अंदाज़ा सिर्फ़ सैलरी, पेंशन और साधारण आय के लिए है (टैक्स ईयर 2026-27, Income-tax Act 2025)। शेयर या प्रॉपर्टी के कैपिटल गेन पर अलग दर लगती है, वह इसमें नहीं है। ₹50 लाख से ऊपर की आय पर सरचार्ज का मार्जिनल रिलीफ़ नहीं जोड़ा गया। रिटर्न भरने से पहले आयकर विभाग के कैलकुलेटर या CA से मिलाएँ।
यह income tax calculator कैसे इस्तेमाल करें
- उम्र चुनें। पुरानी व्यवस्था में 60 से ऊपर वालों की शून्य टैक्स सीमा ज़्यादा है; नई में उम्र से फ़र्क़ नहीं।
- सालाना सैलरी या पेंशन (ग्रॉस, यानी टैक्स कटने से पहले की) लिखें। स्टैंडर्ड डिडक्शन कैलकुलेटर ख़ुद घटा देगा।
- दूसरी आय में FD या बचत खाते का ब्याज, किराया वगैरह जोड़ें।
- पुरानी व्यवस्था की छूट भरें: 80C, HRA, होम लोन ब्याज, 80D, NPS। जो नहीं है, उसे 0 रहने दें।
- ऊपर देखें कि कौन सी व्यवस्था सस्ती है, और नीचे की तालिका में दोनों का पूरा हिसाब।
- ब्रेक ईवन वाली लाइन बताती है कि पुरानी व्यवस्था को सस्ता बनाने के लिए कुल छूट कितनी चाहिए।
टैक्स स्लैब 2026-27
| आय (स्टैंडर्ड डिडक्शन के बाद) | नई व्यवस्था | पुरानी व्यवस्था (60 से कम) |
|---|---|---|
| ₹2.5 लाख तक | शून्य | शून्य |
| ₹2.5 से 4 लाख | शून्य | 5% |
| ₹4 से 5 लाख | 5% | 5% |
| ₹5 से 8 लाख | 5% | 20% |
| ₹8 से 10 लाख | 10% | 20% |
| ₹10 से 12 लाख | 10% | 30% |
| ₹12 से 16 लाख | 15% | 30% |
| ₹16 से 20 लाख | 20% | 30% |
| ₹20 से 24 लाख | 25% | 30% |
| ₹24 लाख से ऊपर | 30% | 30% |
- स्टैंडर्ड डिडक्शन: नई में ₹75,000, पुरानी में ₹50,000 (सैलरी और पेंशन पर)।
- रिबेट: नई में ₹12 लाख तक की टैक्स वाली आय पर पूरा टैक्स माफ़; पुरानी में ₹5 लाख तक।
- सेस: दोनों में टैक्स पर 4% हेल्थ और एजुकेशन सेस।
- पुरानी व्यवस्था में 60 से 80 साल वालों के लिए ₹3 लाख और 80 से ऊपर वालों के लिए ₹5 लाख तक शून्य टैक्स।
पूरी तुलना और फ़ैसले का तरीका: नई या पुरानी टैक्स व्यवस्था, कौन सी चुनें।
आपकी सैलरी पर कितना टैक्स: तैयार तालिका
सिर्फ़ सैलरी आय, 60 साल से कम, 4% सेस समेत। पुरानी व्यवस्था के दो उदाहरण: सिर्फ़ 80C (₹1.5 लाख), और 80C + होम लोन ब्याज ₹2 लाख + 80D ₹25,000 (कुल ₹3.75 लाख)।
| सालाना सैलरी | नई व्यवस्था | पुरानी, सिर्फ़ 80C | पुरानी, ₹3.75 लाख छूट |
|---|---|---|---|
| ₹7 लाख | ₹0 | ₹0 | ₹0 |
| ₹10 लाख | ₹0 | ₹75,400 | ₹28,600 |
| ₹12 लाख | ₹0 | ₹1,17,000 | ₹70,200 |
| ₹12.75 लाख | ₹0 | ₹1,40,400 | ₹85,800 |
| ₹15 लाख | ₹97,500 | ₹2,10,600 | ₹1,40,400 |
| ₹20 लाख | ₹1,92,400 | ₹3,66,600 | ₹2,96,400 |
| ₹25 लाख | ₹3,19,800 | ₹5,22,600 | ₹4,52,400 |
ज़्यादातर नौकरीपेशा लोगों के लिए नई व्यवस्था साफ़ सस्ती है। ₹12.75 लाख तक की सैलरी पर नई व्यवस्था में टैक्स शून्य होने की पूरी बात: 12 लाख तक टैक्स फ़्री कैसे।
₹12 लाख से थोड़ा ऊपर: मार्जिनल रिलीफ़
नई व्यवस्था में टैक्स वाली आय ₹12 लाख से थोड़ी ऊपर हो तो पूरा स्लैब टैक्स नहीं लगता; टैक्स उतना ही, जितनी आय ₹12 लाख से ऊपर है। जैसे ₹13 लाख सैलरी (टैक्स वाली आय ₹12.25 लाख) पर स्लैब से ₹63,750 बनता, पर मार्जिनल रिलीफ़ से सिर्फ़ ₹25,000, सेस मिलाकर ₹26,000। कैलकुलेटर यह अपने आप लगाता है।
नई व्यवस्था में भी ये छूट मिलती हैं
- ₹75,000 स्टैंडर्ड डिडक्शन (सैलरी और पेंशन)
- कंपनी का NPS योगदान, बेसिक सैलरी के 14% तक
- अग्निवीर कॉर्पस फ़ंड का योगदान
80C, HRA, 80D और अपने घर के होम लोन ब्याज की छूट सिर्फ़ पुरानी व्यवस्था में है। नए क़ानून में धाराओं के नंबर बदल गए हैं (जैसे 80C अब धारा 123): नया इनकम टैक्स एक्ट 2025। टैक्स बचाने के क़ानूनी तरीके: इनकम टैक्स कैसे बचाएँ।
नौकरीपेशा के लिए
कंपनी को साल की शुरुआत में बताना होता है कि आप कौन सी व्यवस्था चाहते हैं, उसी हिसाब से TDS कटता है। न बताया तो नई व्यवस्था मान ली जाती है। रिटर्न भरते समय भी (समय पर भरा हो तो) व्यवस्था चुन सकते हैं। सैलरी स्लिप की हर लाइन और हाथ में आने वाली सैलरी: सैलरी स्लिप क्या है।
सवाल जवाब
इनकम टैक्स कैलकुलेटर कितना सही है?
सैलरी, पेंशन और ब्याज जैसी साधारण आय के लिए यह टैक्स ईयर 2026-27 के स्लैब, रिबेट, मार्जिनल रिलीफ़ और 4% सेस से सही हिसाब देता है। शेयर या प्रॉपर्टी के कैपिटल गेन पर अलग दर लगती है, वह इसमें नहीं है।
15 लाख सैलरी पर कितना टैक्स लगेगा?
नई व्यवस्था में ₹97,500 (4% सेस समेत)। पुरानी में सिर्फ़ 80C के साथ ₹2,10,600, और 80C, होम लोन ब्याज व 80D मिलाकर ₹3.75 लाख छूट पर ₹1,40,400।
12 लाख सैलरी पर कितना टैक्स है?
नई व्यवस्था में शून्य। ₹75,000 स्टैंडर्ड डिडक्शन के बाद ₹12.75 लाख तक की सैलरी पर टैक्स नहीं लगता।
पुरानी टैक्स व्यवस्था कब फ़ायदेमंद है?
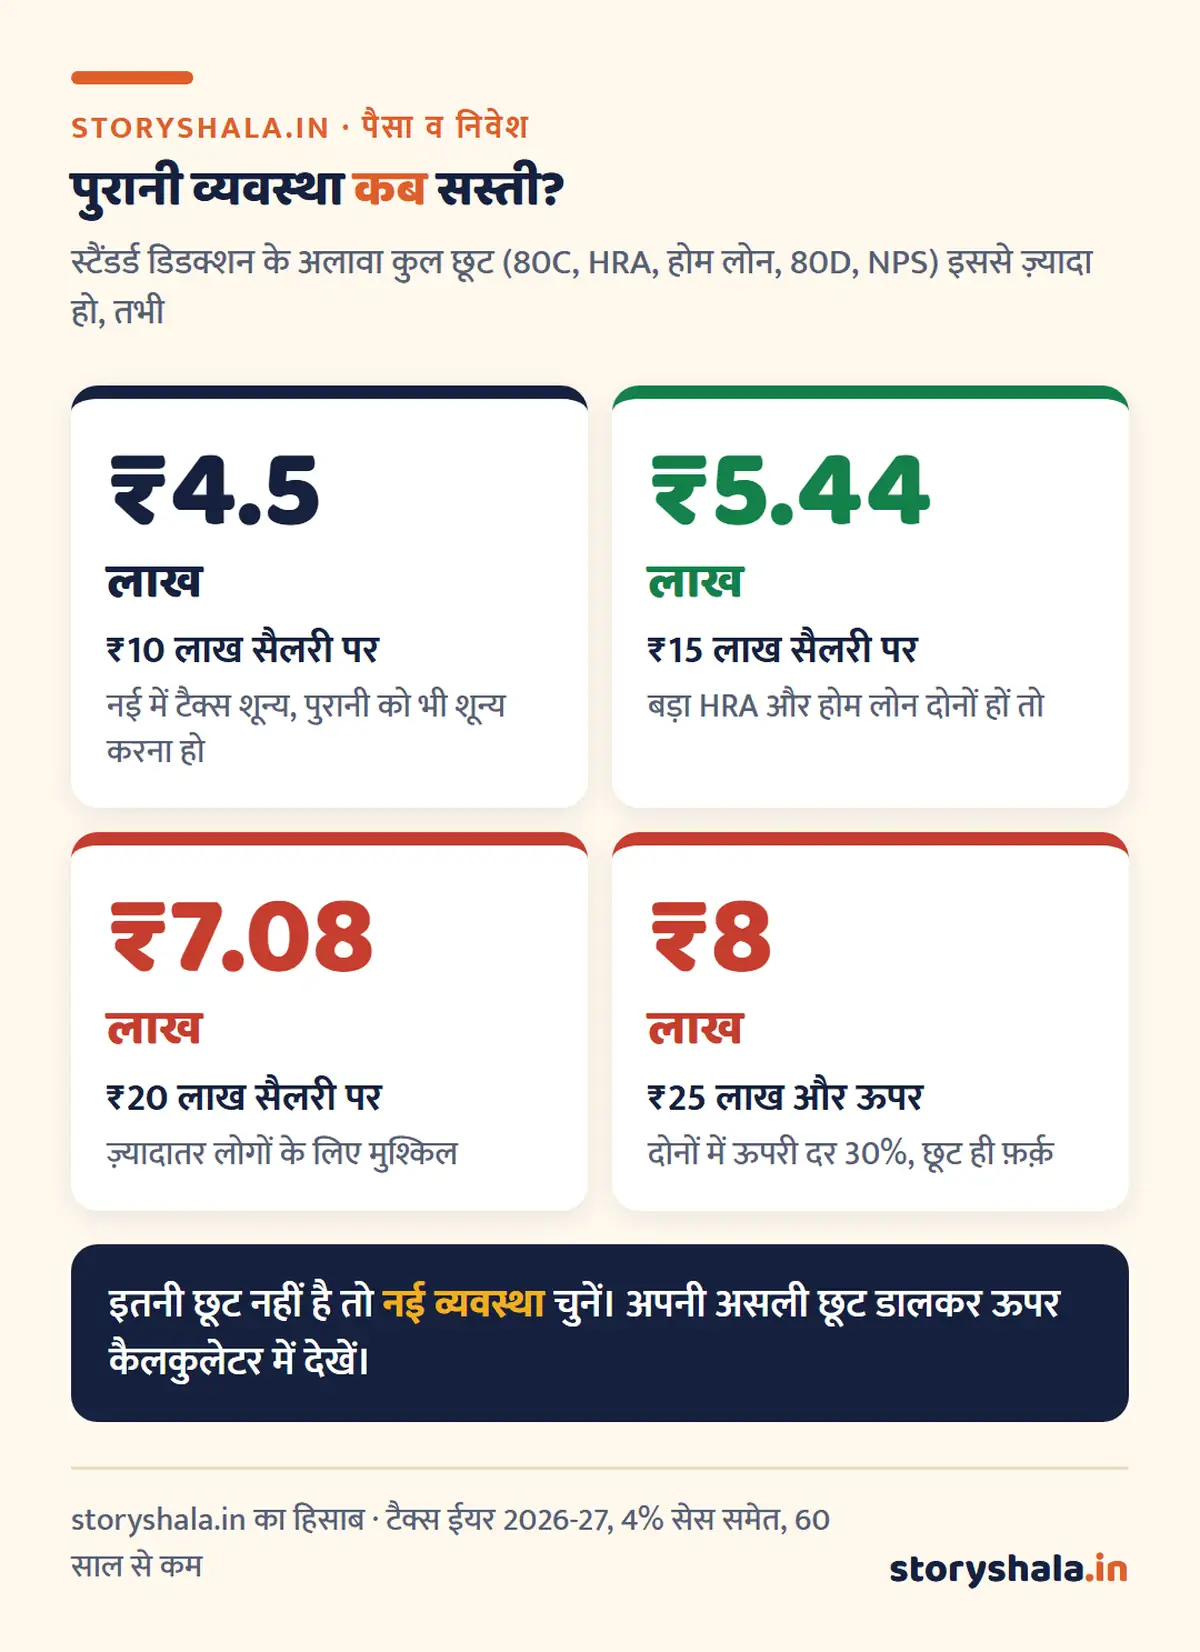
जब 80C, HRA, होम लोन ब्याज, 80D और NPS मिलाकर कुल छूट बहुत ज़्यादा हो: ₹15 लाख सैलरी पर लगभग ₹5.44 लाख से ऊपर, ₹20 लाख पर लगभग ₹7.08 लाख से ऊपर।
नई टैक्स व्यवस्था के स्लैब 2026-27 क्या हैं?
₹4 लाख तक शून्य, ₹4 से 8 लाख 5%, ₹8 से 12 लाख 10%, ₹12 से 16 लाख 15%, ₹16 से 20 लाख 20%, ₹20 से 24 लाख 25%, उससे ऊपर 30%। ₹12 लाख तक की टैक्स वाली आय पर रिबेट से टैक्स शून्य।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
