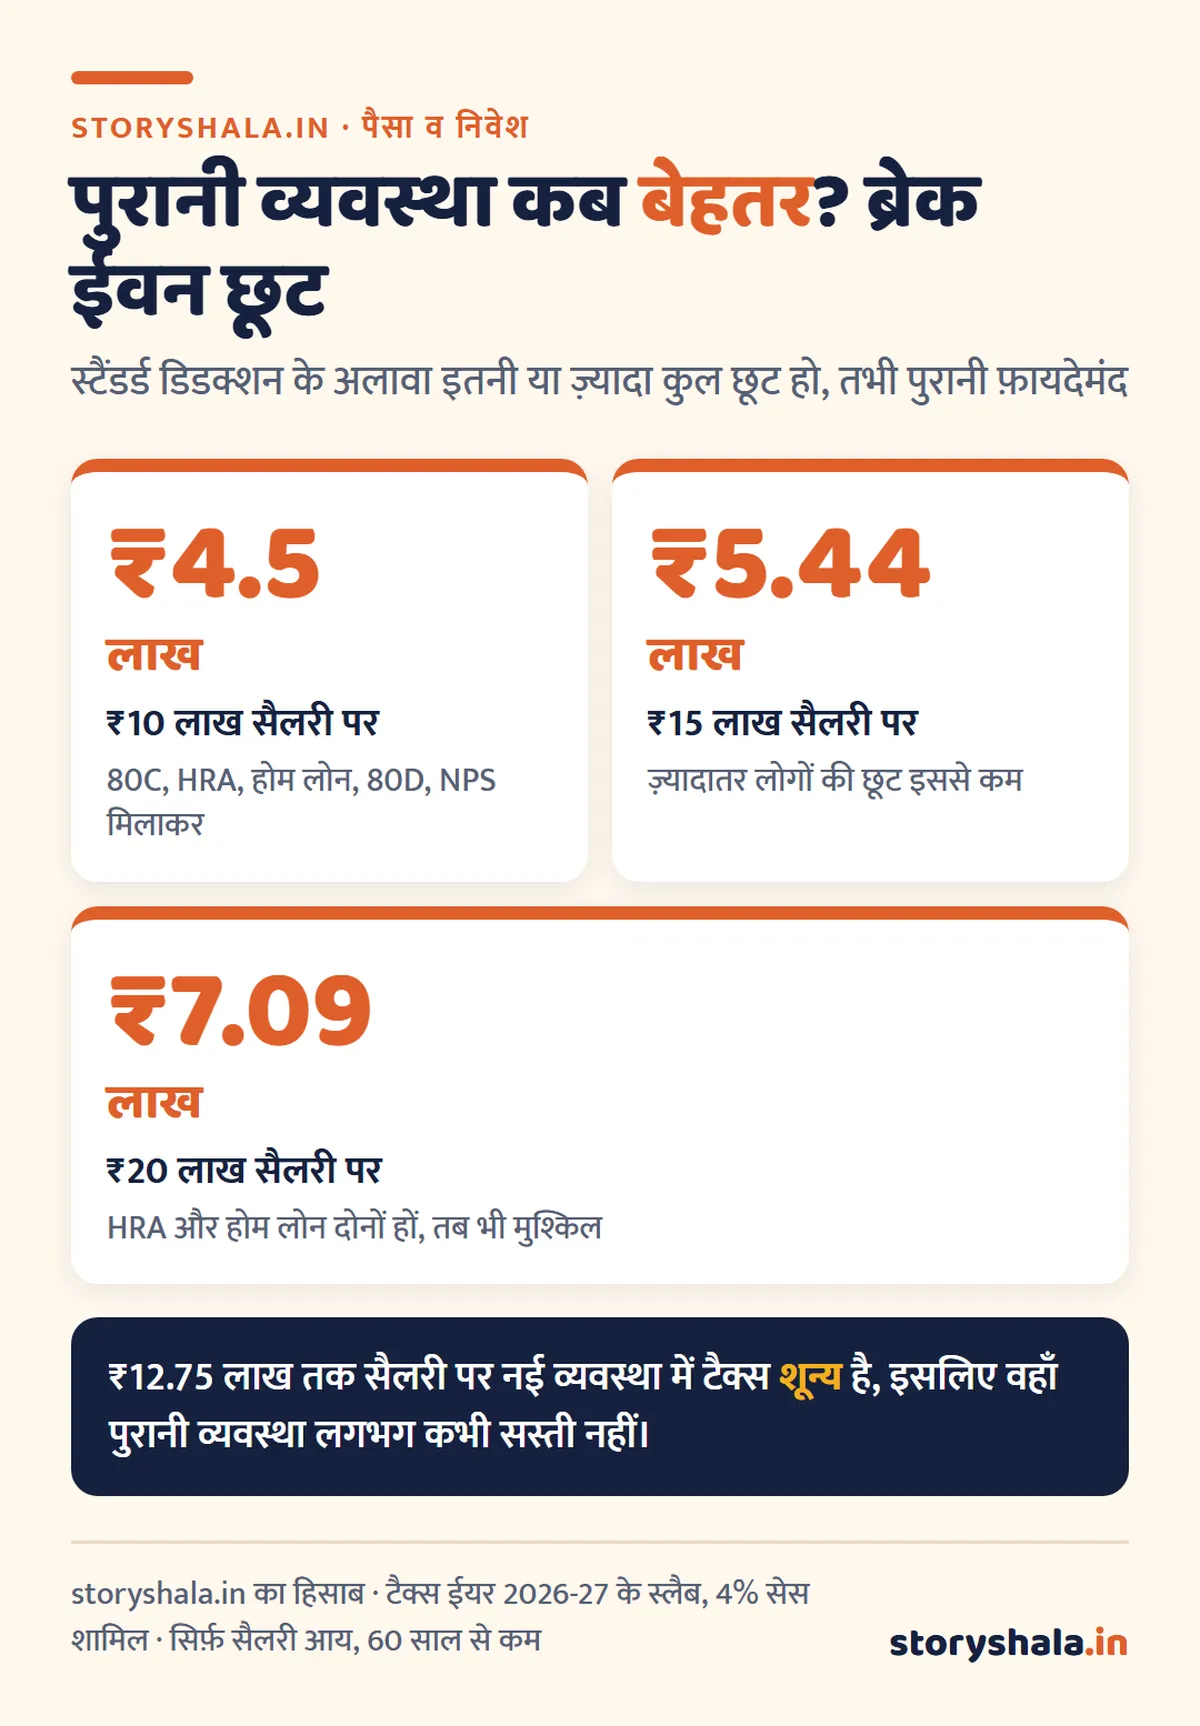
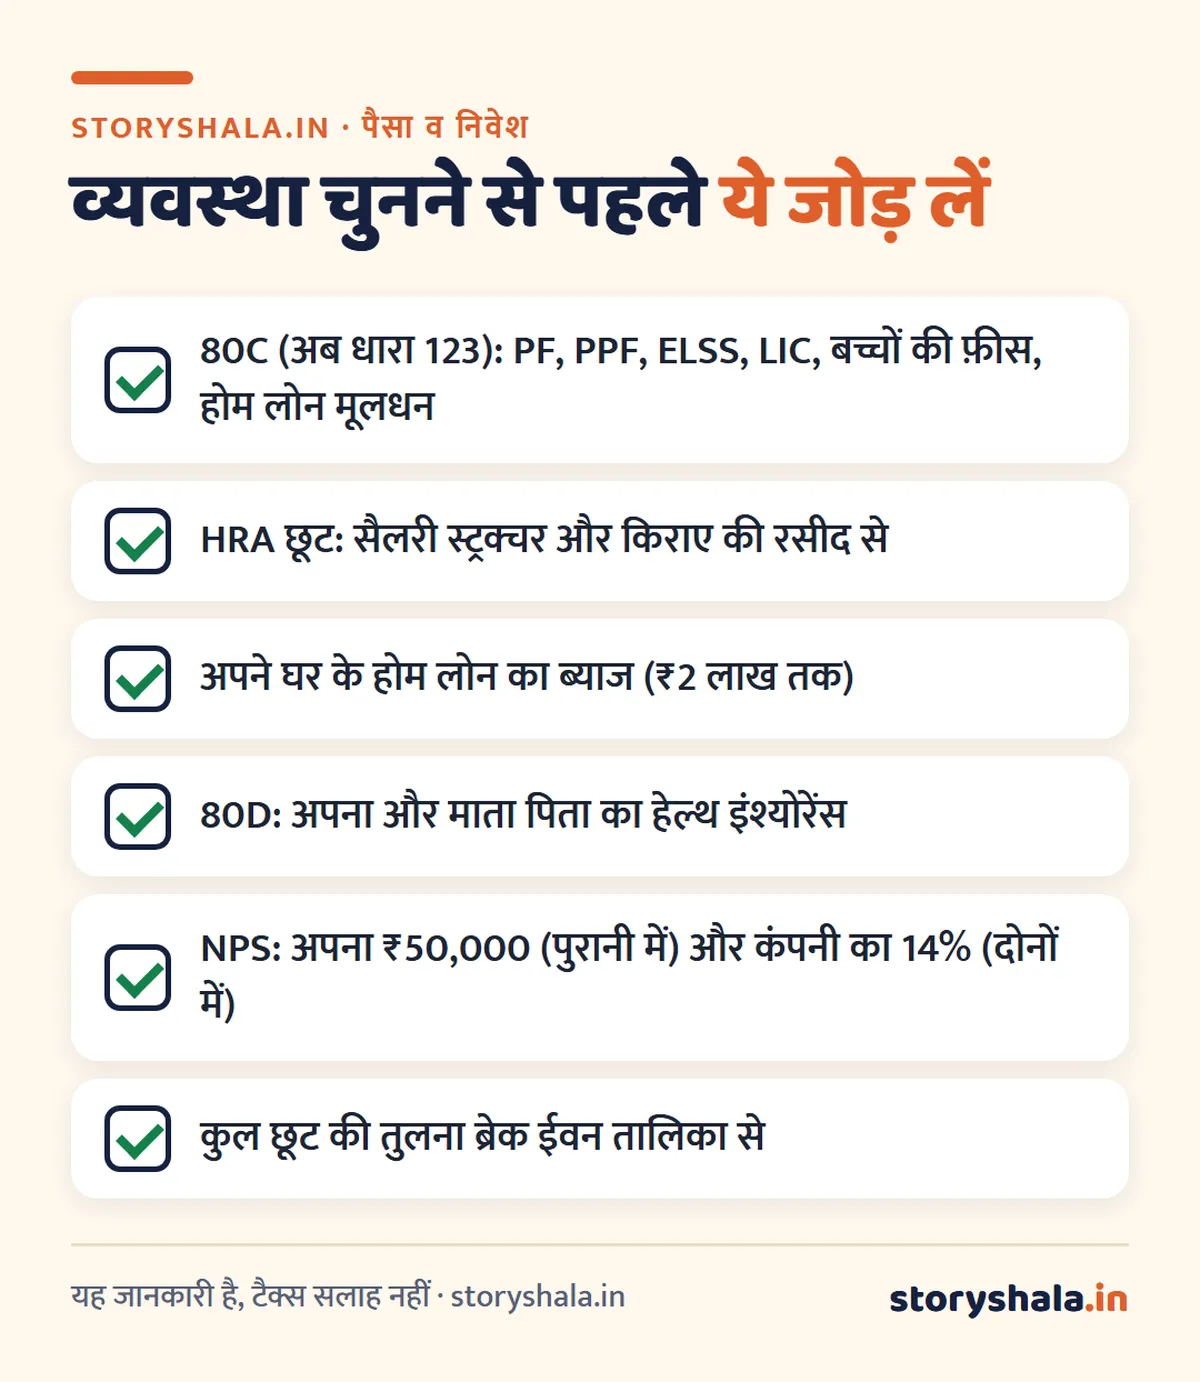
नई या पुरानी टैक्स व्यवस्था, कौन सी चुनें? टैक्स ईयर 2026-27 में ज़्यादातर नौकरीपेशा लोगों के लिए नई व्यवस्था सस्ती पड़ती है, क्योंकि इसमें ₹75,000 स्टैंडर्ड डिडक्शन के बाद ₹12.75 लाख तक की सैलरी पर टैक्स शून्य है। पुरानी व्यवस्था तभी फ़ायदेमंद है जब आपकी कुल छूट (80C, HRA, होम लोन ब्याज, 80D, NPS आदि) बहुत ज़्यादा हो: हमारे हिसाब में ₹10 लाख सैलरी पर लगभग ₹4.5 लाख, ₹15 लाख पर लगभग ₹5.44 लाख और ₹20 लाख पर लगभग ₹7.09 लाख से ज़्यादा। यही “ब्रेक ईवन डिडक्शन” आपका फ़ैसला तय करता है।
मुख्य बातें
- नई व्यवस्था डिफ़ॉल्ट है; पुरानी चाहिए, तो कंपनी और ITR में चुननी पड़ती है।
- नई व्यवस्था: ₹4 लाख तक शून्य, फिर 5% से 30%; रिबेट से ₹12 लाख तक (सैलरी पर ₹12.75 लाख तक) टैक्स शून्य।
- पुरानी व्यवस्था: ₹2.5 लाख तक शून्य, 5%, 20%, 30%; 80C (अब धारा 123), HRA, होम लोन ब्याज जैसी छूट सिर्फ़ यहीं।
- ₹12 लाख से कम सैलरी वाले: लगभग हमेशा नई व्यवस्था। ₹15 से 20 लाख वाले: होम लोन और HRA दोनों हों, तभी पुरानी पर विचार करें।
- नौकरीपेशा हर साल ITR भरते समय व्यवस्था बदल सकते हैं; कारोबारी आय वालों पर बदलने की सख़्त सीमा है।
विषय सूची
दोनों व्यवस्थाओं के स्लैब (टैक्स ईयर 2026-27)
| आय | नई व्यवस्था | पुरानी व्यवस्था (60 साल से कम) |
|---|---|---|
| ₹2.5 लाख तक | शून्य | शून्य |
| ₹2.5 से ₹4 लाख | शून्य | 5% |
| ₹4 से ₹5 लाख | 5% | 5% |
| ₹5 से ₹8 लाख | 5% | 20% |
| ₹8 से ₹10 लाख | 10% | 20% |
| ₹10 से ₹12 लाख | 10% | 30% |
| ₹12 से ₹16 लाख | 15% | 30% |
| ₹16 से ₹20 लाख | 20% | 30% |
| ₹20 से ₹24 लाख | 25% | 30% |
| ₹24 लाख से ऊपर | 30% | 30% |
| स्टैंडर्ड डिडक्शन (सैलरी) | ₹75,000 | ₹50,000 |
| रिबेट | ₹12 लाख तक आय पर टैक्स शून्य | ₹5 लाख तक आय पर टैक्स शून्य |
दोनों में टैक्स पर 4% हेल्थ और एजुकेशन सेस अलग से। पुरानी व्यवस्था में 60 से 80 साल वालों के लिए ₹3 लाख और 80 से ऊपर वालों के लिए ₹5 लाख तक शून्य टैक्स है; नई व्यवस्था में उम्र से फ़र्क नहीं।
5 सैलरी पर पूरा हिसाब
मान लीजिए सिर्फ़ सैलरी की आय है, 60 साल से कम उम्र। पुरानी व्यवस्था के लिए तीन तरह के निवेशक लिए:
- A: सिर्फ़ 80C ₹1.5 लाख
- B: 80C ₹1.5 लाख + हेल्थ इंश्योरेंस (80D) ₹25,000 + NPS (80CCD(1B)) ₹50,000 = ₹2.25 लाख
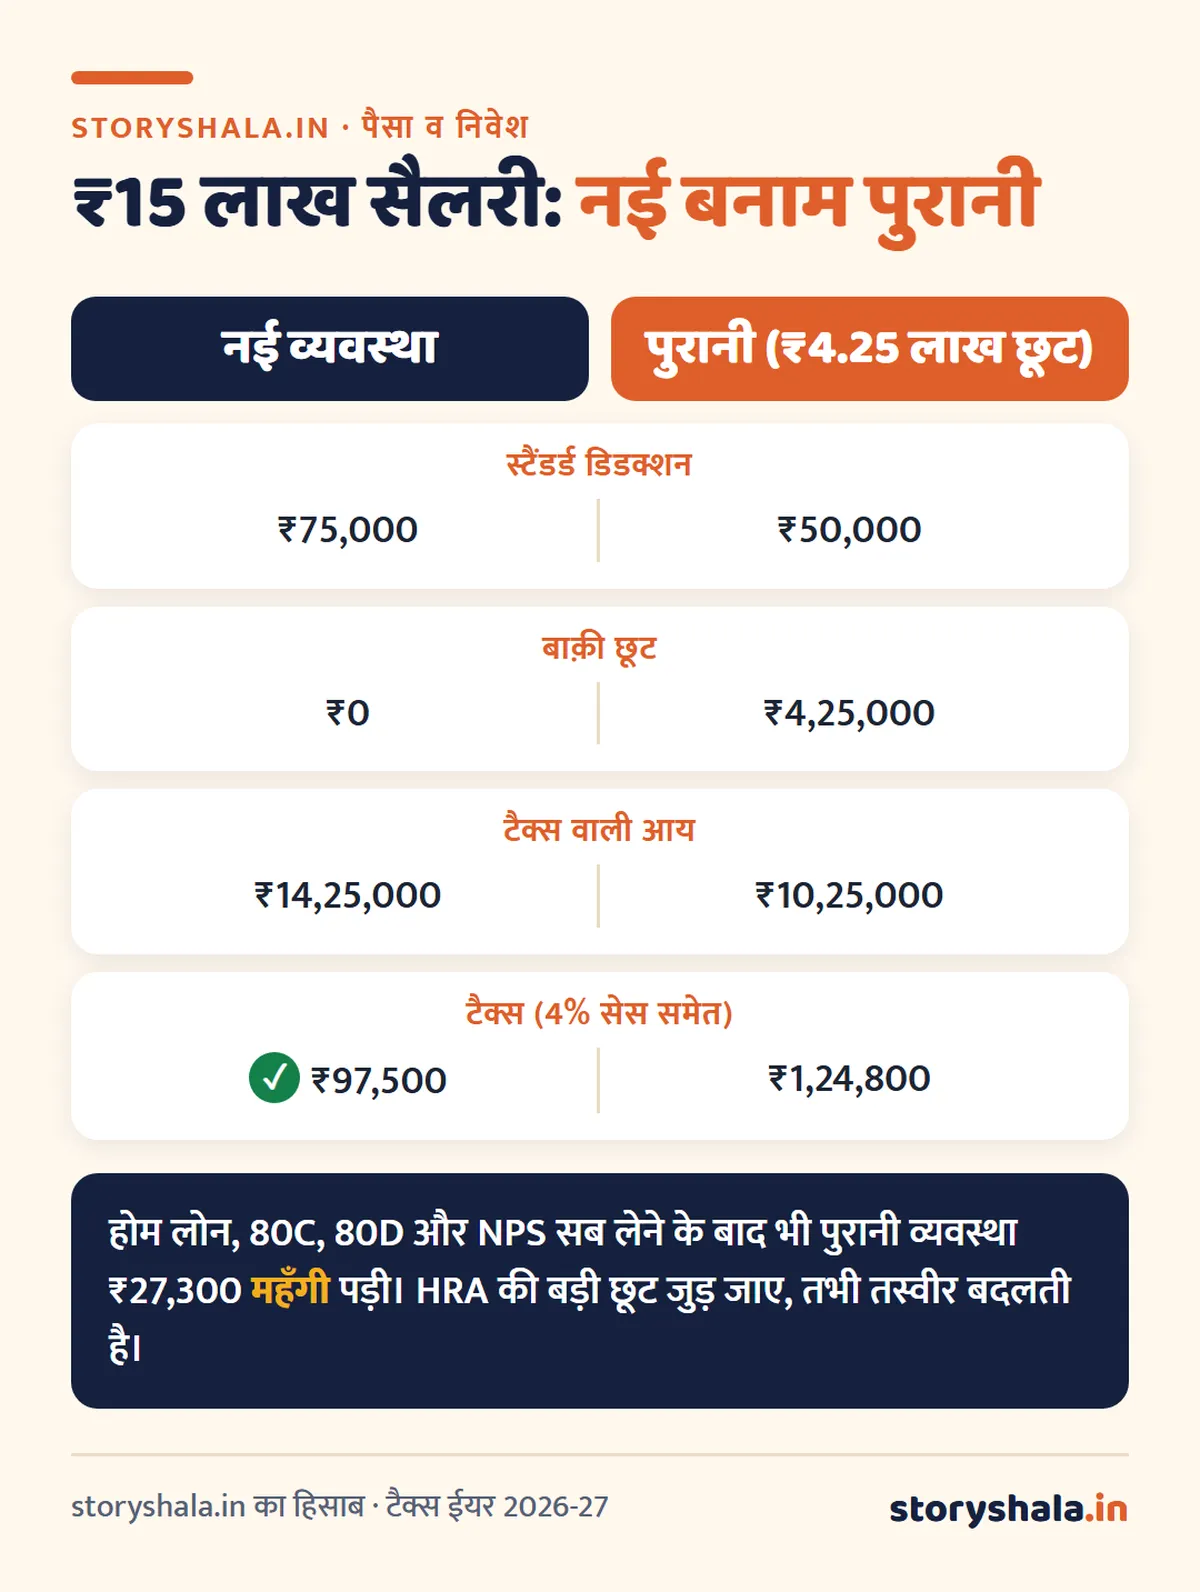
- C: B + होम लोन ब्याज ₹2 लाख = ₹4.25 लाख
| सालाना सैलरी | नई व्यवस्था | पुरानी (A: ₹1.5 लाख छूट) | पुरानी (B: ₹2.25 लाख) | पुरानी (C: ₹4.25 लाख) | ब्रेक ईवन छूट* |
|---|---|---|---|---|---|
| ₹7 लाख | ₹0 | ₹0 | ₹0 | ₹0 | ₹1.5 लाख |
| ₹10 लाख | ₹0 | ₹75,400 | ₹59,800 | ₹18,200 | ₹4.5 लाख |
| ₹12 लाख | ₹0 | ₹1,17,000 | ₹1,01,400 | ₹59,800 | ₹6.5 लाख |
| ₹15 लाख | ₹97,500 | ₹2,10,600 | ₹1,87,200 | ₹1,24,800 | ₹5.44 लाख |
| ₹20 लाख | ₹1,92,400 | ₹3,66,600 | ₹3,43,200 | ₹2,80,800 | ₹7.09 लाख |
*ब्रेक ईवन छूट: स्टैंडर्ड डिडक्शन के अलावा पुरानी व्यवस्था में कुल कितनी छूट (HRA छूट समेत) हो, तो पुरानी का टैक्स नई के बराबर या कम हो। टैक्स में 4% सेस शामिल। सारे आँकड़े storyshala.in ने स्लैब के फ़ॉर्मूले से निकाले हैं।
₹12 लाख से थोड़ा ऊपर: मार्जिनल रिलीफ़
नई व्यवस्था में ₹12 लाख से थोड़ी ज़्यादा आय पर पूरा टैक्स नहीं लगता। नियम: टैक्स उतना ही, जितनी आय ₹12 लाख से ऊपर है। उदाहरण: टैक्स वाली आय ₹12.1 लाख, स्लैब से टैक्स ₹61,500 बनता, पर ₹12 लाख से ऊपर सिर्फ़ ₹10,000 है, तो टैक्स ₹10,000 (सेस अलग)। ₹13 लाख सैलरी (टैक्स वाली आय ₹12.25 लाख) पर इसी से टैक्स ₹26,000 बनता है।
नई व्यवस्था में भी ये छूट मिलती हैं
नई व्यवस्था का मतलब “कोई छूट नहीं” नहीं है:
| छूट | नई व्यवस्था में | ध्यान दें |
|---|---|---|
| स्टैंडर्ड डिडक्शन | ✓ ₹75,000 | सैलरी और पेंशन पर |
| कंपनी का NPS योगदान (पुरानी 80CCD(2)) | ✓ बेसिक सैलरी के 14% तक | सबसे बड़ा क़ानूनी तरीका |
| फ़ैमिली पेंशन पर डिडक्शन | ✓ ₹25,000 तक | |
| किराए के मकान के होम लोन का ब्याज | ✓ उसी मकान के किराए तक | अपने रहने वाले घर का नहीं |
| PF, ग्रेच्युटी, लीव एनकैशमेंट की छूट | ✓ नियम के हिसाब से | |
| 80C, 80D, HRA, अपने घर का होम लोन ब्याज | ✕ नहीं | सिर्फ़ पुरानी व्यवस्था |
उदाहरण: ₹15 लाख सैलरी, बेसिक ₹7.5 लाख। कंपनी NPS में बेसिक का 14% (₹1.05 लाख) डाले, तो नई व्यवस्था में टैक्स वाली आय ₹13.2 लाख और टैक्स लगभग ₹81,120, यानी ₹16,380 की बचत। कंपनी से “सैलरी स्ट्रक्चर में NPS” पूछें।
फ़ैसले का आसान तरीका
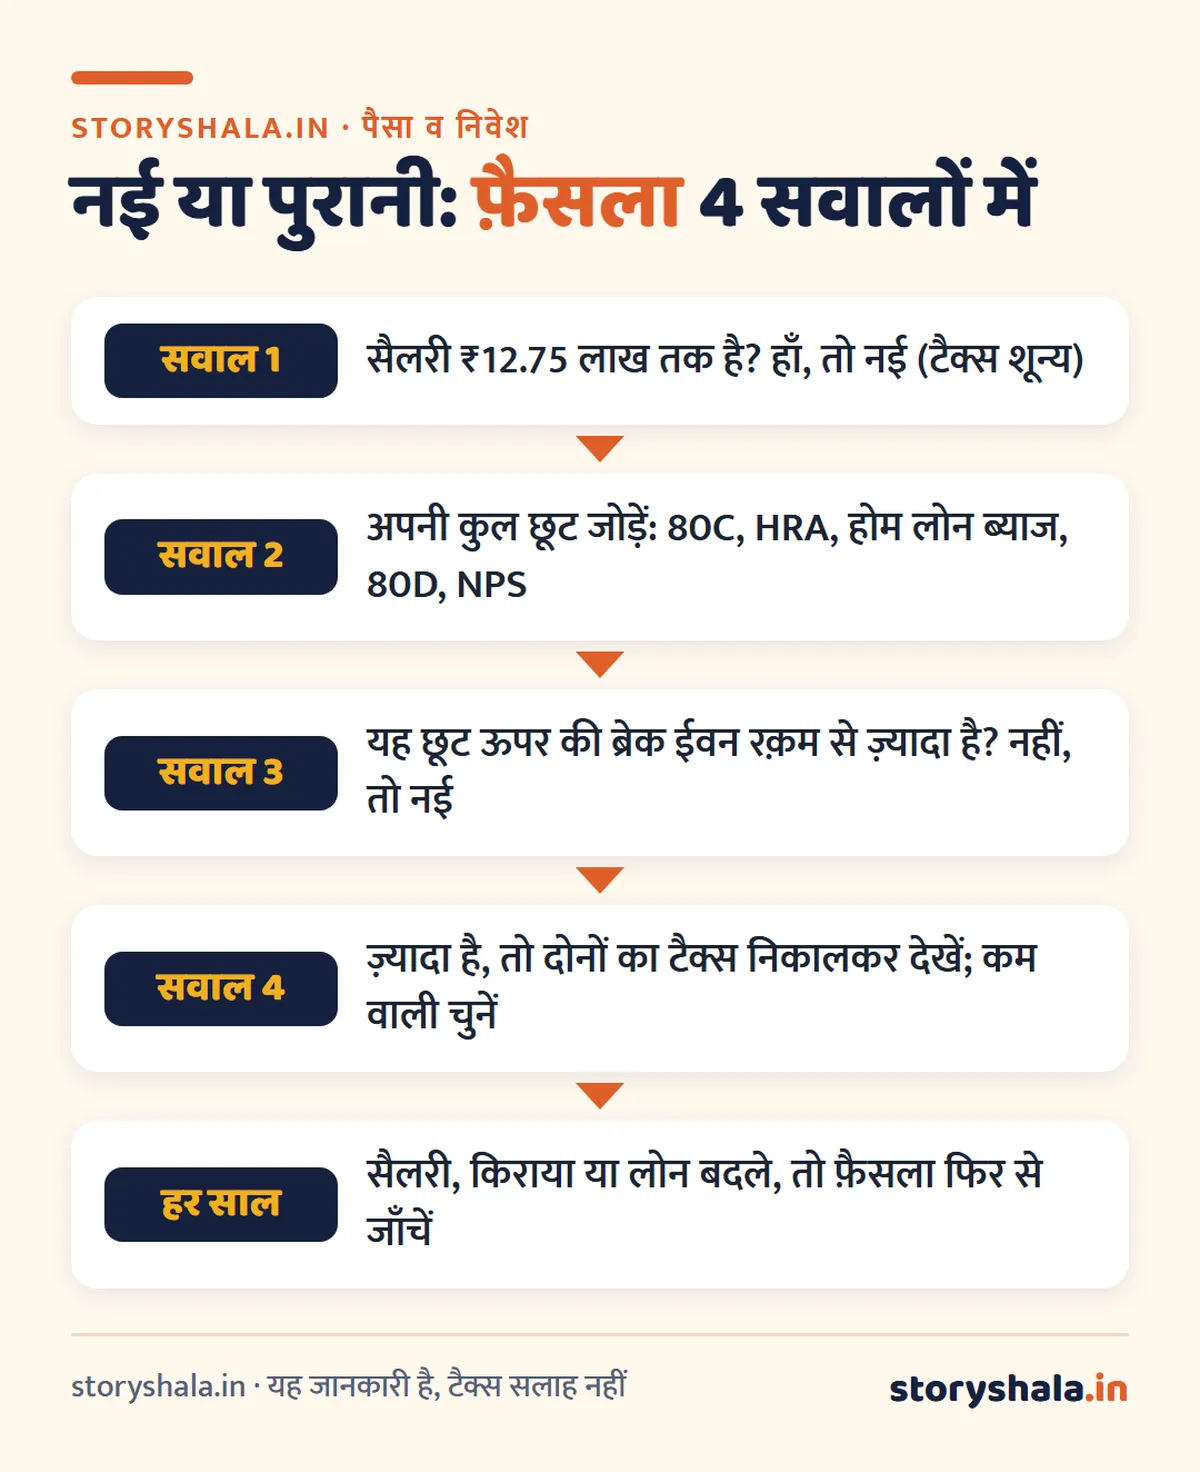
आपकी स्थिति के हिसाब से
स्थिति 1: पहली नौकरी, सैलरी ₹12 लाख से कम
नई व्यवस्था। टैक्स शून्य है, इसलिए सिर्फ़ टैक्स बचाने के लिए ELSS या बीमा पॉलिसी लेने की ज़रूरत नहीं; निवेश अपने लक्ष्य के लिए करें।
स्थिति 2: किराए के घर में, बड़ा HRA, सैलरी ₹15 से 25 लाख
HRA छूट निकालें (कंपनी के सैलरी स्ट्रक्चर से)। HRA + 80C + 80D + NPS मिलाकर ब्रेक ईवन से ऊपर जाए, तो पुरानी व्यवस्था सस्ती हो सकती है। दोनों का हिसाब निकालें।
स्थिति 3: होम लोन चल रहा है, अपने ही घर में रहते हैं
होम लोन ब्याज (₹2 लाख तक) + मूलधन (80C में) सिर्फ़ पुरानी व्यवस्था में मिलते हैं। ₹15 लाख सैलरी पर भी हमारे उदाहरण C (₹4.25 लाख छूट) में नई व्यवस्था सस्ती रही; HRA न हो, तो अक्सर नई ही बेहतर। होम लोन की पूरी जानकारी: होम लोन कैसे लें।
स्थिति 4: पेंशनर या वरिष्ठ नागरिक
पुरानी व्यवस्था में ज़्यादा शून्य सीमा (₹3 या ₹5 लाख) और 80TTB (अब धारा 153) की ब्याज छूट मिलती है, पर नई व्यवस्था में ₹12 लाख तक टैक्स शून्य है। ज़्यादातर पेंशनरों के लिए भी नई व्यवस्था सस्ती है; बड़ी मेडिकल बीमा प्रीमियम और ब्याज आय हो, तो दोनों का हिसाब देखें।
व्यवस्था कैसे और कब बदलें
- नौकरीपेशा (सिर्फ़ सैलरी, कारोबार की आय नहीं): हर साल ITR भरते समय चुन सकते हैं। साल की शुरुआत में कंपनी को बताएँ, ताकि TDS सही कटे; कंपनी को बताई व्यवस्था ITR में बदली भी जा सकती है।
- कारोबार या पेशे की आय वाले: पुरानी व्यवस्था चुनने के लिए तय फ़ॉर्म समय पर भरना होता है, और एक बार वापस नई में आने के बाद दोबारा बदलने की छूट बहुत सीमित है। CA से पूछकर ही बदलें।
- ITR की आख़िरी तारीख़ के बाद (बिलेटेड रिटर्न में) पुरानी व्यवस्था चुनने का विकल्प नहीं रहता; समय पर ITR भरें।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान
सिर्फ़ टैक्स बचाने के लिए बीमा पॉलिसी या कम रिटर्न वाला निवेश न लें। नई व्यवस्था में वह छूट मिलती ही नहीं, और पैसा सालों के लिए फँस जाता है। पहले हिसाब, फिर निवेश।
अक्सर पूछे जाने वाले सवाल
नई या पुरानी टैक्स व्यवस्था, कौन सी चुनें?
₹12.75 लाख तक सैलरी पर नई (टैक्स शून्य)। उससे ऊपर, अपनी कुल छूट जोड़ें; ब्रेक ईवन (₹15 लाख पर लगभग ₹5.44 लाख, ₹20 लाख पर लगभग ₹7.09 लाख) से ज़्यादा हो, तभी पुरानी सस्ती।
नए और पुराने टैक्स में क्या अंतर है?
नई व्यवस्था में दरें कम और स्टैंडर्ड डिडक्शन ₹75,000, पर 80C, HRA, 80D जैसी छूट नहीं। पुरानी में दरें ज़्यादा, पर ये छूट मिलती हैं।
2026-27 के लिए नए टैक्स स्लैब क्या हैं?
₹4 लाख तक शून्य, ₹4 से 8 लाख 5%, ₹8 से 12 लाख 10%, ₹12 से 16 लाख 15%, ₹16 से 20 लाख 20%, ₹20 से 24 लाख 25%, उससे ऊपर 30%। बजट 2026 ने इन्हें नहीं बदला।
नई व्यवस्था में टैक्स कैसे बचाएँ?
कंपनी के NPS योगदान (बेसिक का 14% तक) से, स्टैंडर्ड डिडक्शन से, और ₹12 लाख से थोड़ा ऊपर होने पर मार्जिनल रिलीफ़ से। 80C और HRA यहाँ नहीं मिलते।
क्या हर साल व्यवस्था बदल सकते हैं?
सिर्फ़ सैलरी वाले हर साल ITR में बदल सकते हैं। कारोबार की आय वालों पर सीमा है।
₹10 लाख सैलरी पर कितना टैक्स लगेगा?
नई व्यवस्था में शून्य। पुरानी में ₹1.5 लाख की 80C छूट पर लगभग ₹75,400 (4% सेस समेत)।
नए इनकम टैक्स एक्ट में नई व्यवस्था की धारा क्या है?
पुरानी 115BAC अब नए Income-tax Act, 2025 में धारा 202 है। पूरी सूची: नया इनकम टैक्स एक्ट 2025।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- Income-tax Act, 2025 (लागू 1 अप्रैल 2026) और केंद्रीय बजट 2026-27: स्लैब, ₹75,000 स्टैंडर्ड डिडक्शन, ₹12 लाख तक रिबेट जारी
- आयकर विभाग: पुरानी बनाम नई व्यवस्था कैलकुलेटर
- सारे हिसाब storyshala.in ने स्लैब और 4% सेस से निकाले हैं (सिर्फ़ सैलरी आय, 60 साल से कम, सरचार्ज नहीं)
यह लेख जानकारी के लिए है, टैक्स सलाह नहीं। अपनी आय, HRA और निवेश के हिसाब से आयकर विभाग का कैलकुलेटर या CA से पुष्टि करें।
ये भी पढ़ें
- नया इनकम टैक्स एक्ट 2025 क्या है
- ELSS क्या है
- होम लोन कैसे लें
- म्यूचुअल फ़ंड में निवेश की पूरी गाइड
- सरकारी बॉन्ड क्या हैं