सिबिल स्कोर कैसे बढ़ाएँ? सिबिल स्कोर बढ़ाने का सबसे पक्का तरीका है: हर EMI और क्रेडिट कार्ड बिल समय पर चुकाएँ, कार्ड की लिमिट का 30% से कम इस्तेमाल करें, कम समय में बार बार लोन के लिए आवेदन न करें, और साल में कम से कम एक बार अपनी क्रेडिट रिपोर्ट जाँचकर ग़लती ठीक कराएँ। स्कोर कोई एक दिन में नहीं सुधरता, पर सही कदमों से आम तौर पर 3 से 6 महीने में फ़र्क दिखने लगता है, और 1 जुलाई 2026 से बैंक महीने में 4 बार जानकारी भेजते हैं, इसलिए बदलाव पहले से जल्दी रिपोर्ट में आता है।
मुख्य बातें
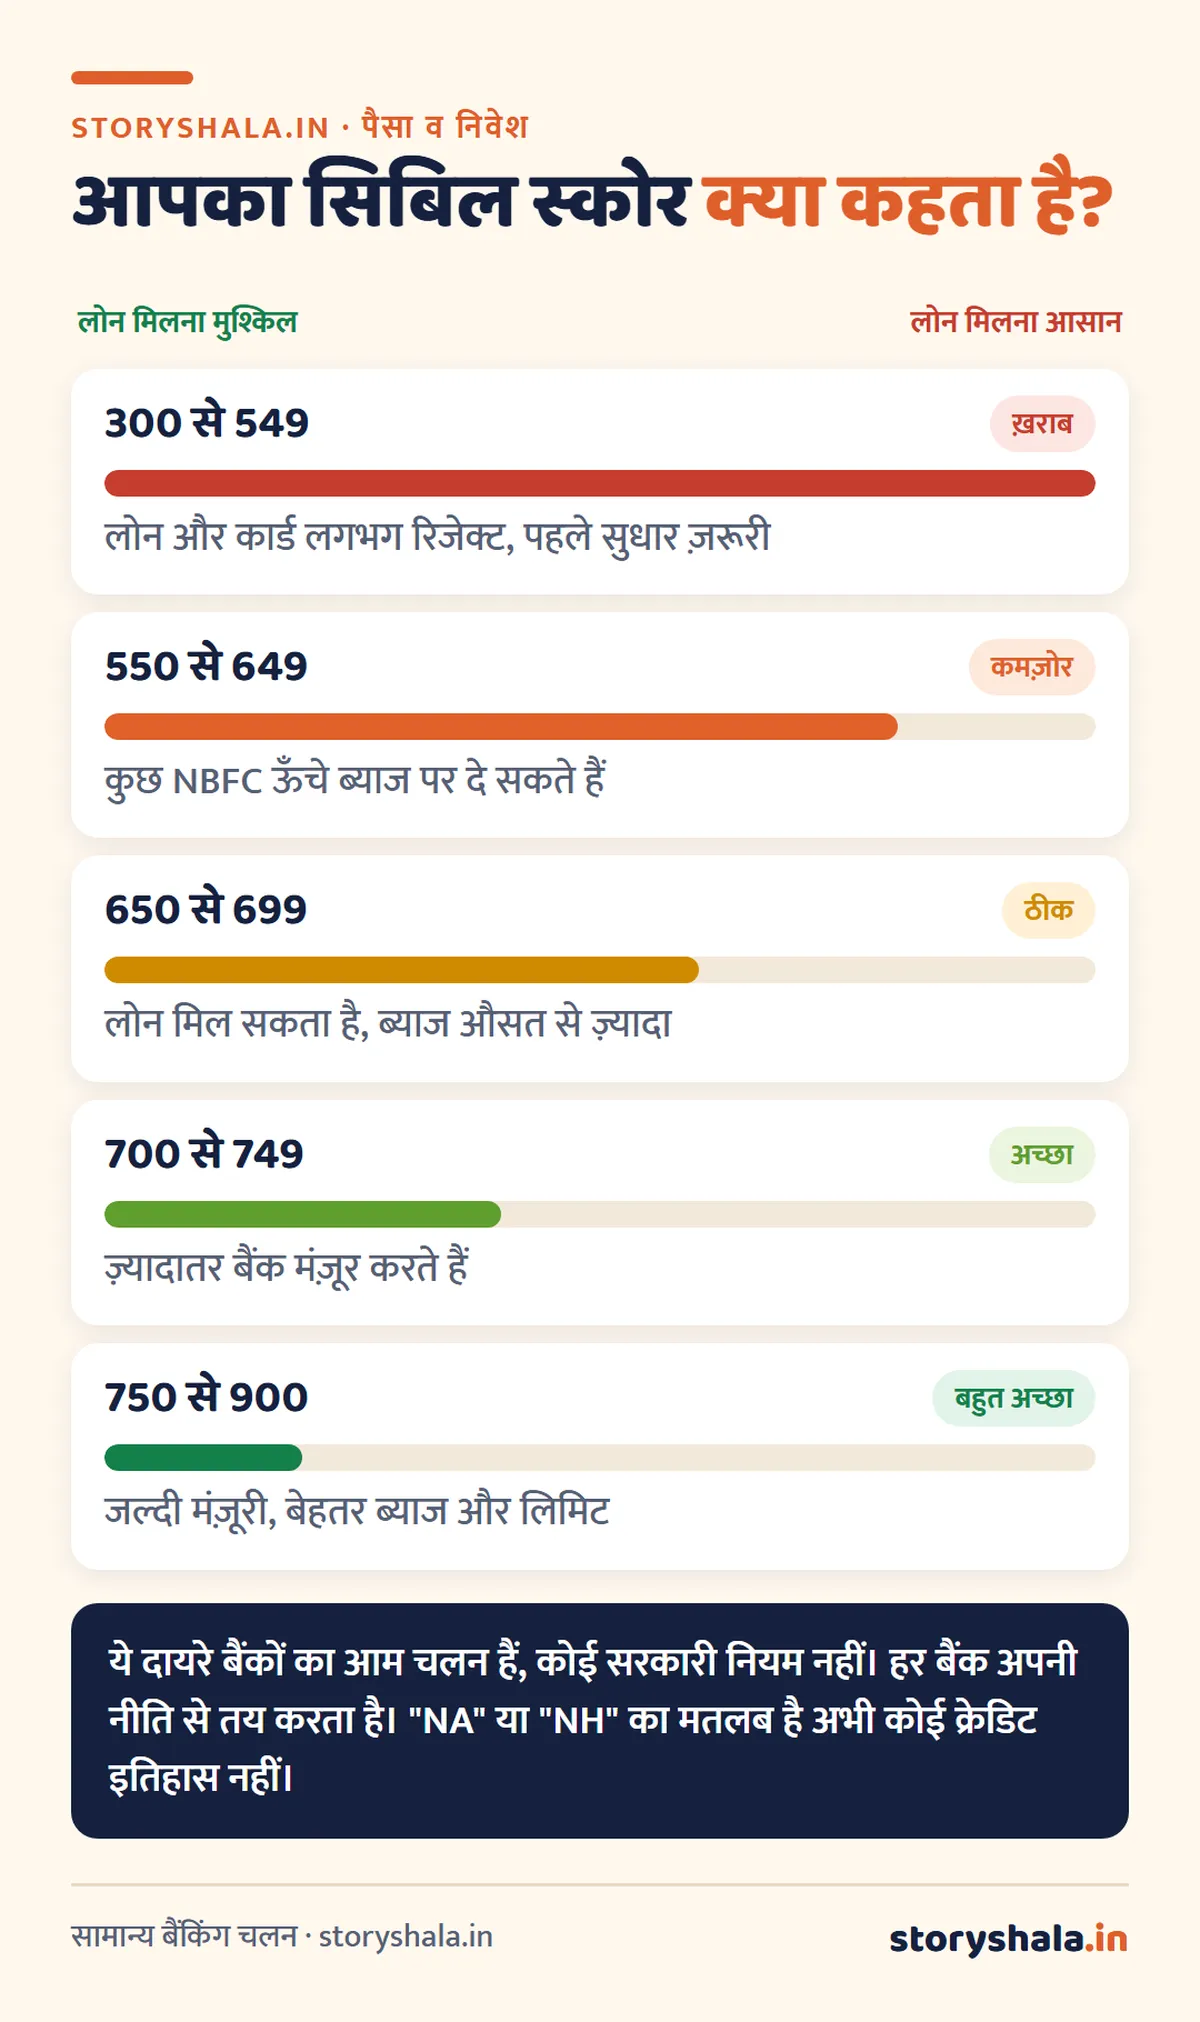
- सिबिल स्कोर 300 से 900 के बीच होता है; ज़्यादातर बैंक 750 या उससे ऊपर को अच्छा मानते हैं।
- सबसे बड़ा असर: समय पर भुगतान। एक भी EMI 30 दिन से ज़्यादा लेट हुई, तो स्कोर तेज़ी से गिरता है।
- कार्ड की लिमिट का 30% से कम इस्तेमाल करें; ज़्यादा इस्तेमाल को बैंक “क़र्ज़ पर निर्भरता” मानते हैं।
- रिपोर्ट में ग़लती हो, तो डिस्प्यूट करें: 30 दिन में हल न हो, तो RBI के नियम से ₹100 रोज़ मुआवज़ा मिलता है।
- 1 जुलाई 2026 से बैंक और NBFC महीने में 4 बार (9, 16, 23 और आख़िरी तारीख़ की स्थिति) क्रेडिट ब्यूरो को जानकारी भेजते हैं।
विषय सूची
सिबिल स्कोर क्या है और क्यों ज़रूरी है
सिबिल स्कोर (CIBIL Score) TransUnion CIBIL नाम की क्रेडिट इन्फ़ॉर्मेशन कंपनी का दिया हुआ तीन अंकों का नंबर है, जो बताता है कि आपने अब तक लिया क़र्ज़ कितनी ईमानदारी से चुकाया। भारत में चार क्रेडिट ब्यूरो हैं (CIBIL, Experian, Equifax और CRIF High Mark), पर बोलचाल में हर क्रेडिट स्कोर को “सिबिल स्कोर” ही कहा जाता है।
बैंक लोन या क्रेडिट कार्ड देने से पहले यही स्कोर देखते हैं। अच्छा स्कोर हो, तो लोन जल्दी मंज़ूर होता है, ब्याज दर कम मिल सकती है और लिमिट ज़्यादा मिलती है। कम स्कोर पर आवेदन रिजेक्ट हो सकता है या ऊँची ब्याज दर देनी पड़ती है।
सिबिल स्कोर कैसे चेक करें (फ़्री में)
RBI के नियम से हर क्रेडिट ब्यूरो को साल में एक बार पूरी क्रेडिट रिपोर्ट मुफ़्त देनी होती है। तरीका:
- cibil.com पर जाकर “Free CIBIL Score” चुनें।
- नाम, मोबाइल, ईमेल और PAN डालें; मोबाइल पर आए OTP से पुष्टि करें।
- स्कोर के साथ पूरी रिपोर्ट खोलें और हर लोन, कार्ड और पूछताछ (Enquiry) की लाइन ध्यान से पढ़ें।
कई बैंक ऐप और फ़िनटेक ऐप भी मुफ़्त स्कोर दिखाते हैं। ख़ुद अपना स्कोर देखने से स्कोर नहीं गिरता; यह “सॉफ़्ट इन्क्वायरी” है। स्कोर पर असर तब होता है जब आप लोन या कार्ड के लिए आवेदन करते हैं और बैंक आपकी रिपोर्ट मँगाता है (“हार्ड इन्क्वायरी”)।
सिबिल स्कोर कम होने के 8 असली कारण
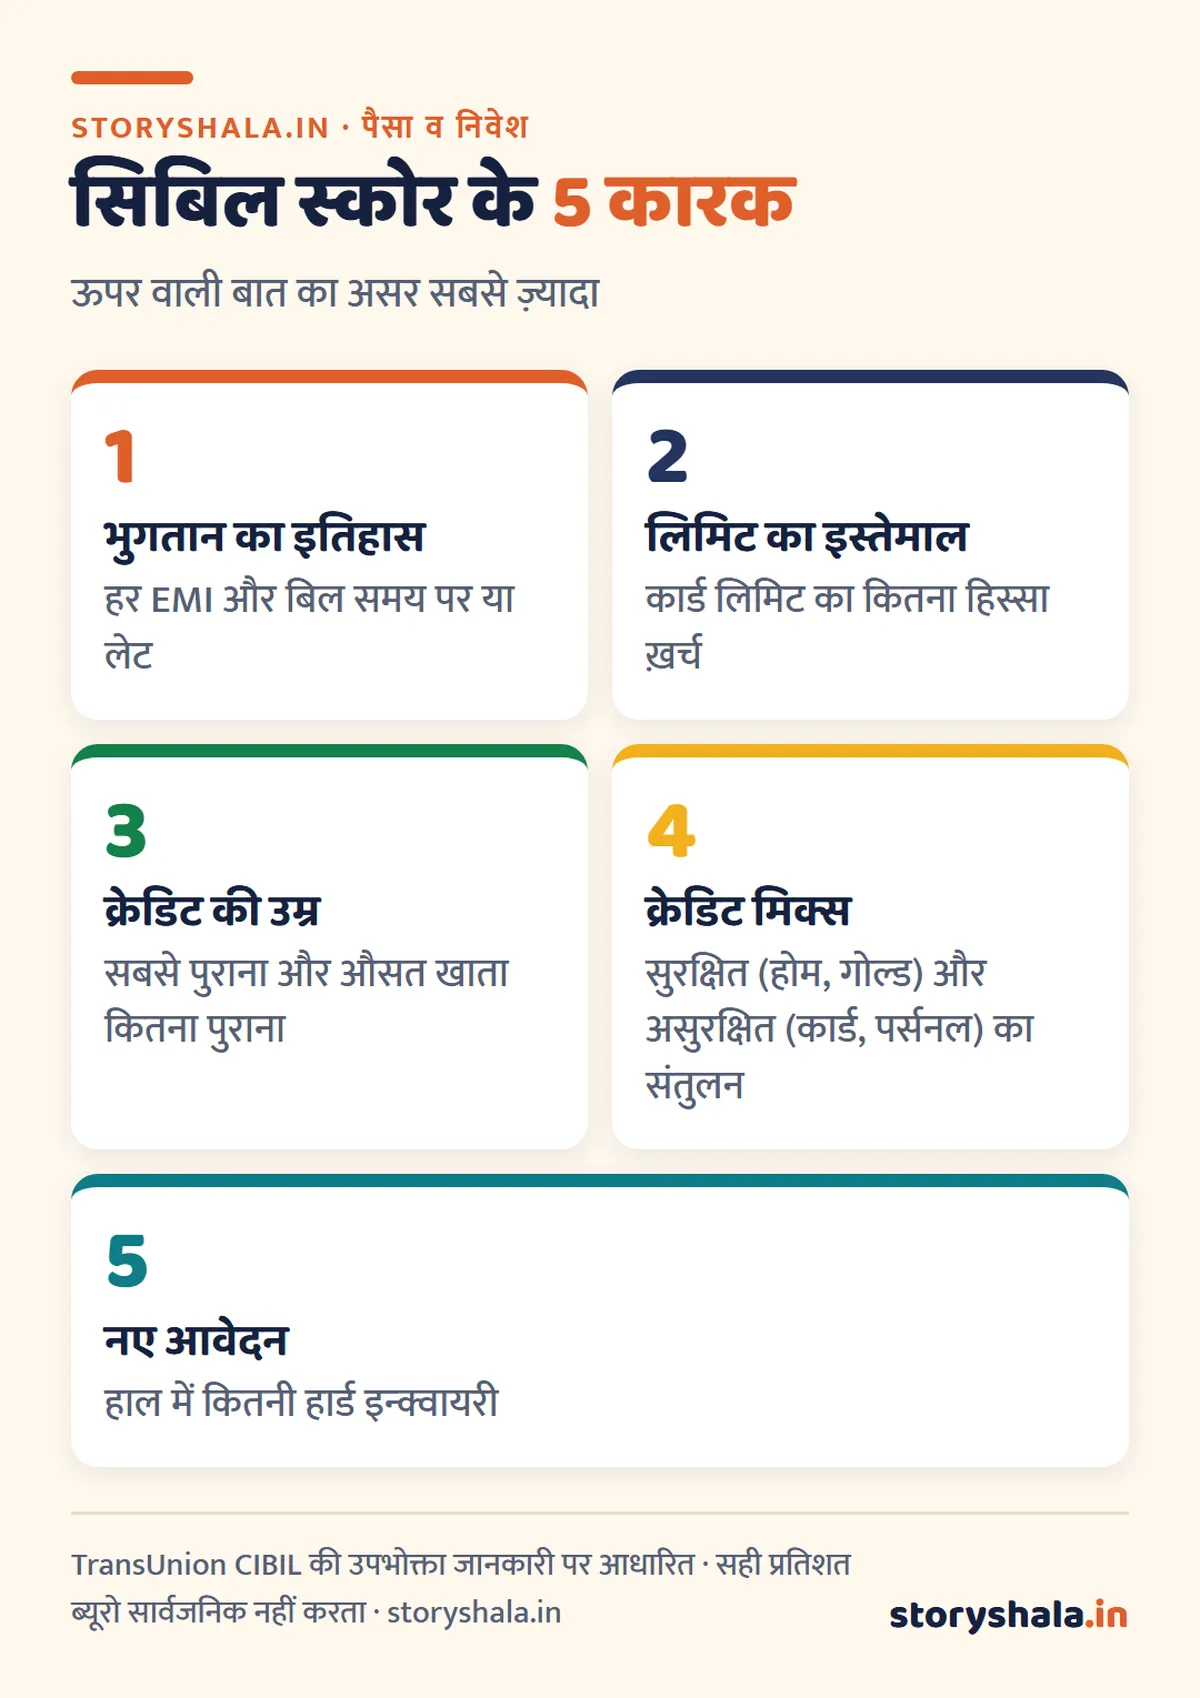
- EMI या कार्ड बिल लेट चुकाना: रिपोर्ट में “DPD” (Days Past Due) दिखता है, जैसे 30, 60, 90। जितनी देर, उतना बड़ा असर।
- कार्ड की लिमिट का ज़्यादा इस्तेमाल: ₹1 लाख की लिमिट में हर महीने ₹80,000 ख़र्च करना, भले पूरा चुका दें, स्कोर दबाता है।
- कम समय में कई आवेदन: हर आवेदन पर हार्ड इन्क्वायरी जुड़ती है; एक महीने में 4 से 5 आवेदन बैंक को “पैसे की तंगी” का संकेत देते हैं।
- लोन सेटल करना: “Settled” स्टेटस का मतलब है पूरा पैसा नहीं चुकाया; यह स्कोर पर सालों असर रखता है।
- सिर्फ़ असुरक्षित क़र्ज़: केवल पर्सनल लोन और कार्ड, कोई होम या गोल्ड लोन नहीं, तो क्रेडिट मिक्स कमज़ोर दिखता है।
- पुराना कार्ड बंद करना: सबसे पुराना कार्ड बंद करने से क्रेडिट इतिहास की औसत उम्र घटती है और कुल लिमिट भी।
- किसी और के लोन में गारंटर बनना: मूल उधारकर्ता ने EMI छोड़ी, तो वह डिफ़ॉल्ट आपकी रिपोर्ट में भी आता है।
- रिपोर्ट में ग़लती: किसी और का लोन आपके नाम पर, बंद लोन “Active” दिखना, या चुकाई EMI “DPD” में दिखना। यह जितना सोचते हैं उससे ज़्यादा आम है।
सिबिल स्कोर कैसे बढ़ाएँ: 10 तरीके
- हर EMI और बिल ऑटो डेबिट पर डालें: तारीख़ याद रखने का झंझट ख़त्म; एक भी चूक नहीं।
- कार्ड बिल की “पूरी रक़म” चुकाएँ, मिनिमम ड्यू नहीं: मिनिमम भरने से भुगतान लेट नहीं गिना जाता, पर बकाया बढ़ता है और लिमिट का इस्तेमाल ऊँचा दिखता है।
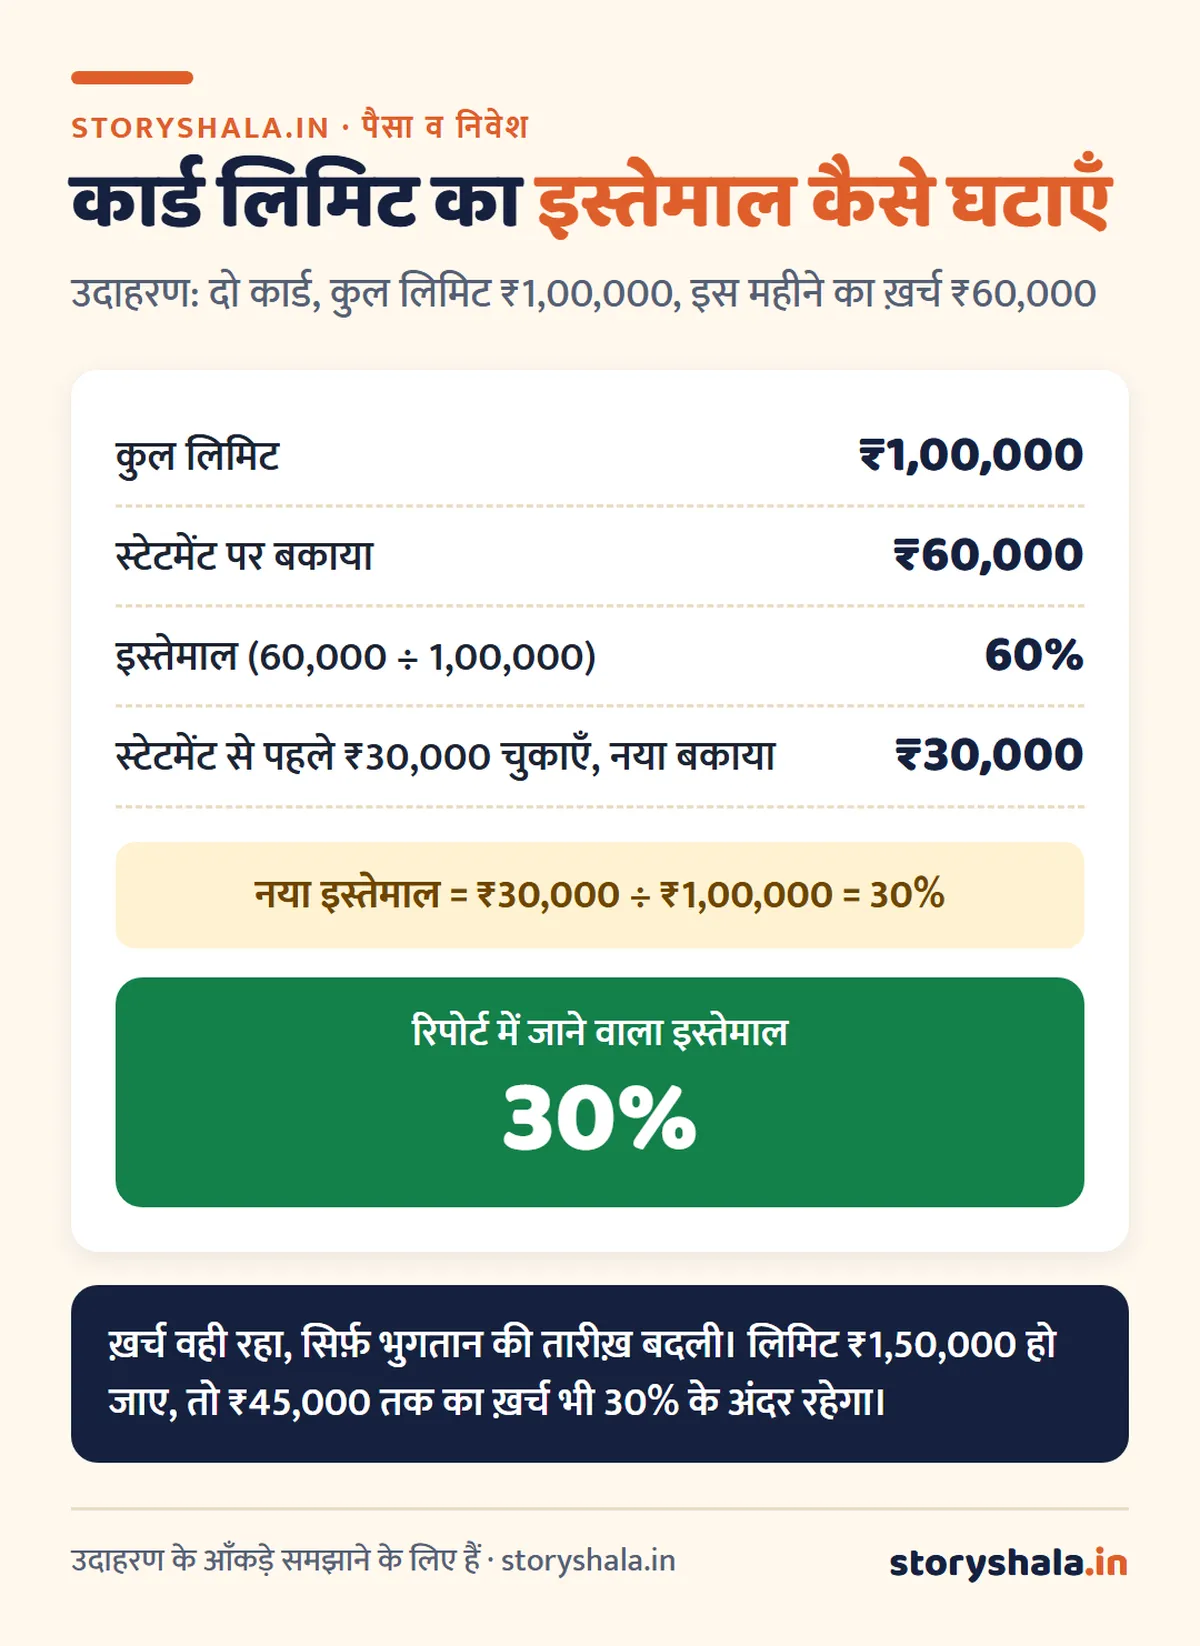
- लिमिट का इस्तेमाल 30% से नीचे रखें: बड़ा ख़र्च हो, तो स्टेटमेंट बनने की तारीख़ से पहले ही कुछ भुगतान कर दें, ताकि रिपोर्ट में कम बकाया जाए।
- लिमिट बढ़वाएँ, ख़र्च नहीं: समय पर भुगतान के 6 से 12 महीने बाद बैंक से लिमिट बढ़ाने को कहें; ख़र्च वही रहा, तो इस्तेमाल का प्रतिशत घटेगा।
- आवेदन के बीच फ़ासला रखें: एक लोन या कार्ड के बाद अगले के लिए कम से कम 6 महीने रुकें। पहले “प्री अप्रूव्ड” ऑफ़र देखें।
- पुराना कार्ड चालू रखें: सालाना फ़ीस न हो, तो सबसे पुराना कार्ड बंद न करें; हर कुछ महीने एक छोटा ख़र्च करके चुका दें।
- सुरक्षित क़र्ज़ से मिक्स सुधारें: सिर्फ़ असुरक्षित क़र्ज़ है, तो ज़रूरत पड़ने पर अगला क़र्ज़ गोल्ड लोन या FD पर लोन जैसा सुरक्षित चुनें।
- गारंटर बनने से पहले सोचें: जिस लोन पर आप गारंटर हैं, उसकी EMI पर नज़र रखें; चूक आपकी रिपोर्ट में आएगी।
- रिपोर्ट हर 3 से 4 महीने देखें: ग़लती जल्दी पकड़ें और डिस्प्यूट करें।
- “स्कोर ठीक करने” वाले एजेंटों से बचें: कोई भी कंपनी सही जानकारी हटवा नहीं सकती; जो पैसे लेकर “स्कोर 800 करने” का वादा करे, वह ठगी है।
उदाहरण: लिमिट का इस्तेमाल घटाने का हिसाब
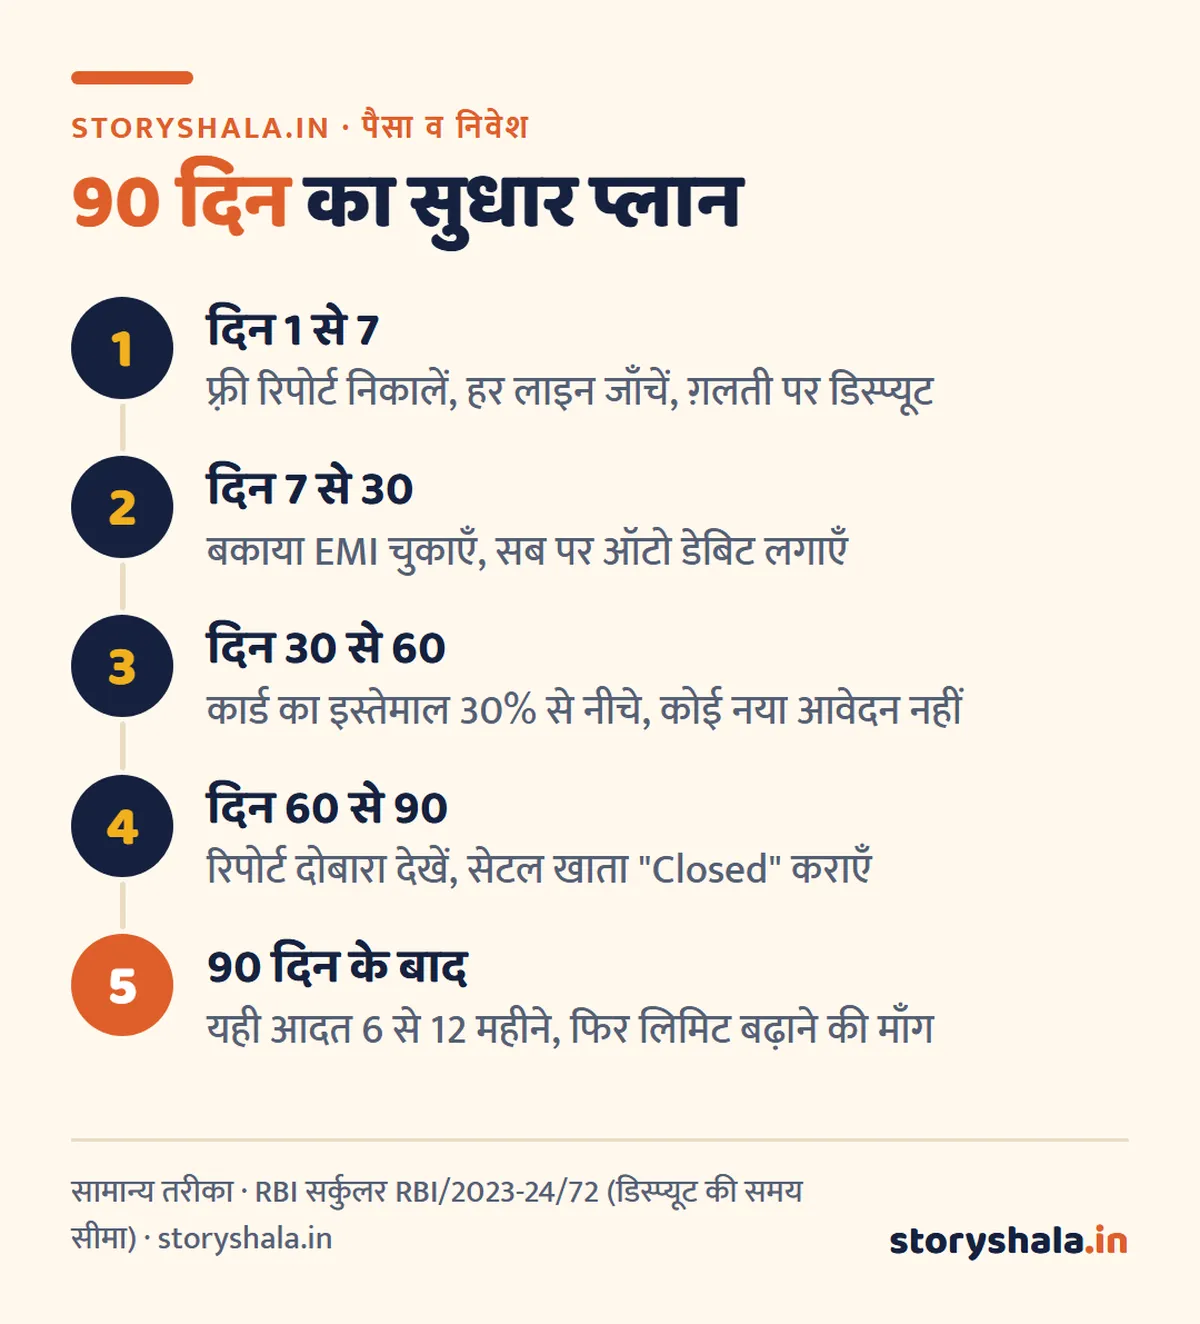
आपकी स्थिति के हिसाब से 90 दिन का प्लान
सिबिल स्कोर कैसे बढ़ाएँ, इसका जवाब हर व्यक्ति के लिए अलग है, क्योंकि स्कोर कम होने की वजह अलग है। अपनी स्थिति चुनें:
स्थिति 1: अब तक कोई लोन या कार्ड नहीं (स्कोर “NA” या “NH”)
- पहले 30 दिन: अपनी किसी FD पर सिक्योर्ड क्रेडिट कार्ड लें (FD का 75 से 90% तक लिमिट मिलती है, बैंक के हिसाब से)।
- 30 से 60 दिन: हर महीने छोटा ख़र्च (लिमिट का 10 से 20%) करें और पूरा बिल समय पर चुकाएँ।
- 60 से 90 दिन: पहला स्कोर कुछ महीनों के इतिहास के बाद (आम तौर पर लगभग 6 महीने) बनता है। तब तक किसी और लोन के लिए आवेदन न करें।
स्थिति 2: एक या दो EMI छूट गईं
- पहले 30 दिन: बकाया EMI और लेट फ़ीस तुरंत चुकाएँ; जितनी जल्दी, उतना कम DPD। बाक़ी EMI ऑटो डेबिट पर डालें।
- 30 से 60 दिन: बैंक से लिखित पुष्टि लें कि खाता “Regular” है; अगली रिपोर्टिंग में DPD शून्य आना चाहिए।
- 60 से 90 दिन: लगातार समय पर भुगतान से पुरानी चूक का असर धीरे धीरे कम होता है; नए आवेदन से बचें।
स्थिति 3: कार्ड की लिमिट का ज़्यादा इस्तेमाल
- पहले 30 दिन: ऊपर के उदाहरण की तरह स्टेटमेंट से पहले भुगतान करें; बड़े ख़र्च को EMI में बदलने से पहले उसकी कुल लागत देखें।
- 30 से 60 दिन: इस्तेमाल 30% से नीचे लाएँ; ज़रूरत हो तो दो कार्ड में ख़र्च बाँटें।
- 60 से 90 दिन: अच्छे रिकॉर्ड के बाद लिमिट बढ़ाने की माँग करें। ज़्यादातर लोगों का स्कोर इसी स्थिति में सबसे जल्दी सुधरता है।
स्थिति 4: लोन “Settled” दिख रहा है
- पहले 30 दिन: बैंक से बाक़ी रक़म (जो सेटलमेंट में छोड़ी गई थी) पूछें और चुकाने का प्रस्ताव दें।
- 30 से 60 दिन: पूरा भुगतान करके बैंक से “No Dues Certificate” और स्टेटस “Closed” करने का लिखित अनुरोध करें।
- 60 से 90 दिन: रिपोर्ट में स्टेटस बदला या नहीं, जाँचें; न बदला हो, तो डिस्प्यूट करें।
स्थिति 5: रिपोर्ट में ग़लत एंट्री
- पहले 30 दिन: CIBIL की साइट पर डिस्प्यूट दर्ज करें और बैंक को भी लिखें। पूरा तरीका: सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ।
- 30 दिन के बाद: RBI के अक्टूबर 2023 के सर्कुलर (RBI/2023-24/72) के अनुसार बैंक को 21 दिन और क्रेडिट ब्यूरो को 9 दिन मिलते हैं, यानी कुल 30 दिन। इसके बाद देरी के हर दिन ₹100 मुआवज़ा देना होता है (26 अप्रैल 2024 से लागू)।
- हल न हो तो: बैंक या ब्यूरो के शिकायत अधिकारी के बाद RBI की शिकायत व्यवस्था (cms.rbi.org.in) पर जाएँ।
2026 में क्या बदला: महीने में 4 बार रिपोर्टिंग
RBI ने 4 दिसंबर 2025 को क्रेडिट रिपोर्टिंग के नियम बदले। 1 जुलाई 2026 से बैंक और NBFC जैसी क्रेडिट संस्थाएँ हर महीने की 9, 16, 23 तारीख़ और आख़िरी दिन की स्थिति के हिसाब से क्रेडिट ब्यूरो को जानकारी भेजती हैं (इससे पहले जनवरी 2025 से महीने में दो बार भेजी जाती थी)।
आपके लिए मतलब:
- अच्छी बात: बकाया चुकाया, लिमिट का इस्तेमाल घटाया या लोन बंद किया, तो यह बदलाव पहले से जल्दी रिपोर्ट और स्कोर में दिखता है।
- सावधानी: चूक भी उतनी ही जल्दी रिपोर्ट में पहुँचती है। EMI की तारीख़ के आसपास खाते में पैसा पहले से रखें।
कितने समय में बढ़ता है सिबिल स्कोर
कोई तय समय नहीं, क्योंकि यह आपकी शुरुआती स्थिति पर निर्भर है। मोटा अंदाज़ा:
| स्थिति | फ़र्क कब दिखने लगता है |
|---|---|
| सिर्फ़ लिमिट का ज़्यादा इस्तेमाल | 1 से 2 रिपोर्टिंग चक्र में |
| एक दो EMI की देरी, अब सब समय पर | 3 से 6 महीने |
| नया क्रेडिट इतिहास (NA या NH) | पहला स्कोर लगभग 6 महीने में |
| सेटल लोन या 90 दिन से ज़्यादा डिफ़ॉल्ट | 12 महीने या ज़्यादा, लगातार अच्छे रिकॉर्ड के साथ |
| रिपोर्ट की ग़लती | डिस्प्यूट हल होते ही (30 दिन की सीमा) |
सिबिल स्कोर के बारे में 5 ग़लतफ़हमियाँ
- “अपना स्कोर बार बार देखने से गिरता है”: ग़लत। ख़ुद देखना सॉफ़्ट इन्क्वायरी है।
- “ज़्यादा कमाई तो ज़्यादा स्कोर”: ग़लत। आय स्कोर में नहीं गिनी जाती; भुगतान का रिकॉर्ड गिना जाता है।
- “लोन जल्दी बंद करना बुरा है”: आम तौर पर नहीं; समय से पहले पूरा चुकाकर “Closed” होना अच्छा रिकॉर्ड है।
- “डेबिट कार्ड से स्कोर बनता है”: नहीं। डेबिट कार्ड आपका अपना पैसा है, क़र्ज़ नहीं।
- “स्कोर ठीक करवाने वाली कंपनियाँ ग़लत एंट्री के अलावा भी कुछ हटा सकती हैं”: नहीं। सही जानकारी कोई नहीं हटा सकता।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे की समझ के लिए किताबें
ज़रूरी सूचना
यह लेख जानकारी के लिए है। लोन या कार्ड का फ़ैसला अपनी आय, ख़र्च और बैंक की शर्तें पढ़कर ही करें। स्कोर के दायरे बैंकों का आम चलन हैं, हर बैंक की नीति अलग हो सकती है।
अक्सर पूछे जाने वाले सवाल
सिबिल स्कोर कैसे बढ़ाएँ, सबसे तेज़ तरीका क्या है?
अगर स्कोर कार्ड की लिमिट के ज़्यादा इस्तेमाल से कम है, तो स्टेटमेंट से पहले भुगतान करके इस्तेमाल 30% से नीचे लाना सबसे तेज़ असर करता है। देरी या डिफ़ॉल्ट के मामले में सिर्फ़ लगातार समय पर भुगतान ही रास्ता है।
सिबिल स्कोर 600 से 750 तक कैसे बढ़ाएँ?
पहले रिपोर्ट से कारण पहचानें। सारी बकाया EMI चुकाएँ, कार्ड का इस्तेमाल 30% से नीचे रखें, 6 से 12 महीने कोई नया आवेदन न करें और हर भुगतान समय पर करें। 600 से 750 का सफ़र आम तौर पर 6 से 12 महीने लेता है।
5 लाख का लोन लेने के लिए कितना सिबिल स्कोर होना चाहिए?
ज़्यादातर बैंक पर्सनल लोन के लिए 700 से 750 या उससे ऊपर का स्कोर पसंद करते हैं। स्कोर के साथ आय, नौकरी की स्थिरता और मौजूदा EMI भी देखी जाती है। पूरी जानकारी: पर्सनल लोन कैसे लें।
1 महीने में सिबिल स्कोर कितना बढ़ता है?
कोई तय अंक नहीं। सिर्फ़ लिमिट का इस्तेमाल घटाने से एक दो रिपोर्टिंग चक्र में अच्छा सुधार दिख सकता है, पर पुरानी देरी या डिफ़ॉल्ट का असर महीनों में ही कम होता है।
अगर मेरा सिबिल स्कोर कम है तो क्या होगा?
लोन या कार्ड का आवेदन रिजेक्ट हो सकता है, या मंज़ूरी ऊँचे ब्याज और कम रक़म के साथ मिलती है। कुछ कंपनियाँ नौकरी या किराए से पहले भी क्रेडिट रिपोर्ट देखती हैं।
सिबिल स्कोर फ़्री में कैसे चेक करें?
cibil.com पर “Free CIBIL Score” में PAN और मोबाइल OTP से साल में एक बार पूरी रिपोर्ट मुफ़्त मिलती है। ख़ुद स्कोर देखने से स्कोर नहीं गिरता।
क्या लोन सेटल करने से सिबिल स्कोर ठीक हो जाता है?
नहीं। “Settled” स्टेटस बताता है कि पूरा पैसा नहीं चुकाया गया, इसलिए स्कोर पर असर बना रहता है। बाक़ी रक़म चुकाकर खाते को “Closed” कराना बेहतर है।
स्रोत (18 अक्टूबर 2026 को जाँचे गए)
- TransUnion CIBIL: RBI का मुआवज़ा ढाँचा (RBI/2023-24/72, 26 अक्टूबर 2023)
- RBI अधिसूचना, 4 दिसंबर 2025: क्रेडिट संस्थाएँ 1 जुलाई 2026 से महीने की 9, 16, 23 और आख़िरी तारीख़ की स्थिति पर क्रेडिट जानकारी भेजेंगी
- RBI शिकायत प्रबंधन प्रणाली: cms.rbi.org.in
ये भी पढ़ें
- पर्सनल लोन कैसे लें
- होम लोन कैसे लें
- लोन के 9 प्रकार
- गोल्ड लोन कैसे लें
- एजुकेशन लोन कैसे लें
- वाहन लोन कैसे लें
- बिज़नेस लोन कैसे लें
- प्रॉपर्टी लोन कैसे लें
- लोन अगेंस्ट सिक्योरिटीज़ क्या है
- EMI कैसे निकालें
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।