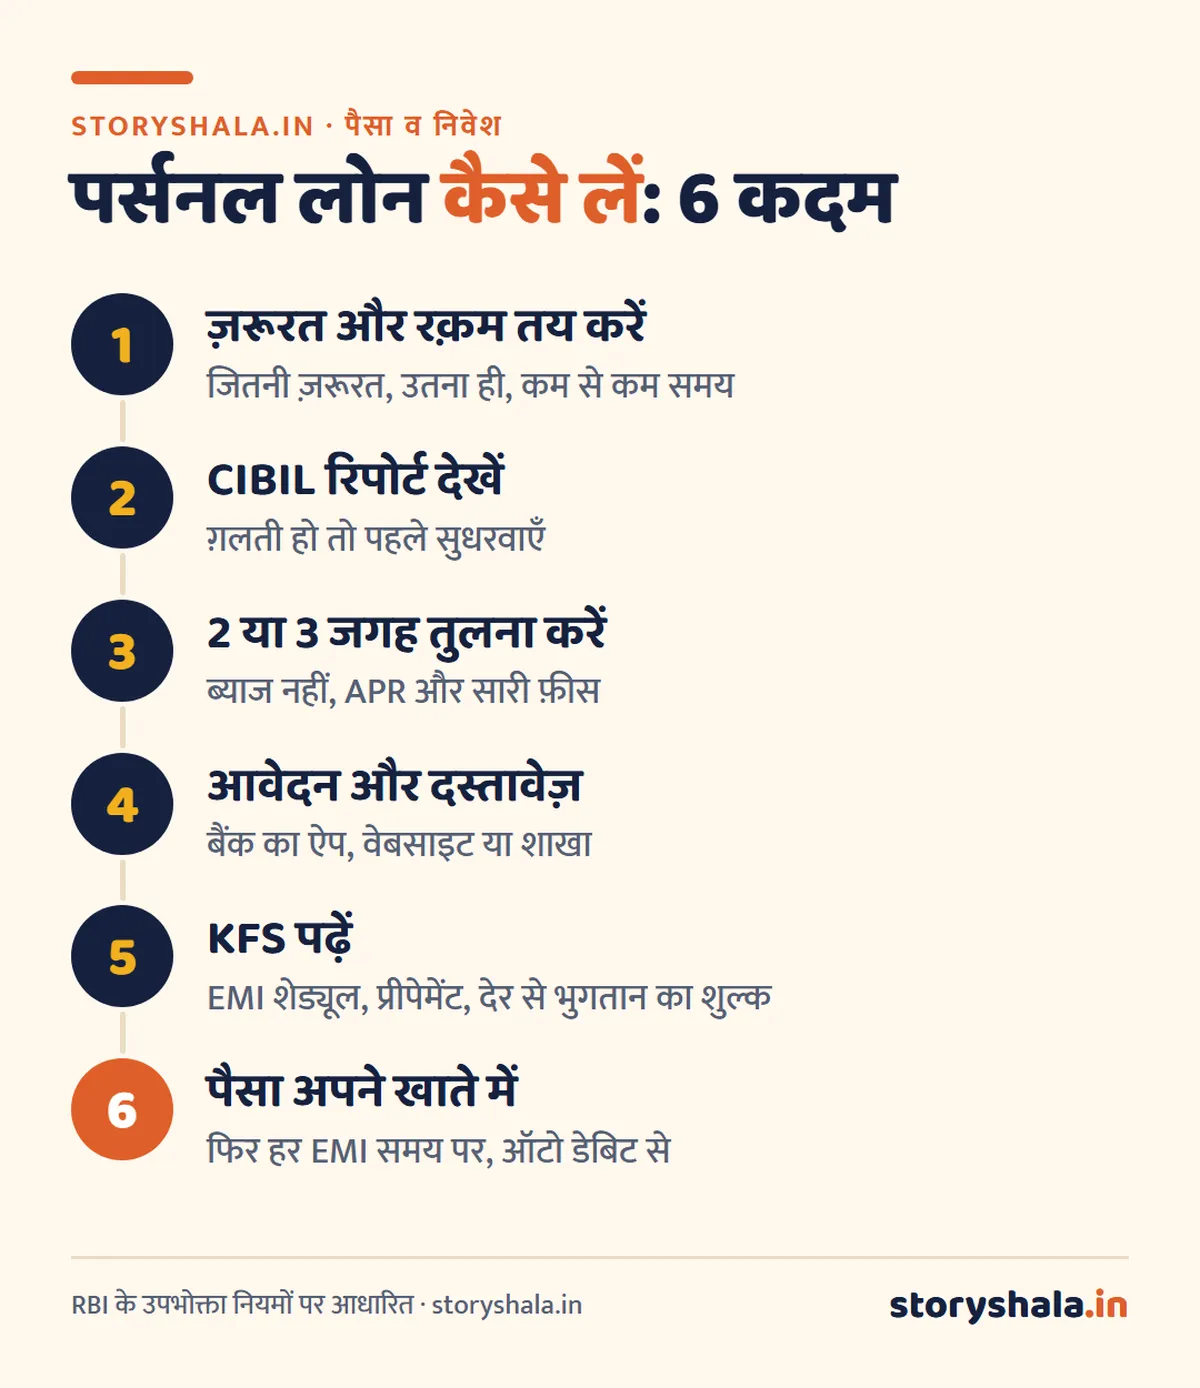
पर्सनल लोन कैसे लें? पर्सनल लोन बिना किसी गिरवी के, आपकी आय और क्रेडिट रिकॉर्ड (CIBIL) के आधार पर मिलता है। इसके लिए अपने बैंक के ऐप, वेबसाइट या शाखा में आवेदन करें, KYC और आय के दस्तावेज़ दें, बैंक से KFS लेकर APR (सारे ख़र्च मिलाकर असली सालाना दर) देखें, और शर्तें समझकर ही स्वीकार करें। जिनका खाता उसी बैंक में है और तनख़्वाह वहीं आती है, उन्हें अक्सर “प्री अप्रूव्ड” ऑफ़र भी मिलता है।
छोटा जवाब: पर्सनल लोन जल्दी मिलता है पर महँगा होता है, क्योंकि कुछ गिरवी नहीं होता। इसलिए पहले सस्ते विकल्प देखें (गोल्ड लोन, FD या शेयर पर लोन), फिर ज़रूरत भर की रक़म, सबसे कम APR पर और कम से कम समय के लिए लें। लोन सिर्फ़ RBI में पंजीकृत बैंक या NBFC से लें; एडवांस फ़ीस माँगने वाले ऐप और कॉल से दूर रहें।
मुख्य बातें
- पर्सनल लोन अनसिक्योर्ड है: बिना गिरवी, इसलिए ब्याज गोल्ड या होम लोन से ज़्यादा।
- फ़ैसला आपकी आय, नौकरी की स्थिरता और CIBIL से होता है।
- बैंक को लोन से पहले KFS देना होता है; तुलना हमेशा APR से करें।
- फ़्लोटिंग रेट वाले पर्सनल लोन को जल्दी चुकाने पर RBI के नियम से प्रीपेमेंट शुल्क नहीं; फ़िक्स्ड रेट में लग सकता है।
- डिजिटल लोन का पैसा सीधे आपके खाते में आना चाहिए, किसी तीसरे के खाते से नहीं।
विषय सूची
पर्सनल लोन क्या है?
पर्सनल लोन किसी भी निजी ज़रूरत के लिए लिया जाने वाला लोन है: इलाज, शादी, घर की मरम्मत, यात्रा, या कोई बड़ा ख़र्च। इसमें बैंक यह नहीं पूछता कि पैसा कहाँ लगेगा (ग़ैरक़ानूनी काम को छोड़कर), और कुछ गिरवी नहीं रखा जाता। बदले में ब्याज ज़्यादा होता है और समय आम तौर पर 1 से 5 साल का।
पर्सनल लोन कैसे लें: 6 कदम
पर्सनल लोन के लिए पात्रता
- उम्र: आम तौर पर 21 साल से ऊपर; ऊपरी उम्र बैंक के नियम पर।
- आय: नौकरी वालों के लिए एक तय न्यूनतम तनख़्वाह, कारोबारियों के लिए ITR में आय।
- नौकरी या कारोबार की स्थिरता: मौजूदा नौकरी में कुछ समय, या कारोबार का कुछ साल का रिकॉर्ड।
- क्रेडिट रिकॉर्ड: अच्छा CIBIL स्कोर और पुराने लोन समय पर चुकाने का इतिहास।
- मौजूदा EMI: पहले से चल रही EMI ज़्यादा हों, तो नया लोन कम मिलेगा।
पर्सनल लोन के लिए दस्तावेज़
- ☐ KYC: आधार और PAN
- ☐ आय का प्रमाण: नौकरी वालों के लिए पिछले 2 या 3 महीने की सैलरी स्लिप; कारोबारियों के लिए ITR
- ☐ बैंक स्टेटमेंट: आम तौर पर पिछले 3 से 6 महीने का
- ☐ पते का प्रमाण (अगर आधार में पता अलग हो)
- ☐ फ़ोटो और कुछ मामलों में नौकरी का प्रमाण
EMI का हिसाब
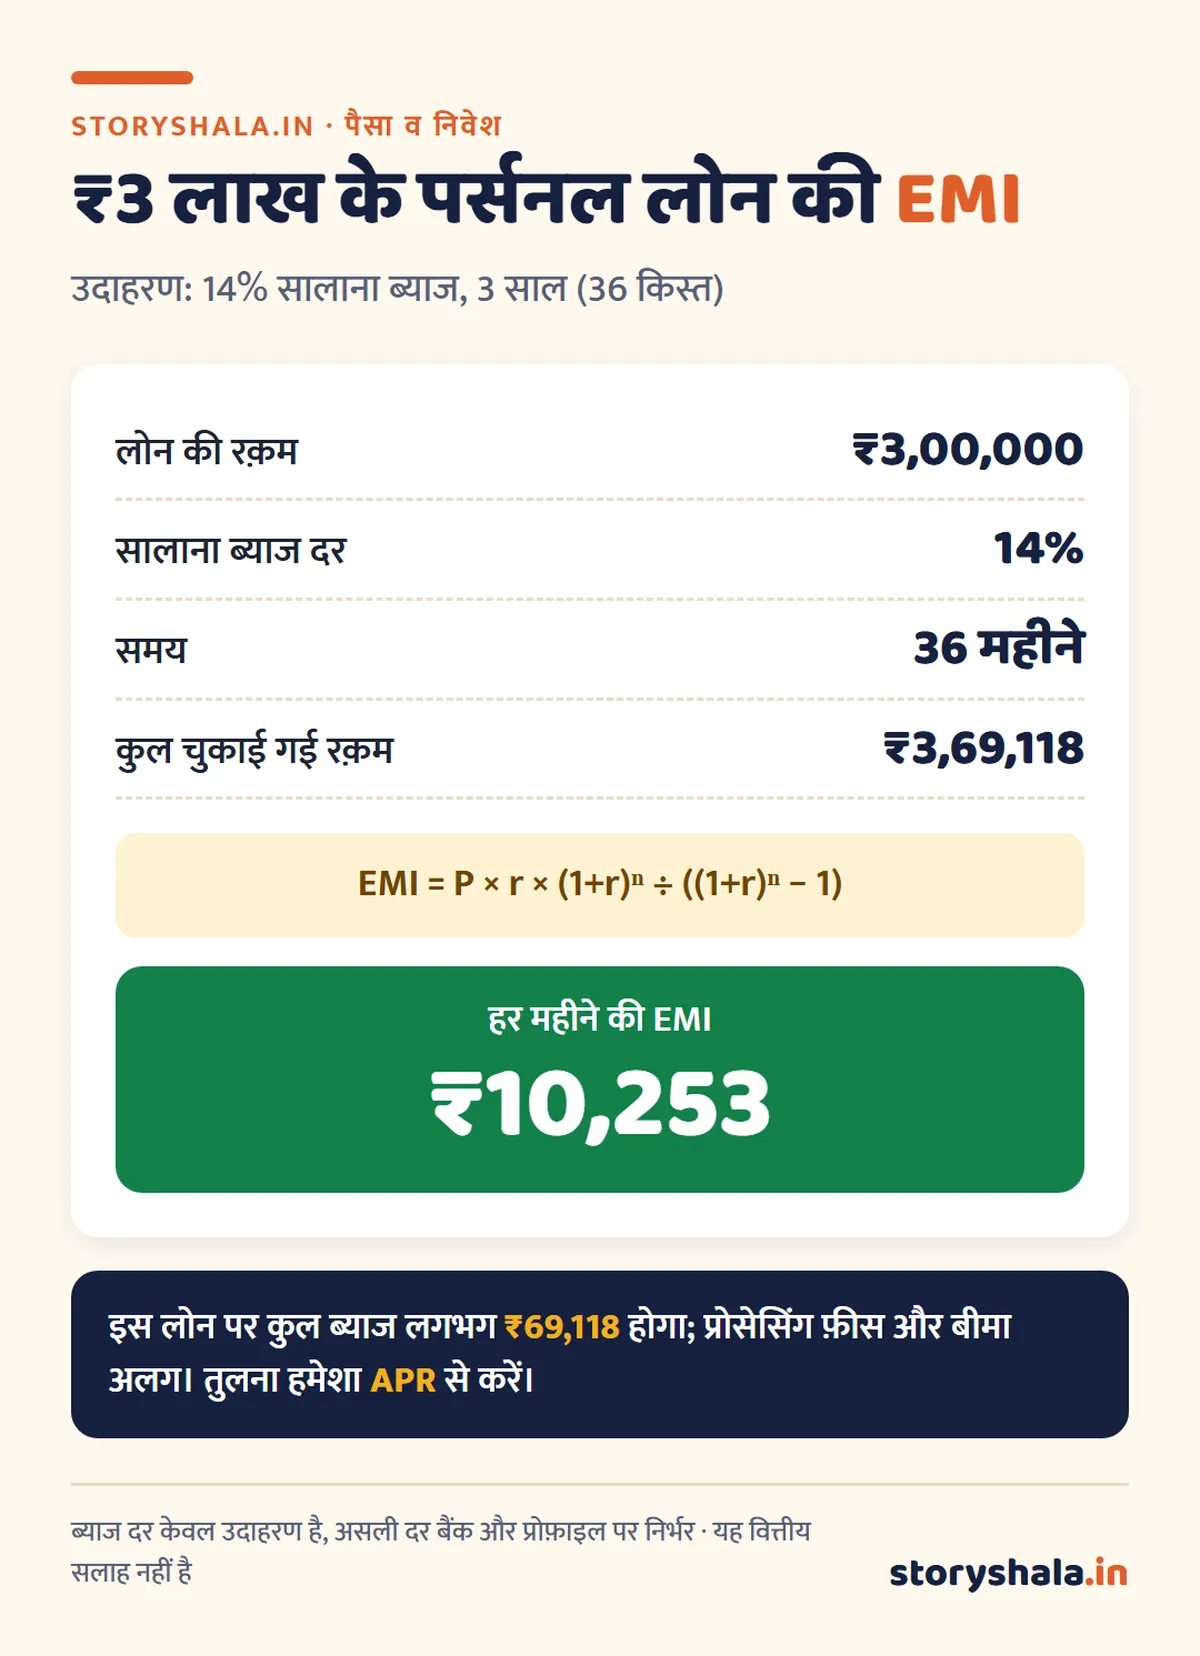
समय का असर: वही ₹3 लाख अगर 5 साल में चुकाएँ, तो EMI कम होगी पर कुल ब्याज बढ़ जाएगा। इसलिए जितना कम समय संभाल सकें, उतना बेहतर।
KFS, APR और प्रीपेमेंट: आपके अधिकार
- KFS: RBI के निर्देश के अनुसार बैंक और NBFC को रिटेल लोन से पहले आपकी समझ की भाषा में की फ़ैक्ट्स स्टेटमेंट देना होता है, जिसमें APR और पूरा EMI शेड्यूल हो। जो शुल्क KFS में नहीं, वह बाद में आपकी साफ़ सहमति के बिना नहीं लिया जा सकता।
- प्रीपेमेंट: व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट लोन पर प्रीपेमेंट शुल्क नहीं लगता। ज़्यादातर पर्सनल लोन फ़िक्स्ड रेट होते हैं, जिनमें शुल्क लग सकता है; यह KFS और अनुबंध में देखें।
- शिकायत: बैंक 30 दिन में हल न करे, तो RBI के CMS पोर्टल पर शिकायत करें।
डिजिटल लोन ऐप: असली और फ़र्ज़ी की पहचान
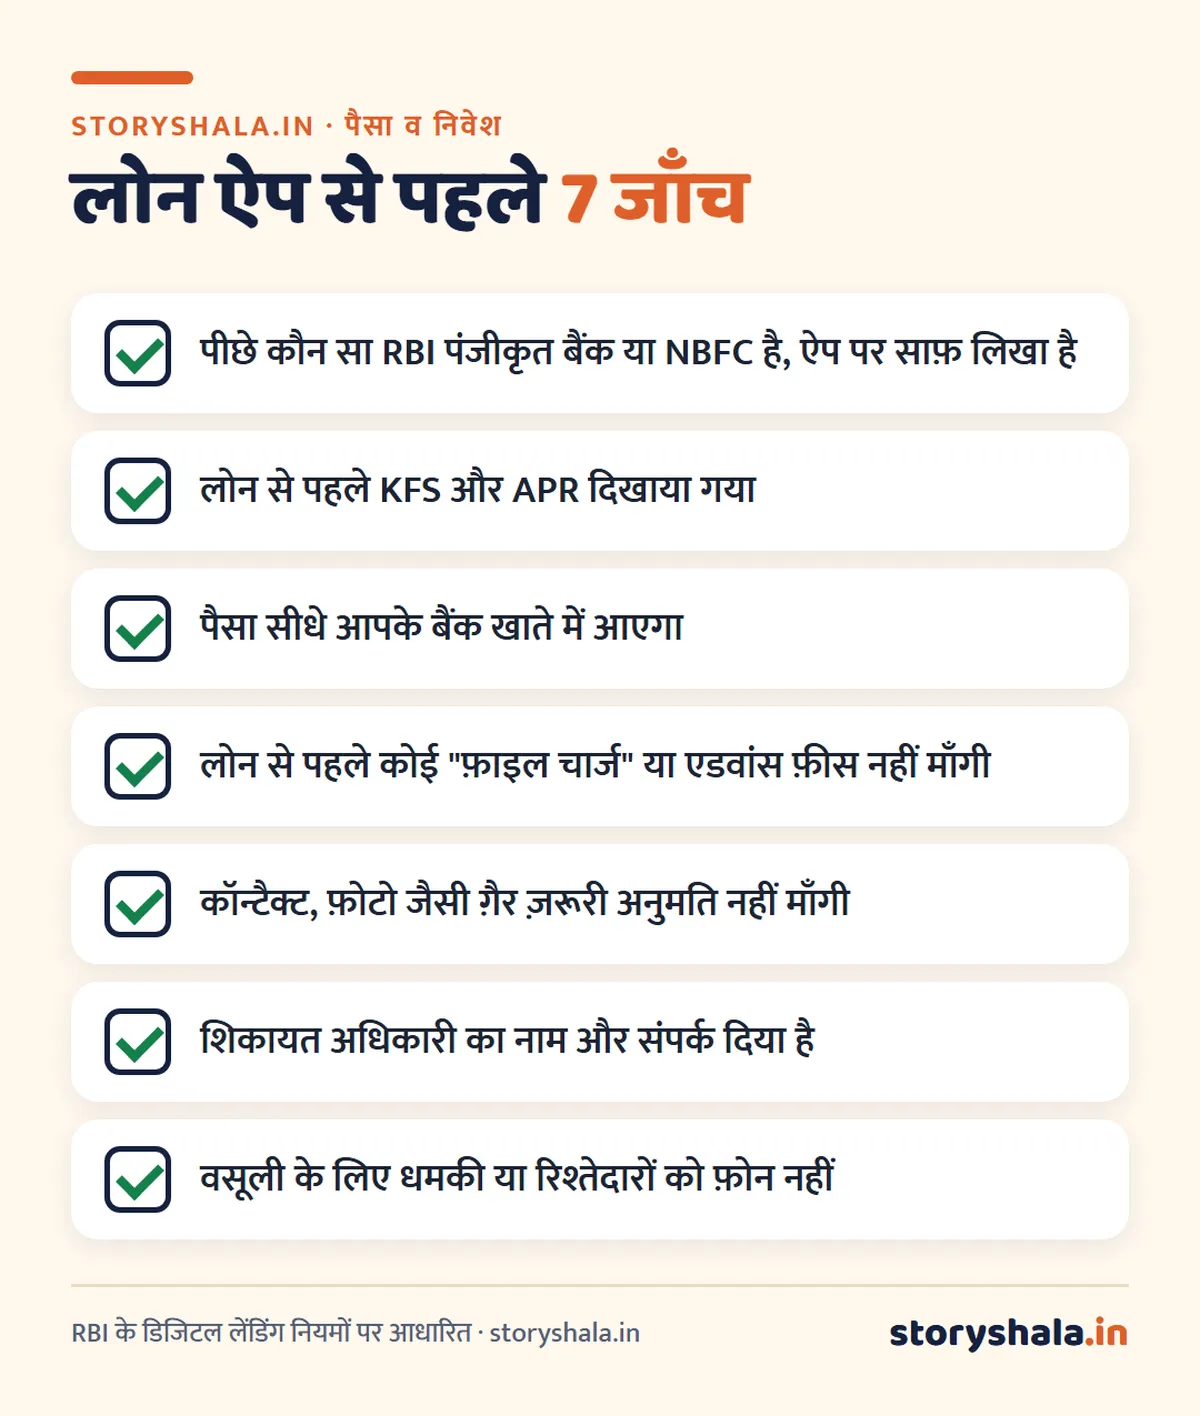
फ़र्ज़ी ऐप या धमकी मिले तो: अनधिकृत संस्था की शिकायत RBI के Sachet पोर्टल पर करें, ऑनलाइन ठगी और धमकी की शिकायत 1930 पर या cybercrime.gov.in पर करें, और ऐप को फ़ोन से हटाकर सारी अनुमतियाँ बंद करें।
पर्सनल लोन से पहले ये सस्ते विकल्प देखें
| विकल्प | क्यों सस्ता |
|---|---|
| गोल्ड लोन | सोना गिरवी, ब्याज आम तौर पर कम |
| FD पर लोन (ओवरड्राफ़्ट) | अपनी ही FD गिरवी, ब्याज FD दर से थोड़ा ऊपर |
| शेयर या म्यूचुअल फ़ंड पर लोन | निवेश बेचे बिना पैसा |
| कंपनी से एडवांस | कई कंपनियाँ कर्मचारियों को बिना या कम ब्याज पर देती हैं |
| इमरजेंसी फ़ंड | सबसे सस्ता: अपनी बचत |
विस्तार से: गोल्ड लोन कैसे लें और लोन कितने प्रकार के होते हैं।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
पर्सनल लोन कैसे लें?
अपने बैंक के ऐप, वेबसाइट या शाखा में आवेदन करें, KYC और आय के दस्तावेज़ दें, KFS में APR और शर्तें देखें, और RBI में पंजीकृत बैंक या NBFC से ही लोन लें।
पर्सनल लोन के लिए कौन से दस्तावेज़ चाहिए?
आधार, PAN, सैलरी स्लिप या ITR, 3 से 6 महीने का बैंक स्टेटमेंट, पते का प्रमाण (अगर ज़रूरी हो) और फ़ोटो।
पर्सनल लोन पर ब्याज कितना लगता है?
ब्याज दर बैंक, आपकी आय, नौकरी और CIBIL पर निर्भर करती है और समय के साथ बदलती है। गिरवी न होने से यह गोल्ड या होम लोन से आम तौर पर ज़्यादा होती है। तुलना हमेशा APR से करें।
क्या पर्सनल लोन जल्दी चुकाने पर पेनल्टी लगती है?
फ़्लोटिंग रेट पर्सनल लोन पर RBI के नियम से प्रीपेमेंट शुल्क नहीं लगता। फ़िक्स्ड रेट लोन में शुल्क लग सकता है, जो KFS और अनुबंध में लिखा होना चाहिए।
CIBIL स्कोर कम हो तो पर्सनल लोन मिलेगा?
कम स्कोर पर लोन मुश्किल या महँगा हो सकता है। गोल्ड लोन या FD पर लोन जैसे गिरवी वाले विकल्प बेहतर हैं, और बिल समय पर भरकर कुछ महीनों में स्कोर सुधारा जा सकता है।
लोन ऐप असली है या नहीं, कैसे पहचानें?
ऐप पर पीछे का RBI पंजीकृत बैंक या NBFC साफ़ लिखा हो, लोन से पहले KFS मिले, पैसा सीधे आपके खाते में आए और कोई एडवांस फ़ीस न माँगी जाए। शक हो तो RBI के Sachet पोर्टल पर शिकायत करें।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS) का सर्कुलर
- प्रीपेमेंट शुल्क के नियम: Taxmann का विश्लेषण
- RBI CMS, RBI Sachet, राष्ट्रीय साइबर अपराध पोर्टल
ये भी पढ़ें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। ब्याज दरें, शुल्क और नियम बैंक और समय के अनुसार बदलते हैं। लोन से पहले KFS और अनुबंध ध्यान से पढ़ें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।