अगर परिवार जवान है और बच्चे छोटे हैं, तो फ़ैमिली फ़्लोटर आमतौर पर सस्ता और अच्छा रहता है। बड़ी उम्र के parents की पॉलिसी अलग रखना बेहतर है। Family floater health insurance लें या सबकी अलग पॉलिसी, यह फ़ैसला उम्र और बीमारी के इतिहास से होता है। कम बजट में बड़ा कवर चाहिए, तो बेस पॉलिसी के साथ सुपर टॉप-अप जोड़ना सबसे समझदारी का तरीक़ा है।
मुख्य बातें
- फ़ैमिली फ़्लोटर में एक ही कवर पूरे परिवार का साझा होता है।
- अलग पॉलिसी में हर व्यक्ति का अपना कवर होता है, लेकिन कुल प्रीमियम ज़्यादा होता है।
- फ़्लोटर का प्रीमियम परिवार के सबसे बड़ी उम्र वाले सदस्य से तय होता है।
- सुपर टॉप-अप तब चलता है जब साल का कुल बिल डिडक्टिबल से ऊपर जाए।
- ₹5 लाख की बेस पॉलिसी और ₹20 लाख के सुपर टॉप-अप से ₹25 लाख तक का बड़ा कवर कम पैसे में बन जाता है।
विषय सूची
Family Floater Health Insurance Kya Hai
फ़ैमिली फ़्लोटर एक ऐसी पॉलिसी है, जिसमें पूरा परिवार एक ही कवर को साझा करता है। मान लीजिए ₹10 लाख की पॉलिसी में पति, पत्नी और 2 बच्चे हैं। साल में किसी एक का ₹7 लाख का इलाज हुआ, तो उस साल बाक़ी तीनों के लिए सिर्फ़ ₹3 लाख का कवर बचेगा, जब तक कि पॉलिसी में रिस्टोर न हो।
अलग-अलग पॉलिसी में हर सदस्य का अपना ₹10 लाख का कवर होता है। एक का इलाज दूसरे के कवर पर असर नहीं डालता, लेकिन चार पॉलिसियों का प्रीमियम भी चार जगह देना पड़ता है।
| फ़ैमिली फ़्लोटर | अलग-अलग पॉलिसी | |
|---|---|---|
| प्रीमियम | कम | ज़्यादा |
| कवर | पूरे परिवार का साझा | हर व्यक्ति का अपना |
| एक बड़े क्लेम का असर | बाक़ी के लिए कवर घटता है | किसी और पर असर नहीं |
| प्रीमियम किसकी उम्र से | सबसे बड़ी उम्र वाले से | हर व्यक्ति की अपनी उम्र से |
| किसके लिए अच्छा | जवान पति पत्नी और बच्चे | बड़ी उम्र के लोग या बीमारी वाले सदस्य |
4 लोगों के परिवार के 3 विकल्प
मान लीजिए शहर में रहने वाला परिवार है: पति 36, पत्नी 34, बच्चे 8 और 5 साल के, किसी को कोई बड़ी बीमारी नहीं। नीचे की रक़में सिर्फ़ तुलना समझाने के लिए मोटे अंदाज़े हैं, असली कोट कंपनी की वेबसाइट से लीजिए।
| विकल्प | कुल कवर | सालाना प्रीमियम (अंदाज़ा) | कमी |
|---|---|---|---|
| A: ₹10 लाख का फ़ैमिली फ़्लोटर | ₹10 लाख साझा | ₹20,000 से ₹25,000 | एक बड़ा क्लेम सबका कवर घटा देता है |
| B: चारों की ₹10 लाख की अलग पॉलिसी | हर व्यक्ति का ₹10 लाख | ₹36,000 से ₹45,000 | प्रीमियम लगभग दोगुना |
| C: ₹5 लाख का फ़्लोटर + ₹20 लाख का सुपर टॉप-अप | ₹25 लाख साझा | ₹17,000 से ₹22,000 | छोटे बिल के लिए सिर्फ़ ₹5 लाख है |
इस परिवार के लिए C सबसे अच्छा मूल्य देता है, क्योंकि बड़े इलाज का असली ख़तरा ₹10 लाख से ऊपर का होता है और उसे यह सस्ते में ढक लेता है।
Super Top Up Kya Hai
सुपर टॉप-अप एक अलग पॉलिसी है, जो आपके बिल का वह हिस्सा भरती है जो एक तय रक़म से ऊपर जाता है। उस तय रक़म को डिडक्टिबल कहते हैं। आमतौर पर डिडक्टिबल आपकी बेस पॉलिसी के बराबर रखा जाता है।

उदाहरण: आपके पास ₹5 लाख की बेस पॉलिसी और ₹5 लाख के डिडक्टिबल वाला ₹20 लाख का सुपर टॉप-अप है।
| साल का अस्पताल का बिल | बेस पॉलिसी देगी | सुपर टॉप-अप देगा | आपकी जेब से |
|---|---|---|---|
| ₹3 लाख | ₹3 लाख | ₹0 | ₹0 |
| ₹8 लाख | ₹5 लाख | ₹3 लाख | ₹0 |
| ₹18 लाख | ₹5 लाख | ₹13 लाख | ₹0 |
| ₹27 लाख | ₹5 लाख | ₹20 लाख | ₹2 लाख |
टॉप-अप और सुपर टॉप-अप का फ़र्क़
दोनों नाम मिलते-जुलते हैं, लेकिन फ़र्क़ बड़ा है। टॉप-अप हर एक क्लेम को अलग देखता है, जबकि सुपर टॉप-अप पूरे साल के बिलों को जोड़कर देखता है।
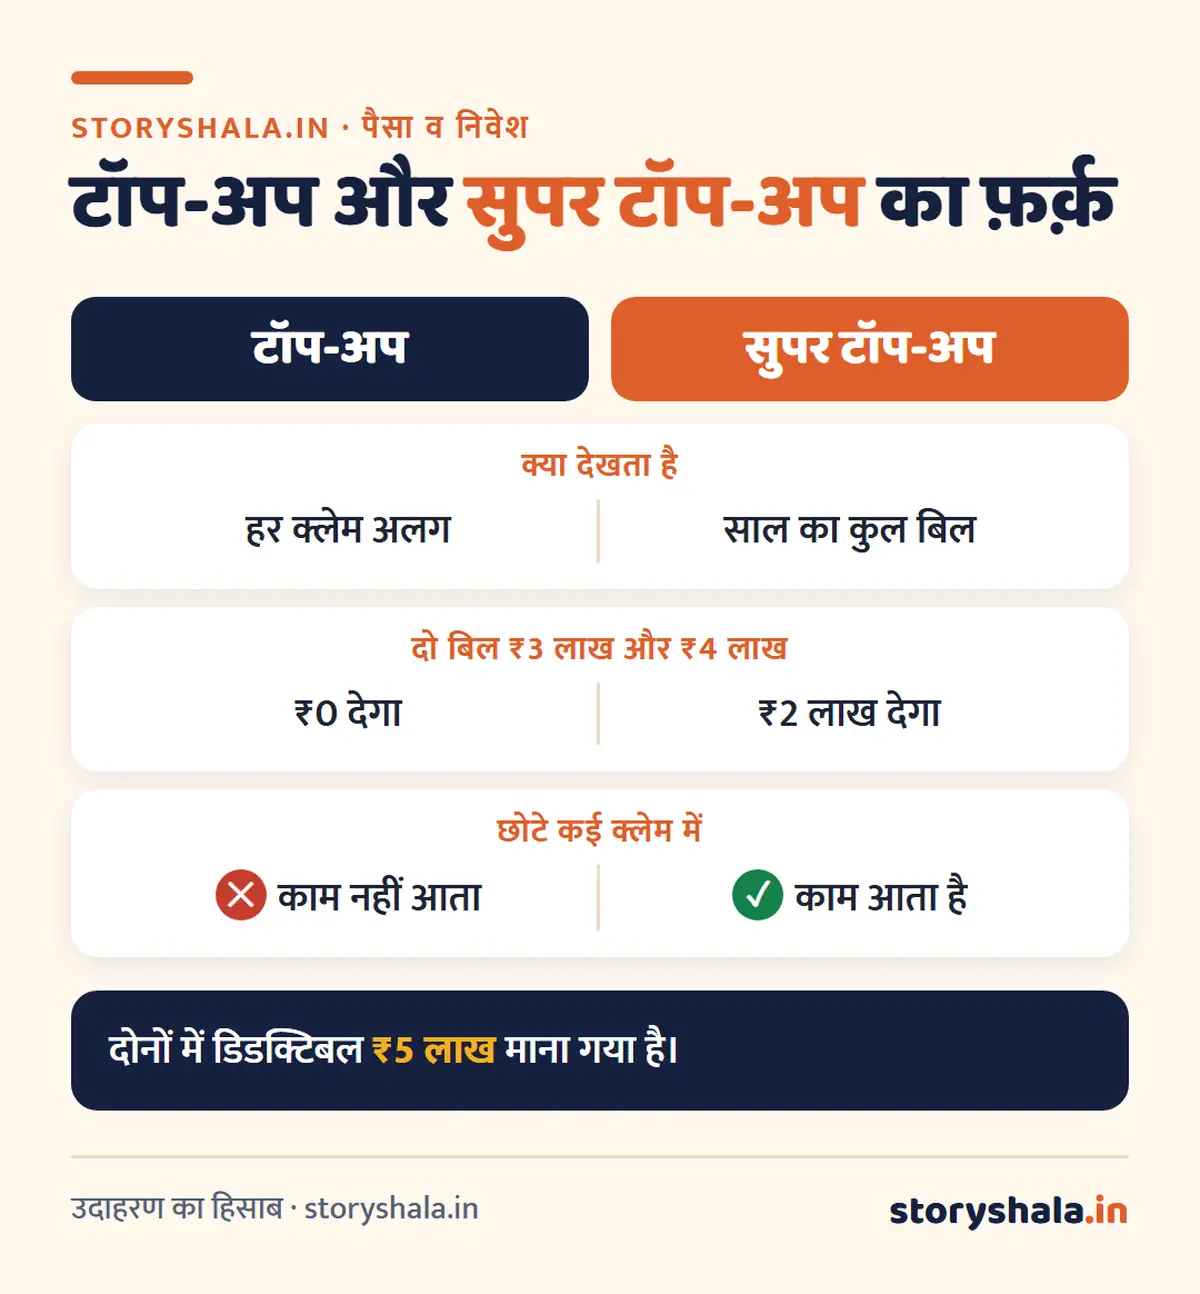
इसलिए हमेशा सुपर टॉप-अप ही लीजिए, क्योंकि दो-तीन छोटे क्लेम होने पर वही काम आता है।
सुपर टॉप-अप लेते समय ये देखिए
- इसकी अपनी शर्तें अलग होती हैं, रूम रेंट, वेटिंग पीरियड और को-पे यहाँ भी पढ़िए।
- बेस पॉलिसी और सुपर टॉप-अप एक ही कंपनी के हों, तो क्लेम की भागदौड़ कम रहती है।
- क्लेम करते समय पहले बेस पॉलिसी का क्लेम और फिर उसके काग़ज़ लेकर दूसरा क्लेम करना पड़ सकता है।
- डिडक्टिबल की रक़म जितनी बड़ी होती है, प्रीमियम उतना कम होता है।
parents को फ़्लोटर में रखें या नहीं
हमारी सलाह है कि बड़ी उम्र के parents को अपने फ़्लोटर में मत जोड़िए। फ़्लोटर का प्रीमियम सबसे बड़ी उम्र वाले से तय होता है, तो पूरे परिवार का प्रीमियम एकदम बढ़ जाएगा। साथ ही उनका इलाज आपके बच्चों के कवर को भी खा जाएगा। उनके लिए अलग पॉलिसी लीजिए, और हो सके तो वह पॉलिसी लीजिए जो उनके लिए ख़ास बनी हो।
आपकी स्थिति के हिसाब से क्या करें
| आपकी स्थिति | सुझाव |
|---|---|
| जवान पति पत्नी, छोटे बच्चे | ₹5 से ₹10 लाख का फ़्लोटर + सुपर टॉप-अप |
| परिवार में किसी को शुगर, हृदय रोग जैसी बीमारी | उसकी अलग पॉलिसी पर विचार कीजिए |
| 50+ पति पत्नी | दोनों की अलग पॉलिसी अक्सर बेहतर रहती है |
| ऑफ़िस का कवर है | ऑफ़िस का कवर बेस की तरह मानिए, लेकिन अपनी पॉलिसी भी रखिए, क्योंकि नौकरी जाने पर वह चली जाएगी |
| बच्चे 25 साल से ऊपर हो गए | कई पॉलिसियों में वे फ़्लोटर से बाहर हो जाते हैं, शर्त पढ़िए |
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
सुपर टॉप-अप बेस पॉलिसी की जगह नहीं लेता। अगर बेस पॉलिसी नहीं है और ₹5 लाख का बिल आया, तो वह पूरा आपको भरना होगा।
घर के लिए काम की चीज़ें
अक्सर पूछे जाने वाले सवाल
family floater meaning in hindi क्या है?
यह एक ऐसी हेल्थ पॉलिसी है, जिसमें पूरा परिवार एक ही कवर को साझा करता है और एक ही प्रीमियम देता है।
फ़ैमिली फ़्लोटर में कितना कवर लेना चाहिए?
शहर में 4 लोगों के परिवार के लिए ₹10 लाख या ज़्यादा ठीक है। ₹5 लाख के साथ सुपर टॉप-अप भी अच्छा विकल्प है।
super top up kya hai?
यह ऐसी पॉलिसी है, जो साल के कुल बिल का डिडक्टिबल से ऊपर वाला हिस्सा भरती है।
डिडक्टिबल क्या होता है?
बिल की वह रक़म जिसके ऊपर सुपर टॉप-अप पैसा देना शुरू करता है। वह रक़म बेस पॉलिसी या आप भरते हैं।
क्या बिना बेस पॉलिसी के सुपर टॉप-अप ले सकते हैं?
ले सकते हैं, लेकिन डिडक्टिबल तक का बिल आपको भरना पड़ेगा, इसलिए यह अच्छा नहीं है।
क्या ऑफ़िस के कवर के ऊपर सुपर टॉप-अप ले सकते हैं?
हाँ, ऐसा हो सकता है, लेकिन नौकरी छूटने पर बेस कवर चला जाएगा।
फ़्लोटर में एक व्यक्ति का पूरा कवर ख़र्च हो गया तो?
उस साल बाक़ी लोगों के लिए कवर नहीं बचेगा, जब तक रिस्टोर बेनिफ़िट न हो। इसलिए रिस्टोर वाली पॉलिसी लीजिए।
स्रोत (7 नवंबर 2026 को जाँचे गए)
- IRDAI की वेबसाइट
- वित्तीय सेवा विभाग: GST छूट
- प्रीमियम की रक़में सिर्फ़ तुलना समझाने के लिए storyshala.in के मोटे अंदाज़े हैं, किसी कंपनी का कोट नहीं
यह लेख जानकारी के लिए है, बीमा सलाह नहीं। ख़रीदने के दिन प्रीमियम और शर्तें कंपनी की वेबसाइट से जाँच लीजिए।
ये भी पढ़ें
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।