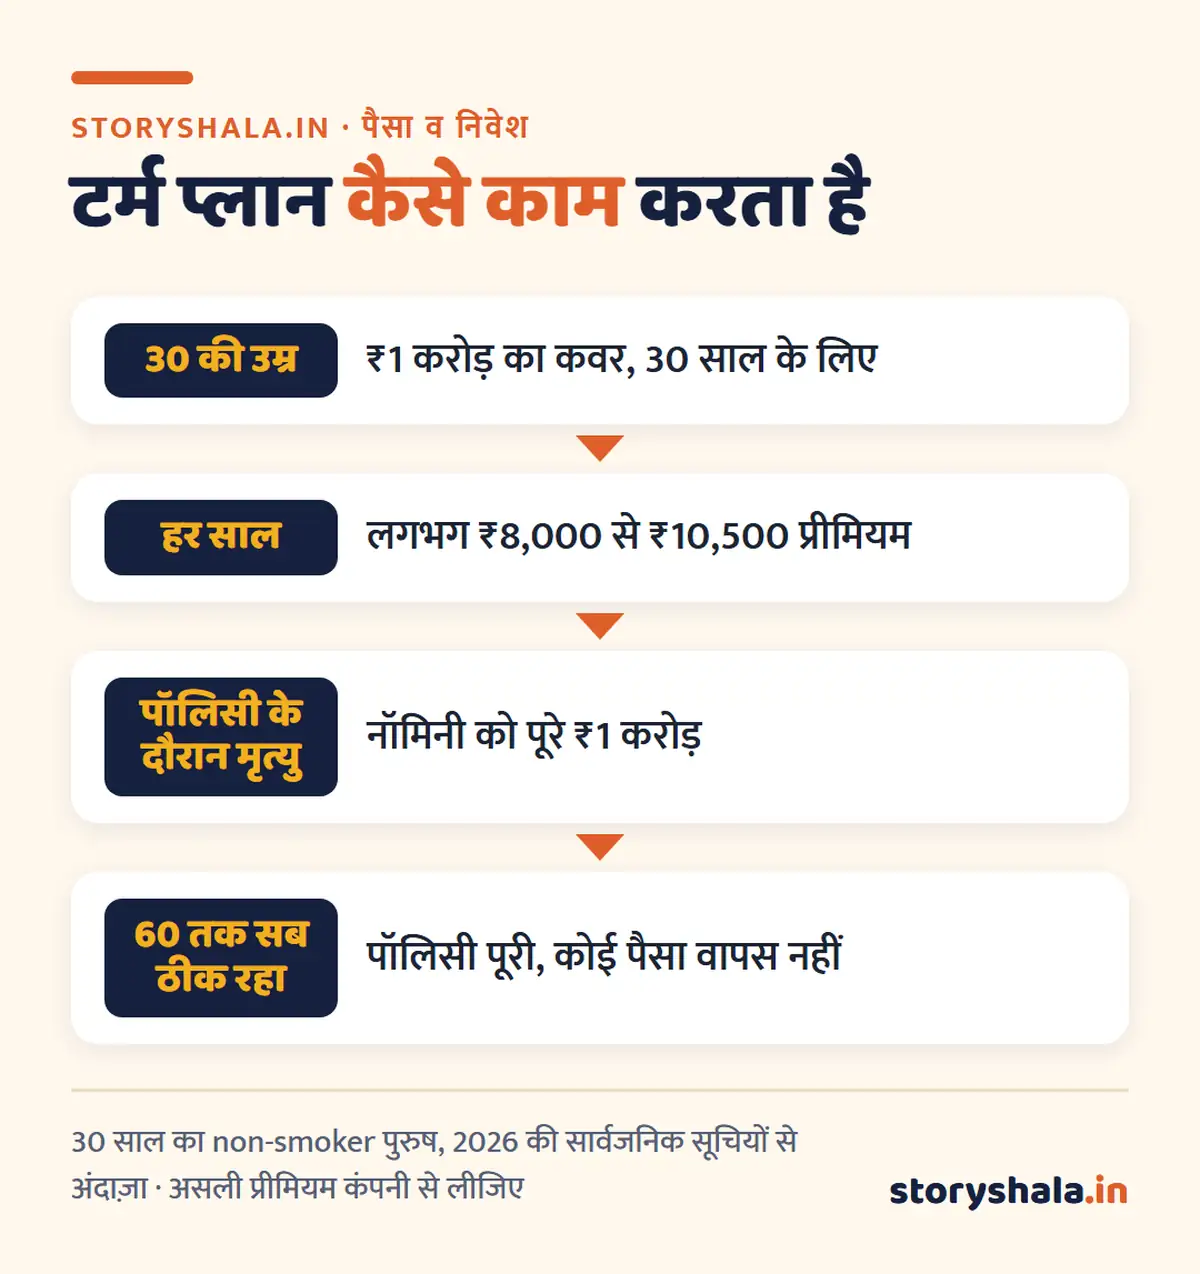
टर्म इंश्योरेंस एक सीधा जीवन बीमा है, जिसमें पॉलिसी के दौरान आपकी मृत्यु होने पर परिवार को तय रक़म मिलती है। Term insurance kya hai, इसे ऐसे समझिए कि आप कम प्रीमियम देकर बड़ा कवर ख़रीदते हैं, लेकिन पॉलिसी पूरी होने तक कुछ नहीं हुआ तो कोई पैसा वापस नहीं मिलता। 30 साल के non-smoker पुरुष को ₹1 करोड़ का कवर लगभग ₹8,000 से ₹10,500 सालाना में मिल जाता है।
मुख्य बातें
- टर्म प्लान सुरक्षा के लिए है, निवेश के लिए नहीं।
- कवर आमतौर पर सालाना आय का 15 गुना या उससे ज़्यादा रखिए, और लोन व बच्चों की पढ़ाई भी जोड़िए।
- 22 सितंबर 2025 से व्यक्तिगत टर्म प्लान पर GST 0% है।
- ऑफ़िस का ग्रुप कवर नौकरी के साथ ख़त्म हो जाता है, इसलिए अपनी पॉलिसी अलग रखिए।
- बीमारी और सिगरेट की बात छिपाने पर क्लेम रुक सकता है।
विषय सूची
Term Insurance Kya Hai और ये काम कैसे करता है
मान लीजिए आपने 30 साल की उम्र में 30 साल के लिए ₹1 करोड़ का टर्म प्लान लिया। अब अगले 30 साल में आपकी मृत्यु होती है, तो आपके नॉमिनी को ₹1 करोड़ मिलेंगे। अगर 60 की उम्र तक आप ठीक रहे, तो पॉलिसी ख़त्म हो जाएगी और कोई पैसा नहीं मिलेगा। यही वजह है कि इसका प्रीमियम LIC की एंडोमेंट जैसी पॉलिसी से बहुत कम होता है।
इसे कार के बीमा की तरह देखिए। आप हर साल कार का बीमा कराते हैं और दुर्घटना न होने पर उसका पैसा वापस नहीं माँगते। यह प्रीमियम आपके परिवार की सुरक्षा की क़ीमत है।
| टर्म प्लान | एंडोमेंट या मनी बैक | |
|---|---|---|
| ₹1 करोड़ के कवर का ख़र्च | लगभग ₹8,000 से ₹10,500 सालाना (30 साल) | कई गुना ज़्यादा |
| मैच्योरिटी पर पैसा | नहीं | मिलता है |
| किसके लिए अच्छा | परिवार की सुरक्षा | बचत चाहने वालों को बेचा जाता है |
| बेहतर तरीक़ा | सुरक्षा के लिए टर्म प्लान और बचत के लिए अलग निवेश |
कितना कवर लें: 2 तरीक़े
तरीक़ा 1: उम्र के हिसाब से मोटा नियम
जितनी कम उम्र, उतने ज़्यादा साल की आय परिवार को चाहिए। नीचे की तालिका हमारा मोटा नियम है, ₹10 लाख सालाना आय मानकर।
| आपकी उम्र | आय का कितना गुना | ₹10 लाख आय पर कवर |
|---|---|---|
| 25 साल | 20 गुना | ₹2 करोड़ |
| 30 साल | 18 गुना | ₹1.8 करोड़ |
| 35 साल | 15 गुना | ₹1.5 करोड़ |
| 40 साल | 12 गुना | ₹1.2 करोड़ |
तरीक़ा 2: अपनी ज़िम्मेदारी जोड़कर (ज़्यादा सही)
रोहित 32 साल के हैं, सालाना आय ₹10 लाख है, उनकी पत्नी और 3 साल की बेटी उन पर निर्भर हैं। अब उनका हिसाब ऐसा बनता है।
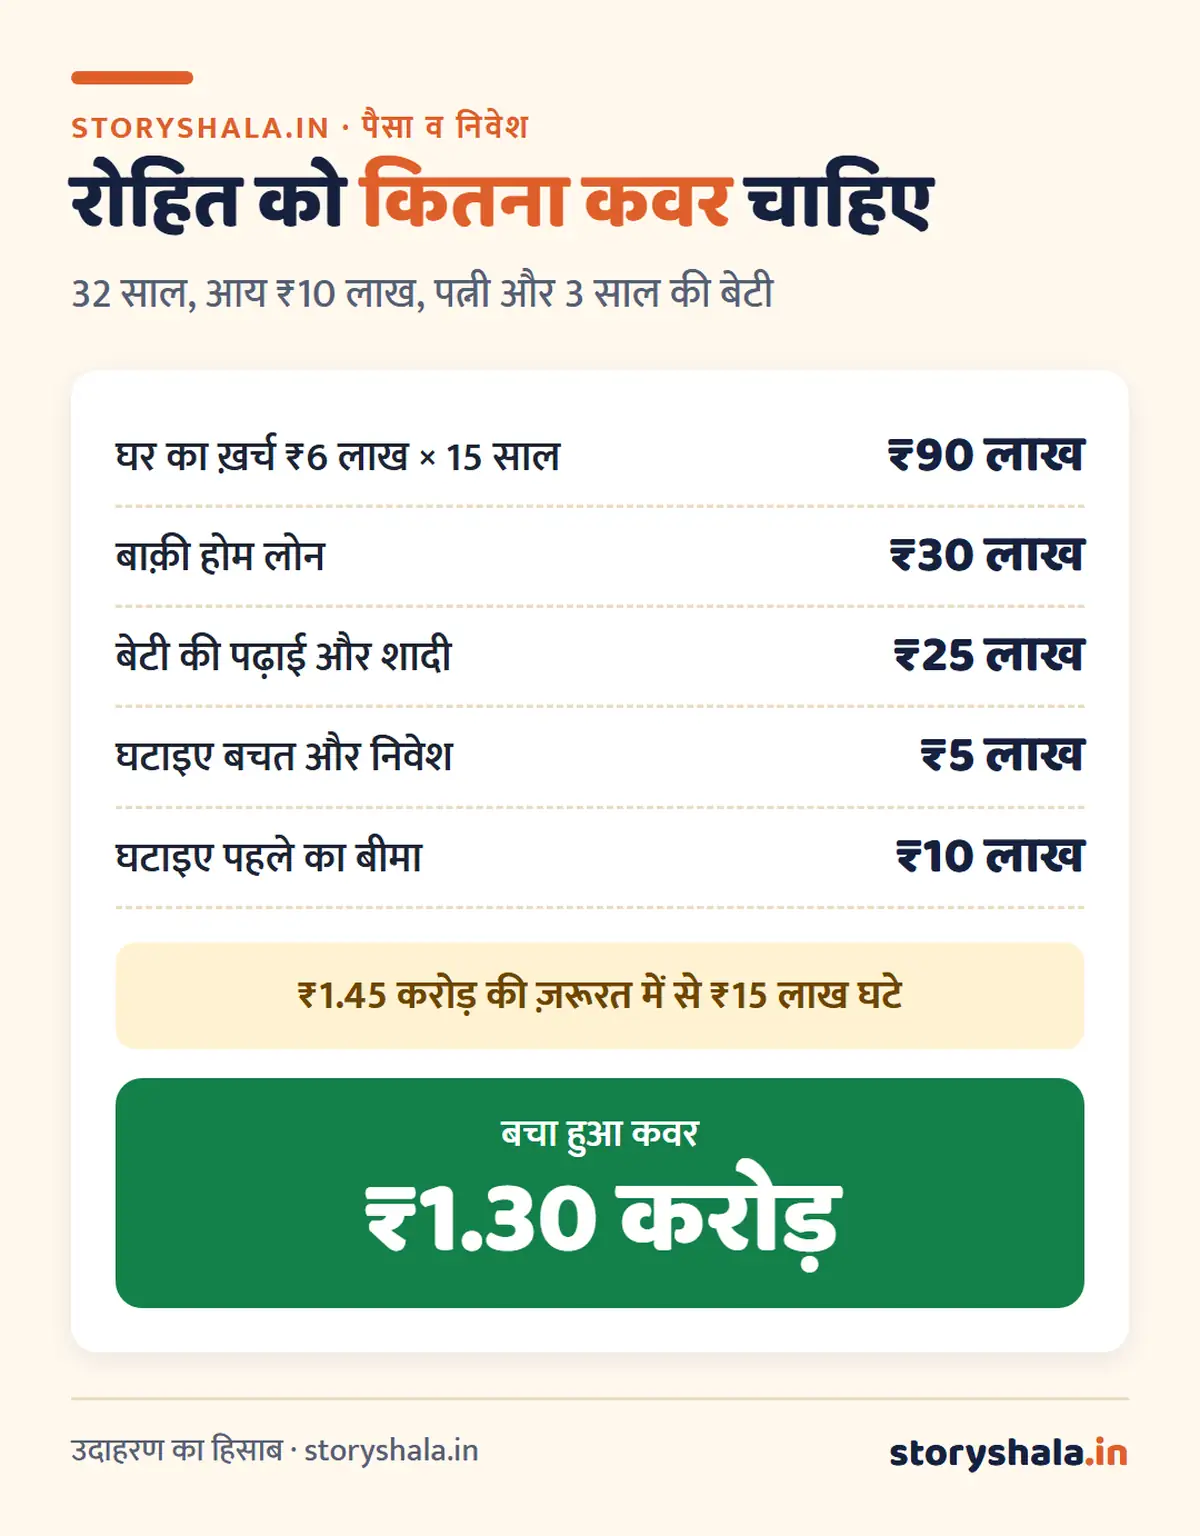
महँगाई को देखते हुए रोहित को ₹1.5 करोड़ का कवर लेना चाहिए। आप भी अपने आँकड़े इसी तरह जोड़कर देखिए, यही आपका टर्म इंश्योरेंस कैलकुलेटर है।
₹1 करोड़ के कवर का प्रीमियम
| स्थिति | लगभग सालाना प्रीमियम |
|---|---|
| 30 साल का पुरुष, non-smoker, 60 की उम्र तक | ₹8,000 से ₹10,500 |
| 30 साल की महिला, non-smoker | ₹7,500 से ₹8,900 |
| एक कंपनी का उदाहरण, 30 साल का पुरुष, ₹1 करोड़, 30 साल | ₹699 महीना |
ये अंदाज़े 2026 की कुछ सार्वजनिक सूचियों से लिए गए हैं, असली प्रीमियम कंपनी, सेहत और काम के हिसाब से बदलता है। उम्र बढ़ने के साथ प्रीमियम बढ़ता है, इसलिए जल्दी लेना सस्ता पड़ता है और पूरी पॉलिसी में प्रीमियम वही रहता है। धूम्रपान करने वालों का प्रीमियम काफ़ी ज़्यादा होता है।
0% GST के बाद क्या बदला
पहले टर्म प्लान पर 18% GST लगता था। 22 सितंबर 2025 से व्यक्तिगत जीवन बीमा पॉलिसियों पर GST शून्य हो गया। जैसे ICICI Prudential के एक उदाहरण में ₹825 का महीने का प्रीमियम घटकर ₹699 हो गया।
दो बातें याद रखिए। यह छूट सिर्फ़ व्यक्तिगत पॉलिसी पर है, कंपनी से मिलने वाले ग्रुप कवर पर अभी भी 18% GST लगता है। और टैक्स की छूट की बात अलग है, टर्म प्लान का प्रीमियम सिर्फ़ पुरानी टैक्स व्यवस्था में आय घटाता है, नई में नहीं। नॉमिनी को मिला पैसा आम तौर पर टैक्स-फ़्री होता है।
टर्म प्लान लेते समय की 7 ज़रूरी बातें
- अवधि: 60 या 65 की उम्र तक का प्लान लीजिए, जब तक परिवार आप पर निर्भर है।
- सच बताइए: सिगरेट, शराब, बीमारी और पुराना इलाज, सब फ़ॉर्म में भरिए। यहीं छिपाई गई बात आगे क्लेम रोकती है।
- ख़ुद फ़ॉर्म भरिए: एजेंट के भरोसे मत छोड़िए, एक-एक जवाब पढ़िए।
- कंपनी चुनिए: IRDAI की सालाना रिपोर्ट में क्लेम सेटलमेंट का रिकॉर्ड देखिए।
- नॉमिनी जोड़िए: परिवार को बताइए कि पॉलिसी कहाँ रखी है।
- MWP Act: शादीशुदा पुरुष पॉलिसी को इस क़ानून में ले सकते हैं। ऐसा करने से पैसा पत्नी और बच्चों को ही मिलता है, लोन देने वाले उसे नहीं ले सकते।
- राइडर: एक्सीडेंट या गंभीर बीमारी का राइडर ज़रूरत के हिसाब से लीजिए, हर राइडर ज़रूरी नहीं है।
आपकी स्थिति के हिसाब से क्या करें
| आपकी स्थिति | सुझाव |
|---|---|
| अकेले हैं, parents आप पर निर्भर नहीं | अभी ज़रूरी नहीं, लेकिन कम उम्र में सस्ता मिलता है |
| शादीशुदा हैं, बच्चे हैं | आपके लिए सबसे ज़रूरी, तुरंत लीजिए |
| होम लोन लिया है | कवर में लोन की रक़म जोड़िए, बैंक का महँगा लोन बीमा ज़रूरी नहीं होता |
| ऑफ़िस से ₹20 लाख का कवर है | नौकरी बदलने पर यह चला जाएगा, अपनी पॉलिसी अलग लीजिए |
| 45 साल से ऊपर हैं | प्रीमियम ज़्यादा होगा, फिर भी ज़िम्मेदारी है तो लीजिए |
| घर की महिला कमाती नहीं हैं | उनके काम की क़ीमत भी होती है, कुछ कंपनियाँ कम कवर देती हैं |
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
पॉलिसी मिलने के बाद 30 दिन का फ़्री लुक पीरियड मिलता है। इन दिनों में काग़ज़ पढ़िए और जो आपने बताया है, उसे एक बार मिला लीजिए। कोई ग़लती हो तो तुरंत कंपनी को लिखिए।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
term insurance kya hota hai?
यह एक जीवन बीमा है, जिसमें पॉलिसी की अवधि में मृत्यु होने पर नॉमिनी को तय रक़म मिलती है। अवधि पूरी होने पर पैसा वापस नहीं मिलता।
क्या टर्म इंश्योरेंस में पैसा वापस मिलता है?
सादे टर्म प्लान में नहीं। रिटर्न ऑफ़ प्रीमियम वाले प्लान मिलते हैं, लेकिन उनका प्रीमियम काफ़ी ज़्यादा होता है।
₹1 करोड़ का टर्म प्लान कितने का पड़ता है?
30 साल के non-smoker पुरुष के लिए लगभग ₹8,000 से ₹10,500 सालाना, लेकिन असली प्रीमियम कंपनी और सेहत पर निर्भर करता है।
क्या ऑफ़िस का बीमा काफ़ी है?
नहीं, ऑफ़िस का कवर नौकरी छूटते ही ख़त्म हो जाता है और आमतौर पर कम होता है।
क्या टर्म इंश्योरेंस पर GST लगता है?
व्यक्तिगत टर्म प्लान पर 22 सितंबर 2025 से GST शून्य है। ग्रुप प्लान पर अभी भी 18% लगता है।
क्या नई टैक्स व्यवस्था में प्रीमियम पर छूट मिलती है?
नहीं, यह छूट सिर्फ़ पुरानी व्यवस्था में है।
क्या एक से ज़्यादा टर्म प्लान ले सकते हैं?
हाँ, ले सकते हैं, लेकिन नई पॉलिसी लेते समय पुरानी पॉलिसी की जानकारी देना ज़रूरी है।
term insurance ke kya fayde hain?
कम प्रीमियम में बड़ा कवर मिलता है, परिवार को एकमुश्त रक़म मिलती है जिससे लोन और ख़र्च चलते रहें, नॉमिनी को मिला पैसा आमतौर पर टैक्स-फ़्री होता है, और 22 सितंबर 2025 से इस पर GST भी नहीं है।
स्रोत (7 नवंबर 2026 को जाँचे गए)
- वित्तीय सेवा विभाग: व्यक्तिगत जीवन और स्वास्थ्य बीमा पर GST छूट
- Business Today: GST राहत के बाद ₹1 करोड़ का कवर
- Nyvo: टर्म इंश्योरेंस के कोट
- IRDAI की वेबसाइट
यह लेख जानकारी के लिए है, बीमा या निवेश सलाह नहीं। प्रीमियम और शर्तें ख़रीदने के दिन कंपनी की वेबसाइट से जाँच लीजिए।
ये भी पढ़ें
- हेल्थ इंश्योरेंस कैसे लें
- फ़ैमिली फ़्लोटर या अलग-अलग हेल्थ पॉलिसी
- होम लोन कैसे लें
- नई व्यवस्था में टैक्स कैसे बचाएँ
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।