FD calculator (FD कैलकुलेटर): नीचे जमा की रक़म, ब्याज दर और महीने डालिए, मैच्योरिटी पर कितना मिलेगा और कुल ब्याज तुरंत दिख जाएगा। हर तिमाही या हर महीने ब्याज चाहिए तो वह भी चुन सकते हैं। ऊपर RD चुनें तो हर महीने जमा करने का हिसाब मिलेगा। उदाहरण: ₹1 लाख की FD, 6.5% ब्याज पर 2 साल में ₹1,13,764 बनती है।
| साल | कुल जमा | उस साल का ब्याज | साल के अंत में |
|---|
हिसाब बैंकों के आम तरीके से है: ब्याज हर तिमाही जुड़ता है। हर महीने ब्याज वाली FD में बैंक थोड़ा कम (डिस्काउंट करके) देते हैं, इसलिए वह आँकड़ा लगभग है। असली दर और शर्तें अपने बैंक या पोस्ट ऑफ़िस से मिलाएँ।
यह FD calculator कैसे इस्तेमाल करें
- ऊपर चुनें: FD (एक साथ पैसा जमा) या RD (हर महीने तय रक़म जमा)।
- FD में कितना जमा करेंगे और RD में हर महीने कितना लिखें।
- ब्याज दर वही डालें जो आपका बैंक या पोस्ट ऑफ़िस उस अवधि के लिए दे रहा है।
- कितने महीने के लिए, यह भरें (3 महीने से 10 साल तक)।
- FD में चुनें कि ब्याज अंत में एक साथ चाहिए या हर तिमाही / हर महीने खाते में।
- 60 साल से ऊपर हैं तो सीनियर सिटिज़न पर टिक करें; ज़्यादातर बैंक 0.50% ज़्यादा देते हैं।
FD पर ब्याज कैसे जुड़ता है
बैंक FD में ब्याज हर तिमाही मूल रक़म में जुड़ता है (तिमाही चक्रवृद्धि)। फ़ॉर्मूला: मैच्योरिटी = P × (1 + r/400)^(4 × साल), जहाँ P जमा रक़म और r सालाना दर है। इसीलिए 6.5% की लिखी दर असल में लगभग 6.66% सालाना बैठती है।
₹1 लाख की FD पर कितना मिलेगा:
| अवधि | 6.5% पर | 7% पर (सीनियर सिटिज़न) |
|---|---|---|
| 1 साल | ₹1,06,660 | ₹1,07,186 |
| 2 साल | ₹1,13,764 | ₹1,14,888 |
| 3 साल | ₹1,21,341 | ₹1,23,144 |
| 5 साल | ₹1,38,042 | ₹1,41,478 |
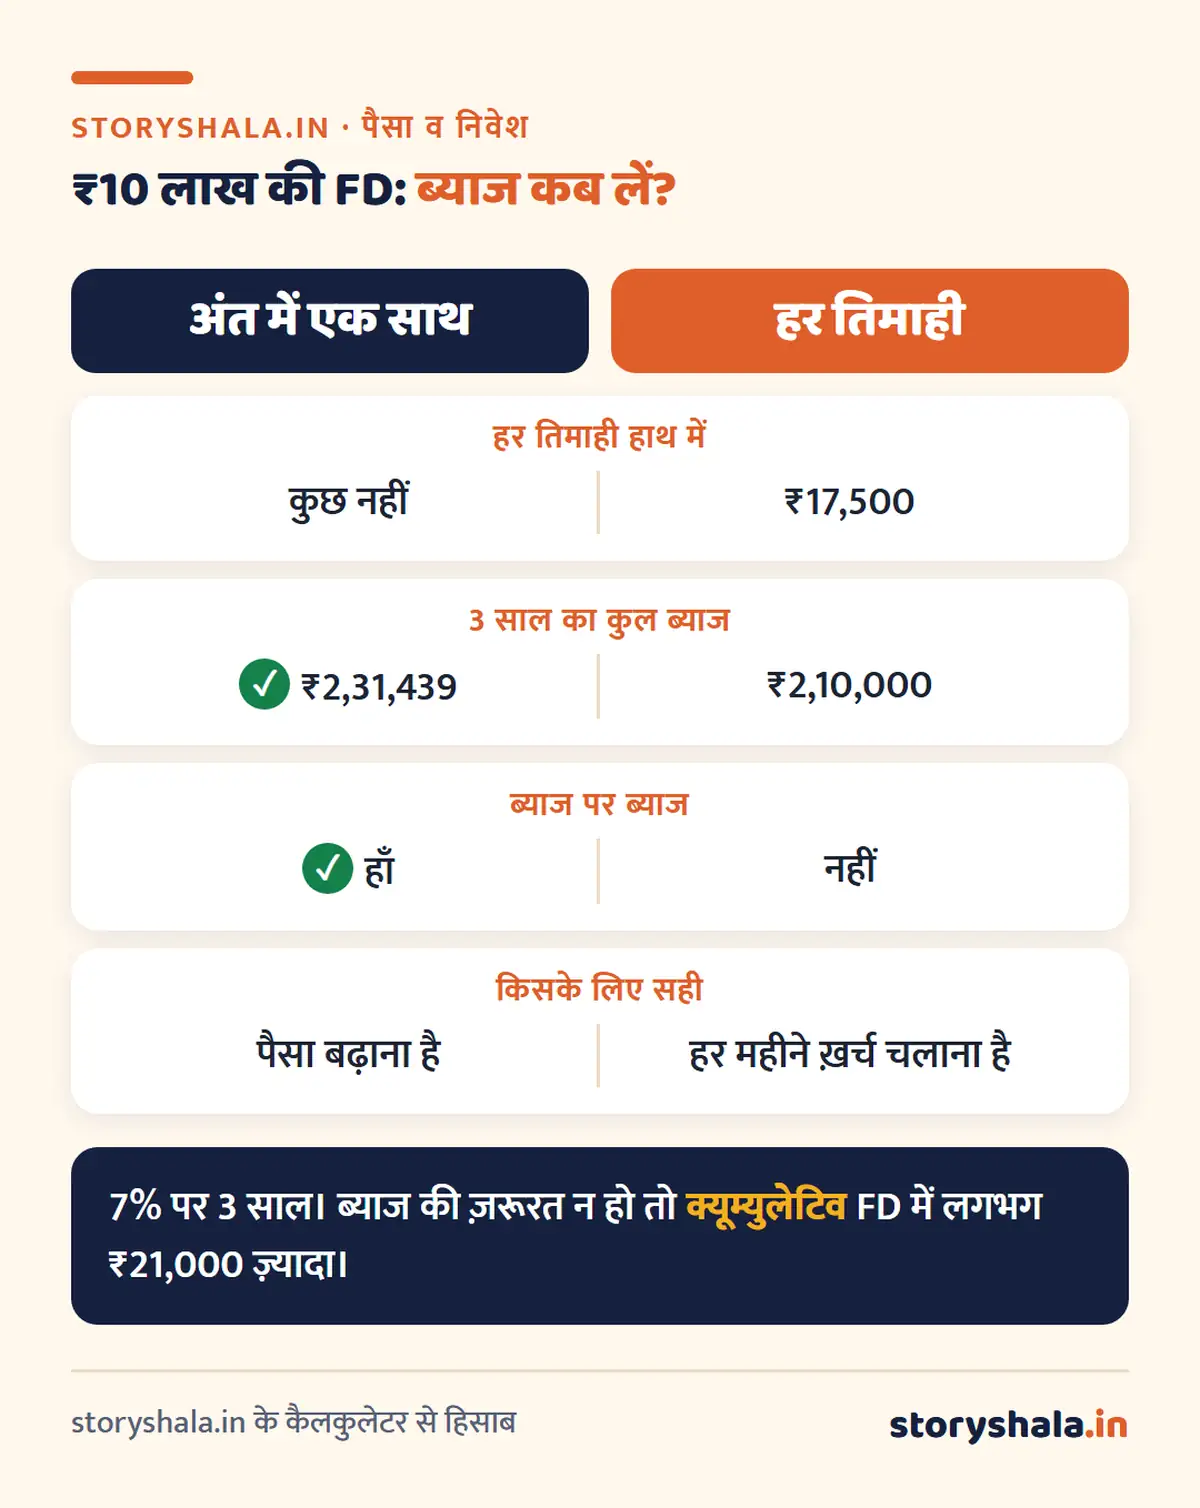
बड़ी रक़म: ₹5 लाख, 6.5%, 5 साल पर ₹6,90,210; ₹10 लाख, 7%, 3 साल पर ₹12,31,439। FD की पूरी जानकारी: FD क्या होता है।
हर महीने या हर तिमाही ब्याज (नॉन क्यूम्युलेटिव FD)
रिटायर लोग अक्सर ब्याज हर महीने या तिमाही खाते में लेते हैं। ₹10 लाख की FD, 7% पर हर तिमाही ₹17,500 ब्याज आता है, और अंत में पूरे ₹10 लाख वापस। हर महीने ब्याज वाली FD में बैंक थोड़ा कम देते हैं, क्योंकि ब्याज जल्दी मिल रहा है। ध्यान रखें: इस तरह ब्याज पर ब्याज नहीं जुड़ता, इसलिए कुल कमाई क्यूम्युलेटिव FD से कम रहती है।
RD कैलकुलेटर: हर महीने जमा पर कितना मिलेगा
RD में हर किस्त अपने समय से ब्याज कमाती है, इसलिए पहली किस्त सबसे ज़्यादा बढ़ती है और आख़िरी सबसे कम। पोस्ट ऑफ़िस RD (5 साल, 6.7%) पर:
| हर महीने जमा | 5 साल में कुल जमा | मैच्योरिटी (लगभग) |
|---|---|---|
| ₹1,000 | ₹60,000 | ₹71,366 |
| ₹2,000 | ₹1,20,000 | ₹1,42,732 |
| ₹5,000 | ₹3,00,000 | ₹3,56,829 |
| ₹10,000 | ₹6,00,000 | ₹7,13,658 |
RD और SIP में से क्या चुनें, यह लक्ष्य के समय पर निर्भर है: RD vs SIP। पोस्ट ऑफ़िस की बाक़ी योजनाएँ: पोस्ट ऑफ़िस स्कीम।
FD के ब्याज पर टैक्स और TDS
FD का ब्याज आपकी आमदनी में जुड़ता है और आपके टैक्स स्लैब से टैक्स लगता है। एक बैंक से एक वित्त वर्ष में ब्याज ₹50,000 से ज़्यादा हो (सीनियर सिटिज़न के लिए ₹1 लाख), तो बैंक 10% TDS काटता है; PAN न दिया तो 20%। आपकी कुल आय टैक्स के दायरे से कम है तो साल की शुरुआत में Form 15G (60 से कम उम्र) या 15H (60+) देकर TDS रुकवा सकते हैं। पूरा नियम: TDS क्या है।
FD जल्दी तोड़ी तो
समय से पहले FD तोड़ने पर बैंक आम तौर पर 0.5% से 1% तक कम ब्याज देता है, और उतने समय की लागू दर ही मिलती है। बुज़ुर्गों के लिए बाक़ी विकल्पों की तुलना: SCSS vs MIS vs FD।
सवाल जवाब
FD calculator कितना सही है?
बैंक तिमाही चक्रवृद्धि से ही हिसाब करते हैं, इसलिए आँकड़ा बैंक से कुछ रुपये के फ़र्क़ तक मिलता है। फ़र्क़ महीनों के दिन गिनने और राउंडिंग से आता है।
1 लाख की FD पर 1 साल में कितना ब्याज मिलेगा?
6.5% दर पर लगभग ₹6,660 और 7% पर लगभग ₹7,186, क्योंकि ब्याज हर तिमाही जुड़ता है।
5000 की RD 5 साल में कितनी होगी?
पोस्ट ऑफ़िस की 6.7% दर पर लगभग ₹3,56,829, जिसमें आपका जमा ₹3 लाख है।
FD में ब्याज हर महीने लें या अंत में?
पैसा बढ़ाना है तो अंत में (क्यूम्युलेटिव), क्योंकि ब्याज पर भी ब्याज मिलता है। ख़र्च के लिए नियमित आमदनी चाहिए तो हर महीने या तिमाही।
FD के ब्याज पर TDS कब कटता है?
एक बैंक से साल का ब्याज ₹50,000 (सीनियर सिटिज़न ₹1 लाख) से ज़्यादा हो तो 10% TDS कटता है। आय टैक्स के दायरे से कम हो तो Form 15G/15H देकर रोक सकते हैं।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
