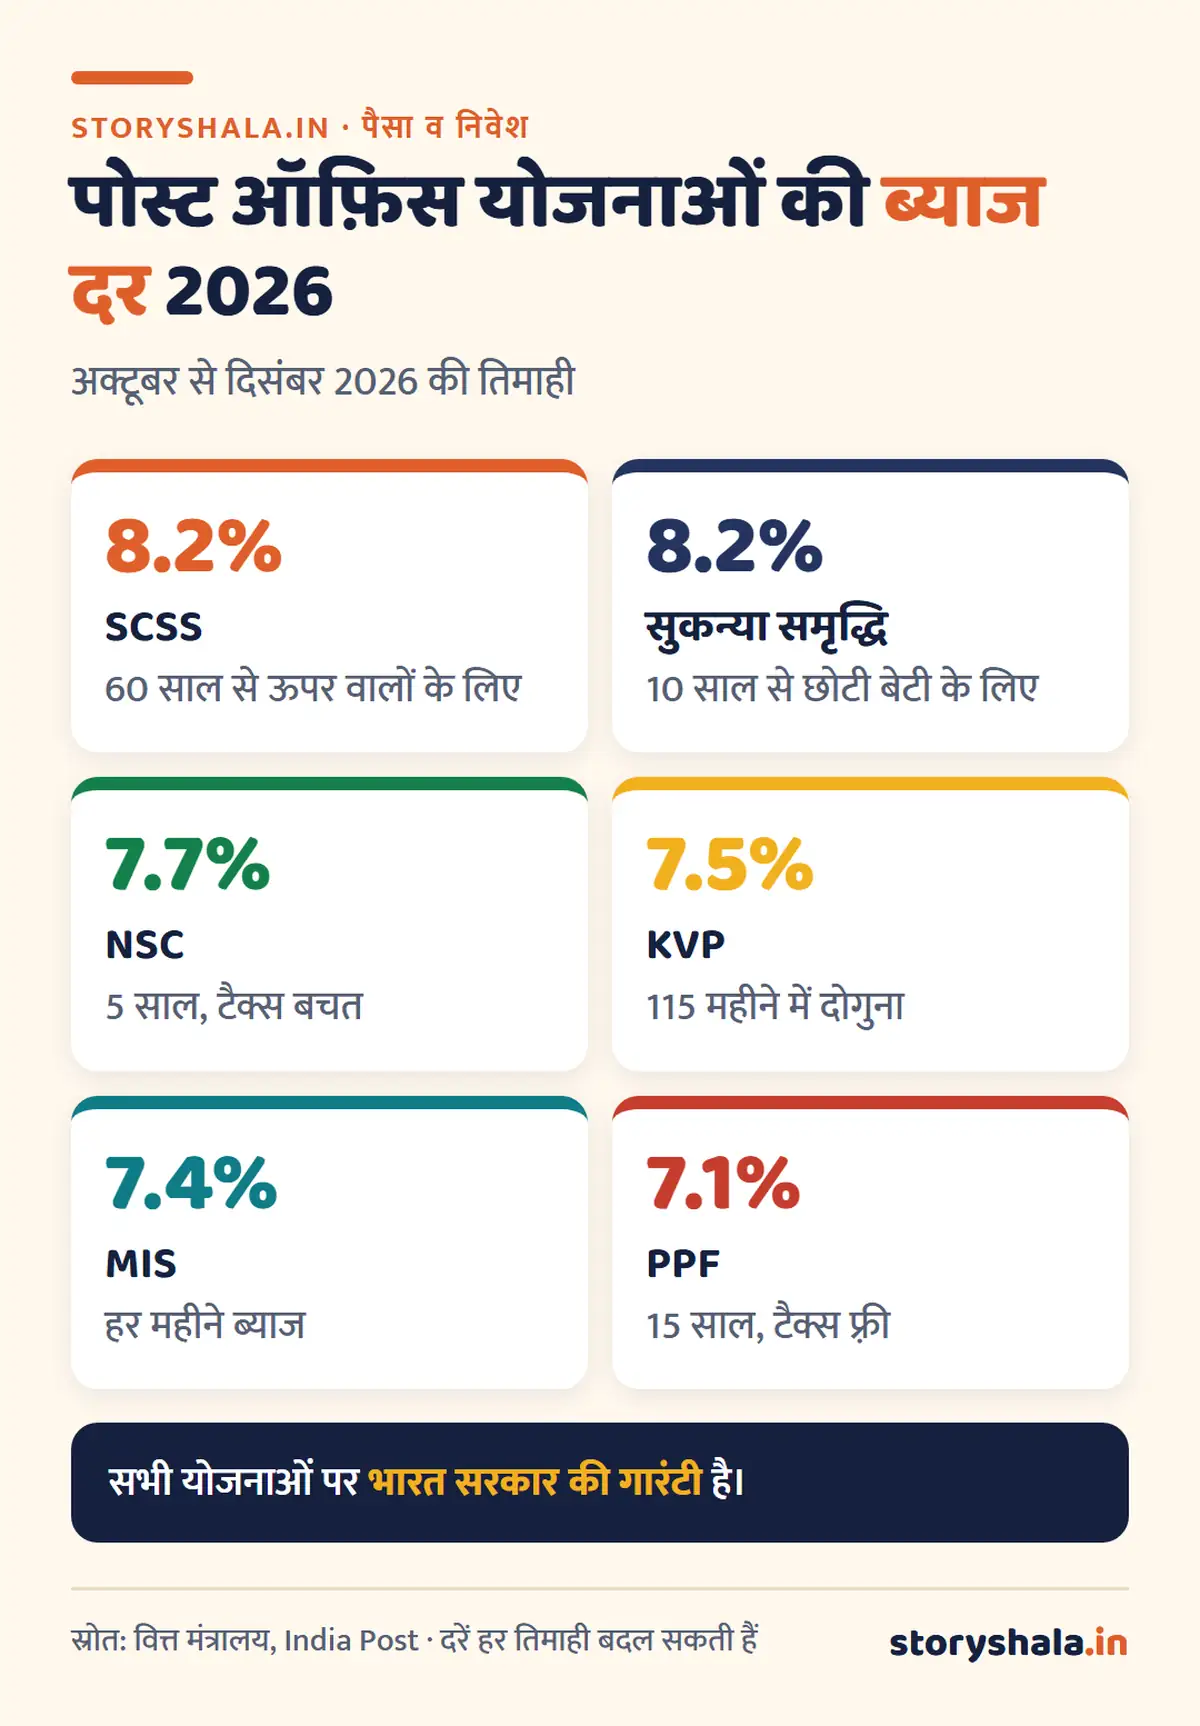
Post office schemes 2026 (पोस्ट ऑफ़िस की बचत योजनाओं) में सबसे ज़्यादा ब्याज सीनियर सिटीज़न सेविंग्स स्कीम (SCSS) और सुकन्या समृद्धि योजना पर है, दोनों पर 8.2% सालाना। अक्टूबर से दिसंबर 2026 की तिमाही के लिए सरकार ने किसी भी छोटी बचत योजना की दर नहीं बदली है। पोस्ट ऑफ़िस की सभी योजनाओं पर भारत सरकार की गारंटी होती है, इसलिए पैसा डूबने का जोखिम नहीं है।
नीचे सभी 9 योजनाएँ एक तालिका में हैं, और उसके बाद यह कि आपकी ज़रूरत के हिसाब से कौन सी सही है।
मुख्य बातें
- सबसे ज़्यादा ब्याज: SCSS और सुकन्या समृद्धि, 8.2%।
- हर महीने आमदनी के लिए: मंथली इनकम स्कीम (MIS), 7.4%।
- पैसा दोगुना: किसान विकास पत्र (KVP), 115 महीने में।
- टैक्स बचत (पुरानी व्यवस्था में): PPF, NSC, SCSS, सुकन्या और 5 साल की TD।
- दरें हर तीन महीने में तय होती हैं, इसलिए पैसा लगाने से पहले उस तिमाही की दर देख लीजिए।
विषय सूची
Post Office Schemes 2026: सभी 9 योजनाएँ एक नज़र में
दरें अक्टूबर से दिसंबर 2026 की तिमाही की हैं।
| योजना | ब्याज दर | अवधि | कम से कम | ज़्यादा से ज़्यादा | 80C छूट (पुरानी व्यवस्था) |
|---|---|---|---|---|---|
| बचत खाता | 4.0% | कोई नहीं | ₹500 | कोई सीमा नहीं | नहीं |
| रिकरिंग डिपॉज़िट (RD) | 6.7% | 5 साल | ₹100 महीना | कोई सीमा नहीं | नहीं |
| टाइम डिपॉज़िट (TD) | 6.9% से 7.5% | 1, 2, 3 या 5 साल | ₹1,000 | कोई सीमा नहीं | सिर्फ़ 5 साल वाली पर |
| मंथली इनकम स्कीम (MIS) | 7.4% | 5 साल | ₹1,000 | ₹9 लाख (संयुक्त ₹15 लाख) | नहीं |
| सीनियर सिटीज़न सेविंग्स स्कीम (SCSS) | 8.2% | 5 साल, 3 साल और बढ़ सकती है | ₹1,000 | ₹30 लाख | हाँ |
| पब्लिक प्रॉविडेंट फ़ंड (PPF) | 7.1% | 15 साल | ₹500 साल | ₹1.5 लाख साल | हाँ |
| नेशनल सेविंग्स सर्टिफ़िकेट (NSC) | 7.7% | 5 साल | ₹1,000 | कोई सीमा नहीं | हाँ |
| किसान विकास पत्र (KVP) | 7.5% | 115 महीने में दोगुना | ₹1,000 | कोई सीमा नहीं | नहीं |
| सुकन्या समृद्धि योजना (SSY) | 8.2% | 21 साल | ₹250 साल | ₹1.5 लाख साल | हाँ |
टाइम डिपॉज़िट की दरें: 1 साल पर 6.9%, 2 साल पर 7.0%, 3 साल पर 7.1% और 5 साल पर 7.5%।
आपकी ज़रूरत के हिसाब से कौन सी योजना
| आपकी ज़रूरत | सही योजना | क्यों |
|---|---|---|
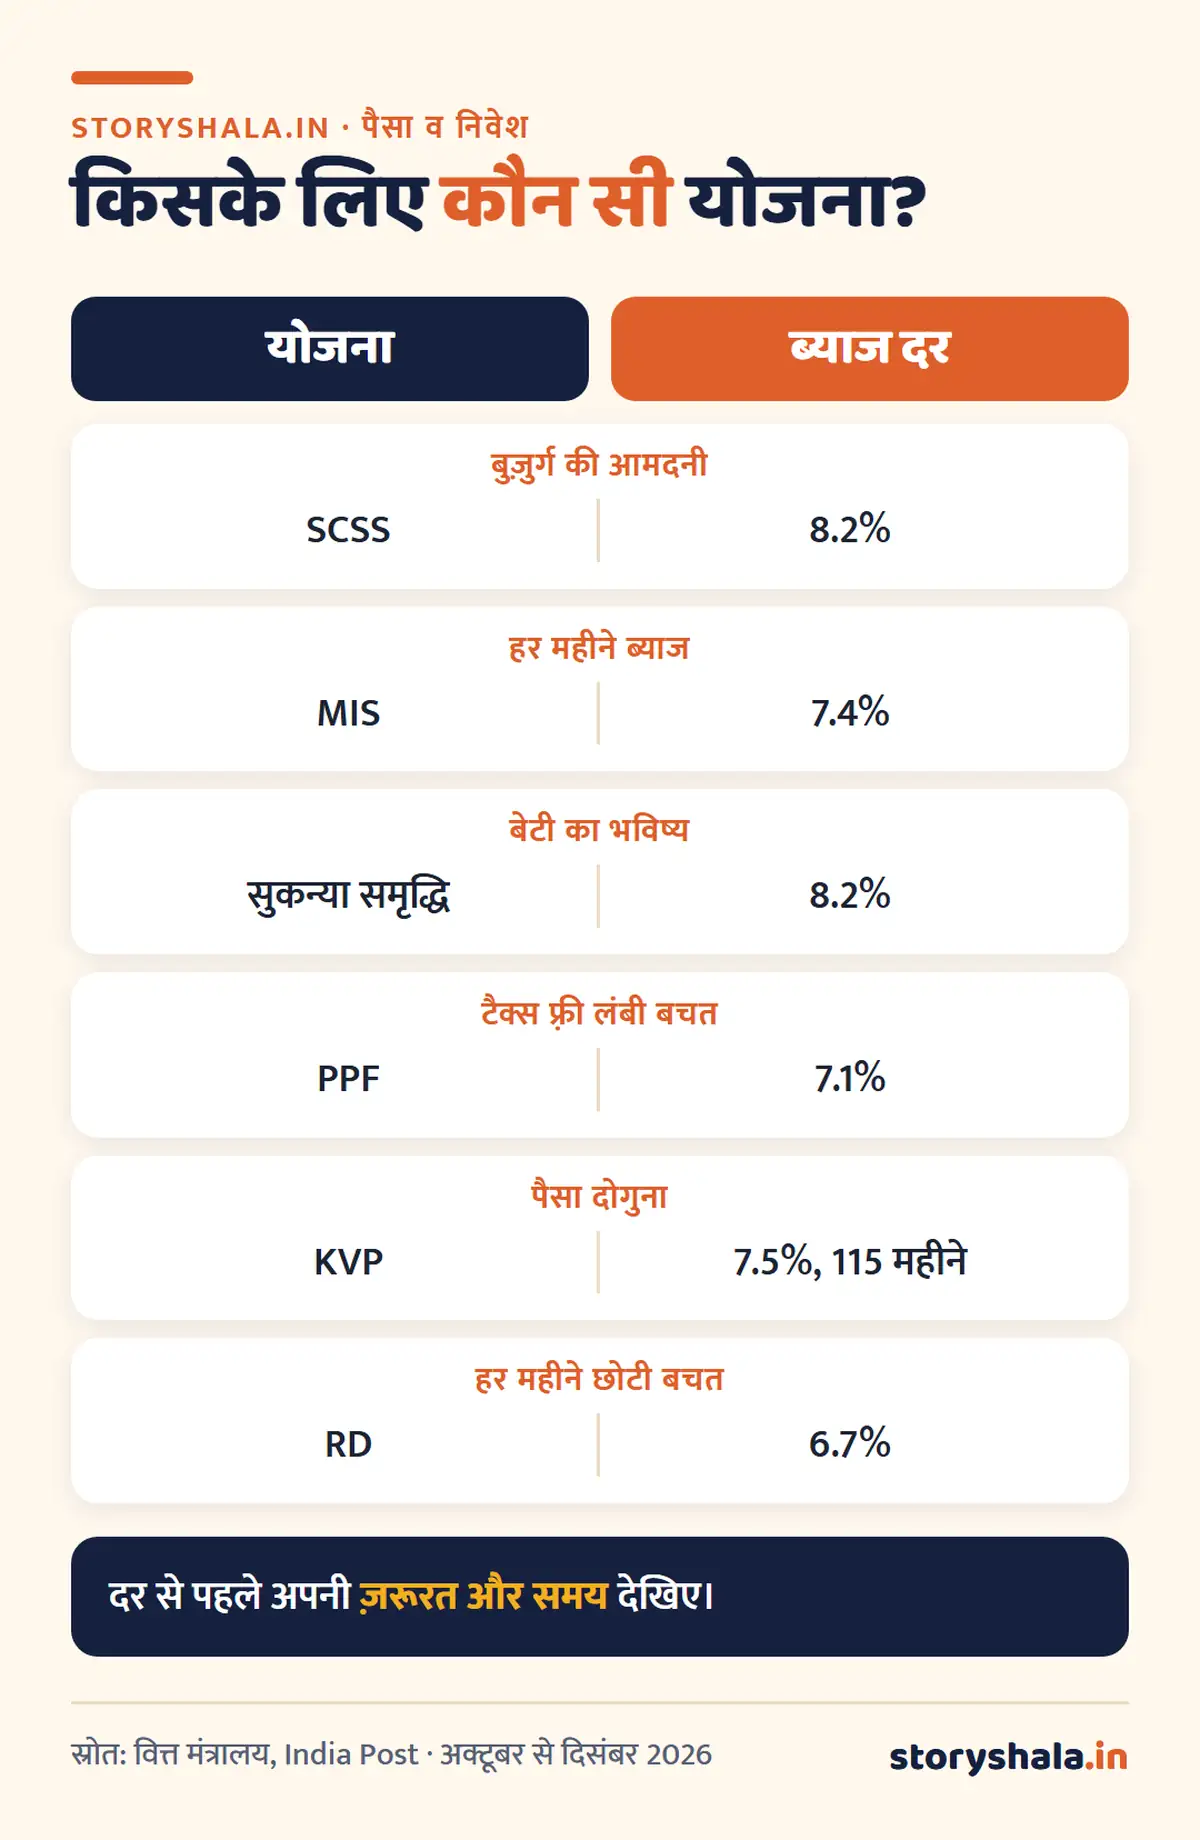
| बुज़ुर्ग, हर तिमाही आमदनी चाहिए | SCSS | सबसे ज़्यादा ब्याज, हर तिमाही खाते में |
| हर महीने तय आमदनी | MIS | ब्याज हर महीने मिलता है |
| बेटी की पढ़ाई और शादी | सुकन्या समृद्धि | 8.2% और पूरी तरह टैक्स फ़्री |
| लंबी टैक्स फ़्री बचत | PPF | ब्याज और मैच्योरिटी दोनों टैक्स फ़्री |
| 5 साल के लिए एकमुश्त, टैक्स बचत के साथ | NSC या 5 साल की TD | तय रिटर्न और 80C |
| पैसा दोगुना करना | KVP | 115 महीने में दोगुना, कोई ऊपरी सीमा नहीं |
| हर महीने थोड़ी बचत | RD | ₹100 महीने से शुरू |
| 1 से 3 साल के लिए पैसा रखना | TD | बैंक FD जैसी, सरकारी गारंटी के साथ |
महिलाओं के लिए
महिला सम्मान बचत प्रमाणपत्र (7.5%, 2 साल) सिर्फ़ 31 मार्च 2025 तक खुला था, अब नया खाता नहीं खुलता। अभी महिलाओं के लिए अच्छे विकल्प हैं: बेटी हो तो सुकन्या समृद्धि, लंबी बचत के लिए PPF, और हर महीने आमदनी के लिए MIS।
बुज़ुर्गों के लिए
60 साल से ऊपर वालों के लिए SCSS सबसे अच्छा है। ₹30 लाख लगाने पर हर तिमाही ₹61,500 मिलते हैं। SCSS, MIS और बैंक FD की पूरी तुलना SCSS, MIS या FD वाले लेख में है।
बेटी के लिए
सुकन्या समृद्धि योजना में 10 साल से कम उम्र की बेटी के नाम खाता खुलता है। पूरा हिसाब और निकासी के नियम उसी लेख में हैं।
₹1 लाख लगाने पर 5 साल में कितना मिलेगा
| योजना | 5 साल बाद लगभग | ब्याज कब मिलता है |
|---|---|---|
| NSC (7.7%) | ₹1,44,903 | अंत में एक साथ |
| 5 साल की TD (7.5%) | ₹1,44,995 | हर साल, या दोबारा जमा करें तो अंत में |
| MIS (7.4%) | ₹1 लाख + हर महीने ₹617 | हर महीने |
| SCSS (8.2%) | ₹1 लाख + हर तिमाही ₹2,050 | हर तिमाही |
और RD में हर महीने ₹5,000 डालने पर 5 साल में कुल ₹3 लाख जमा होते हैं, जो 6.7% पर लगभग ₹3.57 लाख बनते हैं।
टैक्स के नियम
| योजना | जमा पर छूट (पुरानी व्यवस्था) | ब्याज पर टैक्स |
|---|---|---|
| PPF, सुकन्या | हाँ | नहीं, पूरी तरह टैक्स फ़्री |
| NSC | हाँ | हाँ, आपके स्लैब के हिसाब से |
| SCSS | हाँ | हाँ |
| 5 साल की TD | हाँ | हाँ |
| MIS, RD, KVP, 1 से 3 साल की TD | नहीं | हाँ |
| बचत खाता | नहीं | पुरानी व्यवस्था में ₹10,000 तक का ब्याज छूट में |
80C की छूट (नए आयकर क़ानून में धारा 123) सिर्फ़ पुरानी टैक्स व्यवस्था में है, और सबकी मिलाकर सीमा ₹1.5 लाख है। ब्याज पर TDS कब कटता है और कैसे वापस मिलता है, यह TDS क्या है वाले लेख में है।
खाता कैसे खोलें
- नज़दीकी पोस्ट ऑफ़िस में आधार, PAN, दो फ़ोटो और पते का प्रमाण लेकर जाइए।
- योजना का फ़ॉर्म भरिए और नॉमिनी का नाम ज़रूर लिखिए।
- पहली रक़म नक़द, चेक या पोस्ट ऑफ़िस बचत खाते से जमा कीजिए।
- पासबुक लीजिए और उसमें हर लेनदेन चढ़वाइए।
PPF, SCSS और सुकन्या जैसे खाते कई बैंकों में भी खुलते हैं। पोस्ट ऑफ़िस बचत खाता हो, तो India Post की इंटरनेट बैंकिंग और मोबाइल ऐप से RD और PPF में पैसा ऑनलाइन डाला जा सकता है।
इन बातों का ध्यान रखिए
- समय से पहले पैसा निकालना: ज़्यादातर योजनाओं में इसकी शर्तें और कटौती होती हैं। जो पैसा बीच में चाहिए हो, उसे लंबी योजना में मत डालिए।
- महँगाई: 7 से 8% का रिटर्न महँगाई से थोड़ा ही ऊपर है। लंबे लक्ष्य के लिए कुछ हिस्सा म्यूचुअल फ़ंड की SIP में भी रखिए।
- ठगी: पोस्ट ऑफ़िस का कोई एजेंट फ़ोन पर OTP या पासबुक की जानकारी नहीं माँगता। “पैसा डबल” के नाम पर चलने वाली ठगी की पहचान पैसा दोगुना कैसे करें वाले लेख में है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
ब्याज दरें अक्टूबर से दिसंबर 2026 की तिमाही की हैं। अगली समीक्षा 31 दिसंबर 2026 तक होगी। पैसा लगाने से पहले India Post या पोस्ट ऑफ़िस से उस दिन की दर और नियम पक्का कर लीजिए।
बचत की आदत के लिए अच्छी किताबें
अक्सर पूछे जाने वाले सवाल
Post office schemes 2026 में सबसे ज़्यादा ब्याज किस पर है?
सीनियर सिटीज़न सेविंग्स स्कीम और सुकन्या समृद्धि योजना पर, दोनों पर 8.2% सालाना।
Post office scheme for senior citizens कौन सी है?
सीनियर सिटीज़न सेविंग्स स्कीम (SCSS): 8.2% ब्याज, हर तिमाही भुगतान, ₹30 लाख तक जमा। साथ में MIS भी ली जा सकती है।
Post office scheme for women कौन सी है?
महिला सम्मान बचत प्रमाणपत्र 31 मार्च 2025 को बंद हो गया। अब सुकन्या (बेटी के लिए), PPF और MIS अच्छे विकल्प हैं।
Post office scheme to double the money कौन सी है?
किसान विकास पत्र (KVP)। 7.5% की दर पर पैसा 115 महीने, यानी 9 साल 7 महीने में दोगुना होता है।
पोस्ट ऑफ़िस में पैसा सुरक्षित है क्या?
हाँ, सभी योजनाओं पर भारत सरकार की गारंटी है।
पोस्ट ऑफ़िस RD में ₹5,000 महीना डालने पर 5 साल में कितना मिलेगा?
6.7% पर लगभग ₹3.57 लाख, जिसमें आपके जमा ₹3 लाख हैं।
क्या एक व्यक्ति कई योजनाएँ ले सकता है?
हाँ। जैसे बुज़ुर्ग SCSS और MIS दोनों ले सकते हैं, हर योजना की अपनी सीमा के अंदर।
पोस्ट ऑफ़िस की ब्याज दर कब बदलती है?
सरकार हर तीन महीने में समीक्षा करती है। पहले से ली गई NSC, KVP, TD, MIS और SCSS पर वही दर रहती है जो लेते समय थी।
स्रोत (11 नवंबर 2026 को जाँचे गए)
- India Post: बचत योजनाएँ
- वित्त मंत्रालय: अक्टूबर से दिसंबर 2026 तिमाही की छोटी बचत ब्याज दरों की अधिसूचना (दरें नहीं बदलीं)
- नेशनल सेविंग्स इंस्टिट्यूट
- रक़म के हिसाब storyshala.in ने निकाले हैं
ये भी पढ़ें
- PPF अकाउंट क्या है
- सुकन्या समृद्धि योजना
- SCSS, MIS या बैंक FD
- पैसा दोगुना कितने समय में होगा
- NPS क्या है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।