FD (फ़िक्स्ड डिपॉज़िट) का मतलब है बैंक या पोस्ट ऑफ़िस में एक तय समय के लिए एकमुश्त पैसा जमा करना, जिस पर पहले से तय दर से ब्याज मिलता है। FD kya hota hai, इसका सीधा जवाब यही है: आप आज ₹1 लाख जमा करते हैं, बैंक बताता है कि 1 साल बाद कितना मिलेगा, और बाज़ार ऊपर जाए या नीचे, वह रक़म नहीं बदलती। SBI में अभी 1 साल की FD पर 6.25% और बुज़ुर्गों को 6.75% ब्याज मिल रहा है।
असली सवाल यह नहीं कि FD क्या है, बल्कि यह है कि FD से पूरा फ़ायदा कैसे लें। इस लेख में वही है: पैसा कई FD में बाँटने का तरीक़ा (लैडरिंग), बीच में तोड़ने पर कितना कटेगा, और बैंक डूबे तो कितना सुरक्षित है।
मुख्य बातें
- FD में ब्याज दर खाता खोलते समय तय हो जाती है और पूरी अवधि तक वही रहती है।
- समय से पहले तोड़ने पर बैंक आमतौर पर 0.5% से 1% कम ब्याज देता है, मूल रक़म नहीं कटती।
- हर बैंक में आपकी कुल जमा (ब्याज मिलाकर) ₹5 लाख तक DICGC से बीमित है।
- पूरा पैसा एक FD में रखने के बजाय 1 से 5 साल की अलग अलग FD बनाइए, इसे लैडरिंग कहते हैं।
- एक बैंक से साल में ₹50,000 (बुज़ुर्गों के लिए ₹1 लाख) से ज़्यादा ब्याज पर 10% TDS कटता है।
विषय सूची
FD क्या होता है और कैसे काम करता है?
बचत खाते में पैसा कभी भी निकाला जा सकता है, इसलिए बैंक उस पर कम ब्याज देता है (ज़्यादातर बड़े बैंकों में 2.5% से 3%)। FD में आप बैंक से वादा करते हैं कि इतने समय तक पैसा नहीं निकालेंगे। बदले में बैंक ज़्यादा ब्याज देता है।
| बात | FD में क्या होता है |
|---|---|
| कम से कम रक़म | ज़्यादातर बैंकों में ₹1,000 |
| अवधि | 7 दिन से 10 साल |
| ब्याज दर | खाता खोलते समय तय, बाद में नहीं बदलती |
| ब्याज कब | हर महीने, हर तिमाही, या अंत में एक साथ (आपकी पसंद) |
| बुज़ुर्गों को | आमतौर पर 0.5% ज़्यादा |
| बीच में निकासी | हो सकती है, पर ब्याज कम मिलता है |
| लोन | FD के बदले 90% तक लोन या ओवरड्राफ़्ट |
FD के दो मुख्य प्रकार:
- क्यूम्युलेटिव FD: ब्याज हर तिमाही मूल में जुड़ता जाता है और अंत में एक साथ मिलता है। पैसा बढ़ाने के लिए यह बेहतर है।
- नॉन क्यूम्युलेटिव FD: ब्याज हर महीने या तिमाही आपके खाते में आता है। रिटायर लोगों के लिए, जिन्हें नियमित आमदनी चाहिए।
इसके अलावा टैक्स सेवर FD (5 साल का लॉक, पुरानी टैक्स व्यवस्था में 80C की छूट, बीच में तोड़ नहीं सकते) और स्वीप इन या ऑटो FD (बचत खाते में एक सीमा से ऊपर का पैसा अपने आप FD बन जाता है) भी होती हैं।
SBI में FD पर अभी कितना ब्याज मिल रहा है?
ये दरें SBI की वेबसाइट से 12 नवंबर 2026 को ली गई हैं (₹3 करोड़ से कम की जमा, 15 दिसंबर 2025 से लागू)।
| अवधि | आम लोग | बुज़ुर्ग (60+) |
|---|---|---|
| 7 से 45 दिन | 3.05% | 3.55% |
| 46 से 179 दिन | 4.90% | 5.40% |
| 180 से 210 दिन | 5.65% | 6.15% |
| 211 दिन से 1 साल से कम | 5.90% | 6.40% |
| 1 साल से 2 साल से कम | 6.25% | 6.75% |
| 2 साल से 3 साल से कम | 6.40% | 6.90% |
| 3 साल से 5 साल से कम | 6.30% | 6.80% |
| 5 से 10 साल | 6.05% | 7.05% (SBI We-care सहित) |
दूसरे सरकारी और प्राइवेट बैंकों की दरें इसके आस पास हैं। स्मॉल फ़ाइनेंस बैंक इससे 1% से 1.5% तक ज़्यादा देते हैं, पर उनके बारे में नीचे की सावधानी ज़रूर पढ़िए। पोस्ट ऑफ़िस की टाइम डिपॉज़िट (1 साल 6.9%, 5 साल 7.5%) की पूरी जानकारी पोस्ट ऑफ़िस की 9 बचत योजनाएँ वाले लेख में है।
₹1 लाख की FD पर कितना मिलेगा?
बैंक FD में ब्याज हर तिमाही जुड़ता है (तिमाही चक्रवृद्धि)। SBI की ऊपर वाली दरों पर ₹1 लाख की क्यूम्युलेटिव FD का हिसाब:
| अवधि | दर | अंत में मिलेगा | कुल ब्याज |
|---|---|---|---|
| 1 साल | 6.25% | ₹1,06,398 | ₹6,398 |
| 2 साल | 6.40% | ₹1,13,540 | ₹13,540 |
| 3 साल | 6.30% | ₹1,20,626 | ₹20,626 |
| 4 साल | 6.30% | ₹1,28,407 | ₹28,407 |
| 5 साल | 6.05% | ₹1,35,018 | ₹35,018 |
ध्यान दीजिए: सबसे लंबी FD पर सबसे ज़्यादा दर नहीं है। अभी 2 साल वाली FD की दर सबसे ऊँची है। इसलिए FD बनाने से पहले हर अवधि की दर देखिए, सिर्फ़ “5 साल” मत चुनिए।
FD लैडरिंग क्या है? ₹5 लाख को 5 FD में बाँटने का उदाहरण
मान लीजिए आपके पास ₹5 लाख हैं। आप पूरे पैसे की एक 5 साल की FD बना सकते हैं। पर इसमें दो दिक़्क़तें हैं:
- बीच में ₹50,000 की ज़रूरत पड़ी, तो पूरी ₹5 लाख की FD तोड़नी पड़ेगी और पूरी रक़म पर ब्याज कम हो जाएगा।
- अगले साल ब्याज दरें बढ़ गईं, तो आपका पैसा पुरानी कम दर पर 5 साल फँसा रहेगा।
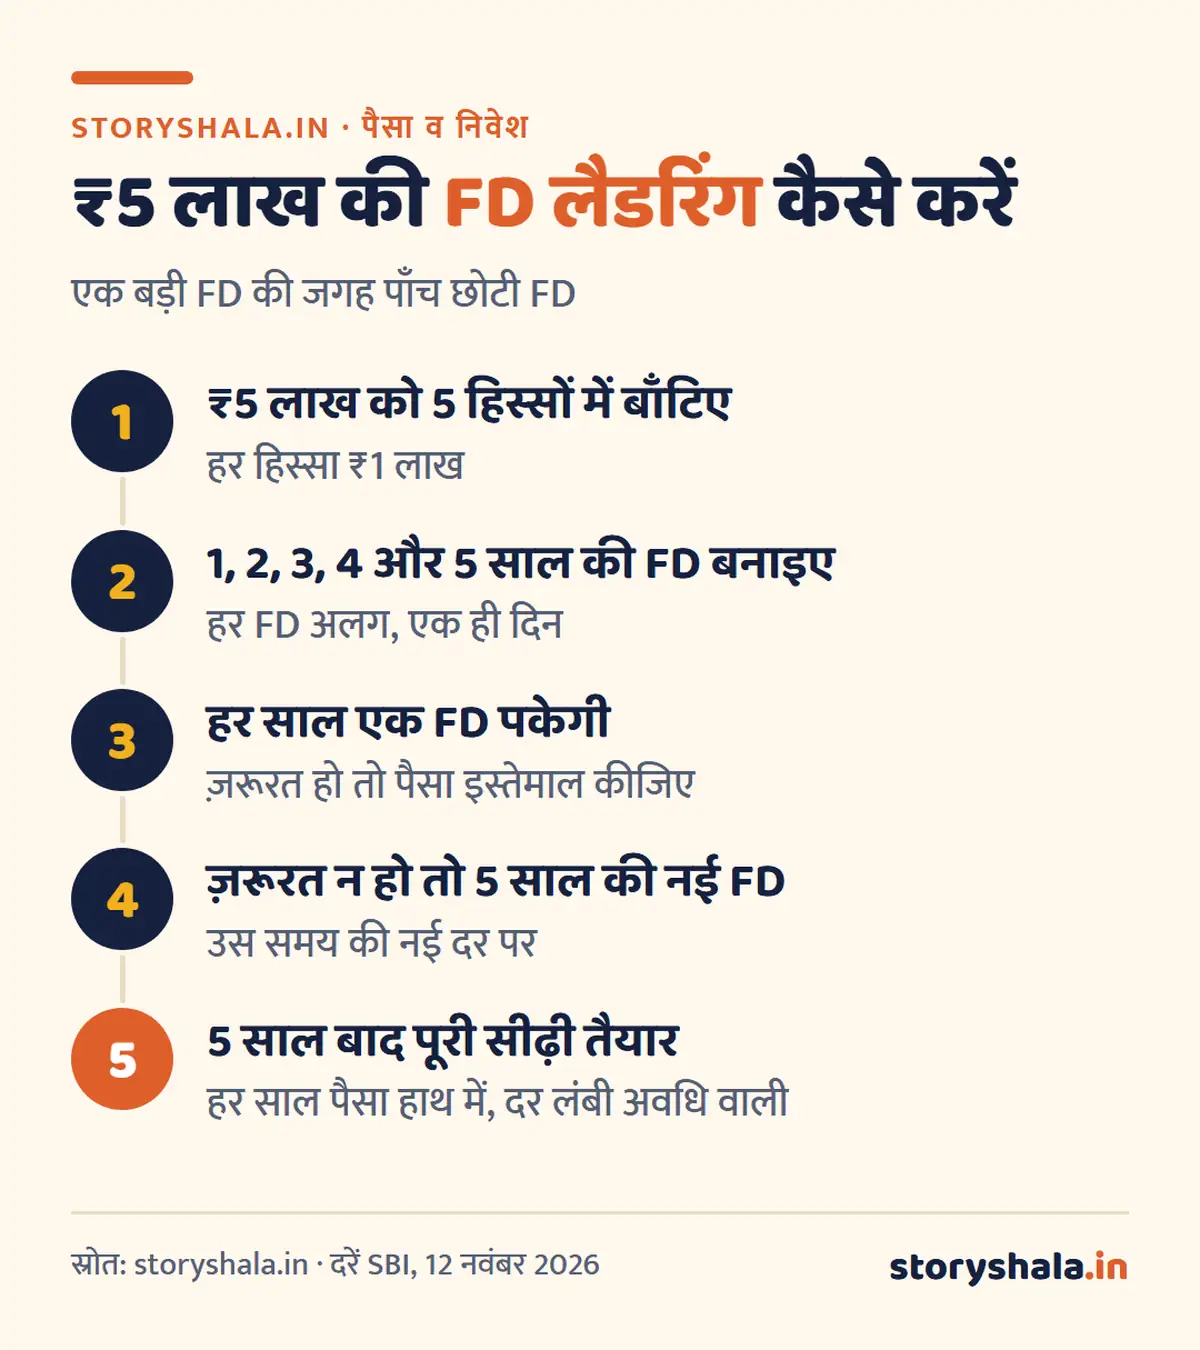
लैडरिंग का मतलब है पैसे को बराबर हिस्सों में बाँटकर अलग अलग अवधि की FD बनाना, जैसे सीढ़ी के डंडे।
| FD | रक़म | अवधि | दर | पकने पर मिलेगा |
|---|---|---|---|---|
| पहली | ₹1 लाख | 1 साल | 6.25% | ₹1,06,398 |
| दूसरी | ₹1 लाख | 2 साल | 6.40% | ₹1,13,540 |
| तीसरी | ₹1 लाख | 3 साल | 6.30% | ₹1,20,626 |
| चौथी | ₹1 लाख | 4 साल | 6.30% | ₹1,28,407 |
| पाँचवीं | ₹1 लाख | 5 साल | 6.05% | ₹1,35,018 |
अब हर साल एक FD पकेगी। ज़रूरत हो तो वह पैसा इस्तेमाल कीजिए। ज़रूरत न हो तो उसकी नई 5 साल की FD बना दीजिए, उस समय की दर पर। 5 साल बाद आपके पास पाँच FD होंगी, सब 5 साल वाली, और फिर भी हर साल एक पकती रहेगी।
लैडरिंग के 3 फ़ायदे:
- अचानक ज़रूरत में पूरी जमा नहीं तोड़नी पड़ती, सिर्फ़ एक छोटी FD।
- ब्याज दरें बढ़ें, तो हर साल पकने वाला हिस्सा नई ऊँची दर पर लग जाता है।
- दरें घटें, तो बाक़ी FD पुरानी ऊँची दर पर चलती रहती हैं।
FD समय से पहले तोड़ने पर कितना पैसा कटेगा?
यह FD का सबसे कम समझा जाने वाला नियम है। बैंक आपकी मूल रक़म नहीं काटता, वह ब्याज दो तरह से घटाता है:
- दर बदल जाती है: आपको वह दर मिलती है जो उतने समय की FD पर लागू थी जितने समय पैसा असल में बैंक में रहा (या आपकी तय दर, दोनों में जो कम हो)।
- पेनल्टी लगती है: उस दर में से 0.5% से 1% और घटता है। SBI में ₹5 लाख तक की FD पर 0.5% और उससे ऊपर 1%।
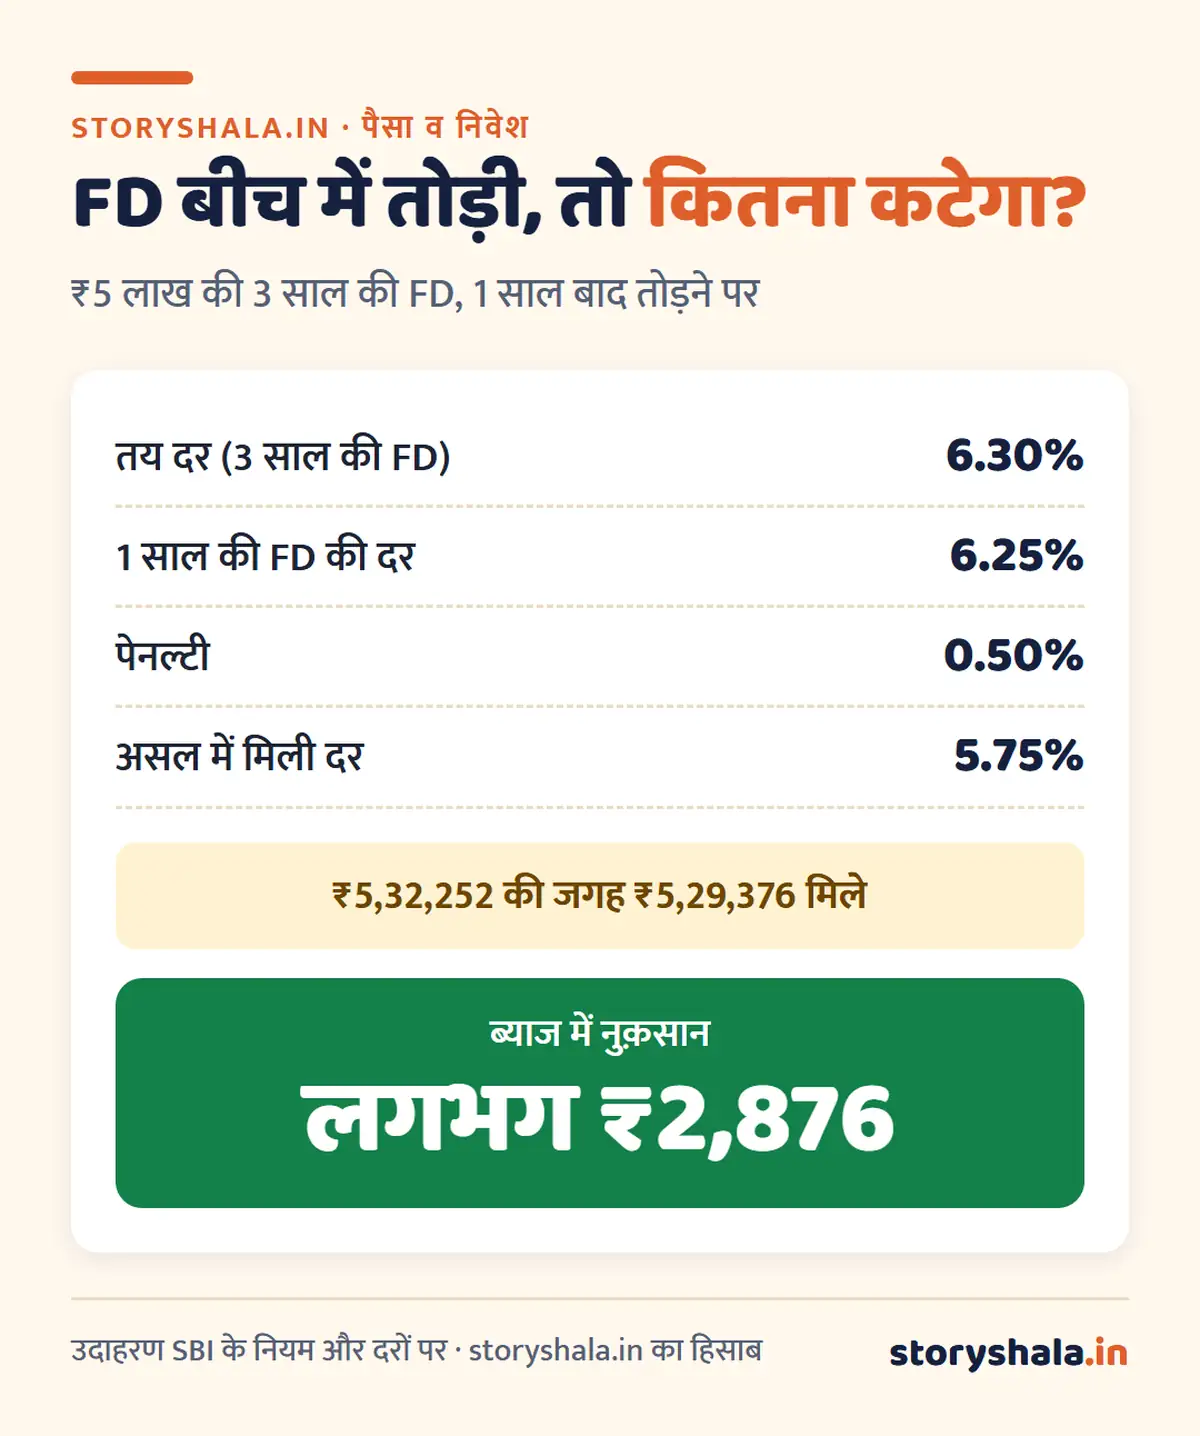
उदाहरण: आपने ₹5 लाख की 3 साल की FD 6.30% पर बनाई और 1 साल बाद तोड़ दी।
| बात | हिसाब |
|---|---|
| तय दर (3 साल) | 6.30% |
| 1 साल की FD की दर | 6.25% |
| दोनों में कम | 6.25% |
| पेनल्टी | 0.50% |
| असल में मिलने वाली दर | 5.75% |
| 1 साल बाद मिलेगा | ₹5,29,376 |
| अगर 6.30% मिलता तो | ₹5,32,252 |
| नुक़सान | लगभग ₹2,876 |
नुक़सान छोटा दिखता है, पर यही पैसा अगर लैडर में होता, तो आप सिर्फ़ ₹1 लाख वाली FD तोड़ते और बाक़ी ₹4 लाख पूरी दर पर चलते रहते।
तोड़ने से पहले ये 2 रास्ते देखिए:
- FD पर लोन या ओवरड्राफ़्ट: बैंक FD की दर से लगभग 1% ऊपर ब्याज पर 90% तक रक़म दे देता है। ज़रूरत कुछ हफ़्तों या महीनों की हो, तो यह तोड़ने से सस्ता पड़ता है।
- आंशिक निकासी: कुछ बैंकों में FD का सिर्फ़ एक हिस्सा निकाला जा सकता है (जैसे SBI की MOD योजना), बाक़ी पर पूरा ब्याज चलता रहता है।
बैंक डूब जाए तो FD का क्या होगा? ₹5 लाख की DICGC सुरक्षा
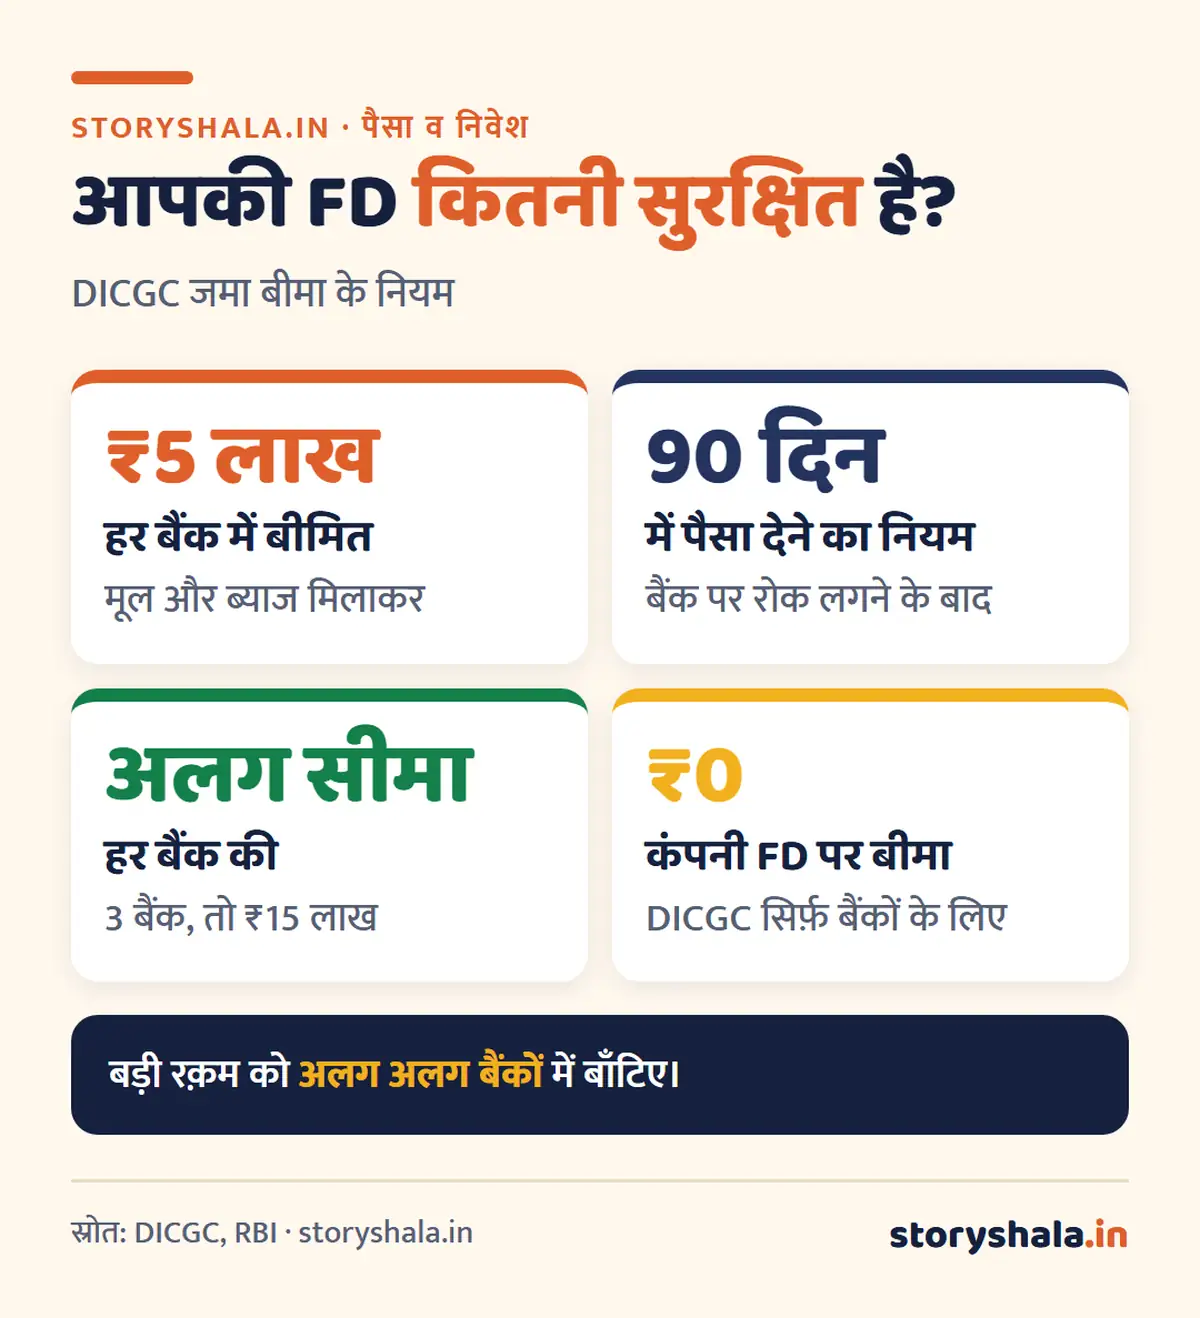
RBI की सहायक संस्था DICGC हर बैंक में हर जमाकर्ता की ₹5 लाख तक की जमा का बीमा करती है। इसमें ये बातें समझ लीजिए:
- ₹5 लाख की सीमा में मूल और ब्याज दोनों गिने जाते हैं।
- एक बैंक की सभी ब्रांच में आपके बचत खाते, FD और RD मिलाकर गिने जाते हैं।
- अलग अलग बैंकों की सीमा अलग अलग है। 3 बैंकों में ₹5 लाख रखने पर पूरे ₹15 लाख बीमित हैं।
- संयुक्त खाता (पति और पत्नी) अलग “हैसियत” माना जाता है, उसकी अलग ₹5 लाख की सीमा होती है।
- बैंक पर रोक लगने के 90 दिन के अंदर यह रक़म देने का नियम है।
स्मॉल फ़ाइनेंस बैंक की FD लें या नहीं?
स्मॉल फ़ाइनेंस बैंक RBI से लाइसेंस पाए हुए बैंक हैं और उन पर भी DICGC का ₹5 लाख वाला बीमा लागू है। वे ज़्यादा ब्याज इसलिए देते हैं क्योंकि उन्हें जमा खींचनी होती है और उनका लोन कारोबार ज़्यादा जोखिम वाला होता है।
| करें | न करें |
|---|---|
| एक स्मॉल फ़ाइनेंस बैंक में ब्याज मिलाकर ₹5 लाख के अंदर रखिए | पूरी बचत एक ही छोटे बैंक में न रखिए |
| मूल रक़म ₹4 से ₹4.5 लाख तक रखिए, ताकि ब्याज जुड़कर भी सीमा में रहे | सिर्फ़ 1% ज़्यादा ब्याज देखकर फ़ैसला न कीजिए |
| सहकारी बैंक और कंपनी FD को अलग समझिए | कंपनी FD को बैंक FD जैसा सुरक्षित न मानिए, उस पर DICGC बीमा नहीं है |
बैंकों के प्रकार और उनका फ़र्क़ बैंक क्या होता है वाले लेख में समझाया गया है।
FD के ब्याज पर टैक्स कितना लगता है?
FD का ब्याज पूरी तरह टैक्स के दायरे में है। यह आपकी सालाना आमदनी में जुड़ता है और आपके स्लैब की दर से टैक्स लगता है।
| बात | नियम (टैक्स ईयर 2026-27) |
|---|---|
| TDS कब | एक बैंक से साल में ₹50,000 से ज़्यादा ब्याज पर 10% |
| बुज़ुर्गों के लिए | सीमा ₹1 लाख |
| PAN न दिया हो | 20% TDS |
| TDS से बचाव | कुल आय पर टैक्स न बनता हो, तो फ़ॉर्म 121 (पहले 15G और 15H) |
| नई टैक्स व्यवस्था | कुल आय ₹12 लाख तक हो, तो रिबेट से टैक्स नहीं बनता |
| पुरानी टैक्स व्यवस्था | बुज़ुर्गों को ब्याज पर ₹50,000 तक की छूट (80TTB) |
दो बातें जो लोग भूल जाते हैं:
- TDS न कटना और टैक्स न लगना अलग बातें हैं। ब्याज ₹40,000 हो, तब भी वह आपकी आमदनी में जुड़ेगा।
- क्यूम्युलेटिव FD में भी हर साल टैक्स बनता है, भले पैसा हाथ में 5 साल बाद आए। बैंक हर साल जुड़े ब्याज पर TDS काटता है।
असली कमाई का हिसाब: 30% स्लैब वाले व्यक्ति के लिए 6.25% की FD टैक्स के बाद लगभग 4.4% रह जाती है, जो महँगाई के आस पास है। इसलिए ऊँचे स्लैब वालों के लिए FD पैसा बढ़ाने का नहीं, पैसा सुरक्षित रखने का साधन है। TDS वापस लेने का तरीक़ा TDS क्या है वाले लेख में है।
FD किसके लिए सही है और किसके लिए नहीं?
| आपकी स्थिति | क्या करें |
|---|---|
| इमरजेंसी फ़ंड (6 महीने का ख़र्च) रखना है | स्वीप इन FD या छोटी छोटी FD, सबसे सही जगह |
| 1 से 3 साल में पैसा चाहिए (शादी, फ़ीस, गाड़ी) | FD या RD, शेयर बाज़ार नहीं |
| रिटायर हैं, हर महीने आमदनी चाहिए | पहले SCSS, फिर MIS, फिर FD (पूरी तुलना) |
| 10 साल या ज़्यादा का लक्ष्य है | सिर्फ़ FD काफ़ी नहीं, SIP भी जोड़िए |
| 30% टैक्स स्लैब में हैं | FD सिर्फ़ सुरक्षा वाले हिस्से के लिए |
FD बनाने से पहले 7 बातें जाँचिए
- हर अवधि की दर देखिए, सबसे लंबी अवधि पर सबसे ज़्यादा दर ज़रूरी नहीं।
- एक बैंक में ब्याज मिलाकर ₹5 लाख से ऊपर न जाइए।
- समय से पहले तोड़ने की पेनल्टी पूछिए (0.5% या 1%)।
- नॉमिनी ज़रूर जोड़िए।
- “ऑटो रिन्यूअल” चालू है या नहीं, देख लीजिए। पकने की तारीख़ अपने फ़ोन में लिख लीजिए।
- आमदनी चाहिए तो नॉन क्यूम्युलेटिव, पैसा बढ़ाना है तो क्यूम्युलेटिव चुनिए।
- टैक्स न बनता हो, तो साल की शुरुआत में फ़ॉर्म 121 जमा कीजिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
ब्याज दरें SBI की वेबसाइट से 12 नवंबर 2026 को ली गई हैं और कभी भी बदल सकती हैं। FD बनाने से पहले अपने बैंक की ताज़ा दर और पेनल्टी का नियम देख लीजिए। यह लेख जानकारी के लिए है, निवेश या टैक्स सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
FD kya hota hai bank mein?
बैंक में एक तय समय (7 दिन से 10 साल) के लिए एकमुश्त पैसा जमा करना, जिस पर पहले से तय दर से ब्याज मिलता है। इसे फ़िक्स्ड डिपॉज़िट या टर्म डिपॉज़िट कहते हैं।
FD और RD में क्या फ़र्क़ है?
FD में एक बार में पूरी रक़म जमा होती है। RD में हर महीने एक तय रक़म जमा की जाती है। दोनों में ब्याज दर लगभग बराबर होती है।
FD तोड़ने पर कितना पैसा कटता है?
मूल रक़म नहीं कटती। जितने समय पैसा रहा, उस अवधि की दर मिलती है और उसमें से 0.5% से 1% पेनल्टी घटती है। ₹5 लाख की 3 साल की FD 1 साल बाद तोड़ने पर लगभग ₹2,876 का ब्याज कम मिलता है।
₹1 लाख की FD पर 1 साल में कितना ब्याज मिलेगा?
SBI की 6.25% दर पर लगभग ₹6,398। बुज़ुर्गों को 6.75% पर लगभग ₹6,923।
FD में ₹5 लाख से ज़्यादा रखना सुरक्षित है या नहीं?
DICGC का बीमा एक बैंक में ₹5 लाख तक है। इससे ज़्यादा रक़म हो, तो उसे अलग अलग बैंकों में बाँटना बेहतर है।
क्या FD के ब्याज पर टैक्स लगता है?
हाँ, पूरा ब्याज आपकी आमदनी में जुड़ता है। एक बैंक से साल में ₹50,000 (बुज़ुर्गों के लिए ₹1 लाख) से ज़्यादा ब्याज पर 10% TDS भी कटता है।
पोस्ट ऑफ़िस में FD kya hota hai?
पोस्ट ऑफ़िस की FD को टाइम डिपॉज़िट कहते हैं। यह 1, 2, 3 और 5 साल की होती है, दर 6.9% से 7.5% है और पूरी रक़म पर सरकार की गारंटी है।
FD लैडरिंग से क्या फ़ायदा है?
हर साल एक FD पकती है, इसलिए ज़रूरत पर पूरी जमा नहीं तोड़नी पड़ती, और ब्याज दरें बदलने का जोखिम भी बँट जाता है।
FD पर लोन मिल सकता है क्या?
हाँ, ज़्यादातर बैंक FD की रक़म का 90% तक लोन या ओवरड्राफ़्ट देते हैं, FD की दर से लगभग 1% ज़्यादा ब्याज पर।
स्रोत (12 नवंबर 2026 को जाँचे गए)
- SBI: रिटेल टर्म डिपॉज़िट की ब्याज दरें
- DICGC: जमा बीमा
- India Post: टाइम डिपॉज़िट
- आयकर विभाग
- परिपक्वता और पेनल्टी के हिसाब storyshala.in ने तिमाही चक्रवृद्धि पर निकाले हैं
ये भी पढ़ें
- RD या SIP: हर महीने की बचत के लिए कौन बेहतर
- SCSS, MIS या बैंक FD: रिटायर व्यक्ति के लिए तुलना
- पोस्ट ऑफ़िस की 9 बचत योजनाएँ 2026
- पैसा दोगुना कितने समय में होगा
- TDS क्या है और कटा हुआ पैसा वापस कैसे पाएँ
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।