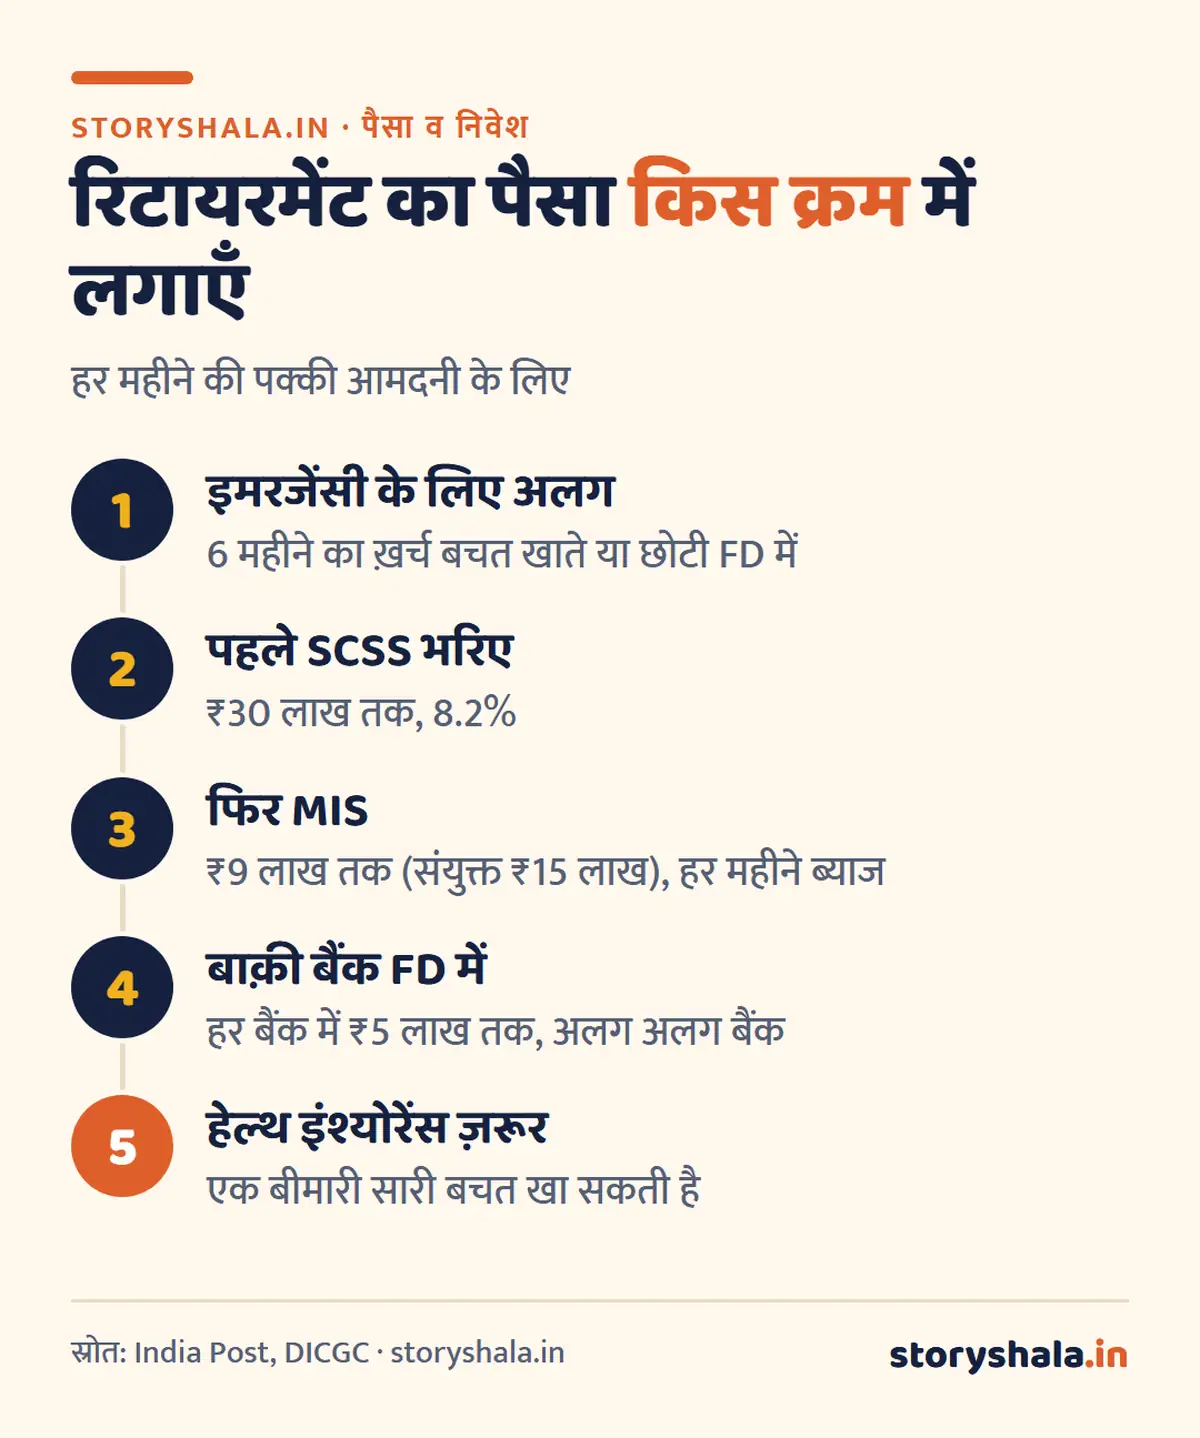
SCSS vs MIS vs FD में रिटायर व्यक्ति के लिए सबसे ज़्यादा आमदनी सीनियर सिटीज़न सेविंग्स स्कीम (SCSS) देती है: 8.2% सालाना, यानी ₹30 लाख पर हर तिमाही ₹61,500। पोस्ट ऑफ़िस की मंथली इनकम स्कीम (MIS) 7.4% देती है और ब्याज हर महीने आता है, पर इसमें एक व्यक्ति सिर्फ़ ₹9 लाख लगा सकता है। बैंक FD में कोई सीमा नहीं है, पर ब्याज आमतौर पर कम होता है। ज़्यादातर रिटायर लोगों के लिए सही तरीक़ा है: पहले SCSS की सीमा भरिए, फिर MIS, और बाक़ी FD में।
दरें अक्टूबर से दिसंबर 2026 की तिमाही की हैं।
मुख्य बातें
- SCSS: 8.2%, ₹30 लाख तक, ब्याज हर तिमाही, 60 साल से ऊपर वालों के लिए।
- MIS: 7.4%, ₹9 लाख तक (संयुक्त खाते में ₹15 लाख), ब्याज हर महीने, किसी भी उम्र के लिए।
- बैंक FD: कोई ऊपरी सीमा नहीं, बुज़ुर्गों को आमतौर पर 0.5% ज़्यादा, हर बैंक में ₹5 लाख तक जमा बीमित।
- पति और पत्नी दोनों 60 से ऊपर हों, तो दोनों अलग अलग ₹30 लाख SCSS में लगा सकते हैं।
- तीनों का ब्याज टैक्स के दायरे में आता है, पर नई टैक्स व्यवस्था में ₹12 लाख तक की आय पर टैक्स नहीं बनता।
विषय सूची
SCSS vs MIS vs FD: एक नज़र में तुलना
| बात | SCSS | पोस्ट ऑफ़िस MIS | बैंक FD (बुज़ुर्ग) |
|---|---|---|---|
| ब्याज दर | 8.2% | 7.4% | बैंक के हिसाब से, लगभग 7% से 7.75% |
| ब्याज कब | हर तिमाही | हर महीने | महीना, तिमाही या अंत में, आपकी पसंद |
| कौन ले सकता है | 60 साल या ज़्यादा (कुछ रिटायर लोग 55 से) | कोई भी वयस्क | कोई भी |
| ज़्यादा से ज़्यादा | ₹30 लाख | ₹9 लाख, संयुक्त ₹15 लाख | कोई सीमा नहीं |
| अवधि | 5 साल, फिर 3 साल बढ़ सकती है | 5 साल | 7 दिन से 10 साल |
| सुरक्षा | भारत सरकार की गारंटी | भारत सरकार की गारंटी | हर बैंक में ₹5 लाख तक DICGC बीमा |
| 80C छूट (पुरानी व्यवस्था) | हाँ | नहीं | सिर्फ़ 5 साल की टैक्स सेवर FD पर |
| समय से पहले निकासी | 1 साल बाद, 1% से 1.5% कटौती | 1 साल बाद, 1% से 2% कटौती | बैंक के हिसाब से, आमतौर पर 0.5% से 1% कम ब्याज |
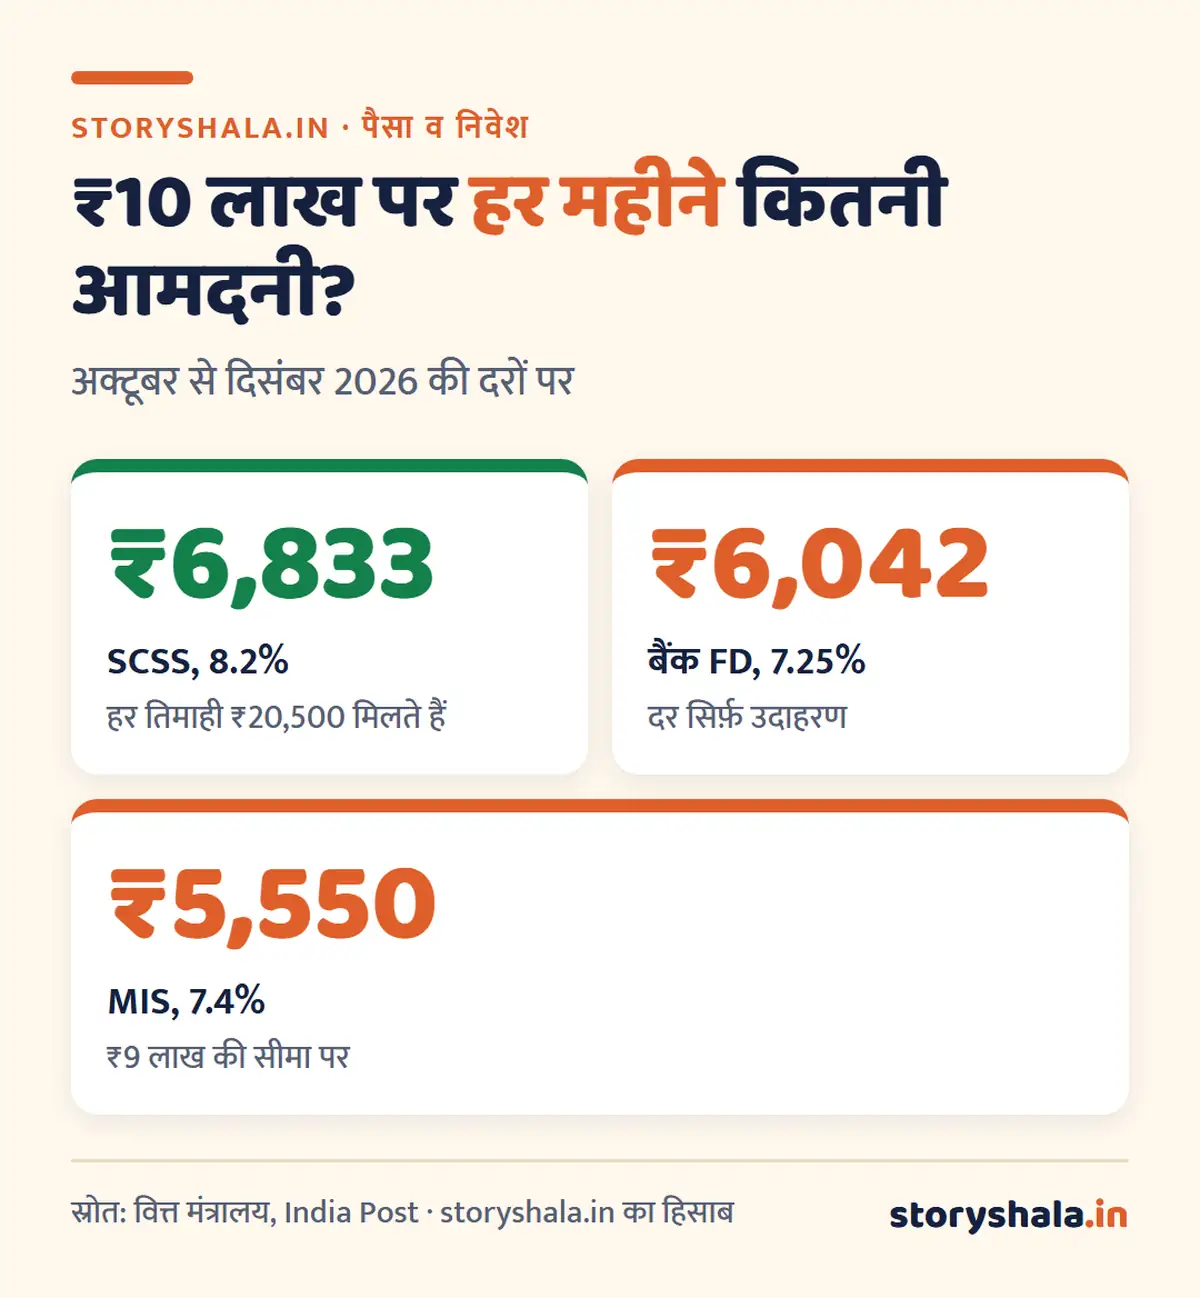
₹10 लाख और ₹30 लाख पर हर महीने कितनी आमदनी
बैंक FD की दर यहाँ 7.25% मानी गई है, जो सिर्फ़ उदाहरण है। अपने बैंक की दर से हिसाब बदल जाएगा।
₹10 लाख लगाने पर
| योजना | सालाना ब्याज | महीने के हिसाब से | असल में कब मिलता है |
|---|---|---|---|
| SCSS (8.2%) | ₹82,000 | ₹6,833 | हर तिमाही ₹20,500 |
| MIS (7.4%), ₹9 लाख की सीमा | ₹66,600 | ₹5,550 | हर महीने ₹5,550 |
| बैंक FD (7.25%) | ₹72,500 | ₹6,042 | हर महीने लगभग ₹6,042 |
MIS में अकेला व्यक्ति ₹9 लाख ही लगा सकता है, इसलिए ₹10 लाख में से ₹1 लाख कहीं और रखना होगा।
₹30 लाख लगाने पर
| तरीक़ा | सालाना ब्याज | महीने के हिसाब से |
|---|---|---|
| पूरा SCSS में | ₹2,46,000 | ₹20,500 |
| पूरा बैंक FD में (7.25%) | ₹2,17,500 | ₹18,125 |
| फ़र्क़ | ₹28,500 सालाना | ₹2,375 महीना |
रिटायरमेंट का पैसा कैसे बाँटें: 3 उदाहरण
| आपके पास | बाँटने का तरीक़ा | महीने की लगभग आमदनी |
|---|---|---|
| ₹15 लाख, अकेले | पूरा SCSS | ₹10,250 |
| ₹45 लाख, अकेले | ₹30 लाख SCSS + ₹9 लाख MIS + ₹6 लाख FD | ₹29,675 |
| ₹75 लाख, पति पत्नी दोनों 60+ | ₹30 लाख + ₹30 लाख SCSS (दोनों के नाम) + ₹15 लाख संयुक्त MIS | ₹50,250 |
ध्यान रखिए: सारा पैसा ब्याज वाली योजनाओं में मत डालिए।
- 6 महीने के ख़र्च जितना पैसा बचत खाते या छोटी FD में अलग रखिए, बीमारी जैसे अचानक ख़र्च के लिए।
- 7 से 8% का ब्याज महँगाई से थोड़ा ही ऊपर है। अगर 15 से 20 साल की योजना बनानी है, तो छोटा हिस्सा हाइब्रिड या इंडेक्स फ़ंड में रखने पर सोचिए।
SCSS के नियम
- कौन: 60 साल या ज़्यादा उम्र के भारतीय निवासी। 55 से 60 के बीच के वे लोग भी, जो रिटायर (सेवानिवृत्ति या VRS) हुए हैं, रिटायरमेंट का पैसा मिलने के 1 महीने के अंदर खाता खोल सकते हैं।
- कितना: ₹1,000 से ₹30 लाख तक।
- अवधि: 5 साल, उसके बाद 3 साल के लिए बढ़ाई जा सकती है।
- ब्याज: हर तिमाही की पहली तारीख़ को (अप्रैल, जुलाई, अक्टूबर, जनवरी) खाते में।
- समय से पहले बंद: 1 साल से पहले बंद करने पर ब्याज नहीं मिलता, 1 से 2 साल में 1.5% और 2 साल बाद 1% कटौती।
- कहाँ: पोस्ट ऑफ़िस और ज़्यादातर बड़े बैंक।
पोस्ट ऑफ़िस MIS के नियम
- कितना: अकेले ₹9 लाख, संयुक्त खाते (3 लोगों तक) में ₹15 लाख।
- अवधि: 5 साल।
- ब्याज: हर महीने, पोस्ट ऑफ़िस बचत खाते में अपने आप।
- समय से पहले बंद: 1 साल बाद। 3 साल से पहले 2% और उसके बाद 1% कटौती।
- किसके लिए: जिन्हें हर महीने की तय तारीख़ पर पैसा चाहिए, और जो 60 से कम उम्र के हैं (जैसे गृहिणी या जल्दी रिटायर हुए लोग)।
बैंक FD में ये बातें देखिए
- DICGC बीमा: हर बैंक में आपकी कुल जमा (ब्याज मिलाकर) ₹5 लाख तक बीमित है। बड़ी रक़म को कई बैंकों में बाँटिए।
- स्मॉल फ़ाइनेंस बैंक: ये ज़्यादा ब्याज देते हैं, पर वहाँ भी ₹5 लाख की सीमा याद रखिए।
- ब्याज का विकल्प: आमदनी चाहिए तो “मंथली” या “क्वार्टरली पेआउट” चुनिए, “क्यूम्युलेटिव” नहीं।
- लैडरिंग: पूरा पैसा एक FD में मत रखिए। 1, 2 और 3 साल की अलग FD बनाइए ताकि ज़रूरत पर पूरी FD न तोड़नी पड़े।
टैक्स
| बात | नियम |
|---|---|
| ब्याज पर टैक्स | तीनों का ब्याज आपकी आमदनी में जुड़ता है |
| नई टैक्स व्यवस्था | कुल आय ₹12 लाख तक हो तो रिबेट के कारण टैक्स नहीं बनता |
| पुरानी टैक्स व्यवस्था | बुज़ुर्गों को जमा के ब्याज पर ₹50,000 तक की छूट (80TTB) |
| TDS | बुज़ुर्गों के लिए बैंक या पोस्ट ऑफ़िस में साल का ब्याज ₹1 लाख से ऊपर जाने पर |
| TDS से बचाव | कुल आय टैक्स सीमा से कम हो तो फ़ॉर्म 15H दीजिए |
TDS कट गया हो और आपकी आय टैक्स के दायरे में न आती हो, तो रिटर्न भरकर वापस लिया जा सकता है। तरीक़ा TDS क्या है वाले लेख में है। ₹12 लाख वाली छूट का पूरा गणित ₹12 लाख तक की आय टैक्स-फ़्री कैसे है में देखिए।
आपकी स्थिति के हिसाब से
| स्थिति | क्या चुनें |
|---|---|
| 60 से ऊपर, ₹30 लाख तक की रक़म | पूरा SCSS |
| 60 से ऊपर, हर महीने पैसा चाहिए | SCSS + MIS (SCSS तिमाही देता है) |
| 60 से कम, रिटायर नहीं | MIS और बैंक FD |
| बड़ी रक़म, ₹50 लाख से ऊपर | दोनों पति पत्नी के नाम SCSS, MIS, फिर कई बैंकों में FD |
| बीच में पैसा निकालने की ज़रूरत पड़ सकती है | कुछ हिस्सा छोटी अवधि की FD में |
सभी सरकारी योजनाओं की सूची पोस्ट ऑफ़िस की 9 बचत योजनाएँ वाले लेख में है। बुज़ुर्गों के बीमे के लिए माता-पिता के लिए हेल्थ इंश्योरेंस पढ़िए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
SCSS और MIS की दरें अक्टूबर से दिसंबर 2026 की तिमाही की हैं। खाता खोलते समय जो दर मिली, वही पूरी अवधि तक रहती है। बैंक FD की दर हर बैंक में अलग है। यह लेख जानकारी के लिए है, निवेश या टैक्स सलाह नहीं।
रिटायरमेंट की योजना पर अच्छी किताबें
अक्सर पूछे जाने वाले सवाल
SCSS vs MIS, कौन बेहतर है?
60 साल से ऊपर वालों के लिए SCSS, क्योंकि ब्याज 8.2% है और सीमा ₹30 लाख। MIS तब बेहतर है जब हर महीने ब्याज चाहिए या उम्र 60 से कम है।
SCSS vs FD, कौन बेहतर है?
ज़्यादातर मामलों में SCSS, क्योंकि ब्याज ज़्यादा है और पूरी रक़म पर सरकारी गारंटी है। FD में सीमा नहीं है और अवधि चुनने की आज़ादी है।
Senior citizen saving scheme में कितना पैसा लगा सकते हैं?
ज़्यादा से ज़्यादा ₹30 लाख। पति और पत्नी दोनों 60 से ऊपर हों, तो दोनों अलग अलग ₹30 लाख लगा सकते हैं।
SCSS में ₹30 लाख पर हर महीने कितना मिलता है?
8.2% पर हर तिमाही ₹61,500, यानी महीने के हिसाब से ₹20,500।
Post office MIS scheme में ₹9 लाख पर कितना मिलता है?
7.4% पर हर महीने ₹5,550। संयुक्त खाते में ₹15 लाख पर ₹9,250।
क्या SCSS और MIS दोनों एक साथ ले सकते हैं?
हाँ, दोनों अलग योजनाएँ हैं और दोनों की अपनी सीमा है।
क्या SCSS के ब्याज पर टैक्स लगता है?
हाँ, ब्याज आमदनी में जुड़ता है। नई व्यवस्था में कुल आय ₹12 लाख तक हो तो टैक्स नहीं बनता, और पुरानी व्यवस्था में 80TTB से ₹50,000 तक की छूट मिलती है।
बैंक डूब जाए तो FD का क्या होगा?
हर बैंक में आपकी ₹5 लाख तक की जमा DICGC से बीमित है। इसलिए बड़ी रक़म कई बैंकों में बाँटिए।
स्रोत (11 नवंबर 2026 को जाँचे गए)
- India Post: SCSS और MIS
- वित्त मंत्रालय: अक्टूबर से दिसंबर 2026 तिमाही की छोटी बचत ब्याज दरें
- DICGC: जमा बीमा
- आयकर विभाग
- आमदनी के हिसाब storyshala.in ने निकाले हैं; बैंक FD की 7.25% दर सिर्फ़ उदाहरण है
ये भी पढ़ें
- पोस्ट ऑफ़िस की 9 बचत योजनाएँ 2026
- पैसा दोगुना कितने समय में होगा
- TDS क्या है और कटा हुआ पैसा वापस कैसे पाएँ
- माता-पिता के लिए हेल्थ इंश्योरेंस
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।