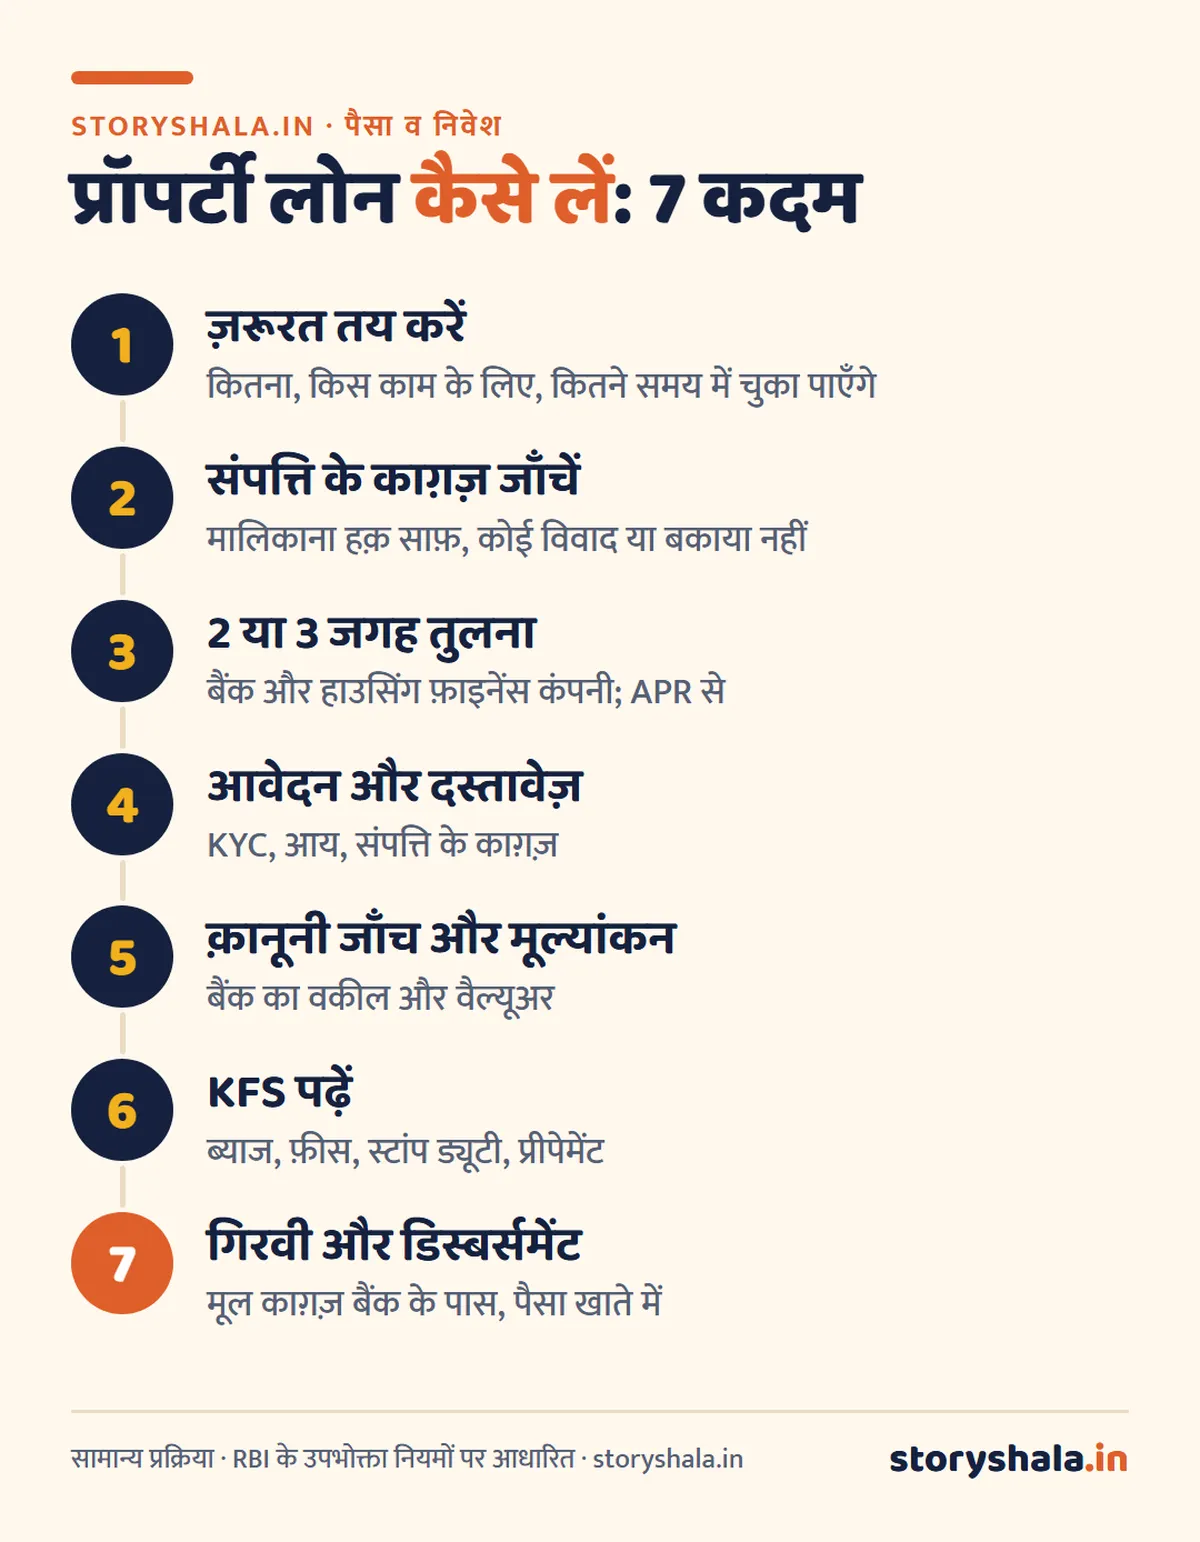
प्रॉपर्टी लोन कैसे लें? अपना घर, फ़्लैट, दुकान या दफ़्तर (जिसके पूरे और साफ़ काग़ज़ आपके नाम हों) बैंक या हाउसिंग फ़ाइनेंस कंपनी के पास गिरवी रखकर जो लोन मिलता है, उसे लोन अगेंस्ट प्रॉपर्टी (LAP) या प्रॉपर्टी पर लोन कहते हैं। आवेदन के बाद बैंक आपकी आय और क्रेडिट रिकॉर्ड देखता है, संपत्ति की क़ानूनी जाँच और मूल्यांकन करता है, और संपत्ति की बाज़ार क़ीमत के एक हिस्से तक लोन देता है। पैसा किसी भी जायज़ ज़रूरत (कारोबार, पढ़ाई, शादी, इलाज, महँगे क़र्ज़ चुकाने) में लगाया जा सकता है।
छोटा जवाब: प्रॉपर्टी लोन में आम तौर पर संपत्ति की बाज़ार क़ीमत का लगभग 50% से 70% तक (बैंक की नीति के हिसाब से) लोन मिल जाता है, समय 15 से 20 साल तक का हो सकता है, और ब्याज पर्सनल लोन से कम पर होम लोन से थोड़ा ज़्यादा होता है। सबसे बड़ा जोखिम: किस्तें न भरीं, तो आपकी संपत्ति पर कार्रवाई हो सकती है।
मुख्य बातें
- लोन अगेंस्ट प्रॉपर्टी = अपना घर या दुकान गिरवी रखकर बड़ी रक़म, लंबे समय के लिए।
- आम तौर पर संपत्ति की क़ीमत का 50% से 70% तक लोन; आय से EMI भी संभलनी चाहिए।
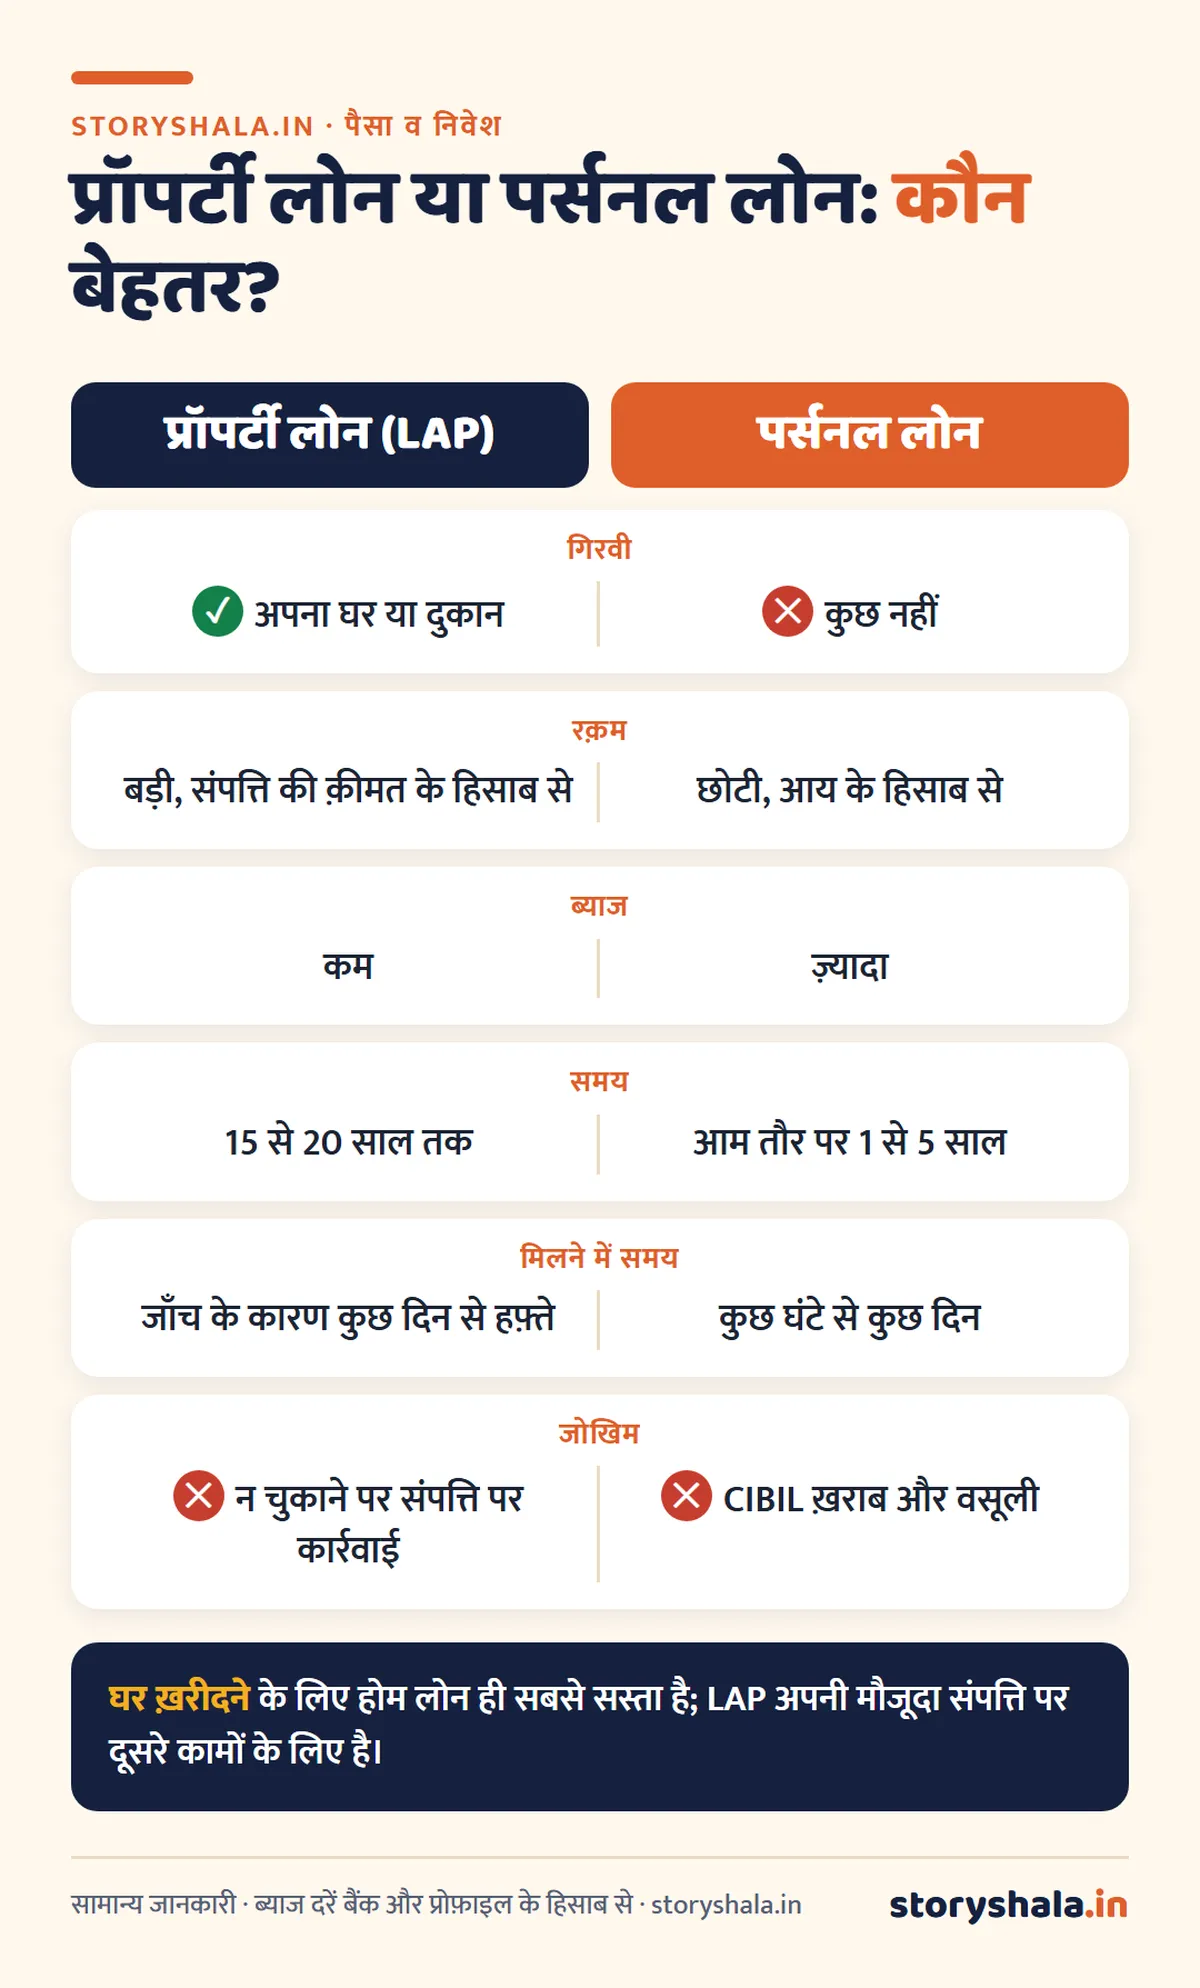
- ब्याज: पर्सनल लोन से कम, होम लोन से थोड़ा ज़्यादा।
- संपत्ति के पूरे और विवाद रहित काग़ज़ सबसे ज़रूरी।
- लंबे समय से EMI कम होती है, पर कुल ब्याज बढ़ता है; ज़रूरत भर ही लें।
अंतिम अपडेट: 16 अक्टूबर 2026
विषय सूची
एक उदाहरण: कब प्रॉपर्टी लोन समझदारी है
मान लीजिए दस साल से दुकान चला रहे रमेश जी को कारोबार बढ़ाने के लिए ₹15 लाख चाहिए। उनके पास अपना मकान है, जिसकी बाज़ार क़ीमत लगभग ₹50 लाख है। उनके सामने दो रास्ते हैं:
| पर्सनल लोन | प्रॉपर्टी लोन (LAP) | |
|---|---|---|
| रक़म | ₹15 लाख | ₹15 लाख |
| ब्याज (उदाहरण) | 14% | 10% |
| समय | 5 साल | 10 साल |
| हर महीने EMI | ₹34,902 | ₹19,823 |
| कुल ब्याज | ₹5.94 लाख | ₹8.79 लाख |
| गिरवी | कुछ नहीं | मकान |
सीख: प्रॉपर्टी लोन में EMI लगभग आधी है, जिससे कारोबार की नक़दी पर दबाव कम रहता है। पर समय लंबा होने से कुल ब्याज ज़्यादा बनता है और मकान दाँव पर रहता है। इसलिए अगर कमाई बढ़े, तो बीच में प्रीपेमेंट करते रहना समझदारी है। (ब्याज दरें केवल उदाहरण हैं।)
प्रॉपर्टी लोन में कितना पैसा मिलेगा
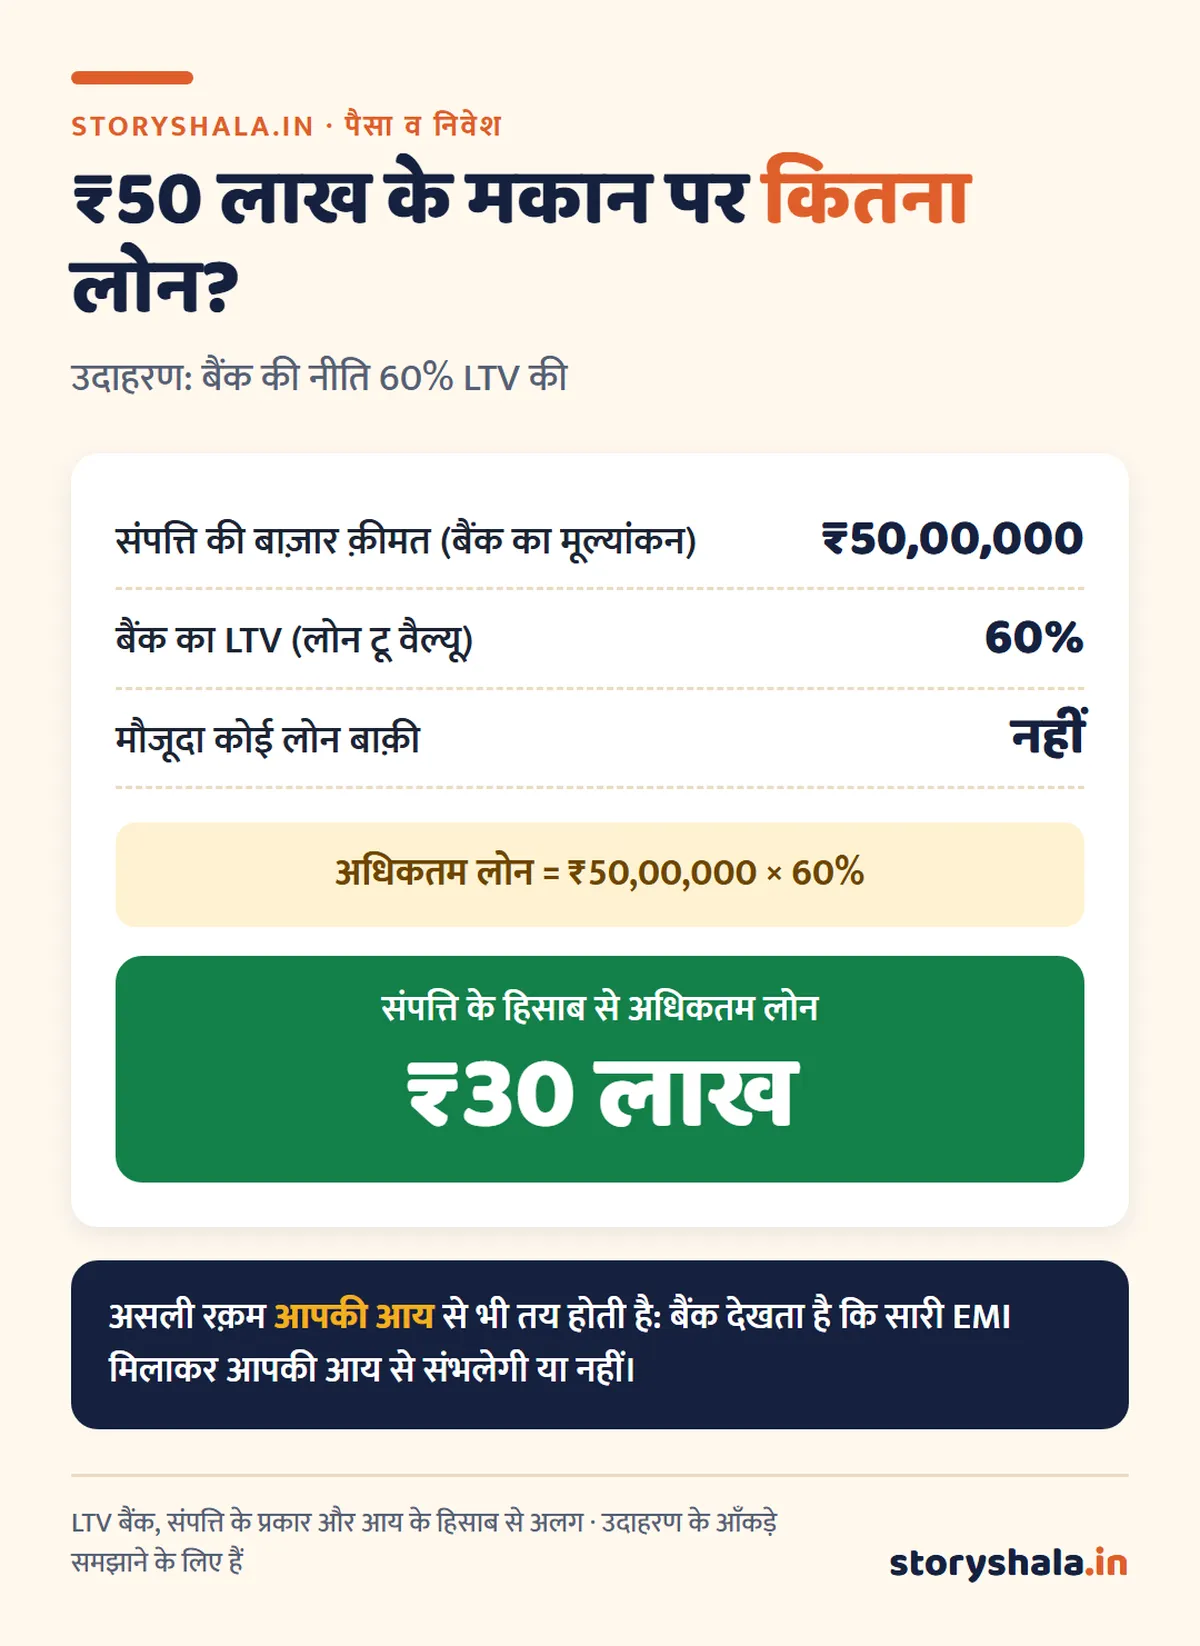
- रिहायशी संपत्ति (घर, फ़्लैट) पर आम तौर पर कमर्शियल संपत्ति (दुकान, दफ़्तर) से ज़्यादा LTV मिलता है।
- बैंक संपत्ति का अपना मूल्यांकन करवाता है; आपकी सोची हुई क़ीमत से यह कम भी हो सकता है।
- जिस संपत्ति पर पहले से लोन है, उस पर बाक़ी लोन घटाकर ही नया लोन (या टॉप अप) मिलता है।
प्रॉपर्टी लोन कैसे लें: 7 कदम
पात्रता: बैंक क्या देखते हैं
- संपत्ति: आपके (या सह आवेदक के) नाम पर, साफ़ मालिकाना हक़, स्वीकृत नक़्शे के अनुसार बनी, कोई क़ानूनी विवाद नहीं।
- आय: नौकरी वालों की तनख़्वाह या कारोबारियों की ITR में दिखी आय; EMI इसी से संभलनी चाहिए।
- उम्र: लोन ख़त्म होने तक की उम्र बैंक की सीमा में हो।
- क्रेडिट रिकॉर्ड: अच्छा CIBIL और पुराने लोन समय पर चुकाने का इतिहास।
- सह मालिक: संपत्ति में एक से ज़्यादा मालिक हों, तो आम तौर पर सबको सह आवेदक बनना पड़ता है।
प्रॉपर्टी लोन के लिए दस्तावेज़
- ☐ KYC: सभी आवेदकों के आधार, PAN, फ़ोटो
- ☐ आय: सैलरी स्लिप और फ़ॉर्म 16, या 2 से 3 साल के ITR और वित्तीय विवरण
- ☐ बैंक स्टेटमेंट: पिछले 6 से 12 महीने का
- ☐ संपत्ति के काग़ज़: रजिस्ट्री (सेल डीड), पिछले मालिकों की कड़ी (टाइटल चेन), स्वीकृत नक़्शा, प्रॉपर्टी टैक्स की रसीद
- ☐ सोसाइटी या बिल्डर से NOC (फ़्लैट के लिए, जहाँ लागू हो)
- ☐ कारोबार का प्रमाण: GST, Udyam या लाइसेंस (कारोबारियों के लिए)
प्रॉपर्टी लोन में कौन कौन से ख़र्च
| ख़र्च | क्या है |
|---|---|
| प्रोसेसिंग फ़ीस | लोन की रक़म का एक प्रतिशत या तय रक़म |
| क़ानूनी और मूल्यांकन शुल्क | वकील की रिपोर्ट और संपत्ति का मूल्यांकन |
| गिरवी की स्टांप ड्यूटी | कई राज्यों में गिरवी (मॉर्टगेज) के काग़ज़ पर स्टांप ड्यूटी, राज्य के नियम से |
| बीमा | कई बार संपत्ति या लोन का बीमा जोड़ा जाता है; ज़रूरत और क़ीमत जाँचें |
| प्रीपेमेंट शुल्क | व्यक्तियों के फ़्लोटिंग रेट लोन पर आम तौर पर नहीं (नीचे देखें) |
सब मिलाकर असली क़ीमत APR से समझें, जो बैंक को लोन से पहले KFS में बतानी होती है।
प्रॉपर्टी लोन, पर्सनल लोन और होम लोन में अंतर
प्रीपेमेंट, बैलेंस ट्रांसफ़र और टैक्स
- प्रीपेमेंट: RBI के नियम के अनुसार व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट लोन पर प्रीपेमेंट शुल्क नहीं लगता। 1 जनवरी 2026 से मंज़ूर या नवीनीकृत लोन में यह छूट व्यक्तियों और छोटे कारोबारों (MSE) के कारोबारी फ़्लोटिंग रेट लोन तक बढ़ाई गई है (कुछ संस्थाओं के लिए ₹50 लाख तक की सीमा के साथ)। अपने लोन की शर्त KFS में देखें।
- बैलेंस ट्रांसफ़र: कोई दूसरा बैंक काफ़ी कम दर दे, तो बचा लोन वहाँ ले जा सकते हैं; फ़ीस और स्टांप ड्यूटी जोड़कर ही फ़ैसला करें।
- टैक्स: लोन का पैसा कारोबार में लगे, तो उसका ब्याज आम तौर पर कारोबार का ख़र्च माना जा सकता है; घर ख़रीदने या बनाने में लगे, तो होम लोन जैसे नियम लागू हो सकते हैं। सिर्फ़ निजी ख़र्च के लिए लिए गए लोन पर आम तौर पर टैक्स छूट नहीं। अपनी स्थिति CA से जाँचें।
सबसे बड़ा जोखिम: अपनी संपत्ति
- किस्तें लगातार न भरने पर बैंक SARFAESI क़ानून के तहत नोटिस देकर संपत्ति पर कब्ज़ा और नीलामी की कार्रवाई कर सकता है।
- इसलिए LAP ज़रूरत भर लें, 3 से 6 महीने की EMI जितना पैसा अलग रखें, और परिवार को लोन के बारे में बताकर रखें।
- मुश्किल आए तो किस्त रुकने से पहले बैंक से बात करें; समय बढ़ाने या किस्त बदलने जैसे विकल्प मिल सकते हैं।
पैसे और क़र्ज़ की समझ बढ़ाने वाली किताबें
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
अक्सर पूछे जाने वाले सवाल
प्रॉपर्टी लोन कैसे लें?
अपनी संपत्ति के काग़ज़ जाँचें, 2 या 3 बैंकों की तुलना करें, KYC, आय और संपत्ति के दस्तावेज़ों के साथ आवेदन करें, बैंक की क़ानूनी जाँच और मूल्यांकन के बाद KFS पढ़कर लोन लें। मूल काग़ज़ बैंक के पास गिरवी रहते हैं।
प्रॉपर्टी पर कितना लोन मिलता है?
आम तौर पर संपत्ति की बाज़ार क़ीमत का लगभग 50% से 70% तक, बैंक की नीति और संपत्ति के प्रकार के हिसाब से। साथ ही आपकी आय से EMI संभलनी चाहिए।
लोन अगेंस्ट प्रॉपर्टी पर ब्याज कितना होता है?
यह बैंक, संपत्ति और आपकी प्रोफ़ाइल पर निर्भर है। आम तौर पर यह पर्सनल लोन से कम और होम लोन से थोड़ा ज़्यादा होता है। तुलना हमेशा APR से करें।
प्रॉपर्टी लोन के लिए कौन से दस्तावेज़ चाहिए?
आधार, PAN, फ़ोटो, आय का प्रमाण (सैलरी स्लिप या ITR), बैंक स्टेटमेंट, और संपत्ति के काग़ज़ जैसे रजिस्ट्री, टाइटल चेन, स्वीकृत नक़्शा और प्रॉपर्टी टैक्स रसीद।
क्या दुकान या प्लॉट पर लोन मिलता है?
दुकान, दफ़्तर जैसी कमर्शियल संपत्ति पर LAP मिलता है, पर LTV रिहायशी संपत्ति से कम हो सकता है। ख़ाली प्लॉट पर लोन हर बैंक नहीं देता; बैंक से पहले पूछें।
प्रॉपर्टी लोन न चुकाने पर क्या होता है?
लगातार किस्तें न भरने पर बैंक SARFAESI क़ानून के तहत नोटिस देकर संपत्ति पर कार्रवाई कर सकता है। मुश्किल हो तो किस्त रुकने से पहले बैंक से बात करें।
स्रोत (16 अक्टूबर 2026 को जाँचे गए)
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS)
- प्रीपेमेंट नियम: Business Standard और Taxmann का विश्लेषण
- LTV और प्रक्रिया की सामान्य जानकारी: HDFC बैंक का लेख
ये भी पढ़ें
- लोन कितने प्रकार के होते हैं
- होम लोन कैसे लें
- बिज़नेस लोन कैसे लें
- पर्सनल लोन कैसे लें
- गोल्ड लोन कैसे लें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय या क़ानूनी सलाह नहीं। ब्याज दरें, शुल्क, स्टांप ड्यूटी और नियम बैंक, राज्य और समय के हिसाब से बदलते हैं। लोन से पहले KFS और अनुबंध ध्यान से पढ़ें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।
2 thoughts on “प्रॉपर्टी लोन कैसे लें? लोन अगेंस्ट प्रॉपर्टी (LAP) की पूरी जानकारी: कितना लोन मिलेगा, दस्तावेज़, ख़र्च, EMI और जोखिम (Property Loan Kaise Le)”