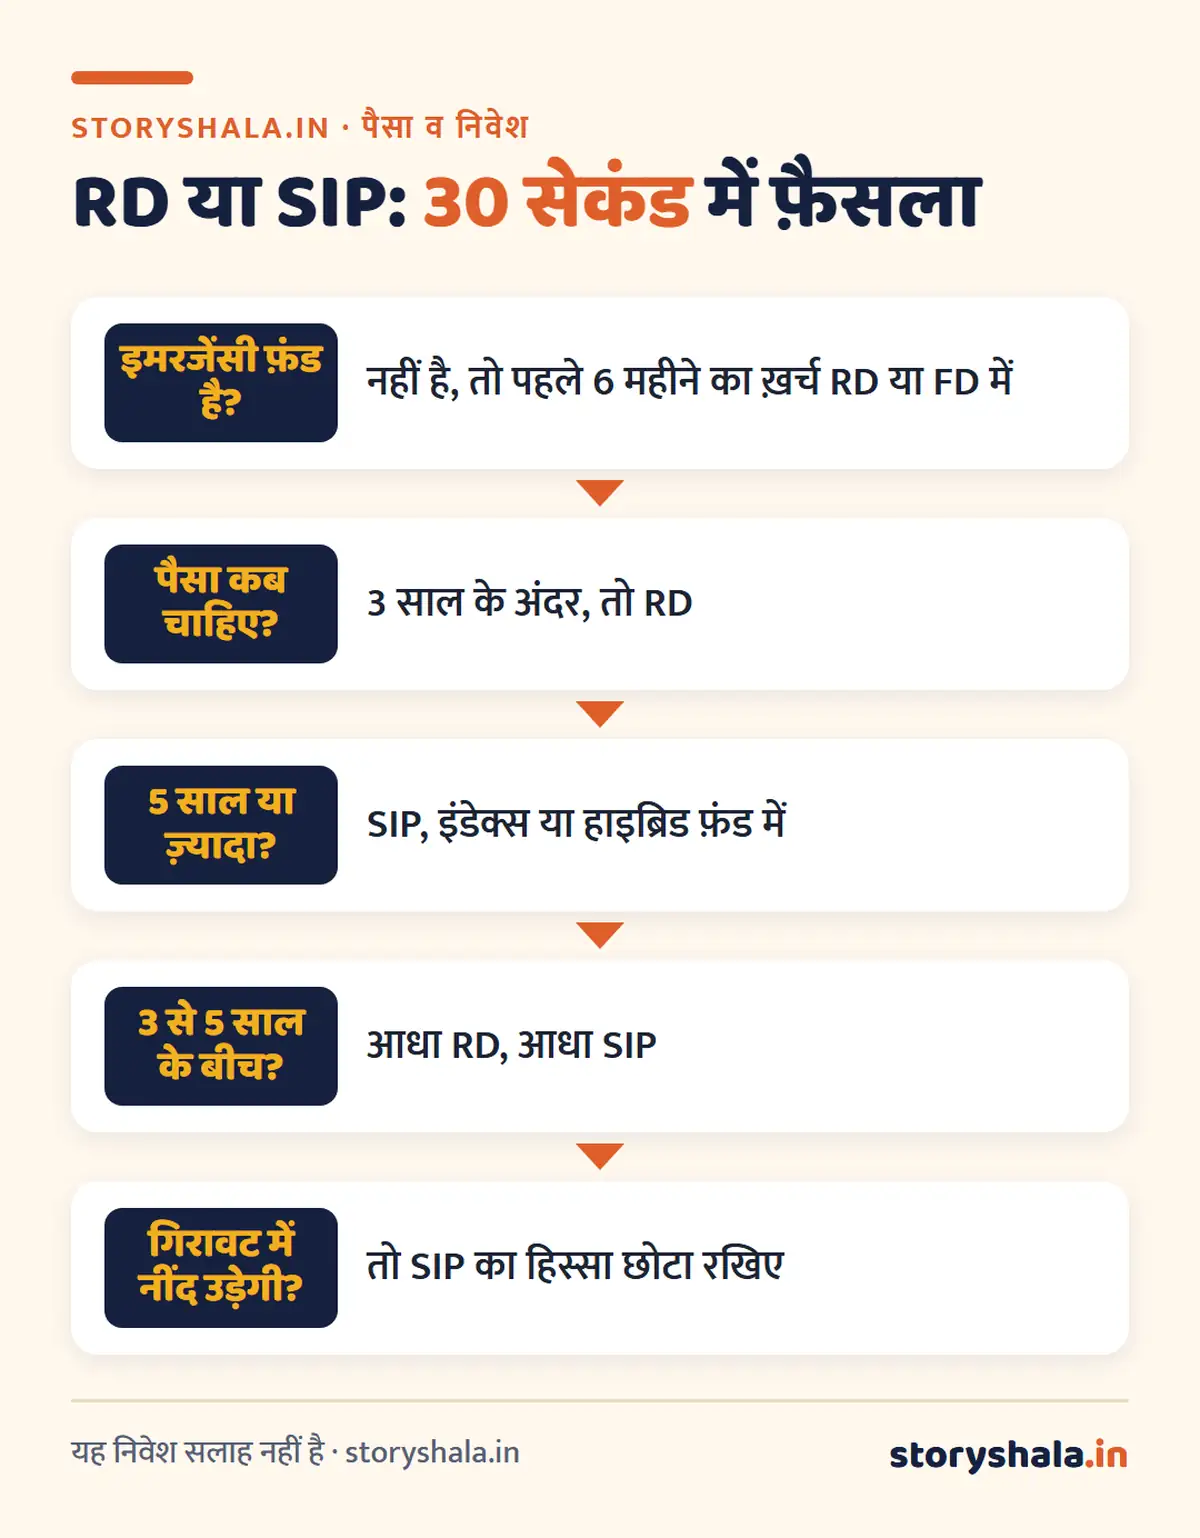
RD vs SIP में सीधा नियम यह है: पैसा 3 साल के अंदर चाहिए तो RD, और 5 साल या उससे ज़्यादा के लिए बचा रहे हैं तो SIP। RD (रेकरिंग डिपॉज़िट) में ब्याज पहले से तय है, पोस्ट ऑफ़िस में अभी 6.7%। SIP में पैसा म्यूचुअल फ़ंड में जाता है, जहाँ लंबे समय में 10% से 12% की उम्मीद रहती है, पर बीच में रक़म घट भी सकती है। ₹3,000 महीने की बचत 5 साल में RD में लगभग ₹2.14 लाख बनती है और SIP में 12% मानें तो लगभग ₹2.47 लाख।
पर यह फ़र्क़ पक्का नहीं है। नीचे दोनों का 3 और 5 साल का हिसाब है, बुरे साल का हाल भी, और टैक्स के बाद की असली रक़म भी।
मुख्य बातें
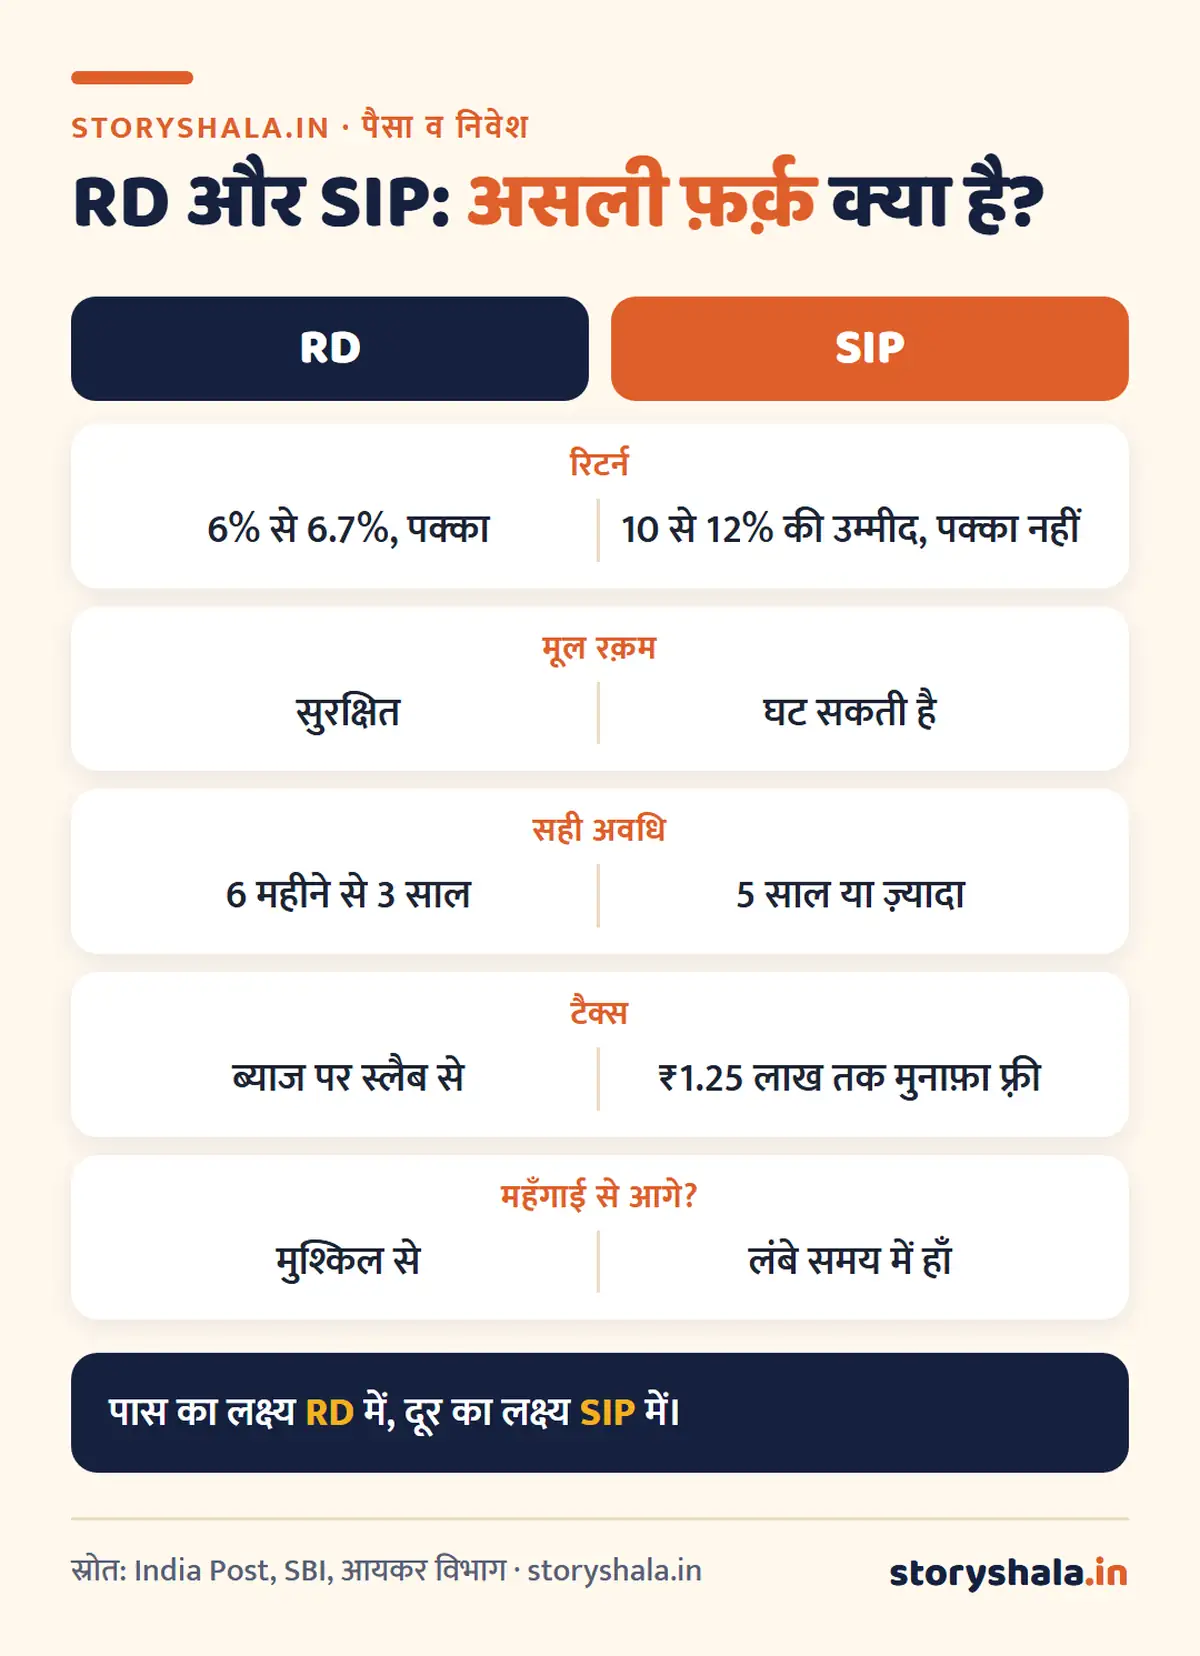
- RD: हर महीने तय रक़म, तय ब्याज (पोस्ट ऑफ़िस 6.7%, SBI 6.05% से 6.40%), मूल रक़म सुरक्षित।
- SIP: हर महीने तय रक़म म्यूचुअल फ़ंड में, रिटर्न तय नहीं, 3 साल में घाटा भी हो सकता है।
- 5 साल में ₹5,000 महीने पर RD लगभग ₹3.57 लाख देती है, SIP 12% पर लगभग ₹4.12 लाख और 4% पर सिर्फ़ ₹3.33 लाख।
- RD का ब्याज हर साल आपके स्लैब से टैक्स में जुड़ता है। इक्विटी SIP में साल का ₹1.25 लाख तक का मुनाफ़ा टैक्स फ़्री है।
- सबसे अच्छा तरीक़ा अक्सर दोनों का मेल है: पास का लक्ष्य RD में, दूर का लक्ष्य SIP में।
विषय सूची
RD क्या होता है और SIP क्या होता है?
दोनों में आप हर महीने एक तय रक़म जमा करते हैं। फ़र्क़ यह है कि पैसा जाता कहाँ है।
| बात | RD | SIP |
|---|---|---|
| पैसा कहाँ जाता है | बैंक या पोस्ट ऑफ़िस में जमा | म्यूचुअल फ़ंड (शेयर या बॉन्ड) में |
| रिटर्न | पहले से तय | बाज़ार के हिसाब से, तय नहीं |
| अभी की दर | पोस्ट ऑफ़िस 6.7%, SBI 6.05% से 6.40% | इक्विटी फ़ंड में लंबे समय की उम्मीद 10% से 12% |
| मूल रक़म डूब सकती है? | नहीं | बीच में घट सकती है |
| कम से कम रक़म | ₹100 महीना | ₹100 से ₹500 महीना |
| अवधि | बैंक में 6 महीने से 10 साल, पोस्ट ऑफ़िस में 5 साल | कोई तय अवधि नहीं, जब चाहें रोकें |
| किस्त चूकने पर | छोटा जुर्माना (पोस्ट ऑफ़िस में ₹100 पर ₹1 महीना) | कोई जुर्माना नहीं, पर बैंक बाउंस शुल्क ले सकता है |
| बीच में निकासी | हो सकती है, ब्याज कम मिलता है | कभी भी (ELSS छोड़कर), कुछ फ़ंड में 1 साल से पहले 1% शुल्क |
| सुरक्षा | बैंक में ₹5 लाख तक DICGC बीमा, पोस्ट ऑफ़िस में सरकारी गारंटी | कोई गारंटी नहीं, SEBI की निगरानी |
RD vs SIP: 3 साल में कितना पैसा बनेगा?
3 साल के लिए बैंक RD ली गई है (SBI की 3 साल की दर 6.30%), क्योंकि पोस्ट ऑफ़िस RD सिर्फ़ 5 साल की होती है। SIP के तीन हाल दिखाए गए हैं: बुरा (4%), ठीक (8%) और अच्छा (12%)।
| महीने की बचत | कुल जमा | RD (6.30%) | SIP 4% पर | SIP 8% पर | SIP 12% पर |
|---|---|---|---|---|---|
| ₹2,000 | ₹72,000 | ₹79,400 | ₹76,618 | ₹81,612 | ₹87,015 |
| ₹3,000 | ₹1,08,000 | ₹1,19,100 | ₹1,14,927 | ₹1,22,417 | ₹1,30,523 |
| ₹5,000 | ₹1,80,000 | ₹1,98,500 | ₹1,91,544 | ₹2,04,029 | ₹2,17,538 |
3 साल में अच्छे हाल में भी SIP, RD से सिर्फ़ ₹19,000 आगे है (₹5,000 महीने पर)। और अगर बाज़ार गिरा हुआ निकला, तो SIP की रक़म आपकी जमा से भी कम हो सकती है। जैसे सालाना 5% की गिरावट में ₹5,000 की SIP 3 साल बाद ₹1,80,000 की जगह लगभग ₹1,66,776 रह जाती है।
इसलिए 3 साल या कम के लक्ष्य के लिए RD बेहतर है। थोड़े से ज़्यादा मुनाफ़े के लिए मूल रक़म का जोखिम लेना समझदारी नहीं।
RD vs SIP: 5 साल में कितना पैसा बनेगा?
यहाँ पोस्ट ऑफ़िस RD (6.7%, तिमाही चक्रवृद्धि) ली गई है।
| महीने की बचत | कुल जमा | पोस्ट ऑफ़िस RD (6.7%) | SIP 4% पर | SIP 8% पर | SIP 10% पर | SIP 12% पर |
|---|---|---|---|---|---|---|
| ₹2,000 | ₹1,20,000 | ₹1,42,732 | ₹1,33,040 | ₹1,47,933 | ₹1,56,165 | ₹1,64,973 |
| ₹3,000 | ₹1,80,000 | ₹2,14,097 | ₹1,99,560 | ₹2,21,900 | ₹2,34,247 | ₹2,47,459 |
| ₹5,000 | ₹3,00,000 | ₹3,56,829 | ₹3,32,600 | ₹3,69,834 | ₹3,90,412 | ₹4,12,432 |
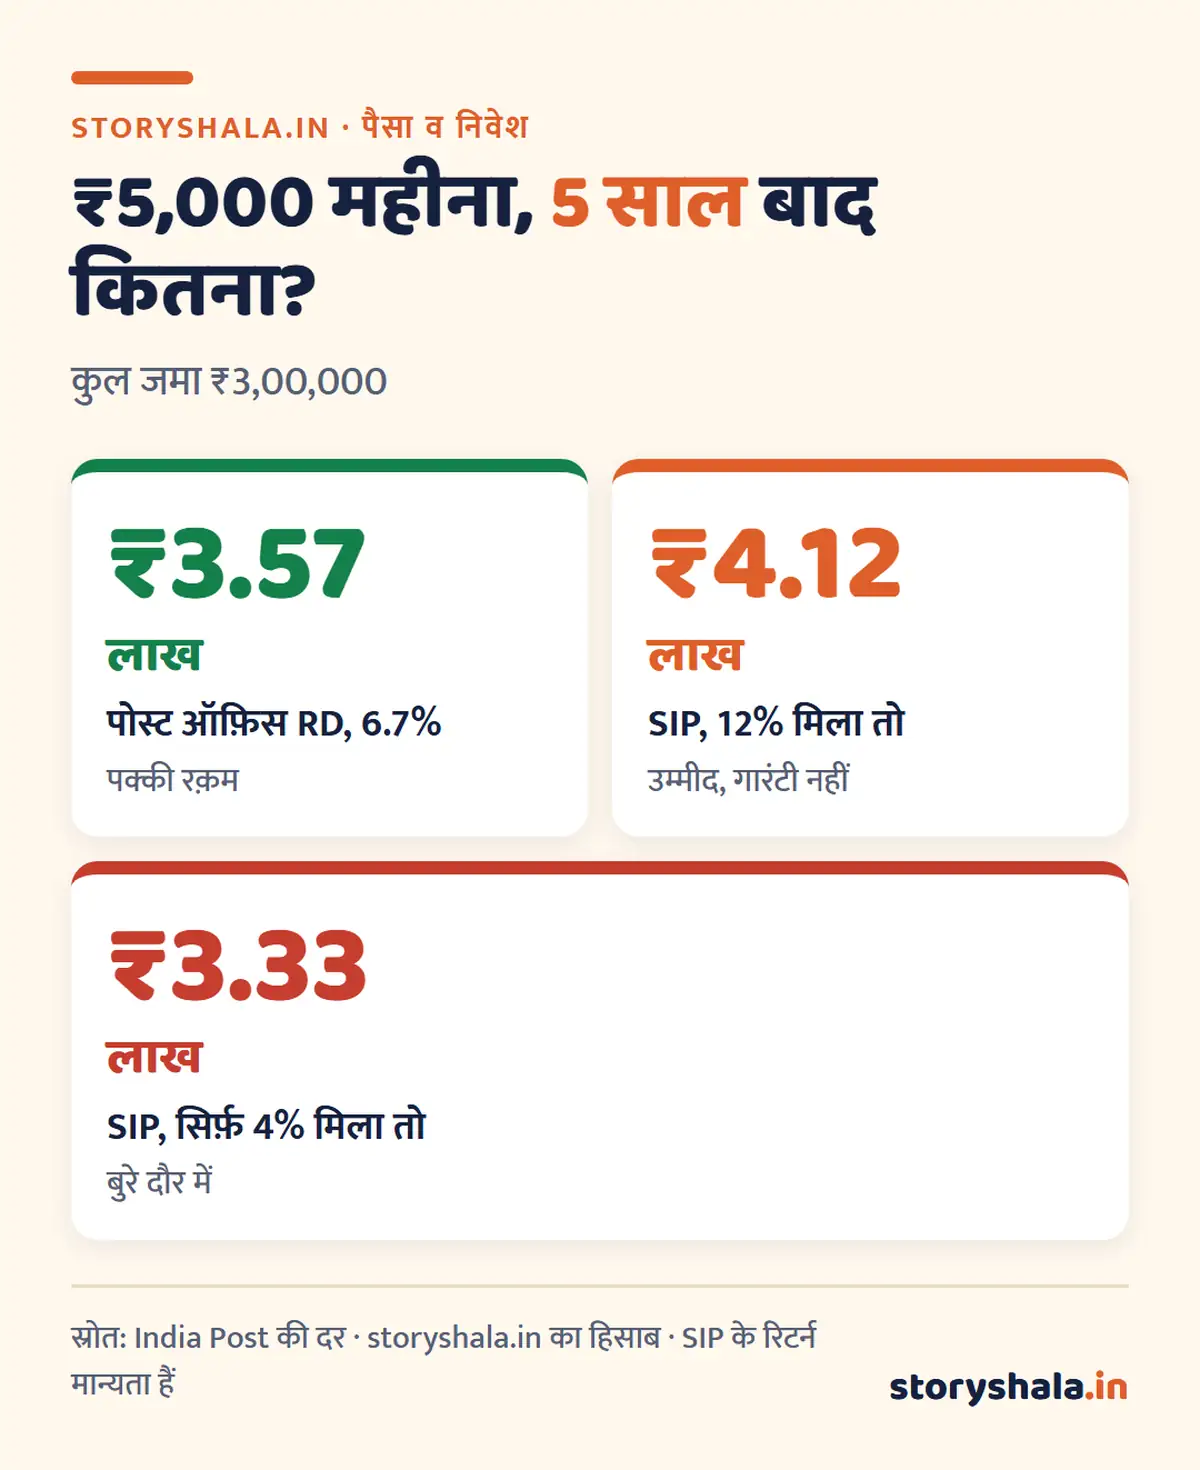
5 साल में तस्वीर बदलती है। अच्छे हाल में SIP, RD से ₹55,000 से ज़्यादा आगे है, और बुरे हाल (4%) में भी मूल रक़म से ऊपर है। समय जितना लंबा होता है, SIP में घाटे की संभावना उतनी घटती जाती है। 10 और 20 साल का हिसाब SIP से कितना पैसा मिलता है वाले लेख में है।
टैक्स के बाद असली रिटर्न कितना बचता है?
यह वह हिस्सा है जो ज़्यादातर तुलना में छूट जाता है।
RD पर टैक्स: पूरा ब्याज आपकी आमदनी में जुड़ता है और स्लैब की दर से टैक्स लगता है। एक बैंक से साल में ₹50,000 से ज़्यादा ब्याज हो, तो 10% TDS भी कटता है।
इक्विटी SIP पर टैक्स: हर किस्त 12 महीने पूरे होने के बाद लॉन्ग टर्म मानी जाती है। लॉन्ग टर्म मुनाफ़े पर साल के पहले ₹1.25 लाख पर टैक्स नहीं, उसके ऊपर 12.5%। 12 महीने से पहले बेचा, तो 20%।
₹5,000 महीने, 5 साल का टैक्स के बाद का हिसाब:
| आपका टैक्स स्लैब | RD का ब्याज | RD पर टैक्स | RD से हाथ में | SIP (12%) का मुनाफ़ा | SIP पर टैक्स | SIP से हाथ में |
|---|---|---|---|---|---|---|
| टैक्स नहीं बनता | ₹56,829 | ₹0 | ₹3,56,829 | ₹1,12,432 | ₹0 | ₹4,12,432 |
| 20% | ₹56,829 | लगभग ₹11,366 | लगभग ₹3,45,463 | ₹1,12,432 | ₹0 | ₹4,12,432 |
| 30% | ₹56,829 | लगभग ₹17,049 | लगभग ₹3,39,780 | ₹1,12,432 | ₹0 | ₹4,12,432 |
SIP पर टैक्स इसलिए शून्य है क्योंकि मुनाफ़ा ₹1.25 लाख की सालाना छूट के अंदर है (सारी यूनिट 12 महीने से पुरानी हों, इसका ध्यान रखिए)। ऊँचे स्लैब वालों के लिए RD का असली रिटर्न 6.7% से घटकर लगभग 4.7% (30% स्लैब) रह जाता है। नई टैक्स व्यवस्था में कुल आय ₹12 लाख तक हो, तो रिबेट के कारण RD के ब्याज पर भी टैक्स नहीं बनता। पूरा नियम शेयर और म्यूचुअल फ़ंड पर टैक्स में है।
किस लक्ष्य के लिए कौन सा सही है?
| आपका लक्ष्य | कब चाहिए | क्या चुनें |
|---|---|---|
| फ़ोन, बाइक की डाउन पेमेंट, घूमना | 6 महीने से 2 साल | RD |
| बच्चे की स्कूल फ़ीस, बीमा की किस्त | 1 साल | RD |
| शादी, गाड़ी | 2 से 3 साल | RD या FD |
| घर की डाउन पेमेंट | 5 से 7 साल | SIP (हाइब्रिड या इंडेक्स फ़ंड), आख़िरी 2 साल में RD में लाइए |
| बच्चों की पढ़ाई | 10 से 15 साल | SIP |
| रिटायरमेंट | 15 से 30 साल | SIP, साथ में NPS या PPF |
| पहली बार बचत शुरू कर रहे हैं | पता नहीं | पहले 6 महीने RD, आदत बने तो SIP जोड़िए |
दोनों साथ में: ₹5,000 महीने को कैसे बाँटें
मान लीजिए रमेश की उम्र 28 साल है, सैलरी ₹30,000 है और वे हर महीने ₹5,000 बचा सकते हैं। उन्हें 2 साल में बाइक लेनी है और लंबे समय के लिए भी कुछ जोड़ना है।
| हिस्सा | रक़म | कहाँ | क्यों |
|---|---|---|---|
| बाइक के लिए | ₹2,000 | 2 साल की बैंक RD | पैसा पक्का चाहिए |
| लंबे समय के लिए | ₹3,000 | इंडेक्स फ़ंड में SIP | 10 साल से ज़्यादा का समय है |
2 साल बाद RD पकेगी, तो रमेश वही ₹2,000 भी SIP में जोड़ सकते हैं। हर साल किस्त बढ़ाने का फ़ायदा स्टेप अप SIP वाले लेख में समझाया गया है।
RD और SIP में लोग ये 5 ग़लतियाँ करते हैं
- पिछले साल का रिटर्न देखकर SIP शुरू करना। किसी फ़ंड ने पिछले साल 30% दिया, इसका मतलब यह नहीं कि अगले साल भी देगा।
- बाज़ार गिरते ही SIP बंद कर देना। गिरावट में ही सस्ती यूनिट मिलती हैं। SIP का फ़ायदा तभी है जब वह गिरावट में भी चलती रहे।
- 1 साल के लक्ष्य के लिए SIP करना। इतने कम समय में इक्विटी फ़ंड में घाटा आम बात है।
- RD के ब्याज को टैक्स फ़्री मान लेना। TDS न कटे, तब भी ब्याज आमदनी में जुड़ता है।
- 20 साल के लक्ष्य के लिए सिर्फ़ RD करना। 6.7% का ब्याज टैक्स और महँगाई के बाद लगभग बराबर हो जाता है, पैसा असल में बढ़ता नहीं।
RD कहाँ खोलें: बैंक या पोस्ट ऑफ़िस?
| बात | बैंक RD (SBI) | पोस्ट ऑफ़िस RD |
|---|---|---|
| दर | अवधि के हिसाब से 6.05% से 6.40% | 6.7% |
| अवधि | 1 से 10 साल, आपकी पसंद | सिर्फ़ 5 साल (3 साल बाद बंद कर सकते हैं) |
| बुज़ुर्गों को ज़्यादा | हाँ, 0.5% | नहीं |
| सुरक्षा | ₹5 लाख तक DICGC | पूरी रक़म पर सरकारी गारंटी |
| खोलना | नेट बैंकिंग या ऐप से 2 मिनट में | पोस्ट ऑफ़िस या IPPB ऐप |
1 से 3 साल के लिए बैंक RD, और पूरे 5 साल के लिए पोस्ट ऑफ़िस RD ठीक बैठती है। एकमुश्त रक़म हो तो FD की लैडरिंग देखिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
RD की दरें 12 नवंबर 2026 की हैं (पोस्ट ऑफ़िस: अक्टूबर से दिसंबर 2026 की तिमाही)। SIP के 4%, 8%, 10% और 12% रिटर्न सिर्फ़ हिसाब समझाने के लिए माने गए हैं, ये कोई वादा नहीं हैं। म्यूचुअल फ़ंड बाज़ार जोखिम के अधीन हैं। यह लेख जानकारी के लिए है, निवेश सलाह नहीं।
बचत और निवेश की शुरुआत के लिए किताबें
अक्सर पूछे जाने वाले सवाल
RD vs SIP which is better?
3 साल या कम के लक्ष्य के लिए RD, क्योंकि रक़म पक्की है। 5 साल या ज़्यादा के लिए SIP, क्योंकि लंबे समय में रिटर्न ज़्यादा मिलने की संभावना है।
RD kya hota hai?
रेकरिंग डिपॉज़िट, जिसमें आप हर महीने एक तय रक़म बैंक या पोस्ट ऑफ़िस में जमा करते हैं और तय दर से ब्याज पाते हैं।
₹5,000 की RD पर 5 साल में कितना मिलेगा?
पोस्ट ऑफ़िस की 6.7% दर पर ₹3,00,000 जमा करके लगभग ₹3,56,829 मिलते हैं।
₹5,000 की SIP पर 5 साल में कितना मिलेगा?
यह तय नहीं है। 12% रिटर्न मिले तो लगभग ₹4.12 लाख, 8% मिले तो ₹3.70 लाख और 4% मिले तो ₹3.33 लाख।
क्या SIP में पैसा डूब सकता है?
पूरा पैसा डूबना बहुत मुश्किल है, पर कम समय में रक़म आपकी जमा से कम हो सकती है। समय जितना लंबा, यह जोखिम उतना कम।
Post office RD vs SIP which is better?
पोस्ट ऑफ़िस RD में 6.7% पक्का है और सरकारी गारंटी है। SIP में ज़्यादा की उम्मीद है पर गारंटी नहीं। 5 साल के पक्के लक्ष्य के लिए पोस्ट ऑफ़िस RD, उससे लंबे के लिए SIP।
क्या RD के ब्याज पर टैक्स लगता है?
हाँ, पूरा ब्याज आमदनी में जुड़ता है। एक बैंक से साल में ₹50,000 से ज़्यादा ब्याज पर 10% TDS भी कटता है।
RD और SIP दोनों एक साथ कर सकते हैं क्या?
हाँ, और यही सबसे अच्छा तरीक़ा है। पास के लक्ष्य की रक़म RD में और दूर के लक्ष्य की रक़म SIP में रखिए।
1 साल के लिए RD vs SIP में क्या चुनें?
RD। 1 साल में इक्विटी फ़ंड का रिटर्न ऊपर नीचे कुछ भी हो सकता है, और 12 महीने से पहले बेचने पर 20% टैक्स भी लगता है।
स्रोत (12 नवंबर 2026 को जाँचे गए)
- India Post: रेकरिंग डिपॉज़िट
- SBI: टर्म डिपॉज़िट की ब्याज दरें
- AMFI: म्यूचुअल फ़ंड की जानकारी
- आयकर विभाग
- RD का हिसाब तिमाही चक्रवृद्धि पर और SIP का हिसाब मासिक चक्रवृद्धि पर storyshala.in ने निकाला है
ये भी पढ़ें
- FD क्या होता है और FD पर सबसे ज़्यादा फ़ायदा कैसे लें
- SIP कैसे शुरू करें
- SIP से कितना पैसा मिलता है
- पोस्ट ऑफ़िस की 9 बचत योजनाएँ 2026
- पैसा दोगुना कितने समय में होगा
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।