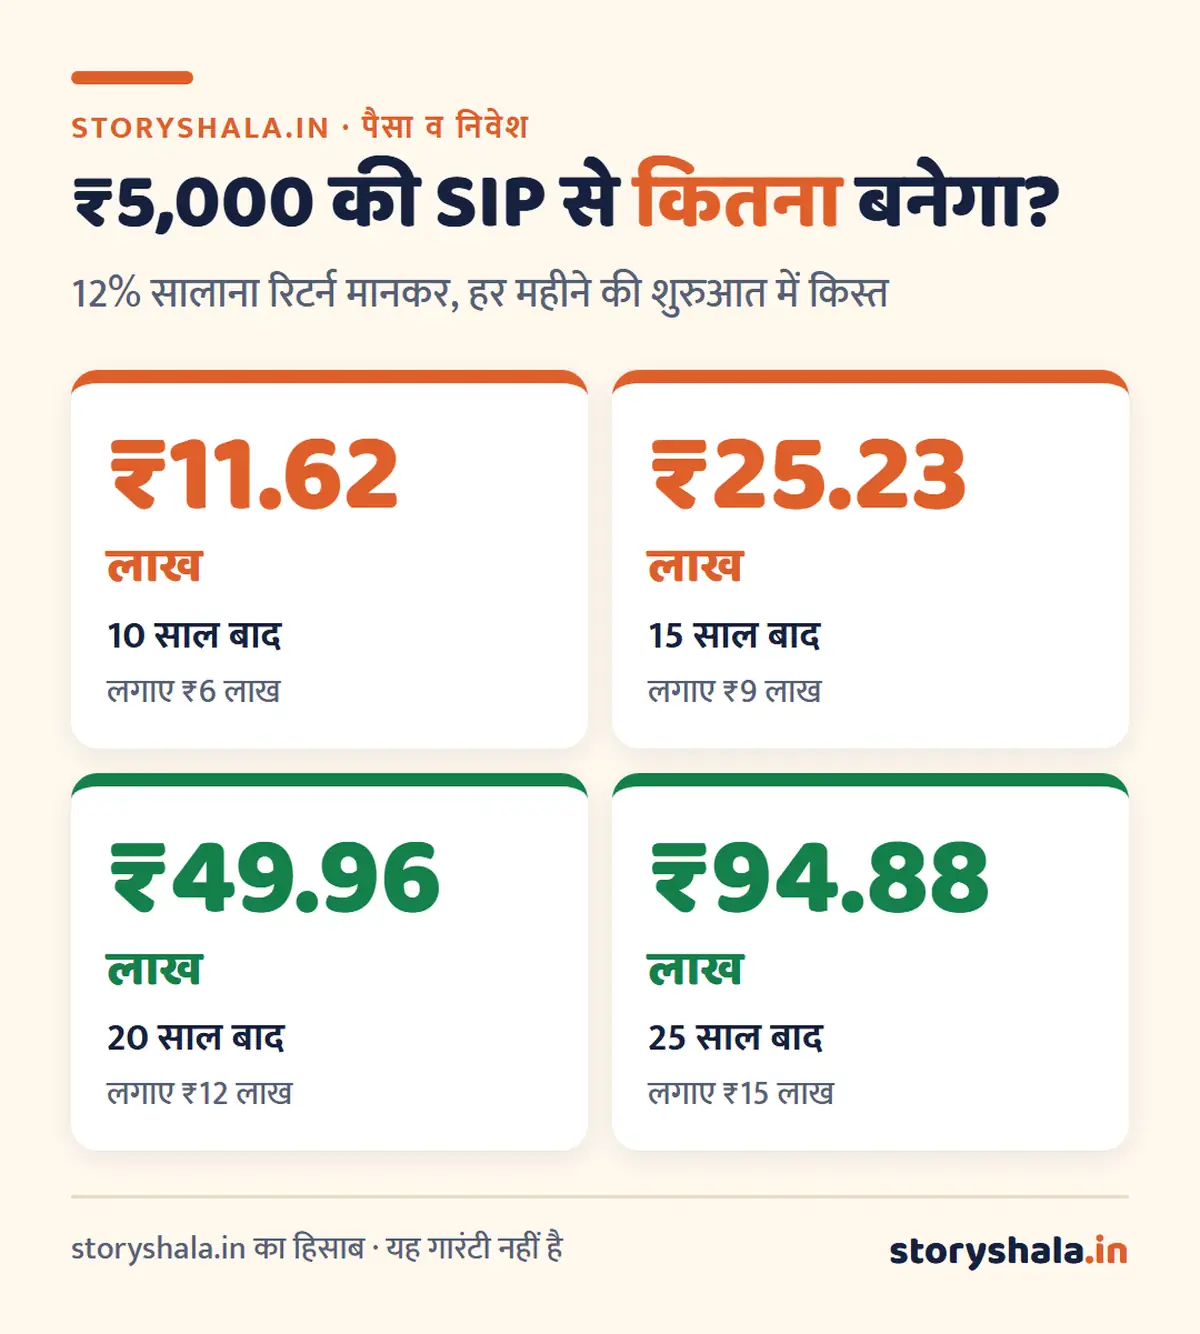
SIP से कितना पैसा मिलता है, यह तीन बातों पर टिका है: आप हर महीने कितना लगाते हैं, कितने साल लगाते हैं, और फ़ंड हर साल औसतन कितना रिटर्न देता है। SIP se kitna paisa milta hai, इसे एक उदाहरण से समझिए। ₹5,000 की SIP 12% सालाना रिटर्न पर 10 साल में लगभग ₹11.62 लाख, 15 साल में ₹25.23 लाख और 20 साल में ₹49.96 लाख बन सकती है। ये अनुमान हैं, गारंटी नहीं।
नीचे ₹1,000, ₹2,000, ₹5,000 और ₹10,000 की SIP का 5 से 25 साल तक का हिसाब तीन रिटर्न (10%, 12% और 15%) पर दिया है। साथ में वह हिस्सा भी, जो ज़्यादातर कैलकुलेटर नहीं दिखाते: महँगाई के बाद इस रक़म की असली ख़रीदने की ताक़त, और निकालते समय कटने वाला टैक्स।
मुख्य बातें
- ₹5,000 की SIP 12% पर 20 साल में लगभग ₹50 लाख बनती है, जिसमें आपके लगाए सिर्फ़ ₹12 लाख हैं।
- समय सबसे बड़ा हथियार है: 10 से 20 साल करने पर रक़म चार गुना से ज़्यादा हो जाती है।
- 6% महँगाई मानें, तो 20 साल बाद के ₹50 लाख आज के लगभग ₹15.6 लाख जितने होंगे।
- इक्विटी फ़ंड में 1 साल बाद बेचने पर साल के ₹1.25 लाख से ऊपर के मुनाफ़े पर 12.5% टैक्स लगता है।
- 12% रिटर्न कोई वादा नहीं है। बाज़ार ख़राब रहा तो रक़म कम भी हो सकती है।
विषय सूची
SIP Se Kitna Paisa Milta Hai: पूरी तालिका
सारे हिसाब इस तरह निकाले गए हैं: किस्त हर महीने की शुरुआत में जाती है, और सालाना रिटर्न को 12 बराबर महीनों में बाँटा गया है। बैंक या फ़ंड कंपनी के कैलकुलेटर भी आमतौर पर यही तरीक़ा अपनाते हैं, इसलिए वहाँ भी लगभग यही नंबर आएँगे।
₹1,000 की SIP
| अवधि | आपने लगाए | 10% पर | 12% पर | 15% पर |
|---|---|---|---|---|
| 5 साल | ₹60,000 | ₹78,000 | ₹82,000 | ₹90,000 |
| 10 साल | ₹1.20 लाख | ₹2.07 लाख | ₹2.32 लाख | ₹2.79 लाख |
| 15 साल | ₹1.80 लाख | ₹4.18 लाख | ₹5.05 लाख | ₹6.77 लाख |
| 20 साल | ₹2.40 लाख | ₹7.66 लाख | ₹9.99 लाख | ₹15.16 लाख |
| 25 साल | ₹3.00 लाख | ₹13.38 लाख | ₹18.98 लाख | ₹32.84 लाख |
₹2,000 की SIP
| अवधि | आपने लगाए | 10% पर | 12% पर | 15% पर |
|---|---|---|---|---|
| 5 साल | ₹1.20 लाख | ₹1.56 लाख | ₹1.65 लाख | ₹1.79 लाख |
| 10 साल | ₹2.40 लाख | ₹4.13 लाख | ₹4.65 लाख | ₹5.57 लाख |
| 15 साल | ₹3.60 लाख | ₹8.36 लाख | ₹10.09 लाख | ₹13.54 लाख |
| 20 साल | ₹4.80 लाख | ₹15.31 लाख | ₹19.98 लाख | ₹30.32 लाख |
| 25 साल | ₹6.00 लाख | ₹26.76 लाख | ₹37.95 लाख | ₹65.68 लाख |
₹5,000 की SIP
| अवधि | आपने लगाए | 10% पर | 12% पर | 15% पर |
|---|---|---|---|---|
| 5 साल | ₹3.00 लाख | ₹3.90 लाख | ₹4.12 लाख | ₹4.48 लाख |
| 10 साल | ₹6.00 लाख | ₹10.33 लाख | ₹11.62 लाख | ₹13.93 लाख |
| 15 साल | ₹9.00 लाख | ₹20.90 लाख | ₹25.23 लाख | ₹33.84 लाख |
| 20 साल | ₹12.00 लाख | ₹38.28 लाख | ₹49.96 लाख | ₹75.80 लाख |
| 25 साल | ₹15.00 लाख | ₹66.89 लाख | ₹94.88 लाख | ₹1.64 करोड़ |
₹10,000 की SIP
| अवधि | आपने लगाए | 10% पर | 12% पर | 15% पर |
|---|---|---|---|---|
| 5 साल | ₹6.00 लाख | ₹7.81 लाख | ₹8.25 लाख | ₹8.97 लाख |
| 10 साल | ₹12.00 लाख | ₹20.66 लाख | ₹23.23 लाख | ₹27.87 लाख |
| 15 साल | ₹18.00 लाख | ₹41.79 लाख | ₹50.46 लाख | ₹67.69 लाख |
| 20 साल | ₹24.00 लाख | ₹76.57 लाख | ₹99.91 लाख | ₹1.52 करोड़ |
| 25 साल | ₹30.00 लाख | ₹1.34 करोड़ | ₹1.90 करोड़ | ₹3.28 करोड़ |
तालिका से निकलने वाली 3 बड़ी बातें
1. आख़िरी के साल सबसे ज़्यादा कमाते हैं। ₹5,000 की SIP 12% पर पहले 10 साल में ₹11.62 लाख बनाती है। लेकिन अगले 10 साल में यह ₹49.96 लाख तक पहुँच जाती है, यानी दूसरे दशक में लगभग ₹38 लाख जुड़ते हैं, जबकि आपने उन 10 सालों में सिर्फ़ ₹6 लाख और लगाए। इसी को चक्रवृद्धि यानी कंपाउंडिंग कहते हैं। इसलिए SIP बीच में बंद करना सबसे महँगी ग़लती है।
2. रिटर्न का 2 से 3% का फ़र्क़ लंबे समय में बहुत बड़ा हो जाता है। 20 साल में ₹5,000 की SIP 10% पर ₹38.28 लाख और 15% पर ₹75.80 लाख बनती है। लगभग दोगुना फ़र्क़। यही वजह है कि फ़ंड का ख़र्च (expense ratio) और सही फ़ंड चुनना मायने रखता है। इसके बारे में म्यूचुअल फ़ंड कैसे चुनें और डायरेक्ट और रेगुलर फ़ंड में अंतर वाले लेख पढ़िए।
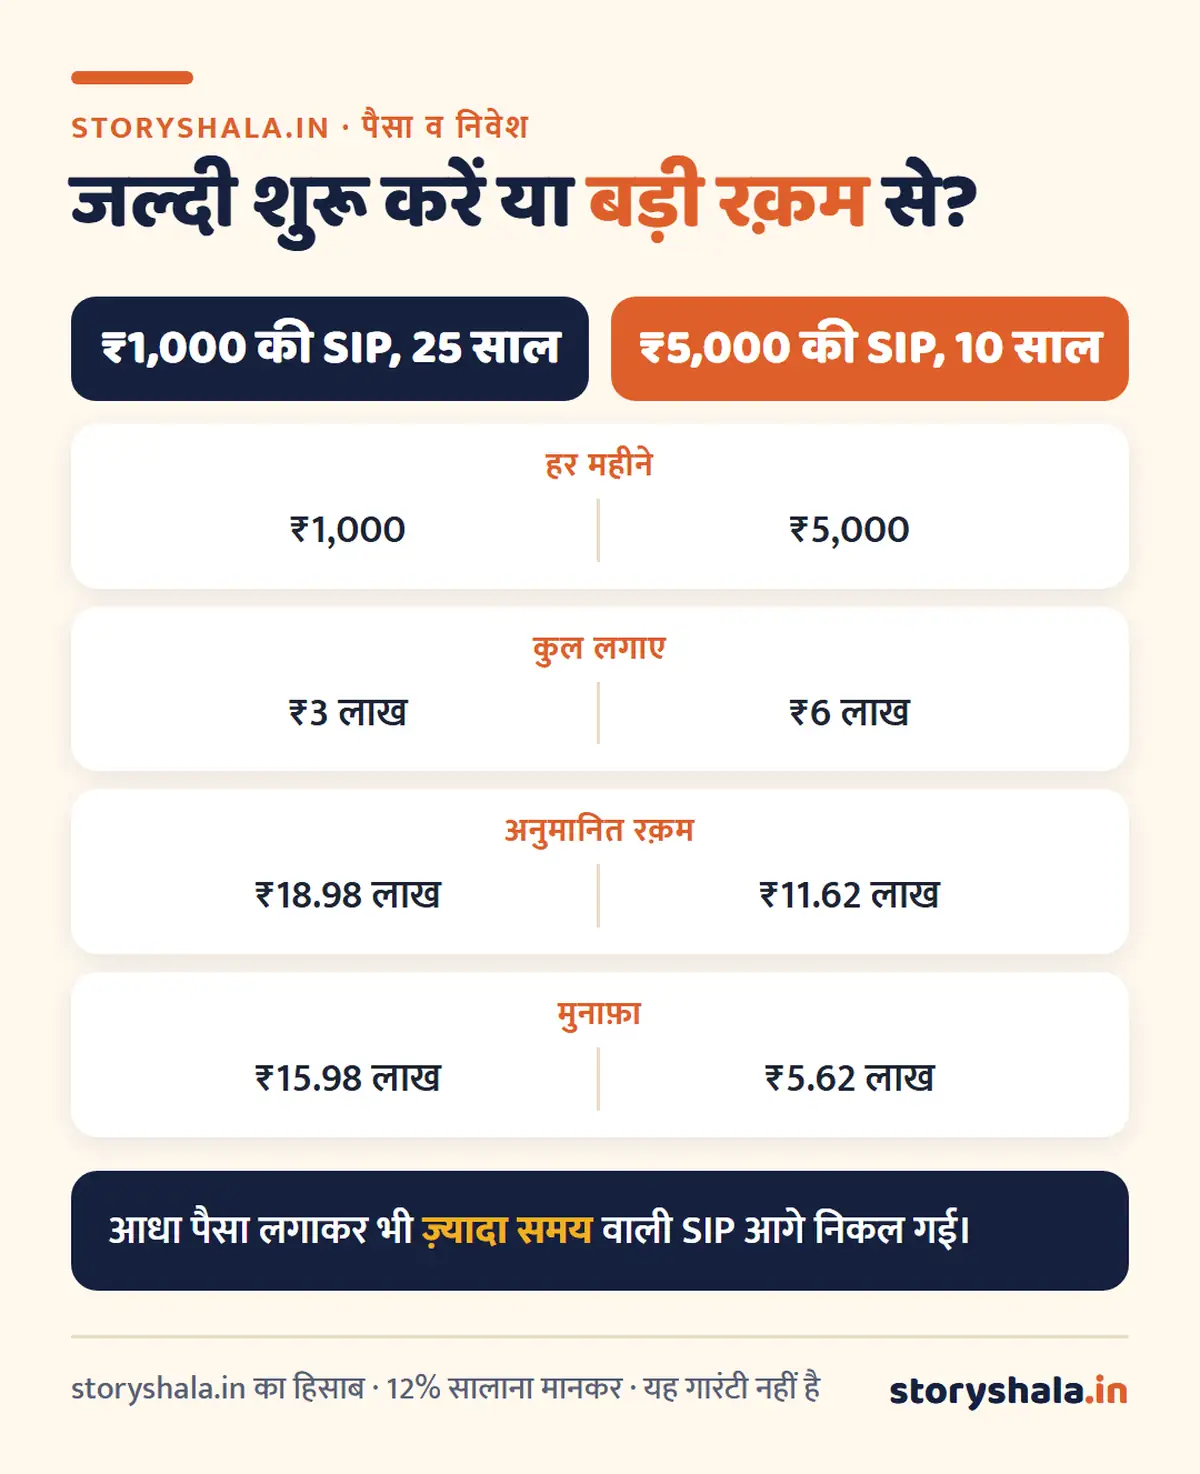
3. जल्दी शुरू करना, बड़ी रक़म से बेहतर है। 25 साल तक ₹1,000 की SIP (कुल ₹3 लाख लगाए) 12% पर ₹18.98 लाख बनती है। वहीं 10 साल तक ₹5,000 की SIP (कुल ₹6 लाख लगाए) ₹11.62 लाख ही बनती है। कम पैसा, ज़्यादा समय, ज़्यादा नतीजा।
महँगाई के बाद असली रक़म कितनी होगी
20 साल बाद ₹50 लाख सुनने में बड़ा लगता है, लेकिन तब तक चीज़ें भी महँगी हो चुकी होंगी। अगर महँगाई औसतन 6% सालाना रहे, तो आज का ₹1 बीस साल बाद लगभग ₹3.2 जितना ख़र्च होगा। इसलिए असली सवाल यह है कि 20 साल बाद की रक़म से आज के हिसाब से कितना सामान आएगा।
| SIP | अवधि | अनुमानित रक़म (12%) | आज के पैसे में असली क़ीमत (6% महँगाई) |
|---|---|---|---|
| ₹1,000 | 10 साल | ₹2.32 लाख | ₹1.30 लाख |
| ₹1,000 | 20 साल | ₹9.99 लाख | ₹3.12 लाख |
| ₹5,000 | 10 साल | ₹11.62 लाख | ₹6.49 लाख |
| ₹5,000 | 15 साल | ₹25.23 लाख | ₹10.53 लाख |
| ₹5,000 | 20 साल | ₹49.96 लाख | ₹15.58 लाख |
| ₹10,000 | 10 साल | ₹23.23 लाख | ₹12.97 लाख |
| ₹10,000 | 20 साल | ₹99.91 लाख | ₹31.15 लाख |
इसका मतलब यह नहीं कि SIP बेकार है। बचत खाते में पड़ा पैसा महँगाई से हर साल घटता है, जबकि SIP उससे आगे निकलने की कोशिश करती है। मतलब सिर्फ़ इतना है कि लक्ष्य बनाते समय आज की क़ीमत में सोचिए, और हर साल SIP थोड़ी बढ़ाते रहिए। हर साल SIP बढ़ाने का पूरा हिसाब स्टेप-अप SIP वाले लेख में है।
निकालते समय टैक्स कितना कटेगा
इक्विटी म्यूचुअल फ़ंड (जिनमें 65% से ज़्यादा पैसा शेयरों में हो) पर 2026 में ये नियम हैं:
- 12 महीने से पहले बेचा, तो मुनाफ़े पर 20% शॉर्ट टर्म टैक्स।
- 12 महीने के बाद बेचा, तो एक वित्त वर्ष में ₹1.25 लाख तक का मुनाफ़ा टैक्स फ़्री, उससे ऊपर 12.5% लॉन्ग टर्म टैक्स।
- SIP में हर किस्त की गिनती उसकी अपनी तारीख़ से होती है। इसलिए पिछले 12 महीने की किस्तों का मुनाफ़ा शॉर्ट टर्म में आएगा।
₹5,000 की SIP को 12% पर मानकर, अगर पूरा पैसा एक ही वित्त वर्ष में निकाला जाए:
| अवधि | मुनाफ़ा | लगभग टैक्स | हाथ में |
|---|---|---|---|
| 10 साल | ₹5.62 लाख | ₹55,000 | ₹11.07 लाख |
| 15 साल | ₹16.23 लाख | ₹1.87 लाख | ₹23.36 लाख |
| 20 साल | ₹37.96 लाख | ₹4.59 लाख | ₹45.37 लाख |
इस हिसाब में आख़िरी साल की किस्तों का अलग शॉर्ट टर्म टैक्स नहीं जोड़ा गया, इसलिए असली टैक्स थोड़ा ज़्यादा हो सकता है। टैक्स कम करने का एक जायज़ तरीक़ा है कि पैसा कई वित्त वर्षों में थोड़ा थोड़ा निकालें, ताकि हर साल ₹1.25 लाख की छूट का फ़ायदा मिले। पूरी जानकारी शेयर और म्यूचुअल फ़ंड पर टैक्स वाले लेख में है।
₹1 करोड़ के लिए हर महीने कितनी SIP चाहिए
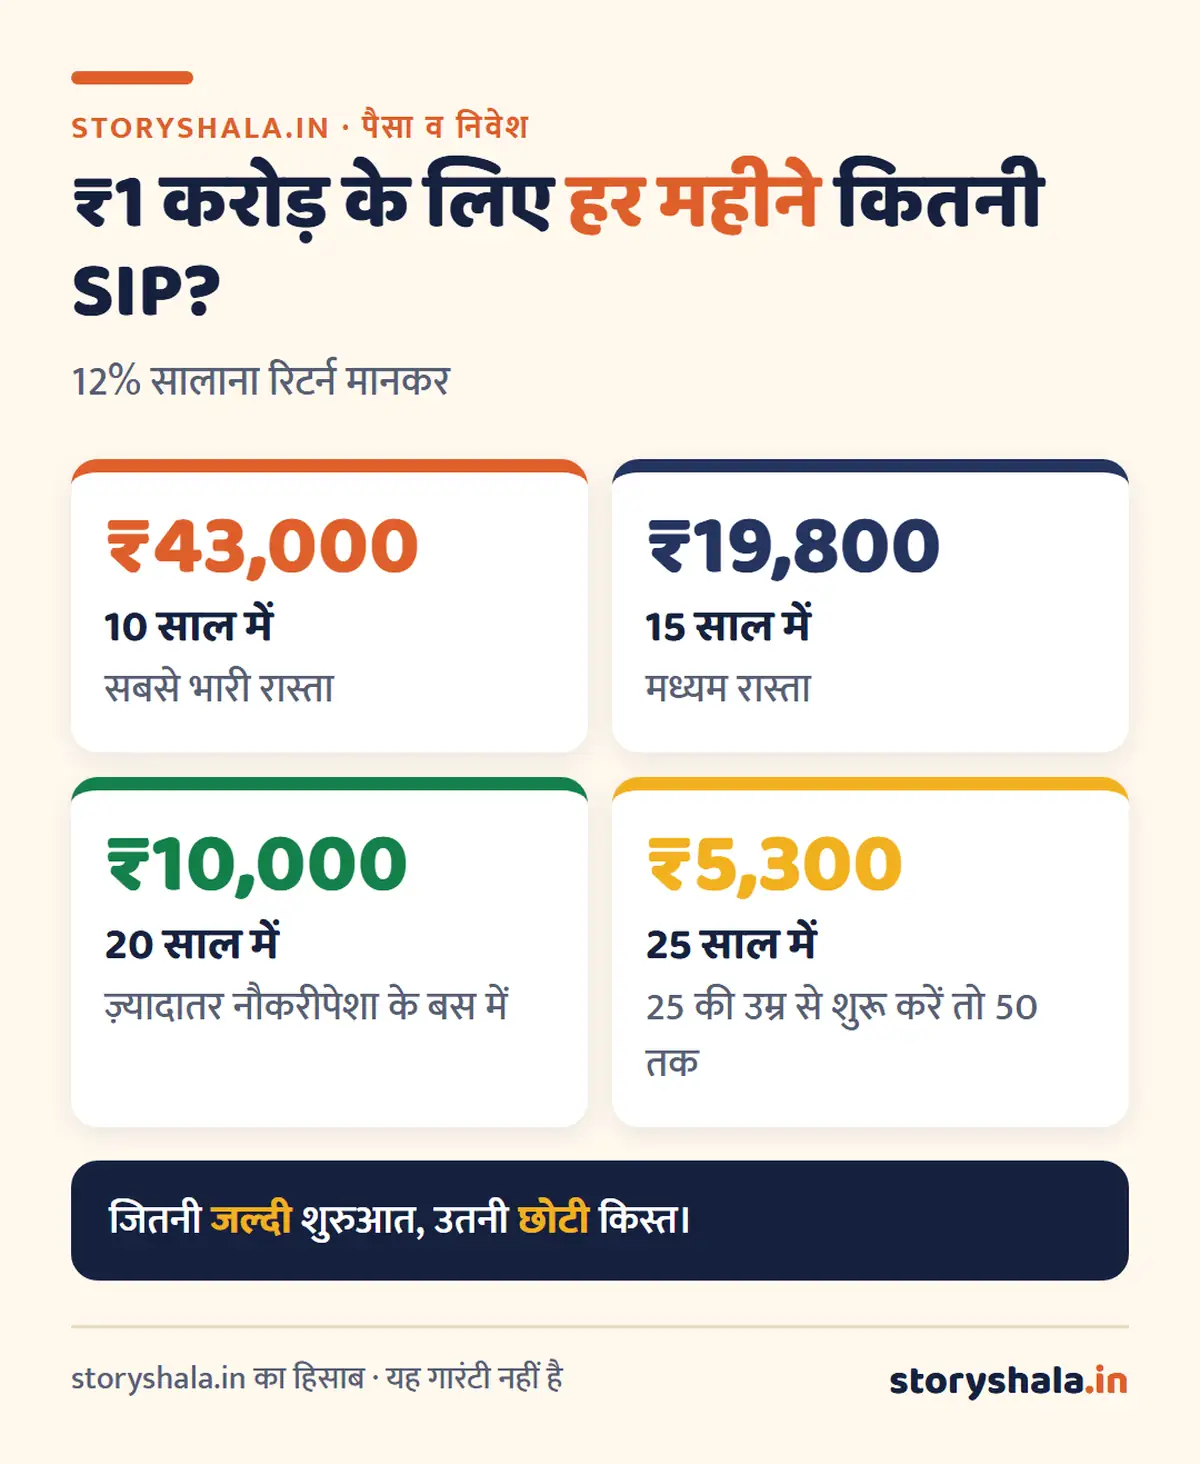
यह सवाल बहुत पूछा जाता है। 12% सालाना रिटर्न मानकर:
| कितने साल में | हर महीने की SIP |
|---|---|
| 10 साल | लगभग ₹43,000 |
| 15 साल | लगभग ₹19,800 |
| 20 साल | लगभग ₹10,000 |
| 25 साल | लगभग ₹5,300 |
आपकी स्थिति के हिसाब से
| आपकी स्थिति | क्या सोचें |
|---|---|
| पहली नौकरी, सैलरी ₹20,000 से ₹30,000 | ₹1,000 से ₹2,000 की SIP से शुरू कीजिए। रक़म छोटी लगे तो भी 25 साल का असर ऊपर की तालिका में देखिए। |
| शादीशुदा, 30 से 35 की उम्र, बच्चे की पढ़ाई का लक्ष्य 15 साल दूर | 15 साल वाली पंक्ति देखिए, और लक्ष्य को महँगाई जोड़कर बढ़ाइए। हर साल सैलरी बढ़ने पर SIP भी बढ़ाइए। |
| 40 से 45 की उम्र, रिटायरमेंट 15 से 20 साल दूर | ज़्यादा रक़म की SIP चाहिए। साथ में NPS और PPF जैसे सुरक्षित विकल्प भी जोड़िए। |
| लक्ष्य 3 से 5 साल में (घर का डाउन पेमेंट, गाड़ी) | इक्विटी फ़ंड की SIP जोखिम भरी है, क्योंकि 5 साल में बाज़ार गिरा रह सकता है। RD, FD या डेट फ़ंड बेहतर हैं। |
12% रिटर्न को पक्का मत मानिए
ऊपर की तालिका में हर साल बराबर रिटर्न माना गया है। असल में बाज़ार ऐसा नहीं चलता। किसी साल फ़ंड 30% ऊपर जाता है, किसी साल 15% नीचे। लंबे समय (10 साल से ज़्यादा) में भारत के बड़े इक्विटी फ़ंड का औसत 10 से 14% के बीच रहा है, लेकिन पिछला रिटर्न आगे की गारंटी नहीं है।
तीन बातें याद रखिए:
- अगर आपके 10 साल पूरे होने के समय बाज़ार नीचे हो, तो रक़म तालिका से कम दिखेगी। इसलिए लक्ष्य से 2 से 3 साल पहले पैसा धीरे धीरे सुरक्षित जगह ले जाइए।
- बाज़ार गिरने पर SIP बंद मत कीजिए। गिरावट में उसी किस्त से ज़्यादा यूनिट मिलती हैं, और वही बाद में फ़ायदा देती हैं।
- कोई “पक्का 15% रिटर्न” का वादा करे, तो सावधान हो जाइए। म्यूचुअल फ़ंड में पक्के रिटर्न का वादा करना नियम के ख़िलाफ़ है।
अपनी SIP का हिसाब ख़ुद कैसे निकालें
Excel या Google Sheet में यह सूत्र लिखिए:
`=FV(12%/12, 120, -5000, 0, 1)`
- 12%/12 महीने की दर है,
- 120 महीनों की गिनती है (10 साल),
- -5000 हर महीने की किस्त है,
- आख़िरी 1 का मतलब है कि किस्त महीने की शुरुआत में जाती है।
यह सूत्र ₹11,61,695 देगा, यानी ऊपर की तालिका वाला ₹11.62 लाख। अपने नंबर बदलकर कोई भी हिसाब निकाल सकते हैं।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
म्यूचुअल फ़ंड का निवेश बाज़ार के जोखिम के अधीन है। ऊपर की सारी रक़म 10%, 12% और 15% सालाना रिटर्न मानकर बनाए गए उदाहरण हैं, कोई वादा नहीं। टैक्स के नियम बजट में बदल सकते हैं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
SIP se kitna paisa milta hai?
यह किस्त, समय और रिटर्न पर निर्भर है। ₹5,000 की SIP 12% सालाना पर 10 साल में लगभग ₹11.62 लाख और 20 साल में लगभग ₹49.96 लाख बन सकती है।
5000 SIP for 10 years में कितना मिलेगा?
12% पर लगभग ₹11.62 लाख, 10% पर ₹10.33 लाख और 15% पर ₹13.93 लाख। इसमें आपके लगाए ₹6 लाख हैं।
1000 SIP for 20 years return कितना होगा?
12% सालाना पर लगभग ₹9.99 लाख। आपने कुल ₹2.40 लाख लगाए होंगे।
10000 SIP for 10 years में कितना पैसा बनेगा?
12% पर लगभग ₹23.23 लाख। 20 साल तक चलाएँ तो लगभग ₹99.91 लाख।
SIP से कितना रिटर्न मिलता है?
इक्विटी फ़ंड में कोई तय रिटर्न नहीं होता। लंबे समय में बड़े फ़ंड का औसत 10 से 14% के बीच रहा है, लेकिन किसी एक साल में यह नुक़सान भी हो सकता है।
SIP का पैसा कब निकालना चाहिए?
जब लक्ष्य आ जाए, और उससे 2 से 3 साल पहले धीरे धीरे सुरक्षित जगह ले जाना शुरू कीजिए। टैक्स बचाने के लिए कई वित्त वर्षों में बाँटकर निकालिए।
3000 की SIP 10 साल बाद कितनी होगी?
12% सालाना पर लगभग ₹6.97 लाख। आपने कुल ₹3.60 लाख लगाए होंगे।
क्या SIP में पैसा डूब सकता है?
छोटे समय में बाज़ार गिरने पर रक़म घट सकती है। लंबे समय में अच्छे डाइवर्सिफ़ाइड फ़ंड में पूरा पैसा डूबना बहुत कम होता है, लेकिन जोखिम शून्य नहीं है।
स्रोत (8 नवंबर 2026 को जाँचे गए)
- AMFI: म्यूचुअल फ़ंड की जानकारी
- आयकर विभाग: पूँजीगत लाभ पर टैक्स
- सारे हिसाब storyshala.in ने हर महीने की शुरुआत में किस्त मानकर निकाले हैं, सालाना रिटर्न को 12 बराबर महीनों में बाँटा है, और महँगाई 6% मानी है
यह लेख जानकारी के लिए है, निवेश सलाह नहीं। निवेश से पहले फ़ंड के काग़ज़ पढ़िए या SEBI में रजिस्टर्ड सलाहकार से बात कीजिए।
ये भी पढ़ें
- SIP कैसे शुरू करें
- स्टेप-अप SIP क्या है
- म्यूचुअल फ़ंड कैसे चुनें
- म्यूचुअल फ़ंड में निवेश की पूरी गाइड
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।