डायरेक्ट और रेगुलर म्यूचुअल फ़ंड में फ़ंड वही होता है, वही मैनेजर और वही शेयर, फ़र्क़ सिर्फ़ इतना है कि रेगुलर प्लान में वितरक (एजेंट, बैंक या ब्रोकर) का कमीशन हर साल आपकी रक़म से कटता है। Direct vs regular mutual fund, इसका असर छोटा दिखता है, पर लंबे समय में बड़ा है: ₹10 लाख 20 साल के लिए लगाएँ और दोनों प्लान के ख़र्च में 1% का अंतर हो, तो डायरेक्ट प्लान में लगभग ₹15.8 लाख ज़्यादा बन सकते हैं।
डायरेक्ट प्लान 1 जनवरी 2013 से हर म्यूचुअल फ़ंड में मिलते हैं। फिर भी बहुत से लोग आज भी रेगुलर प्लान में हैं, अक्सर बिना यह जाने कि उनके पास कौन सा प्लान है। इस लेख में फ़र्क़ का पूरा हिसाब, अपना प्लान पहचानने का तरीक़ा, और रेगुलर से डायरेक्ट में जाने पर लगने वाला टैक्स है।
मुख्य बातें
- दोनों प्लान में शेयर, मैनेजर और जोखिम बिल्कुल एक हैं। सिर्फ़ ख़र्च (एक्सपेंस रेशियो) अलग है।
- सक्रिय इक्विटी फ़ंड में यह अंतर आमतौर पर 0.5% से 1.2% सालाना होता है।
- ₹10,000 की SIP पर 20 साल में 1% अंतर से लगभग ₹12.5 लाख का फ़र्क़ बनता है।
- डायरेक्ट प्लान की NAV हमेशा रेगुलर से ज़्यादा होती है, यह उसकी पहचान है।
- रेगुलर से डायरेक्ट में बदलना “बेचना” माना जाता है, इसलिए टैक्स और कभी कभी एग्ज़िट लोड लगता है।
विषय सूची
Direct vs Regular Mutual Fund: असली फ़र्क़ क्या है
| डायरेक्ट प्लान | रेगुलर प्लान | |
|---|---|---|
| फ़ंड, मैनेजर, शेयर | वही | वही |
| कहाँ से ख़रीदते हैं | फ़ंड कंपनी, MF Central, डायरेक्ट वाले ऐप | एजेंट, बैंक, ब्रोकर, वितरक |
| वितरक का कमीशन | नहीं | हर साल आपकी रक़म से कटता है |
| एक्सपेंस रेशियो | कम | ज़्यादा |
| NAV | ज़्यादा | कम |
| रिटर्न | ज़्यादा | ख़र्च के अंतर जितना कम |
| सलाह और सेवा | ख़ुद करना होगा | वितरक देता है, अगर सच में दे |
2018 से SEBI के नियम में वितरक को एकमुश्त (अपफ़्रंट) कमीशन देना बंद है। अब उसे हर साल आपकी कुल रक़म का एक प्रतिशत “ट्रेल कमीशन” के रूप में मिलता है। यानी जितनी आपकी रक़म बढ़ती है, उतना ही कमीशन रुपयों में बढ़ता है।
एक असली उदाहरण
Franklin India NSE Nifty 50 Index Fund की 30 सितंबर 2026 की फ़ैक्टशीट में मूल ख़र्च (बेस एक्सपेंस रेशियो) इस तरह लिखा है:
- डायरेक्ट प्लान: 0.24%
- रेगुलर प्लान: 0.55%
यानी एक ही इंडेक्स फ़ंड में 0.31% का अंतर, जो लगभग पूरा वितरक का हिस्सा है। सक्रिय फ़ंड (जिनमें मैनेजर ख़ुद शेयर चुनता है) में यह अंतर आमतौर पर इससे कहीं ज़्यादा होता है। अपने फ़ंड का अंतर उसकी फ़ैक्टशीट या AMFI की वेबसाइट पर ख़र्च की सूची में देखिए।
1% कमीशन से 20 साल में कितने लाख का फ़र्क़
मान लीजिए डायरेक्ट प्लान 12% सालाना देता है। रेगुलर प्लान उतना ही कम देगा, जितना उसका ख़र्च ज़्यादा है।
₹10 लाख एकमुश्त लगाए
| अवधि | डायरेक्ट (12%) | रेगुलर, 0.31% ज़्यादा ख़र्च | रेगुलर, 0.7% ज़्यादा | रेगुलर, 1% ज़्यादा |
|---|---|---|---|---|
| 10 साल | ₹31.06 लाख | ₹30.21 लाख | ₹29.17 लाख | ₹28.39 लाख |
| 15 साल | ₹54.74 लाख | ₹52.51 लाख | ₹49.82 लाख | ₹47.85 लाख |
| 20 साल | ₹96.46 लाख | ₹91.26 लाख | ₹85.09 लाख | ₹80.62 लाख |
| 20 साल में फ़र्क़ | ₹5.20 लाख | ₹11.37 लाख | ₹15.84 लाख |
₹10,000 महीने की SIP
| अवधि | डायरेक्ट (12%) | रेगुलर (11.3%) | रेगुलर (11%) | 1% वाला फ़र्क़ |
|---|---|---|---|---|
| 10 साल | ₹23.23 लाख | ₹22.29 लाख | ₹21.90 लाख | ₹1.34 लाख |
| 15 साल | ₹50.46 लाख | ₹47.20 लाख | ₹45.89 लाख | ₹4.57 लाख |
| 20 साल | ₹99.91 लाख | ₹90.93 लाख | ₹87.36 लाख | ₹12.56 लाख |
| 25 साल | ₹1.90 करोड़ | ₹1.68 करोड़ | ₹1.59 करोड़ | ₹30.71 लाख |
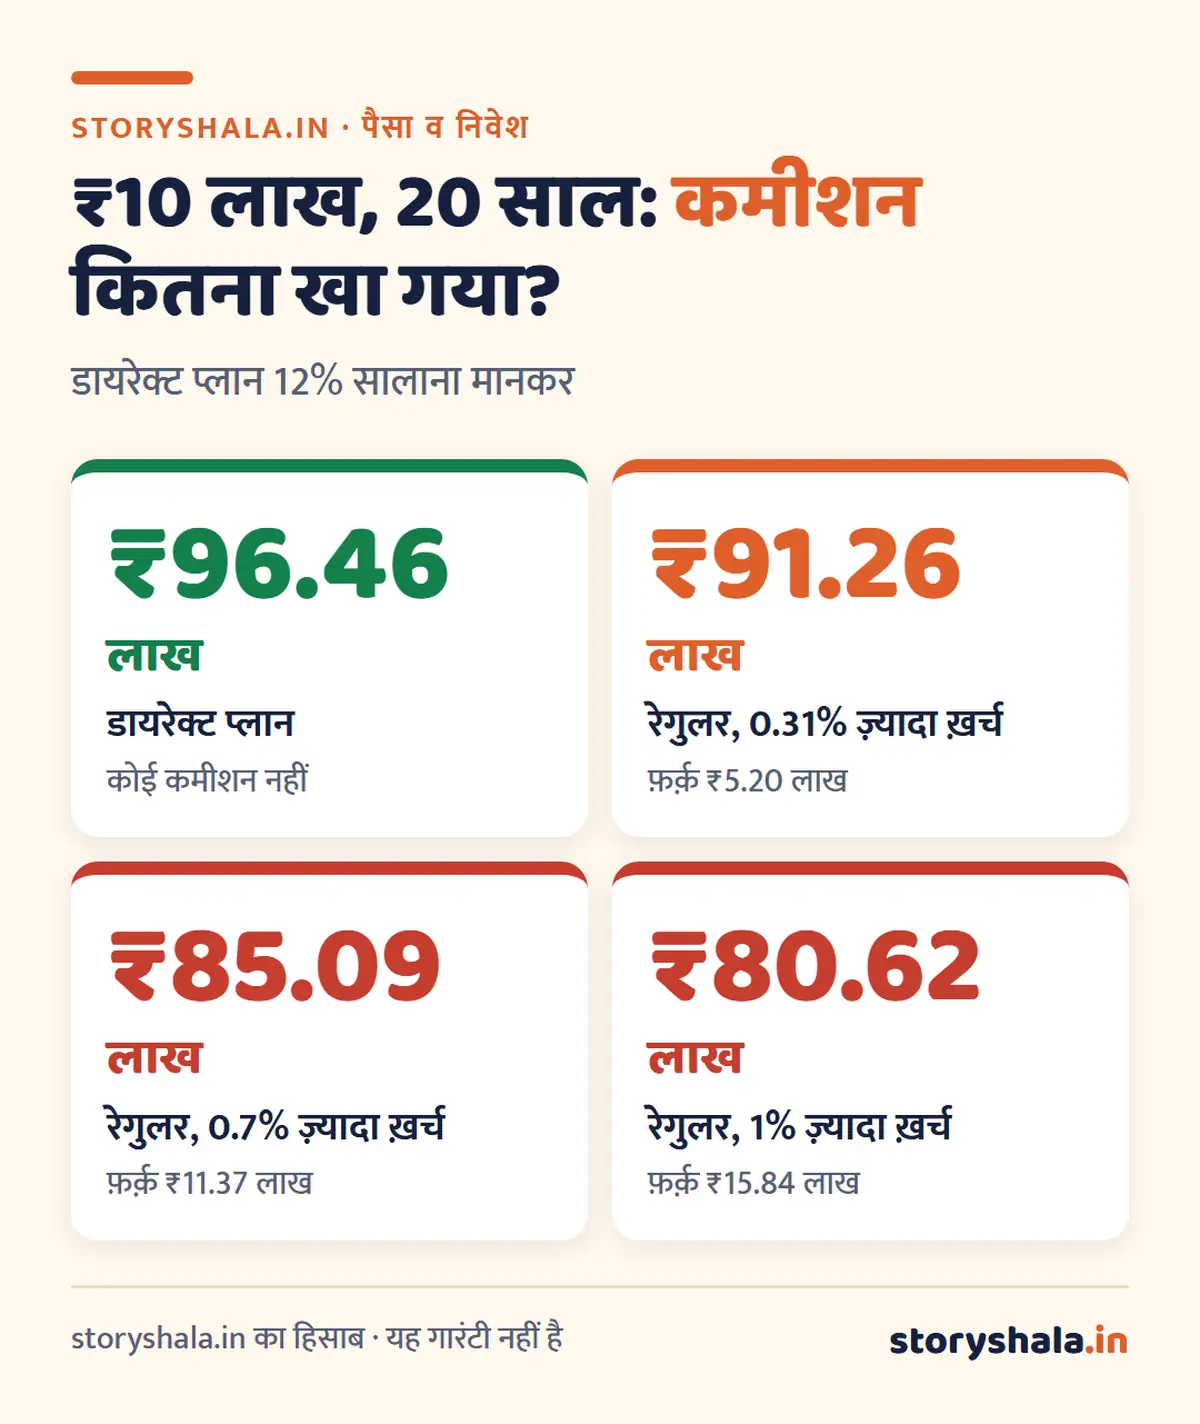
ध्यान देने वाली बात: फ़र्क़ सिर्फ़ 1% नहीं है। रेगुलर प्लान में पहले साल ₹10 लाख पर लगभग ₹10,000 का अंतर होता है, लेकिन 19वें साल तक रक़म बढ़ चुकी होती है, और वही 1% रुपयों में कई गुना हो जाता है। ऊपर से जो पैसा कमीशन में गया, उस पर आगे की कमाई (कंपाउंडिंग) भी चली गई।
अपना प्लान कैसे पहचानें
- फ़ंड का पूरा नाम देखिए। डायरेक्ट प्लान के नाम में “Direct Plan” या “Direct Growth” लिखा होता है। सिर्फ़ “Growth” या “Regular Plan” लिखा हो, तो वह रेगुलर है।
- CAS (कंसॉलिडेटेड अकाउंट स्टेटमेंट) देखिए। यह CAMS, KFintech या MF Central से मुफ़्त मँगाया जा सकता है। इसमें हर फ़ोलियो के साथ प्लान का नाम और वितरक का ARN कोड होता है। ARN कोड लिखा है, तो वितरक को कमीशन जा रहा है। डायरेक्ट में यहाँ “Direct” लिखा होता है।
- NAV मिलाइए। एक ही फ़ंड में डायरेक्ट प्लान की NAV हमेशा रेगुलर से ज़्यादा होती है, क्योंकि उसका ख़र्च कम कटा है।
रेगुलर से डायरेक्ट में कैसे बदलें
तरीक़ा
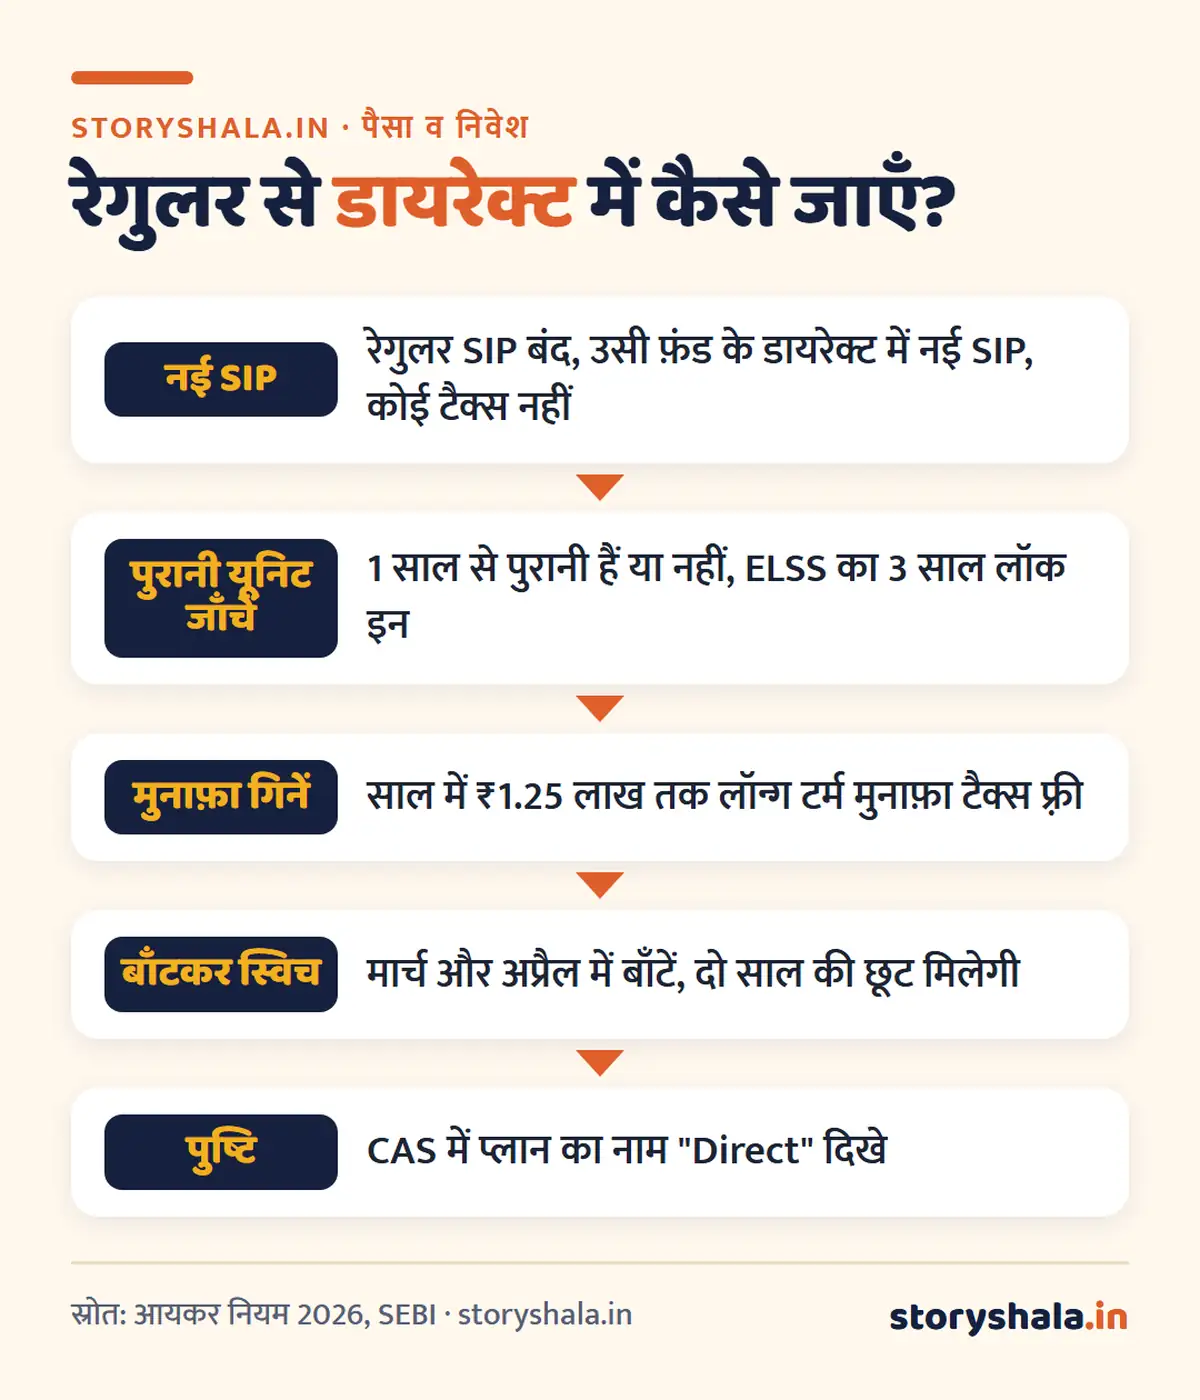
- नई SIP डायरेक्ट में शुरू कीजिए। रेगुलर वाली SIP बंद कीजिए और उसी फ़ंड के डायरेक्ट प्लान में नई SIP चालू कीजिए। इस पर कोई टैक्स नहीं, क्योंकि कुछ बेचा नहीं गया।
- पुरानी रक़म के लिए “स्विच” कीजिए। फ़ंड कंपनी की वेबसाइट, MF Central या ऐप में “Switch” चुनकर उसी योजना के रेगुलर से डायरेक्ट प्लान में बदल सकते हैं।
- स्विच से पहले टैक्स और एग्ज़िट लोड देखिए (नीचे विस्तार में)।
स्विच पर टैक्स
टैक्स के लिए रेगुलर से डायरेक्ट में स्विच करना बेचना और फिर ख़रीदना माना जाता है। इसलिए:
| यूनिट कितनी पुरानी | इक्विटी फ़ंड में टैक्स (2026) |
|---|---|
| 12 महीने से कम | पूरे मुनाफ़े पर 20% |
| 12 महीने से ज़्यादा | एक वित्त वर्ष में ₹1.25 लाख तक का मुनाफ़ा टैक्स फ़्री, ऊपर 12.5% |
उदाहरण: आपके रेगुलर प्लान में ₹6 लाख हैं, जिनमें ₹2.5 लाख मुनाफ़ा है और सारी यूनिट 1 साल से पुरानी हैं।
- एक साथ स्विच किया: ₹2.5 लाख में से ₹1.25 लाख छूट, बाक़ी ₹1.25 लाख पर 12.5% यानी लगभग ₹15,625 टैक्स।
- दो वित्त वर्ष में बाँटकर (जैसे मार्च में आधा, अप्रैल में आधा) स्विच किया: हर साल ₹1.25 लाख का मुनाफ़ा, दोनों बार छूट में, टैक्स लगभग शून्य।
यह तभी जब उस साल आपका दूसरा कोई लॉन्ग टर्म मुनाफ़ा न हो, क्योंकि ₹1.25 लाख की छूट सबको मिलाकर है। पूरी जानकारी शेयर और म्यूचुअल फ़ंड पर टैक्स वाले लेख में है।
एग्ज़िट लोड और ELSS
- कई इक्विटी फ़ंड 1 साल के अंदर बेचने पर 1% तक एग्ज़िट लोड लेते हैं, और स्विच पर भी यह लग सकता है। हर यूनिट की तारीख़ देखिए और 1 साल से पुरानी यूनिट पहले बदलिए।
- ELSS फ़ंड की यूनिट 3 साल के लॉक इन में बदली नहीं जा सकतीं। लॉक इन ख़त्म होने के बाद ही स्विच कीजिए।
आपकी स्थिति के हिसाब से
| आपकी स्थिति | क्या करें |
|---|---|
| नया निवेश शुरू कर रहे हैं, फ़ंड ख़ुद चुन सकते हैं | सीधे डायरेक्ट प्लान लीजिए |
| पुराना रेगुलर निवेश, यूनिट 1 साल से पुरानी, मुनाफ़ा कम | स्विच कर दीजिए, टैक्स कम या शून्य होगा |
| पुराना रेगुलर निवेश, बहुत बड़ा मुनाफ़ा | नई SIP तुरंत डायरेक्ट में, पुरानी रक़म हर वित्त वर्ष ₹1.25 लाख के मुनाफ़े तक बाँटकर बदलिए |
| वितरक सच में हर साल सलाह, पोर्टफ़ोलियो जाँच और काग़ज़ी काम करता है | उस सेवा की क़ीमत आँकिए। चाहें तो SEBI में रजिस्टर्ड निवेश सलाहकार (RIA) को तय फ़ीस देकर डायरेक्ट प्लान में रहिए |
| बुज़ुर्ग माता पिता, ऑनलाइन काम मुश्किल | भरोसेमंद वितरक की सेवा काम की हो सकती है, पर बदलाव बाँटकर और साथ बैठकर कीजिए |
डायरेक्ट प्लान में किन बातों का ध्यान रखें
डायरेक्ट प्लान में कोई आपको फ़ंड नहीं बताएगा, और कोई ग़लत फ़ैसले पर रोकेगा भी नहीं। इसलिए:
- फ़ंड चुनने का तरीक़ा सीखिए। म्यूचुअल फ़ंड कैसे चुनें वाले लेख की 8 जाँच काफ़ी हैं।
- कम ख़र्च वाला रास्ता सबसे आसान है: एक Nifty 50 इंडेक्स फ़ंड का डायरेक्ट प्लान।
- साल में एक बार अपना CAS देखिए और नॉमिनी ज़रूर जोड़िए।
- बाज़ार गिरने पर घबराकर SIP बंद मत कीजिए। रेगुलर में यही काम वितरक रोकता है, डायरेक्ट में आपको ख़ुद करना है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
म्यूचुअल फ़ंड का निवेश बाज़ार के जोखिम के अधीन है। ऊपर के हिसाब 12% सालाना मानकर बनाए उदाहरण हैं। स्विच करने से पहले अपने फ़ंड का एग्ज़िट लोड और उस साल का कुल पूँजीगत लाभ ज़रूर जाँचिए।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
डायरेक्ट और रेगुलर म्यूचुअल फ़ंड में क्या अंतर है?
फ़ंड, मैनेजर और शेयर एक ही हैं। रेगुलर प्लान में वितरक का कमीशन हर साल कटता है, इसलिए उसका ख़र्च ज़्यादा और रिटर्न कम होता है। डायरेक्ट प्लान में यह कमीशन नहीं होता।
Direct vs regular mutual fund, which is better?
अगर आप फ़ंड ख़ुद चुन सकते हैं, तो डायरेक्ट प्लान बेहतर है, क्योंकि लंबे समय में रक़म काफ़ी ज़्यादा बनती है। रेगुलर तभी ठीक है जब वितरक सच में काम की सलाह और सेवा दे।
SIP रेगुलर और डायरेक्ट में क्या अंतर है?
SIP का तरीक़ा एक ही है, बस प्लान अलग है। ₹10,000 की SIP 20 साल में 1% ख़र्च के अंतर से लगभग ₹12.5 लाख कम बन सकती है।
डायरेक्ट प्लान की NAV ज़्यादा क्यों होती है?
क्योंकि उसमें हर साल कम ख़र्च कटता है, इसलिए समय के साथ उसकी यूनिट की क़ीमत रेगुलर से ज़्यादा हो जाती है।
रेगुलर से डायरेक्ट में स्विच करने पर टैक्स लगता है?
हाँ, इसे बेचना माना जाता है। इक्विटी फ़ंड में 1 साल से पुरानी यूनिट पर साल में ₹1.25 लाख तक का मुनाफ़ा टैक्स फ़्री है, ऊपर 12.5%। 1 साल से कम पुरानी पर 20%।
मेरा फ़ंड डायरेक्ट है या रेगुलर, कैसे पता करें?
फ़ंड के नाम में “Direct” लिखा है या नहीं देखिए, या CAMS, KFintech या MF Central से CAS मँगाकर देखिए। ARN कोड लिखा हो तो प्लान रेगुलर है।
Regular mutual fund commission कितना होता है?
यह फ़ंड और श्रेणी पर निर्भर है। फ़ंड का कुल ख़र्च रेगुलर और डायरेक्ट दोनों के लिए फ़ैक्टशीट और AMFI की सूची में दिया होता है, दोनों का अंतर लगभग वितरक का हिस्सा है।
स्रोत (8 नवंबर 2026 को जाँचे गए)
- SEBI: म्यूचुअल फ़ंड के नियम (डायरेक्ट प्लान 1 जनवरी 2013 से, ट्रेल कमीशन का नियम 2018)
- AMFI: सभी फ़ंड का ख़र्च (TER)
- Franklin India NSE Nifty 50 Index Fund फ़ैक्टशीट, 30 सितंबर 2026
- MF Central (CAS और स्विच)
- आयकर विभाग
- बाक़ी सारे हिसाब storyshala.in ने 12% सालाना मानकर निकाले हैं
यह लेख जानकारी के लिए है, निवेश सलाह नहीं। निवेश से पहले फ़ंड के काग़ज़ पढ़िए या SEBI में रजिस्टर्ड सलाहकार से बात कीजिए।
ये भी पढ़ें
- म्यूचुअल फ़ंड कैसे चुनें
- इंडेक्स फ़ंड में कैसे निवेश करें
- SIP से कितना पैसा मिलता है
- शेयर और म्यूचुअल फ़ंड पर टैक्स
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।