म्यूचुअल फ़ंड चुनने का सही तरीक़ा पिछले साल का सबसे ज़्यादा रिटर्न देखना नहीं, बल्कि पहले अपना लक्ष्य और समय तय करना है। Mutual fund kaise chune, इसका सीधा क्रम है: लक्ष्य कितने साल दूर है, उस हिसाब से फ़ंड की श्रेणी चुनिए, फिर उस श्रेणी के फ़ंड में 5 से 10 साल का रोलिंग रिटर्न, ख़र्च (एक्सपेंस रेशियो), गिरावट में व्यवहार और फ़ंड मैनेजर का रिकॉर्ड मिलाइए।
भारत में 1,500 से ज़्यादा म्यूचुअल फ़ंड योजनाएँ हैं। ज़्यादातर लोग किसी ऐप की “टॉप फ़ंड” सूची या दोस्त की सलाह पर फ़ंड ले लेते हैं, और जब वह फ़ंड अगले साल नीचे जाता है, तो घबराकर बेच देते हैं। यह लेख आपको वह तरीक़ा देता है, जिससे आप ख़ुद किसी भी फ़ंड को 15 मिनट में जाँच सकें।
मुख्य बातें
- पहले लक्ष्य और समय, फिर श्रेणी, फिर फ़ंड। उल्टा क्रम सबसे आम ग़लती है।
- पिछले 1 साल का रिटर्न सबसे भ्रामक नंबर है। 5 से 10 साल का रोलिंग रिटर्न देखिए।
- एक ही श्रेणी में दो फ़ंड का ख़र्च 1% तक अलग हो सकता है, और 20 साल में यह लाखों का फ़र्क़ बनता है।
- 3 से 4 अच्छे फ़ंड काफ़ी हैं। 10 फ़ंड लेने से जोखिम नहीं घटता, बस ओवरलैप बढ़ता है।
- रिस्क-ओ-मीटर और फ़ंड का “योजना सूचना दस्तावेज़” (SID) हर फ़ंड की वेबसाइट पर मुफ़्त मिलता है।
विषय सूची
Mutual Fund Kaise Chune: पहले यह तय कीजिए
फ़ंड देखने से पहले काग़ज़ पर ये तीन सवाल लिखिए:
- पैसा किसलिए है? बच्चे की पढ़ाई, रिटायरमेंट, घर का डाउन पेमेंट, या बस बचत बढ़ाना।
- कितने साल बाद चाहिए? 3 साल से कम, 3 से 5 साल, 5 से 7 साल, या 7 साल से ज़्यादा।
- गिरावट कितनी सह सकते हैं? अगर ₹1 लाख एक साल में ₹75,000 हो जाए, तो क्या आप SIP चलाते रहेंगे?
इन तीनों का जवाब तय करता है कि आपको किस तरह का फ़ंड चाहिए। बाक़ी सारी जाँच उसके बाद आती है।
| लक्ष्य कितनी दूर | किस तरह का फ़ंड सोचें | क्यों |
|---|---|---|
| 1 साल से कम | लिक्विड या ओवरनाइट फ़ंड, बचत खाता | पैसा सुरक्षित रहना ज़रूरी, रिटर्न दूसरी बात |
| 1 से 3 साल | शॉर्ट ड्यूरेशन डेट फ़ंड, FD | शेयर बाज़ार इतने समय में गिरा रह सकता है |
| 3 से 5 साल | हाइब्रिड फ़ंड (बैलेंस्ड एडवांटेज, कंज़र्वेटिव हाइब्रिड) | कुछ शेयर, कुछ बॉन्ड, झटका कम |
| 5 से 7 साल | लार्ज कैप, इंडेक्स फ़ंड, फ़्लेक्सी कैप | बड़ी कंपनियाँ, कम उतार-चढ़ाव |
| 7 साल से ज़्यादा | फ़्लेक्सी कैप, लार्ज और मिड कैप, थोड़ा मिड या स्मॉल कैप | लंबे समय में ज़्यादा बढ़त की संभावना |
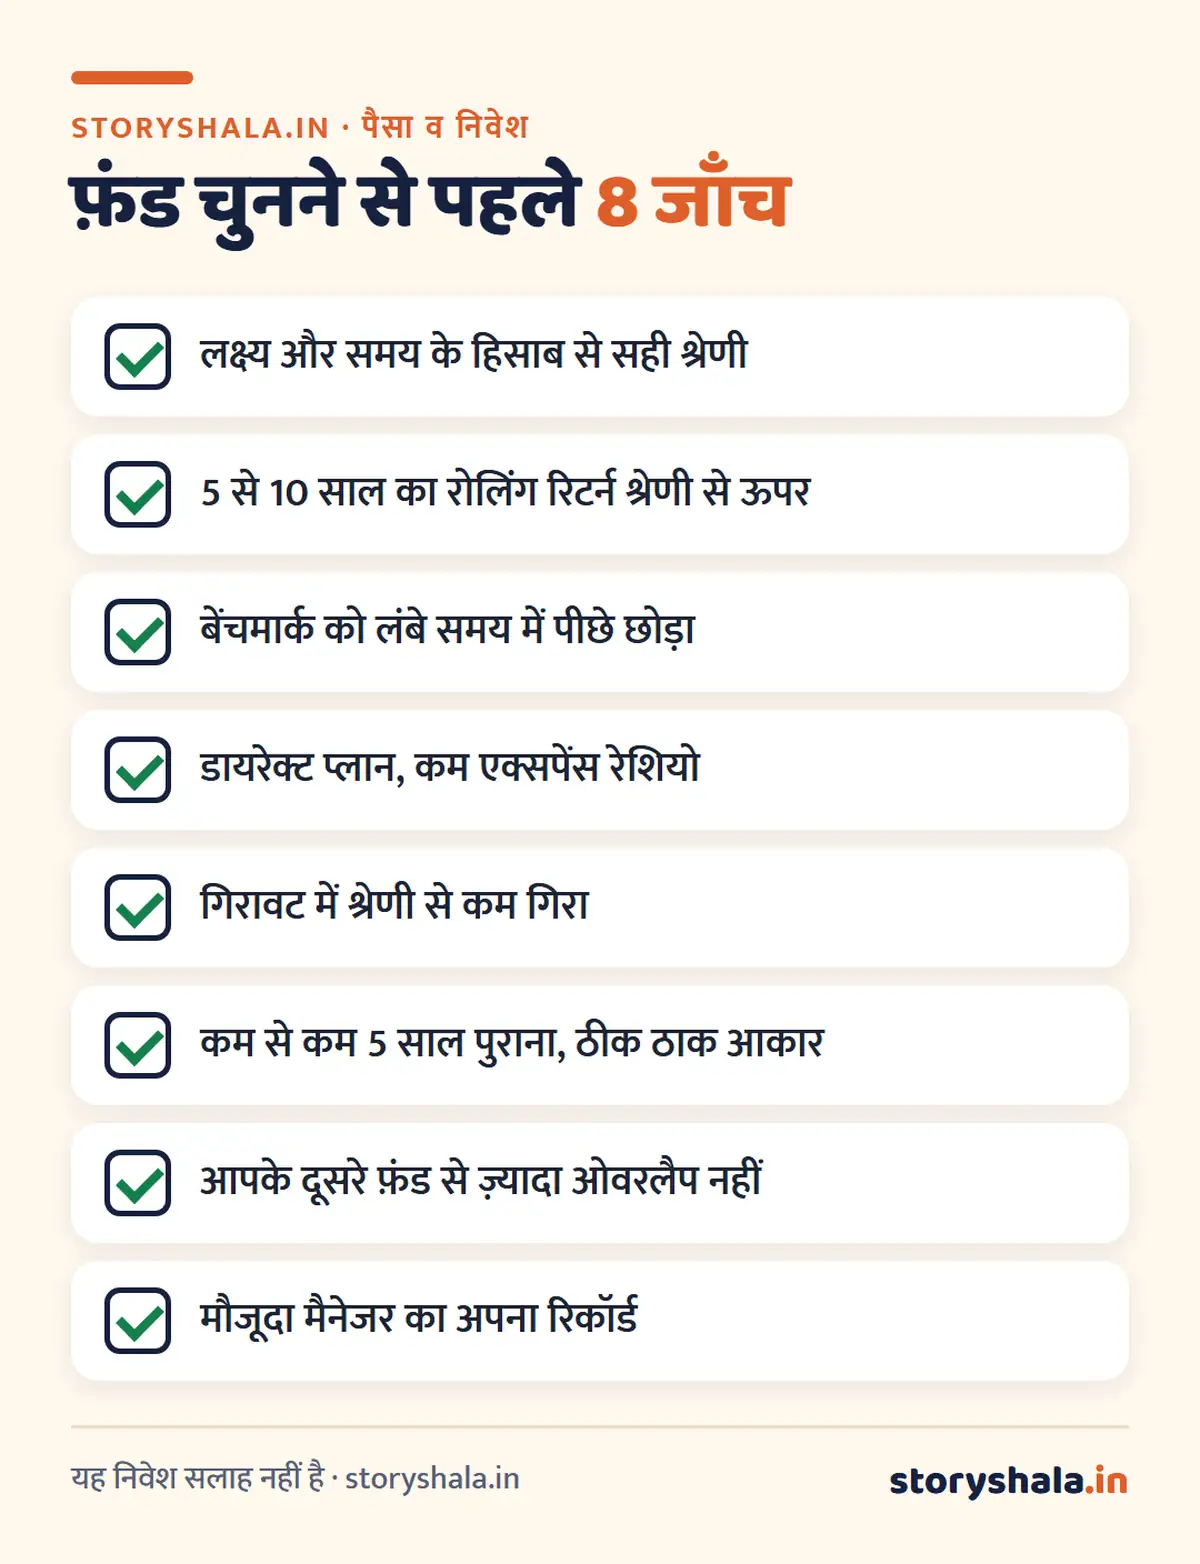
फ़ंड चुनने से पहले की 8 जाँच
1. सही श्रेणी चुनिए
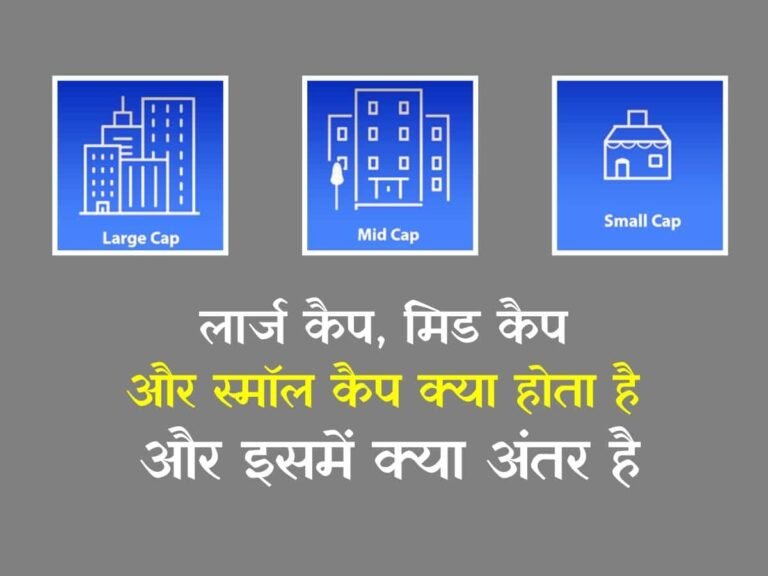
SEBI ने हर म्यूचुअल फ़ंड को एक तय श्रेणी में रखा है, ताकि एक जैसे फ़ंड की तुलना हो सके। उदाहरण के लिए लार्ज कैप फ़ंड को अपना कम से कम 80% पैसा बाज़ार की सबसे बड़ी 100 कंपनियों में लगाना होता है। लार्ज, मिड और स्मॉल कैप का फ़र्क़ लार्ज कैप, मिड कैप और स्मॉल कैप वाले लेख में आसान भाषा में है।
सबसे ज़रूरी नियम: तुलना हमेशा एक ही श्रेणी के फ़ंड से कीजिए। स्मॉल कैप फ़ंड का 30% रिटर्न लार्ज कैप फ़ंड के 15% से “बेहतर” नहीं है, क्योंकि दोनों का जोखिम अलग है।
2. पिछले 1 साल का नहीं, रोलिंग रिटर्न देखिए
ऐप पर सबसे बड़ा नंबर अक्सर 1 साल का रिटर्न होता है, और यही सबसे भ्रामक है। किसी फ़ंड ने एक अच्छे साल में 40% कमाया हो, तो वह सूची में ऊपर आ जाता है, भले ही बाक़ी साल औसत से नीचे रहा हो।
रोलिंग रिटर्न का मतलब है: पिछले कई सालों में हर दिन से शुरू करके 5 साल का रिटर्न कितना रहा, और उन सबका औसत, सबसे कम और सबसे ज़्यादा क्या रहा। इससे पता चलता है कि अलग अलग समय पर निवेश करने वालों को आम तौर पर क्या मिला। कई फ़ंड कंपनियों और फ़ंड रिसर्च वेबसाइटों पर रोलिंग रिटर्न का चार्ट मिल जाता है।
देखिए:
- 5 साल का औसत रोलिंग रिटर्न अपनी श्रेणी के औसत से ऊपर है या नहीं।
- सबसे ख़राब 5 साल में भी नुक़सान तो नहीं हुआ।
- फ़ंड ज़्यादातर समय श्रेणी के ऊपरी आधे हिस्से में रहा या नहीं।
3. बेंचमार्क से तुलना कीजिए
हर फ़ंड का एक बेंचमार्क होता है, जैसे लार्ज कैप फ़ंड के लिए Nifty 100 TRI। अगर कोई सक्रिय फ़ंड 5 से 10 साल में अपने बेंचमार्क से भी पीछे है, तो आप उसे ज़्यादा फ़ीस देकर कुछ नहीं पा रहे। ऐसे में उसी बेंचमार्क का सस्ता इंडेक्स फ़ंड बेहतर है।
4. एक्सपेंस रेशियो (फ़ंड का सालाना ख़र्च)
फ़ंड हर साल आपकी रक़म का एक हिस्सा ख़र्च के रूप में काटता है। यह NAV में पहले से कटा रहता है, इसलिए दिखता नहीं। 1 अप्रैल 2026 से लागू SEBI के नए म्यूचुअल फ़ंड नियमों में ख़र्च की सीमा और घटाई गई है। इंडेक्स फ़ंड और ETF में यह सीमा अब 0.90% है।
एक ही श्रेणी में दो मिलते जुलते फ़ंड में से कम ख़र्च वाला चुनिए। और हमेशा डायरेक्ट प्लान लीजिए, क्योंकि उसमें वितरक का कमीशन नहीं होता। ₹10,000 की SIP 20 साल में 1% ख़र्च के फ़र्क़ से लगभग ₹12.5 लाख कम बन सकती है। पूरा हिसाब डायरेक्ट और रेगुलर म्यूचुअल फ़ंड वाले लेख में है।
5. गिरावट में फ़ंड कैसा रहा
अच्छा फ़ंड वह भी है जो गिरावट में कम गिरता है। इसे जाँचने के दो आसान तरीक़े:
- बड़ी गिरावट का साल देखिए: मार्च 2020 जैसी गिरावट में यह फ़ंड अपनी श्रेणी से कम गिरा या ज़्यादा।
- डाउनसाइड कैप्चर रेशियो: कई फ़ंड रिसर्च वेबसाइटें यह दिखाती हैं। 100 से कम का मतलब है कि बाज़ार गिरा तो फ़ंड उससे कम गिरा।
अगर आप गिरावट से बहुत घबराते हैं, तो कम गिरने वाला फ़ंड, थोड़ा कम रिटर्न के बावजूद, आपके लिए बेहतर है। क्योंकि घबराकर बेच देना सबसे बड़ा नुक़सान है।
6. फ़ंड का आकार (AUM) और उम्र
- बहुत नया फ़ंड: 3 साल से कम पुराना फ़ंड हो, तो उसका रिकॉर्ड जाँचने लायक़ नहीं होता। लंबे लक्ष्य के लिए कम से कम 5 साल पुराना फ़ंड बेहतर है।
- बहुत छोटा फ़ंड: कुछ सौ करोड़ से कम का सक्रिय फ़ंड बंद या मर्ज होने का जोखिम रखता है।
- स्मॉल कैप में बहुत बड़ा फ़ंड: स्मॉल कैप फ़ंड बहुत बड़ा हो जाए, तो छोटी कंपनियों में पैसा लगाना मुश्किल होता है। कई फ़ंड ऐसे में नई एकमुश्त रक़म लेना रोक देते हैं।
7. पोर्टफ़ोलियो ओवरलैप
मान लीजिए आपके पास तीन लार्ज कैप फ़ंड हैं। तीनों के टॉप 10 शेयर लगभग एक जैसे होंगे: बड़े बैंक, बड़ी IT और बड़ी तेल कंपनी। यानी आपने तीन फ़ंड लिए, पर पैसा असल में एक ही जगह है।
जाँचने का तरीक़ा: हर फ़ंड की हर महीने की फ़ैक्टशीट में टॉप 10 शेयर दिए होते हैं। उन्हें साथ रखिए। अगर दो फ़ंड के आधे से ज़्यादा बड़े शेयर एक जैसे हैं, तो एक ही रखिए। कुछ वेबसाइटें “पोर्टफ़ोलियो ओवरलैप” का मुफ़्त टूल भी देती हैं।
8. फ़ंड मैनेजर और फ़ंड कंपनी
सक्रिय फ़ंड में मैनेजर का फ़ैसला रिटर्न तय करता है। देखिए:
- मौजूदा मैनेजर कब से यह फ़ंड चला रहे हैं। अच्छा रिकॉर्ड किसी पुराने मैनेजर का हो, तो वह आपके काम का नहीं।
- फ़ंड कंपनी का निवेश का तरीक़ा साफ़ है या हर साल बदलता है।
- फ़ंड अपनी श्रेणी के नियम से बाहर तो नहीं जा रहा, जैसे लार्ज कैप फ़ंड में बहुत सारे छोटे शेयर।
उदाहरण: दो फ़ंड की जाँच साथ साथ
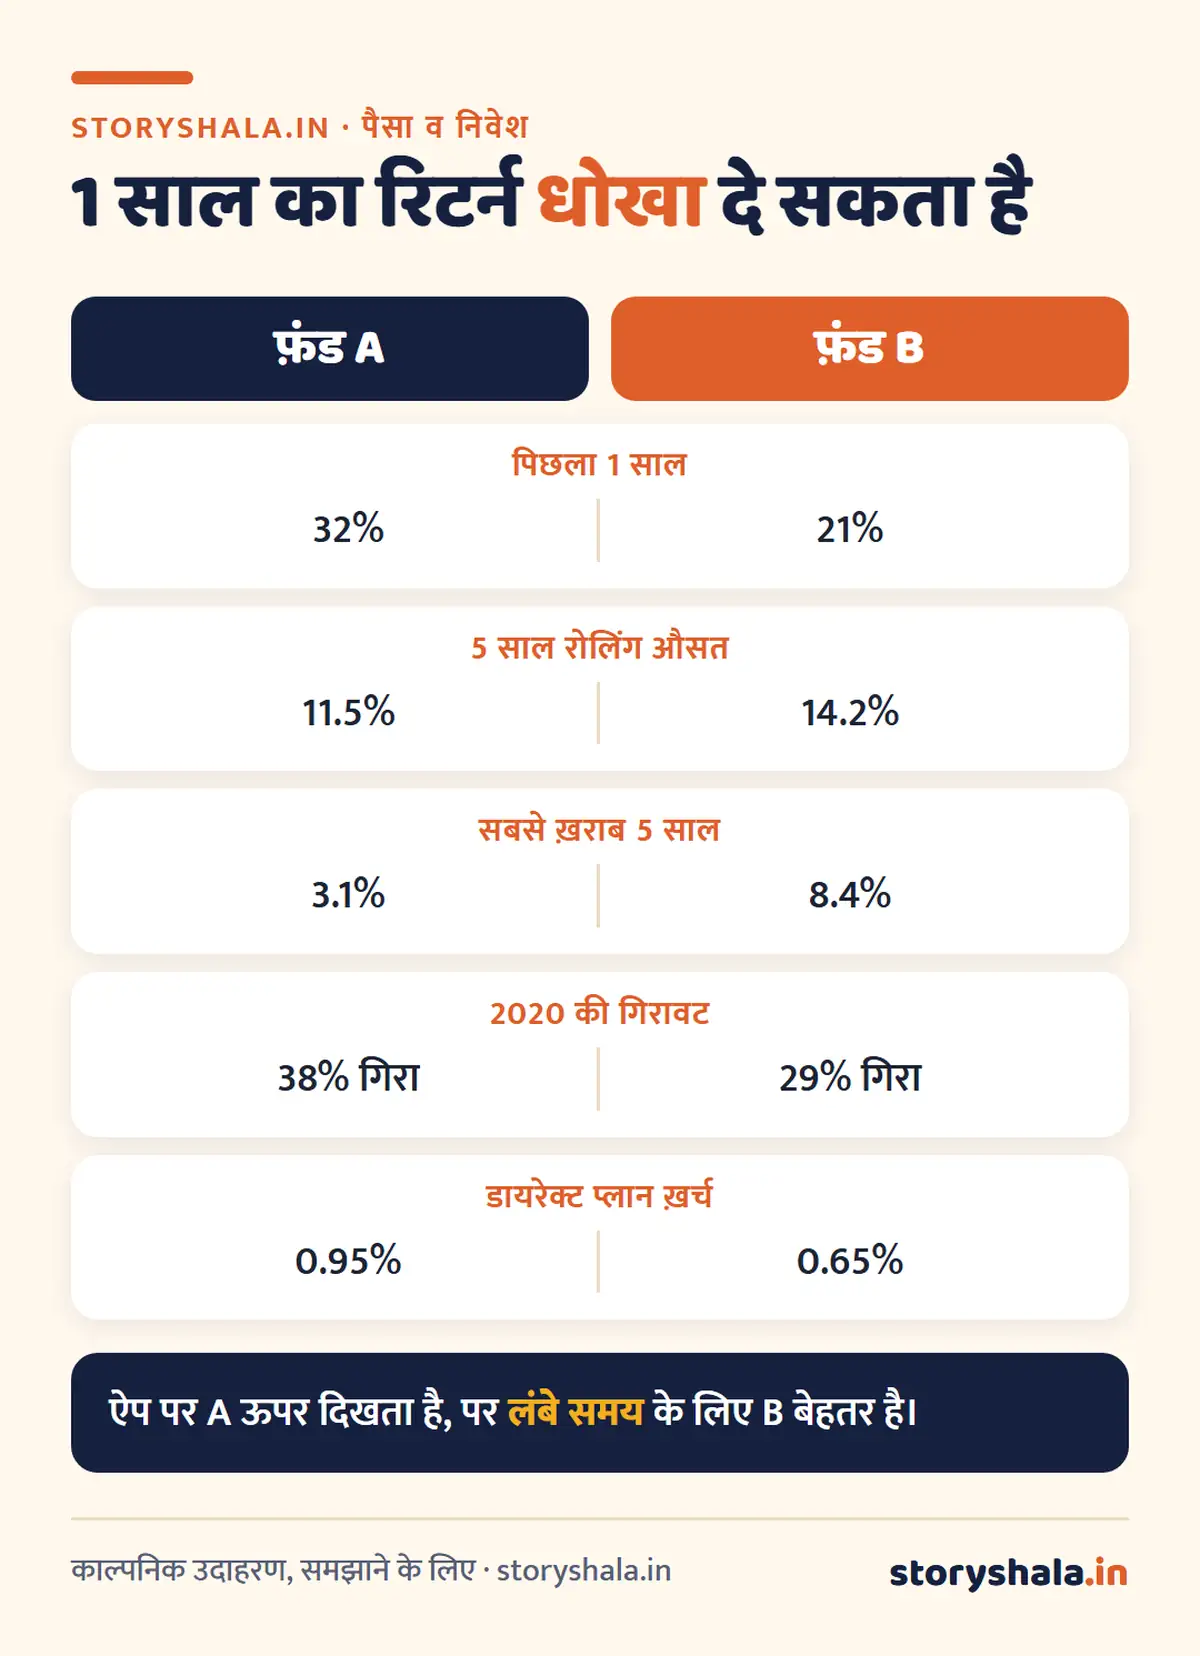
नीचे दो काल्पनिक फ़्लेक्सी कैप फ़ंड हैं। नंबर समझाने के लिए बनाए गए हैं, किसी असली फ़ंड के नहीं।
| जाँच | फ़ंड A | फ़ंड B |
|---|---|---|
| पिछले 1 साल का रिटर्न | 32% | 21% |
| 5 साल का औसत रोलिंग रिटर्न | 11.5% | 14.2% |
| सबसे ख़राब 5 साल का रिटर्न | 3.1% | 8.4% |
| 2020 की गिरावट में | 38% गिरा | 29% गिरा |
| डायरेक्ट प्लान का ख़र्च | 0.95% | 0.65% |
| मौजूदा मैनेजर कब से | 1 साल | 7 साल |
ऐप पर फ़ंड A सबसे ऊपर दिखेगा, क्योंकि उसका 1 साल का रिटर्न बड़ा है। लेकिन बाक़ी पाँचों जाँच में फ़ंड B आगे है: लंबे समय में ज़्यादा, ख़राब समय में भी बेहतर, कम ख़र्च, और वही मैनेजर। लंबे लक्ष्य के लिए फ़ंड B बेहतर चुनाव है।
कितने फ़ंड काफ़ी हैं
ज़्यादातर लोगों के लिए 3 से 4 फ़ंड काफ़ी हैं। एक आसान ढाँचा:
| आपकी स्थिति | फ़ंड का ढाँचा |
|---|---|
| बिल्कुल नए निवेशक, ₹1,000 से ₹5,000 की SIP | 1 Nifty 50 इंडेक्स फ़ंड, या 1 फ़्लेक्सी कैप फ़ंड |
| ₹5,000 से ₹20,000 की SIP, 10 साल से ज़्यादा का लक्ष्य | 1 इंडेक्स या लार्ज कैप + 1 फ़्लेक्सी कैप + थोड़ा मिड कैप |
| टैक्स बचाना भी है (पुरानी टैक्स व्यवस्था) | ऊपर के साथ 1 ELSS फ़ंड |
| 5 साल के अंदर का लक्ष्य | 1 हाइब्रिड या डेट फ़ंड, इक्विटी कम |
| 50 की उम्र के बाद | इक्विटी धीरे धीरे घटाइए, डेट और सुरक्षित योजनाएँ बढ़ाइए |
फ़ंड चुनते समय की आम ग़लतियाँ
- स्टार रेटिंग या “टॉप 10” सूची देखकर फ़ंड लेना। ये ज़्यादातर पिछले रिटर्न पर बनती हैं, और हर साल बदल जाती हैं।
- NAV कम देखकर सस्ता समझना। ₹10 NAV वाला नया फ़ंड ₹500 NAV वाले पुराने फ़ंड से सस्ता नहीं है। NAV का कोई मतलब नहीं, रिटर्न प्रतिशत में आता है।
- डिविडेंड (IDCW) प्लान लेना। लंबे निवेश के लिए ग्रोथ प्लान बेहतर है, क्योंकि IDCW का पैसा आपकी ही रक़म से निकलता है और उस पर टैक्स भी लगता है।
- सेक्टर या थीम फ़ंड से शुरुआत। बैंकिंग, फ़ार्मा या किसी नई थीम वाले फ़ंड बहुत ऊपर नीचे होते हैं। ये अनुभवी निवेशक का छोटा हिस्सा हो सकते हैं, पहला फ़ंड नहीं।
- हर साल फ़ंड बदलना। बदलने पर टैक्स और कभी कभी एग्ज़िट लोड लगता है। फ़ंड तभी बदलिए जब 2 से 3 साल लगातार श्रेणी से नीचे हो, या मैनेजर और तरीक़ा बदल गया हो।
फ़ंड की जानकारी कहाँ से लें
- फ़ंड की फ़ैक्टशीट: हर फ़ंड कंपनी हर महीने जारी करती है। इसमें ख़र्च, आकार, टॉप शेयर, मैनेजर और बेंचमार्क होता है।
- योजना सूचना दस्तावेज़ (SID) और KIM: फ़ंड का पूरा नियम, जोखिम और एग्ज़िट लोड।
- AMFI की वेबसाइट: सभी फ़ंड की NAV और ख़र्च की सरकारी सूची।
- रिस्क-ओ-मीटर: हर फ़ंड के काग़ज़ पर “कम” से “बहुत ज़्यादा” तक का जोखिम दिखाता है।
SIP शुरू करने के स्टेप SIP कैसे शुरू करें वाले लेख में हैं, और कितना पैसा बनेगा इसकी पूरी तालिका SIP से कितना पैसा मिलता है में।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
म्यूचुअल फ़ंड का निवेश बाज़ार के जोखिम के अधीन है। इस लेख में किसी फ़ंड का नाम सुझाव के रूप में नहीं दिया गया है। फ़ंड चुनने से पहले उसके काग़ज़ ख़ुद पढ़िए, और ज़रूरत हो तो SEBI में रजिस्टर्ड निवेश सलाहकार से बात कीजिए।
निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Best mutual fund kaise chune?
पहले लक्ष्य और समय तय कीजिए, फिर उस हिसाब से श्रेणी। उस श्रेणी में 5 से 10 साल का रोलिंग रिटर्न, बेंचमार्क से तुलना, कम ख़र्च वाला डायरेक्ट प्लान और गिरावट में व्यवहार देखकर फ़ंड चुनिए।
सबसे ज़्यादा रिटर्न देने वाला म्यूचुअल फ़ंड कौन सा है?
हर साल अलग फ़ंड सबसे ऊपर होता है, और पिछले साल का टॉप फ़ंड अक्सर अगले साल नीचे चला जाता है। सबसे ज़्यादा रिटर्न के पीछे भागने के बजाय लगातार अच्छा करने वाला फ़ंड चुनिए।
म्यूचुअल फ़ंड 1 साल में कितना रिटर्न देता है?
कोई तय रिटर्न नहीं। इक्विटी फ़ंड एक साल में 30% ऊपर भी जा सकता है और 20% नीचे भी। इसलिए इक्विटी फ़ंड 5 साल से ज़्यादा के लक्ष्य के लिए हैं।
कितने म्यूचुअल फ़ंड में निवेश करना चाहिए?
ज़्यादातर लोगों के लिए 3 से 4 फ़ंड काफ़ी हैं। इससे ज़्यादा फ़ंड लेने पर एक ही शेयर कई फ़ंड में आ जाते हैं।
शुरुआत के लिए कौन सा म्यूचुअल फ़ंड अच्छा है?
नए निवेशक के लिए Nifty 50 इंडेक्स फ़ंड या एक फ़्लेक्सी कैप फ़ंड आसान शुरुआत है। सेक्टर, थीम और स्मॉल कैप फ़ंड से शुरुआत मत कीजिए।
NAV कम हो तो फ़ंड सस्ता है क्या?
नहीं। NAV सिर्फ़ एक यूनिट की क़ीमत है। ₹10 और ₹500 NAV वाले फ़ंड में बराबर प्रतिशत बढ़त हो, तो आपको बराबर फ़ायदा होगा।
फ़ंड कब बदलना चाहिए?
जब फ़ंड 2 से 3 साल लगातार अपनी श्रेणी और बेंचमार्क से नीचे हो, या मैनेजर और निवेश का तरीक़ा बदल जाए। सिर्फ़ एक ख़राब साल पर मत बदलिए।
स्रोत (8 नवंबर 2026 को जाँचे गए)
- SEBI: म्यूचुअल फ़ंड के नियम और योजना की श्रेणियाँ
- AMFI: सभी फ़ंड की NAV और ख़र्च
- SEBI निवेशक वेबसाइट
- SEBI (Mutual Funds) Regulations, 2026, 1 अप्रैल 2026 से लागू (ख़र्च की नई सीमाएँ, फ़ंड कंपनियों के 2026 के परिशिष्ट से)
यह लेख जानकारी के लिए है, निवेश सलाह नहीं। निवेश से पहले फ़ंड के काग़ज़ पढ़िए या SEBI में रजिस्टर्ड सलाहकार से बात कीजिए।
ये भी पढ़ें
- इंडेक्स फ़ंड में कैसे निवेश करें
- डायरेक्ट और रेगुलर म्यूचुअल फ़ंड में अंतर
- लार्ज कैप, मिड कैप और स्मॉल कैप में अंतर
- म्यूचुअल फ़ंड में निवेश की पूरी गाइड
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।