EMI calculator (EMI कैलकुलेटर): नीचे लोन की रक़म, सालाना ब्याज दर और साल डालिए, हर महीने की EMI, कुल ब्याज और बैंक को कुल भुगतान तुरंत दिख जाएगा। प्रीपेमेंट चालू करके देखिए कि हर महीने या हर साल थोड़ा ज़्यादा देने से कितने लाख का ब्याज और कितने साल बचते हैं। उदाहरण: ₹30 लाख का होम लोन, 8.5% ब्याज, 20 साल पर EMI ₹26,035 है और कुल ब्याज ₹32.48 लाख, यानी लोन की रक़म से भी ज़्यादा।
| बिना प्रीपेमेंट | प्रीपेमेंट के साथ | |
|---|---|---|
| कुल ब्याज | ||
| कुल भुगतान | ||
| लोन खत्म |
साल दर साल कितना लोन बचा
| साल | मूल रक़म चुकाई | ब्याज | प्रीपेमेंट | बचा लोन |
|---|
यह हिसाब अंदाज़े के लिए है। बैंक की असली EMI में कुछ रुपये का फ़र्क हो सकता है। RBI के नियम से फ़्लोटिंग रेट वाले व्यक्तिगत लोन (जैसे होम लोन) पर बैंक प्रीपेमेंट का चार्ज नहीं ले सकता; फ़िक्स्ड रेट लोन पर अपने बैंक से पूछें।
यह EMI calculator कैसे इस्तेमाल करें
- लोन की रक़म लिखें या स्लाइडर खिसकाएँ। रक़म लाख या करोड़ में ऊपर दिखती रहेगी।
- सालाना ब्याज दर वही डालें जो बैंक के मंज़ूरी पत्र (sanction letter) या KFS में लिखी है।
- कितने साल का लोन है, वह भरें। EMI, कुल ब्याज और ग्राफ़ अपने आप बदल जाएँगे।
- प्रीपेमेंट करेंगे? चालू करें और तीन में से कोई भी तरीका भरें: हर महीने EMI के ऊपर, हर साल एक बार (जैसे बोनस), या सिर्फ़ एक बार किसी तय महीने में।
- चुनें कि प्रीपेमेंट के बाद बैंक से अवधि घटवाएँगे या EMI। कैलकुलेटर दोनों का फ़र्क़ भी बता देता है।
- साल दर साल हिसाब खोलकर देखें कि हर साल कितना ब्याज गया और कितना लोन बचा। चाहें तो उसे Excel (CSV) में ले लें।
EMI कैसे निकलती है
EMI इस फ़ॉर्मूले से निकलती है: EMI = P × r × (1 + r)ⁿ ÷ [(1 + r)ⁿ − 1]। यहाँ P लोन की रक़म है, r महीने की ब्याज दर (सालाना दर ÷ 12 ÷ 100) और n कुल महीने। हर EMI में दो हिस्से होते हैं: बचे हुए लोन पर उस महीने का ब्याज, और बाक़ी से मूल रक़म घटती है। शुरू में लोन बड़ा होता है, इसलिए EMI का ज़्यादातर हिस्सा ब्याज में जाता है।
₹30 लाख, 8.5%, 20 साल के लोन में पहले साल की 12 EMI (₹3,12,420) में से ₹2,52,709 सिर्फ़ ब्याज है, यानी लगभग 81%। मूल रक़म सिर्फ़ ₹59,707 घटती है। फ़ॉर्मूले को हाथ से या Excel के PMT से हल करना सीखना हो तो पढ़ें: EMI कैसे निकालें, फ़ॉर्मूला और Excel।
लोन कितने साल का लें: 10 से 30 साल की तुलना
₹30 लाख का होम लोन, 8.5% सालाना ब्याज पर अवधि बदलने से EMI और कुल ब्याज ऐसे बदलते हैं:
| अवधि | हर महीने EMI | कुल ब्याज | बैंक को कुल भुगतान |
|---|---|---|---|
| 10 साल | ₹37,196 | ₹14,63,485 | ₹44,63,485 |
| 15 साल | ₹29,542 | ₹23,17,594 | ₹53,17,594 |
| 20 साल | ₹26,035 | ₹32,48,327 | ₹62,48,327 |
| 25 साल | ₹24,157 | ₹42,47,044 | ₹72,47,044 |
| 30 साल | ₹23,067 | ₹53,04,266 | ₹83,04,266 |
20 से 30 साल करने पर EMI सिर्फ़ ₹2,968 घटती है, पर ब्याज ₹20.56 लाख बढ़ जाता है। इसलिए उतनी लंबी अवधि लें जितनी में EMI आराम से चले, और बाद में आमदनी बढ़े तो प्रीपेमेंट से लोन छोटा करते जाएँ।
प्रीपेमेंट से कितनी बचत: ₹30 लाख के लोन के उदाहरण
सब उदाहरण ₹30 लाख, 8.5%, 20 साल के लोन पर हैं (बिना प्रीपेमेंट कुल ब्याज ₹32,48,327), और प्रीपेमेंट के बाद EMI वही रखकर अवधि घटाई गई है:
| प्रीपेमेंट का तरीका | कुल ब्याज | ब्याज में बचत | लोन कितना पहले खत्म |
|---|---|---|---|
| हर महीने EMI के ऊपर ₹5,000 | ₹20,75,271 | ₹11,73,056 | 6 साल 4 महीने |
| हर साल एक बार ₹50,000 | ₹22,57,413 | ₹9,90,914 | 5 साल 4 महीने |
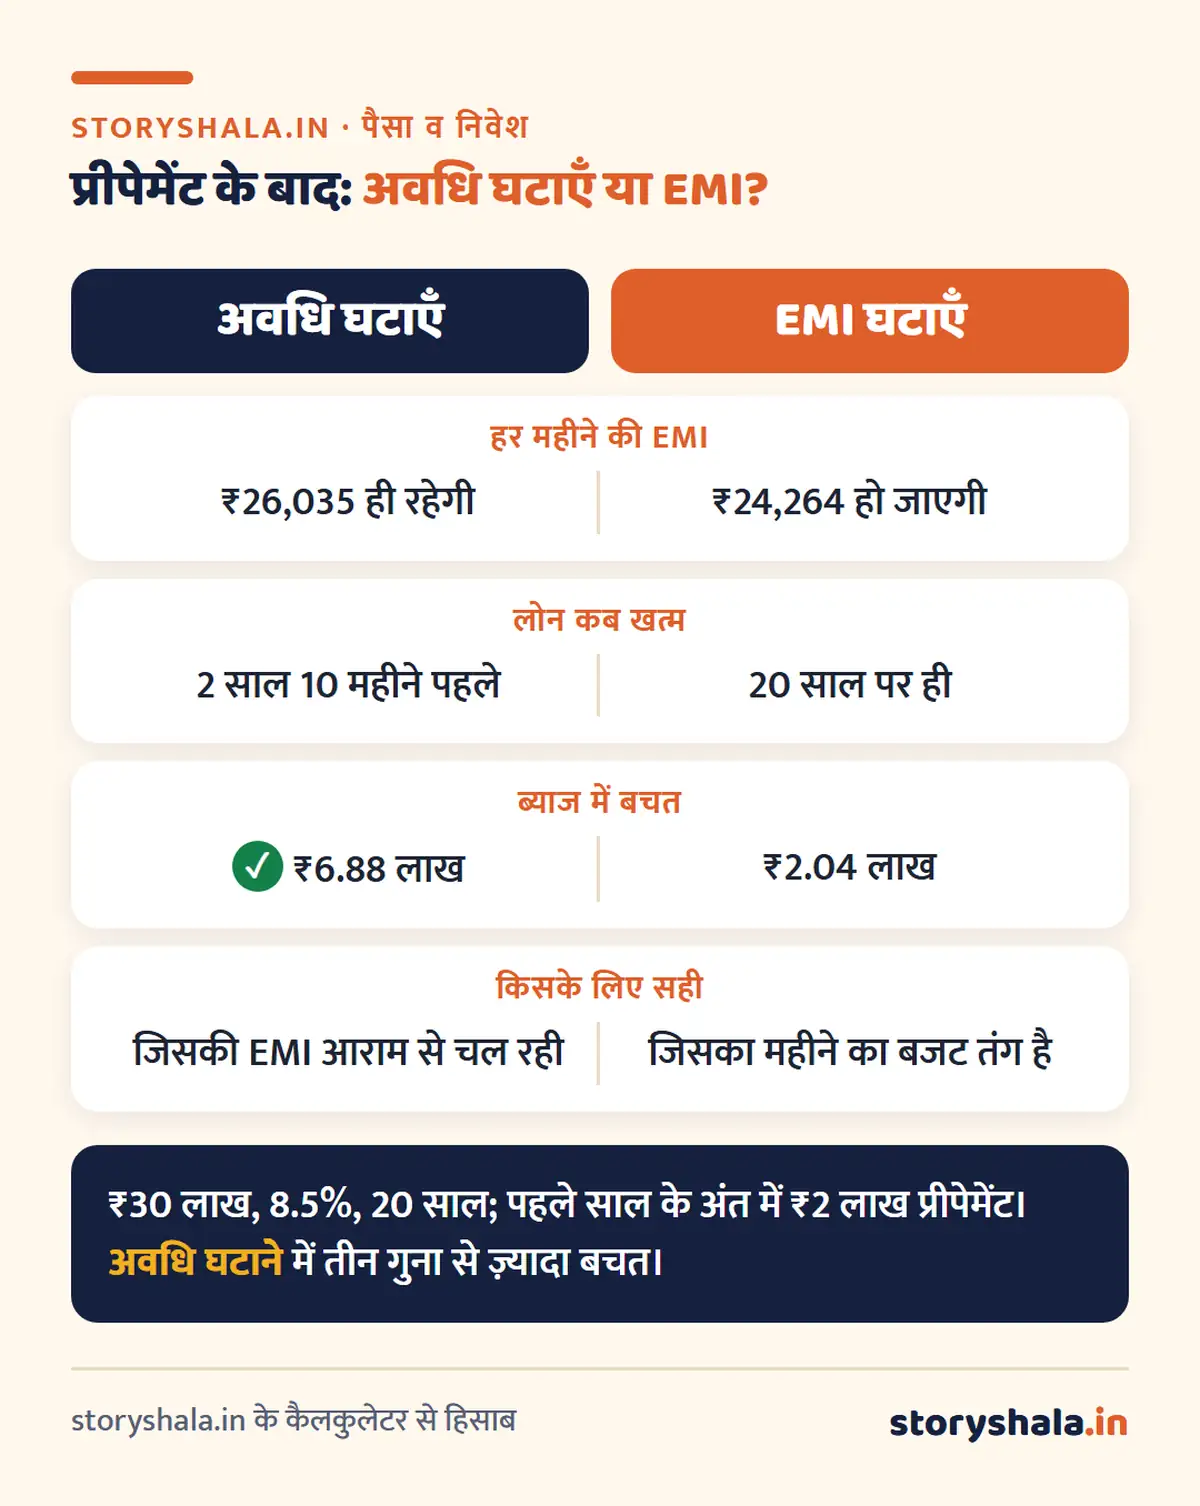
| पहले साल के अंत में एक बार ₹2 लाख | ₹25,60,812 | ₹6,87,515 | 2 साल 10 महीने |
| 10वें साल के अंत में एक बार ₹2 लाख | ₹30,07,570 | ₹2,40,757 | 1 साल 4 महीने |
आख़िरी दो पंक्तियाँ देखिए: वही ₹2 लाख पहले साल में देने पर लगभग तीन गुना बचत होती है। कारण साफ़ है: शुरुआती सालों में बचा हुआ लोन सबसे बड़ा होता है, इसलिए वहाँ घटाया गया हर रुपया सबसे ज़्यादा महीनों तक ब्याज बचाता है।
प्रीपेमेंट करने से पहले ये 4 बातें
- आपातकालीन फ़ंड पहले: कम से कम 6 महीने का ख़र्च अलग रखने के बाद ही प्रीपेमेंट करें। पूरा पैसा लोन में डाल दिया तो मुसीबत में फिर महँगा कर्ज़ लेना पड़ेगा। देखें: इमरजेंसी फ़ंड कितना रखें।
- महँगा कर्ज़ पहले चुकाएँ: क्रेडिट कार्ड या पर्सनल लोन (13% से ऊपर) चल रहा है तो होम लोन से पहले उसे खत्म करें। कई कर्ज़ हों तो क्रम यहाँ पढ़ें: कर्ज़ से मुक्ति कैसे पाएँ।
- बैंक को लिखकर बताएँ कि क्या चाहिए: कई बैंक प्रीपेमेंट के बाद अपने आप EMI घटा देते हैं। अगर अवधि घटवानी है तो आवेदन में साफ़ लिखें और नया repayment schedule लें।
- SIP से तुलना: लंबी अवधि की SIP से ज़्यादा रिटर्न की उम्मीद रहती है, पर वह पक्का नहीं है, जबकि प्रीपेमेंट से बचा ब्याज पक्की बचत है। बहुत लोग दोनों में बाँटते हैं। हिसाब के लिए: SIP से कितना पैसा मिलता है।
प्रीपेमेंट चार्ज का नियम
RBI के नियम से फ़्लोटिंग रेट वाले व्यक्तिगत लोन (होम लोन समेत) पर बैंक प्रीपेमेंट या लोन बंद करने का चार्ज नहीं ले सकता। 1 जनवरी 2026 से मंज़ूर या नवीनीकृत लोन पर RBI के नए प्रीपेमेंट चार्ज निर्देश 2025 लागू हैं। फ़िक्स्ड रेट लोन पर चार्ज लग सकता है, इसलिए अपने लोन का KFS देखें या बैंक से पूछें।
ब्याज दर बढ़े तो EMI का क्या होगा
फ़्लोटिंग रेट लोन में रेपो रेट बदलने पर ब्याज दर बदलती है। ₹30 लाख, 20 साल के लोन पर दर 8.5% से 9.5% होने पर EMI ₹26,035 से ₹27,964 हो जाती है (हर महीने ₹1,929 ज़्यादा), और कुल ब्याज लगभग ₹4.63 लाख बढ़ जाता है। अक्सर बैंक EMI वही रखकर अवधि बढ़ा देते हैं, जिससे ब्याज और ज़्यादा जाता है। RBI के अगस्त 2023 के नियम से दर बदलने पर बैंक को आपको बताना होता है और EMI बढ़ाने या अवधि बढ़ाने में से चुनने का विकल्प देना होता है। कैलकुलेटर में ये असर हर बार अलग से दिखता है।
कार और पर्सनल लोन की EMI भी इसी से
यह कैलकुलेटर हर तरह के लोन पर चलता है जिसमें घटते बैलेंस पर ब्याज लगता है:
| लोन | रक़म | ब्याज | अवधि | EMI | कुल ब्याज |
|---|---|---|---|---|---|
| होम लोन | ₹50 लाख | 8.5% | 20 साल | ₹43,391 | ₹54,13,879 |
| कार लोन | ₹8 लाख | 9% | 5 साल | ₹16,607 | ₹1,96,401 |
| पर्सनल लोन | ₹3 लाख | 13% | 3 साल | ₹10,108 | ₹63,895 |
ध्यान दें: जो लोन “फ़्लैट रेट” पर दिया जाता है, उसकी असली दर लिखी दर से लगभग पौने दो गुना होती है (जैसे 11% फ़्लैट, 5 साल पर असली दर लगभग 18.8%), इस कैलकुलेटर में उसकी असली (घटते बैलेंस वाली) दर ही डालें। लोन लेने से पहले की तैयारी: होम लोन कैसे लें, पर्सनल लोन कैसे लें, और सस्ती दर के लिए CIBIL स्कोर कैसे बढ़ाएँ।
सवाल जवाब
EMI कैलकुलेटर कितना सही होता है?
फ़ॉर्मूला वही है जो बैंक इस्तेमाल करते हैं, इसलिए EMI बैंक के आँकड़े से कुछ रुपये के फ़र्क़ तक मिलती है। फ़र्क़ आमतौर पर पहली EMI की तारीख़, टूटे हुए महीने के ब्याज (pre EMI) और राउंडिंग से आता है।
होम लोन में प्रीपेमेंट करें तो अवधि घटाएँ या EMI?
अगर EMI आराम से चल रही है तो अवधि घटाएँ, इसमें ब्याज कहीं ज़्यादा बचता है। ₹30 लाख के लोन पर पहले साल ₹2 लाख देने से अवधि घटाने पर ₹6.88 लाख और EMI घटाने पर सिर्फ़ ₹2.04 लाख बचते हैं।
क्या होम लोन प्रीपेमेंट पर चार्ज लगता है?
फ़्लोटिंग रेट वाले व्यक्तिगत होम लोन पर RBI के नियम से कोई प्रीपेमेंट चार्ज नहीं लगता। फ़िक्स्ड रेट या बिज़नेस लोन पर लग सकता है, अपने KFS में देखें।
30 लाख के होम लोन की EMI कितनी होगी?
8.5% ब्याज पर 20 साल के लिए ₹26,035, 15 साल के लिए ₹29,542 और 30 साल के लिए ₹23,067। ऊपर के कैलकुलेटर में अपनी दर डालकर सही आँकड़ा देखें।
प्रीपेमेंट कब करना सबसे फ़ायदेमंद है?
लोन के शुरुआती सालों में, क्योंकि तब बचा हुआ लोन सबसे बड़ा होता है। वही ₹2 लाख पहले साल में देने पर लगभग ₹6.88 लाख बचते हैं, 10वें साल में देने पर सिर्फ़ ₹2.41 लाख।
EMI calculator in Hindi कहाँ मिलेगा?
इसी पेज पर। यह कैलकुलेटर पूरी तरह हिंदी में है, फ़्री है, और प्रीपेमेंट, साल दर साल हिसाब और Excel डाउनलोड भी देता है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
