इमरजेंसी फ़ंड वह पैसा है जो सिर्फ़ अचानक आई मुसीबत (नौकरी जाना, बीमारी, दुर्घटना, घर की बड़ी मरम्मत) के लिए अलग रखा जाता है, ताकि उस समय लोन या क्रेडिट कार्ड न लेना पड़े। Emergency fund kitna hona chahiye, इसका सीधा नियम है: प्राइवेट नौकरी वालों के लिए 6 महीने का ज़रूरी ख़र्च, सरकारी नौकरी वालों के लिए 3 से 4 महीने, और कारोबार या फ़्रीलांस करने वालों के लिए 9 से 12 महीने।
ध्यान दीजिए, यह सैलरी के 6 गुना नहीं, ज़रूरी ख़र्च के 6 गुना है। इस लेख में आपकी नौकरी और परिवार के हिसाब से रक़म निकालने का तरीका, एक कैलकुलेटर, और यह कि पैसा कहाँ रखें ताकि ज़रूरत पड़ने पर उसी दिन मिल जाए।
मुख्य बातें
- इमरजेंसी फ़ंड = हर महीने का ज़रूरी ख़र्च × महीने (नौकरी के हिसाब से 3 से 12)।
- ज़रूरी ख़र्च में किराया, राशन, बिल, EMI, बीमा प्रीमियम, स्कूल फ़ीस आती है, घूमना और शॉपिंग नहीं।
- हेल्थ इंश्योरेंस न हो, तो इमरजेंसी फ़ंड में ₹1 से ₹2 लाख अलग से जोड़िए।
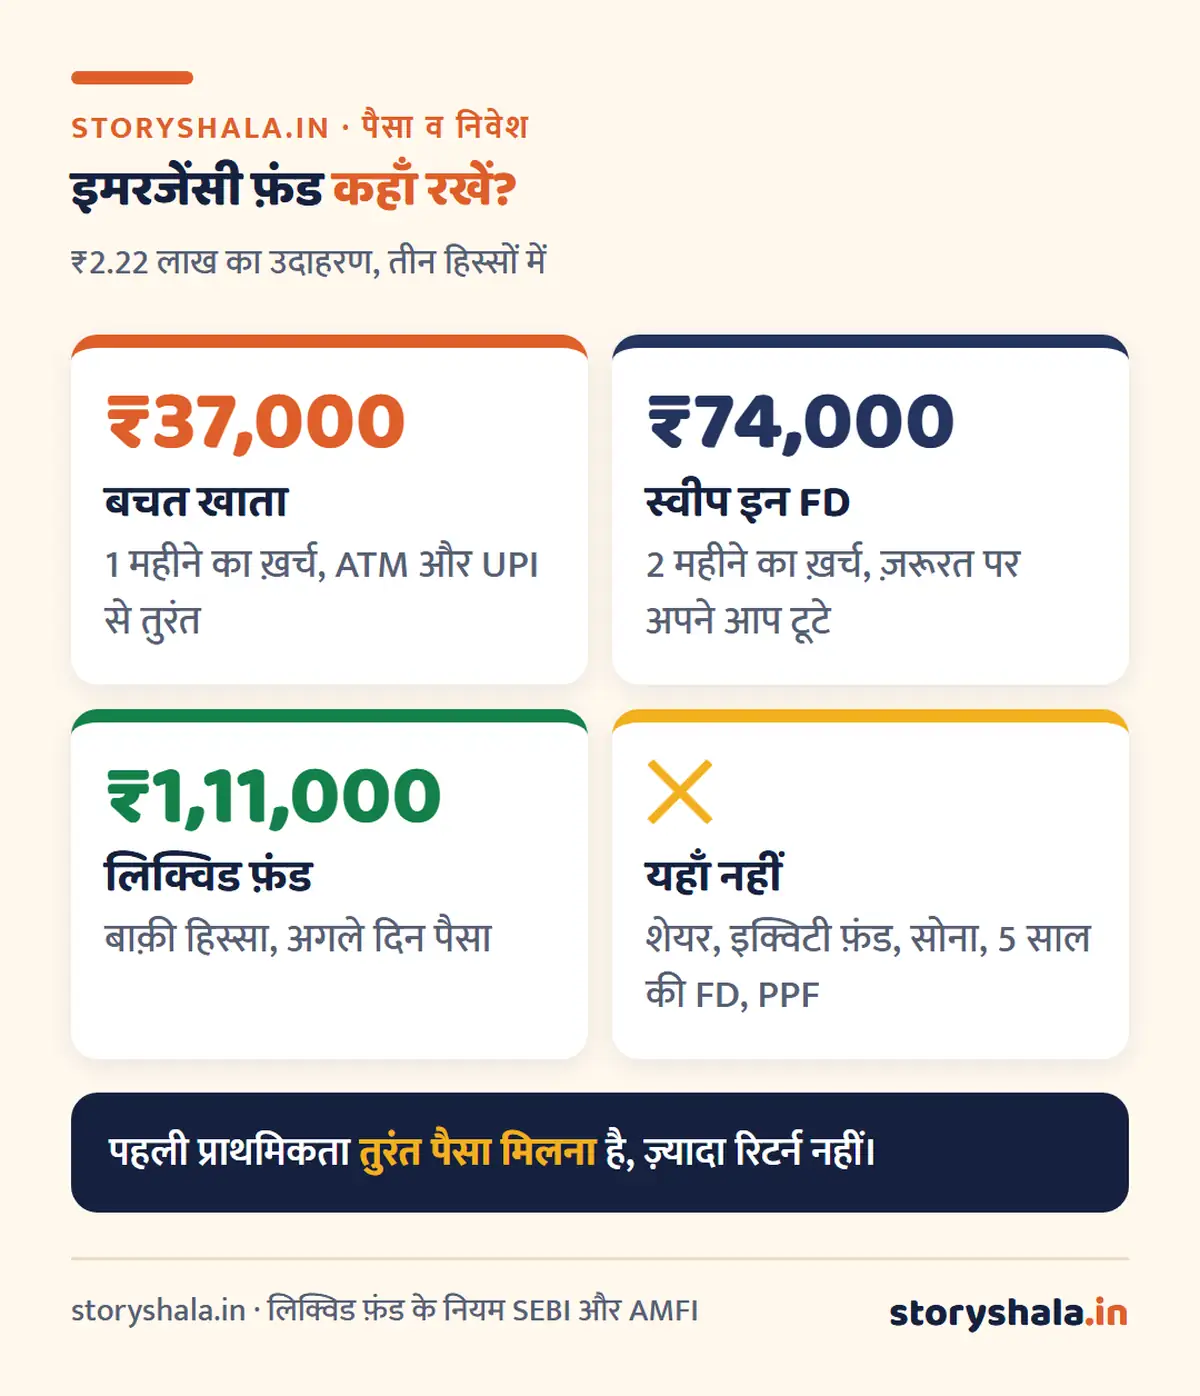
- पैसा तीन जगह बाँटिए: 1 महीने का बचत खाते में, 2 महीने का स्वीप इन FD में, बाक़ी लिक्विड फ़ंड में।
- इमरजेंसी फ़ंड शेयर, इक्विटी म्यूचुअल फ़ंड, सोने या लंबी FD में नहीं रखा जाता।
विषय सूची
इमरजेंसी फ़ंड क्या होता है और क्यों ज़रूरी है?
मान लीजिए आपकी नौकरी अचानक चली गई, या पिता को अस्पताल में भर्ती करना पड़ा। उस दिन आपके पास तीन रास्ते होते हैं: रिश्तेदारों से माँगना, क्रेडिट कार्ड या पर्सनल लोन (14% से 45% ब्याज), या अपनी SIP और FD बीच में तोड़ना। तीनों महँगे हैं।
इमरजेंसी फ़ंड चौथा रास्ता है: पहले से अलग रखा पैसा, जो मुसीबत के दिन बिना ब्याज, बिना पेनल्टी और बिना किसी से माँगे मिल जाए। इसके तीन फ़ायदे हैं:
- कर्ज़ का जाल नहीं बनता। मुसीबत में लिया गया क्रेडिट कार्ड का बकाया सालों तक पीछा करता है।
- निवेश नहीं टूटता। SIP और PPF अपनी जगह चलते रहते हैं।
- सही फ़ैसला ले पाते हैं। नौकरी गई हो, तो 6 महीने का सहारा होने पर आप पहली मिली ख़राब नौकरी लेने को मजबूर नहीं होते।
इमरजेंसी क्या है, क्या नहीं: नौकरी जाना, इलाज, दुर्घटना, घर या गाड़ी की ज़रूरी मरम्मत, परिवार में अचानक मृत्यु, ये इमरजेंसी हैं। सेल में सस्ता फ़ोन, छुट्टी का प्लान या शादी की ख़रीदारी इमरजेंसी नहीं है।
इमरजेंसी फ़ंड कितना होना चाहिए? 3 कदम का हिसाब
कदम 1: महीने का ज़रूरी ख़र्च जोड़िए। सिर्फ़ वो ख़र्च जो नौकरी जाने पर भी रुक नहीं सकते:
| ख़र्च | उदाहरण (4 लोगों का परिवार) |
|---|---|
| किराया | ₹12,000 |
| राशन, दूध, सब्ज़ी | ₹8,000 |
| बिजली, पानी, गैस, मोबाइल, इंटरनेट | ₹3,000 |
| बच्चों की स्कूल फ़ीस (महीने के हिसाब से) | ₹4,000 |
| EMI | ₹6,000 |
| बीमा प्रीमियम (साल का ÷ 12) | ₹1,500 |
| आना जाना, दवाई | ₹2,500 |
| कुल ज़रूरी ख़र्च | ₹37,000 |
कदम 2: अपनी नौकरी के हिसाब से महीने चुनिए।
| आपकी स्थिति | कितने महीने | क्यों |
|---|---|---|
| सरकारी नौकरी, पति पत्नी दोनों कमाते हैं | 3 महीने | नौकरी जाने का ख़तरा बहुत कम |
| सरकारी नौकरी, अकेले कमाने वाले | 4 महीने | इलाज और मरम्मत जैसी बाक़ी मुसीबतें |
| प्राइवेट नौकरी, अकेले, कोई निर्भर नहीं | 4 से 6 महीने | नई नौकरी ढूँढने में 3 से 6 महीने लगते हैं |
| प्राइवेट नौकरी, परिवार निर्भर | 6 महीने | सबसे आम स्थिति |
| प्राइवेट नौकरी, एक ही कमाने वाला, होम लोन | 8 से 9 महीने | EMI चूकने का असर सिबिल पर सालों रहता है |
| कारोबार, दुकान, फ़्रीलांस, कमीशन वाली नौकरी | 9 से 12 महीने | आमदनी हर महीने बदलती है |
कदम 3: जोखिम के हिसाब से जोड़िए।
- हेल्थ इंश्योरेंस नहीं है: ₹1 से ₹2 लाख और। (सिर्फ़ कंपनी वाला ग्रुप बीमा है, तो भी यही, क्योंकि नौकरी गई तो बीमा भी गया।)
- घर में बुज़ुर्ग माता पिता हैं: इलाज के लिए ₹50,000 से ₹1 लाख और।
- गाड़ी या घर पुराना है: साल भर की संभावित मरम्मत।
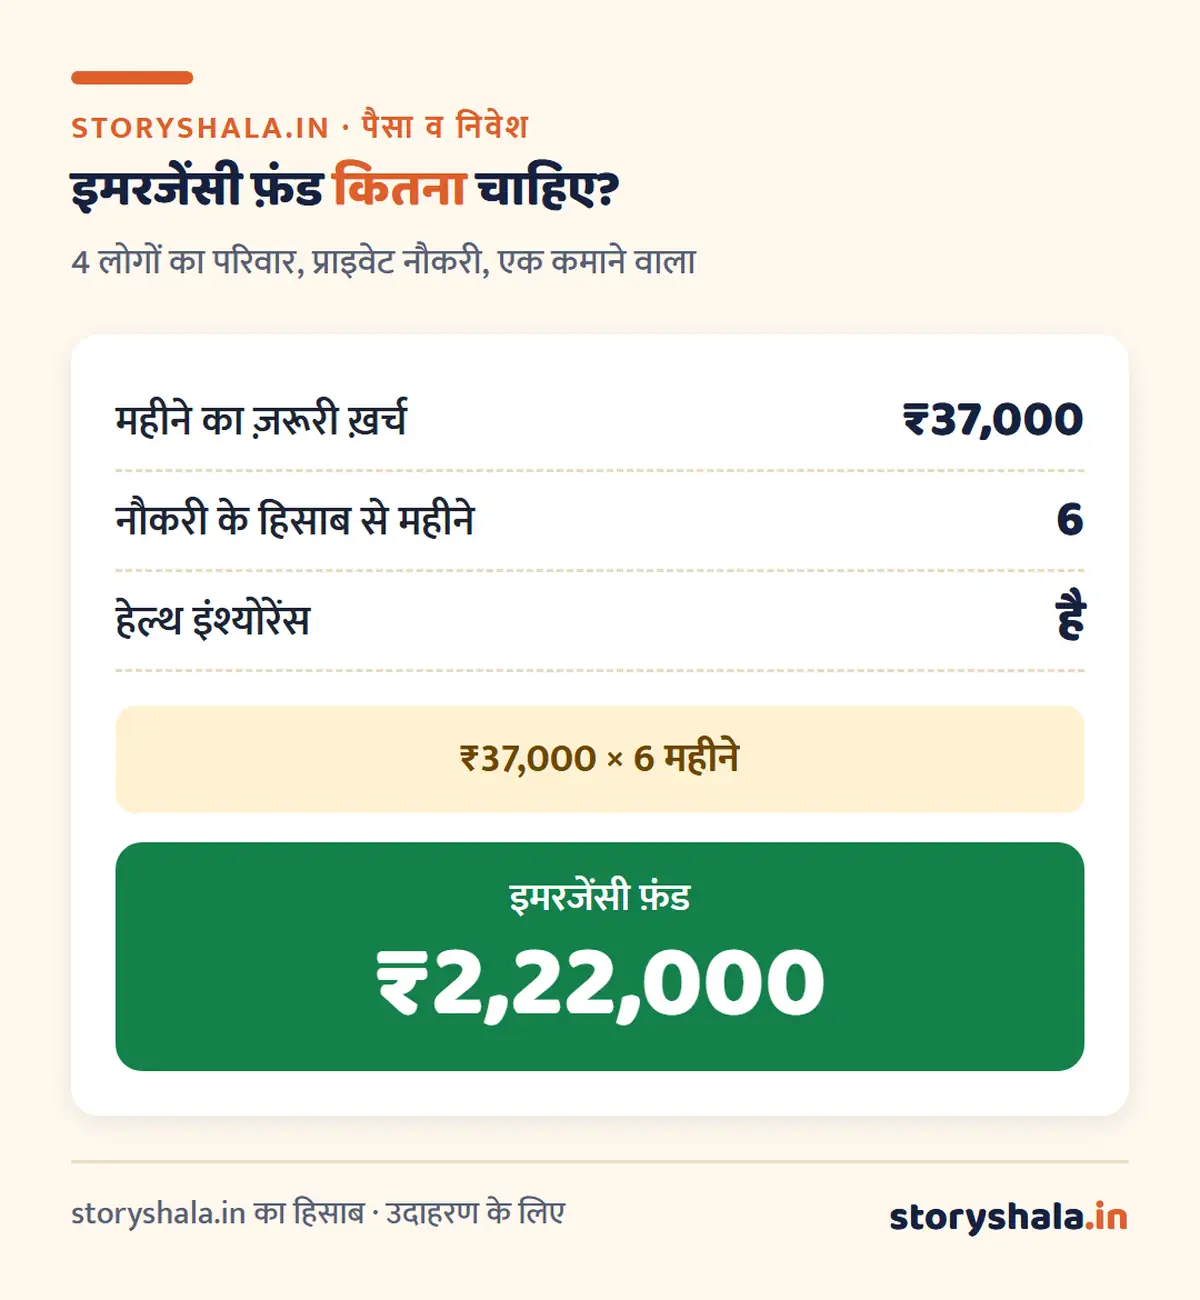
उदाहरण: ऊपर वाला परिवार, प्राइवेट नौकरी, एक कमाने वाला, अपना हेल्थ इंश्योरेंस है। ₹37,000 × 6 महीने = ₹2,22,000 इमरजेंसी फ़ंड। अगर हेल्थ इंश्योरेंस नहीं होता, तो ₹2,22,000 + ₹1,50,000 = ₹3,72,000।
सरकारी, प्राइवेट और कारोबार: तीनों का हिसाब एक साथ
मान लीजिए तीनों परिवारों का ज़रूरी ख़र्च बराबर ₹30,000 महीना है:
| परिवार | महीने | इमरजेंसी फ़ंड |
|---|---|---|
| सरकारी शिक्षक, पत्नी भी नौकरी में | 3 | ₹90,000 |
| प्राइवेट कंपनी में मैनेजर, पत्नी गृहिणी | 6 | ₹1,80,000 |
| कपड़े की दुकान वाले | 12 | ₹3,60,000 |
इमरजेंसी फ़ंड कैलकुलेटर
अपने आँकड़े डालिए। कैलकुलेटर बताएगा कि कितना फ़ंड चाहिए, उसे तीन जगह कैसे बाँटें, और हर महीने की बचत से वह कितने महीने में बनेगा।
बँटवारा: 1 महीने का ख़र्च बचत खाते में, 2 महीने का स्वीप इन FD में, बाक़ी लिक्विड फ़ंड में। समय में ब्याज नहीं जोड़ा गया है, असल में कुछ जल्दी बनेगा।
इमरजेंसी फ़ंड कहाँ रखें? 3 जगहों की तुलना
इमरजेंसी फ़ंड के लिए तीन बातें ज़रूरी हैं, इसी क्रम में: पैसा सुरक्षित रहे, ज़रूरत पड़ने पर तुरंत मिले, और फिर थोड़ा ब्याज भी मिले। ज़्यादा रिटर्न यहाँ लक्ष्य ही नहीं है।
| बात | बचत खाता | स्वीप इन FD | लिक्विड फ़ंड |
|---|---|---|---|
| ब्याज या रिटर्न | 2.5% से 3% (बड़े बैंक) | FD की दर, तोड़े गए हिस्से पर कुछ कम | पिछले 1 साल में अच्छे फ़ंड लगभग 6% से 6.4% |
| पैसा कब मिलेगा | तुरंत, ATM और UPI से | तुरंत, खाते में कमी होते ही FD अपने आप टूटती है | बेचने के अगले कामकाजी दिन; ₹50,000 तक उसी समय (इंस्टेंट) |
| सुरक्षा | DICGC बीमा, ₹5 लाख तक | DICGC बीमा, ₹5 लाख तक | बीमा नहीं, पर बहुत छोटी अवधि के सरकारी और बैंक कागज़ |
| टैक्स | ब्याज आपके स्लैब से | ब्याज आपके स्लैब से | मुनाफ़ा आपके स्लैब से, पर सिर्फ़ बेचने पर |
| ख़तरा | महँगाई से कम ब्याज | बहुत कम | बहुत कम, पर गारंटी नहीं |
| किसके लिए | 1 महीने का ख़र्च | 2 महीने का ख़र्च | बाक़ी हिस्सा |
स्वीप इन FD कैसे काम करती है?
आप बैंक को बताते हैं कि बचत खाते में मान लीजिए ₹40,000 से ऊपर की रक़म अपने आप FD बन जाए। जब आप ज़्यादा पैसा निकालते हैं, तो बैंक उतनी FD अपने आप तोड़कर खाते में डाल देता है, बाक़ी FD पूरे ब्याज पर चलती रहती है। ज़्यादातर बैंक इसे नेट बैंकिंग में “Auto Sweep”, “Flexi Deposit” या “MOD” नाम से देते हैं। FD के नियम और तोड़ने की पेनल्टी FD क्या होता है वाले लेख में हैं।
लिक्विड फ़ंड क्या है?
लिक्विड फ़ंड एक तरह का डेट म्यूचुअल फ़ंड है जो सिर्फ़ 91 दिन तक के सरकारी ट्रेज़री बिल, बैंक और बड़ी कंपनियों के बहुत छोटी अवधि के कागज़ में पैसा लगाता है। इसलिए इसकी क़ीमत बहुत कम ऊपर नीचे होती है।
- निकासी: बेचने पर पैसा अगले कामकाजी दिन खाते में आता है। कई फ़ंड “इंस्टेंट रिडेम्पशन” देते हैं: एक दिन में ₹50,000 या निवेश का 90%, जो कम हो, कुछ ही मिनट में।
- एग्ज़िट लोड: 7 दिन के अंदर बेचने पर बहुत छोटा चार्ज (0.007% से घटते हुए), 7 दिन बाद शून्य।
- टैक्स: 1 अप्रैल 2023 के बाद ख़रीदी इकाइयों पर मुनाफ़ा आपकी आय में जुड़कर स्लैब से टैक्स होता है, चाहे जितने साल रखें। फ़ायदा यह कि टैक्स सिर्फ़ बेचने वाले साल लगता है, FD की तरह हर साल नहीं।
- कैसे चुनें: डायरेक्ट प्लान, बड़ा फ़ंड (₹10,000 करोड़ से ऊपर), कम ख़र्च अनुपात। म्यूचुअल फ़ंड चुनने के पैमाने म्यूचुअल फ़ंड कैसे चुनें में हैं।
इमरजेंसी फ़ंड कहाँ नहीं रखना चाहिए?
| जगह | क्यों नहीं |
|---|---|
| शेयर या इक्विटी म्यूचुअल फ़ंड | मुसीबत अक्सर तभी आती है जब बाज़ार गिरा हो (जैसे 2020), तब 20% से 30% नुकसान में बेचना पड़ता है |
| सोना या गहने | बेचने में मोलभाव और नुकसान; गोल्ड लोन पर ब्याज |
| PPF, NPS, सुकन्या | लॉक इन है, बीच में निकासी की कड़ी शर्तें |
| 5 साल की टैक्स सेवर FD | 5 साल तक तोड़ ही नहीं सकते |
| घर में नक़द | न ब्याज, न सुरक्षा; थोड़ा सा (₹5,000 से ₹10,000) रखना ठीक है |
| किसी दोस्त या रिश्तेदार को उधार | ज़रूरत पर वापस मिलना पक्का नहीं |
| कंपनी FD या ऊँचे ब्याज वाले ऐप | DICGC बीमा नहीं, डूबने का ख़तरा |
इमरजेंसी फ़ंड कैसे बनाएँ? 6 स्टेप
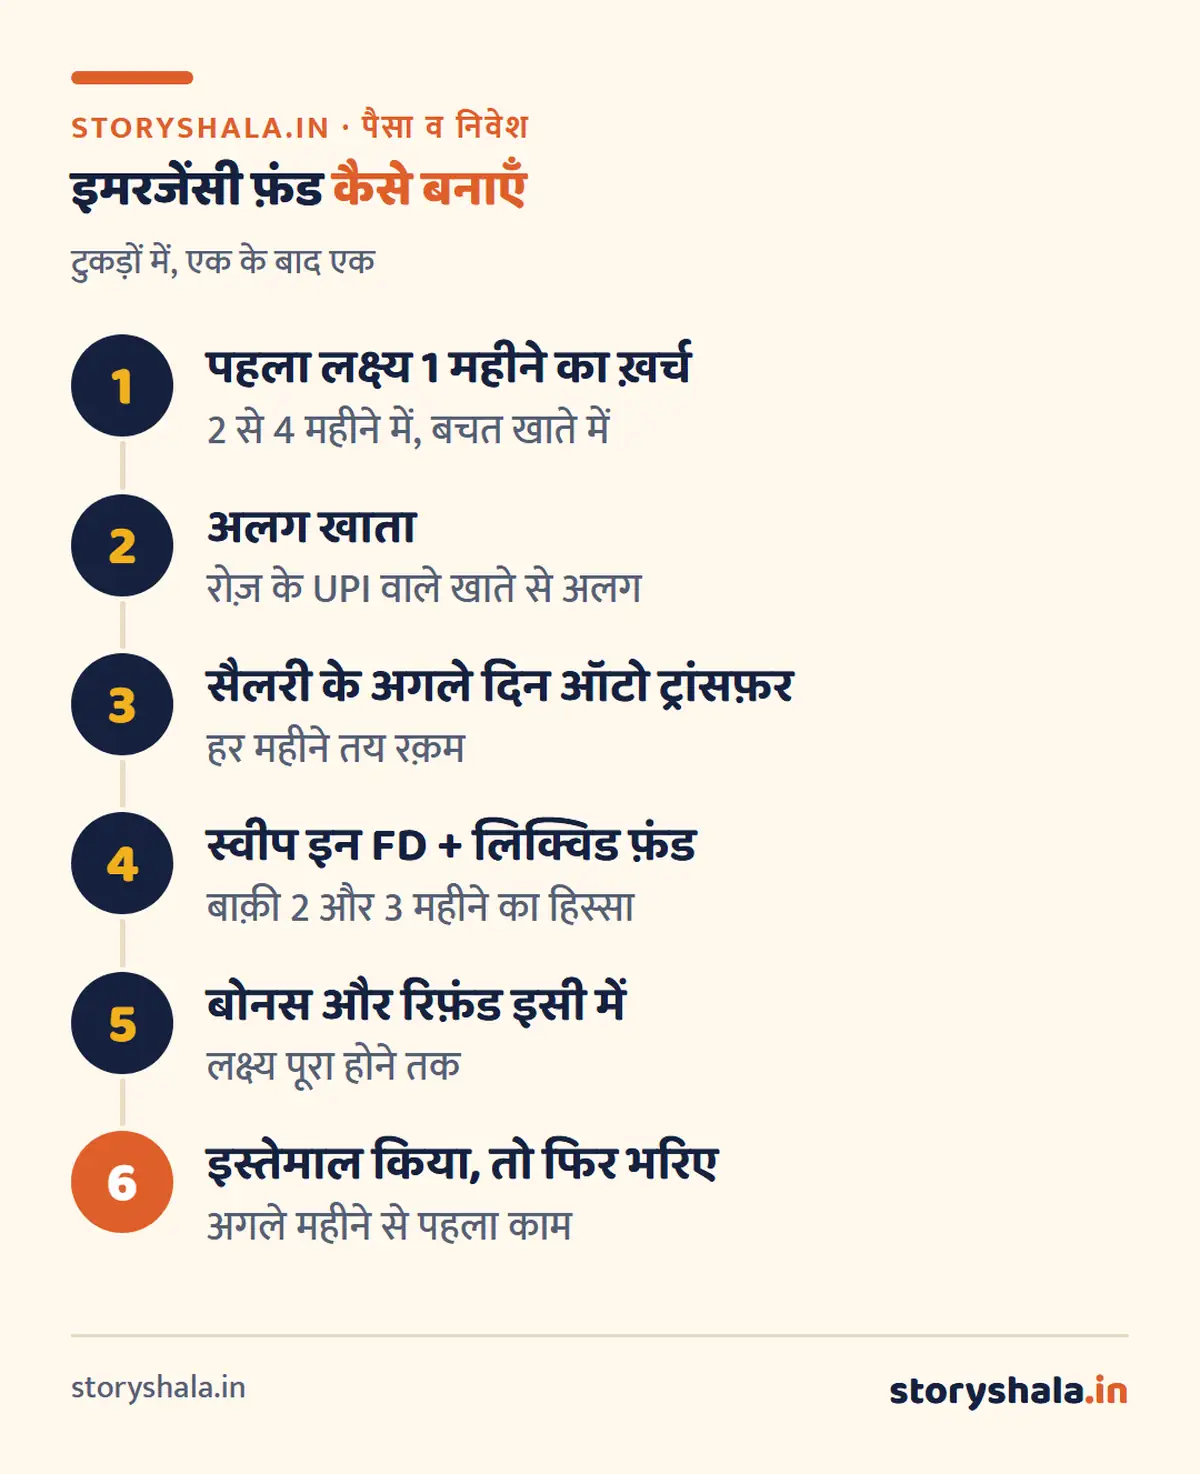
इमरजेंसी फ़ंड एक दिन में नहीं बनता। ₹2 लाख का लक्ष्य डराता है, इसलिए उसे टुकड़ों में बाँटिए:
- पहला लक्ष्य: 1 महीने का ख़र्च। इसे 2 से 4 महीने में पूरा कीजिए। यह छोटी जीत आदत बनाती है।
- अलग खाता खोलिए। इमरजेंसी फ़ंड उस खाते में न रहे जिससे रोज़ UPI होता है।
- सैलरी के अगले दिन ऑटो ट्रांसफ़र या RD। हर महीने तय रक़म अपने आप जाए।
- 1 महीने के बाद स्वीप इन FD चालू कीजिए, फिर बाक़ी हिस्से के लिए लिक्विड फ़ंड में हर महीने छोटी SIP।
- बोनस, टैक्स रिफ़ंड, इंक्रीमेंट का बड़ा हिस्सा इसी में डालिए जब तक लक्ष्य पूरा न हो।
- इस्तेमाल किया, तो फिर भरिए। मुसीबत में पैसा निकला, तो अगले महीने से उसे वापस भरना पहला काम है।
कितने समय में बनेगा: ₹2.22 लाख का फ़ंड ₹10,000 हर महीने से लगभग 23 महीने में, और ₹15,000 से लगभग 15 महीने में बनता है। तब तक SIP बहुत छोटी रखिए या रोक दीजिए; इमरजेंसी फ़ंड पहले है। हर महीने कितना बचा सकते हैं, यह पैसे कैसे बचाएँ वाले बजट में देखिए।
इमरजेंसी फ़ंड से जुड़ी आम ग़लतियाँ
- सैलरी के हिसाब से गिनना। ₹80,000 सैलरी वाले को ₹4.8 लाख की ज़रूरत नहीं, अगर ज़रूरी ख़र्च ₹40,000 है तो ₹2.4 लाख काफ़ी है।
- क्रेडिट कार्ड की लिमिट को इमरजेंसी फ़ंड मानना। यह कर्ज़ है, फ़ंड नहीं। नौकरी जाने पर लिमिट घट भी सकती है।
- ज़्यादा रिटर्न के चक्कर में शेयर में रखना।
- फ़ंड बनने से पहले बड़ी SIP। फिर पहली मुसीबत में SIP तोड़नी पड़ती है।
- कभी दोबारा न देखना। हर साल ख़र्च बढ़ता है। साल में एक बार (जैसे अप्रैल में) रक़म नए ख़र्च से मिलाइए।
- परिवार को न बताना। जीवनसाथी को पता होना चाहिए कि फ़ंड कहाँ है और कैसे निकलेगा। नॉमिनी ज़रूर जोड़िए।
इमरजेंसी फ़ंड और बीमा: दोनों क्यों चाहिए?
इमरजेंसी फ़ंड छोटी और मध्यम मुसीबत के लिए है। बड़ी मुसीबत के लिए बीमा है:
| मुसीबत | किससे निपटें |
|---|---|
| नौकरी जाना, 3 से 6 महीने बिना आमदनी | इमरजेंसी फ़ंड |
| ₹20,000 से ₹1 लाख का इलाज, OPD, बीमा की कटौती | इमरजेंसी फ़ंड |
| ₹5 लाख से ₹20 लाख का अस्पताल का बिल | हेल्थ इंश्योरेंस |
| कमाने वाले की मृत्यु | टर्म इंश्योरेंस |
बिना हेल्थ इंश्योरेंस के कोई भी इमरजेंसी फ़ंड एक बड़े ऑपरेशन में ख़त्म हो सकता है। इसलिए दोनों साथ चाहिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
लिक्विड फ़ंड के रिटर्न पिछले साल के हैं, आगे की कोई गारंटी नहीं, और म्यूचुअल फ़ंड पर DICGC बीमा लागू नहीं होता। बचत खाते और FD की दरें बैंक के हिसाब से बदलती हैं। इमरजेंसी फ़ंड की रक़म आपके परिवार, नौकरी और बीमा पर निर्भर है। यह लेख जानकारी के लिए है, निवेश सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Emergency fund kitna hona chahiye?
प्राइवेट नौकरी वालों के लिए महीने के ज़रूरी ख़र्च का 6 गुना, सरकारी नौकरी वालों के लिए 3 से 4 गुना, और कारोबार या फ़्रीलांस करने वालों के लिए 9 से 12 गुना। ₹30,000 ज़रूरी ख़र्च पर प्राइवेट नौकरी वाले को लगभग ₹1.8 लाख चाहिए।
इमरजेंसी फंड क्या है?
अचानक आई मुसीबत (नौकरी जाना, बीमारी, दुर्घटना) के लिए अलग रखा पैसा, जो तुरंत मिल सके, ताकि लोन या क्रेडिट कार्ड न लेना पड़े।
इमरजेंसी फंड को कहाँ रखना चाहिए?
तीन हिस्सों में: 1 महीने का ख़र्च बचत खाते में, 2 महीने का स्वीप इन FD में, और बाक़ी लिक्विड म्यूचुअल फ़ंड में। शेयर, सोना या लंबी FD में नहीं।
Emergency fund kaise banaye?
पहले 1 महीने के ख़र्च का छोटा लक्ष्य रखिए, अलग खाता खोलिए, सैलरी के अगले दिन ऑटो ट्रांसफ़र लगाइए, और बोनस व टैक्स रिफ़ंड भी इसी में डालिए जब तक पूरा न हो।
क्या इमरजेंसी फंड को FD में रख सकते हैं?
हाँ, पर एक बड़ी लंबी FD की जगह स्वीप इन FD या कई छोटी FD रखिए, ताकि ज़रूरत पर पूरी जमा न तोड़नी पड़े।
लिक्विड फंड से पैसा कितने दिन में मिलता है?
बेचने के अगले कामकाजी दिन। इंस्टेंट रिडेम्पशन वाले फ़ंड में एक दिन में ₹50,000 तक (या निवेश का 90%, जो कम हो) कुछ ही मिनट में मिल जाता है।
क्या पहले SIP शुरू करें या इमरजेंसी फंड बनाएं?
पहले इमरजेंसी फ़ंड। साथ में ₹500 से ₹1,000 की छोटी SIP चला सकते हैं ताकि आदत बनी रहे, पर बड़ी SIP फ़ंड पूरा होने के बाद।
इमरजेंसी में पैसे कहाँ से लाएं अगर फंड नहीं है?
सबसे सस्ता क्रम: FD पर ओवरड्राफ़्ट या लोन, फिर गोल्ड लोन, फिर पर्सनल लोन। क्रेडिट कार्ड और इंस्टेंट लोन ऐप आख़िरी विकल्प हैं क्योंकि उनका ब्याज 36% से 45% तक होता है।
क्रेडिट कार्ड को इमरजेंसी फंड मान सकते हैं?
नहीं। क्रेडिट कार्ड कर्ज़ है जिस पर बिल न भरने पर लगभग 42% सालाना ब्याज लगता है। नौकरी जाने पर बैंक लिमिट घटा भी सकता है।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- SEBI: म्यूचुअल फ़ंड की श्रेणियाँ और लिक्विड फ़ंड
- AMFI: म्यूचुअल फ़ंड की जानकारी
- DICGC: जमा बीमा
- SBI: ब्याज दरें
- लिक्विड फ़ंड के पिछले 1 साल के रिटर्न 4 नवंबर 2026 तक के सार्वजनिक आँकड़ों से; बाक़ी हिसाब storyshala.in के
ये भी पढ़ें
- पैसे कैसे बचाएँ: चार सैलरी का असली बजट
- पहली सैलरी का क्या करें: पहले 12 महीने की चेकलिस्ट
- FD क्या होता है और FD पर सबसे ज़्यादा फ़ायदा कैसे लें
- हेल्थ इंश्योरेंस कैसे लें: 10 पैमाने
- RD या SIP: हर महीने की बचत के लिए कौन बेहतर
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।