कर्ज़ से मुक्ति का रास्ता तीन कदम का है: नया कर्ज़ लेना तुरंत बंद कीजिए, सारे कर्ज़ की ब्याज दर के साथ सूची बनाइए, और हर महीने सबकी न्यूनतम किस्त भरकर बचा हुआ पैसा सबसे महँगे कर्ज़ (क्रेडिट कार्ड, लोन ऐप) पर लगाइए। Karz se mukti kaise paye, इसका जवाब किसी जादू में नहीं, इस हिसाब में है कि कौन सा कर्ज़ आपसे सबसे ज़्यादा ब्याज ले रहा है।
इस लेख में एक परिवार का पूरा उदाहरण है जिस पर 3 लोन और 2 क्रेडिट कार्ड मिलाकर ₹5 लाख का कर्ज़ है। उसी पर स्नोबॉल, एवलांच और कंसॉलिडेशन लोन, तीनों तरीकों का महीने दर महीने हिसाब है, और 6 महीने का प्लान जिसे आप आज से शुरू कर सकते हैं।
मुख्य बातें
- सबसे पहले नया कर्ज़ बंद: क्रेडिट कार्ड का इस्तेमाल, EMI पर ख़रीद, लोन ऐप, सब।
- एवलांच तरीका (सबसे ऊँची ब्याज दर पहले) सबसे कम ब्याज देता है; स्नोबॉल (सबसे छोटा कर्ज़ पहले) जल्दी जीत और हौसला देता है।
- हमारे उदाहरण में ₹5 लाख का कर्ज़ सिर्फ़ न्यूनतम किस्तों से 29 महीने और ₹1.63 लाख ब्याज लेता है; ₹6,500 ज़्यादा देकर एवलांच से 20 महीने और ₹99,687।
- 42% वाले क्रेडिट कार्ड बकाये को 13% के पर्सनल लोन में बदलने से वही कर्ज़ 19 महीने और लगभग ₹56,000 ब्याज में ख़त्म होता है, बशर्ते कार्ड फिर न चलाएँ।
- लोन सेटलमेंट आख़िरी रास्ता है; इससे सिबिल रिपोर्ट में “Settled” का दाग़ कई साल (आम तौर पर 7 साल) तक दिखता है।
विषय सूची
कर्ज़ का जाल कैसे बनता है?
कर्ज़ का जाल तब बनता है जब एक कर्ज़ की किस्त भरने के लिए दूसरा कर्ज़ लेना पड़े। आम तौर पर यह ऐसे होता है:
- पर्सनल लोन या बाइक लोन की EMI आमदनी का बड़ा हिस्सा ले लेती है।
- महीने के आख़िर में घर ख़र्च के लिए क्रेडिट कार्ड चलने लगता है।
- कार्ड का पूरा बिल नहीं भर पाते, तो “मिनिमम ड्यू” भरते हैं, और बाक़ी पर लगभग 3.5% महीने (42% साल) का ब्याज लगता है।
- किसी इमरजेंसी में इंस्टेंट लोन ऐप से ₹20,000 से ₹50,000 ले लेते हैं, 30% से 40% ब्याज पर।
- अब कुल किस्तें आमदनी के 40% से 50% तक पहुँच जाती हैं और हर महीना कम पड़ता है।
आप जाल में हैं या नहीं, ये 5 संकेत देखिए:
- कुल EMI आपकी हाथ में आने वाली आमदनी के 40% से ज़्यादा है।
- क्रेडिट कार्ड पर हर महीने सिर्फ़ मिनिमम ड्यू भर रहे हैं।
- एक कर्ज़ की किस्त के लिए दूसरा कर्ज़ लिया है।
- बचत शून्य है और कोई इमरजेंसी फ़ंड नहीं।
- रिकवरी के फ़ोन आने लगे हैं।
कर्ज़ से निकलने का पहला कदम: पूरी सूची बनाइए
डर की वजह से ज़्यादातर लोग अपना कुल कर्ज़ जोड़ते ही नहीं। पहला काम एक काग़ज़ पर यह तालिका बनाना है। हर लोन का बकाया और ब्याज दर बैंक ऐप, स्टेटमेंट या मुफ़्त सिबिल रिपोर्ट से मिल जाती है।
हमारा उदाहरण: राकेश और सुनीता (नाम बदले हुए), घर की कुल हाथ में आने वाली आमदनी ₹70,000 महीना।
| कर्ज़ | बकाया | सालाना ब्याज | हर महीने न्यूनतम |
|---|---|---|---|
| क्रेडिट कार्ड A | ₹40,000 | 42% | ₹2,000 |
| क्रेडिट कार्ड B | ₹1,20,000 | 45% | ₹6,000 |
| इंस्टेंट लोन ऐप | ₹30,000 | 36% | ₹3,500 |
| पर्सनल लोन (बैंक) | ₹2,50,000 | 14% | ₹8,700 |
| बाइक लोन | ₹60,000 | 11% | ₹3,300 |
| कुल | ₹5,00,000 | ₹23,500 |
किस्तें आमदनी का लगभग 34% हैं। सिर्फ़ दो कार्ड और ऐप लोन मिलाकर हर महीने लगभग ₹6,800 ब्याज बन रहा है, जो उतनी ही रक़म का बैंक लोन होता तो लगभग ₹2,000 होता।
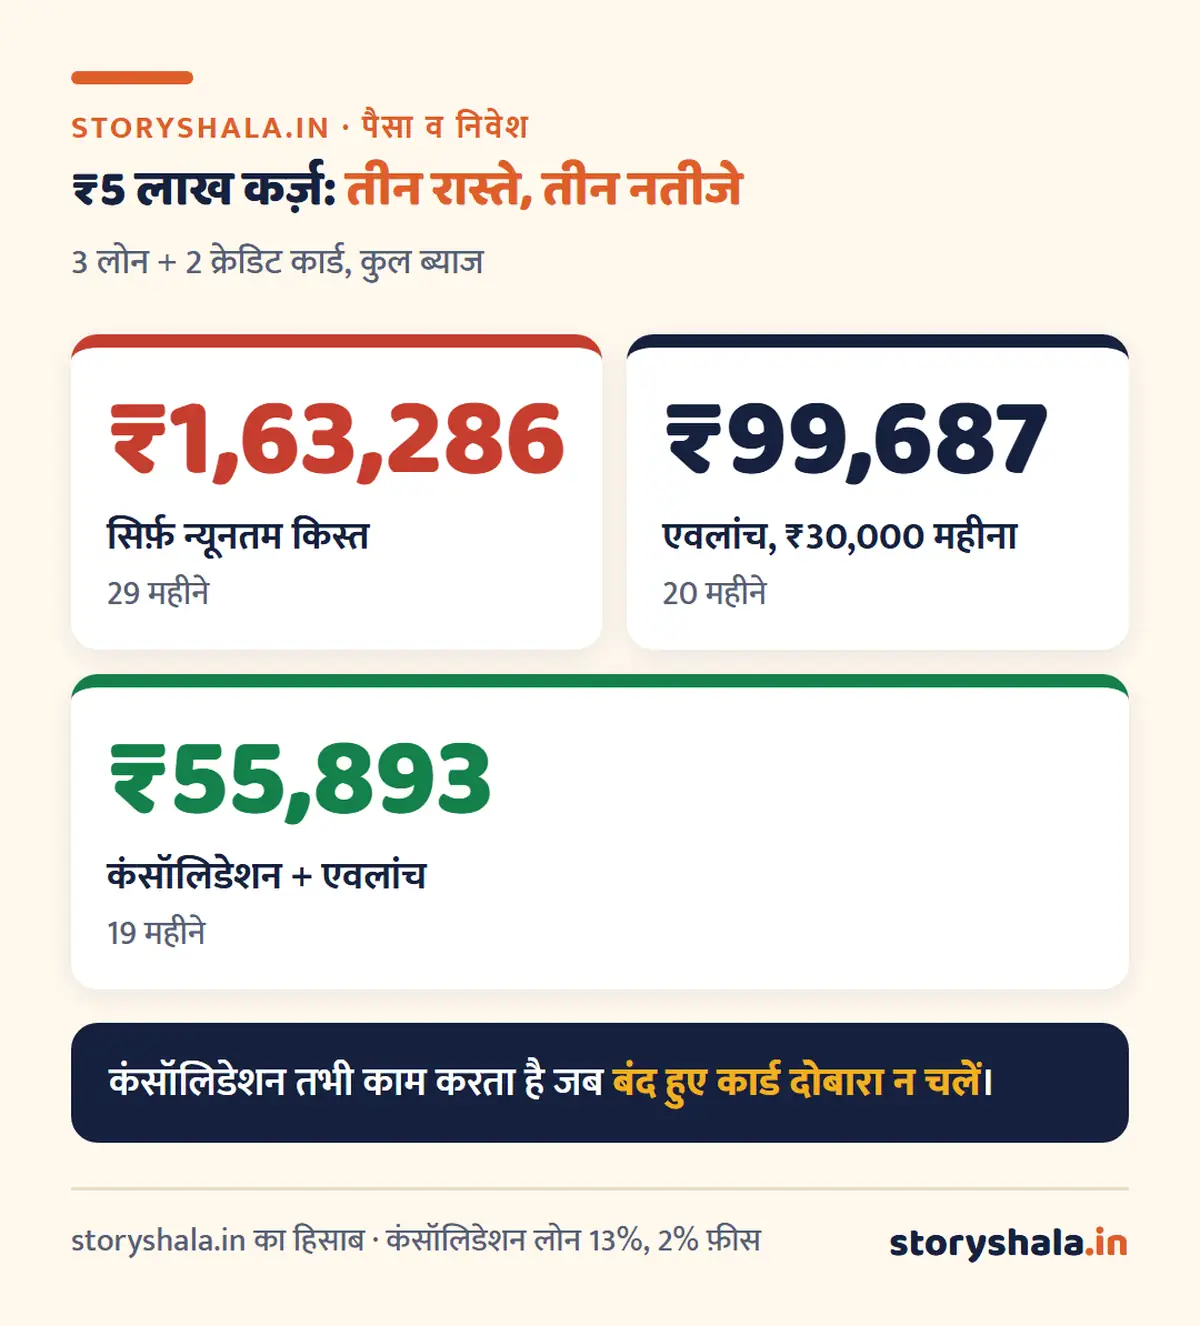
सिर्फ़ न्यूनतम किस्तें भरते रहें तो: 29 महीने और लगभग ₹1.63 लाख ब्याज। (असल में कार्ड का मिनिमम ड्यू बकाया घटने के साथ घटता है, इसलिए कार्ड का कर्ज़ इससे भी लंबा चलता है। पूरा हिसाब क्रेडिट कार्ड का मिनिमम ड्यू में है।)
स्नोबॉल तरीका: सबसे छोटा कर्ज़ पहले
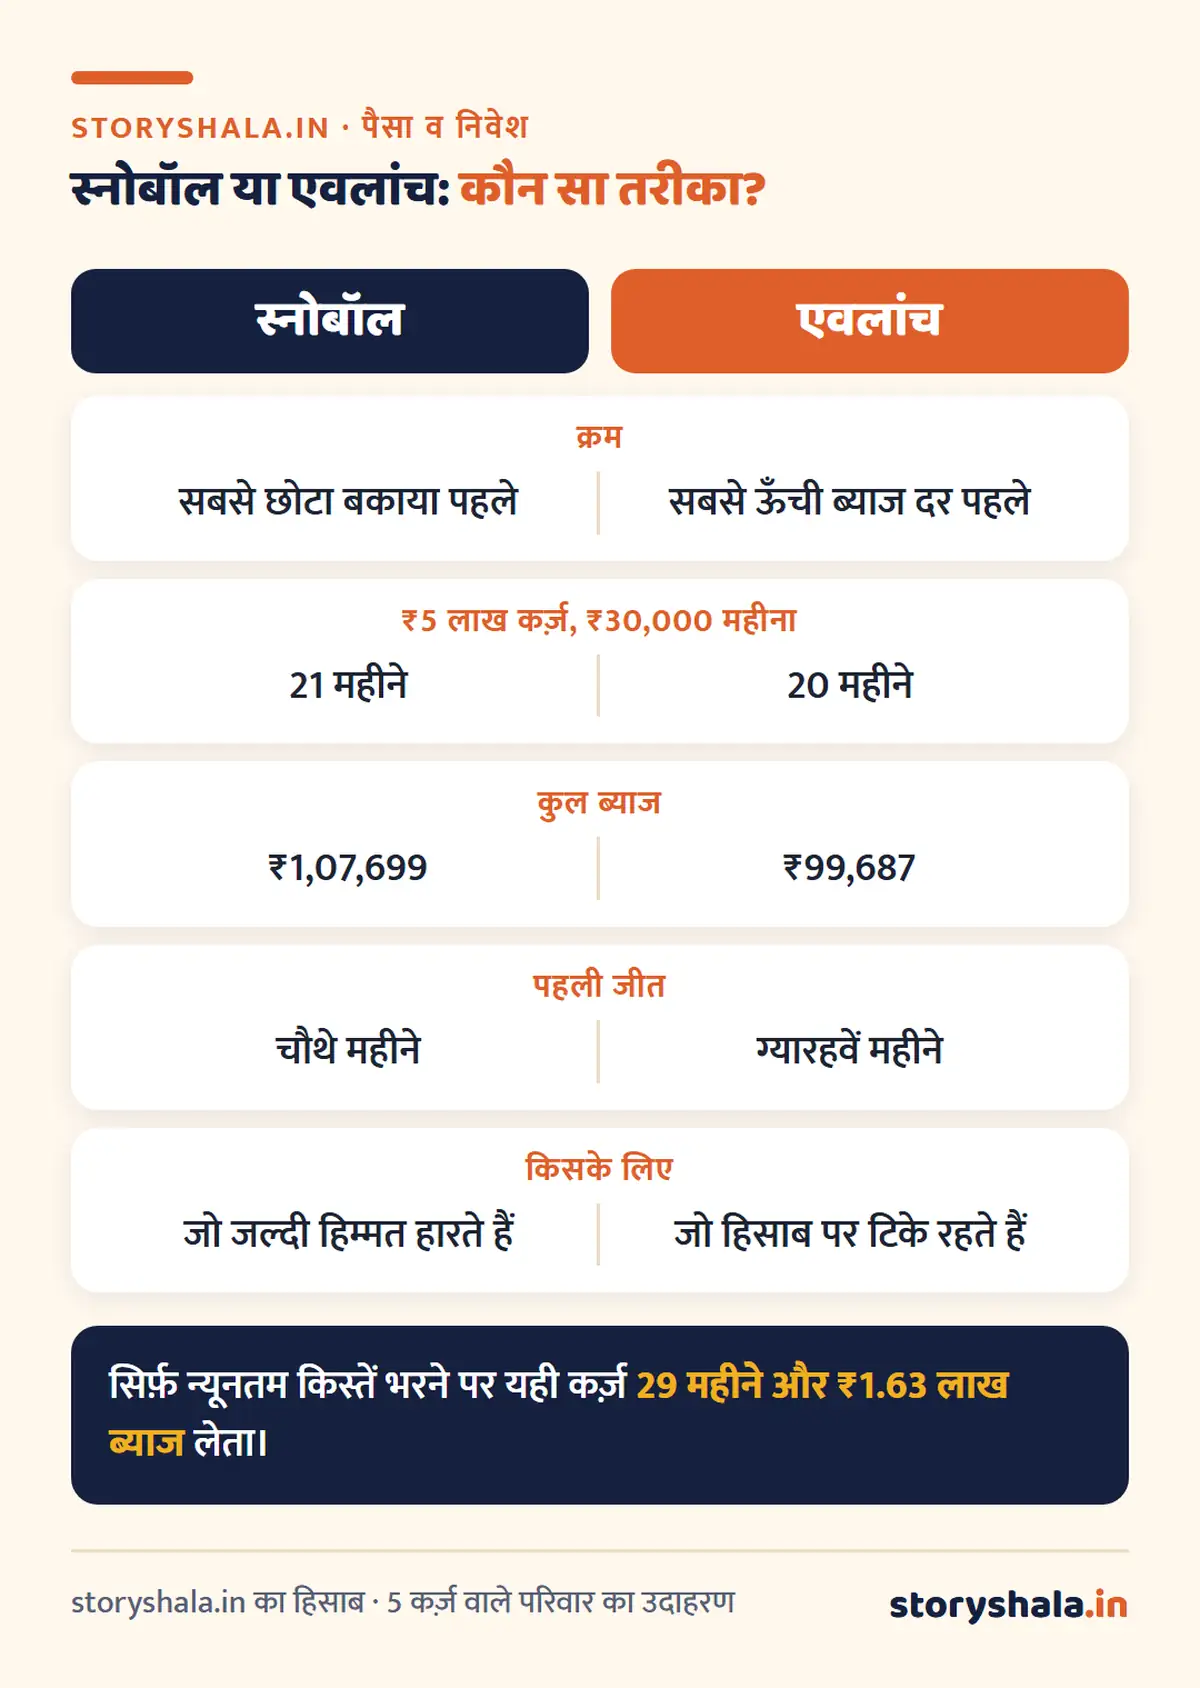
सभी कर्ज़ को बकाये के हिसाब से छोटे से बड़े क्रम में लगाइए। सबकी न्यूनतम किस्त भरिए, और बचा हुआ सारा पैसा सबसे छोटे कर्ज़ पर डालिए। वह ख़त्म हो, तो उसकी किस्त भी अगले छोटे कर्ज़ पर जोड़ दीजिए। रक़म बर्फ़ के गोले की तरह बढ़ती जाती है।
राकेश और सुनीता ने घर ख़र्च में कटौती करके कर्ज़ के लिए ₹23,500 की जगह ₹30,000 महीना निकाला (₹6,500 ज़्यादा)। स्नोबॉल क्रम: ऐप लोन, कार्ड A, बाइक लोन, कार्ड B, पर्सनल लोन।
| कर्ज़ | ख़त्म हुआ |
|---|---|
| इंस्टेंट लोन ऐप (₹30,000) | चौथे महीने |
| क्रेडिट कार्ड A (₹40,000) | सातवें महीने |
| बाइक लोन (₹60,000) | दसवें महीने |
| क्रेडिट कार्ड B (₹1,20,000) | पंद्रहवें महीने |
| पर्सनल लोन (₹2,50,000) | इक्कीसवें महीने |
नतीजा: 21 महीने में पूरा कर्ज़ ख़त्म, कुल ब्याज लगभग ₹1,07,699। सबसे बड़ा फ़ायदा: चौथे महीने ही पहली जीत, जिससे हिम्मत बनी रहती है।
एवलांच तरीका: सबसे महँगा कर्ज़ पहले
यहाँ क्रम ब्याज दर के हिसाब से है, ऊँची से नीची: कार्ड B (45%), कार्ड A (42%), ऐप लोन (36%), पर्सनल लोन (14%), बाइक लोन (11%)। बाक़ी तरीका वही।
| कर्ज़ | ख़त्म हुआ |
|---|---|
| इंस्टेंट लोन ऐप | ग्यारहवें महीने (न्यूनतम किस्त से ही) |
| क्रेडिट कार्ड B | बारहवें महीने |
| क्रेडिट कार्ड A | चौदहवें महीने |
| पर्सनल लोन और बाइक लोन | बीसवें महीने |
नतीजा: 20 महीने, कुल ब्याज लगभग ₹99,687, यानी स्नोबॉल से लगभग ₹8,000 कम और एक महीना पहले।
कौन सा तरीका चुनें?
- कर्ज़ों की ब्याज दरों में बड़ा फ़र्क़ है (जैसे कार्ड 42% और होम लोन 8.5%), तो एवलांच।
- कई छोटे छोटे कर्ज़ हैं और आप पहले भी प्लान बीच में छोड़ चुके हैं, तो स्नोबॉल।
- बीच का रास्ता: पहले सबसे छोटा एक कर्ज़ (जल्दी जीत के लिए), फिर एवलांच।
सबसे ज़रूरी बात तरीका नहीं, ₹6,500 ज़्यादा देना है। उसी ने 29 महीने को 20 से 21 महीने किया।
कंसॉलिडेशन लोन: महँगे कर्ज़ को सस्ते में बदलना
कंसॉलिडेशन का मतलब है कई महँगे कर्ज़ को एक सस्ते लोन से चुका देना। राकेश का सिबिल स्कोर 720 था, इसलिए बैंक ने 13% पर ₹1.9 लाख का पर्सनल लोन (3 साल, 2% प्रोसेसिंग फ़ीस) दे दिया। इससे दोनों कार्ड और ऐप लोन एक दिन में बंद।
| बात | पहले | कंसॉलिडेशन के बाद |
|---|---|---|
| कर्ज़ों की गिनती | 5 | 3 |
| सबसे ऊँचा ब्याज | 45% | 14% |
| ₹30,000 महीना देकर पूरा कर्ज़ ख़त्म | 20 महीने (एवलांच) | 19 महीने |
| कुल ब्याज | ₹99,687 | लगभग ₹55,893 (फ़ीस सहित) |
यानी एवलांच से भी लगभग ₹44,000 और बचे।
कंसॉलिडेशन से पहले 5 सावधानियाँ:
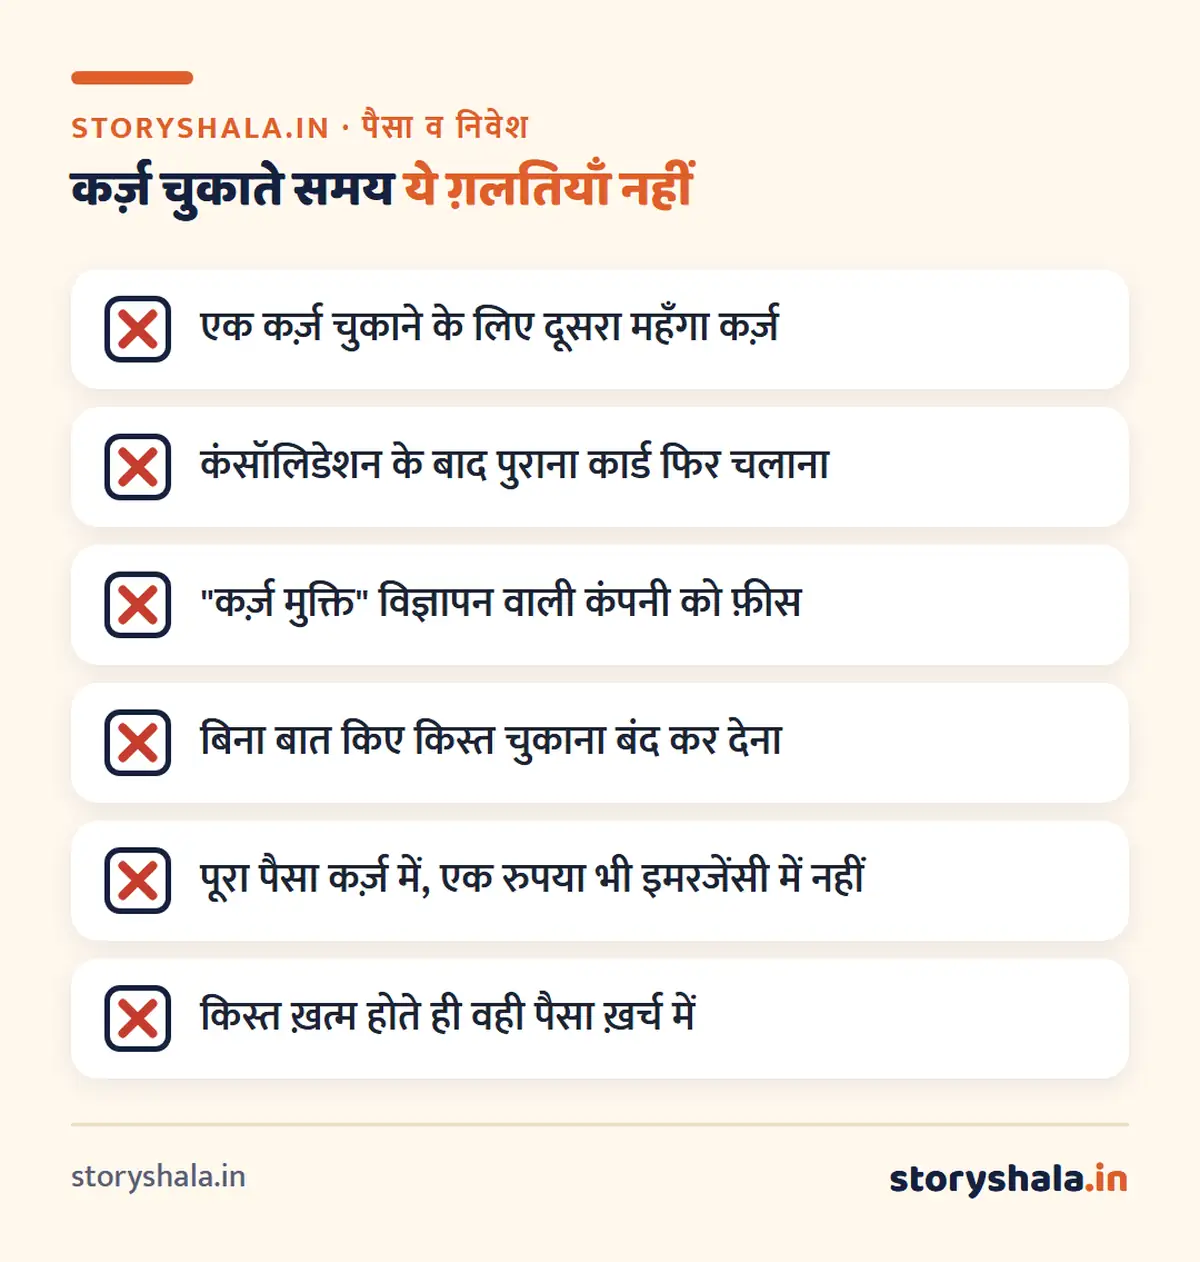
- कार्ड बंद नहीं, पर इस्तेमाल बंद। पुराना कार्ड खुला रखना सिबिल के लिए ठीक है, पर उसे घर में रख दीजिए, फ़ोन से हटा दीजिए। कार्ड फिर भर गया, तो आप दोगुने कर्ज़ में होंगे।
- सिर्फ़ बैंक या RBI से रजिस्टर्ड NBFC से। “कर्ज़ मुक्ति” या “डेट सेटलमेंट” का विज्ञापन करने वाली कंपनियाँ अक्सर फ़ीस लेकर किस्तें रुकवा देती हैं, जिससे सिबिल और बिगड़ता है।
- कुल ख़र्च देखिए, सिर्फ़ EMI नहीं। लंबी अवधि में EMI कम दिखती है पर ब्याज बढ़ता है। Key Facts Statement (KFS) में APR (कुल सालाना लागत) देखिए।
- प्रीपेमेंट की शर्त पूछिए। RBI के नियम से 1 जनवरी 2026 या उसके बाद मंज़ूर हुए फ़्लोटिंग रेट वाले व्यक्तिगत (ग़ैर कारोबारी) लोन पर समय से पहले चुकाने का कोई चार्ज नहीं लगता। ज़्यादातर पर्सनल लोन फ़िक्स्ड रेट होते हैं, उन पर 2% से 5% तक फ़ोरक्लोज़र चार्ज हो सकता है।
- गोल्ड लोन या FD पर लोन भी कंसॉलिडेशन है। घर में सोना है तो गोल्ड लोन 9% से 12% पर मिल सकता है, जो कार्ड के 42% से कहीं सस्ता है।
पर्सनल लोन की शर्तें और सही बैंक चुनने का तरीका पर्सनल लोन कैसे लें में है।
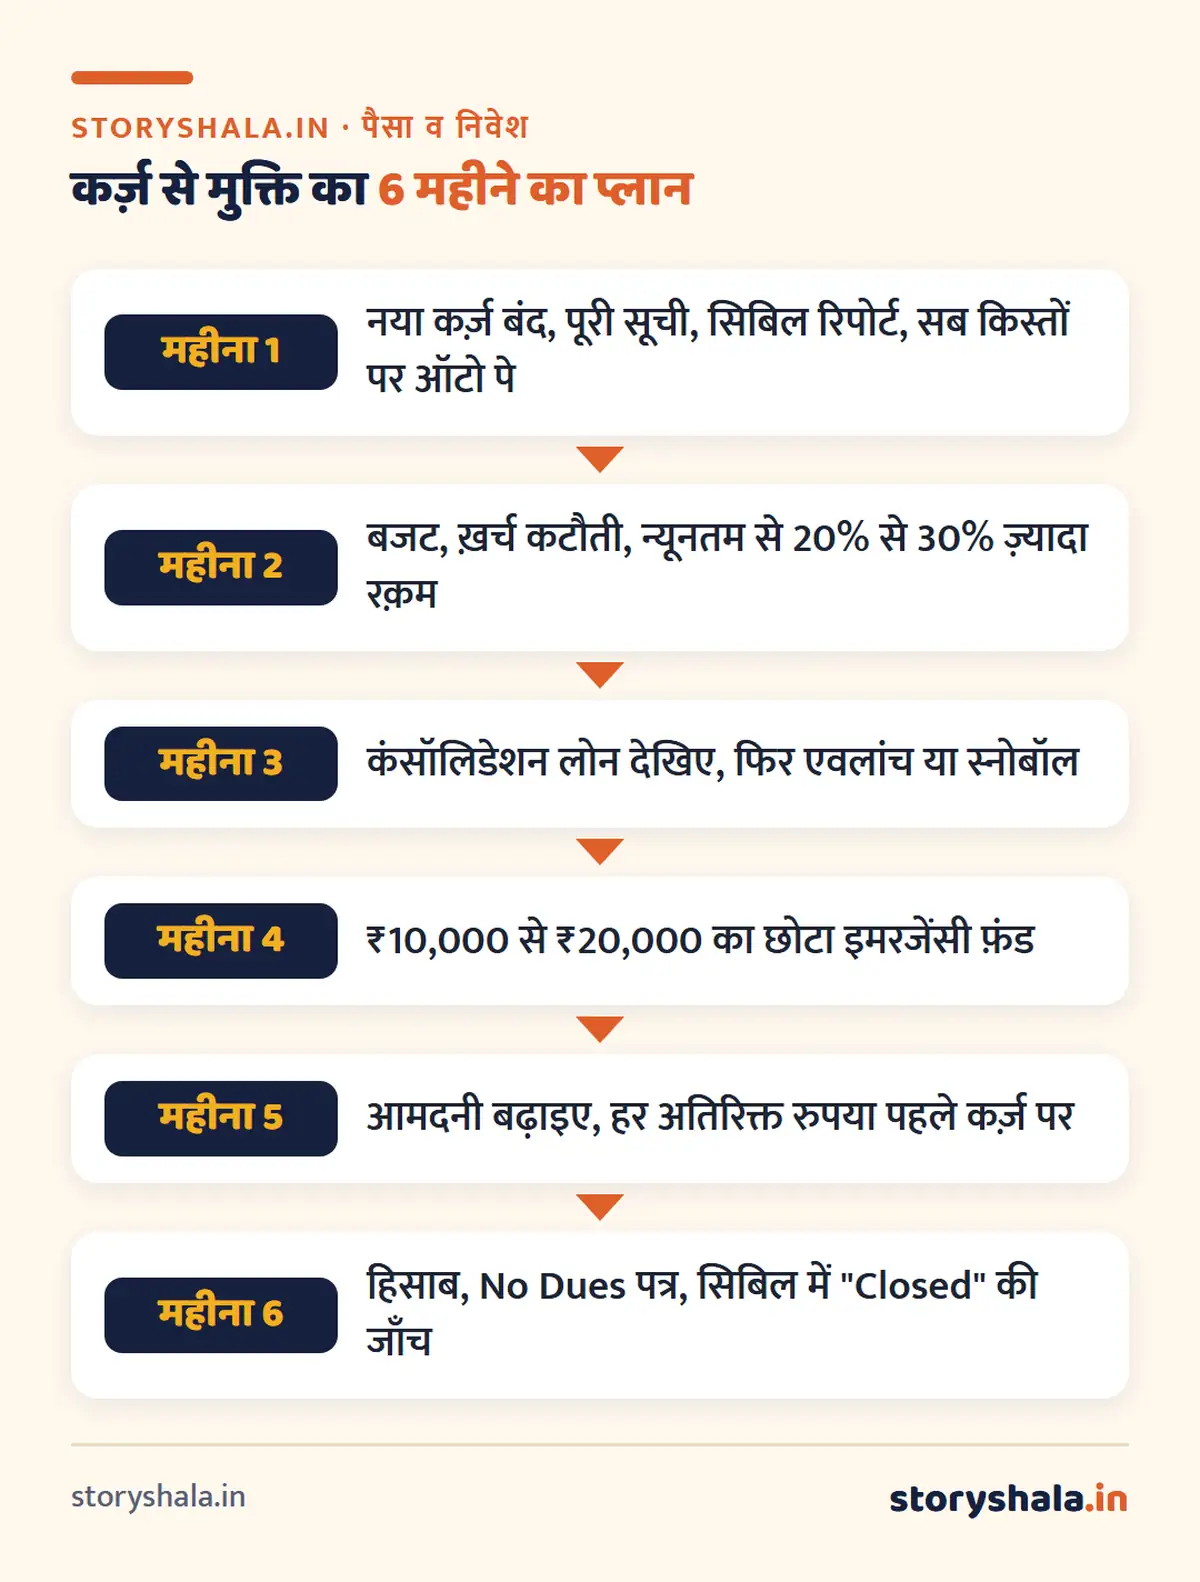
कर्ज़ से मुक्ति का 6 महीने का प्लान
| महीना | क्या करें |
|---|---|
| पहला | नया कर्ज़ बंद। सभी कर्ज़ की सूची (बकाया, ब्याज, किस्त, तारीख़)। सिबिल रिपोर्ट निकालिए। सारी किस्तों पर ऑटो पे लगाइए ताकि कोई चूके नहीं। |
| दूसरा | 30 दिन के ख़र्च लिखकर बजट बनाइए। कर्ज़ के लिए न्यूनतम से कम से कम 20% से 30% ज़्यादा रक़म निकालिए। सब्सक्रिप्शन, बाहर खाना, ग़ैर ज़रूरी ख़रीद बंद। |
| तीसरा | कंसॉलिडेशन देखिए: अपने बैंक से पर्सनल लोन, गोल्ड लोन या FD पर लोन का ऑफ़र। मिले, तो सबसे महँगे कर्ज़ बंद। न मिले, तो एवलांच या स्नोबॉल शुरू। |
| चौथा | ₹10,000 से ₹20,000 का छोटा इमरजेंसी फ़ंड, ताकि अगली छोटी मुसीबत में फिर कार्ड न चले। |
| पाँचवाँ | आमदनी बढ़ाइए: बोनस, ओवरटाइम, ट्यूशन, घर का पुराना सामान बेचना। हर अतिरिक्त रुपया सूची के पहले कर्ज़ पर। |
| छठा | हिसाब मिलाइए: कितने कर्ज़ बंद हुए, कुल बकाया कितना घटा। बैंक से “No Dues” पत्र लीजिए और सिबिल में खाता “Closed” दिख रहा है या नहीं, जाँचिए। |
किस्त नहीं भर पा रहे तो क्या करें?
अगर हालत इतनी बिगड़ गई है कि न्यूनतम किस्त भी नहीं भर पा रहे, तो चुप मत बैठिए:
- किस्त चूकने से पहले बैंक से बात कीजिए। नौकरी जाना, बीमारी जैसी वजह लिखित में बताइए। बैंक EMI कुछ महीने टालने (मोरेटोरियम), अवधि बढ़ाने या ब्याज घटाकर रीस्ट्रक्चर करने का विकल्प दे सकता है।
- क्रेडिट कार्ड बकाये को EMI में बदलवाइए। ज़्यादातर बैंक 12% से 18% पर बकाया EMI में बदल देते हैं, जो 42% से बहुत कम है।
- रिकवरी एजेंट के नियम जानिए। RBI के नियमों में एजेंट सुबह 8 से शाम 7 के बीच ही फ़ोन कर सकता है, धमकी, गाली या रिश्तेदारों को परेशान नहीं कर सकता। पूरे नियम क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा में हैं।
- सेटलमेंट आख़िरी रास्ता। बैंक कुछ रक़म माफ़ करके खाता “Settled” कर सकता है, पर यह सिबिल रिपोर्ट में कई साल (आम तौर पर 7 साल) तक दिखता है और नया लोन लगभग बंद हो जाता है। लोन सेटलमेंट क्या है में इसके नफ़े नुकसान हैं।
- फ़र्ज़ी लोन ऐप से धमकी आए तो रक़म मत भरिए; cybercrime.gov.in या 1930 पर शिकायत कीजिए और ऐप की जानकारी RBI के Sachet पोर्टल पर दीजिए। RBI से रजिस्टर्ड कंपनी है या नहीं, यह RBI की वेबसाइट पर जाँचिए।
कर्ज़ से निकलने के बाद: दोबारा न फँसें
- कुल EMI आमदनी के 30% से नीचे। होम लोन मिलाकर भी 40% से ऊपर नहीं।
- क्रेडिट कार्ड का पूरा बिल, हर महीने ऑटो पे से।
- जो किस्त ख़त्म हुई, वही रक़म अब बचत में। ₹8,700 की EMI ख़त्म हुई, तो ₹8,700 की SIP या RD उसी महीने।
- 3 से 6 महीने का इमरजेंसी फ़ंड (इमरजेंसी फ़ंड कितना होना चाहिए), ताकि मुसीबत में कार्ड न चलाना पड़े।
- सिबिल स्कोर सुधारिए: समय पर किस्तें 6 से 12 महीने में स्कोर को वापस ऊपर लाती हैं (सिबिल स्कोर कैसे बढ़ाएँ)।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
उदाहरण का परिवार और सभी कर्ज़ काल्पनिक हैं; ब्याज दरें आम बाज़ार चलन पर हैं और हर बैंक व कार्ड में अलग होती हैं। अक्टूबर 2026 में RBI ने रेपो रेट बढ़ाकर 5.50% किया, इसलिए फ़्लोटिंग रेट वाले लोन की EMI बढ़ सकती है। प्रीपेमेंट चार्ज का नियम अपने लोन के KFS और मंज़ूरी पत्र में देखिए। यह लेख जानकारी के लिए है, वित्तीय या क़ानूनी सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Karz se mukti kaise paye?
नया कर्ज़ बंद कीजिए, सारे कर्ज़ की ब्याज दर के साथ सूची बनाइए, सबकी न्यूनतम किस्त भरिए और बचा पैसा सबसे महँगे कर्ज़ (क्रेडिट कार्ड, लोन ऐप) पर लगाइए। हो सके तो महँगे कर्ज़ को सस्ते पर्सनल या गोल्ड लोन में बदलिए।
कर्ज से बाहर कैसे निकलें जब सैलरी कम हो?
पहले ख़र्च लिखकर बजट बनाइए और न्यूनतम से थोड़ा भी ज़्यादा (₹1,000 से ₹2,000) निकालिए। बैंक से बात करके कार्ड बकाये को कम ब्याज वाली EMI में बदलवाइए, और सबसे छोटा कर्ज़ पहले ख़त्म करके हौसला बनाइए।
10 लाख रुपये का कर्ज कैसे उतारा जाए?
सबसे पहले देखिए कि उसमें कितना महँगा कर्ज़ (कार्ड, ऐप, पर्सनल लोन) है और कितना सस्ता (होम, गोल्ड)। महँगे हिस्से को कंसॉलिडेशन से सस्ता कीजिए, फिर एवलांच तरीके से हर महीने न्यूनतम से 20% से 30% ज़्यादा भरिए। बोनस और अतिरिक्त आमदनी सीधे कर्ज़ में।
स्नोबॉल और एवलांच में कौन सा बेहतर है?
एवलांच (ऊँचा ब्याज पहले) कम ब्याज देता है। स्नोबॉल (छोटा बकाया पहले) जल्दी जीत देता है। हमारे ₹5 लाख वाले उदाहरण में फ़र्क़ लगभग ₹8,000 और एक महीने का था, इसलिए जिस तरीके पर आप टिके रहें, वही बेहतर है।
कर्ज में डूबे इंसान को क्या करना चाहिए?
डरकर फ़ोन बंद मत कीजिए। पूरी सूची बनाइए, बैंक से रीस्ट्रक्चर या EMI बदलने की बात कीजिए, और परिवार को सच बताइए। रिकवरी एजेंट की धमकी पर बैंक और RBI लोकपाल में शिकायत कर सकते हैं।
क्या पर्सनल लोन लेकर क्रेडिट कार्ड का बिल चुकाना सही है?
हाँ, अगर पर्सनल लोन 12% से 16% पर मिले और आप कार्ड दोबारा न चलाएँ। 42% से 14% पर आने से हर ₹1 लाख पर साल में लगभग ₹28,000 ब्याज बचता है।
लोन जल्दी चुकाने पर चार्ज लगता है क्या?
RBI के नियम से 1 जनवरी 2026 या बाद में मंज़ूर फ़्लोटिंग रेट वाले व्यक्तिगत लोन पर कोई चार्ज नहीं। फ़िक्स्ड रेट वाले पर्सनल लोन पर बैंक की शर्त के हिसाब से 2% से 5% तक लग सकता है; KFS में देखिए।
लोन सेटलमेंट करना चाहिए या नहीं?
सिर्फ़ तब, जब कोई और रास्ता न बचे। सेटलमेंट से कुछ पैसा बचता है पर सिबिल रिपोर्ट में “Settled” कई साल (आम तौर पर 7 साल) तक दिखता है और नया लोन मिलना बहुत मुश्किल हो जाता है।
कर्ज से मुक्ति के लिए कौन सा उपाय करें?
सबसे असरदार उपाय हिसाब है: हर कर्ज़ का ब्याज जानना, महँगा कर्ज़ पहले चुकाना, नया कर्ज़ न लेना, और हर महीने न्यूनतम से ज़्यादा भरना। आस्था अपनी जगह है, पर कर्ज़ ब्याज की गणित से ही उतरता है।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- RBI: Pre-payment Charges on Loans Directions, 2025 (1 जनवरी 2026 से)
- RBI: Key Facts Statement (KFS) के नियम, 15 अप्रैल 2024
- RBI: रिकवरी एजेंट और वसूली के नियम
- RBI Sachet: अनाधिकृत लोन ऐप की शिकायत
- राष्ट्रीय साइबर अपराध पोर्टल
- RBI मौद्रिक नीति, 7 अक्टूबर 2026: रेपो रेट 5.50%
- सभी कर्ज़ और ब्याज के हिसाब storyshala.in ने महीने दर महीने निकाले हैं
ये भी पढ़ें
- लोन सेटलमेंट क्या है: सिबिल पर असर और सही तरीका
- क्रेडिट कार्ड का मिनिमम ड्यू क्यों ख़तरनाक है
- सिबिल स्कोर कैसे बढ़ाएँ: 90 दिन का प्लान
- पर्सनल लोन कैसे लें
- पैसे कैसे बचाएँ: चार सैलरी का असली बजट
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।