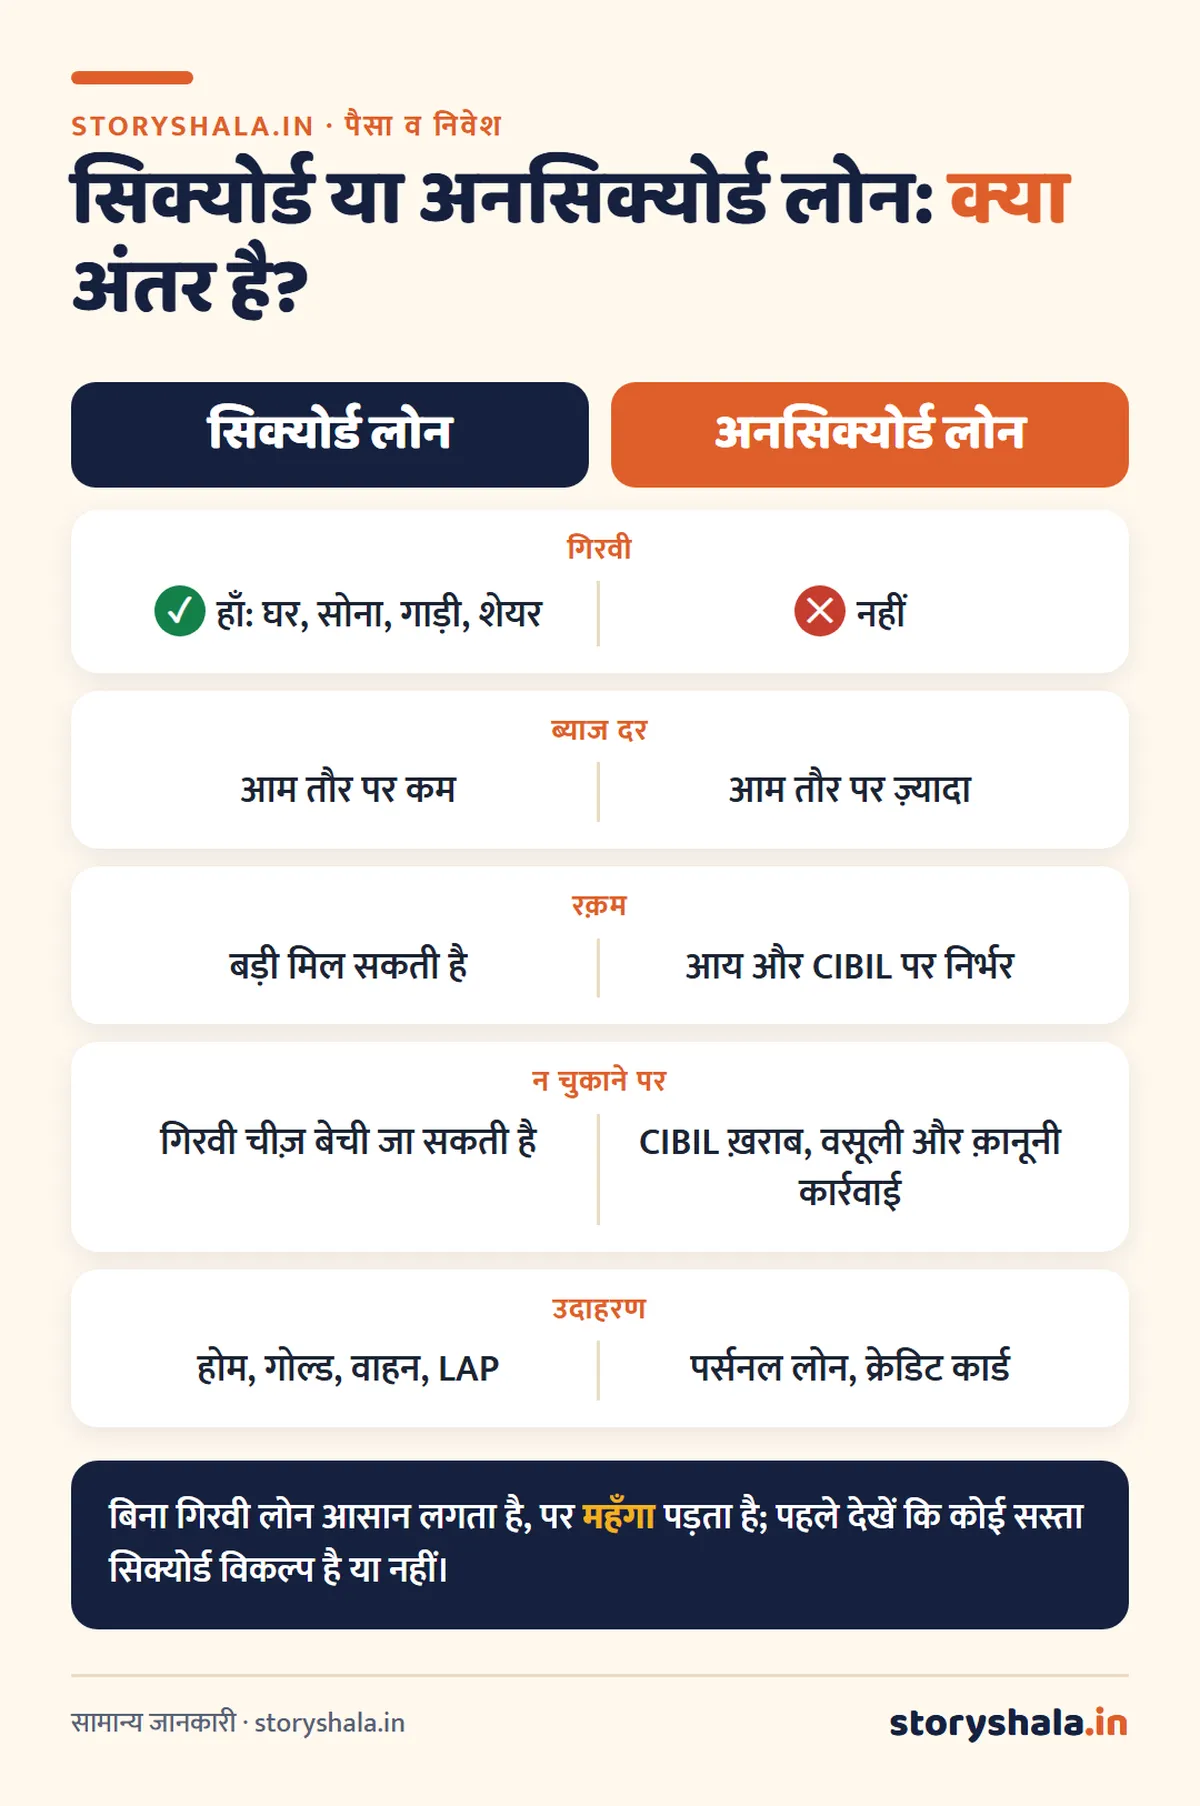
लोन कितने प्रकार के होते हैं? लोन मुख्य रूप से दो तरह के होते हैं: सिक्योर्ड लोन, जिनमें कोई चीज़ (घर, सोना, गाड़ी, शेयर) गिरवी रहती है, और अनसिक्योर्ड लोन, जो बिना गिरवी के आपकी आय और क्रेडिट रिकॉर्ड पर मिलते हैं। काम के हिसाब से भारत में आम लोगों के लिए 9 मुख्य लोन हैं: होम लोन, पर्सनल लोन, गोल्ड लोन, एजुकेशन लोन, वाहन लोन, बिज़नेस लोन, प्रॉपर्टी पर लोन (LAP), शेयर और म्यूचुअल फ़ंड पर लोन, और क्रेडिट कार्ड।
छोटा जवाब: गिरवी वाले लोन पर ब्याज आम तौर पर कम होता है, बिना गिरवी वाले पर ज़्यादा। लोन लेने से पहले बैंक से KFS (की फ़ैक्ट्स स्टेटमेंट) ज़रूर लें, जिसमें सारे ख़र्च मिलाकर सालाना असली दर (APR) लिखी होती है। RBI के नियम के अनुसार व्यक्तियों के फ़्लोटिंग रेट वाले (ग़ैर कारोबारी) लोन जल्दी चुकाने पर कोई प्रीपेमेंट शुल्क नहीं लगता।
मुख्य बातें
- सिक्योर्ड लोन (होम, गोल्ड, वाहन, LAP, शेयर पर) सस्ते; अनसिक्योर्ड (पर्सनल, क्रेडिट कार्ड) महँगे।
- हर रिटेल लोन के साथ बैंक को KFS देना होता है, जिसमें APR यानी सारे ख़र्च मिलाकर असली सालाना दर हो।
- व्यक्तियों के फ़्लोटिंग रेट लोन (ग़ैर कारोबारी) पर प्रीपेमेंट शुल्क नहीं।
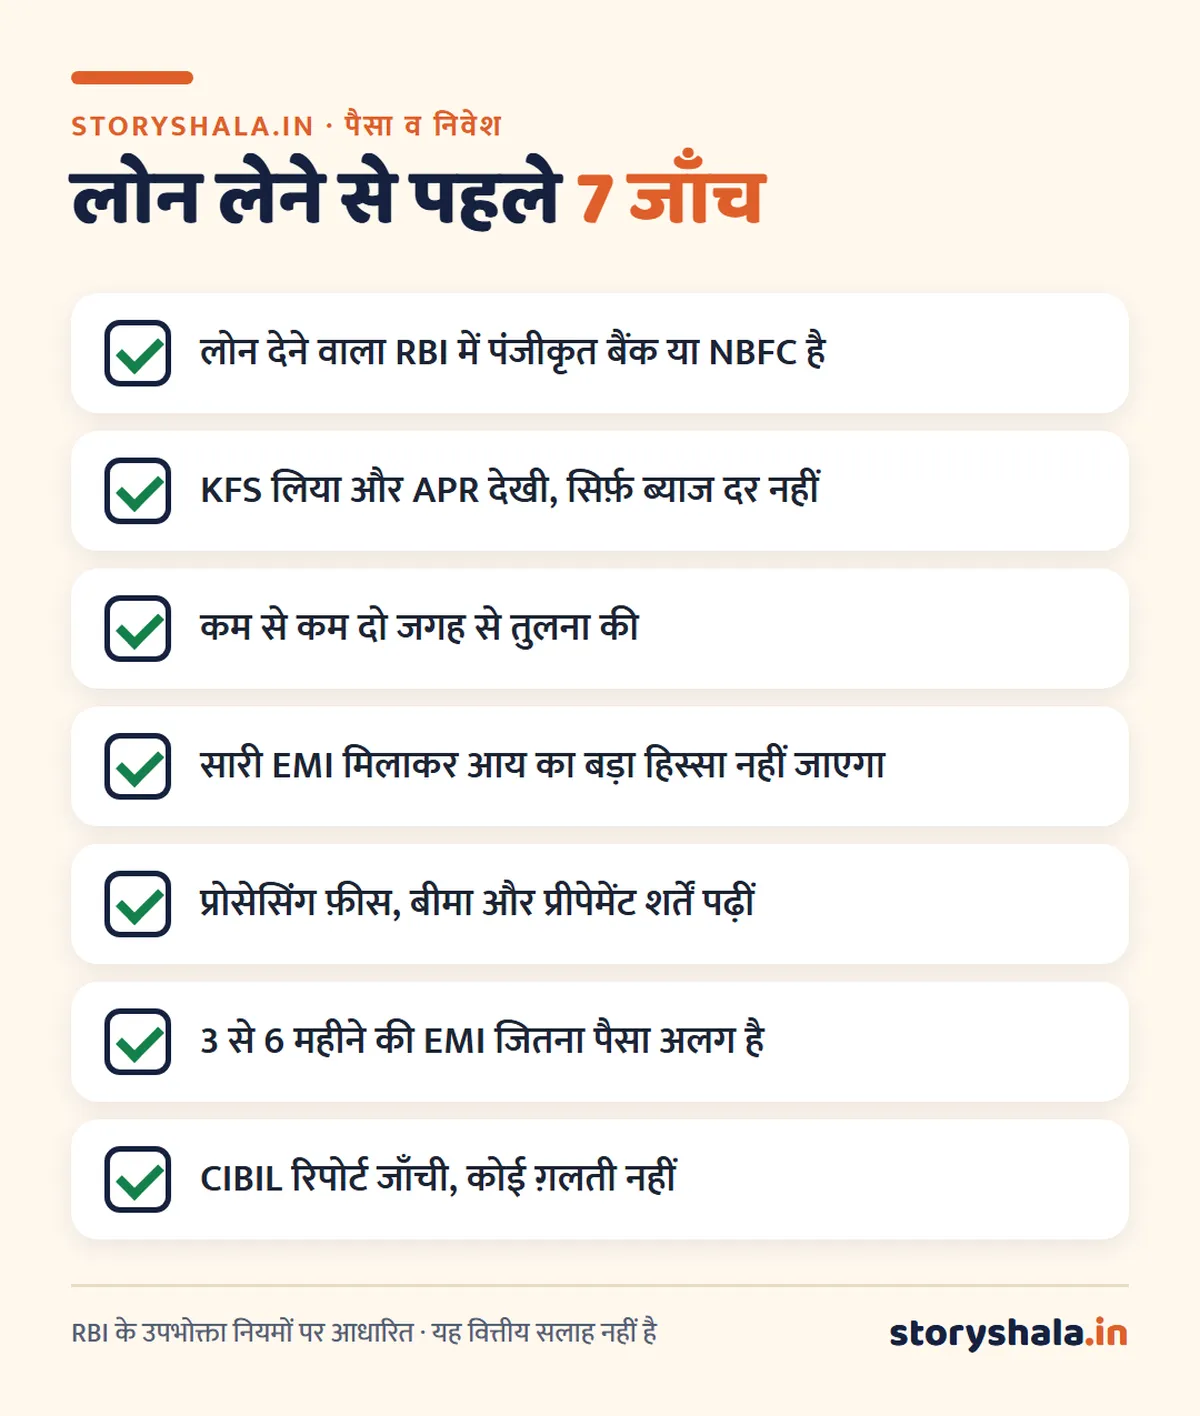
- लोन देने वाला RBI में पंजीकृत बैंक या NBFC हो; एडवांस फ़ीस माँगने वाले ऐप से दूर रहें।
- सारी EMI मिलाकर मासिक आय का बड़ा हिस्सा न खाएँ; बहुत से योजनाकार 30% से 40% की सीमा की सलाह देते हैं।
विषय सूची
लोन क्या होता है?
लोन (ऋण) वह पैसा है जो कोई बैंक या वित्तीय संस्था आपको एक तय ब्याज पर, तय समय के लिए देती है, और आप उसे किस्तों (EMI) में या एक बार में लौटाते हैं। हर लोन में चार बातें तय होती हैं: मूलधन (रक़म), ब्याज दर, समय (टेन्योर) और चुकाने का तरीका।
भारत में लोन के 9 प्रकार
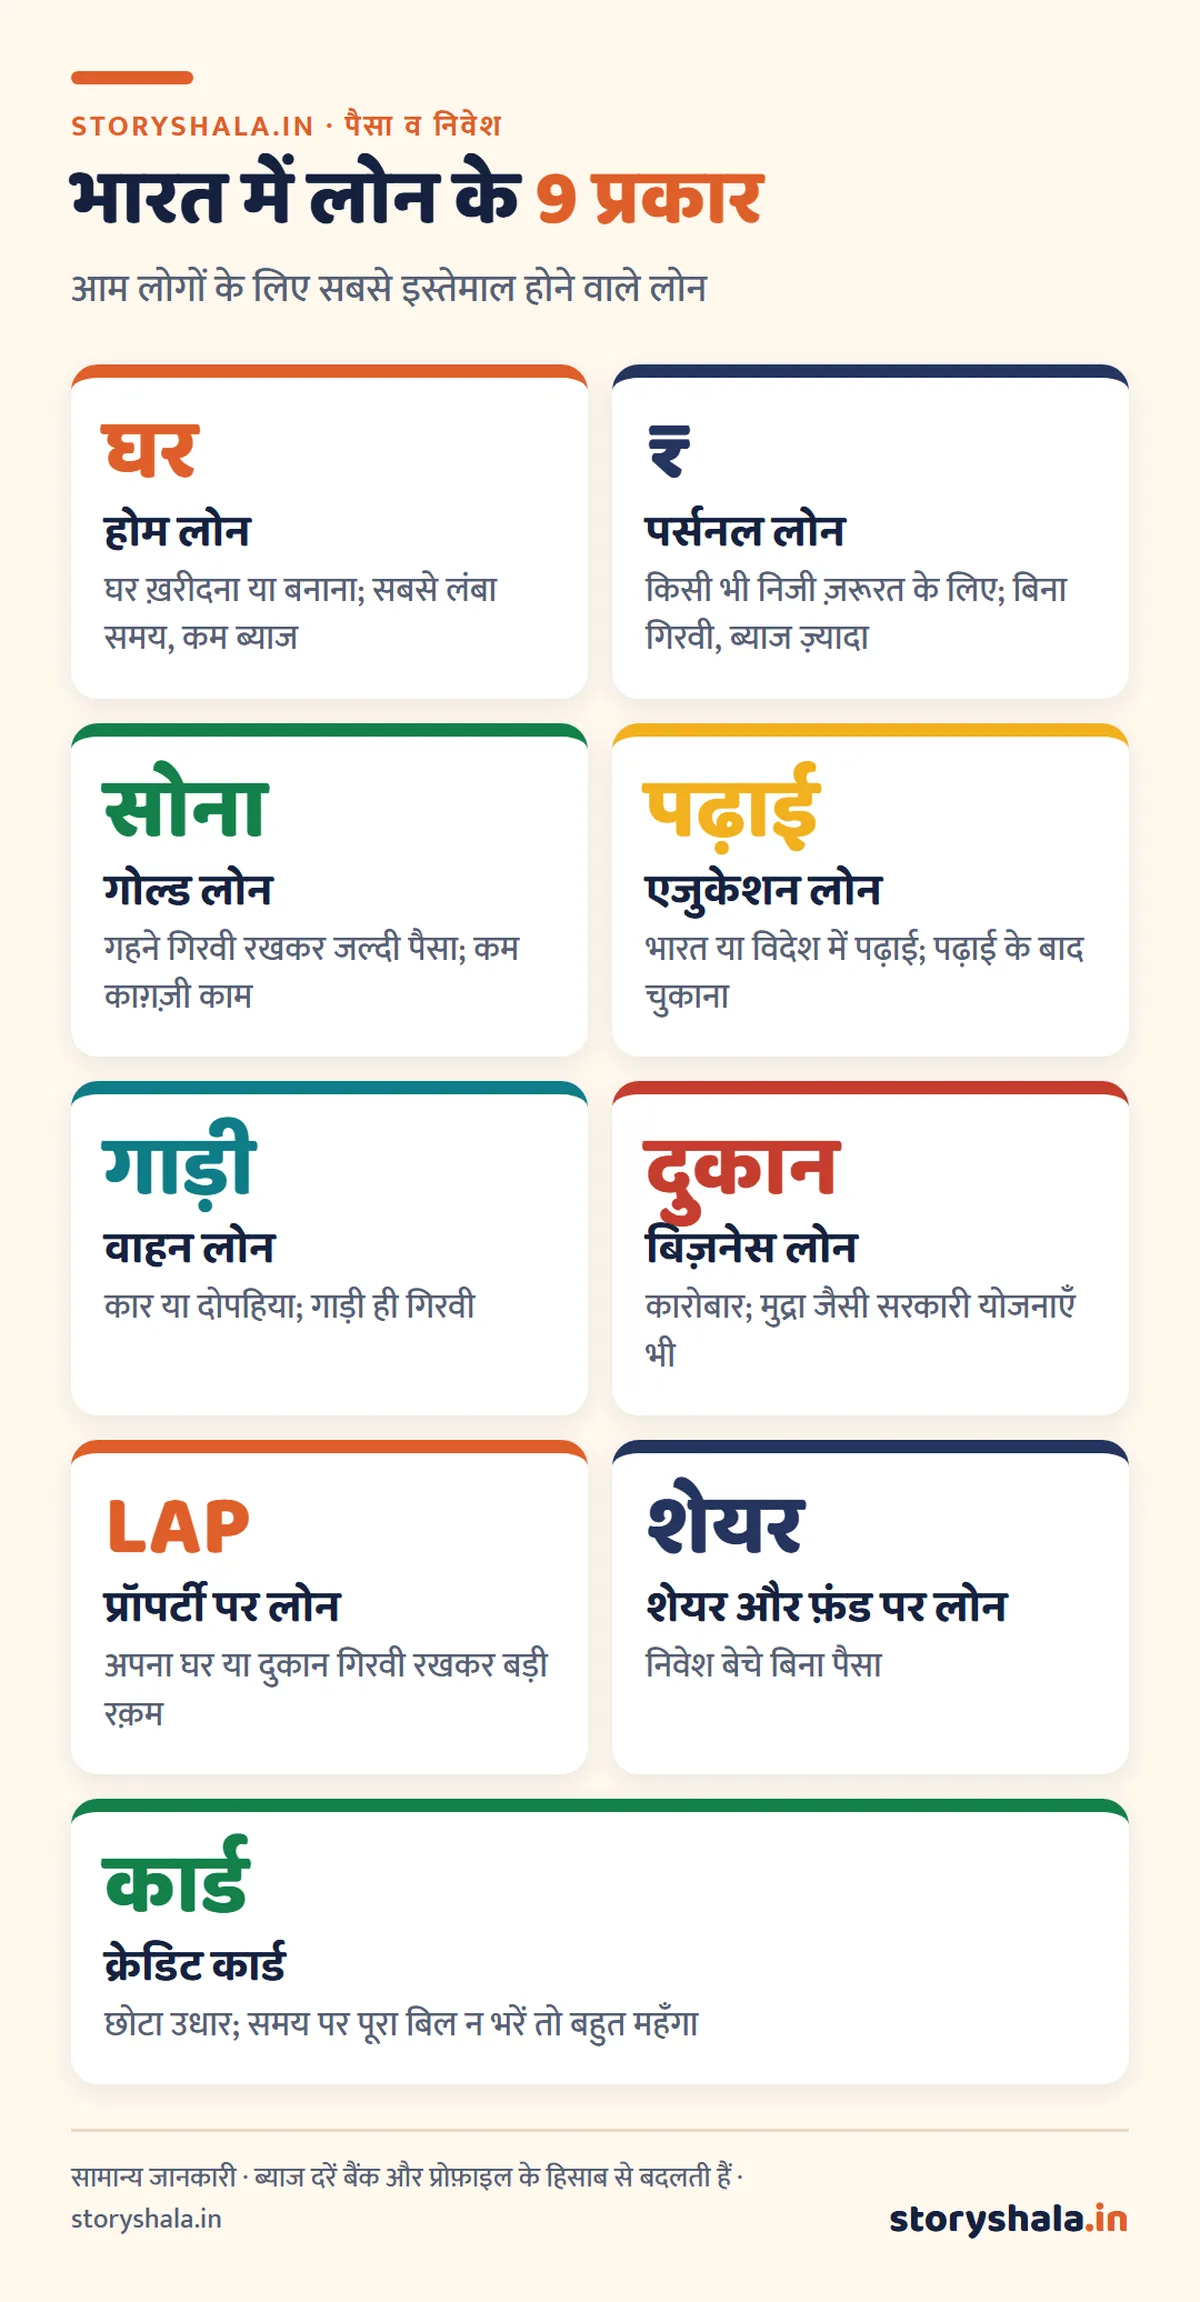
| लोन | किस काम के लिए | गिरवी | आम तौर पर समय | विस्तार से |
|---|---|---|---|---|
| होम लोन | घर ख़रीदना, बनाना, मरम्मत | घर ही गिरवी | 30 साल तक | होम लोन कैसे लें |
| पर्सनल लोन | शादी, इलाज, यात्रा, कोई भी निजी ज़रूरत | नहीं | 1 से 5 साल | पर्सनल लोन कैसे लें |
| गोल्ड लोन | जल्दी पैसे की ज़रूरत | सोने के गहने | कुछ महीने से 1 से 3 साल | गोल्ड लोन कैसे लें |
| एजुकेशन लोन | कॉलेज की फ़ीस, हॉस्टल, किताबें | रक़म के हिसाब से | पढ़ाई के बाद 10 से 15 साल तक | एजुकेशन लोन कैसे लें |
| वाहन लोन | नई या पुरानी कार, दोपहिया | गाड़ी ही गिरवी | 1 से 7 साल | वाहन लोन कैसे लें |
| बिज़नेस लोन | कारोबार शुरू करना या बढ़ाना | ₹20 लाख तक MSE लोन पर नहीं | योजना के हिसाब से | बिज़नेस लोन कैसे लें |
| प्रॉपर्टी पर लोन (LAP) | बड़ी ज़रूरत, कारोबार, कर्ज़ चुकाना | अपनी संपत्ति | 15 से 20 साल तक | प्रॉपर्टी लोन कैसे लें |
| शेयर और फ़ंड पर लोन | निवेश बेचे बिना पैसा | शेयर, म्यूचुअल फ़ंड, बॉन्ड | आम तौर पर ओवरड्राफ़्ट की तरह | शेयर पर लोन कैसे लें |
| क्रेडिट कार्ड | रोज़ के ख़र्च, छोटी अवधि | नहीं | हर महीने बिल |
सिक्योर्ड और अनसिक्योर्ड लोन में अंतर
फ़िक्स्ड और फ़्लोटिंग ब्याज दर
- फ़िक्स्ड रेट: पूरे लोन (या तय अवधि) में ब्याज दर एक जैसी रहती है। EMI पक्की, पर दर आम तौर पर थोड़ी ज़्यादा।
- फ़्लोटिंग रेट: दर किसी बेंचमार्क (जैसे RBI की रेपो दर से जुड़ी बाहरी दर) के साथ बदलती है। रेपो घटे तो EMI या समय घट सकता है, बढ़े तो बढ़ सकता है।
- ध्यान दें: RBI के नियम के अनुसार व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट लोन (जैसे होम, पर्सनल, एजुकेशन) समय से पहले चुकाने पर प्रीपेमेंट शुल्क नहीं लगता। 1 जनवरी 2026 से मंज़ूर या नवीनीकृत लोन पर यह छूट व्यक्तियों और MSE के कारोबारी फ़्लोटिंग रेट लोन तक भी बढ़ाई गई है (कुछ संस्थाओं के लिए ₹50 लाख तक की सीमा के साथ)।
KFS और APR: लोन की असली क़ीमत
RBI के निर्देश के अनुसार बैंक और NBFC को हर रिटेल और MSME टर्म लोन से पहले उधार लेने वाले को KFS (की फ़ैक्ट्स स्टेटमेंट) देना होता है, आपकी समझ की भाषा में। इसमें होता है:
- APR (एनुअल परसेंटेज रेट): ब्याज के साथ प्रोसेसिंग फ़ीस, बीमा जैसे सारे शुल्क मिलाकर असली सालाना दर।
- पूरा EMI शेड्यूल (हर किस्त में कितना मूलधन, कितना ब्याज)।
- जो शुल्क KFS में नहीं लिखा, वह बाद में आपकी साफ़ सहमति के बिना नहीं लिया जा सकता।
सलाह: दो बैंकों की तुलना हमेशा APR से करें, सिर्फ़ “ब्याज दर” से नहीं।
EMI कैसे बनती है: तीन उदाहरण
| लोन | रक़म | ब्याज (उदाहरण) | समय | EMI (लगभग) | कुल ब्याज (लगभग) |
|---|---|---|---|---|---|
| पर्सनल लोन | ₹3,00,000 | 14% | 3 साल | ₹10,253 | ₹69,118 |
| कार लोन | ₹6,00,000 | 9.5% | 5 साल | ₹12,601 | ₹1,56,067 |
| होम लोन | ₹30,00,000 | 8.5% | 20 साल | ₹26,035 | ₹32,48,327 |
ब्याज दरें केवल हिसाब समझाने के लिए हैं; असली दर आपकी प्रोफ़ाइल और बैंक पर निर्भर है। होम लोन का उदाहरण दिखाता है कि लंबे समय में कुल ब्याज मूलधन से भी ज़्यादा हो सकता है, इसलिए जल्दी चुकाने (प्रीपेमेंट) का फ़ायदा बड़ा है।
सही लोन कैसे चुनें
| आपकी ज़रूरत | आम तौर पर बेहतर विकल्प |
|---|---|
| कुछ महीनों के लिए तुरंत पैसा, घर में सोना है | गोल्ड लोन |
| निवेश बेचना नहीं चाहते | शेयर या म्यूचुअल फ़ंड पर लोन |
| बड़ी रक़म, अपना घर या दुकान है | प्रॉपर्टी पर लोन (LAP) |
| कोई गिरवी नहीं, नौकरी पक्की | पर्सनल लोन (सबसे आख़िरी विकल्प, महँगा) |
| पढ़ाई | एजुकेशन लोन और PM विद्यालक्ष्मी जैसी योजनाएँ |
| कारोबार | मुद्रा, स्टैंड अप इंडिया, PMEGP या बैंक का MSME लोन |
लोन न चुका पाएँ तो क्या करें
- पहले ही बैंक से बात करें: किस्त रुकने से पहले बताने पर बैंक समय बढ़ाने या किस्त बदलने जैसे विकल्प दे सकता है।
- डिफ़ॉल्ट का असर: CIBIL स्कोर गिरता है, गिरवी वाले लोन में गिरवी चीज़ बेची जा सकती है, और वसूली की कार्रवाई होती है।
- वसूली एजेंट: RBI के नियमों के तहत एजेंट धमकी, गाली या बेवक़्त फ़ोन नहीं कर सकते; ऐसा हो तो बैंक से और फिर RBI के CMS पोर्टल पर शिकायत करें।
- फ़र्ज़ी लोन ऐप: अनधिकृत ऐप की शिकायत RBI के Sachet पोर्टल पर और ठगी की शिकायत 1930 पर करें।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
लोन कितने प्रकार के होते हैं?
गिरवी के हिसाब से दो: सिक्योर्ड और अनसिक्योर्ड। काम के हिसाब से मुख्य लोन हैं: होम, पर्सनल, गोल्ड, एजुकेशन, वाहन, बिज़नेस, प्रॉपर्टी पर लोन, शेयर और म्यूचुअल फ़ंड पर लोन, और क्रेडिट कार्ड।
सबसे सस्ता लोन कौन सा होता है?
आम तौर पर गिरवी वाले लोन, जैसे होम लोन, गोल्ड लोन और शेयर पर लोन, सस्ते होते हैं। पर्सनल लोन और क्रेडिट कार्ड सबसे महँगे होते हैं। असली तुलना APR से करें।
KFS और APR क्या है?
KFS (की फ़ैक्ट्स स्टेटमेंट) लोन की सारी शर्तों का एक पन्ने का सार है, जो बैंक को लोन से पहले देना होता है। APR सारे शुल्क मिलाकर लोन की असली सालाना दर है।
क्या लोन जल्दी चुकाने पर पेनल्टी लगती है?
व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट लोन पर RBI के नियम के अनुसार प्रीपेमेंट शुल्क नहीं लगता। फ़िक्स्ड रेट लोन में शुल्क लग सकता है, जो KFS और लोन अनुबंध में लिखा होना चाहिए।
सिक्योर्ड और अनसिक्योर्ड लोन में क्या अंतर है?
सिक्योर्ड लोन में कोई संपत्ति गिरवी रहती है, इसलिए ब्याज कम होता है; अनसिक्योर्ड लोन बिना गिरवी के आय और CIBIL के आधार पर मिलता है और ब्याज ज़्यादा होता है।
कितनी EMI रखनी चाहिए?
कोई एक नियम नहीं, पर बहुत से वित्तीय योजनाकार सारी EMI मिलाकर मासिक आय के लगभग 30% से 40% के भीतर रखने की सलाह देते हैं, ताकि ज़रूरी ख़र्च और बचत न रुकें।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS) का सर्कुलर
- प्रीपेमेंट शुल्क के नियम: Business Standard और Taxmann का विश्लेषण
- RBI CMS शिकायत पोर्टल और RBI Sachet
ये भी पढ़ें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। लोन की शर्तें, ब्याज दरें और नियम बैंक और समय के अनुसार बदलते हैं। लोन लेने से पहले KFS और लोन अनुबंध ध्यान से पढ़ें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।

2 thoughts on “लोन कितने प्रकार के होते हैं? भारत में लोन के 9 प्रकार, सिक्योर्ड और अनसिक्योर्ड लोन, और सही लोन चुनने का तरीका (Loan Ke Prakar)”