Paisa double kaise kare, इसका सीधा और सुरक्षित जवाब है: पैसा जितने ब्याज पर लगा है, 72 को उस ब्याज दर से भाग दीजिए, उतने साल में वह दोगुना होगा। जैसे 7.5% पर 72 ÷ 7.5 = लगभग 9.6 साल। सरकारी योजनाओं में किसान विकास पत्र (KVP) पैसा 115 महीने में दोगुना करता है। जो कोई इससे बहुत कम समय, जैसे कुछ महीनों या 1 से 2 साल में पैसा डबल करने का वादा करे, वह लगभग हमेशा ठगी है।
मुख्य बातें
- 72 का नियम: 72 ÷ ब्याज दर = पैसा दोगुना होने के साल।
- किसान विकास पत्र में 7.5% पर पैसा 115 महीने (9 साल 7 महीने) में दोगुना, सरकारी गारंटी के साथ।
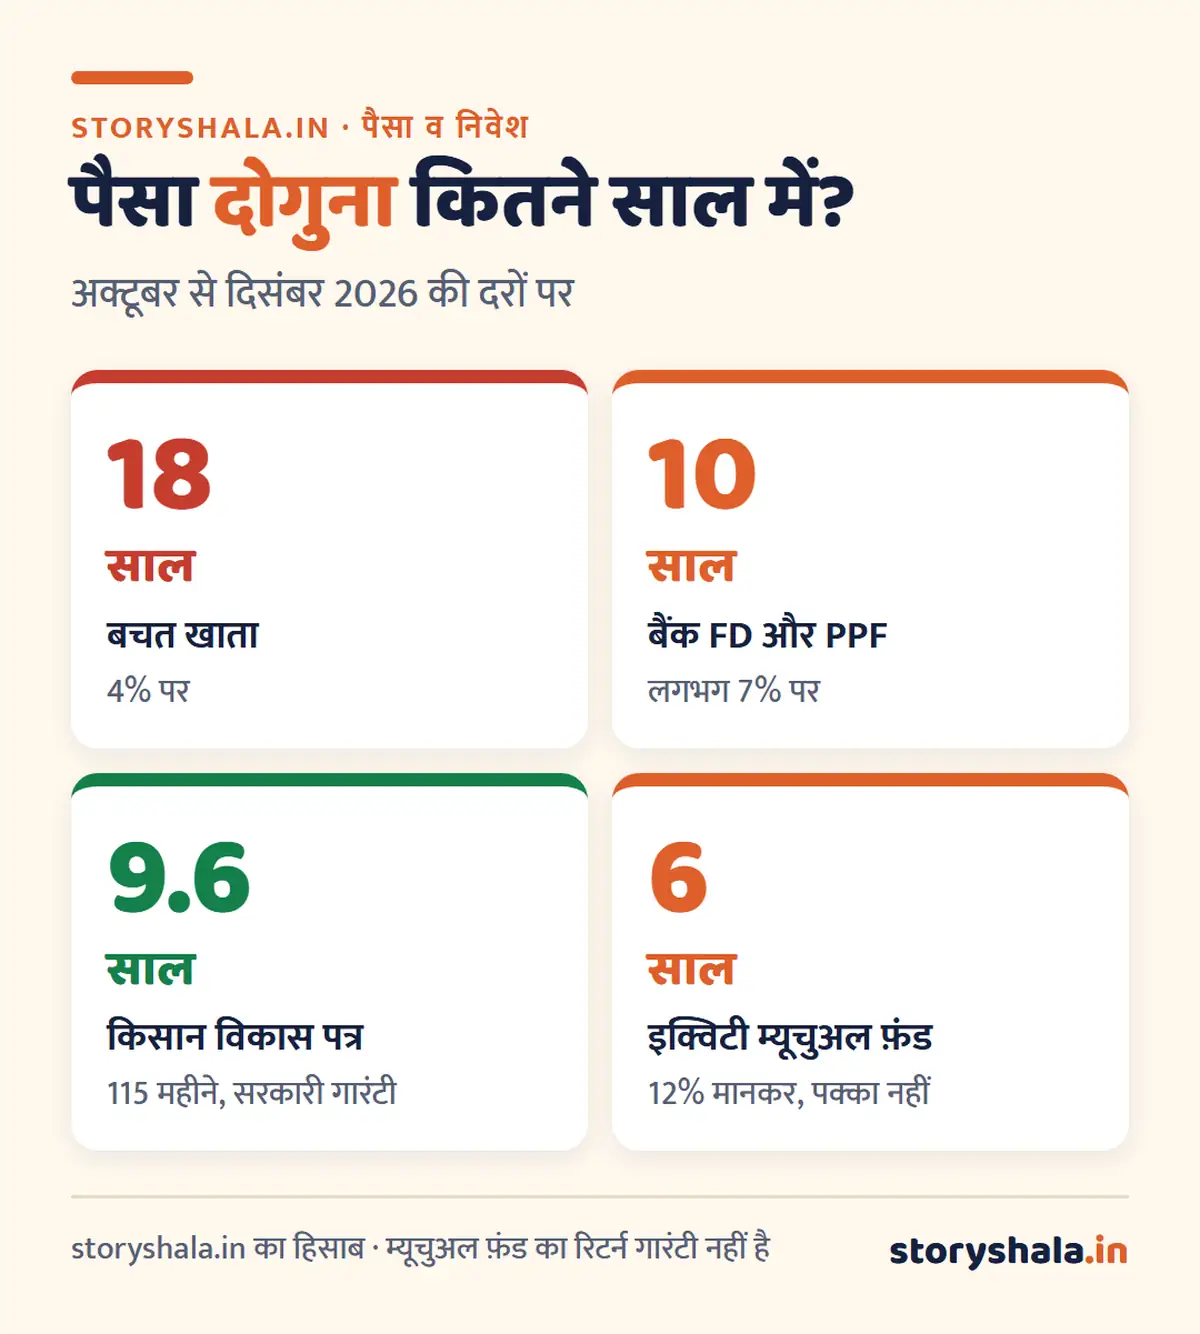
- बैंक FD (7%) में लगभग 10 साल, PPF (7.1%) में लगभग 10 साल।
- इक्विटी म्यूचुअल फ़ंड में औसत 12% मानें तो लगभग 6 साल, पर यह पक्का नहीं है।
- 21 दिन, 3 महीने या 1 साल में पैसा डबल का वादा ठगी की पहचान है।
विषय सूची
72 का नियम क्या है
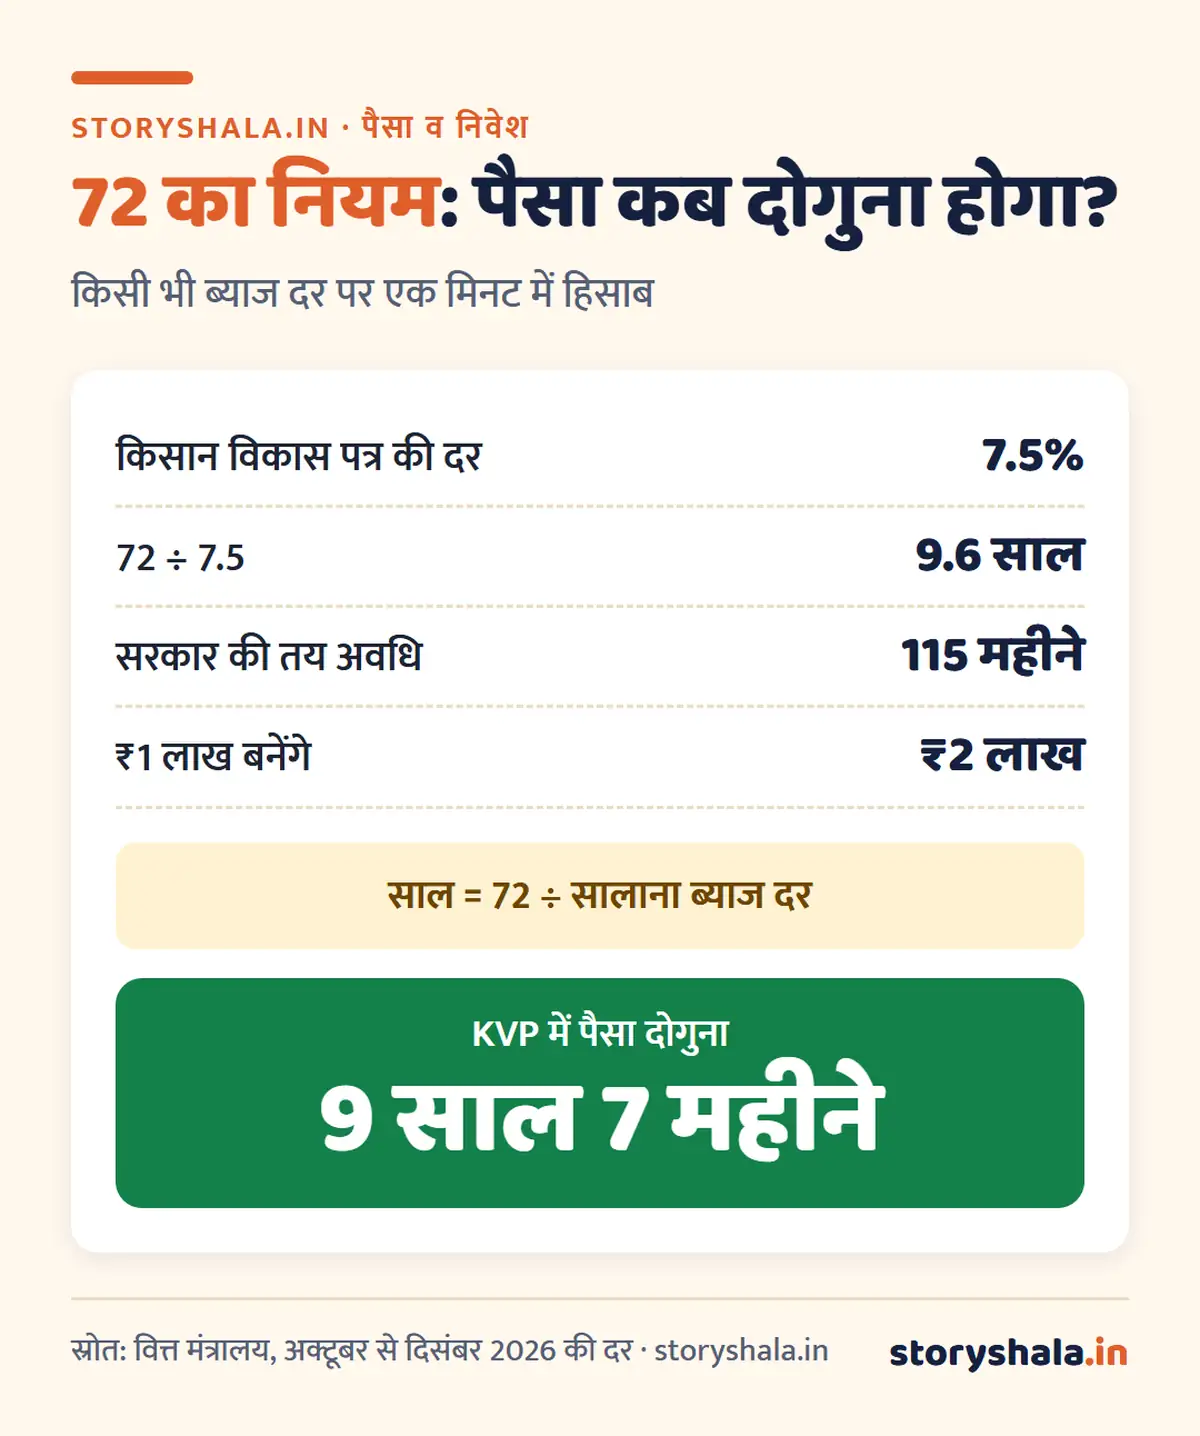
यह एक आसान मानसिक गणित है। किसी भी निवेश की सालाना चक्रवृद्धि ब्याज दर से 72 को भाग दीजिए:
पैसा दोगुना होने के साल = 72 ÷ सालाना ब्याज दर
- 6% पर: 72 ÷ 6 = 12 साल
- 8% पर: 72 ÷ 8 = 9 साल
- 12% पर: 72 ÷ 12 = 6 साल
यह नियम उल्टा भी चलता है। अगर कोई कहे “5 साल में पैसा डबल”, तो 72 ÷ 5 = 14.4, यानी उसे हर साल 14.4% का रिटर्न देना होगा। और “1 साल में डबल” का मतलब 100% सालाना रिटर्न, जो किसी भी जायज़ निवेश में संभव नहीं।
Paisa Double Kaise Kare: किस विकल्प में कितना समय
| विकल्प | ब्याज या अनुमानित रिटर्न | दोगुना होने का समय | जोखिम |
|---|---|---|---|
| बचत खाता | 4% | लगभग 18 साल | नहीं के बराबर |
| पोस्ट ऑफ़िस RD | 6.7% | लगभग 10.7 साल | सरकारी गारंटी |
| बैंक FD | लगभग 7% | लगभग 10.2 साल | ₹5 लाख तक जमा बीमित |
| PPF | 7.1% | लगभग 10.1 साल | सरकारी गारंटी, टैक्स फ़्री |
| किसान विकास पत्र (KVP) | 7.5% | 115 महीने (9 साल 7 महीने) | सरकारी गारंटी |
| NSC | 7.7% | लगभग 9.3 साल (दो बार लेना होगा) | सरकारी गारंटी |
| सुकन्या समृद्धि | 8.2% | लगभग 8.8 साल | सरकारी गारंटी, टैक्स फ़्री |
| इक्विटी म्यूचुअल फ़ंड | 10% से 12% (पक्का नहीं) | लगभग 6 से 7 साल | बाज़ार का जोखिम |
सरकारी योजनाओं की दरें अक्टूबर से दिसंबर 2026 की तिमाही की हैं। सभी योजनाओं की पूरी जानकारी पोस्ट ऑफ़िस की 9 बचत योजनाएँ वाले लेख में है।
किसान विकास पत्र: सरकारी “पैसा डबल” योजना
किसान विकास पत्र नाम से लगता है कि यह सिर्फ़ किसानों के लिए है, पर इसे कोई भी भारतीय नागरिक ले सकता है।
| बात | जानकारी (अक्टूबर से दिसंबर 2026) |
|---|---|
| ब्याज दर | 7.5% सालाना, चक्रवृद्धि |
| पैसा दोगुना | 115 महीने में |
| कम से कम | ₹1,000 |
| ज़्यादा से ज़्यादा | कोई सीमा नहीं |
| कहाँ मिलेगा | पोस्ट ऑफ़िस और कुछ बैंक |
| समय से पहले निकासी | ढाई साल बाद, कुछ ख़ास हालात में पहले भी |
| टैक्स | जमा पर 80C की छूट नहीं, ब्याज पर टैक्स लगता है |
| ₹50,000 से ज़्यादा पर | PAN ज़रूरी |
जिस दर पर आपने KVP ख़रीदा, वही पूरी अवधि तक रहती है, बाद में दर बदले तो भी।
KVP की कमी: ब्याज पर हर साल आपके स्लैब के हिसाब से टैक्स बनता है। 30% स्लैब वाले के लिए टैक्स के बाद रिटर्न लगभग 5.2% रह जाता है। ऐसे लोगों के लिए PPF (टैक्स फ़्री) बेहतर है।
आपकी स्थिति के हिसाब से
| आपकी स्थिति | क्या बेहतर है |
|---|---|
| पैसा बिल्कुल सुरक्षित चाहिए, टैक्स स्लैब कम है | किसान विकास पत्र |
| ऊँचा टैक्स स्लैब, 15 साल रुक सकते हैं | PPF, टैक्स फ़्री |
| 7 साल से ज़्यादा का लक्ष्य, उतार-चढ़ाव सह सकते हैं | इंडेक्स फ़ंड या इक्विटी फ़ंड की SIP |
| 60 साल से ऊपर, नियमित आमदनी चाहिए | दोगुना करने से ज़्यादा ज़रूरी है SCSS जैसी आमदनी वाली योजना |
| 3 साल के अंदर पैसा चाहिए | FD या पोस्ट ऑफ़िस TD, दोगुना होने की उम्मीद मत रखिए |
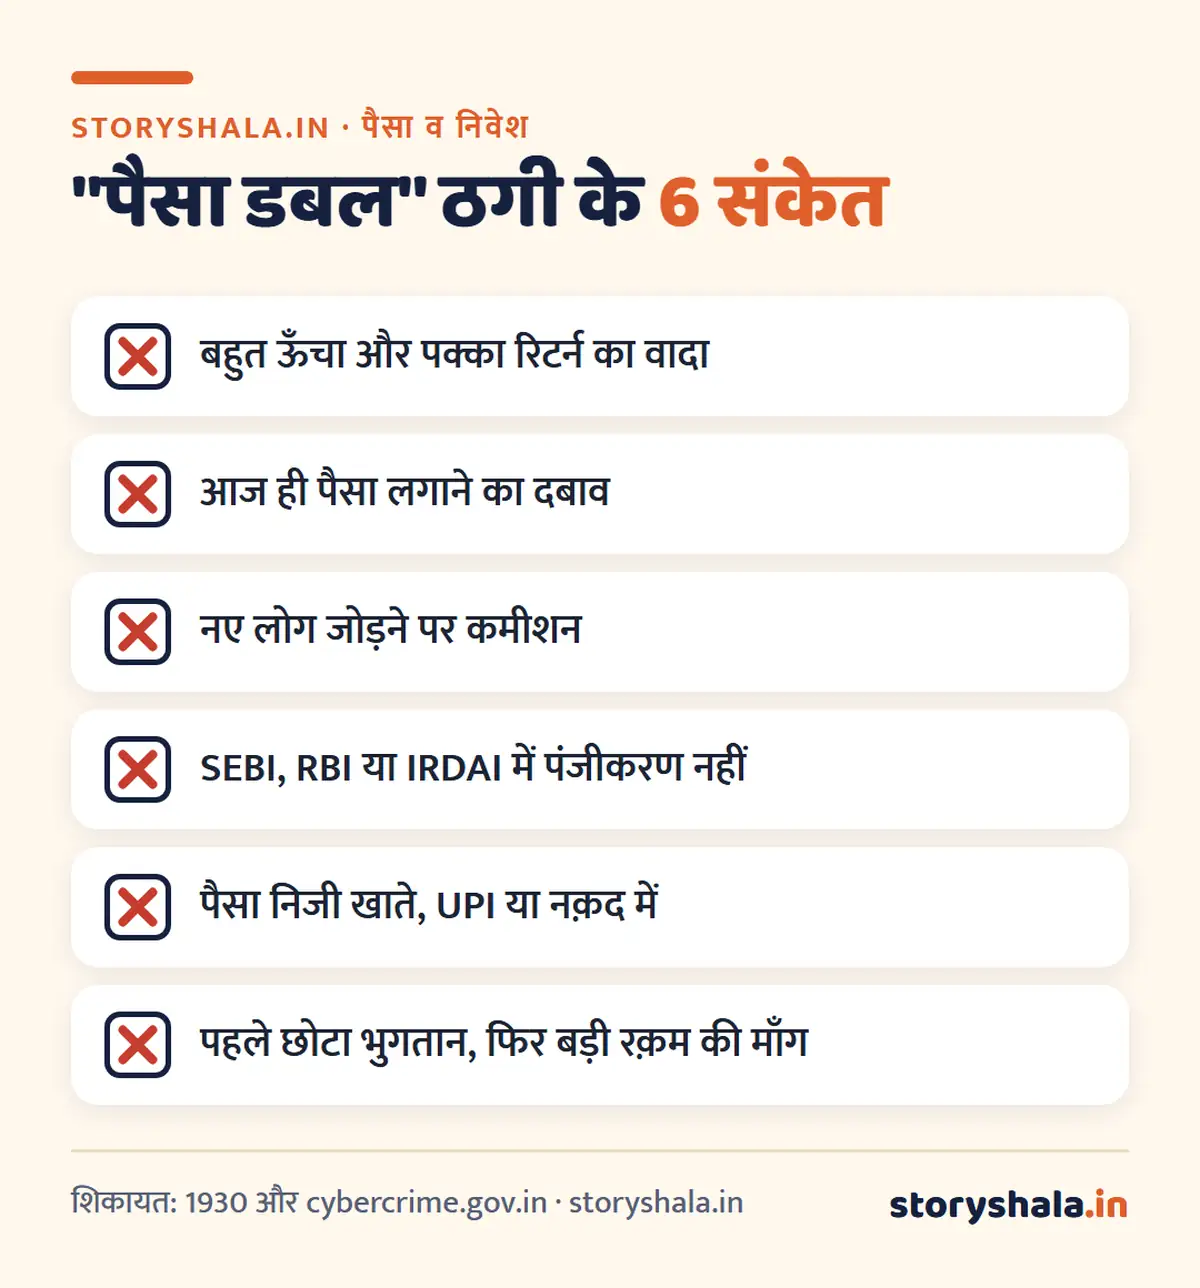
“पैसा डबल” वाली ठगी के 6 संकेत
“21 दिन में पैसा डबल”, “हर महीने 10% पक्का रिटर्न” जैसी योजनाएँ ज़्यादातर पोंज़ी स्कीम होती हैं। इनमें नए लोगों के पैसे से पुराने लोगों को भुगतान होता है, और एक दिन सब डूब जाता है।
- बहुत ऊँचा और पक्का रिटर्न। 72 के नियम से जाँचिए। बैंक FD से तीन गुना “पक्का” रिटर्न संभव नहीं।
- जल्दी कीजिए का दबाव। “आज आख़िरी दिन है”, “सीट कम हैं”।
- नए लोग जोड़ने पर कमीशन। कमाई निवेश से नहीं, लोग जोड़ने से।
- कंपनी का पंजीकरण साफ़ नहीं। SEBI, RBI या IRDAI में रजिस्ट्रेशन नहीं, या नक़ली नंबर।
- पैसा किसी व्यक्ति के खाते, UPI या नक़द में माँगना।
- शुरू में छोटा भुगतान देकर भरोसा जीतना, फिर बड़ी रक़म लगवाना।
जाँच कैसे करें: कंपनी का नाम SEBI, RBI (Sachet पोर्टल) और IRDAI की वेबसाइट पर देखिए। ठगी हो जाए, तो तुरंत 1930 पर कॉल कीजिए। पूरा तरीक़ा ऑनलाइन फ़्रॉड हो जाए तो क्या करें वाले लेख में है।
पैसा जल्दी दोगुना करने का जायज़ तरीक़ा
ब्याज दर आपके हाथ में कम है, पर ये तीन चीज़ें हाथ में हैं:
- जल्दी शुरुआत: समय जितना ज़्यादा, चक्रवृद्धि उतनी ताक़तवर।
- नियमित निवेश: एक बार की रक़म के साथ हर महीने की SIP जोड़िए।
- टैक्स बचाना: टैक्स फ़्री विकल्प (PPF, सुकन्या) में असली रिटर्न ज़्यादा बचता है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
सरकारी योजनाओं की दरें हर तिमाही बदल सकती हैं। म्यूचुअल फ़ंड का रिटर्न बाज़ार के जोखिम के अधीन है और पक्का नहीं होता। यह लेख जानकारी के लिए है, निवेश सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Paisa double kaise kare?
सुरक्षित तरीक़ा है पैसे को चक्रवृद्धि ब्याज पर लंबे समय तक लगाए रखना। किसान विकास पत्र में 115 महीने में, और FD या PPF में लगभग 10 साल में पैसा दोगुना होता है।
Paisa double karne ki scheme कौन सी है?
सरकार की किसान विकास पत्र (KVP) योजना, जो 7.5% पर 115 महीने में पैसा दोगुना करती है।
72 का नियम क्या है?
72 को सालाना ब्याज दर से भाग देने पर पता चलता है कि पैसा कितने साल में दोगुना होगा।
क्या 1 साल में पैसा डबल हो सकता है?
किसी जायज़ और सुरक्षित निवेश में नहीं। इसके लिए 100% सालाना रिटर्न चाहिए, ऐसा वादा ठगी का संकेत है।
किसान विकास पत्र कौन ले सकता है?
कोई भी भारतीय वयस्क, अकेले या संयुक्त रूप से, और नाबालिग के नाम पर भी।
FD में पैसा कितने साल में डबल होता है?
7% ब्याज पर लगभग 10 साल 2 महीने में।
म्यूचुअल फ़ंड में पैसा कितने साल में डबल होता है?
औसत 12% सालाना मानें तो लगभग 6 साल में, पर यह रिटर्न पक्का नहीं है और बीच में घट भी सकता है।
स्रोत (11 नवंबर 2026 को जाँचे गए)
- India Post: किसान विकास पत्र
- वित्त मंत्रालय: अक्टूबर से दिसंबर 2026 तिमाही की छोटी बचत ब्याज दरें
- RBI Sachet पोर्टल (अनधिकृत जमा योजनाओं की शिकायत)
- राष्ट्रीय साइबर अपराध पोर्टल
ये भी पढ़ें
- पोस्ट ऑफ़िस की 9 बचत योजनाएँ 2026
- PPF अकाउंट क्या है
- SIP से कितना पैसा मिलता है
- डिजिटल अरेस्ट क्या है और UPI ठगी के तरीक़े
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।