ऑनलाइन फ़्रॉड हो जाए तो क्या करें? घबराएँ नहीं, समय बचाएँ: तुरंत 1930 (राष्ट्रीय साइबर क्राइम हेल्पलाइन) पर कॉल करें या cybercrime.gov.in पर शिकायत दर्ज करें, ताकि ठग के खाते में पहुँचा पैसा रोका (होल्ड) जा सके; साथ ही अपने बैंक को फ़ोन, ऐप या ईमेल से बताकर कार्ड, UPI और नेटबैंकिंग बंद कराएँ। RBI के नियम से अगर ग़लती बैंक की या किसी तीसरे की है और आपने 3 कामकाजी दिन में बैंक को बता दिया, तो आपकी देनदारी शून्य है। जितनी जल्दी शिकायत, पैसा वापस मिलने की उतनी ज़्यादा संभावना।
मुख्य बातें
- पहला घंटा सबसे क़ीमती है: 1930 पर कॉल से पैसा ठग के खाते से आगे जाने से पहले रुक सकता है।
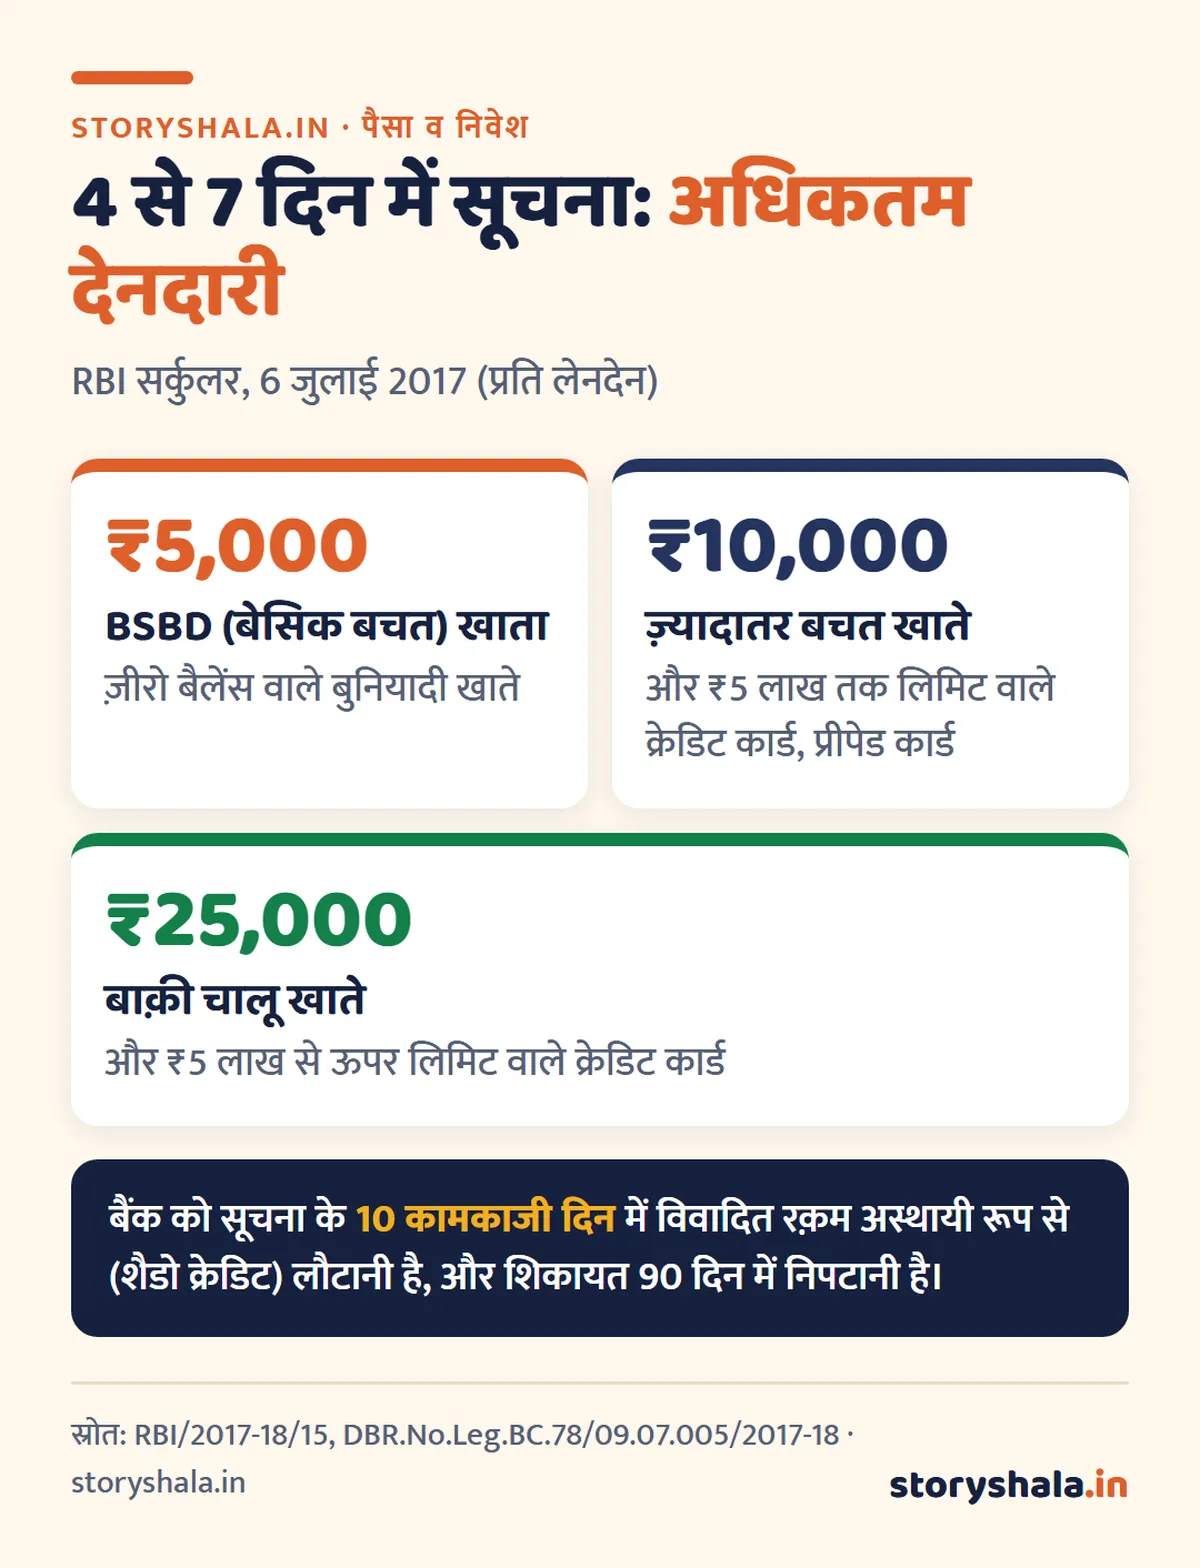
- अभी का RBI नियम (6 जुलाई 2017): तीसरे पक्ष की धोखाधड़ी, बैंक को 3 कामकाजी दिन में सूचना = ज़ीरो लायबिलिटी; 4 से 7 दिन में सूचना = सीमित देनदारी (₹5,000 से ₹25,000 तक); बैंक को 10 कामकाजी दिन में पैसा अस्थायी रूप से लौटाना है।
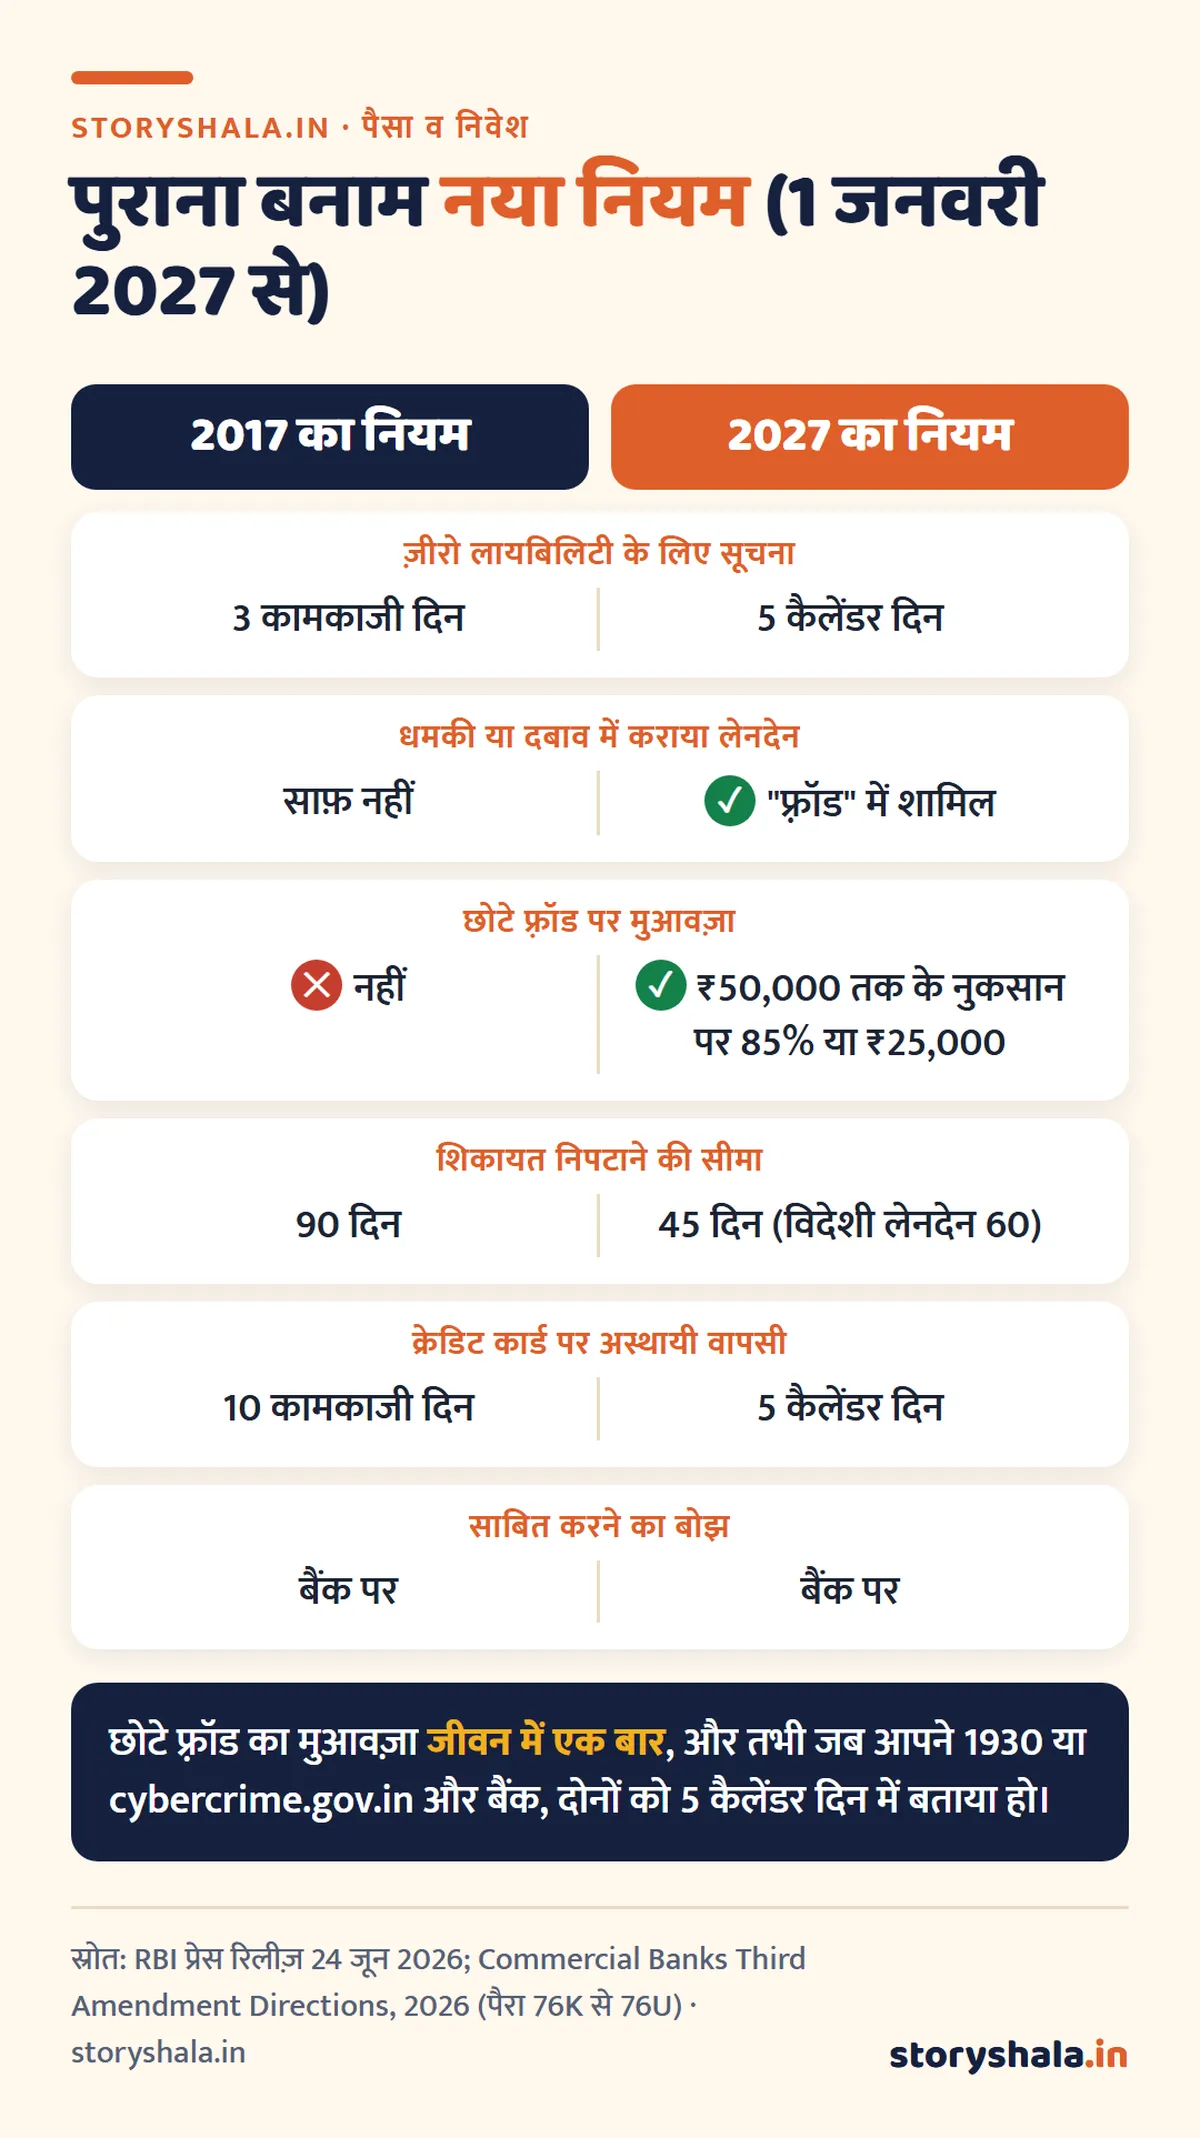
- 1 जनवरी 2027 से नया नियम (RBI, 24 जून 2026): सूचना की सीमा 5 कैलेंडर दिन, ₹50,000 तक के छोटे फ़्रॉड में 85% या ₹25,000 (जो कम हो) का मुआवज़ा जीवन में एक बार, और शिकायत 45 दिन में निपटानी होगी।
- आपने ख़ुद OTP, PIN या पासवर्ड बताया, तो सूचना देने तक का नुकसान आपका माना जाता है; इसलिए देर बिल्कुल न करें।
- साबित करने का बोझ बैंक पर है कि ग़लती ग्राहक की थी।
विषय सूची
पहले एक घंटे में: मिनट दर मिनट क्या करें
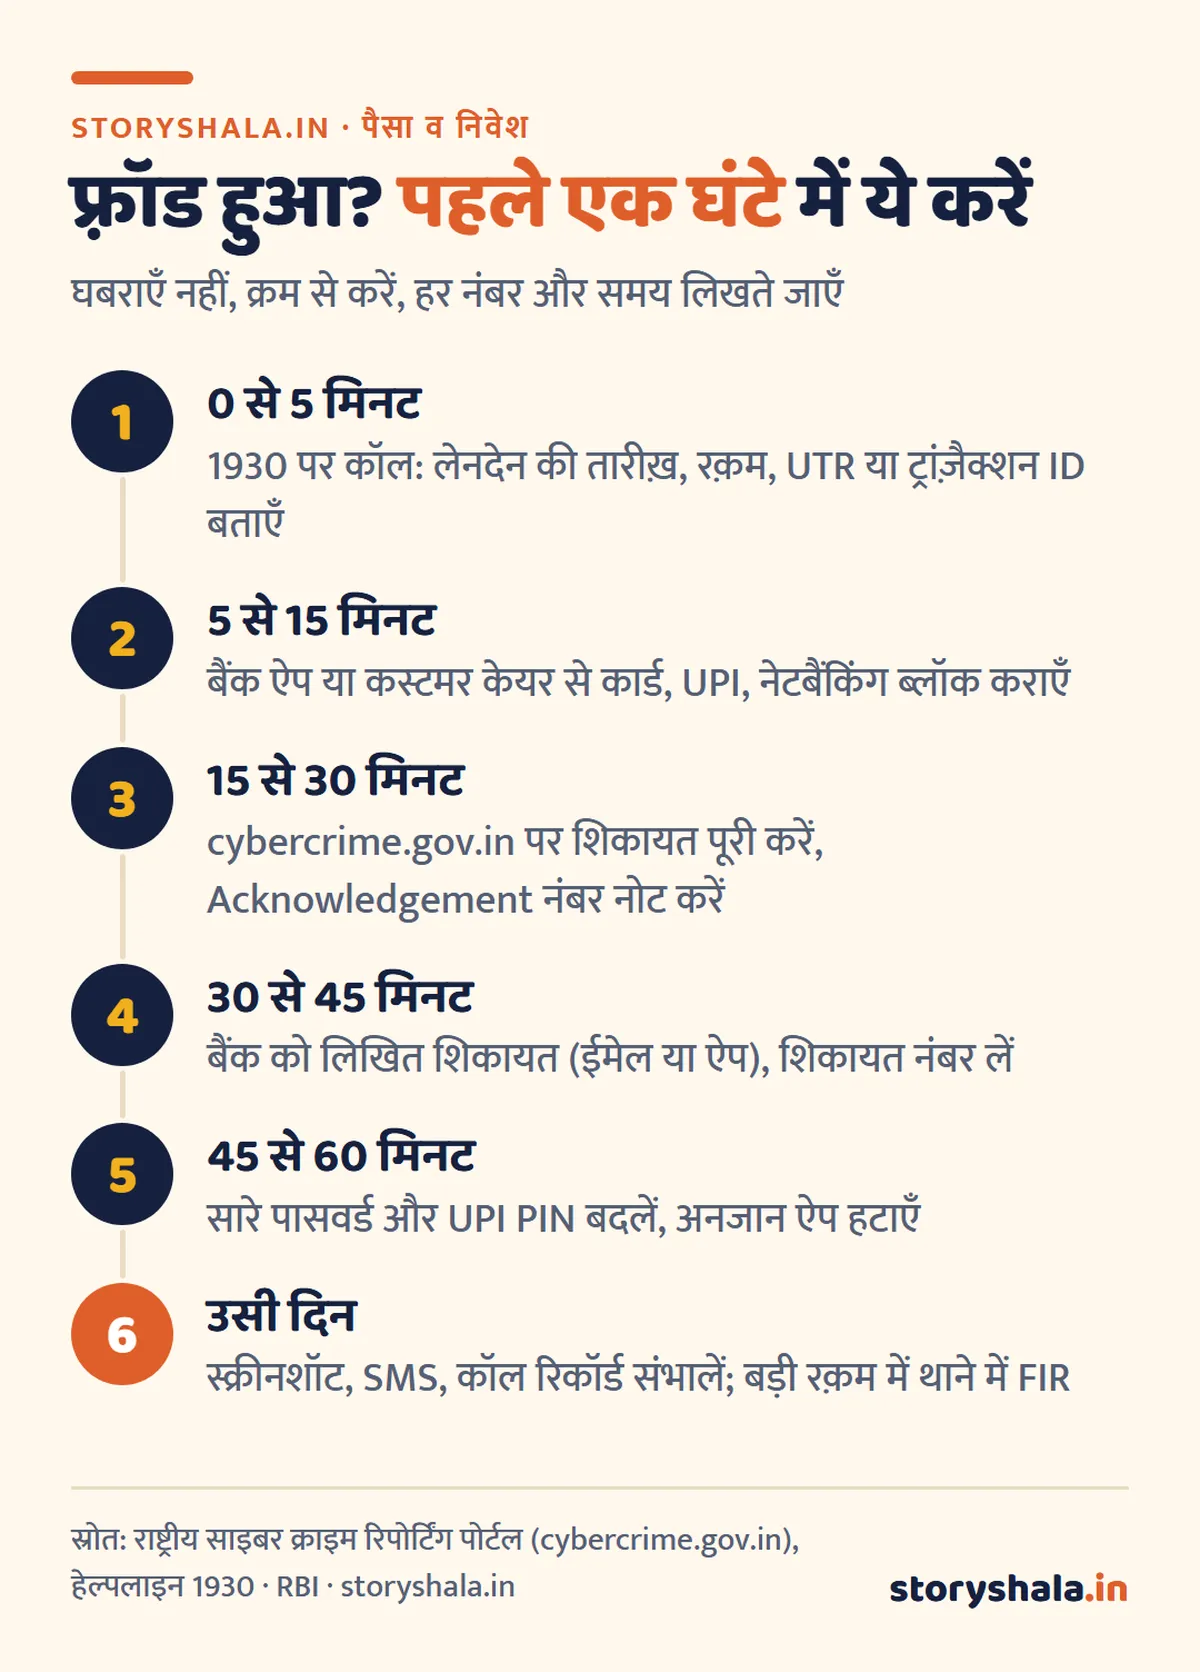
1930 पर क्या होता है: आपकी शिकायत “Citizen Financial Cyber Fraud Reporting and Management System” में दर्ज होती है और बैंकों व पेमेंट कंपनियों तक पहुँचती है, ताकि ठग के खाते में पैसा होल्ड हो सके। कॉल न लगे, तो cybercrime.gov.in पर “Report Cyber Crime” से “Financial Fraud” चुनकर शिकायत करें।
ये जानकारी पास रखें: आपका बैंक और खाता या कार्ड नंबर (आख़िरी 4 अंक), लेनदेन की तारीख़ और समय, रक़म, UTR/ट्रांज़ैक्शन ID, ठग का मोबाइल नंबर, UPI ID या वेबसाइट, और बातचीत के स्क्रीनशॉट।
बैंक को लिखित शिकायत: तैयार फ़ॉर्मैट
फ़ोन के बाद लिखित शिकायत ज़रूर करें; RBI के नियम में आपकी सूचना की तारीख़ और समय ही गिनती का आधार है।
बैंक को ईमेल का फ़ॉर्मैट (कॉपी करके भरें)
विषय: मेरे खाते/कार्ड से अनधिकृत (धोखाधड़ी वाले) लेनदेन की शिकायत, तुरंत रोक और पैसा वापसी हेतु
सेवा में, शाखा प्रबंधक / शिकायत अधिकारी, [बैंक का नाम]
मेरे खाता/कार्ड नंबर [आख़िरी 4 अंक] से दिनांक [ ] को समय [ ] पर ₹[ ] का लेनदेन (UTR/ID [ ]) हुआ है, जो मैंने नहीं किया / धोखे से कराया गया। कृपया तुरंत मेरे कार्ड, UPI और नेटबैंकिंग पर रोक लगाएँ, लाभार्थी खाते पर होल्ड के लिए कार्रवाई करें, और RBI के ग्राहक देनदारी नियम के तहत राशि लौटाएँ। मैंने 1930 / cybercrime.gov.in पर शिकायत दर्ज की है (Acknowledgement नंबर [ ])। कृपया इस शिकायत की प्राप्ति और शिकायत संख्या ईमेल पर भेजें।
[नाम], [मोबाइल], [पता], संलग्नक: SMS/स्क्रीनशॉट, साइबर शिकायत की कॉपी
RBI के नियम से पैसा वापस: आपकी देनदारी कितनी
अभी लागू नियम (31 दिसंबर 2026 तक के लेनदेन)
RBI का सर्कुलर “Customer Protection, Limiting Liability of Customers in Unauthorised Electronic Banking Transactions” (6 जुलाई 2017):
| स्थिति | आपकी देनदारी |
|---|---|
| ग़लती या लापरवाही बैंक की (आपने सूचना दी हो या नहीं) | शून्य |
| ग़लती न बैंक की, न आपकी (तीसरे पक्ष की सेंधमारी), सूचना 3 कामकाजी दिन में | शून्य |
| ऐसी ही स्थिति, सूचना 4 से 7 कामकाजी दिन में | लेनदेन की रक़म या नीचे की सीमा, जो कम हो |
| सूचना 7 कामकाजी दिन के बाद | बैंक की बोर्ड नीति के हिसाब से |
| आपकी लापरवाही (जैसे OTP, PIN, पासवर्ड बताया) | सूचना देने तक का पूरा नुकसान आपका; सूचना के बाद का बैंक का |
1 जनवरी 2027 से नया नियम
RBI ने 24 जून 2026 को “Review of Framework of Limiting Customer Liability in Digital Transactions” के अंतिम निर्देश जारी किए, जो 1 जनवरी 2027 या उसके बाद हुए इलेक्ट्रॉनिक लेनदेन पर लागू होंगे:
नए नियम में “ग्राहक की लापरवाही” के उदाहरण भी लिखे गए हैं: पासवर्ड या OTP की सुरक्षा न करना, बैंक को समय पर न बताना, बैंक की ख़ास चेतावनी को नज़रअंदाज़ करना, ख़तरनाक ऐप डाउनलोड करना, और बैंक में अपना मोबाइल या ईमेल अपडेट न रखना। इसलिए बैंक में मोबाइल नंबर सही रखें और हर SMS अलर्ट पढ़ें।
किस तरह के फ़्रॉड में पैसा वापस मिलना आसान, किसमें मुश्किल
| फ़्रॉड का तरीका | उदाहरण | पैसा वापसी की संभावना |
|---|---|---|
| आपकी जानकारी के बिना लेनदेन | कार्ड क्लोन, डेटा चोरी, सिम स्वैप | अच्छी, अगर 3 कामकाजी दिन में बताया (RBI नियम) |
| आपने OTP, PIN या स्क्रीन शेयर करके ख़ुद मदद की | फ़र्ज़ी KYC कॉल, रिमोट ऐक्सेस ऐप | मुश्किल; सूचना तक का नुकसान आपका माना जा सकता है |
| आपने ख़ुद पैसे भेजे, धोखे में | फ़र्ज़ी निवेश, नौकरी, लॉटरी, “डिजिटल अरेस्ट” | बैंक का नियम कम मदद करता है; 1930 से ठग के खाते में पैसा होल्ड होना ही रास्ता |
| UPI पर “पैसे पाने” के लिए PIN डाला | “रिक्वेस्ट” या QR स्कैन | वही; याद रखें, पैसा पाने के लिए PIN कभी नहीं लगता |
होल्ड हुआ पैसा कैसे लौटता है: 1930 या पोर्टल की शिकायत पर ठग के खाते में जो रक़म रुक जाती है, वह आम तौर पर पुलिस जाँच और अदालत (या लोक अदालत) के आदेश के बाद आपके खाते में लौटती है। इसमें हफ़्तों से महीनों लग सकते हैं; अपने थाने या साइबर सेल से संपर्क बनाए रखें।
आपकी स्थिति के हिसाब से
स्थिति 1: UPI से पैसा कटा
UPI ऐप (Google Pay, PhonePe, Paytm या बैंक ऐप) में “Help” या “Raise dispute” से शिकायत करें, 1930 पर कॉल करें, और अपने बैंक को लिखें। UPI पिन बदलें। पैसा भेजने वाला ऐप नहीं, आपका बैंक पैसा लौटाने की ज़िम्मेदारी वाला संस्थान है।
स्थिति 2: क्रेडिट या डेबिट कार्ड से लेनदेन हुआ
बैंक ऐप से तुरंत कार्ड ब्लॉक करें और “dispute” या “chargeback” दर्ज करें। क्रेडिट कार्ड पर विवादित रक़म का बिल चुकाने को लेकर बैंक से लिखित पुष्टि लें, ताकि ब्याज और लेट फ़ीस न लगे। कार्ड के नियम: क्रेडिट कार्ड कैसे बनता है।
स्थिति 3: नेटबैंकिंग या NEFT/IMPS से पैसा गया
बैंक को तुरंत बताएँ और UTR नंबर दें। IMPS तुरंत पहुँच जाता है, इसलिए 1930 पर कॉल सबसे ज़रूरी है। लेनदेन के तरीके समझें: NEFT, RTGS और IMPS में अंतर।
स्थिति 4: आपके नाम पर फ़र्ज़ी लोन लिया गया
1930 और पोर्टल पर शिकायत, उस बैंक या ऐप को लिखित सूचना, और सिबिल में डिस्प्यूट: सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ।
शिकायत के बाद: पैसा वापसी का रास्ता
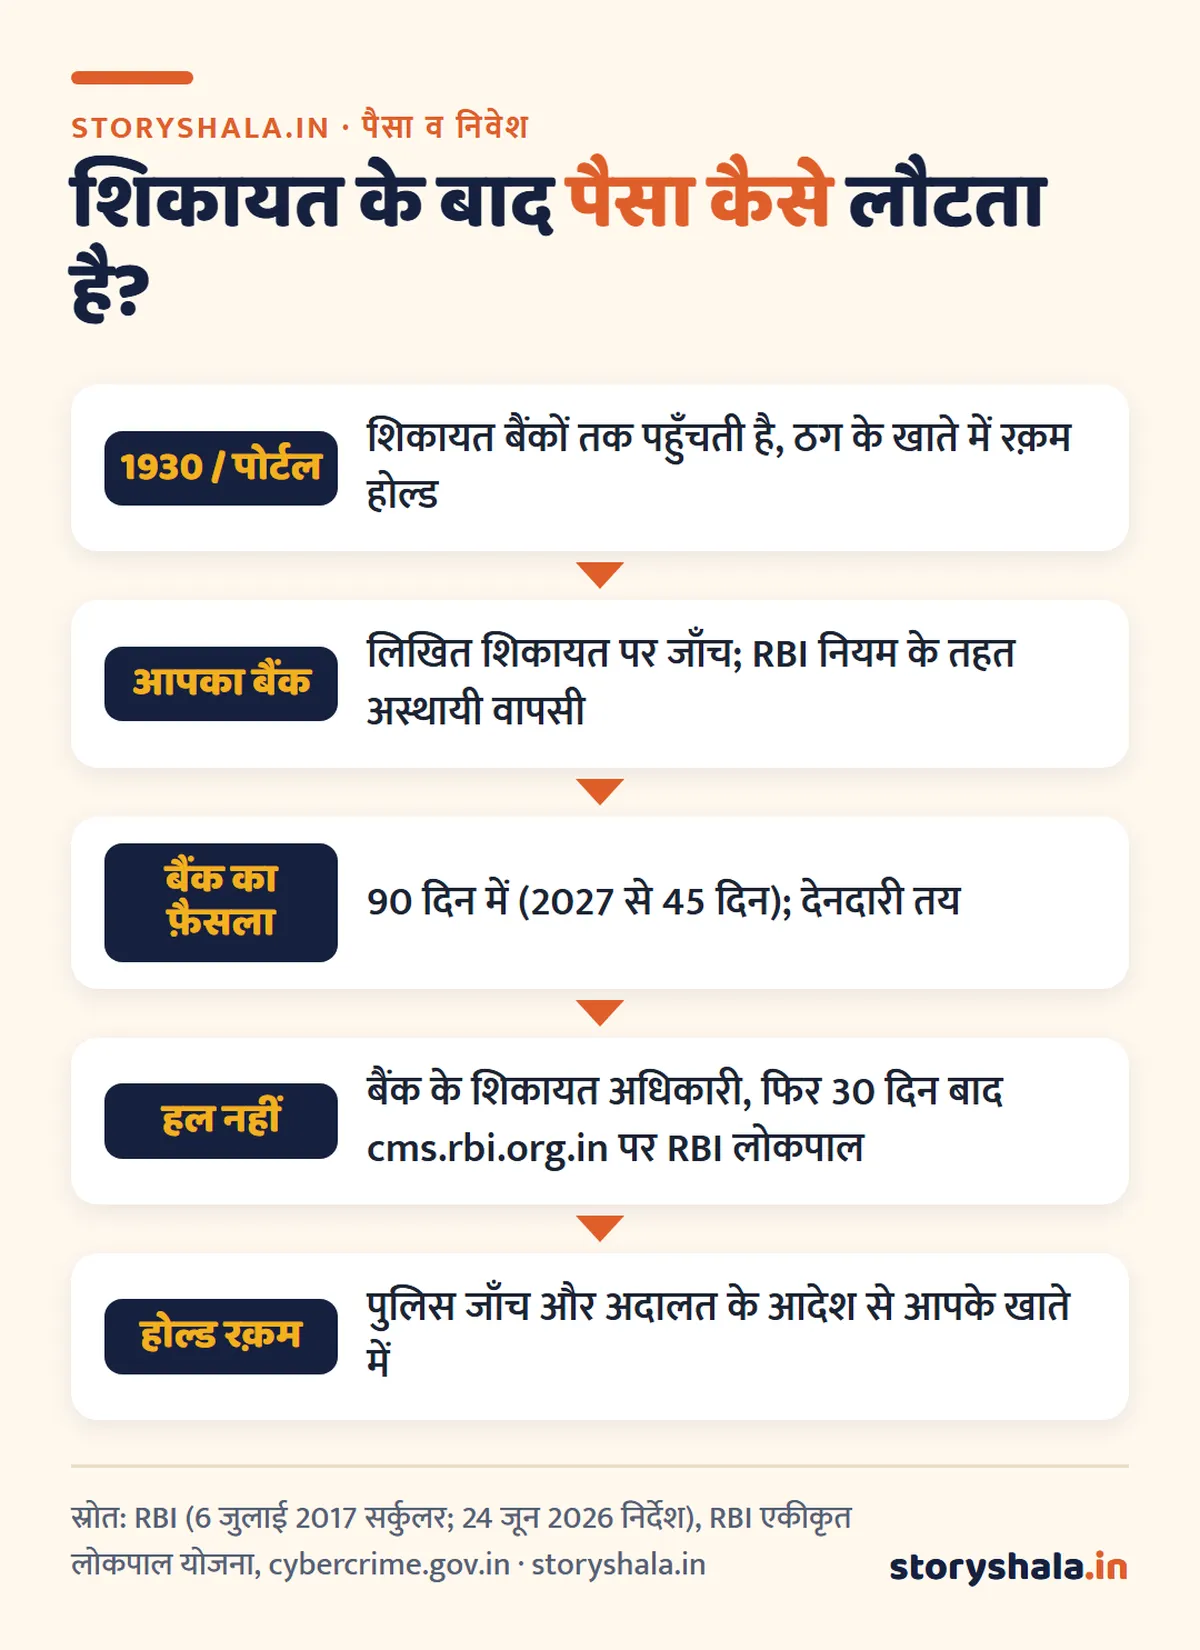
बैंक न सुने: बैंक में शिकायत के 30 दिन बाद भी हल न हो या जवाब से संतुष्ट न हों, तो cms.rbi.org.in पर RBI की एकीकृत लोकपाल योजना में मुफ़्त शिकायत करें।
ऑनलाइन फ़्रॉड की सज़ा क्या है
ठगी करने वाले पर IT Act की धारा 66C (पहचान की चोरी, जैसे किसी का पासवर्ड या डिजिटल पहचान इस्तेमाल करना) और 66D (कंप्यूटर या मोबाइल से किसी और बनकर धोखा), दोनों में 3 साल तक की सज़ा और ₹1 लाख तक जुर्माना, और भारतीय न्याय संहिता (BNS, 1 जुलाई 2024 से) की धोखाधड़ी वाली धाराएँ लग सकती हैं। सज़ा अदालत तय करती है; आपका काम है समय पर शिकायत और सबूत।
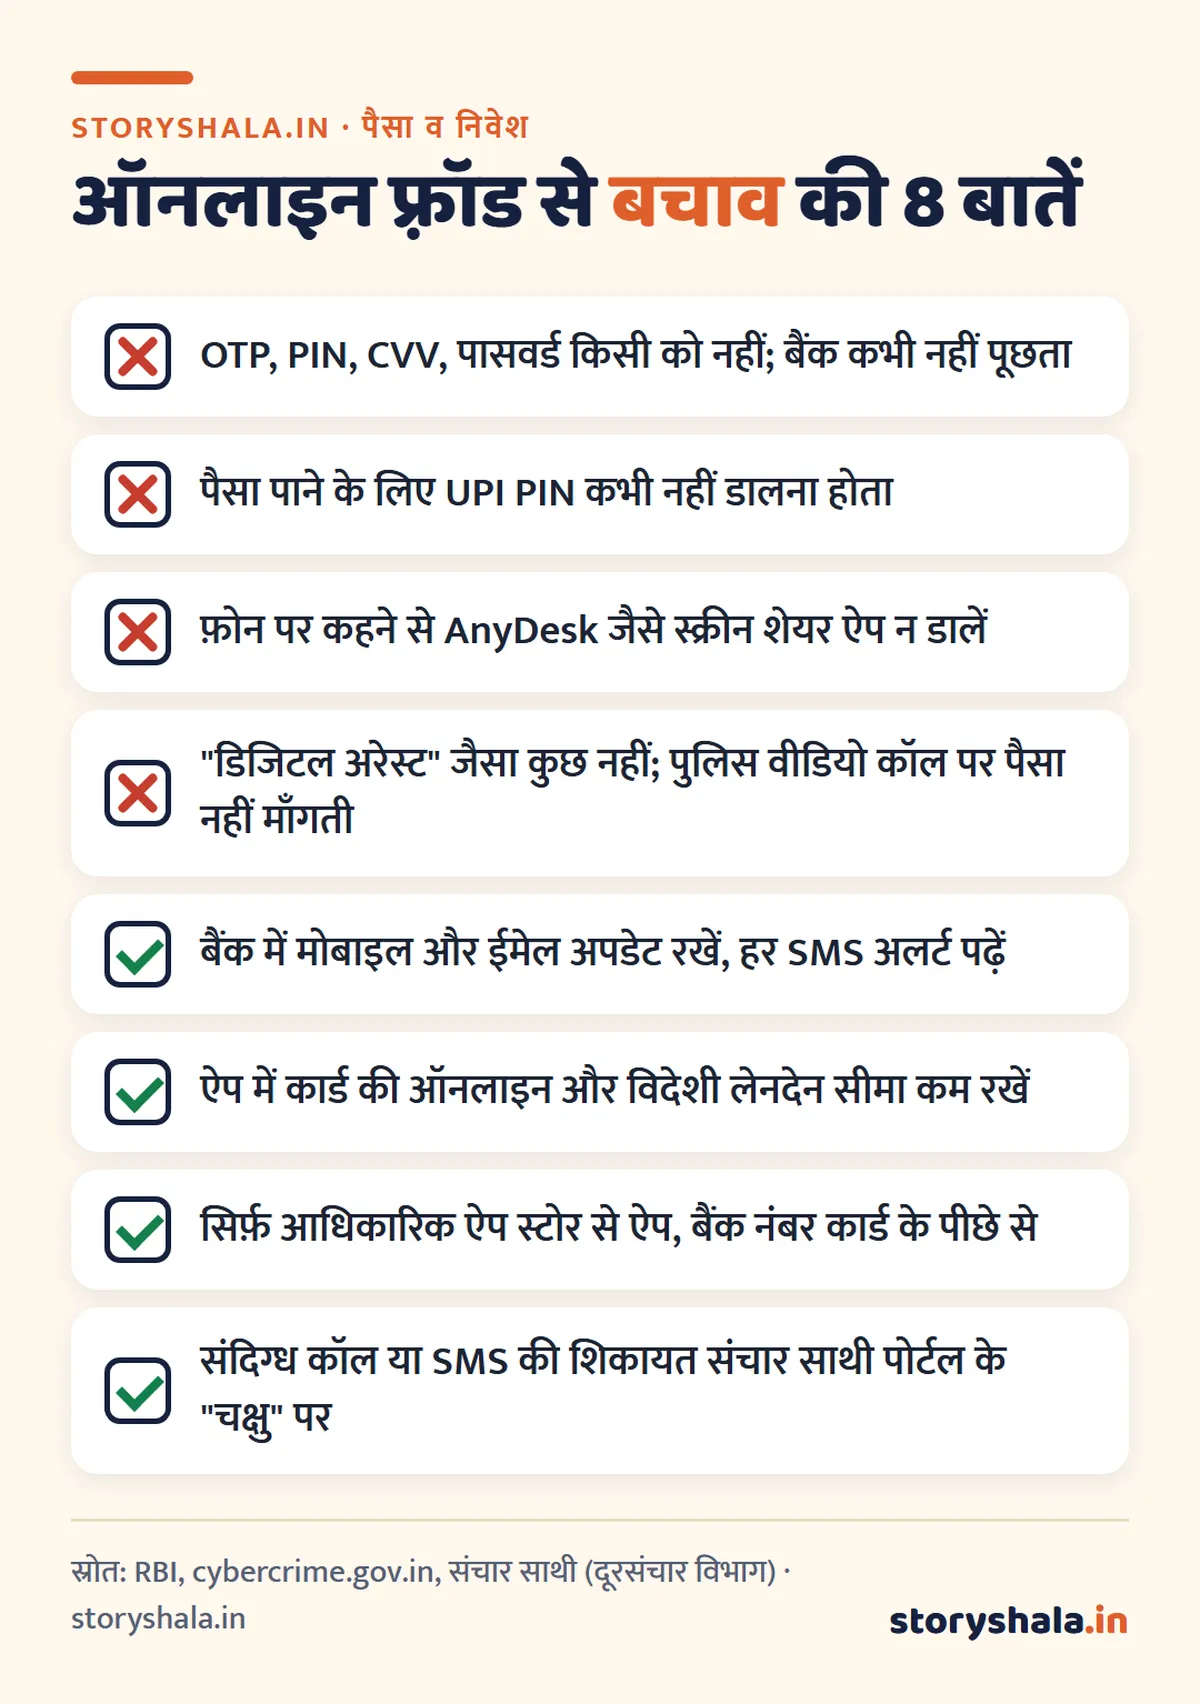
आगे से बचाव: 8 बातें
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान: “पैसा वापस दिला देंगे” वाले दूसरे ठग
फ़्रॉड के बाद अक्सर दूसरा कॉल आता है: “मैं साइबर सेल से हूँ, फ़ीस दो, पैसा लौटा देंगे”। यह दूसरी ठगी है। सरकारी पोर्टल, पुलिस या बैंक पैसा लौटाने के लिए कोई फ़ीस नहीं लेते। शिकायत सिर्फ़ 1930, cybercrime.gov.in, अपने थाने या बैंक की शाखा में करें।
अक्सर पूछे जाने वाले सवाल
ऑनलाइन फ़्रॉड हो जाए तो क्या करें, सबसे पहले?
तुरंत 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत करें, और बैंक को बताकर कार्ड, UPI और नेटबैंकिंग ब्लॉक कराएँ। फिर बैंक को लिखित शिकायत भेजें।
क्या ऑनलाइन फ़्रॉड से हमें पैसे वापस मिल सकते हैं?
हाँ, कई मामलों में। आपकी जानकारी के बिना हुए लेनदेन में 3 कामकाजी दिन में बैंक को बताने पर RBI नियम से देनदारी शून्य है। ख़ुद धोखे में भेजे पैसे में 1930 से होल्ड हुई रक़म जाँच और अदालत के आदेश से लौटती है।
साइबर क्राइम की जांच में कितने दिन लगते हैं?
कोई तय समय नहीं। बैंक को RBI नियम से 90 दिन में (1 जनवरी 2027 से 45 दिन में) शिकायत निपटानी है; पुलिस जाँच और होल्ड रक़म की वापसी में हफ़्तों से महीनों लग सकते हैं।
क्रेडिट कार्ड से धोखाधड़ी होने पर क्या करना चाहिए?
ऐप से कार्ड ब्लॉक करें, बैंक में विवाद (dispute) दर्ज करें, 1930 पर कॉल करें, और विवादित रक़म पर ब्याज न लगे, इसकी लिखित पुष्टि लें।
ऑनलाइन फ़्रॉड की सज़ा क्या है?
IT Act की धारा 66C और 66D में 3 साल तक की जेल और ₹1 लाख तक जुर्माना, साथ में भारतीय न्याय संहिता की धोखाधड़ी की धाराएँ।
UPI फ़्रॉड की शिकायत कहाँ करें?
UPI ऐप में “Raise dispute”, अपने बैंक में लिखित शिकायत, और 1930 या cybercrime.gov.in पर। तीनों करें।
1 जनवरी 2027 से क्या बदलेगा?
ज़ीरो लायबिलिटी के लिए 5 कैलेंडर दिन में सूचना, ₹50,000 तक के फ़्रॉड पर 85% या ₹25,000 तक मुआवज़ा (जीवन में एक बार), धमकी में कराए लेनदेन भी शामिल, और शिकायत 45 दिन में निपटानी होगी।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- RBI: Customer Protection, Limiting Liability of Customers in Unauthorised Electronic Banking Transactions (6 जुलाई 2017)
- RBI प्रेस रिलीज़: Review of Framework of Limiting Customer Liability in Digital Transactions (24 जून 2026)
- RBI: Commercial Banks Third Amendment Directions, 2026 (1 जनवरी 2027 से)
- राष्ट्रीय साइबर क्राइम रिपोर्टिंग पोर्टल, हेल्पलाइन 1930
- RBI शिकायत प्रबंधन प्रणाली: cms.rbi.org.in
यह लेख जानकारी के लिए है, क़ानूनी या व्यक्तिगत वित्तीय सलाह नहीं। अपने मामले में बैंक, साइबर सेल या वकील से सलाह लें।
ये भी पढ़ें
- NEFT, RTGS और IMPS में अंतर
- बैंक क्या होता है
- सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ
- क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा
- क्रेडिट कार्ड कैसे बनता है