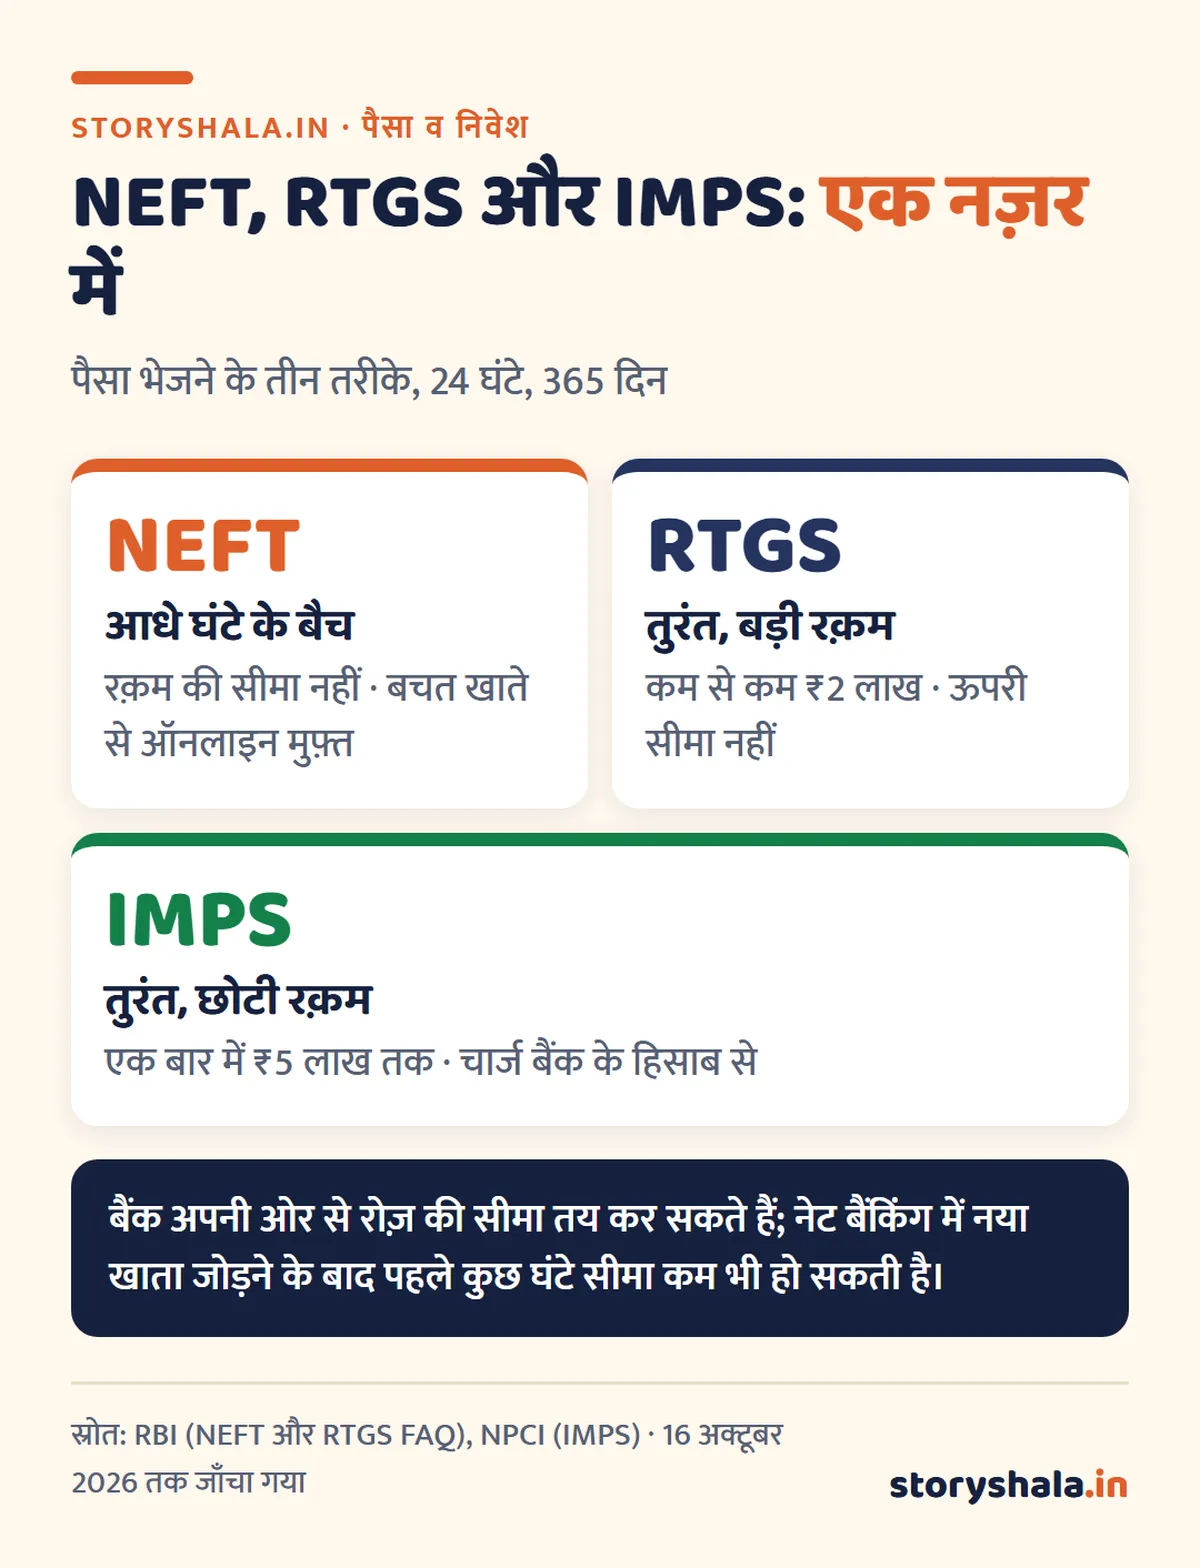
NEFT, RTGS और IMPS में क्या अंतर है? तीनों बैंक से बैंक पैसा भेजने के तरीके हैं, फ़र्क रफ़्तार और रक़म में है: IMPS तुरंत पैसा भेजता है (एक बार में ₹5 लाख तक), NEFT हर आधे घंटे के बैच में भेजता है (RBI की कोई ऊपरी सीमा नहीं), और RTGS बड़ी रक़म (कम से कम ₹2 लाख) तुरंत, एक एक करके भेजता है। तीनों साल के 365 दिन, 24 घंटे चलते हैं।
मुख्य बातें
- NEFT: नेशनल इलेक्ट्रॉनिक फ़ंड्स ट्रांसफ़र; 48 आधे घंटे के बैच, रक़म की सीमा नहीं, बचत खाते से ऑनलाइन मुफ़्त।
- RTGS: रियल टाइम ग्रॉस सेटलमेंट; कम से कम ₹2 लाख, ऊपरी सीमा नहीं, पैसा तुरंत।
- IMPS: इमीडिएट पेमेंट सर्विस; तुरंत, ₹5 लाख तक, चार्ज बैंक के हिसाब से।
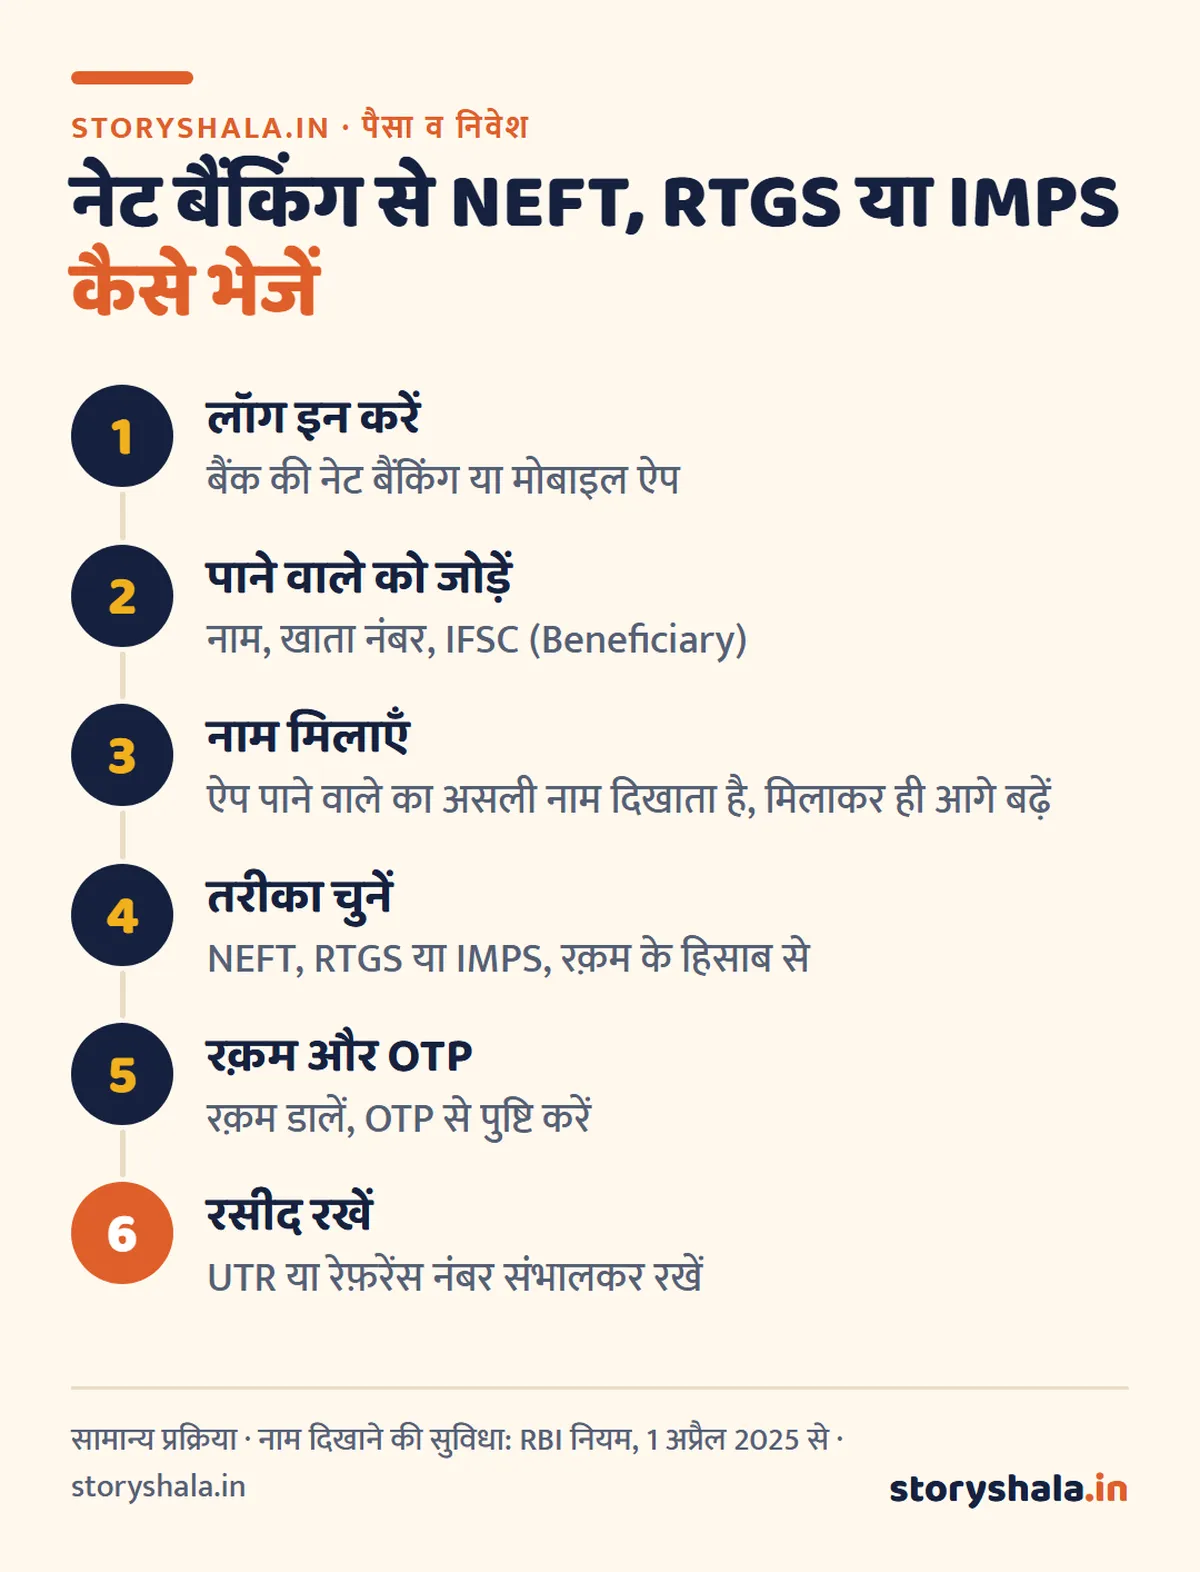
- 1 अप्रैल 2025 से NEFT और RTGS में भी भेजने से पहले पाने वाले का नाम दिखता है (RBI नियम), जैसा UPI और IMPS में।
- छोटी रक़म जल्दी चाहिए तो IMPS या UPI, ₹2 लाख से बड़ी रक़म तो RTGS या NEFT।
विषय सूची
NEFT क्या होता है
NEFT (नेशनल इलेक्ट्रॉनिक फ़ंड्स ट्रांसफ़र) RBI का देशभर का भुगतान सिस्टम है, जिससे एक बैंक खाते से किसी भी दूसरे बैंक खाते में पैसा भेजा जाता है।
- 16 दिसंबर 2019 से NEFT 24 घंटे, सातों दिन चलता है, छुट्टियों में भी।
- लेनदेन हर आधे घंटे के बैच में निपटते हैं: दिन में 48 बैच। इसलिए पैसा आम तौर पर आधे घंटे के अंदर, कई बार कुछ मिनट में पहुँचता है।
- RBI ने रक़म की कोई सीमा नहीं रखी (बैंक अपनी सीमा रख सकते हैं)।
- 1 जनवरी 2020 से बचत खाते से ऑनलाइन NEFT पर बैंक कोई चार्ज नहीं ले सकते। शाखा में जाकर भेजने पर बैंक का शुल्क लग सकता है।
- NEFT आप बैंक की शाखा, नेट बैंकिंग या मोबाइल बैंकिंग से कर सकते हैं।
RTGS क्या होता है
RTGS (रियल टाइम ग्रॉस सेटलमेंट) बड़ी रक़म के लिए है: हर लेनदेन अलग अलग, उसी समय (रियल टाइम) निपटता है, बैच का इंतज़ार नहीं।
- कम से कम ₹2 लाख; RBI की ओर से ऊपरी सीमा नहीं।
- 14 दिसंबर 2020 से 24 घंटे, सातों दिन।
- पैसा आम तौर पर तुरंत पाने वाले के खाते में।
- ऑनलाइन RTGS पर कई बैंक कोई शुल्क नहीं लेते; शाखा से भेजने पर बैंक के तय शुल्क लग सकते हैं।
IMPS क्या होता है
IMPS (इमीडिएट पेमेंट सर्विस) NPCI का सिस्टम है, जिससे पैसा उसी पल पहुँचता है, 24 घंटे, छुट्टियों में भी।
- एक बार में ₹5 लाख तक (8 अक्टूबर 2021 से; पहले ₹2 लाख थी)। SMS और IVR से सीमा ₹5,000।
- खाता नंबर और IFSC से, या मोबाइल नंबर और MMID से भेजा जा सकता है।
- चार्ज बैंक तय करते हैं; कई बैंक छोटी रक़म पर कुछ नहीं लेते।
- UPI के पीछे भी IMPS जैसी ही तुरंत भुगतान व्यवस्था है; रोज़ के छोटे भुगतान ज़्यादातर अब UPI से होते हैं।
NEFT, RTGS और IMPS में अंतर
| बात | NEFT | RTGS | IMPS |
|---|---|---|---|
| पूरा नाम | नेशनल इलेक्ट्रॉनिक फ़ंड्स ट्रांसफ़र | रियल टाइम ग्रॉस सेटलमेंट | इमीडिएट पेमेंट सर्विस |
| कौन चलाता है | RBI | RBI | NPCI |
| कम से कम रक़म | कोई सीमा नहीं | ₹2 लाख | कोई सीमा नहीं (₹1 से) |
| ज़्यादा से ज़्यादा | RBI की सीमा नहीं | RBI की सीमा नहीं | ₹5 लाख प्रति लेनदेन |
| पैसा कब पहुँचे | आधे घंटे के बैच में | तुरंत | तुरंत |
| समय | 24 घंटे, 365 दिन | 24 घंटे, 365 दिन | 24 घंटे, 365 दिन |
| ऑनलाइन चार्ज | बचत खाते से मुफ़्त | ज़्यादातर बैंक मुफ़्त | बैंक के हिसाब से |
| किसके लिए सही | किसी भी रक़म के लिए | ₹2 लाख से बड़ी रक़म | ₹5 लाख तक तुरंत |
NEFT और RTGS में अंतर
NEFT में लेनदेन बैच में इकट्ठा होकर हर आधे घंटे निपटते हैं, RTGS में हर लेनदेन उसी पल अलग से। RTGS सिर्फ़ ₹2 लाख या उससे ज़्यादा के लिए है, NEFT में ₹1 भी भेज सकते हैं।
RTGS और IMPS में अंतर
दोनों तुरंत पैसा भेजते हैं। IMPS में एक बार में ₹5 लाख तक, RTGS में कम से कम ₹2 लाख और ऊपरी सीमा नहीं। IMPS मोबाइल नंबर और MMID से भी चलता है।
NEFT और IMPS में अंतर
IMPS तुरंत है, NEFT आधे घंटे के बैच में। बड़ी रक़म (₹5 लाख से ज़्यादा) एक बार में भेजनी हो, तो NEFT या RTGS; छोटी रक़म तुरंत, तो IMPS।
NEFT या RTGS से पैसा कैसे भेजें
ग़लत खाते में पैसा न जाए: 5 सावधानियाँ
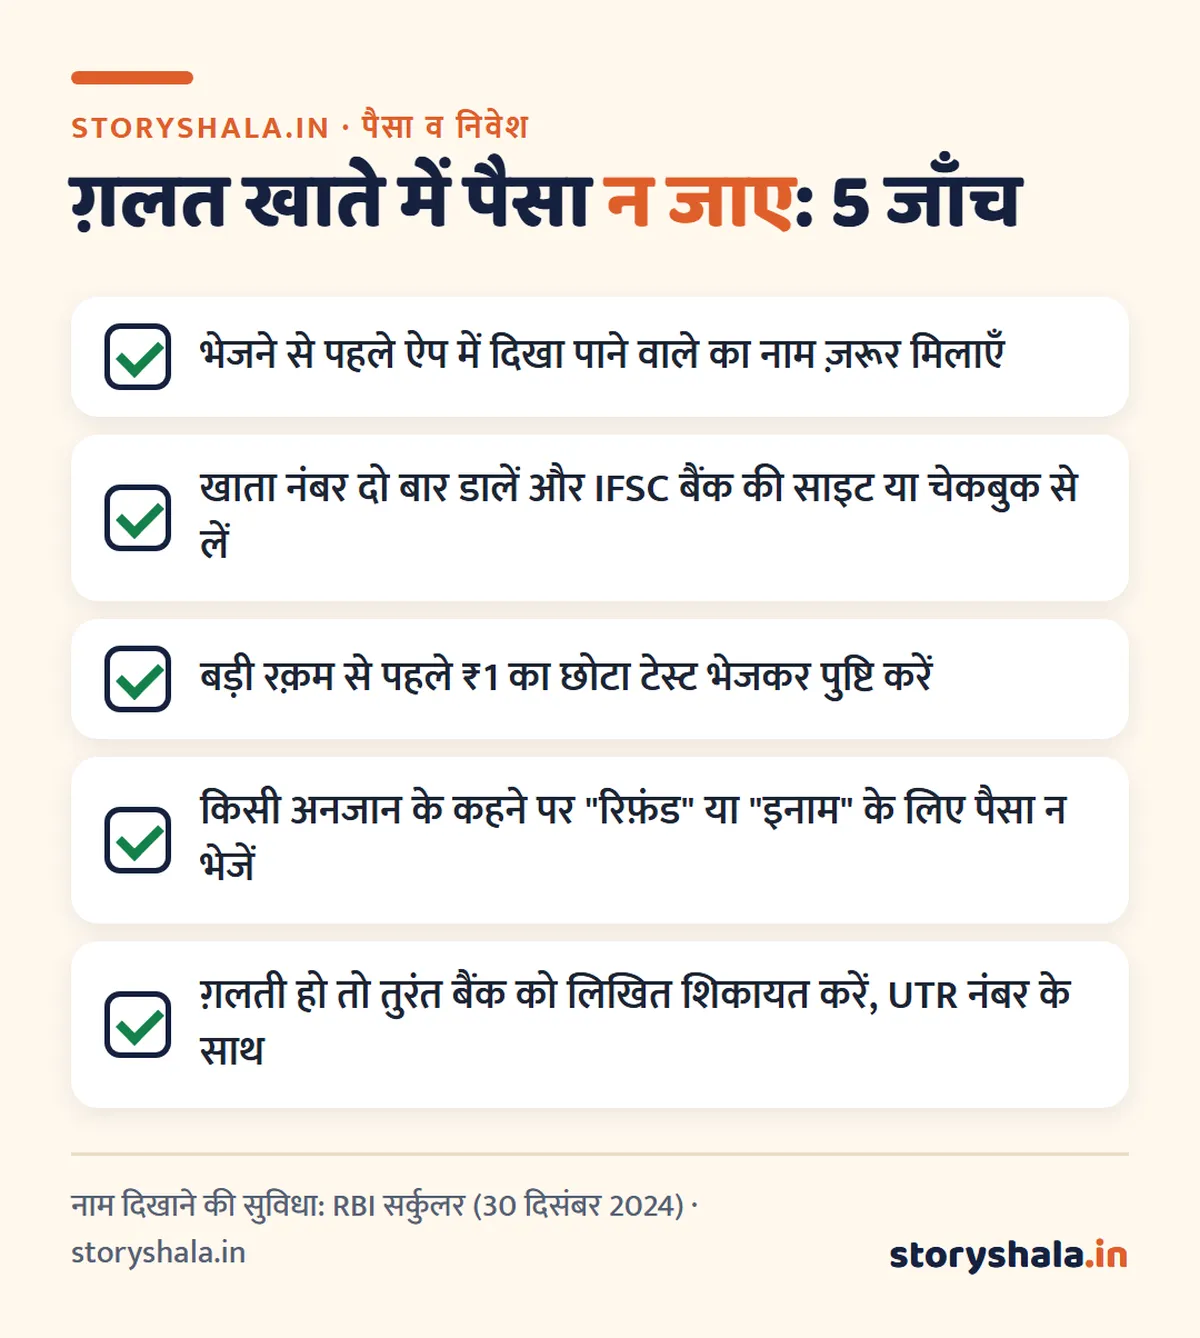
ग़लत खाते में पैसा चला जाए, तो बैंक पाने वाले के बैंक से संपर्क करता है, पर पैसा लौटाना पाने वाले की सहमति पर निर्भर हो सकता है। इसलिए नाम की जाँच सबसे बड़ी सुरक्षा है। धोखाधड़ी हो, तो 1930 (राष्ट्रीय साइबर अपराध हेल्पलाइन) पर तुरंत कॉल करें या cybercrime.gov.in पर शिकायत करें।
कौन सा तरीका कब इस्तेमाल करें
- दोस्त या दुकान को छोटी रक़म तुरंत: UPI या IMPS।
- ₹5 लाख तक तुरंत, किसी भी समय: IMPS।
- बड़ी रक़म (जैसे घर, गाड़ी की पेमेंट): RTGS, ताकि पैसा तुरंत और एक ही बार में पहुँचे।
- किसी भी रक़म, जल्दबाज़ी नहीं: NEFT, बचत खाते से ऑनलाइन मुफ़्त।
बैंक खाते और बैंकों के प्रकार की जानकारी: बैंक क्या होता है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
IMPS और NEFT में से कौन सा बेहतर है?
तुरंत पैसा चाहिए और रक़म ₹5 लाख तक है, तो IMPS बेहतर है। रक़म बड़ी है या जल्दी नहीं है, तो NEFT अच्छा है, क्योंकि बचत खाते से ऑनलाइन NEFT मुफ़्त है और उसकी कोई ऊपरी सीमा RBI ने नहीं रखी।
RTGS द्वारा कितना पैसा ट्रांसफ़र कर सकते हैं?
कम से कम ₹2 लाख। RBI ने ऊपरी सीमा नहीं रखी, पर आपका बैंक अपनी ओर से रोज़ की सीमा तय कर सकता है।
IMPS का पैसा कब तक आता है?
आम तौर पर कुछ सेकंड में, 24 घंटे, छुट्टियों में भी। तकनीकी दिक़्क़त से अटके, तो बैंक तय समय में पैसा लौटा देता है।
NEFT में पैसा कितनी देर में पहुँचता है?
NEFT हर आधे घंटे के बैच में चलता है, इसलिए आम तौर पर आधे घंटे के अंदर; कई बार कुछ मिनट में।
IMPS की लिमिट कितनी है?
एक बार में ₹5 लाख (SMS और IVR से ₹5,000)। बैंक इससे कम सीमा भी रख सकते हैं।
NEFT, RTGS और IMPS का फ़ुल फ़ॉर्म क्या है?
NEFT: नेशनल इलेक्ट्रॉनिक फ़ंड्स ट्रांसफ़र; RTGS: रियल टाइम ग्रॉस सेटलमेंट; IMPS: इमीडिएट पेमेंट सर्विस।
स्रोत (16 अक्टूबर 2026 को जाँचे गए)
- RBI: NEFT के बारे में अक्सर पूछे जाने वाले सवाल
- RBI: RTGS के बारे में अक्सर पूछे जाने वाले सवाल
- RBI सर्कुलर: RTGS और NEFT में पाने वाले का नाम दिखाने की सुविधा
- NPCI: IMPS
ये भी पढ़ें
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।


1 thought on “NEFT, RTGS और IMPS में क्या अंतर है? फ़ुल फ़ॉर्म, लिमिट, समय, चार्ज और कौन सा कब इस्तेमाल करें (2026)”