माता-पिता के लिए हेल्थ इंश्योरेंस लेते समय सबसे पहले तीन शर्तें देखिए: पहले से मौजूद बीमारी (जैसे BP, शुगर) का वेटिंग पीरियड, को-पे, और रूम रेंट की सीमा। Mata pita ke liye health insurance अब किसी भी उम्र में लिया जा सकता है, क्योंकि IRDAI ने अप्रैल 2024 से पॉलिसी लेने की ऊपरी उम्र सीमा हटा दी है। पहले से मौजूद बीमारी का वेटिंग पीरियड भी अब 3 साल से ज़्यादा नहीं हो सकता।
60 के बाद पॉलिसी लेना महँगा और शर्तों से भरा होता है, इसलिए यहाँ ग़लत चुनाव सबसे ज़्यादा चुभता है। इस लेख में चुनने के पैमाने, को-पे से बिल कितना कटता है उसका हिसाब, 70 साल से ऊपर वालों के लिए सरकार का ₹5 लाख का आयुष्मान कवर, टैक्स छूट और प्रीमियम घटाने के जायज़ तरीक़े हैं।
मुख्य बातें
- अप्रैल 2024 से हेल्थ पॉलिसी लेने की कोई ऊपरी उम्र सीमा नहीं है।
- पहले से मौजूद बीमारी का वेटिंग पीरियड अधिकतम 36 महीने, और 60 महीने बाद छिपी जानकारी के नाम पर क्लेम नहीं रोका जा सकता (धोखाधड़ी को छोड़कर)।
- 30 जनवरी 2025 से कंपनी 60+ वालों का प्रीमियम साल में 10% से ज़्यादा नहीं बढ़ा सकती, बिना IRDAI से पूछे।
- 22 सितंबर 2025 से व्यक्तिगत हेल्थ पॉलिसी पर GST शून्य है।
- 70 साल या ज़्यादा उम्र के हर नागरिक को आयुष्मान भारत में ₹5 लाख सालाना का मुफ़्त कवर मिलता है, आय की कोई शर्त नहीं।
विषय सूची
Mata Pita Ke Liye Health Insurance: 2024 से 2026 तक क्या बदला
| नियम | पहले | अब |
|---|---|---|
| पॉलिसी लेने की उम्र | ज़्यादातर 65 साल तक | कोई ऊपरी सीमा नहीं (अप्रैल 2024 से) |
| पहले से मौजूद बीमारी का वेटिंग | 48 महीने तक | अधिकतम 36 महीने |
| मोरेटोरियम (इसके बाद क्लेम पर सवाल नहीं) | 8 साल | 5 साल (60 महीने) |
| 60+ का प्रीमियम बढ़ाना | कोई सीमा नहीं, कई जगह 50% से 100% तक | साल में 10% से ज़्यादा के लिए IRDAI से पूछना ज़रूरी (30 जनवरी 2025 से) |
| GST | 18% | शून्य (22 सितंबर 2025 से) |
| 70+ के लिए सरकारी कवर | सिर्फ़ गरीब परिवार | हर 70+ नागरिक, ₹5 लाख सालाना |
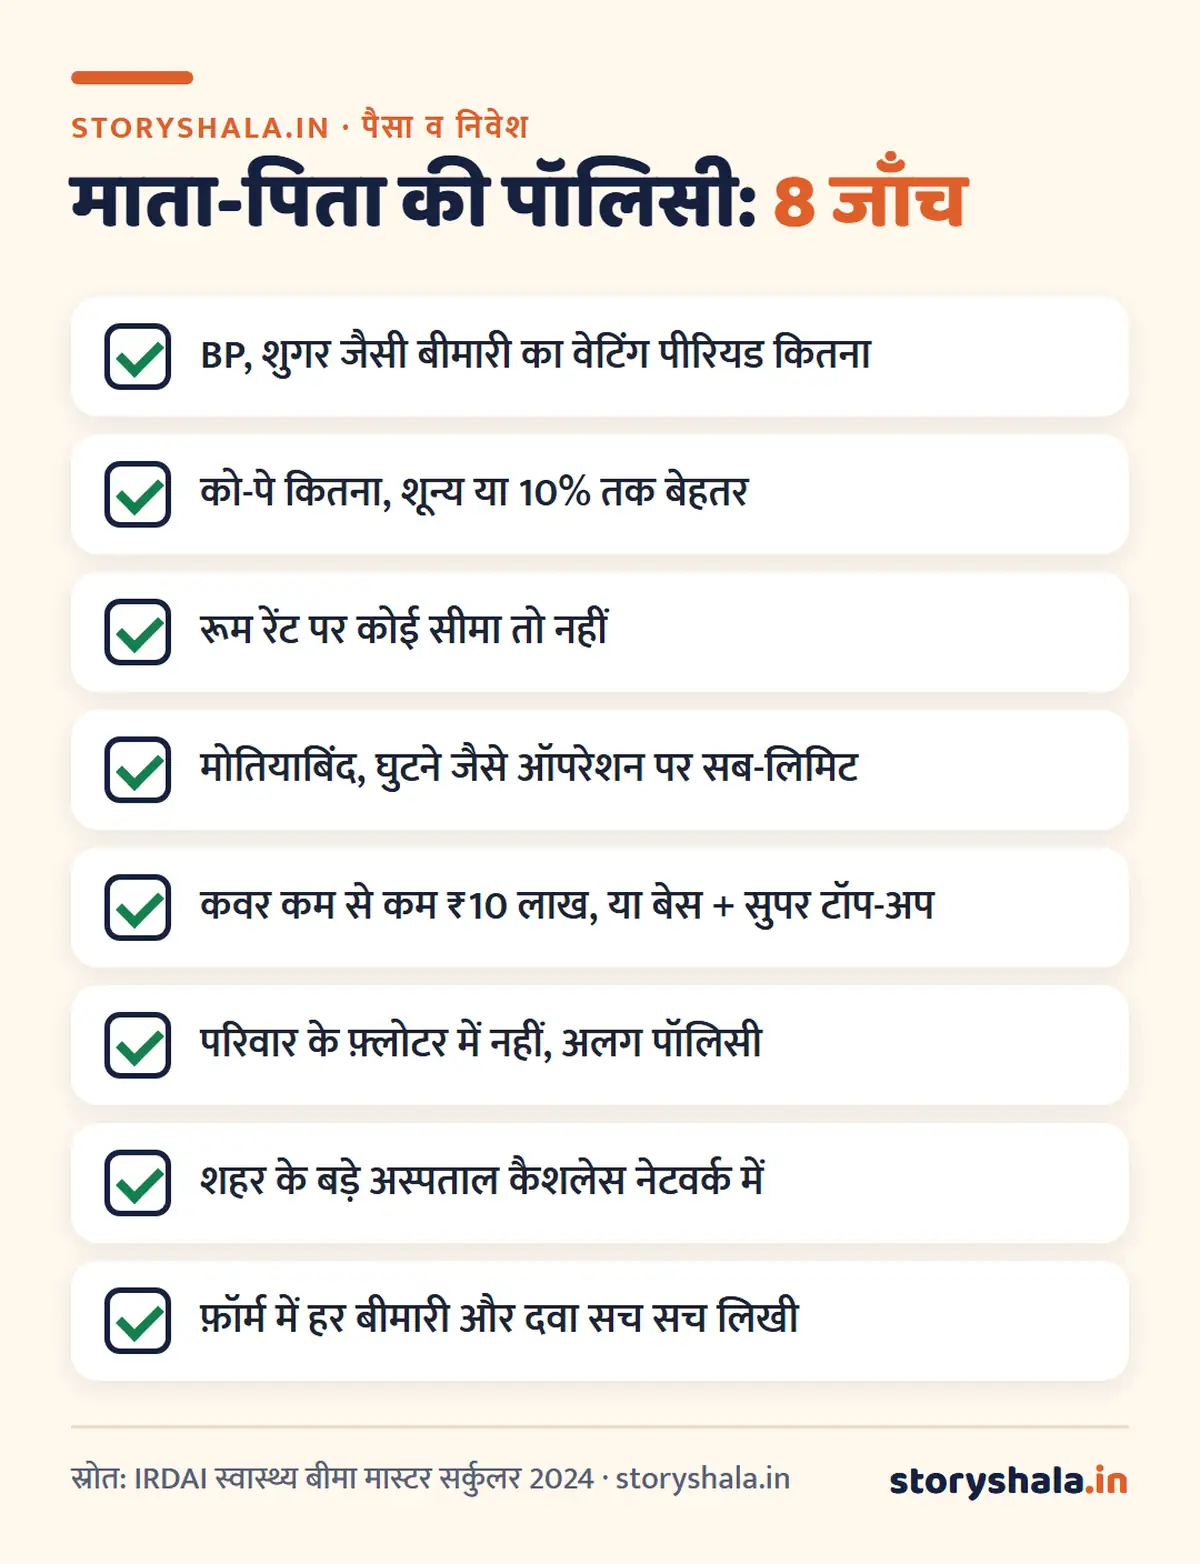
पॉलिसी चुनने के 8 पैमाने
1. पहले से मौजूद बीमारी का वेटिंग पीरियड
60 के बाद ज़्यादातर लोगों को BP, शुगर, थायरॉइड या दिल की कोई बीमारी होती है। पॉलिसी में इनसे जुड़े इलाज का क्लेम वेटिंग पीरियड ख़त्म होने के बाद ही मिलता है। नियम के अनुसार यह 36 महीने से ज़्यादा नहीं हो सकता, लेकिन कई पॉलिसी 12 या 24 महीने का भी देती हैं, और कुछ अतिरिक्त प्रीमियम लेकर पहले दिन से कवर देती हैं।
सबसे ज़रूरी बात: फ़ॉर्म में हर बीमारी और हर दवा सच सच लिखिए। छिपाने पर क्लेम के समय सबसे ज़्यादा दिक़्क़त होती है। 60 महीने लगातार पॉलिसी चलने के बाद कंपनी “आपने पहले नहीं बताया” कहकर क्लेम नहीं रोक सकती, पर उससे पहले रोक सकती है।
2. को-पे
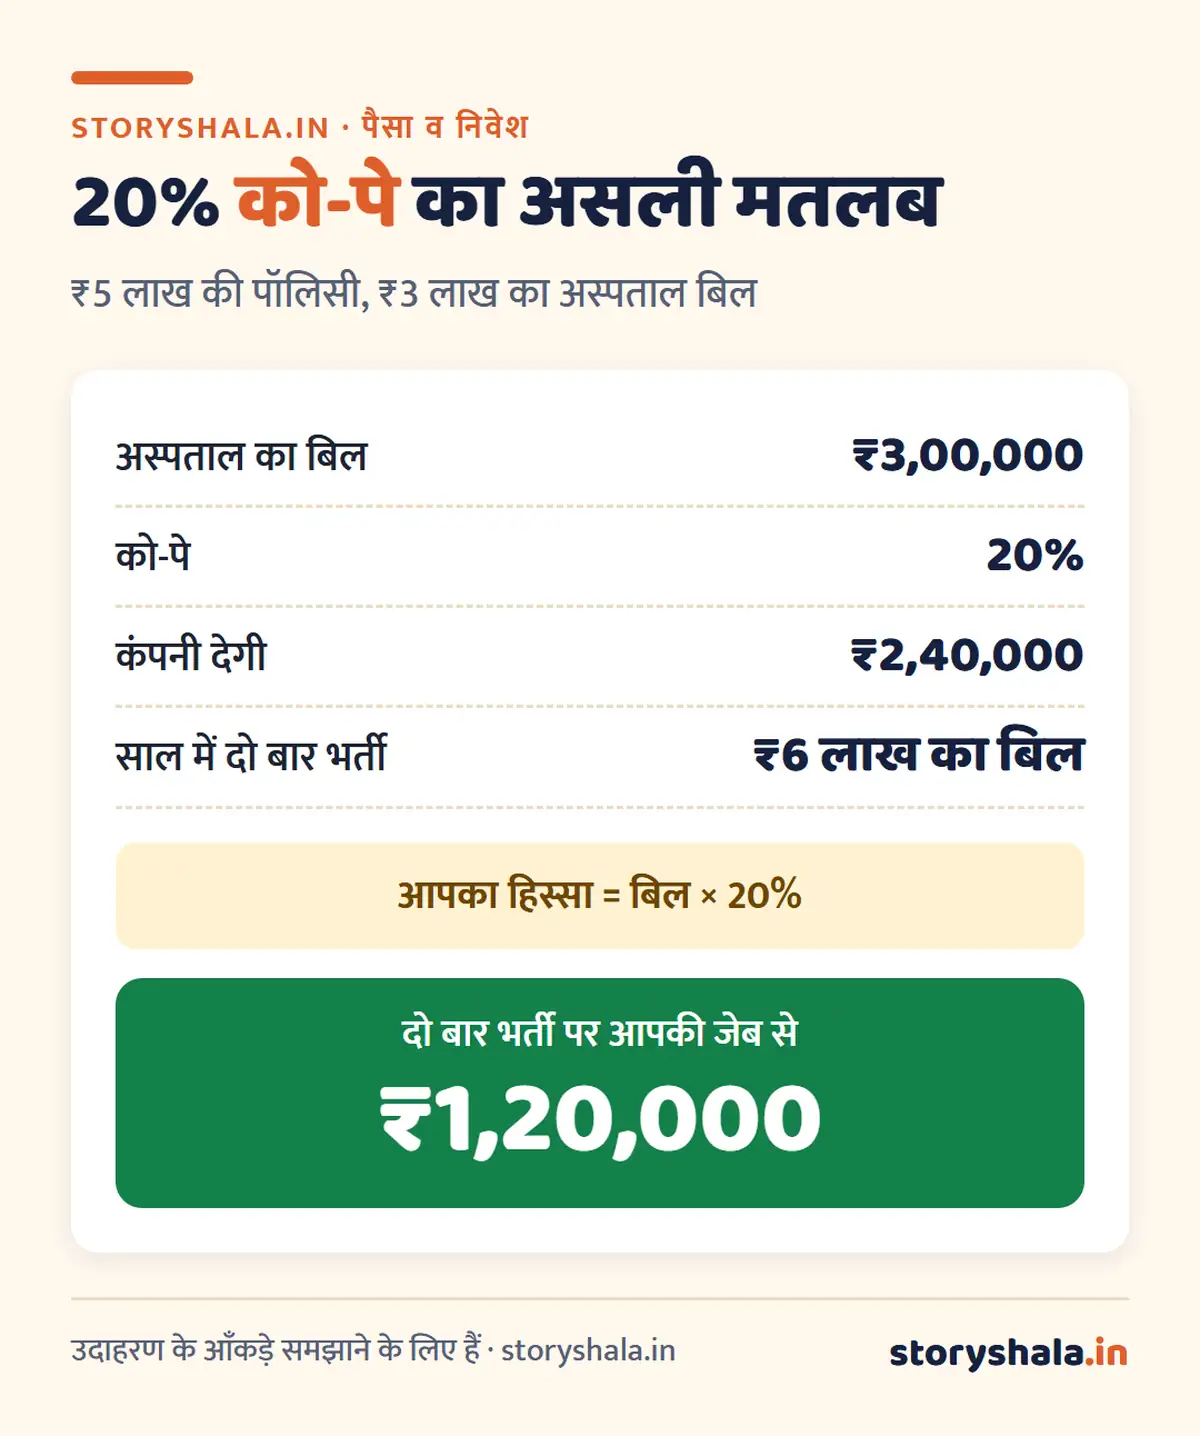
को-पे का मतलब है कि हर क्लेम का एक तय हिस्सा आप ख़ुद भरेंगे। बुज़ुर्गों की बहुत सी पॉलिसी में 10% से 30% तक को-पे होता है, जिससे प्रीमियम कम दिखता है।
हिसाब से समझिए: ₹3 लाख का बिल, 20% को-पे। आप ₹60,000 भरेंगे, कंपनी ₹2.4 लाख। साल में दो बार भर्ती हुए, तो ₹1.2 लाख आपकी जेब से। सस्ते प्रीमियम के लिए बड़ा को-पे लेना अक्सर घाटे का सौदा है।
3. रूम रेंट की सीमा
अगर पॉलिसी कहती है “रूम रेंट कवर का 1% प्रति दिन”, और ₹5 लाख के कवर पर आपने ₹8,000 का कमरा लिया जबकि सीमा ₹5,000 है, तो सिर्फ़ कमरे का किराया नहीं, डॉक्टर फ़ीस, ऑपरेशन और जाँच का बिल भी उसी अनुपात में कट सकता है। इसका पूरा उदाहरण हेल्थ इंश्योरेंस कैसे लें वाले लेख में है। बुज़ुर्गों के लिए “नो रूम रेंट लिमिट” या कम से कम सिंगल प्राइवेट रूम वाली पॉलिसी देखिए।
4. बीमारियों पर अलग सीमा (सब-लिमिट)
कई पॉलिसी में मोतियाबिंद, घुटना बदलना, पथरी या हर्निया जैसे ऑपरेशन पर अलग से छोटी सीमा होती है, जैसे मोतियाबिंद पर ₹40,000 प्रति आँख। बुज़ुर्गों में यही ऑपरेशन सबसे आम हैं, इसलिए यह सूची ध्यान से पढ़िए।
5. कवर की रक़म
शहर में 60+ के लिए ₹5 लाख का कवर एक बड़े ऑपरेशन में ख़त्म हो सकता है। कम से कम ₹10 लाख का कवर सोचिए, या ₹5 लाख की बेस पॉलिसी के ऊपर सुपर टॉप-अप लीजिए, जो कम प्रीमियम में बड़ा कवर देता है। सुपर टॉप-अप का पूरा हिसाब फ़ैमिली फ़्लोटर हेल्थ इंश्योरेंस वाले लेख में है।
6. अलग पॉलिसी, फ़्लोटर में नहीं
माता-पिता को अपने परिवार के फ़्लोटर में जोड़ने पर पूरे फ़्लोटर का प्रीमियम सबसे बड़ी उम्र के हिसाब से लगता है, और उनका एक बड़ा क्लेम पूरे परिवार का कवर ख़त्म कर सकता है। ज़्यादातर मामलों में उनके लिए अलग पॉलिसी बेहतर है।
7. कैशलेस अस्पताल और क्लेम का रिकॉर्ड
देखिए कि माता-पिता के शहर के 2 से 3 बड़े अस्पताल कंपनी के कैशलेस नेटवर्क में हैं या नहीं। IRDAI के नियम में कैशलेस मंज़ूरी 1 घंटे में और डिस्चार्ज की अंतिम मंज़ूरी 3 घंटे में देनी होती है। कंपनी का क्लेम निपटाने का रिकॉर्ड और शिकायतों की गिनती IRDAI की सालाना रिपोर्ट में मिलती है।
8. प्री-पॉलिसी मेडिकल जाँच
कई कंपनियाँ 55 या 60 के बाद मेडिकल जाँच करवाती हैं। इससे डरिए मत। जाँच के बाद दी गई पॉलिसी में बाद में “पहले से बीमारी थी” का विवाद कम होता है।
को-पे और रूम रेंट से बिल कितना कटता है
₹5 लाख की पॉलिसी, ₹3 लाख का अस्पताल बिल, 4 दिन भर्ती।
| पॉलिसी की शर्त | कंपनी देगी | आप भरेंगे |
|---|---|---|
| को-पे शून्य, रूम रेंट पर सीमा नहीं | ₹3,00,000 | ₹0 (बस ग़ैर ज़रूरी सामान) |
| 20% को-पे | ₹2,40,000 | ₹60,000 |
| रूम रेंट सीमा ₹5,000, लिया ₹8,000 का कमरा (अनुपात से कटौती) | लगभग ₹1,87,500 | लगभग ₹1,12,500 |
| 20% को-पे और ऊपर वाली रूम रेंट सीमा दोनों | लगभग ₹1,50,000 | लगभग ₹1,50,000 |
रूम रेंट वाली पंक्ति में कटौती 5,000 ÷ 8,000 यानी 62.5% के अनुपात से मानी गई है। असली कटौती पॉलिसी की शर्त पर निर्भर है, और दवाइयाँ आमतौर पर इस अनुपात से बाहर रहती हैं।
70 साल से ऊपर: आयुष्मान भारत वय वंदना
सितंबर 2024 के कैबिनेट फ़ैसले के बाद आयुष्मान भारत (PM-JAY) में 70 साल या ज़्यादा उम्र के हर भारतीय नागरिक को ₹5 लाख सालाना का मुफ़्त इलाज कवर मिलता है। आय की कोई शर्त नहीं है। इसके लिए अलग कार्ड बनता है, जिसे आयुष्मान वय वंदना कार्ड कहते हैं।
- कौन: आधार के हिसाब से 70 साल या ज़्यादा उम्र का कोई भी नागरिक।
- कितना: परिवार के 70+ सदस्यों के लिए ₹5 लाख सालाना (पति-पत्नी दोनों 70+ हों, तो यह रक़म दोनों के बीच)। जो परिवार पहले से PM-JAY में हैं, उनके 70+ सदस्यों को ₹5 लाख का अतिरिक्त टॉप-अप।
- निजी बीमा हो तो: निजी हेल्थ पॉलिसी वाले भी यह कार्ड बनवा सकते हैं।
- CGHS, ECHS या CAPF वाले: इन्हें अपनी पुरानी योजना या आयुष्मान, दोनों में से एक चुननी होती है।
- कैसे बनवाएँ: आयुष्मान ऐप या PM-JAY पोर्टल पर आधार से e-KYC करके, या नज़दीकी सूचीबद्ध अस्पताल और आयुष्मान मित्र की मदद से।
ध्यान रखिए: यह कवर सिर्फ़ PM-JAY से जुड़े (सूचीबद्ध) अस्पतालों में है, और हर शहर में हर बड़ा निजी अस्पताल इसमें नहीं होता। इसलिए 70+ माता-पिता के लिए यह कार्ड ज़रूर बनवाइए, पर अगर निजी पॉलिसी पहले से है, तो उसे बंद मत कीजिए।
टैक्स छूट (सिर्फ़ पुरानी टैक्स व्यवस्था में)
पुरानी टैक्स व्यवस्था में धारा 80D (नए आयकर क़ानून 2025 में धारा 126) के तहत:
| किसका प्रीमियम | सालाना छूट |
|---|---|
| ख़ुद, पति या पत्नी और बच्चे | ₹25,000 (आप 60+ हों तो ₹50,000) |
| माता-पिता, 60 से कम | ₹25,000 |
| माता-पिता, 60 या ज़्यादा | ₹50,000 |
| 60+ माता-पिता का बीमा नहीं, पर इलाज का ख़र्च किया | ₹50,000 तक इलाज का ख़र्च |
प्रीमियम नक़द में नहीं, बैंक या ऑनलाइन भरिए, वरना छूट नहीं मिलती (बचाव वाली जाँच यानी प्रिवेंटिव हेल्थ चेकअप के ₹5,000 नक़द में भी चलते हैं, और ये इसी सीमा के अंदर हैं)। नई टैक्स व्यवस्था में यह छूट नहीं मिलती। कौन सी व्यवस्था आपके लिए बेहतर है, इसका हिसाब नई या पुरानी टैक्स व्यवस्था वाले लेख में है।
प्रीमियम कम करने के जायज़ तरीक़े
- बेस + सुपर टॉप-अप: ₹3 से ₹5 लाख की बेस पॉलिसी और उसके ऊपर ₹10 से ₹20 लाख का सुपर टॉप-अप, एक बड़ी पॉलिसी से सस्ता पड़ता है।
- दो या तीन साल का प्रीमियम एक साथ: कई कंपनियाँ इस पर छूट देती हैं।
- छोटा को-पे (10% तक) चुनना, बड़ा नहीं। 20 से 30% वाला को-पे प्रीमियम बचाता है पर क्लेम में बहुत भारी पड़ता है।
- नो क्लेम बोनस और वेलनेस फ़ायदे: बिना क्लेम वाले साल में कवर बढ़ता है, और कुछ कंपनियाँ रोज़ टहलने या जाँच पर छूट देती हैं।
- उम्र बढ़ने से पहले लेना: 55 में ली गई पॉलिसी 65 में ली गई से सस्ती और कम शर्तों वाली होती है, और वेटिंग पीरियड भी बुढ़ापे से पहले पूरा हो जाता है।
पुरानी पॉलिसी पोर्ट करना
अगर माता-पिता की पॉलिसी में बहुत को-पे या रूम रेंट की सीमा है, तो उसे बंद मत कीजिए, पोर्ट कीजिए। पोर्ट करने पर पुरानी पॉलिसी में पूरे हुए वेटिंग पीरियड का फ़ायदा नई कंपनी को देना होता है, उतने कवर तक जितना पुरानी पॉलिसी में था। कवर बढ़ाया, तो बढ़ी हुई रक़म पर वेटिंग नए सिरे से लगेगा।
- पोर्ट का आवेदन रिन्यूअल की तारीख़ से कम से कम 45 दिन पहले कीजिए।
- पुरानी पॉलिसी बीच में टूटनी नहीं चाहिए, वरना वेटिंग का फ़ायदा चला जाएगा।
- नई कंपनी मेडिकल जाँच माँग सकती है और पॉलिसी देने से मना भी कर सकती है, इसलिए नई पॉलिसी मिलने तक पुरानी रिन्यू कराते रहिए।
आपकी स्थिति के हिसाब से
| माता-पिता की स्थिति | क्या करें |
|---|---|
| 55 से 60, कोई बड़ी बीमारी नहीं | अभी ₹10 लाख की अलग पॉलिसी लीजिए। वेटिंग 60 से पहले पूरा हो जाएगा। |
| 60 से 70, BP या शुगर | कम वेटिंग (12 से 24 महीने) और कम को-पे वाली पॉलिसी, ज़रूरत हो तो “पहले दिन से” वाला विकल्प। साथ में सुपर टॉप-अप। |
| 70 से ऊपर, कोई पॉलिसी नहीं | तुरंत आयुष्मान वय वंदना कार्ड। निजी पॉलिसी मिले तो वह भी, भले छोटे कवर की। |
| पहले से पुरानी पॉलिसी, ज़्यादा को-पे | बंद मत कीजिए। पोर्ट या उसी कंपनी में बेहतर प्लान में बदलने की बात कीजिए। |
| आप पुरानी टैक्स व्यवस्था में हैं | माता-पिता का प्रीमियम अपने खाते से भरिए, ₹50,000 तक की छूट मिलेगी। |
आम ग़लतियाँ
- बीमारी छिपाना। यह सबसे बड़ी ग़लती है। पहले 5 साल में यही क्लेम रिजेक्ट होने की सबसे बड़ी वजह बनती है।
- सिर्फ़ प्रीमियम देखकर पॉलिसी लेना। सस्ती पॉलिसी में अक्सर भारी को-पे, रूम रेंट की सीमा और लंबी सब-लिमिट सूची होती है।
- माता-पिता को परिवार के फ़्लोटर में डालना। पूरा परिवार महँगा हो जाता है और कवर बँट जाता है।
- आयुष्मान कार्ड के भरोसे निजी पॉलिसी छोड़ देना। हर अस्पताल उसमें नहीं है।
- रिन्यूअल की तारीख़ भूलना। एक दिन की देरी से भी वेटिंग पीरियड का फ़ायदा जा सकता है। ऑटो-डेबिट लगाइए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
इस लेख में किसी बीमा कंपनी या पॉलिसी का सुझाव नहीं है। पॉलिसी के शब्द (पॉलिसी वर्डिंग) और उसके साथ आने वाली “ग्राहक जानकारी पत्रक” (CIS) ख़ुद पढ़िए। नियम IRDAI के बदलाव के साथ बदल सकते हैं।
बुज़ुर्गों की सेहत के लिए काम का सामान
अक्सर पूछे जाने वाले सवाल
Mata pita ke liye health insurance kaise le?
अलग पॉलिसी लीजिए, जिसमें पहले से मौजूद बीमारी का वेटिंग कम हो, को-पे शून्य या कम हो, रूम रेंट पर सीमा न हो और कवर कम से कम ₹10 लाख हो। फ़ॉर्म में हर बीमारी सच सच लिखिए।
क्या 65 या 70 साल के बाद हेल्थ इंश्योरेंस मिल सकता है?
हाँ। अप्रैल 2024 से IRDAI ने पॉलिसी लेने की ऊपरी उम्र सीमा हटा दी है। कंपनी मेडिकल जाँच माँग सकती है, और 70+ के लिए आयुष्मान वय वंदना कार्ड भी है।
Parents health insurance without waiting period मिलता है?
कुछ पॉलिसी अतिरिक्त प्रीमियम लेकर पहले से मौजूद बीमारी का कवर पहले दिन से या 1 साल बाद से देती हैं। पुरानी पॉलिसी पोर्ट करने पर भी पूरा हुआ वेटिंग साथ जाता है।
Parents health insurance tax benefit कितना है?
पुरानी टैक्स व्यवस्था में 60+ माता-पिता के प्रीमियम पर ₹50,000 और 60 से कम पर ₹25,000 तक की छूट। नई टैक्स व्यवस्था में यह छूट नहीं है।
क्या नई टैक्स व्यवस्था में माता-पिता के हेल्थ इंश्योरेंस पर छूट है?
नहीं। 80D (नए क़ानून में धारा 126) की छूट सिर्फ़ पुरानी टैक्स व्यवस्था में है।
बुज़ुर्गों का हेल्थ इंश्योरेंस प्रीमियम हर साल कितना बढ़ सकता है?
30 जनवरी 2025 के IRDAI निर्देश के बाद कंपनी 60+ की पॉलिसी का प्रीमियम साल में 10% से ज़्यादा नहीं बढ़ा सकती, जब तक IRDAI से सलाह न ले। उम्र का स्लैब बदलने पर प्रीमियम अलग से बढ़ सकता है।
आयुष्मान वय वंदना कार्ड किसे मिलेगा?
70 साल या ज़्यादा उम्र के हर भारतीय नागरिक को, आय कुछ भी हो। निजी बीमा वाले भी ले सकते हैं, पर CGHS, ECHS या CAPF वालों को एक योजना चुननी होती है।
माता-पिता को फ़ैमिली फ़्लोटर में जोड़ें या अलग पॉलिसी लें?
ज़्यादातर मामलों में अलग पॉलिसी बेहतर है। फ़्लोटर में जोड़ने पर पूरा प्रीमियम बढ़ता है और उनका एक बड़ा क्लेम पूरे परिवार का कवर ख़त्म कर सकता है।
स्रोत (8 नवंबर 2026 को जाँचे गए)
- IRDAI: स्वास्थ्य बीमा मास्टर सर्कुलर, 29 मई 2024
- IRDAI निर्देश, 30 जनवरी 2025: वरिष्ठ नागरिकों का प्रीमियम बढ़ाने पर 10% सालाना सीमा
- वित्तीय सेवा विभाग: व्यक्तिगत जीवन और स्वास्थ्य बीमा पर GST छूट, 22 सितंबर 2025 से
- राष्ट्रीय स्वास्थ्य प्राधिकरण: 70+ वरिष्ठ नागरिकों के लिए PM-JAY के सवाल जवाब
- बीमा भरोसा और पॉलिसीधारक पोर्टल: पोर्टेबिलिटी
- आयकर विभाग
यह लेख जानकारी के लिए है, बीमा या टैक्स सलाह नहीं। पॉलिसी लेने से पहले उसके काग़ज़ पढ़िए।
ये भी पढ़ें
- हेल्थ इंश्योरेंस कैसे लें
- फ़ैमिली फ़्लोटर हेल्थ इंश्योरेंस क्या है
- टर्म इंश्योरेंस क्या है
- नई टैक्स व्यवस्था में भी टैक्स कैसे बचाएँ
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।