म्यूचुअल फ़ंड क्या है? म्यूचुअल फ़ंड एक ऐसा निवेश है जिसमें बहुत से लोगों का पैसा एक साथ इकट्ठा करके एक पेशेवर फ़ंड मैनेजर उसे शेयरों, बॉन्ड या दूसरी प्रतिभूतियों में लगाता है। बदले में हर निवेशक को उसके पैसे के हिसाब से यूनिट मिलती हैं, जिनकी क़ीमत को NAV (नेट एसेट वैल्यू) कहते हैं। भारत में सभी म्यूचुअल फ़ंड SEBI के नियमों के तहत चलते हैं।
छोटा जवाब (इस म्यूचुअल फ़ंड निवेश गाइड का सार): लक्ष्य और समय तय करें, उसी हिसाब से फ़ंड की श्रेणी चुनें (लंबे समय के लिए इक्विटी, कम समय के लिए डेट), कम ख़र्च वाला डायरेक्ट प्लान लें, हर महीने SIP से नियमित निवेश करें, और साल में एक बार अपना पोर्टफ़ोलियो देखें। म्यूचुअल फ़ंड में रिटर्न की गारंटी नहीं होती; पिछला प्रदर्शन आगे की गारंटी नहीं है।
मुख्य बातें
- म्यूचुअल फ़ंड = बहुत से लोगों का पैसा, एक पेशेवर मैनेजर, बहुत सी कंपनियों या बॉन्ड में बँटा निवेश।
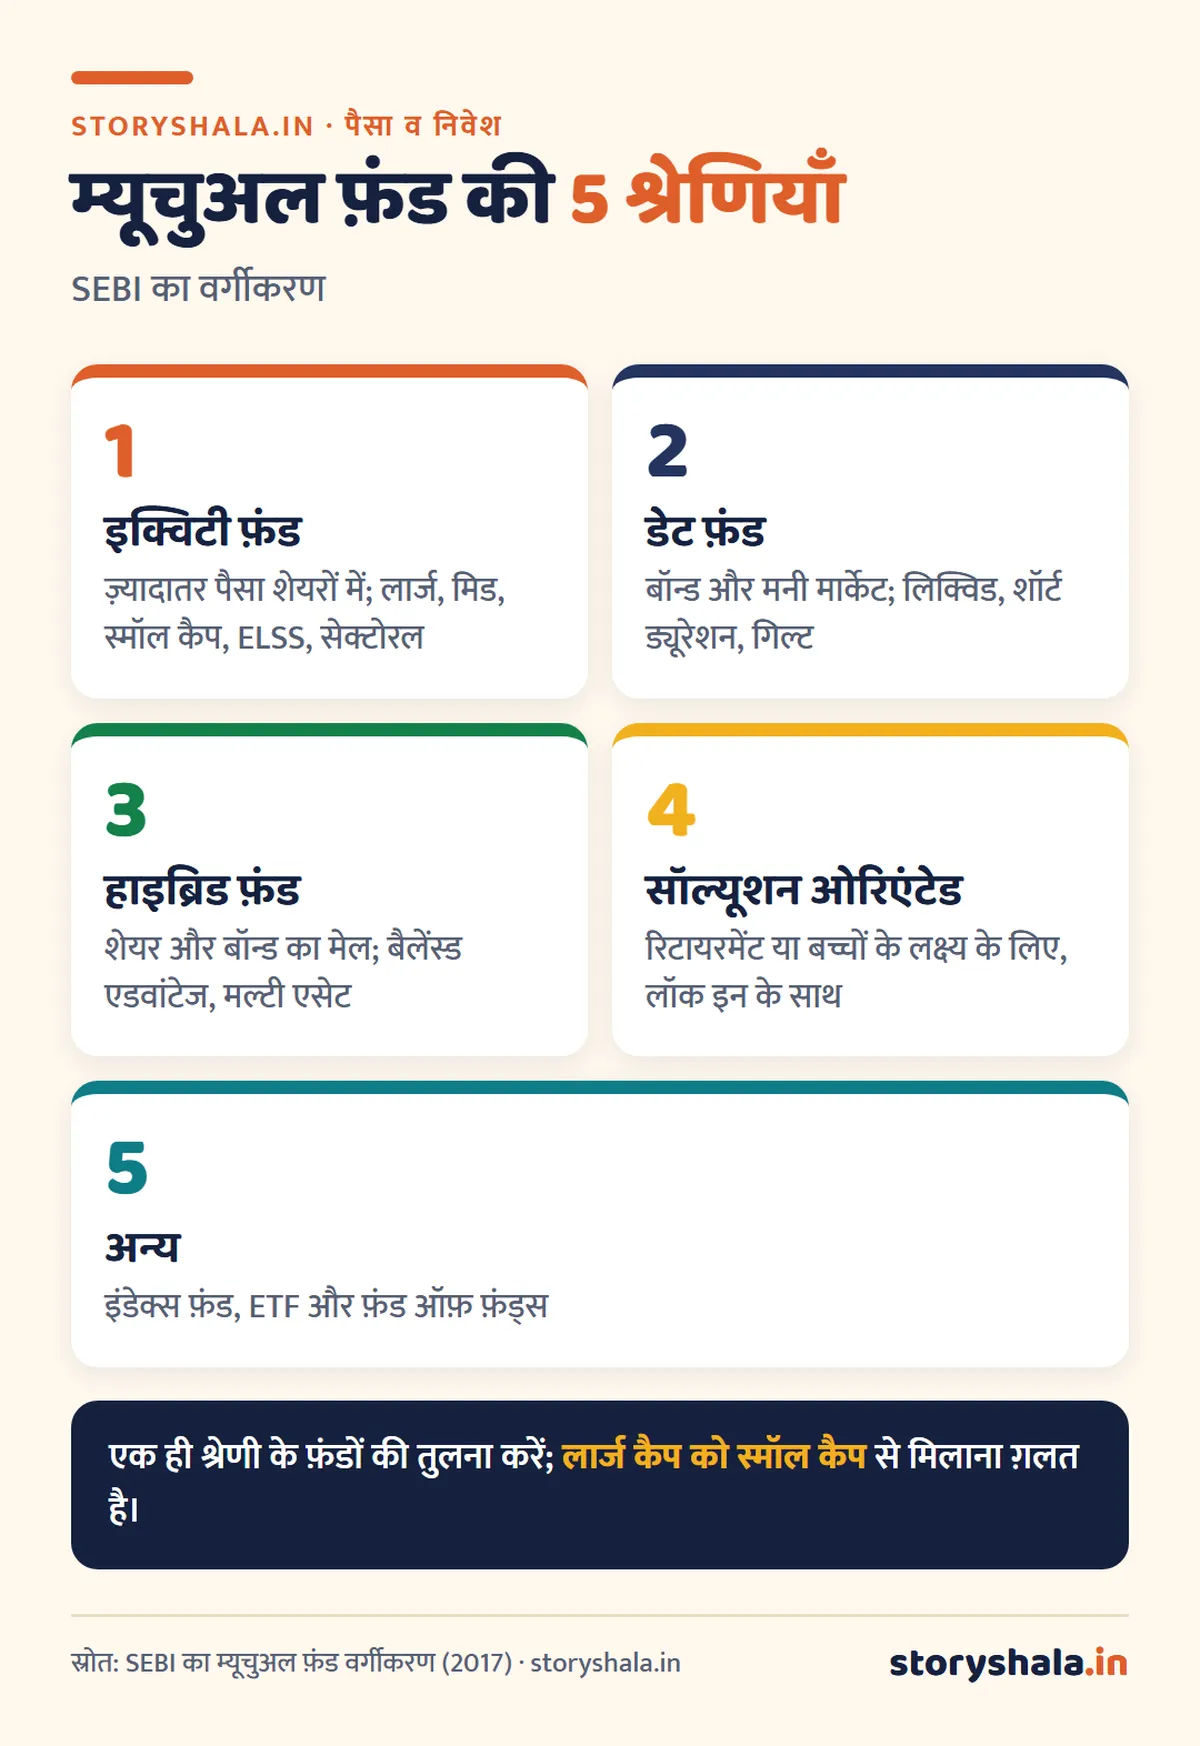
- SEBI ने फ़ंडों को 5 बड़ी श्रेणियों में बाँटा है: इक्विटी, डेट, हाइब्रिड, सॉल्यूशन ओरिएंटेड और अन्य (इंडेक्स फ़ंड, ETF, FoF)।
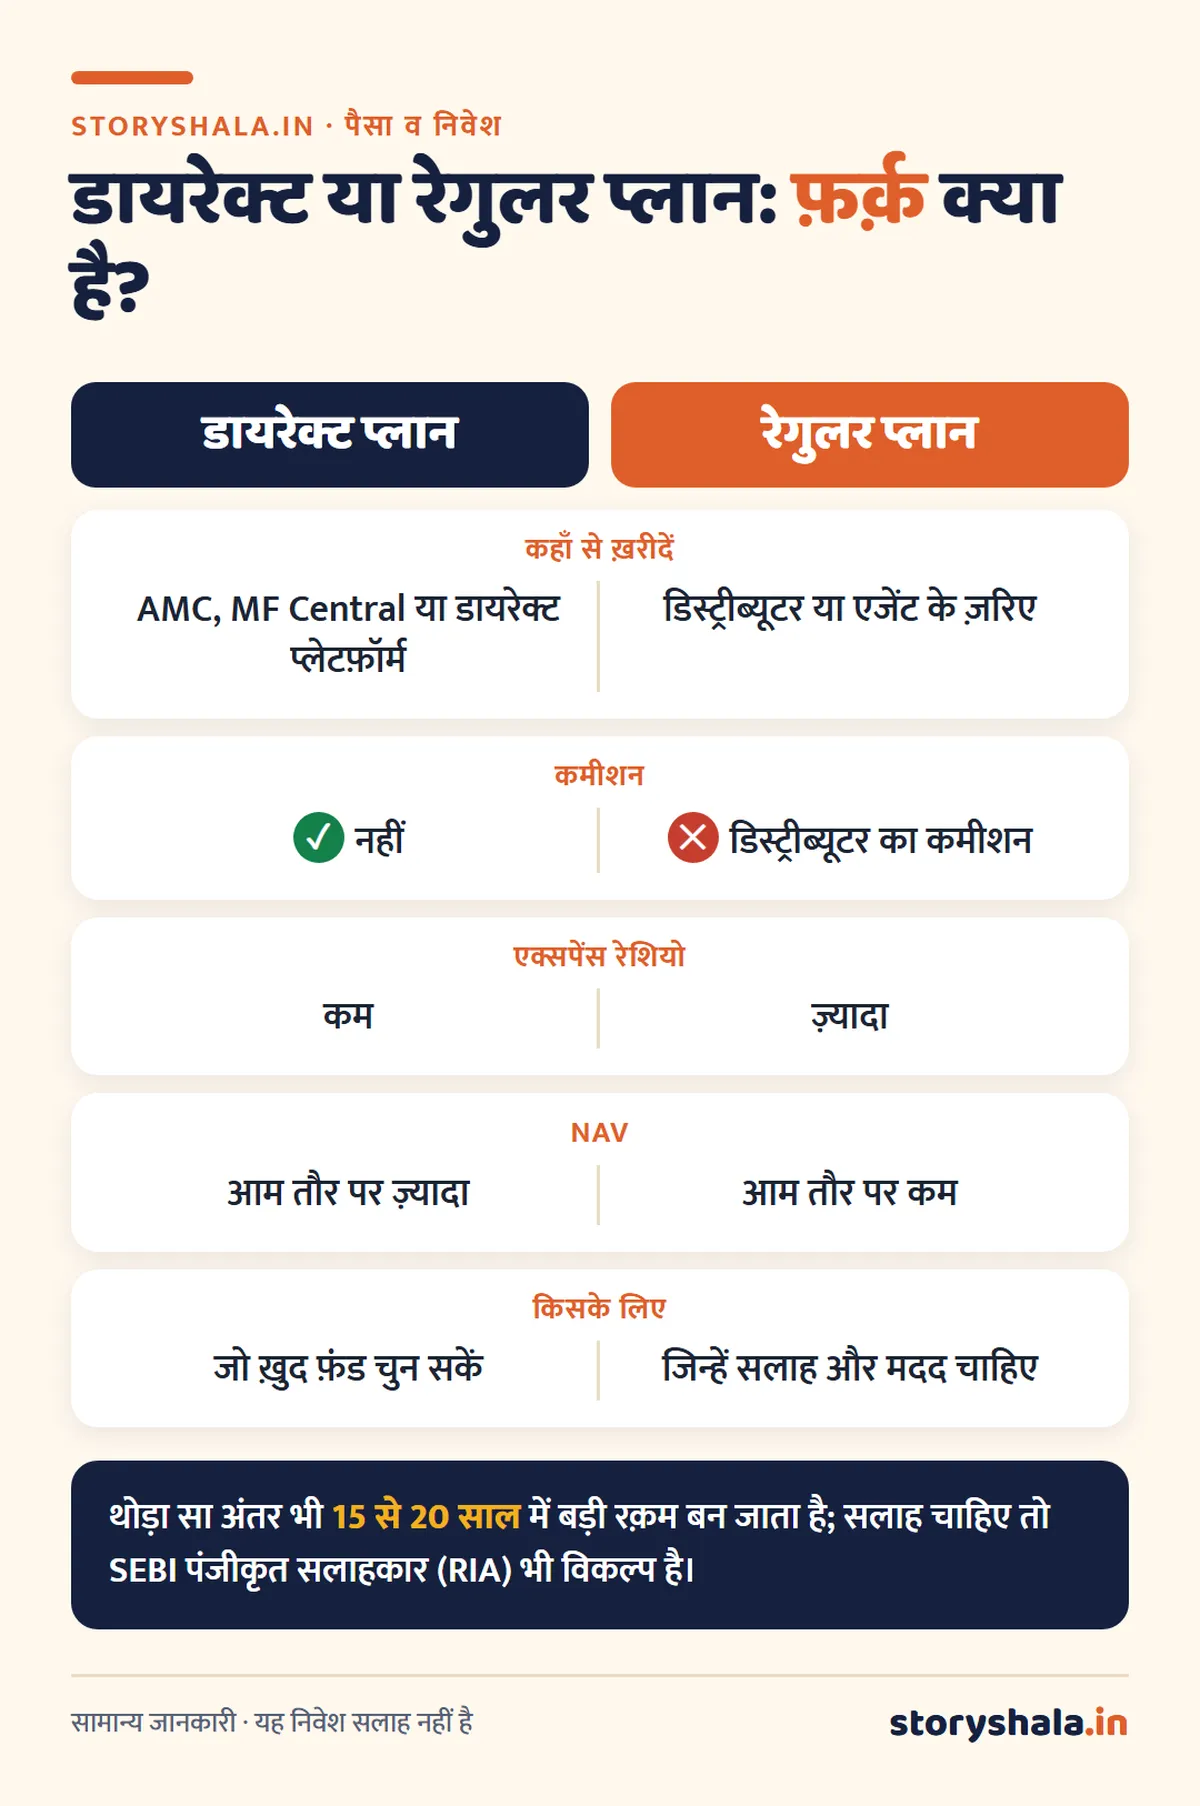
- डायरेक्ट प्लान में कमीशन नहीं, इसलिए एक्सपेंस रेशियो कम और लंबे समय में रिटर्न ज़्यादा।
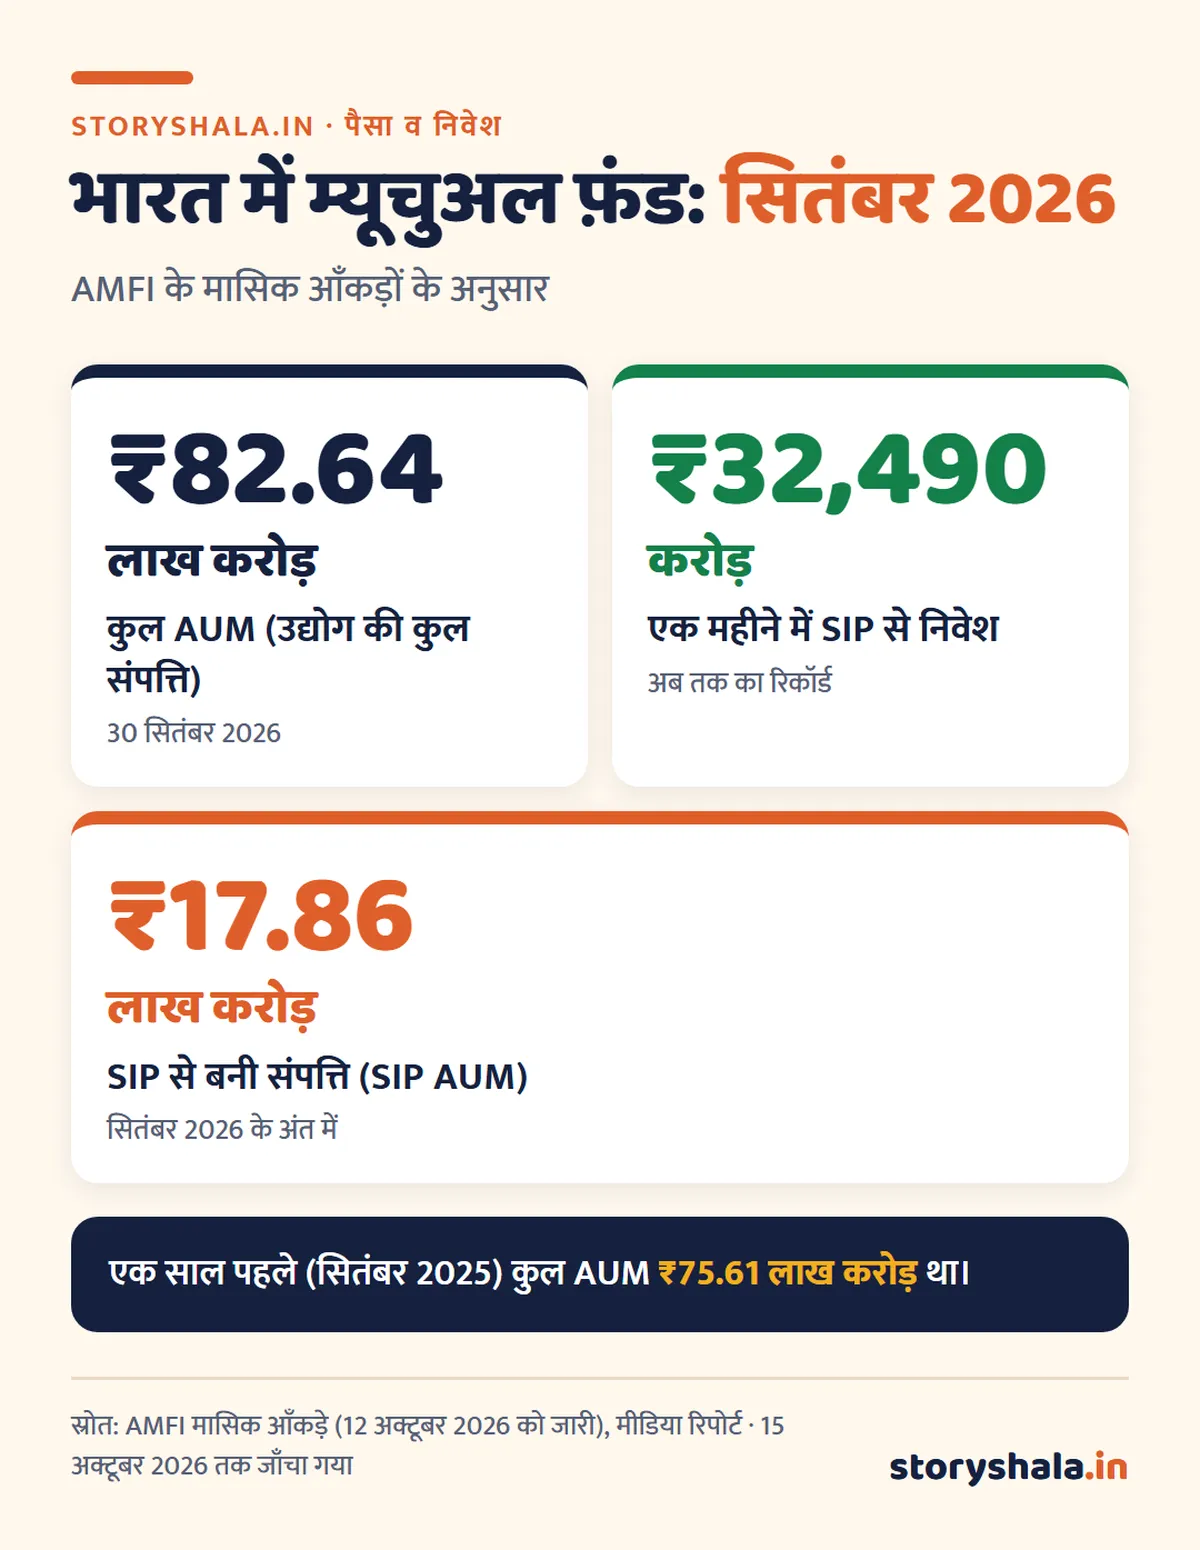
- सितंबर 2026 में भारत में SIP से एक महीने में ₹32,490 करोड़ आए, यह अब तक का रिकॉर्ड है।
- हर फ़ंड का रिस्कोमीटर, फ़ैक्टशीट और SID पढ़कर ही निवेश करें।
विषय सूची
म्यूचुअल फ़ंड कैसे काम करता है: एक आसान उदाहरण
मान लीजिए किसी फ़ंड की NAV ₹50 है और आप ₹10,000 लगाते हैं:
- आपको ₹10,000 ÷ ₹50 = 200 यूनिट मिलती हैं।
- फ़ंड मैनेजर सबके पैसे को अलग अलग कंपनियों के शेयरों या बॉन्ड में लगाता है।
- इन निवेशों की क़ीमत बढ़ी, तो NAV बढ़ेगी; घटी, तो NAV घटेगी।
- एक साल बाद NAV ₹56 हो जाए, तो आपकी 200 यूनिट की क़ीमत ₹11,200 होगी, यानी ₹1,200 का फ़ायदा (टैक्स और एग्ज़िट लोड से पहले)।
NAV कैसे निकलती है: (फ़ंड की कुल संपत्ति − देनदारियाँ और ख़र्च) ÷ कुल यूनिट। ज़्यादातर फ़ंडों की NAV हर कामकाजी दिन के आख़िर में घोषित होती है।
भारत में म्यूचुअल फ़ंड की संरचना
भारत में म्यूचुअल फ़ंड एक ट्रस्ट के रूप में बनता है, और आपका पैसा कई स्तर की निगरानी में रहता है:
| हिस्सा | क्या करता है |
|---|---|
| स्पॉन्सर | म्यूचुअल फ़ंड शुरू करने वाली कंपनी |
| ट्रस्टी | निवेशकों के हित की रखवाली करते हैं, AMC पर नज़र रखते हैं |
| AMC (एसेट मैनेजमेंट कंपनी) | फ़ंड चलाती है; फ़ंड मैनेजर यहीं काम करते हैं |
| कस्टोडियन | फ़ंड के शेयर और बॉन्ड सुरक्षित रखता है |
| RTA (रजिस्ट्रार) | यूनिट, ख़रीद बिक्री और खाते का रिकॉर्ड रखता है |
| SEBI | सबका नियामक: नियम बनाता है और निगरानी करता है |
ज़रूरी बात: फ़ंड की संपत्ति AMC के अपने पैसे से अलग रखी जाती है। AMC को कुछ हो जाए, तब भी फ़ंड की संपत्ति निवेशकों की ही रहती है।
भारत में म्यूचुअल फ़ंड: ताज़ा आँकड़े
म्यूचुअल फ़ंड के प्रकार: SEBI की 5 श्रेणियाँ
SEBI ने 2017 में म्यूचुअल फ़ंड योजनाओं को एक जैसी श्रेणियों में बाँटा, ताकि निवेशक अलग AMC के फ़ंडों की तुलना आसानी से कर सकें:
| लक्ष्य कितनी दूर | आम तौर पर कौन सी श्रेणी देखी जाती है |
|---|---|
| 1 साल से कम (इमरजेंसी, छोटी ज़रूरत) | लिक्विड या ओवरनाइट जैसे डेट फ़ंड |
| 1 से 3 साल | शॉर्ट ड्यूरेशन डेट या कंज़र्वेटिव हाइब्रिड |
| 3 से 5 साल | हाइब्रिड या बैलेंस्ड एडवांटेज |
| 5 साल से ज़्यादा | इक्विटी (जैसे इंडेक्स, लार्ज कैप, फ़्लेक्सी कैप) |
यह तालिका केवल समझाने के लिए है; आपके लिए सही फ़ंड आपकी आय, जोखिम सहने की क्षमता और लक्ष्य पर निर्भर है।
रिस्कोमीटर: हर फ़ंड का जोखिम
हर म्यूचुअल फ़ंड योजना के साथ SEBI का तय किया हुआ रिस्कोमीटर दिखाना ज़रूरी है, जिसमें 6 स्तर होते हैं: लो, लो टू मॉडरेट, मॉडरेट, मॉडरेटली हाई, हाई और वेरी हाई। फ़ंड का स्तर उसके पोर्टफ़ोलियो के हिसाब से हर महीने जाँचा जाता है। अपने लिए फ़ंड चुनते समय सबसे पहले यही देखें कि उसका जोखिम आपकी सहने की क्षमता से मेल खाता है या नहीं।
डायरेक्ट और रेगुलर प्लान में अंतर
हर म्यूचुअल फ़ंड योजना के दो प्लान होते हैं, जिनमें पोर्टफ़ोलियो एक ही होता है, बस ख़र्च अलग:
SIP क्या है और इसका हिसाब
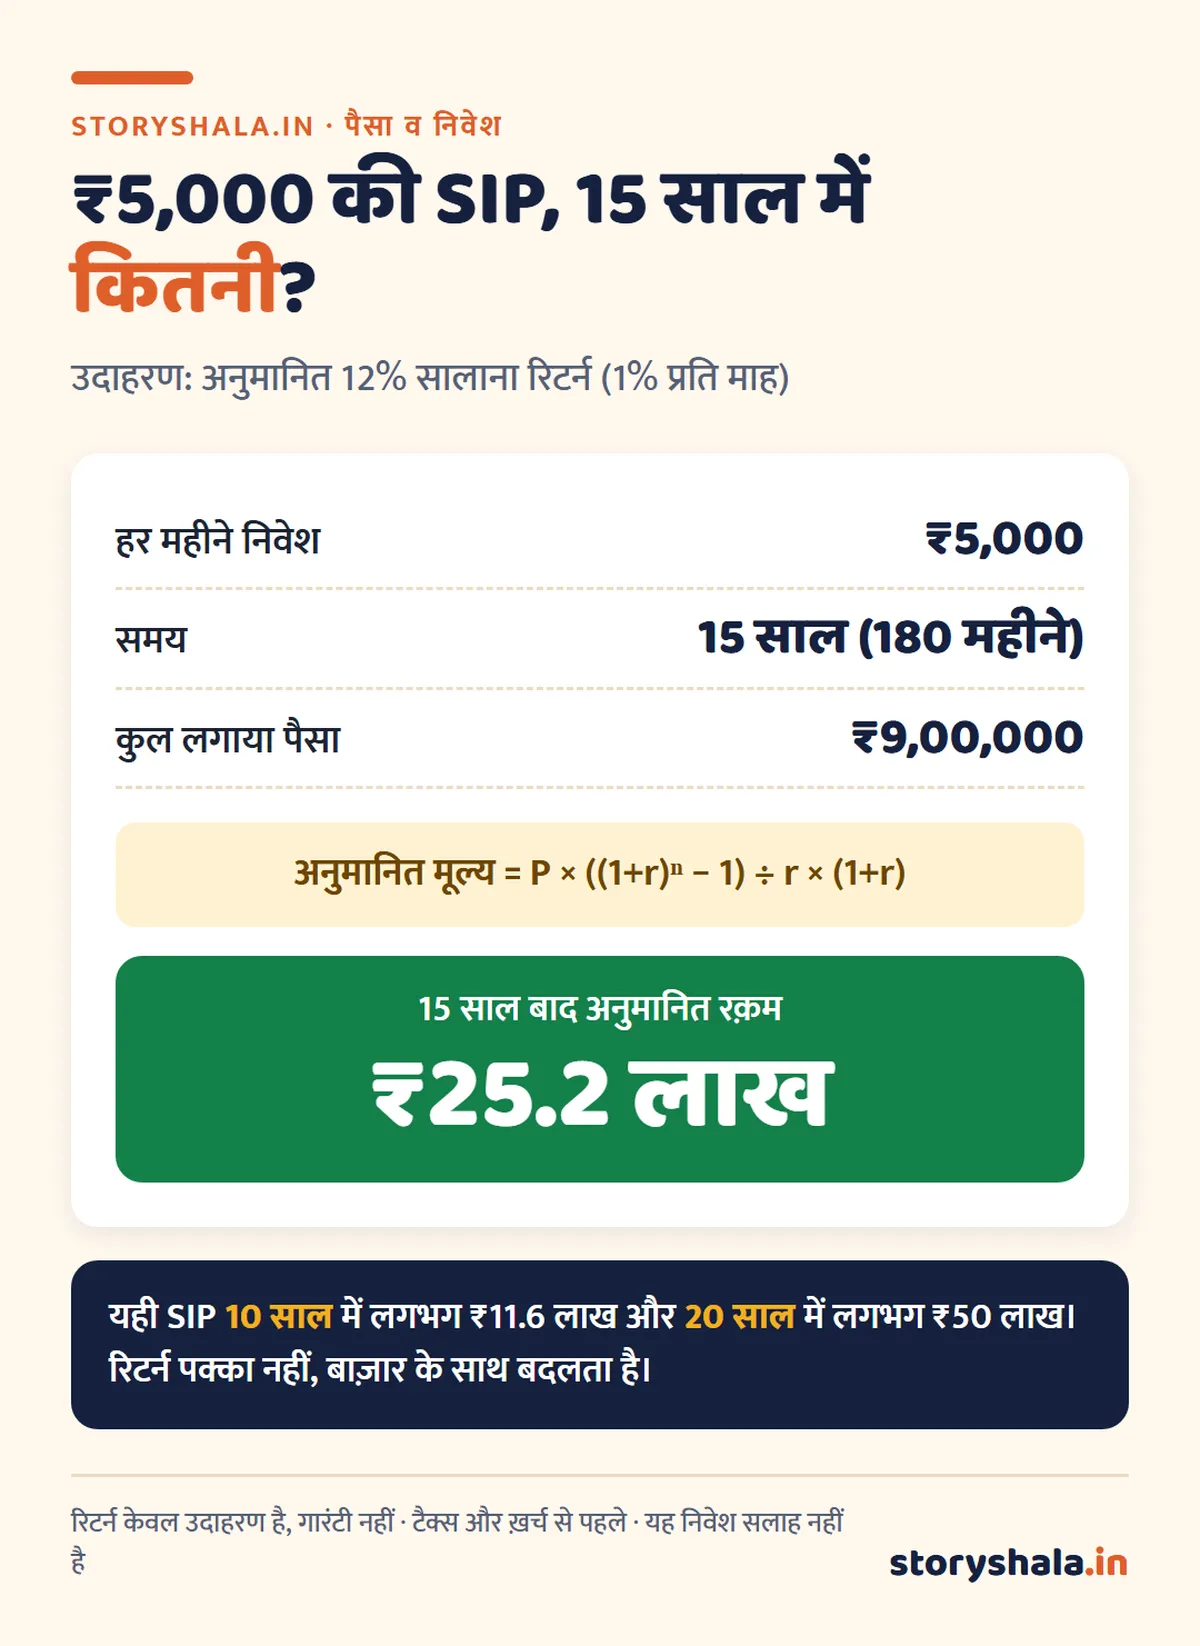
SIP (सिस्टमैटिक इन्वेस्टमेंट प्लान) में आप हर महीने एक तय तारीख़ को तय रक़म अपने आप निवेश करते हैं। इसके फ़ायदे: अनुशासन, बाज़ार का समय पकड़ने की ज़रूरत नहीं, और भाव गिरने पर उसी पैसे में ज़्यादा यूनिट (रुपी कॉस्ट एवरेजिंग)।
SIP से जुड़े और तरीके:
- स्टेप अप SIP: हर साल SIP की रक़म थोड़ी बढ़ाना, जैसे तनख़्वाह बढ़ने पर 10%।
- लंपसम: एक बार में बड़ी रक़म लगाना।
- STP: एक फ़ंड (अक्सर डेट) से दूसरे (इक्विटी) में धीरे धीरे पैसा भेजना।
- SWP: हर महीने तय रक़म निकालना, जैसे रिटायरमेंट के बाद पेंशन की तरह।
म्यूचुअल फ़ंड में ख़र्च: एक्सपेंस रेशियो और एग्ज़िट लोड
- एक्सपेंस रेशियो (TER): फ़ंड चलाने का सालाना ख़र्च, जो फ़ंड की संपत्ति से रोज़ थोड़ा थोड़ा कटता है और NAV में पहले से शामिल होता है। इसकी अधिकतम सीमा SEBI तय करता है। लंबे निवेश में कम एक्सपेंस रेशियो से बड़ा फ़र्क़ पड़ता है।
- एग्ज़िट लोड: तय समय से पहले यूनिट बेचने पर लगने वाला शुल्क। कई इक्विटी फ़ंडों में एक साल के अंदर निकालने पर लगभग 1% एग्ज़िट लोड होता है, पर यह हर फ़ंड में अलग है; SID या फ़ैक्टशीट में देखें।
- स्टांप ड्यूटी: म्यूचुअल फ़ंड यूनिट ख़रीदने पर बहुत छोटी स्टांप ड्यूटी लगती है।
म्यूचुअल फ़ंड पर टैक्स (2026)
| फ़ंड का प्रकार | कम समय (शॉर्ट टर्म) | लंबा समय (लॉन्ग टर्म) |
|---|---|---|
| इक्विटी ओरिएंटेड (65% या ज़्यादा भारतीय शेयर) | 12 महीने से कम: 20% | 12 महीने से ज़्यादा: 12.5%, हर साल ₹1.25 लाख तक के फ़ायदे पर छूट |
| डेट फ़ंड (65% से ज़्यादा डेट), 1 अप्रैल 2023 या बाद में ख़रीदे | आपके टैक्स स्लैब से | आपके टैक्स स्लैब से (समय चाहे जितना हो) |
| IDCW (डिविडेंड) विकल्प | डिविडेंड आपकी आय में जुड़कर स्लैब से |
- ऊपर की दरों पर सेस अलग से लगता है।
- गोल्ड, अंतरराष्ट्रीय और कुछ दूसरे फ़ंडों के नियम अलग हैं; अपने फ़ंड के टैक्स रेकनर (हर AMC जारी करता है) में देखें।
- ELSS फ़ंड में 3 साल का लॉक इन होता है; पुरानी टैक्स व्यवस्था चुनने वालों को इसमें निवेश पर कटौती मिलती रही है, नई व्यवस्था में यह कटौती नहीं मिलती। विस्तार: ELSS क्या है।
सलाह: टैक्स नियम हर बजट में बदल सकते हैं; बड़ी रक़म हो तो किसी चार्टर्ड अकाउंटेंट से पुष्टि कर लें।
म्यूचुअल फ़ंड में निवेश कैसे करें: 6 कदम
- लक्ष्य और समय तय करें: घर, बच्चों की पढ़ाई, रिटायरमेंट, कितने साल बाद और कितना पैसा।
- KYC पूरा करें: PAN, आधार और बैंक खाते से एक बार KYC होता है, जो सभी फ़ंडों में चलता है।
- श्रेणी चुनें: लक्ष्य के समय और अपने जोखिम के हिसाब से (ऊपर की तालिका)।
- फ़ंड चुनें: उसी श्रेणी में कम एक्सपेंस रेशियो, लंबे समय का स्थिर प्रदर्शन, और फ़ंड का आकार देखें।
- प्लेटफ़ॉर्म चुनें: AMC की वेबसाइट, MF Central, डायरेक्ट प्लान वाले ऐप, या SEBI पंजीकृत सलाहकार।
- नॉमिनी जोड़ें और SIP शुरू करें: फिर साल में एक बार समीक्षा करें, हर हफ़्ते नहीं।
फ़ैक्टशीट, SID और KIM: कौन सा दस्तावेज़ क्या बताता है
| दस्तावेज़ | क्या है | इसमें क्या देखें |
|---|---|---|
| SID (स्कीम इन्फ़ॉर्मेशन डॉक्यूमेंट) | योजना का पूरा प्रॉस्पेक्टस | निवेश का उद्देश्य, कहाँ पैसा लगेगा, जोखिम, एग्ज़िट लोड |
| KIM (की इन्फ़ॉर्मेशन मेमोरेंडम, मुख्य सूचना ज्ञापन) | SID का छोटा सार, आवेदन फ़ॉर्म के साथ | ज़रूरी बातें एक नज़र में |
| SAI (स्टेटमेंट ऑफ़ एडिशनल इन्फ़ॉर्मेशन) | AMC और म्यूचुअल फ़ंड की सामान्य जानकारी | स्पॉन्सर, ट्रस्टी, कर नियम |
| फ़ैक्टशीट | हर महीने जारी होने वाली रिपोर्ट | पोर्टफ़ोलियो, AUM, एक्सपेंस रेशियो, बेंचमार्क से तुलना, फ़ंड मैनेजर, रिस्कोमीटर |
फ़ैक्टशीट पढ़ते समय 5 बातें:
- ☐ फ़ंड का बेंचमार्क क्या है और लंबे समय में फ़ंड उससे आगे रहा या नहीं
- ☐ टॉप 10 होल्डिंग और कौन से सेक्टर में कितना पैसा
- ☐ एक्सपेंस रेशियो (डायरेक्ट प्लान का)
- ☐ फ़ंड मैनेजर कितने समय से यह फ़ंड चला रहे हैं
- ☐ रिस्कोमीटर का स्तर
समेकित खाता विवरण (CAS) क्या है
CAS (कंसोलिडेटेड अकाउंट स्टेटमेंट) यानी समेकित खाता विवरण, एक ही दस्तावेज़ में आपके सभी म्यूचुअल फ़ंड (और डीमैट हो तो शेयर भी) दिखाता है, चाहे वे किसी भी AMC के हों। जिस महीने लेनदेन हो, उस महीने CAS आता है, वरना हर छह महीने में। इसे PAN से जुड़े ईमेल पर पाया जा सकता है। यह अपने निवेश पर नज़र रखने और किसी ग़लत लेनदेन को पकड़ने का सबसे आसान तरीका है।
म्यूचुअल फ़ंड के फ़ायदे और जोखिम
| फ़ायदे | जोखिम और सीमाएँ |
|---|---|
| कम रक़म (कुछ सौ रुपये) से शुरुआत | बाज़ार गिरा तो NAV भी गिरेगी, रिटर्न की गारंटी नहीं |
| पेशेवर मैनेजर और विविधता | ग़लत श्रेणी चुनी तो लक्ष्य के समय पैसा कम हो सकता है |
| ज़्यादातर फ़ंडों में पैसा कभी भी निकाल सकते हैं | एग्ज़िट लोड और टैक्स से असली रिटर्न घटता है |
| SEBI की कड़ी निगरानी और पारदर्शिता | बहुत ज़्यादा फ़ंड रखने से पोर्टफ़ोलियो उलझ जाता है |
म्यूचुअल फ़ंड की 7 आम ग़लतियाँ
- सिर्फ़ पिछले 1 साल का सबसे ज़्यादा रिटर्न देखकर फ़ंड चुनना।
- बाज़ार गिरते ही SIP बंद कर देना, जबकि यही सस्ते में ज़्यादा यूनिट का समय होता है।
- 10 से 15 फ़ंड ले लेना, जिनमें ज़्यादातर एक जैसे शेयर हों।
- इमरजेंसी फ़ंड के बिना इक्विटी फ़ंड में पूरा पैसा लगा देना।
- कम समय के लक्ष्य के लिए स्मॉल कैप या सेक्टोरल फ़ंड चुनना।
- नॉमिनी न जोड़ना और KYC अपडेट न रखना।
- किसी अनजान “गारंटीड रिटर्न” वाले व्यक्ति को पैसा देना; म्यूचुअल फ़ंड में गारंटी नहीं होती।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
म्यूचुअल फ़ंड क्या है, आसान भाषा में?
म्यूचुअल फ़ंड बहुत से निवेशकों का पैसा इकट्ठा करके एक पेशेवर मैनेजर द्वारा शेयरों, बॉन्ड या दूसरी प्रतिभूतियों में लगाया गया निवेश है। हर निवेशक को उसके पैसे के हिसाब से यूनिट मिलती हैं।
म्यूचुअल फ़ंड कितने प्रकार के होते हैं?
SEBI के वर्गीकरण में 5 बड़ी श्रेणियाँ हैं: इक्विटी, डेट, हाइब्रिड, सॉल्यूशन ओरिएंटेड और अन्य (इंडेक्स फ़ंड, ETF, फ़ंड ऑफ़ फ़ंड्स)।
डायरेक्ट और रेगुलर प्लान में से कौन सा बेहतर है?
डायरेक्ट प्लान में कमीशन नहीं होता, इसलिए ख़र्च कम और लंबे समय में रिटर्न ज़्यादा होता है। अगर आपको फ़ंड चुनने में मदद चाहिए, तो रेगुलर प्लान या SEBI पंजीकृत सलाहकार की सेवा ले सकते हैं।
SIP में कितना पैसा लगाना चाहिए?
यह आपकी आय, ख़र्च और लक्ष्य पर निर्भर है। पहले इमरजेंसी फ़ंड बनाएँ, फिर हर महीने बची रक़म का एक तय हिस्सा SIP में लगाएँ और तनख़्वाह बढ़ने पर SIP भी बढ़ाएँ।
म्यूचुअल फ़ंड पर टैक्स कितना लगता है?
इक्विटी फ़ंड में 12 महीने से कम पर 20% और उससे ज़्यादा पर 12.5% (हर साल ₹1.25 लाख तक के फ़ायदे पर छूट)। 1 अप्रैल 2023 के बाद ख़रीदे डेट फ़ंड का फ़ायदा आपके टैक्स स्लैब से टैक्स होता है। सेस अलग से लगता है।
समेकित खाता विवरण (CAS) क्या है?
CAS एक ही स्टेटमेंट में आपके सभी म्यूचुअल फ़ंड और डीमैट होल्डिंग दिखाता है। लेनदेन वाले महीने में और वरना हर छह महीने में PAN से जुड़े ईमेल पर आता है।
फ़ैक्टशीट में क्या देखना चाहिए?
बेंचमार्क से तुलना, टॉप होल्डिंग और सेक्टर, एक्सपेंस रेशियो, फ़ंड मैनेजर का अनुभव और रिस्कोमीटर।
क्या म्यूचुअल फ़ंड में पैसा डूब सकता है?
म्यूचुअल फ़ंड बाज़ार से जुड़े होते हैं, इसलिए NAV घट सकती है और कम समय में नुकसान हो सकता है। सही श्रेणी, लंबा समय और विविधता से जोखिम कम होता है, पर ख़त्म नहीं होता।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- AMFI के सितंबर 2026 के आँकड़े: Zee Business और The Statesman
- AMFI: म्यूचुअल फ़ंड की जानकारी
- म्यूचुअल फ़ंड टैक्स: Mirae Asset टैक्स रेकनर 2026-27 (PDF) और Specified Mutual Fund की परिभाषा, Freefincal
- SEBI: निवेशक वेबसाइट
ये भी पढ़ें
- ELSS क्या है
- Financial Freedom बुक समरी
- डीमैट अकाउंट क्या है
- शेयर मार्केट में कितने सेक्टर होते हैं
- लार्ज कैप, मिड कैप और स्मॉल कैप
- बैंक क्या होता है
ज़रूरी सूचना: म्यूचुअल फ़ंड निवेश बाज़ार जोखिमों के अधीन है; योजना से जुड़े सभी दस्तावेज़ ध्यान से पढ़ें। यह लेख केवल सामान्य जानकारी के लिए है, निवेश या टैक्स सलाह नहीं। अपनी स्थिति के हिसाब से फ़ैसला लें या SEBI में पंजीकृत निवेश सलाहकार से बात करें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।