इस Financial Freedom book summary in Hindi में जानिए किताब की पूरी सीख। Financial Freedom अमेरिकी लेखक ग्रांट सबातियर (Grant Sabatier) की 2019 में आई किताब है, जिसका पूरा नाम है Financial Freedom: A Proven Path to All the Money You Will Ever Need। इसकी मुख्य सीख एक लाइन में: पैसा अपने आप में लक्ष्य नहीं, बल्कि अपना समय वापस ख़रीदने का ज़रिया है। इसलिए लेखक कहते हैं कि सिर्फ़ ख़र्च काटने के बजाय ज़्यादा कमाइए, जल्दी निवेश कीजिए और अपना “नंबर” जानिए, यानी वह रक़म जिसके बाद नौकरी करना मजबूरी नहीं, आपकी मर्ज़ी हो।
छोटा जवाब: किताब आर्थिक आज़ादी को 7 स्तरों में बाँटती है: 1. साफ़ तस्वीर, 2. आत्मनिर्भरता, 3. साँस लेने की जगह, 4. स्थिरता, 5. लचीलापन, 6. आर्थिक आज़ादी और 7. भरपूर दौलत। लेखक की अपनी कहानी इसकी मिसाल है: 24 साल की उम्र में उनके बैंक खाते में सिर्फ़ $2.26 थे, और लगभग 5 साल बाद उनकी नेटवर्थ $1.25 मिलियन हो गई।
मुख्य बातें
- पैसा = समय। हर ख़र्च को घंटों में तौलिए: यह चीज़ मेरे कितने घंटे की कमाई है?
- अपना “नंबर” जानिए। एक आसान शुरुआती तरीका: सालाना ख़र्च × 25।
- सिर्फ़ बचत नहीं, कमाई बढ़ाना भी उतना ही ज़रूरी है: नौकरी में तरक़्क़ी और साइड इनकम।
- जितना हो सके, जितना जल्दी हो सके निवेश कीजिए, ताकि चक्रवृद्धि को समय मिले।
- बड़े ख़र्च (घर, गाड़ी, खाना) पहले सुधारिए, छोटे ख़र्चों पर ख़ुद को कोसने से कम फ़र्क़ पड़ता है।
विषय सूची
लेखक की कहानी: $2.26 से $1.25 मिलियन तक
ग्रांट सबातियर अमेरिका के पर्सनल फ़ाइनेंस ब्लॉग Millennial Money के संस्थापक हैं। किताब और उनके इंटरव्यू के अनुसार, 24 साल की उम्र में उनके बैंक खाते में सिर्फ़ $2.26 थे। उन्होंने तय किया कि अब पैसे को गंभीरता से सीखेंगे। अगले लगभग 5 साल में उन्होंने नौकरी के साथ साइड बिज़नेस से कमाई बढ़ाई, बड़े हिस्से को निवेश किया और 30 की उम्र तक आर्थिक रूप से आज़ाद हो गए।
यह कहानी अमेरिका की है और उनकी परिस्थितियाँ ख़ास थीं, इसलिए इसे “हर कोई 5 साल में करोड़पति” का वादा न समझें। काम की चीज़ उनका तरीका है, जो नीचे 7 स्तरों में है।
Financial Freedom Book Summary in Hindi: आर्थिक आज़ादी के 7 स्तर
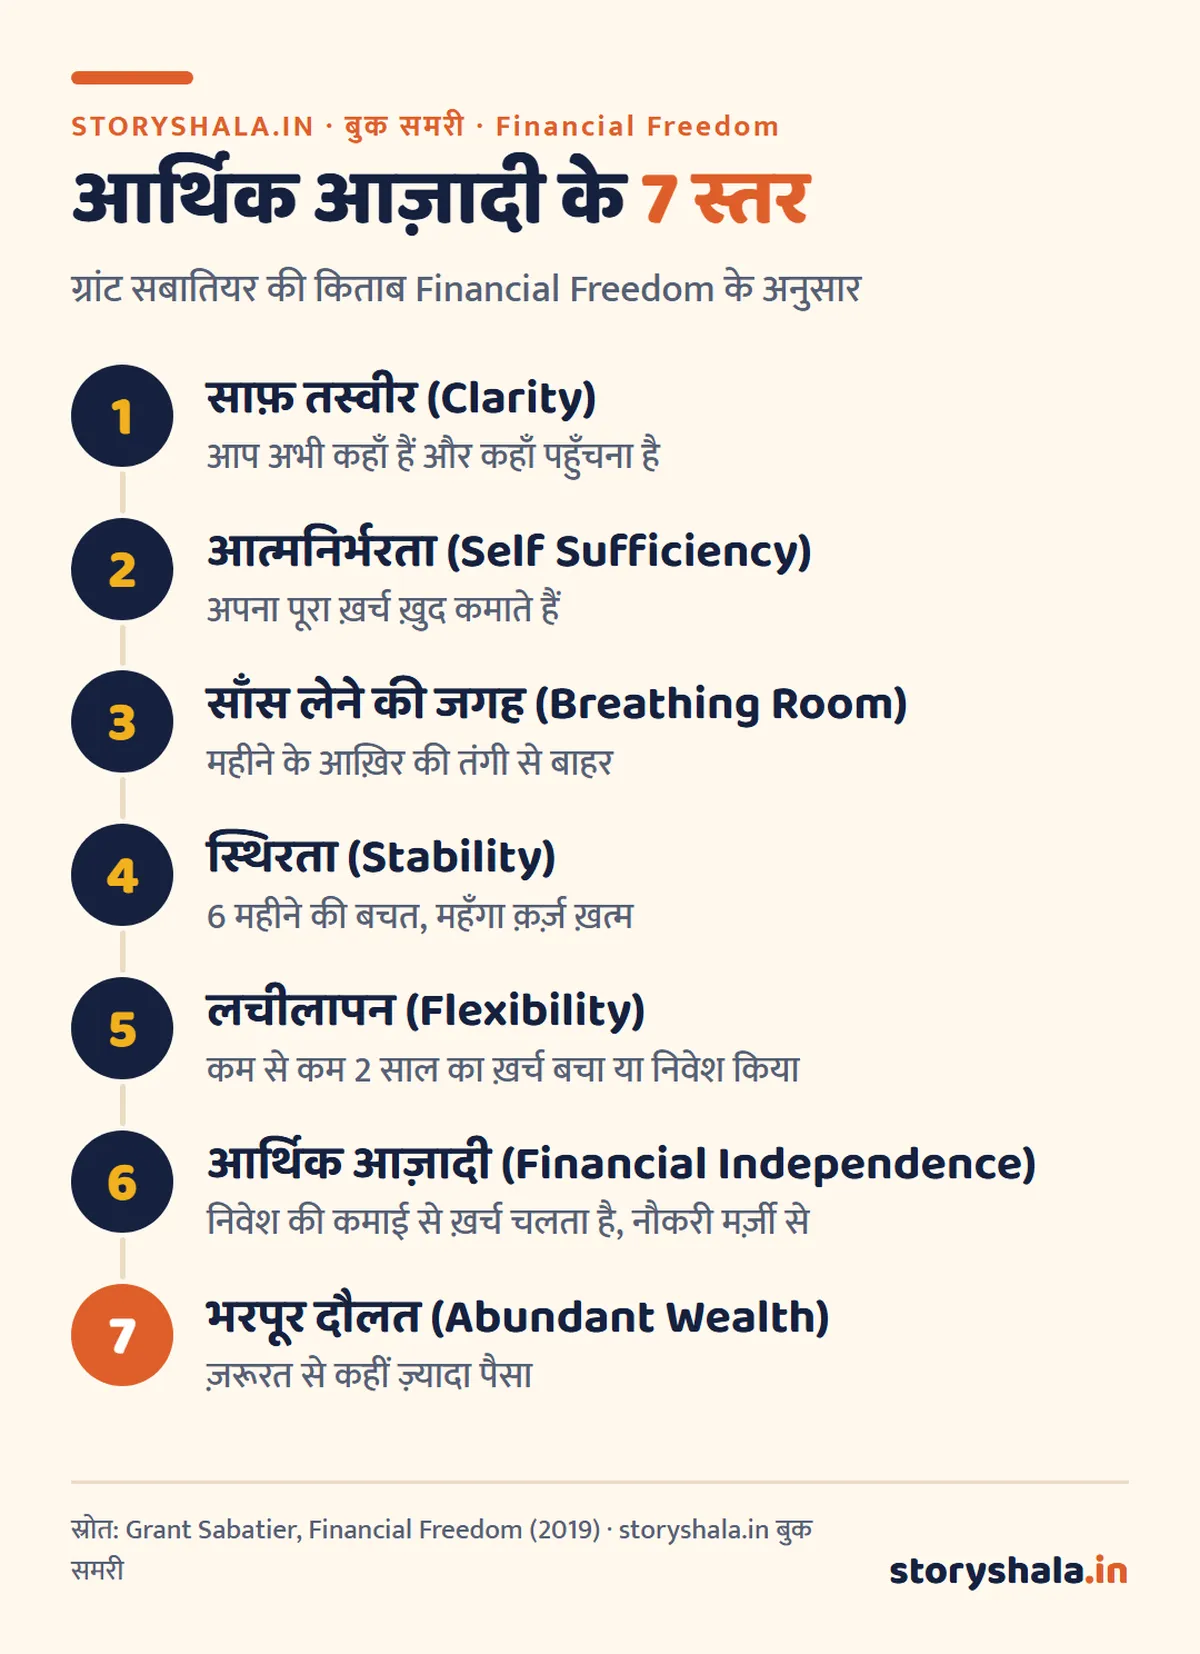
1. साफ़ तस्वीर (Clarity)
पहला कदम है ईमानदारी से यह लिखना कि आपकी नेटवर्थ कितनी है (जो है घटा जो देना है), हर महीने कितना आता है और कितना जाता है। साथ ही यह तय करना कि आपको कितने पैसे चाहिए ताकि काम करना मजबूरी न रहे। जब तक मंज़िल साफ़ नहीं, तब तक रास्ता भी नहीं दिखता।
2. आत्मनिर्भरता (Self Sufficiency)
इस स्तर पर आप अपना पूरा ख़र्च ख़ुद उठाते हैं, किसी और पर निर्भर नहीं। सुनने में छोटा लगता है, पर आर्थिक आज़ादी की नींव यही है।
3. साँस लेने की जगह (Breathing Room)
अब आप “महीना ख़त्म, पैसा ख़त्म” वाली हालत से बाहर निकलते हैं। हर महीने कुछ पैसा बचता है और छोटी मुश्किल में उधार नहीं लेना पड़ता।
4. स्थिरता (Stability)
इस स्तर पर आपके पास लगभग 6 महीने के ख़र्च जितनी बचत है और महँगा क़र्ज़ (जैसे क्रेडिट कार्ड का बकाया) चुक गया है। नौकरी चली जाए तो भी घबराहट नहीं होती।
5. लचीलापन (Flexibility)
अब आपके पास कम से कम 2 साल के ख़र्च जितना पैसा बचा या निवेश किया हुआ है। इससे आप जोखिम ले सकते हैं: नौकरी बदलना, कुछ महीने का ब्रेक, या अपना काम शुरू करना।
6. आर्थिक आज़ादी (Financial Independence)
यह किताब का असली लक्ष्य है: आपके निवेश से इतनी कमाई होती है कि उससे पूरा ख़र्च चल जाए। अब नौकरी आप पैसे के लिए नहीं, पसंद के लिए करते हैं।
7. भरपूर दौलत (Abundant Wealth)
आख़िरी स्तर पर आपके पास ज़रूरत से कहीं ज़्यादा पैसा है। लेखक के अनुसार यहाँ पहुँचकर बहुत से लोग अपना समय और पैसा दूसरों की मदद में लगाते हैं।
अपना “नंबर” कैसे निकालें: पूरा हिसाब
किताब में लेखक ज़ोर देते हैं कि हर किसी को अपना नंबर पता होना चाहिए। शुरुआती अनुमान के लिए एक प्रचलित तरीका 4% नियम है: अगर आप हर साल अपने निवेश का लगभग 4% ही निकालें, तो पैसा लंबे समय तक चल सकता है। इसका सीधा हिसाब है: नंबर = सालाना ख़र्च × 25।
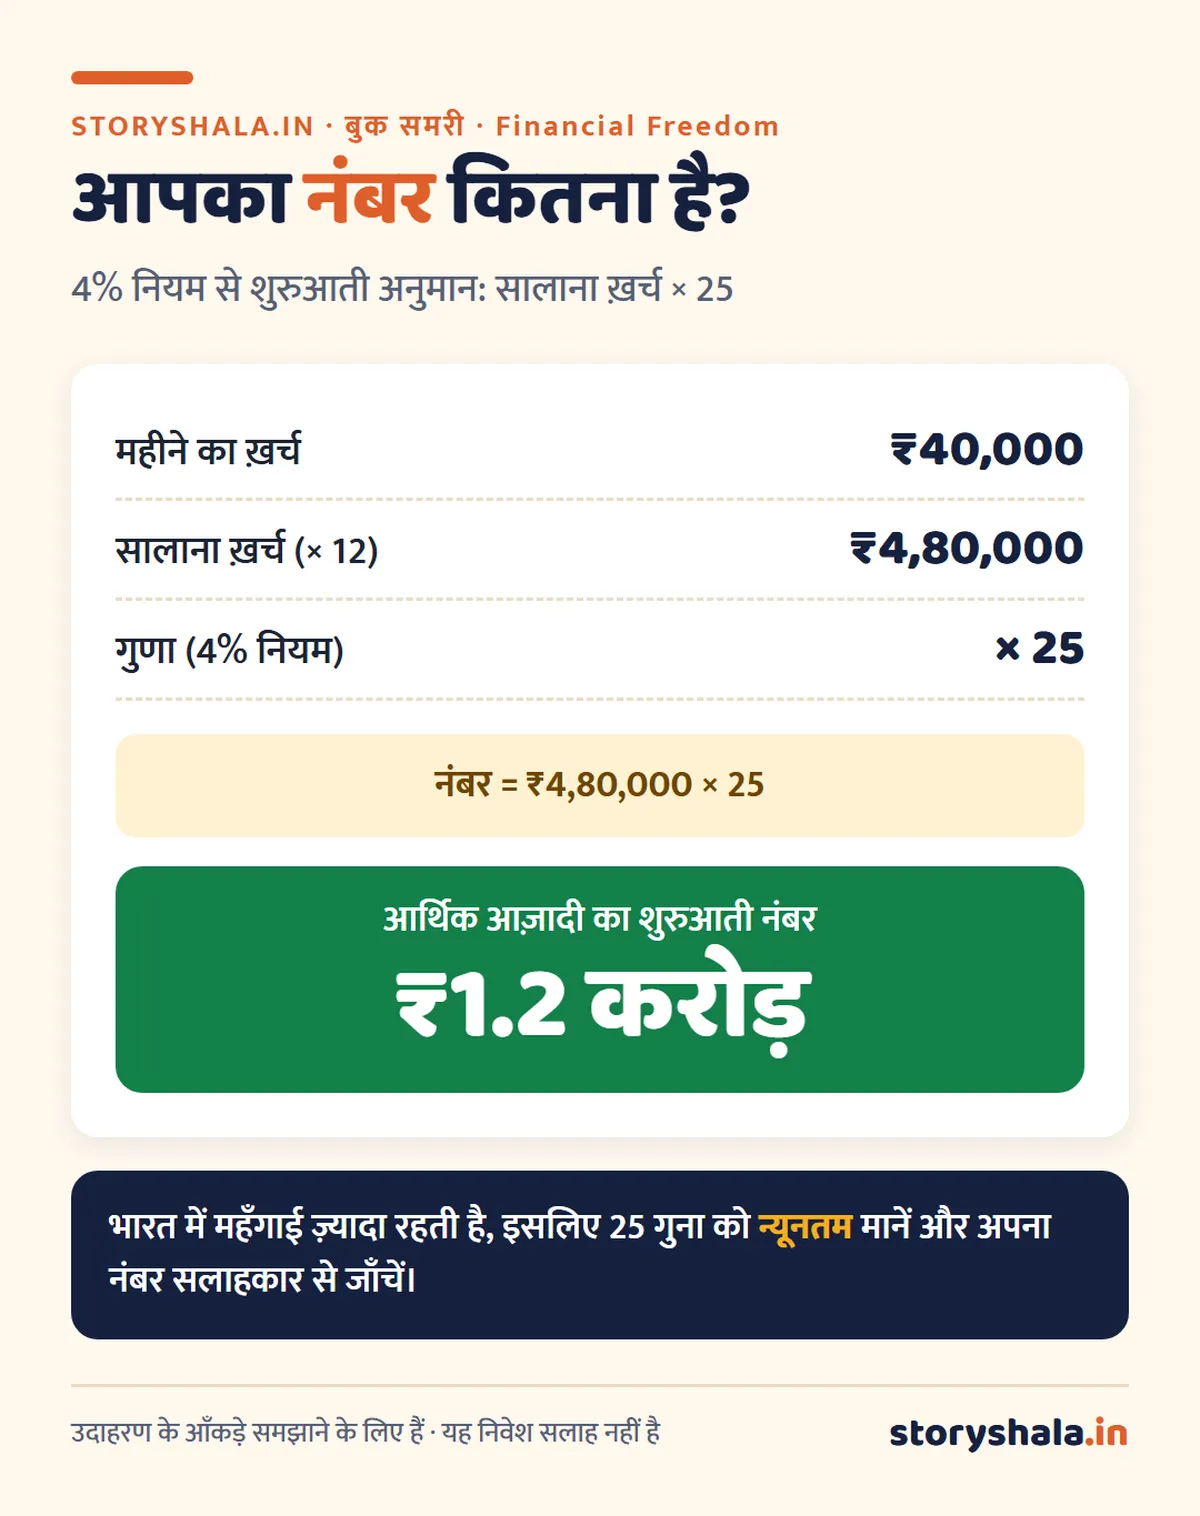
एक ज़रूरी सुधार: पुराने कई लेखों में यह हिसाब ग़लत छपा मिलता है। अगर सालाना ख़र्च ₹2 लाख है, तो 25 गुना ₹50 लाख होगा, ₹5 करोड़ नहीं।
4% नियम की सीमा: यह नियम अमेरिकी बाज़ार के पुराने आँकड़ों पर बना अनुमान है, कोई गारंटी नहीं। भारत में महँगाई अक्सर ज़्यादा रहती है और रिटायरमेंट लंबा हो सकता है, इसलिए इसे शुरुआती लक्ष्य की तरह ही इस्तेमाल करें और ज़रूरत हो तो SEBI में पंजीकृत निवेश सलाहकार से अपना नंबर जाँचें।
किताब की 5 सबसे काम की सीख
1. पैसा = समय
लेखक कहते हैं कि हर चीज़ की असली क़ीमत रुपयों में नहीं, आपके समय में है। अगर आप ₹300 प्रति घंटा कमाते हैं, तो ₹3,000 का फ़ोन कवर आपकी 10 घंटे की मेहनत है। ख़रीदने से पहले यह सवाल अपने आप ग़ैरज़रूरी ख़र्च रोक देता है।
2. सिर्फ़ बचत नहीं, ज़्यादा कमाई
बचत की एक सीमा है, कमाई की नहीं। किताब का बड़ा हिस्सा इस पर है कि कमाई कैसे बढ़ाएँ: नौकरी में अपना मूल्य बढ़ाना, तनख़्वाह के लिए मोलभाव करना, और ऐसी साइड इनकम शुरू करना जो आपके हुनर से जुड़ी हो।
3. अपनी नौकरी का पूरा फ़ायदा उठाइए
लेखक नौकरी छोड़ने की नहीं, नौकरी को सीढ़ी बनाने की सलाह देते हैं: वहाँ नए हुनर सीखिए, कंपनी की हर सुविधा (जैसे रिटायरमेंट योगदान) का पूरा लाभ लीजिए और तरक़्क़ी के मौक़े खोजिए। नौकरी की स्थिर आय से ही साइड बिज़नेस और निवेश को सहारा मिलता है।
4. बड़े तीन ख़र्च पहले
छोटे ख़र्चों (जैसे चाय कॉफ़ी) पर ख़ुद को कोसने से ज़्यादा असर बड़े तीन ख़र्चों को सुधारने से होता है: घर, आना जाना (गाड़ी) और खाना। इनमें 10% की बचत भी साल में बड़ी रक़म बन जाती है।
5. जितना हो सके, जितना जल्दी हो सके निवेश
निवेश में समय सबसे बड़ा हथियार है। जल्दी शुरू किया छोटा निवेश भी चक्रवृद्धि (कंपाउंडिंग) से बड़ा बनता है। लेखक कम ख़र्च वाले, विविध निवेश (जैसे इंडेक्स फ़ंड) को लंबे समय तक रखने पर ज़ोर देते हैं।
भारत में इसे कैसे अपनाएँ (हमारी ओर से)
किताब अमेरिकी पाठकों के लिए लिखी गई है। नीचे दिए सुझाव किताब के विचारों को भारत की स्थिति के हिसाब से अपनाने का हमारा तरीका हैं, किताब के शब्द नहीं:
| किताब का विचार | भारत में अपनाने का तरीका |
|---|---|
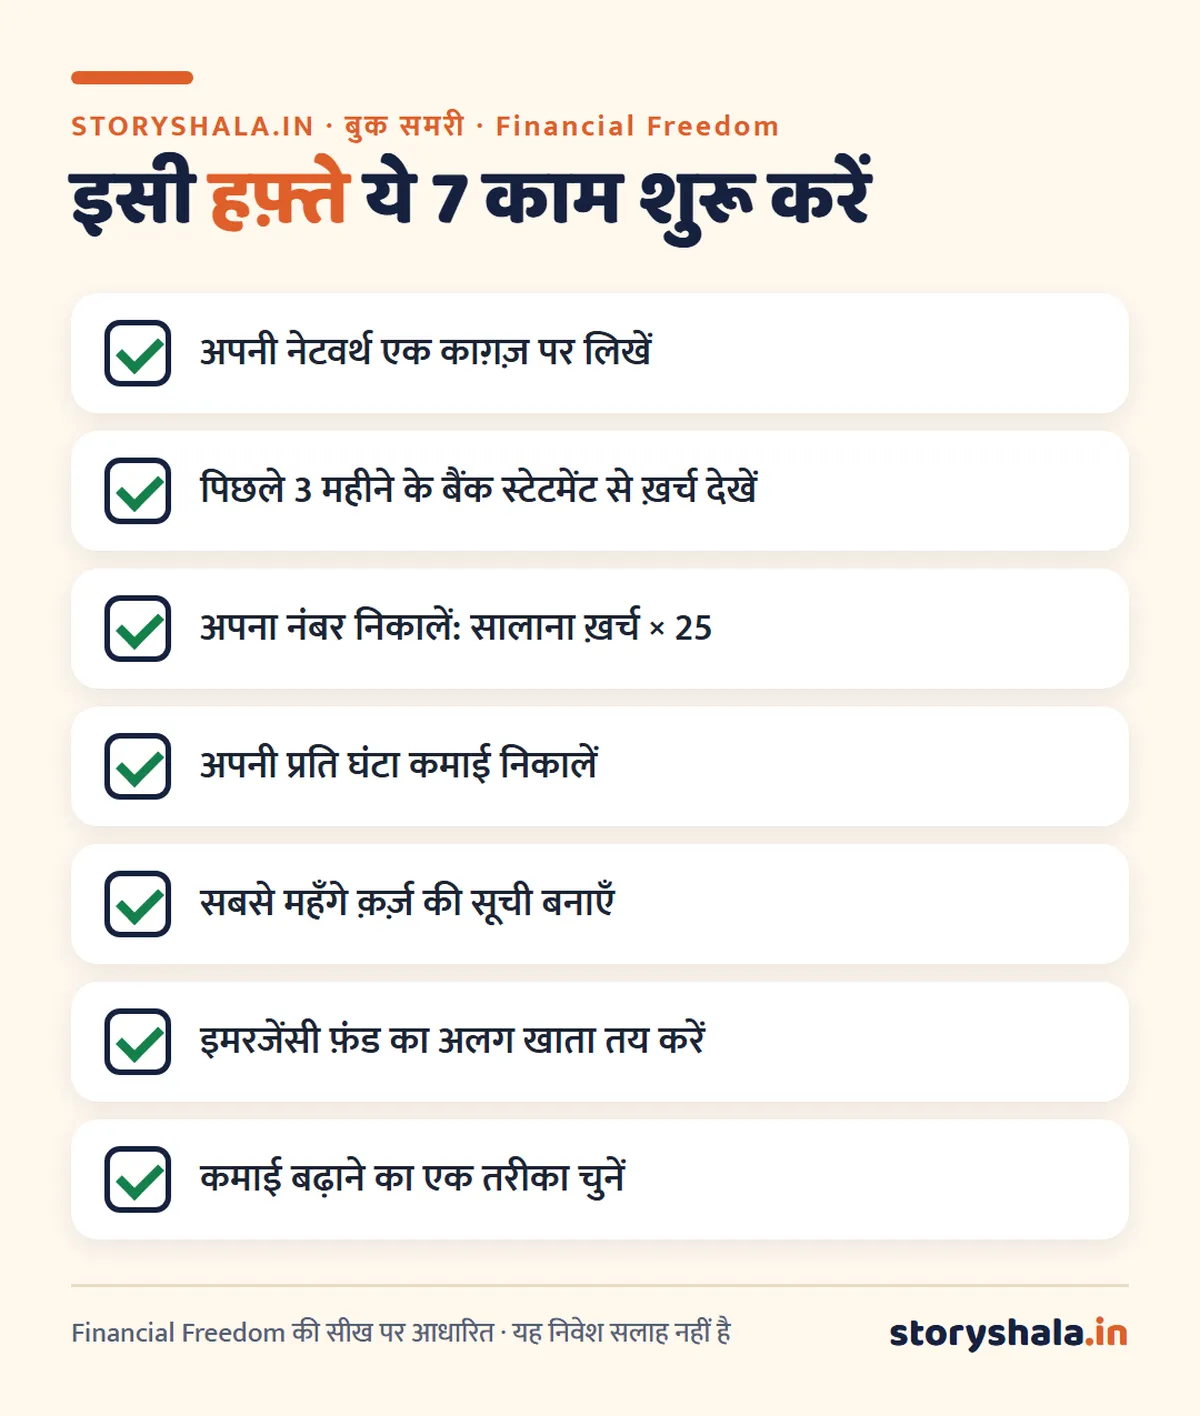
| अपनी नेटवर्थ जानें | एक साधारण शीट में बैंक, FD, PF, म्यूचुअल फ़ंड, सोना और सारे लोन लिखें |
| 6 महीने की बचत | इमरजेंसी फ़ंड बचत खाते, स्वीप FD या लिक्विड फ़ंड में रखें |
| महँगा क़र्ज़ पहले चुकाएँ | क्रेडिट कार्ड बकाया और पर्सनल लोन पहले, सबसे ऊँचे ब्याज वाले से शुरू |
| रिटायरमेंट योगदान | EPF, PPF और NPS को समझें, नौकरी में मिलने वाले योगदान को न छोड़ें |
| जल्दी और नियमित निवेश | लंबे लक्ष्य के लिए SIP, अपने जोखिम के हिसाब से |
| बीमा | परिवार के लिए टर्म बीमा और सबके लिए स्वास्थ्य बीमा, निवेश से पहले |
किताब की सीमाएँ: आँख मूँदकर न अपनाएँ
- लेखक की तेज़ सफलता में अमेरिकी बाज़ार, डॉलर की कमाई और ख़ास मौक़ों का बड़ा हाथ था। हर किसी के लिए 5 साल का समय यथार्थ नहीं।
- 4% नियम गारंटी नहीं है, बाज़ार और महँगाई के हिसाब से बदल सकता है।
- बहुत ज़्यादा बचत के चक्कर में सेहत, परिवार और आज की ज़रूरतें न छोड़ें।
- साइड बिज़नेस में भी जोखिम है; पहले छोटे स्तर पर आज़माएँ।
किसे पढ़नी चाहिए यह किताब
- जो नौकरी करते हैं और महसूस करते हैं कि तनख़्वाह आते ही ख़त्म हो जाती है।
- जो जल्दी आर्थिक आज़ादी (FIRE) के विचार को समझना चाहते हैं।
- जो सिर्फ़ बचत नहीं, कमाई बढ़ाने के व्यावहारिक तरीके खोज रहे हैं।
किताब ख़रीदें
अगर आप पैसे के व्यवहार और सोच पर पढ़ना चाहते हैं, तो इसके साथ The Psychology of Money की बुक समरी भी ज़रूर पढ़ें।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
अक्सर पूछे जाने वाले सवाल
Financial Freedom किताब किसने लिखी है?
Financial Freedom अमेरिकी लेखक ग्रांट सबातियर (Grant Sabatier) ने लिखी है, जो पर्सनल फ़ाइनेंस ब्लॉग Millennial Money के संस्थापक हैं। किताब 2019 में आई थी।
आर्थिक आज़ादी के 7 स्तर कौन से हैं?
किताब के अनुसार: साफ़ तस्वीर, आत्मनिर्भरता, साँस लेने की जगह, स्थिरता, लचीलापन, आर्थिक आज़ादी और भरपूर दौलत।
आर्थिक आज़ादी का नंबर कैसे निकालें?
एक प्रचलित शुरुआती तरीका है सालाना ख़र्च × 25 (4% नियम)। जैसे ₹4.8 लाख सालाना ख़र्च पर नंबर लगभग ₹1.2 करोड़ होगा। भारत में महँगाई ज़्यादा होने से इसे न्यूनतम मानें।
ग्रांट सबातियर ने कितने समय में पैसा बनाया?
उनके अनुसार 24 साल की उम्र में उनके खाते में सिर्फ़ $2.26 थे और लगभग 5 साल बाद उनकी नेटवर्थ $1.25 मिलियन हो गई।
क्या यह किताब भारत के लिए काम की है?
हाँ, इसके मूल विचार (पैसा = समय, कमाई बढ़ाना, जल्दी निवेश, अपना नंबर) भारत में भी काम आते हैं, पर टैक्स, निवेश के साधन और महँगाई के हिसाब से इन्हें अपनाना पड़ता है।
Financial Freedom किताब हिंदी में मिलती है?
किताब के हिंदी संस्करण की उपलब्धता समय के साथ बदलती है, इसलिए किसी भरोसेमंद बुकस्टोर पर ताज़ा जानकारी देखें। यह बुक समरी किताब की मुख्य बातें हिंदी में देती है।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- Grant Sabatier, Financial Freedom: A Proven Path to All the Money You Will Ever Need (2019)
- लेखक की कहानी: Freethink पर इंटरव्यू आधारित लेख
- 7 स्तरों का सार: summaries.com
ये भी पढ़ें
- The Psychology of Money बुक समरी
- Rich Dad Poor Dad बुक समरी
- The Richest Man in Babylon बुक समरी
- The Millionaire Fastlane बुक समरी
- म्यूचुअल फ़ंड की पूरी जानकारी
- बैंक क्या होता है
ज़रूरी सूचना: यह लेख किताब का सार और सामान्य जानकारी है, निवेश सलाह नहीं। निवेश जोखिम के अधीन है। कोई भी बड़ा वित्तीय फ़ैसला लेने से पहले अपनी स्थिति समझें और ज़रूरत हो तो SEBI में पंजीकृत निवेश सलाहकार से बात करें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।
2 thoughts on “Financial Freedom Book Summary in Hindi: ग्रांट सबातियर की किताब से आर्थिक आज़ादी के 7 स्तर, अपना “नंबर” और काम की सीख”