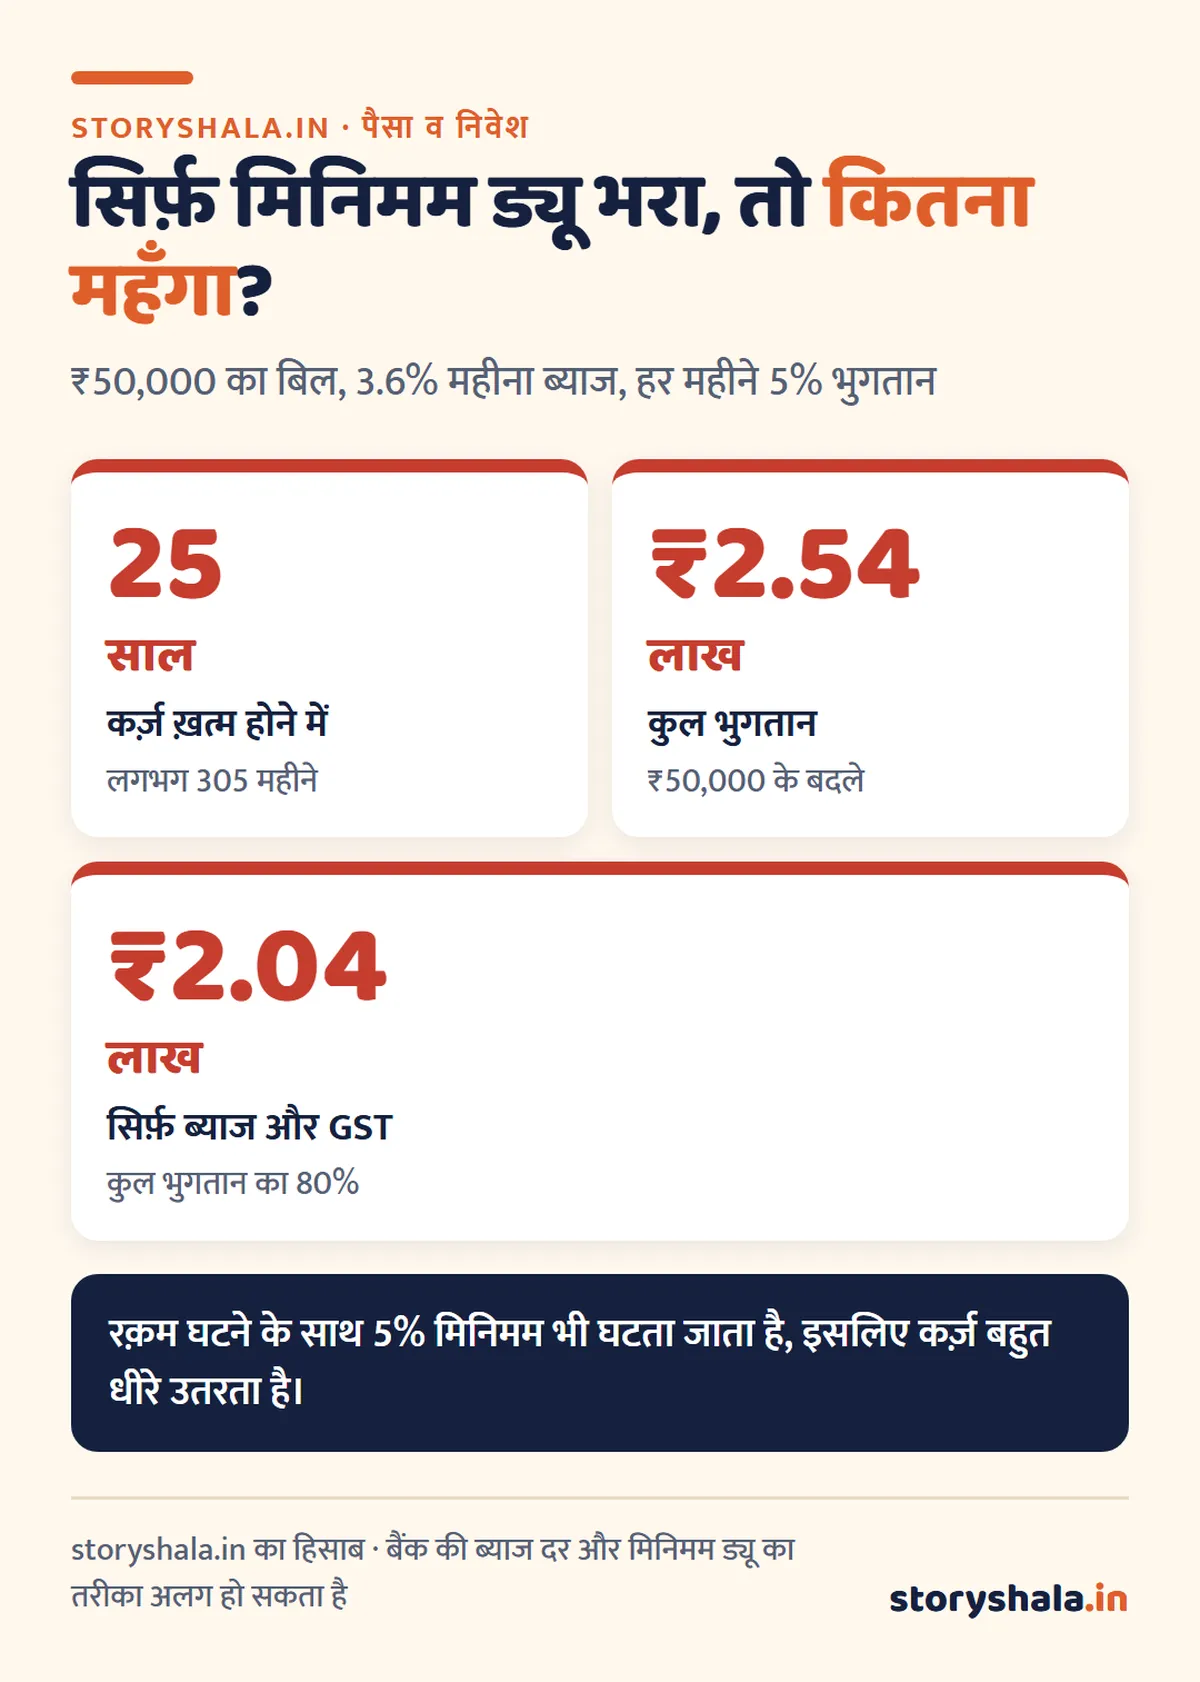
क्रेडिट कार्ड मिनिमम ड्यू (Minimum Amount Due) बिल की वह सबसे छोटी रक़म है जिसे ड्यू डेट तक भरने पर आपसे लेट फ़ीस नहीं लगती और खाता “डिफ़ॉल्ट” नहीं माना जाता। आम तौर पर यह कुल बिल का लगभग 5% होता है। पर ख़तरा यह है कि बाक़ी रक़म पर महीने का लगभग 3.5% से 3.75% ब्याज (साल का 40% से ज़्यादा) लगता है, उस पर 18% GST भी, और इंटरेस्ट फ़्री पीरियड ख़त्म हो जाता है। हमारे हिसाब में ₹50,000 के बिल पर हर महीने सिर्फ़ मिनिमम भरने से 12 महीने बाद भी लगभग ₹45,864 बाक़ी रहते हैं, और कर्ज़ ख़त्म होने में लगभग 25 साल लगते हैं।
मुख्य बातें
- मिनिमम ड्यू भरने से सिर्फ़ लेट फ़ीस और “डिफ़ॉल्ट” से बचते हैं, ब्याज से नहीं।
- पूरा बिल न भरें, तो ब्याज ख़रीद की तारीख़ से लगता है, ड्यू डेट से नहीं; और नई ख़रीद पर भी पहले दिन से ब्याज।
- ब्याज पर 18% GST अलग से लगता है।
- RBI का नियम: बैंक को मिनिमम ड्यू ऐसा रखना है कि कर्ज़ “बढ़ता” न रहे (negative amortization नहीं), और बिल पर मिनिमम ड्यू भरने के नुकसान की चेतावनी देनी होती है।
- सबसे अच्छा: हर महीने पूरा बिल (Total Amount Due) भरें। न हो सके, तो EMI में बदलें या सस्ता लोन लेकर कार्ड का बकाया ख़त्म करें।
विषय सूची
क्रेडिट कार्ड मिनिमम ड्यू क्या है
हर महीने कार्ड के बिल (स्टेटमेंट) में तीन रक़में होती हैं:
| बिल में | मतलब | भरने पर क्या होगा |
|---|---|---|
| Total Amount Due (कुल बकाया) | स्टेटमेंट की तारीख़ तक का पूरा बकाया | ब्याज शून्य, इंटरेस्ट फ़्री पीरियड चालू रहता है |
| Minimum Amount Due (मिनिमम ड्यू) | सबसे छोटी रक़म जो ड्यू डेट तक भरनी है | लेट फ़ीस नहीं, पर बाक़ी पर पूरा ब्याज |
| Payment Due Date (ड्यू डेट) | भुगतान की आख़िरी तारीख़ | इसके बाद लेट फ़ीस और ब्याज |
मिनिमम ड्यू कैसे बनता है: बैंक के हिसाब से अलग, पर आम तौर पर कुल बकाया का लगभग 5%, या पिछले महीने का ब्याज, फ़ीस, GST और मूलधन का छोटा हिस्सा जोड़कर। अगर आपने कोई ख़रीद EMI में बदली है, तो उसकी उस महीने की पूरी EMI भी मिनिमम ड्यू में जुड़ती है। लिमिट से ज़्यादा ख़र्च किया हो, तो वह अतिरिक्त रक़म भी।
₹50,000 के बिल पर असली हिसाब
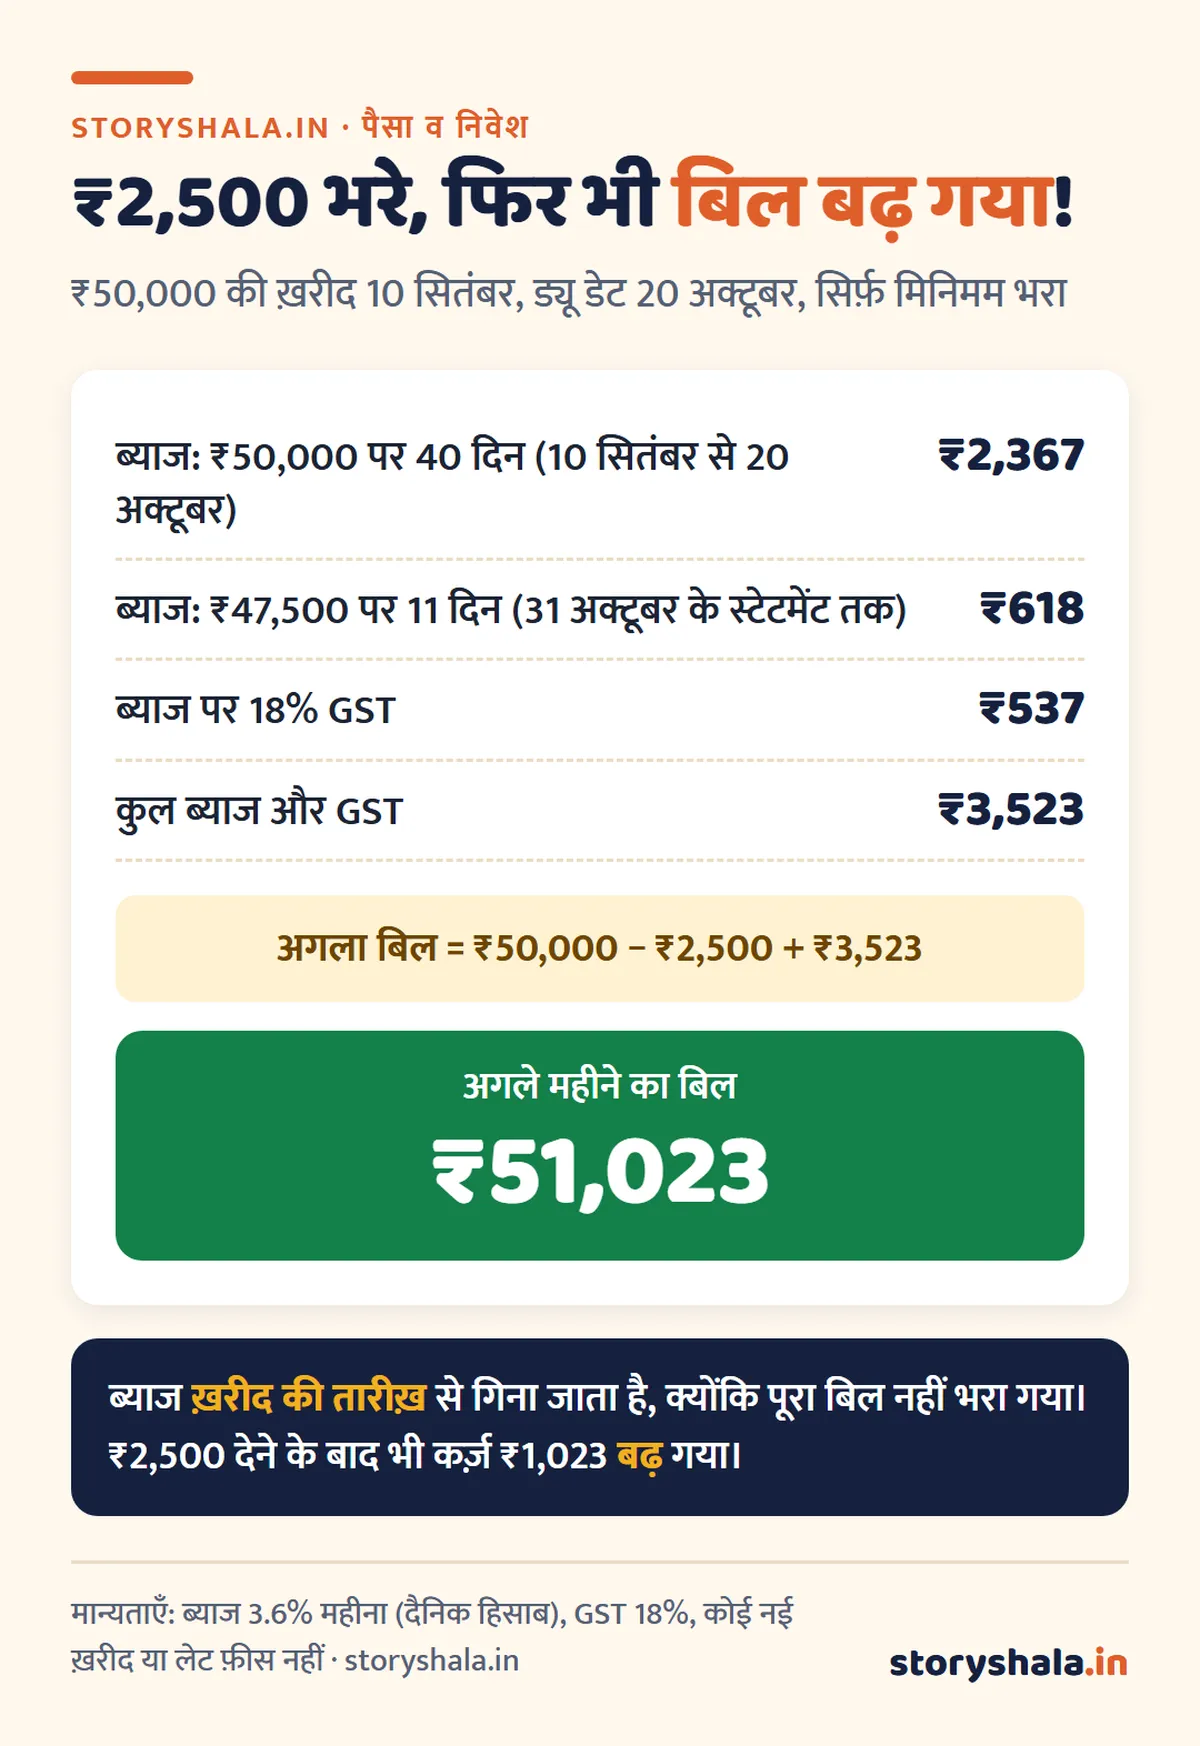
मान लीजिए आपने 10 सितंबर को ₹50,000 की ख़रीद की। स्टेटमेंट 30 सितंबर को बना, ड्यू डेट 20 अक्टूबर है, और कार्ड का ब्याज 3.6% महीना (43.2% सालाना) है। आपने 20 अक्टूबर को सिर्फ़ मिनिमम ड्यू ₹2,500 भरा।
सिर्फ़ मिनिमम ड्यू भरते रहें, तो 12 महीने में क्या होगा
हर महीने बकाया का 5% मिनिमम भरा, कोई नई ख़रीद नहीं:
| महीना | आपने भरा | उस महीने ब्याज + GST | बाक़ी बकाया |
|---|---|---|---|
| 1 | ₹2,500 | ₹3,523 | ₹51,023 |
| 2 | ₹2,551 | ₹2,059 | ₹50,531 |
| 3 | ₹2,527 | ₹2,039 | ₹50,044 |
| 4 | ₹2,502 | ₹2,020 | ₹49,561 |
| 5 | ₹2,478 | ₹2,000 | ₹49,083 |
| 6 | ₹2,454 | ₹1,981 | ₹48,610 |
| 7 | ₹2,430 | ₹1,962 | ₹48,141 |
| 8 | ₹2,407 | ₹1,943 | ₹47,677 |
| 9 | ₹2,384 | ₹1,924 | ₹47,217 |
| 10 | ₹2,361 | ₹1,905 | ₹46,761 |
| 11 | ₹2,338 | ₹1,887 | ₹46,310 |
| 12 | ₹2,316 | ₹1,869 | ₹45,864 |
| कुल | ₹29,248 | ₹25,112 |
एक साल का नतीजा: आपने ₹29,248 भरे, जिनमें से ₹25,112 सिर्फ़ ब्याज और GST में गए। ₹50,000 का कर्ज़ घटकर सिर्फ़ ₹45,864 हुआ, यानी असल कर्ज़ बस ₹4,136 कम हुआ।
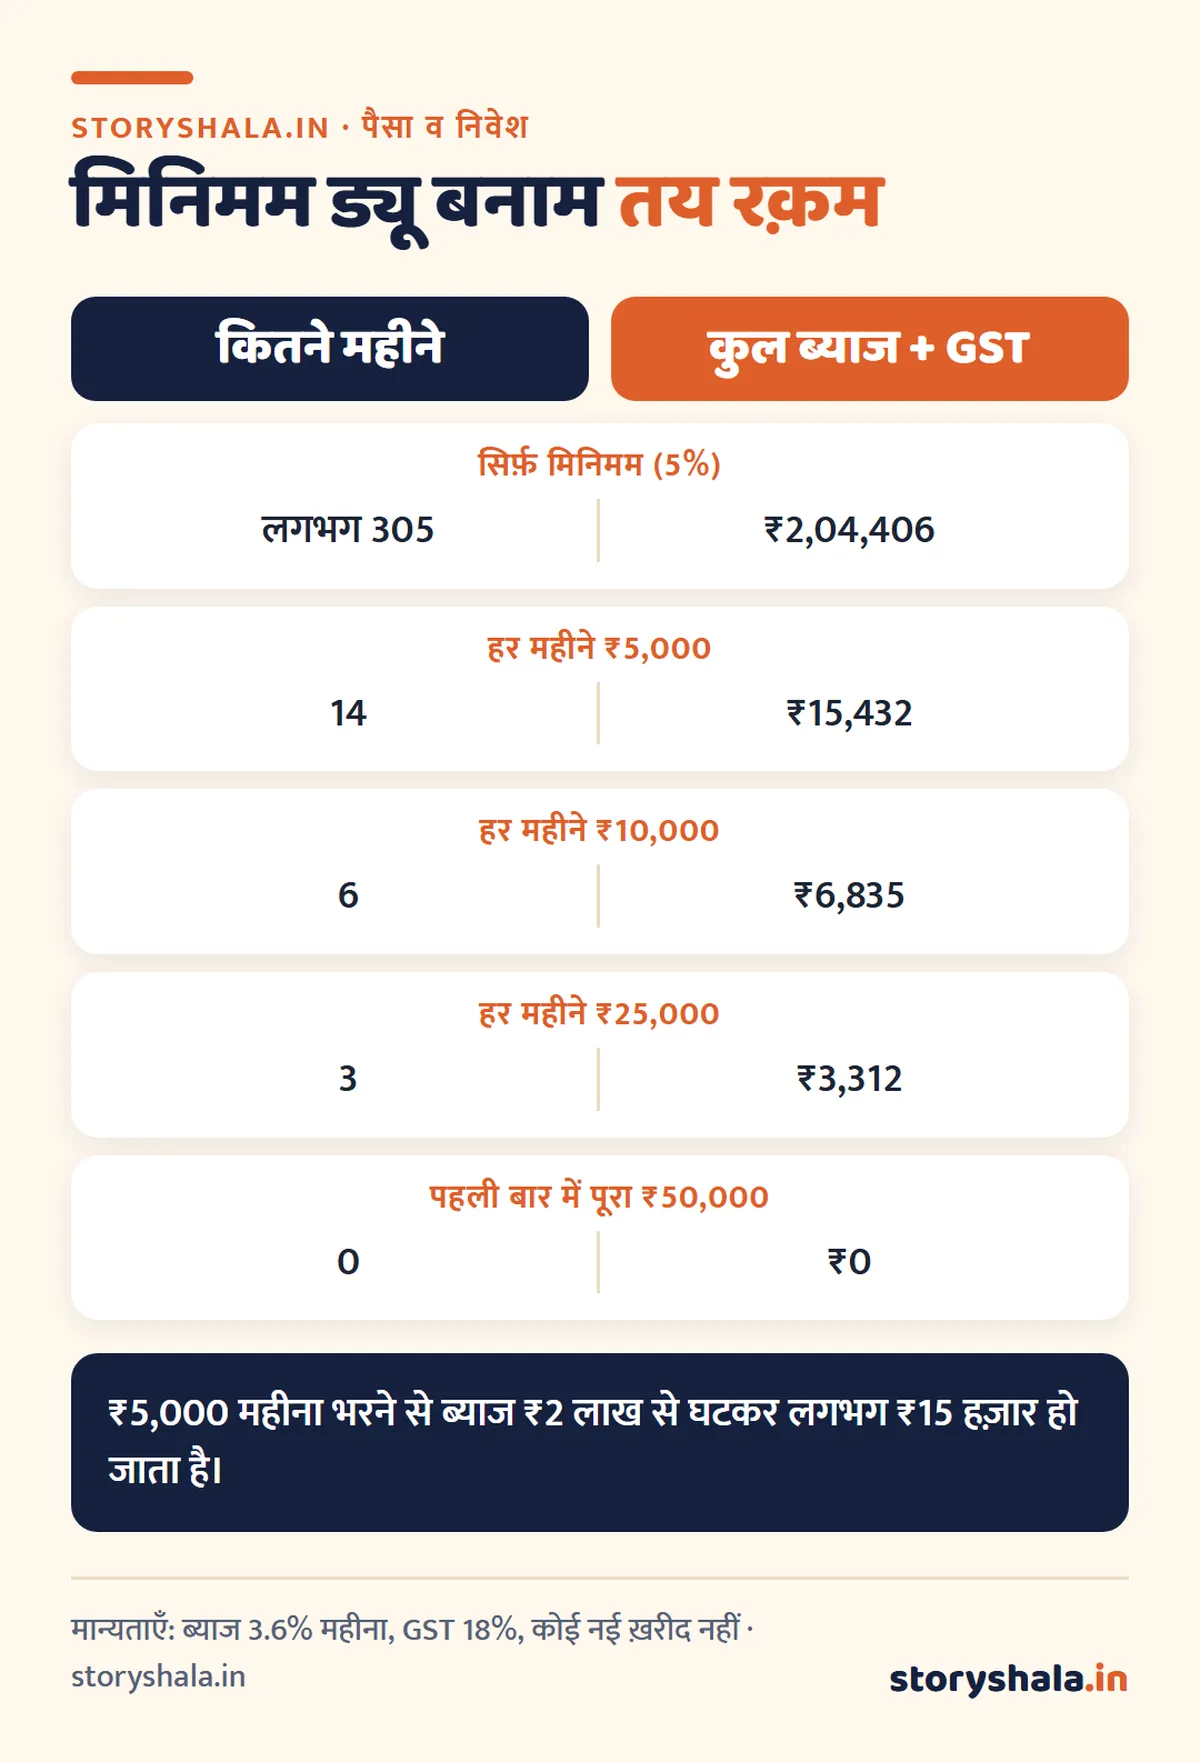
तय रक़म भरें, तो कितना फ़र्क
अगर मिनिमम की जगह हर महीने एक तय रक़म भरें (कोई नई ख़रीद नहीं):
क्रेडिट कार्ड पर ब्याज कैसे लगता है
- पूरा बिल ड्यू डेट तक भरा: कोई ब्याज नहीं। यही “इंटरेस्ट फ़्री पीरियड” है।
- पूरा नहीं भरा (मिनिमम या उससे ज़्यादा, पर पूरा नहीं): पूरे बिल की हर ख़रीद पर उसकी तारीख़ से ब्याज, भुगतान की तारीख़ तक; भुगतान के बाद बची रक़म पर अगले स्टेटमेंट तक।
- इंटरेस्ट फ़्री पीरियड बंद: RBI के नियम के मुताबिक़, पिछले बिल का कोई हिस्सा बाक़ी हो, तो इंटरेस्ट फ़्री पीरियड नहीं मिलता। यानी इस बीच की नई ख़रीद पर भी पहले दिन से ब्याज।
- फ़ीस और GST पर ब्याज नहीं: RBI के नियम से बिना चुकाए चार्ज, शुल्क और टैक्स को ब्याज के लिए मूलधन में नहीं जोड़ा जा सकता।
- कैश निकाला: कोई इंटरेस्ट फ़्री पीरियड नहीं, निकासी के दिन से ब्याज और ऊपर से फ़ीस।
सालाना दर कितनी: 3.6% महीना सीधे 12 से गुणा करने पर 43.2% है, पर हर महीने ब्याज पर ब्याज जुड़े, तो असल सालाना दर लगभग 53% बैठती है। इसकी तुलना में पर्सनल लोन आम तौर पर 11% से 24% पर मिलता है।
इंटरेस्ट फ़्री पीरियड क्या है
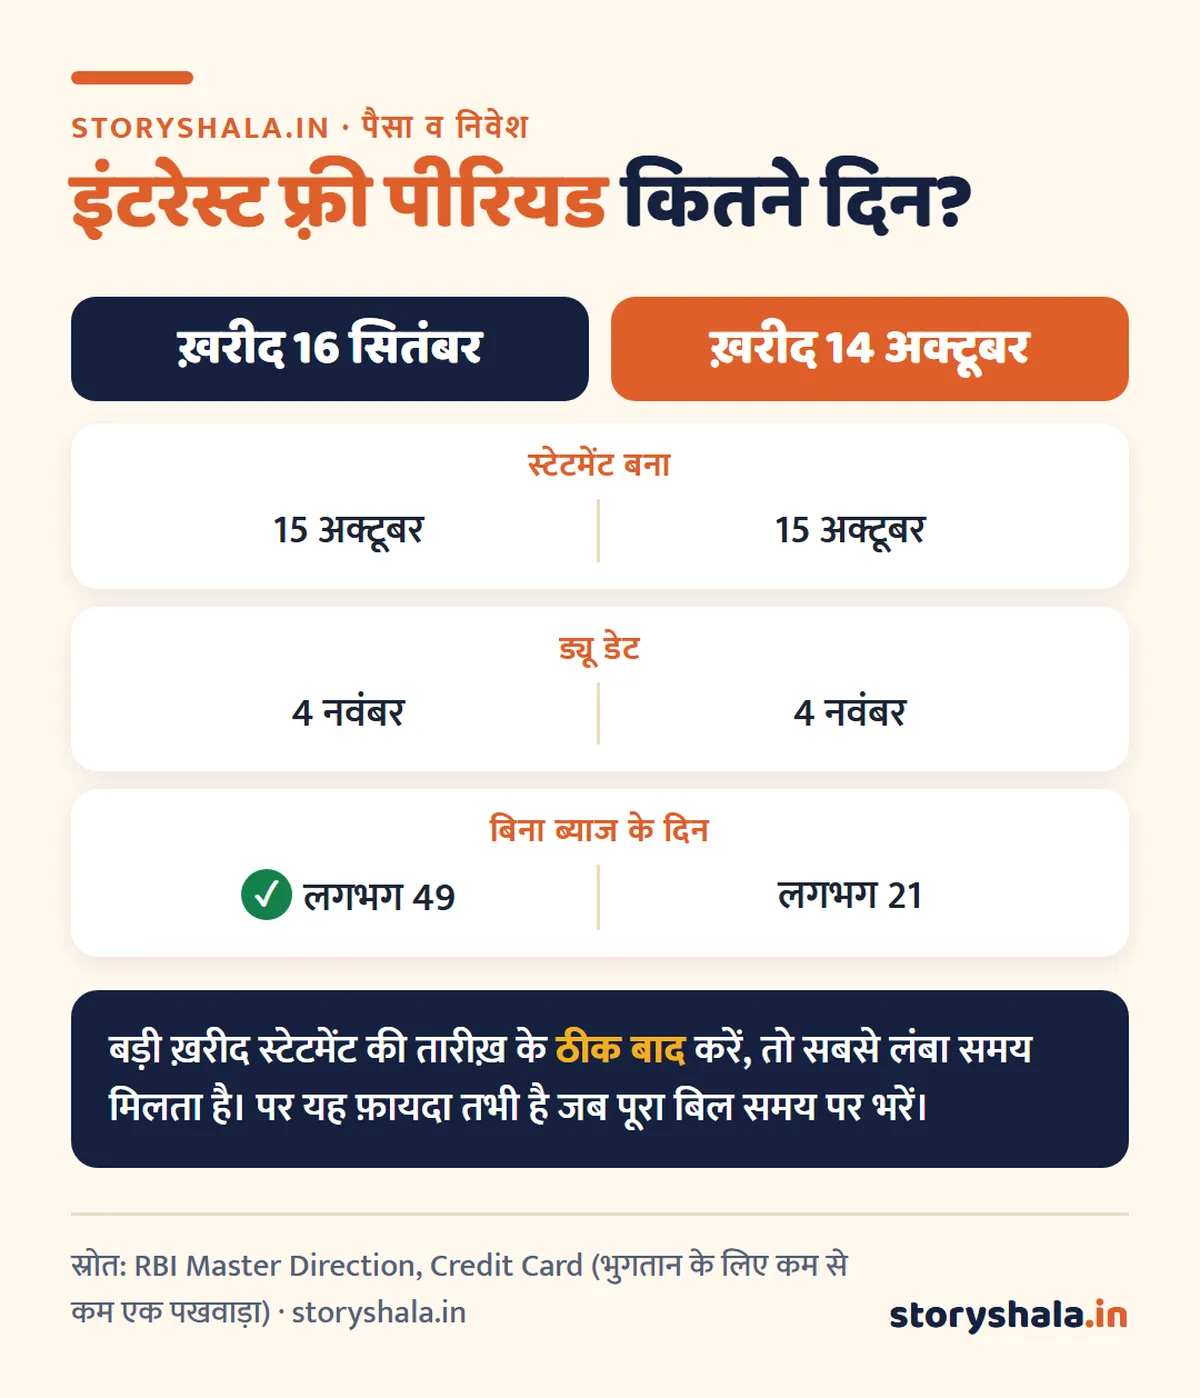
स्टेटमेंट की तारीख़ और ड्यू डेट के बीच का समय, और उससे पहले ख़रीद से स्टेटमेंट तक का समय, मिलाकर इंटरेस्ट फ़्री पीरियड बनता है। RBI कहता है कि ब्याज शुरू होने से पहले भुगतान के लिए कम से कम एक पखवाड़ा (15 दिन) मिलना चाहिए।
बिल चुकाने की सही तारीख़
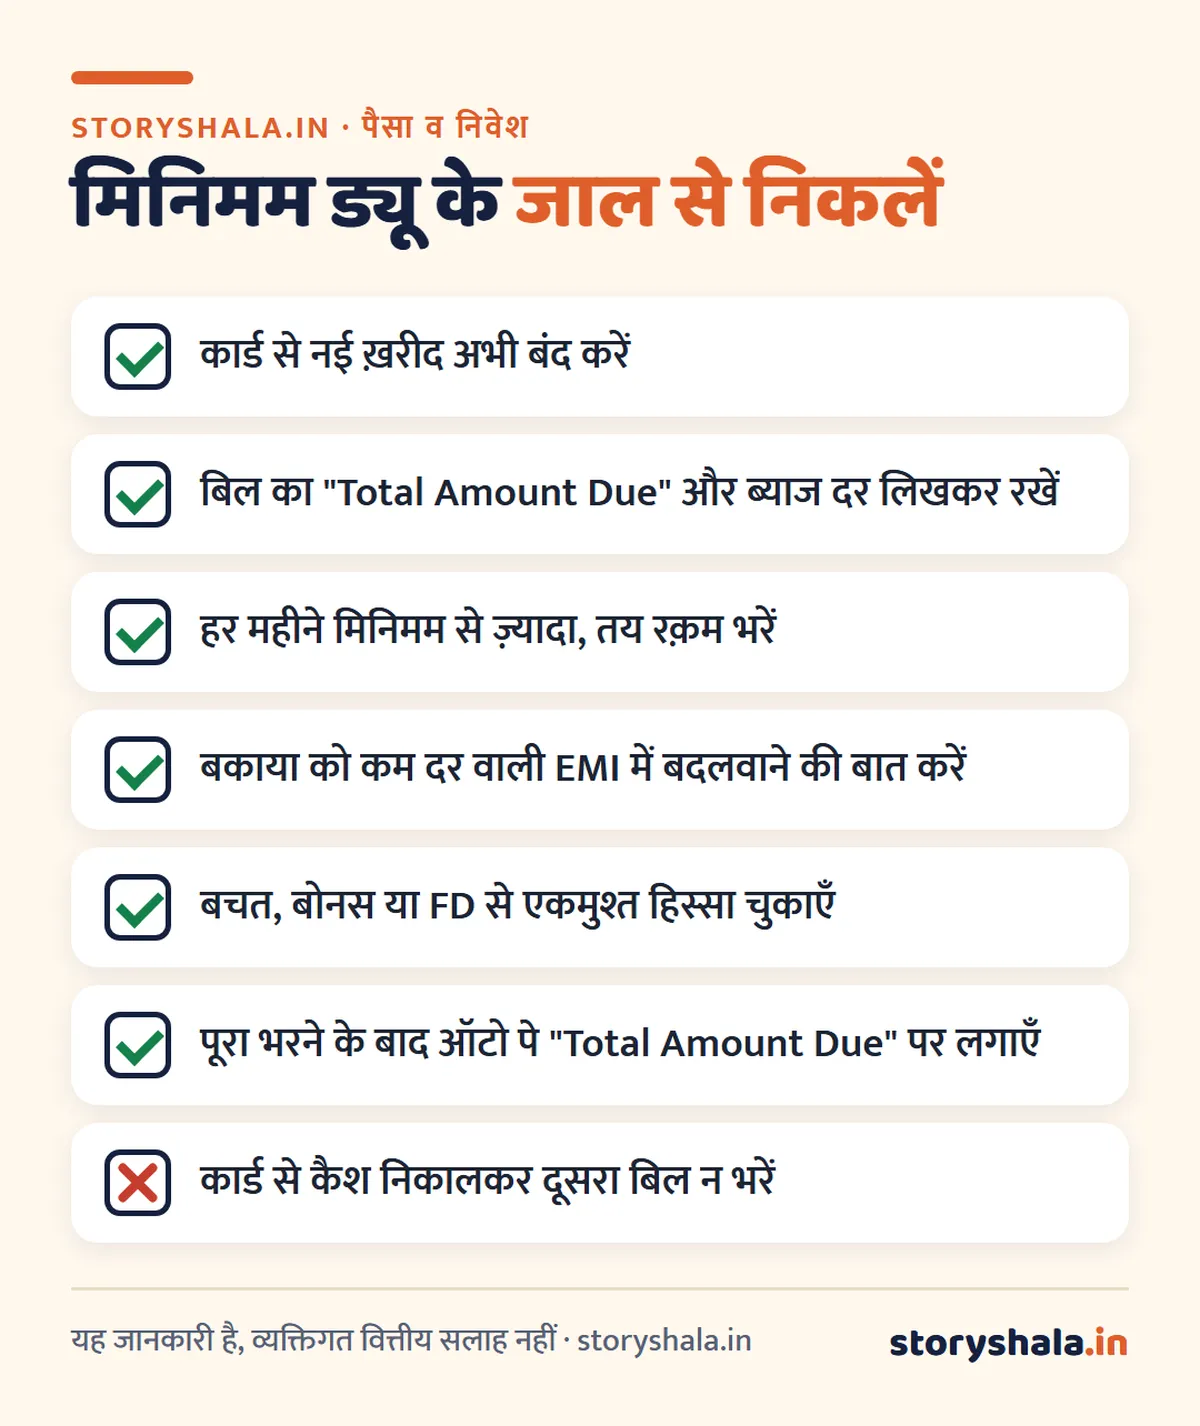
- ड्यू डेट से 2 से 3 दिन पहले भरें। NEFT, UPI या दूसरे बैंक के ऐप से भुगतान पहुँचने में कभी समय लगता है; छुट्टी के दिन देर हो सकती है।
- ऑटो पे लगाएँ, “Total Amount Due” पर। मिनिमम ड्यू पर ऑटो पे ग़लत आदत बना देता है।
- ड्यू डेट को सैलरी के बाद रखवाएँ। 7 मार्च 2024 से RBI के नियम में बैंक को कम से कम एक बार बिलिंग तारीख़ बदलने का विकल्प देना होता है; कस्टमर केयर या ऐप से बदलवाएँ।
- 3 दिन की राहत को भरोसा न बनाएँ। RBI के नियम से ड्यू डेट के बाद 3 दिन तक बकाया रहने पर लेट फ़ीस और “लेट” रिपोर्टिंग नहीं होती; पर पूरा न भरा, तो ब्याज ड्यू डेट से ही बनता है।
मिनिमम ड्यू से सिबिल स्कोर पर असर
मिनिमम ड्यू समय पर भरने से खाता “लेट” नहीं दिखता, इसलिए सीधा नुकसान नहीं होता। पर दो तरह से स्कोर दबता है:
- लिमिट का ज़्यादा इस्तेमाल: बकाया बना रहता है, तो क्रेडिट यूटिलाइज़ेशन (लिमिट का कितना हिस्सा इस्तेमाल) ऊँचा रहता है। ₹1 लाख की लिमिट पर ₹50,000 बकाया यानी 50%, जबकि 30% से कम ठीक माना जाता है।
- बढ़ता कर्ज़: ब्याज के कारण बकाया घटता नहीं, और एक दिन मिनिमम ड्यू भी भारी लगने लगता है।
विस्तार से: सिबिल स्कोर कैसे बढ़ाएँ।
आपकी स्थिति के हिसाब से क्या करें
स्थिति 1: इस महीने पैसा कम है, अगले महीने पूरा भर सकते हैं
मिनिमम ड्यू ज़रूर भरें, ताकि लेट फ़ीस और “लेट” रिपोर्टिंग न हो। अगले बिल में पूरा भरें, और तब तक कार्ड से नई ख़रीद न करें, क्योंकि उस पर पहले दिन से ब्याज लगेगा।
स्थिति 2: कुछ महीनों से सिर्फ़ मिनिमम भर रहे हैं
बकाया को EMI में बदलवाएँ (बैलेंस को EMI), जिसकी दर कार्ड के ब्याज से कम होती है। प्रोसेसिंग फ़ीस और दर लिखित में देखें। EMI की रक़म कैसे निकलती है: EMI कैसे निकालें।
स्थिति 3: कई कार्ड पर बकाया है
सबसे महँगे ब्याज वाले कार्ड से शुरू करें। एक सस्ता पर्सनल लोन लेकर सारे कार्ड का बकाया एक साथ चुकाना अक्सर सस्ता पड़ता है, बशर्ते कार्ड फिर से न भरें। देखें: पर्सनल लोन कैसे लें।
स्थिति 4: मिनिमम ड्यू भी नहीं भर पा रहे
बैंक से तुरंत बात करें, ड्यू डेट से पहले। क्या होता है और क्या रास्ते हैं: क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा।
RBI के नियम जो मिनिमम ड्यू से जुड़े हैं
| नियम (RBI Master Direction, Credit Card, 2022) | मतलब |
|---|---|
| मिनिमम ड्यू ऐसा हो कि negative amortization न हो | मिनिमम भरने पर भी कर्ज़ हर महीने अपने आप बढ़ता न रहे |
| बिल पर चेतावनी | सिर्फ़ मिनिमम भरने से कर्ज़ चुकाने में कितना समय लगेगा, इसकी चेतावनी बिल में |
| बकाया रहने पर इंटरेस्ट फ़्री पीरियड बंद | पिछला बिल बाक़ी, तो नई ख़रीद पर भी ब्याज |
| शुल्क और टैक्स पर ब्याज नहीं | फ़ीस, GST को ब्याज के लिए मूलधन में नहीं जोड़ सकते |
| लेट फ़ीस सिर्फ़ ड्यू डेट के 3 दिन बाद | और सिर्फ़ ड्यू डेट के बाद बचे बकाये पर, पूरे बिल पर नहीं |
| भुगतान के लिए कम से कम 15 दिन | स्टेटमेंट आने के बाद, ब्याज शुरू होने से पहले |
ध्यान दें: हमारे पहले महीने के हिसाब में मिनिमम भरने के बाद भी बिल बढ़ा, क्योंकि ख़रीद की तारीख़ से 40 दिन का ब्याज जुड़ा। अगले महीनों में कर्ज़ धीरे धीरे घटता है। बैंक का असली मिनिमम ड्यू और ब्याज आपके कार्ड की शर्तों (MITC) में लिखा होता है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान
“मिनिमम ड्यू भरो, कार्ड चालू रखो” आसान लगता है, पर यह सबसे महँगा कर्ज़ है। कार्ड का बिल चुकाने के लिए दूसरे कार्ड से कैश न निकालें, और “बकाया आधा कराने” का दावा करने वाले एजेंट को पैसा या OTP न दें।
अक्सर पूछे जाने वाले सवाल
क्रेडिट कार्ड मिनिमम ड्यू क्या है?
बिल की सबसे छोटी रक़म जो ड्यू डेट तक भरने पर लेट फ़ीस नहीं लगती और खाता डिफ़ॉल्ट नहीं होता। आम तौर पर बकाये का लगभग 5%, साथ में EMI, फ़ीस और GST।
क्या मिनिमम ड्यू भरने पर ब्याज लगता है?
हाँ। पूरा बिल न भरने पर बाक़ी रक़म पर ख़रीद की तारीख़ से ब्याज लगता है, उस पर 18% GST, और नई ख़रीद पर भी पहले दिन से ब्याज।
20000 रुपये के क्रेडिट कार्ड बकाये पर कितना ब्याज लगेगा?
3.6% महीना ब्याज पर ₹20,000 के बकाये पर एक महीने का ब्याज लगभग ₹720, और GST मिलाकर लगभग ₹850। ख़रीद की तारीख़ से गिनती होने पर पहले महीने का ब्याज इससे ज़्यादा हो सकता है।
मिनिमम ड्यू भरने से सिबिल ख़राब होता है?
समय पर भरने से “लेट” नहीं दिखता, इसलिए सीधा नुकसान नहीं। पर बकाया बना रहने से लिमिट का इस्तेमाल ऊँचा रहता है, जो स्कोर को दबाता है।
मिनिमम ड्यू भी न भरें तो क्या होगा?
ड्यू डेट के 3 दिन बाद लेट फ़ीस और सिबिल में “लेट” रिपोर्टिंग शुरू होती है; 90 दिन बाद खाता NPA हो सकता है।
2026 में क्रेडिट कार्ड के नए नियम क्या हैं?
RBI के 7 मार्च 2024 के संशोधन से बिलिंग तारीख़ बदलने का विकल्प, कार्ड बंद करने में देरी पर ₹500 हर कैलेंडर दिन, और 1 जुलाई 2026 से बैंकों की क्रेडिट रिपोर्टिंग महीने में 4 बार; इससे भुगतान का असर सिबिल में जल्दी दिखता है।
बिल चुकाने की सबसे सही तारीख़ कौन सी है?
ड्यू डेट से 2 से 3 दिन पहले, पूरा “Total Amount Due”। ऑटो पे पूरे बिल पर लगाएँ।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- RBI: Master Direction, Credit Card and Debit Card, Issuance and Conduct Directions, 2022 (अपडेट 7 मार्च 2024), पैरा 9 और 10
- RBI: Master Direction में संशोधन, 7 मार्च 2024
- सारे हिसाब storyshala.in ने दैनिक ब्याज के फ़ॉर्मूले से निकाले हैं; मान्यताएँ हर तालिका के नीचे लिखी हैं।
यह लेख जानकारी के लिए है, व्यक्तिगत वित्तीय सलाह नहीं। अपने कार्ड की ब्याज दर और मिनिमम ड्यू का तरीका बैंक की MITC (Most Important Terms and Conditions) में देखें।
ये भी पढ़ें
- क्रेडिट कार्ड कैसे बनता है
- क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा
- सिबिल स्कोर कैसे बढ़ाएँ
- EMI कैसे निकालें
- पर्सनल लोन कैसे लें