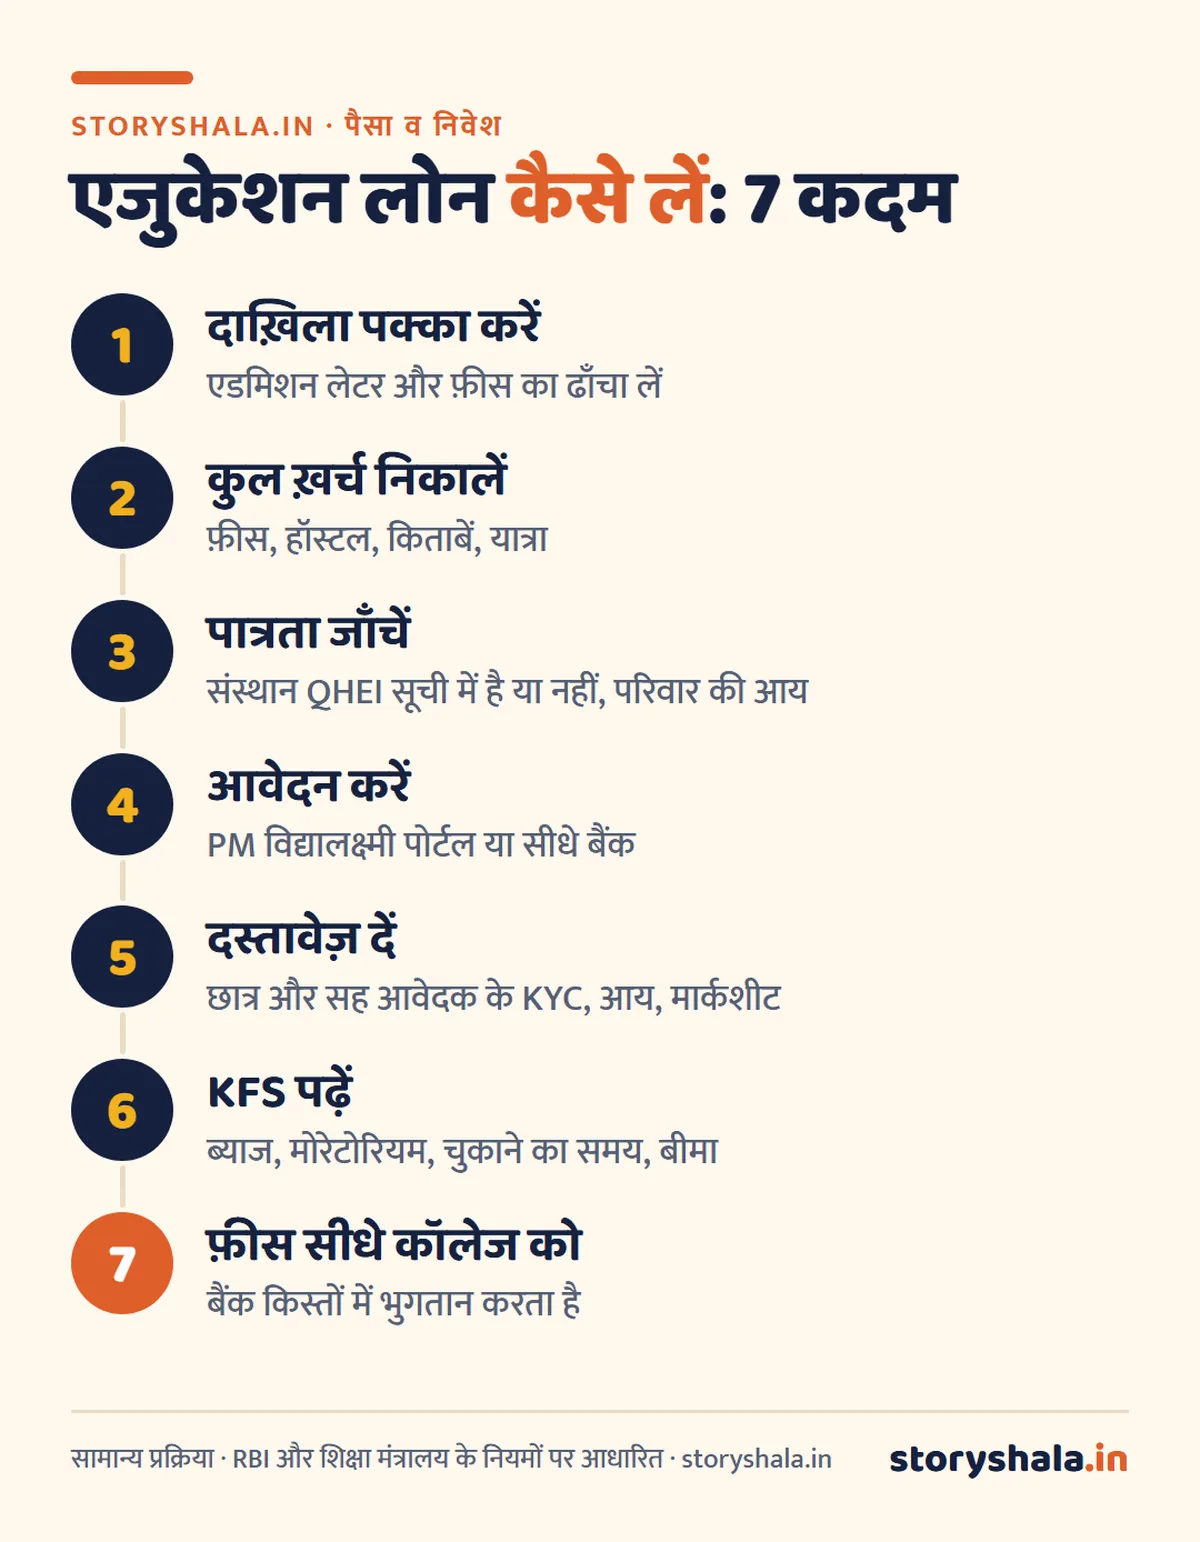
एजुकेशन लोन कैसे लें? कॉलेज में दाख़िला पक्का होते ही (एडमिशन लेटर मिलने पर) PM विद्यालक्ष्मी पोर्टल या सीधे बैंक में आवेदन करें। आवेदन में छात्र और सह आवेदक (आम तौर पर माता पिता) के KYC, आय के काग़ज़, कॉलेज का फ़ीस ढाँचा और पिछली पढ़ाई की मार्कशीट लगती है। बैंक फ़ीस सीधे कॉलेज को भेजता है, और चुकाना आम तौर पर पढ़ाई पूरी होने के बाद (मोरेटोरियम के बाद) शुरू होता है।
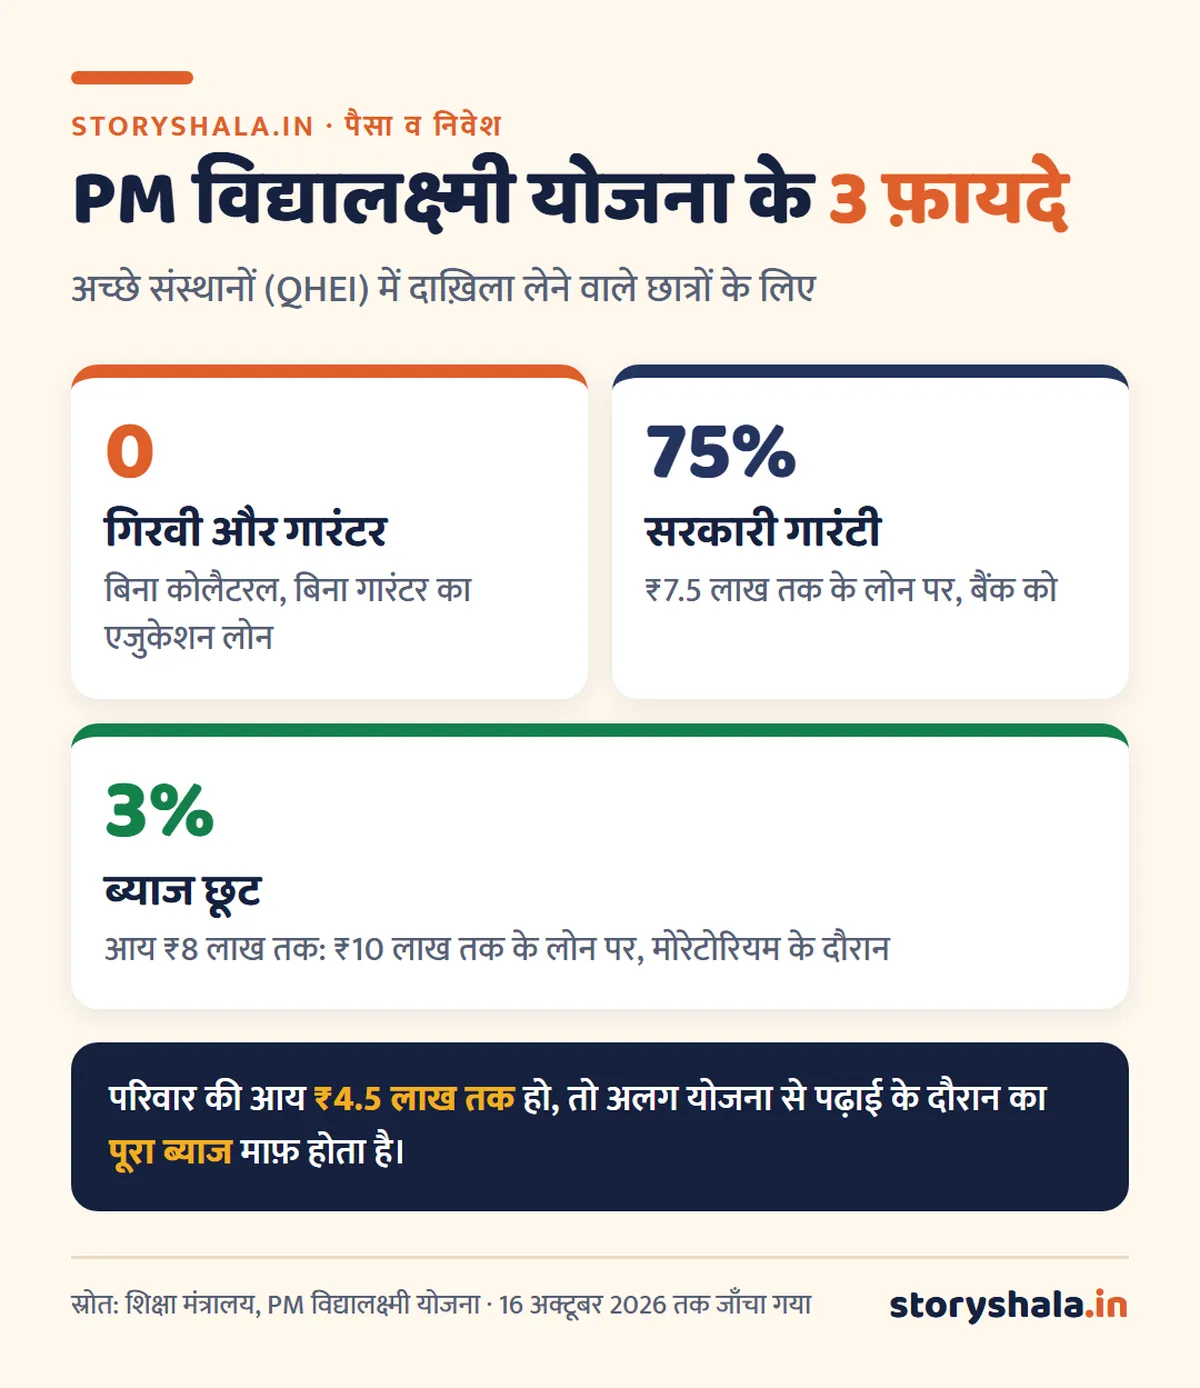
छोटा जवाब: सरकार की PM विद्यालक्ष्मी योजना में देश के चुने हुए अच्छे संस्थानों (QHEI) के छात्रों को बिना गिरवी और बिना गारंटर के एजुकेशन लोन मिलता है। ₹7.5 लाख तक के लोन पर सरकार 75% गारंटी देती है, और परिवार की आय ₹8 लाख तक हो तो ₹10 लाख तक के लोन पर 3% ब्याज छूट मिलती है (मोरेटोरियम के दौरान)। फ़्लोटिंग रेट वाले एजुकेशन लोन को जल्दी चुकाने पर कोई प्रीपेमेंट शुल्क नहीं लगता।
मुख्य बातें
- आवेदन का सरकारी रास्ता: PM विद्यालक्ष्मी पोर्टल (pmvidyalaxmi.co.in), एक ही जगह कई बैंक।
- अच्छे संस्थानों (QHEI) के छात्रों को बिना गिरवी, बिना गारंटर लोन।
- आय ₹8 लाख तक: ₹10 लाख तक के लोन पर 3% ब्याज छूट; ₹4.5 लाख तक की आय वालों के लिए अलग योजना से पूरी ब्याज छूट।
- पढ़ाई के दौरान ब्याज जुड़ता रहता है; हो सके तो हर महीने ब्याज भर दें।
- फ़्लोटिंग रेट लोन जल्दी चुकाने पर प्रीपेमेंट शुल्क नहीं।
अंतिम अपडेट: 16 अक्टूबर 2026
विषय सूची
एजुकेशन लोन क्या है?
एजुकेशन लोन भारत या विदेश में उच्च शिक्षा (ग्रेजुएशन, पोस्ट ग्रेजुएशन, प्रोफ़ेशनल और तकनीकी कोर्स) के ख़र्च के लिए मिलने वाला लोन है। इसमें आम तौर पर ये ख़र्च शामिल होते हैं:
- कॉलेज की ट्यूशन फ़ीस और परीक्षा, लाइब्रेरी, लैब फ़ीस
- हॉस्टल और रहने का ख़र्च
- किताबें, उपकरण और ज़रूरी लैपटॉप
- विदेश पढ़ाई में यात्रा का किराया और कुछ मामलों में बीमा
ख़ास बात: लोन छात्र के नाम पर होता है और माता पिता या अभिभावक सह आवेदक होते हैं। चुकाना आम तौर पर कोर्स ख़त्म होने के बाद एक तय समय (मोरेटोरियम) के बाद शुरू होता है।
PM विद्यालक्ष्मी योजना: बिना गारंटी लोन और ब्याज छूट
| बात | जानकारी |
|---|---|
| किसके लिए | सरकार की सूची वाले गुणवत्तापूर्ण उच्च शिक्षा संस्थानों (QHEI) में मेरिट से दाख़िला पाने वाले छात्र |
| लोन | बिना गिरवी और बिना गारंटर; रक़म कोर्स की फ़ीस और ख़र्च के हिसाब से बैंक तय करता है |
| सरकारी गारंटी | ₹7.5 लाख तक के लोन पर 75% |
| ब्याज छूट | परिवार की सालाना आय ₹8 लाख तक: ₹10 लाख तक के लोन पर 3%, मोरेटोरियम के दौरान (हर साल सीमित संख्या में) |
| किसे नहीं | मैनेजमेंट कोटा और NRI कोटा से दाख़िला |
| आवेदन | PM विद्यालक्ष्मी पोर्टल: आवेदन, स्थिति और ब्याज छूट का दावा, सब एक जगह |
कम आय वाले परिवार: जिनकी सालाना आय ₹4.5 लाख तक है, उनके लिए पहले से चल रही केंद्रीय ब्याज सब्सिडी योजना में मान्यता प्राप्त तकनीकी और प्रोफ़ेशनल कोर्स के लिए मोरेटोरियम के दौरान का पूरा ब्याज सरकार देती है।
एजुकेशन लोन कैसे लें: 7 कदम
एजुकेशन लोन के लिए दस्तावेज़
- ☐ छात्र: आधार, PAN, फ़ोटो, 10वीं, 12वीं और ग्रेजुएशन (जो लागू हो) की मार्कशीट
- ☐ दाख़िले का प्रमाण: एडमिशन लेटर और कॉलेज का फ़ीस ढाँचा (फ़ीस स्ट्रक्चर)
- ☐ सह आवेदक (माता पिता): आधार, PAN, फ़ोटो, पते का प्रमाण
- ☐ आय का प्रमाण: सैलरी स्लिप या ITR, बैंक स्टेटमेंट; ब्याज छूट के लिए आय प्रमाण पत्र
- ☐ विदेश पढ़ाई: पासपोर्ट, वीज़ा (या आवेदन), प्रवेश परीक्षा का स्कोर (जैसे GRE, IELTS) जहाँ लागू हो
- ☐ बड़े लोन में: गिरवी रखी जाने वाली संपत्ति के काग़ज़ (अगर बैंक माँगे)
पढ़ाई के दौरान ब्याज: सबसे बड़ा छिपा ख़र्च
ज़्यादातर एजुकेशन लोन में पढ़ाई के दौरान EMI नहीं होती, पर ब्याज जुड़ता रहता है। यही बाद में EMI बढ़ा देता है:
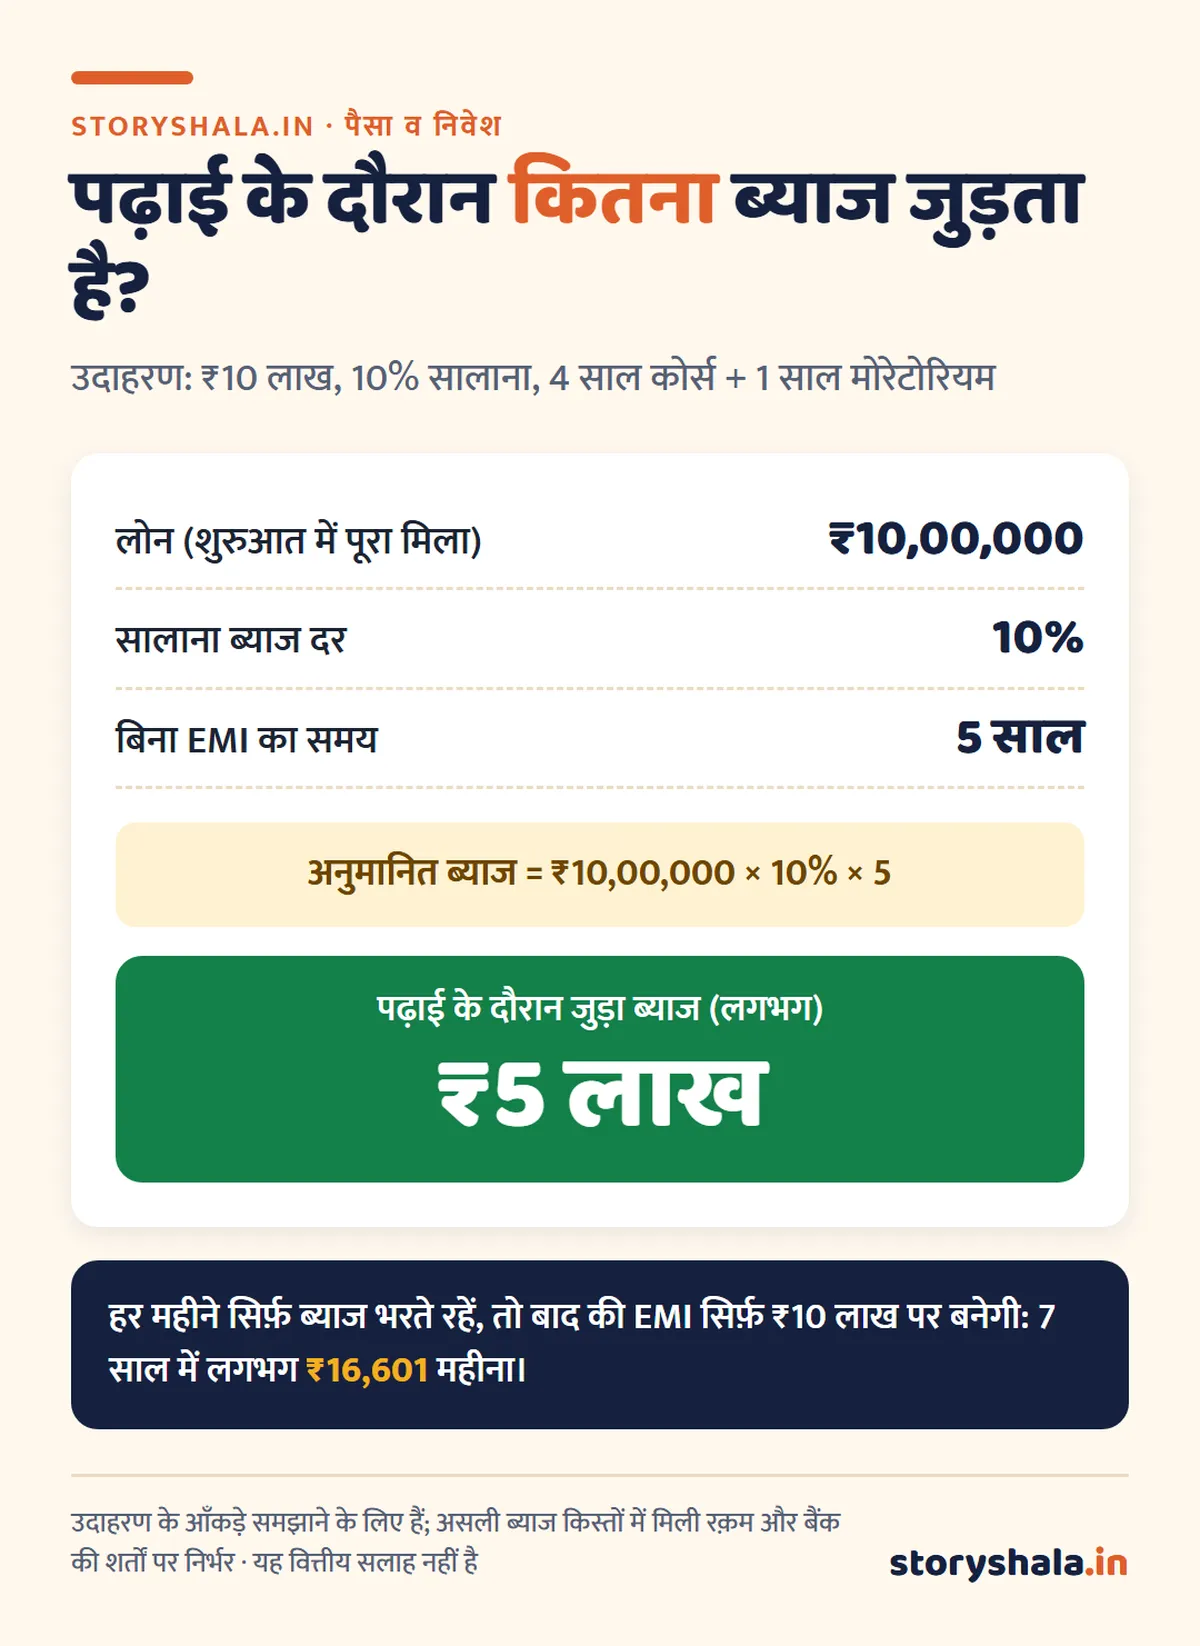
असल में कितना: बैंक फ़ीस किस्तों में देता है (हर सेमेस्टर या साल), इसलिए ब्याज इस उदाहरण से कम बनता है। फिर भी नियम साफ़ है: पढ़ाई के दौरान जितना हो सके ब्याज भरते रहें। PM विद्यालक्ष्मी की 3% छूट भी इसी समय के ब्याज पर मिलती है।
गिरवी कब लगती है
- PM विद्यालक्ष्मी (QHEI संस्थान): बिना गिरवी, बिना गारंटर।
- दूसरे संस्थानों के लिए बैंक का सामान्य एजुकेशन लोन: छोटी रक़म पर आम तौर पर गिरवी नहीं लगती, बीच की रक़म पर तीसरे व्यक्ति की गारंटी माँगी जा सकती है, और बड़ी रक़म पर गिरवी। सीमाएँ बैंक की नीति के हिसाब से अलग हैं, आवेदन से पहले बैंक से पूछ लें।
- विदेश पढ़ाई के बड़े लोन: अक्सर संपत्ति, FD या दूसरी गिरवी माँगी जाती है; कुछ NBFC बिना गिरवी देते हैं, पर ब्याज ज़्यादा होता है।
चुकाने का समय, प्रीपेमेंट और टैक्स
- मोरेटोरियम: कोर्स ख़त्म होने के बाद आम तौर पर 6 महीने से 1 साल (या नौकरी मिलने तक, जो पहले हो) तक EMI नहीं।
- चुकाने का समय: बैंक और रक़म के हिसाब से अक्सर 10 से 15 साल तक।
- प्रीपेमेंट: व्यक्तियों के ग़ैर कारोबारी फ़्लोटिंग रेट लोन पर RBI के नियम से प्रीपेमेंट शुल्क नहीं। नौकरी लगते ही बोनस या बचत से कुछ मूलधन चुकाएँ।
- टैक्स: पुरानी टैक्स व्यवस्था चुनने वालों को एजुकेशन लोन के ब्याज पर कटौती मिलती रही है; नई व्यवस्था में यह नहीं मिलती। 1 अप्रैल 2026 से नया आयकर अधिनियम लागू है, इसलिए अपनी स्थिति CA से जाँचें।
सही एजुकेशन लोन कैसे चुनें
| देखें | क्यों |
|---|---|
| संस्थान QHEI सूची में है? | तो PM विद्यालक्ष्मी में बिना गिरवी लोन और छूट |
| ब्याज दर और APR | सारी फ़ीस मिलाकर असली दर, KFS में |
| मोरेटोरियम का समय | कितने समय तक EMI नहीं |
| पढ़ाई के दौरान ब्याज भरने का विकल्प | बाद का बोझ कम करने के लिए |
| लड़कियों के लिए छूट | कई बैंक छात्राओं को ब्याज में थोड़ी छूट देते हैं |
| प्रोसेसिंग फ़ीस और बीमा | कुल ख़र्च पर असर |
पढ़ाई और पैसे पर उपयोगी किताबें
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
अक्सर पूछे जाने वाले सवाल
एजुकेशन लोन कैसे लें?
दाख़िला पक्का होने पर PM विद्यालक्ष्मी पोर्टल या सीधे बैंक में आवेदन करें। छात्र और सह आवेदक के KYC, आय के काग़ज़, एडमिशन लेटर, फ़ीस ढाँचा और मार्कशीट दें। मंज़ूरी के बाद बैंक फ़ीस सीधे कॉलेज को भेजता है।
PM विद्यालक्ष्मी योजना क्या है?
यह सरकार की योजना है जिसमें चुने हुए गुणवत्तापूर्ण संस्थानों (QHEI) के छात्रों को बिना गिरवी और बिना गारंटर एजुकेशन लोन मिलता है। ₹7.5 लाख तक पर 75% सरकारी गारंटी और ₹8 लाख तक आय वाले परिवारों को ₹10 लाख तक के लोन पर 3% ब्याज छूट मिलती है।
बिना गारंटी के एजुकेशन लोन कितना मिलता है?
PM विद्यालक्ष्मी में QHEI संस्थानों के छात्रों को बिना गिरवी और गारंटर लोन मिलता है, रक़म कोर्स के ख़र्च के हिसाब से। दूसरे मामलों में बैंक छोटी रक़म बिना गिरवी देते हैं; सीमा बैंक की नीति पर निर्भर है।
एजुकेशन लोन के लिए कौन से दस्तावेज़ चाहिए?
छात्र की मार्कशीट, आधार, PAN, फ़ोटो, एडमिशन लेटर और फ़ीस ढाँचा, और सह आवेदक के KYC और आय के काग़ज़। विदेश पढ़ाई में पासपोर्ट और वीज़ा भी।
एजुकेशन लोन कब से चुकाना होता है?
आम तौर पर कोर्स पूरा होने के बाद मोरेटोरियम (अक्सर 6 महीने से 1 साल) के बाद EMI शुरू होती है। पढ़ाई के दौरान ब्याज जुड़ता रहता है, इसलिए हो सके तो उसे भरते रहें।
क्या एजुकेशन लोन जल्दी चुका सकते हैं?
हाँ। फ़्लोटिंग रेट वाले एजुकेशन लोन पर RBI के नियम से प्रीपेमेंट शुल्क नहीं लगता। जल्दी चुकाने से कुल ब्याज काफ़ी घटता है।
स्रोत (16 अक्टूबर 2026 को जाँचे गए)
- PM विद्यालक्ष्मी पोर्टल
- PM विद्यालक्ष्मी योजना: Vikaspedia और Business Standard
- प्रीपेमेंट नियम: Taxmann का विश्लेषण
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS)
ये भी पढ़ें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। सरकारी योजनाओं की शर्तें, ब्याज दरें और नियम बदलते रहते हैं। आवेदन से पहले PM विद्यालक्ष्मी पोर्टल और अपने बैंक से ताज़ा जानकारी लें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।