क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा? ड्यू डेट निकलते ही बकाये पर ब्याज (महीने का लगभग 3.5% से 3.75%, ऊपर से 18% GST) लगने लगता है; 3 दिन बाद लेट फ़ीस लगती है और बैंक सिबिल में खाते को “लेट” बताता है; 90 दिन तक मिनिमम ड्यू भी न भरा, तो खाता NPA (डूबा कर्ज़) हो जाता है, कार्ड बंद होता है और वसूली शुरू होती है। सिर्फ़ बिल न भरने पर जेल नहीं होती, क्योंकि यह दीवानी मामला है; पर चेक या ऑटो डेबिट बाउंस और धोखाधड़ी अलग बात है। सबसे अच्छा रास्ता: ड्यू डेट से पहले ही बैंक से बात करें।
मुख्य बातें
- RBI का नियम: ड्यू डेट के बाद 3 दिन से ज़्यादा बकाया रहे, तभी लेट फ़ीस और सिबिल में “past due” रिपोर्ट; डिफ़ॉल्ट रिपोर्ट करने से पहले बैंक को आपको बताना होता है।
- मिनिमम ड्यू 90 दिन तक न भरा, तो खाता NPA।
- रिकवरी एजेंट सुबह 8 से पहले और शाम 7 के बाद फ़ोन नहीं कर सकते, धमका नहीं सकते (RBI, 12 अगस्त 2022)। 1 जनवरी 2027 से और सख़्त नए नियम लागू होंगे।
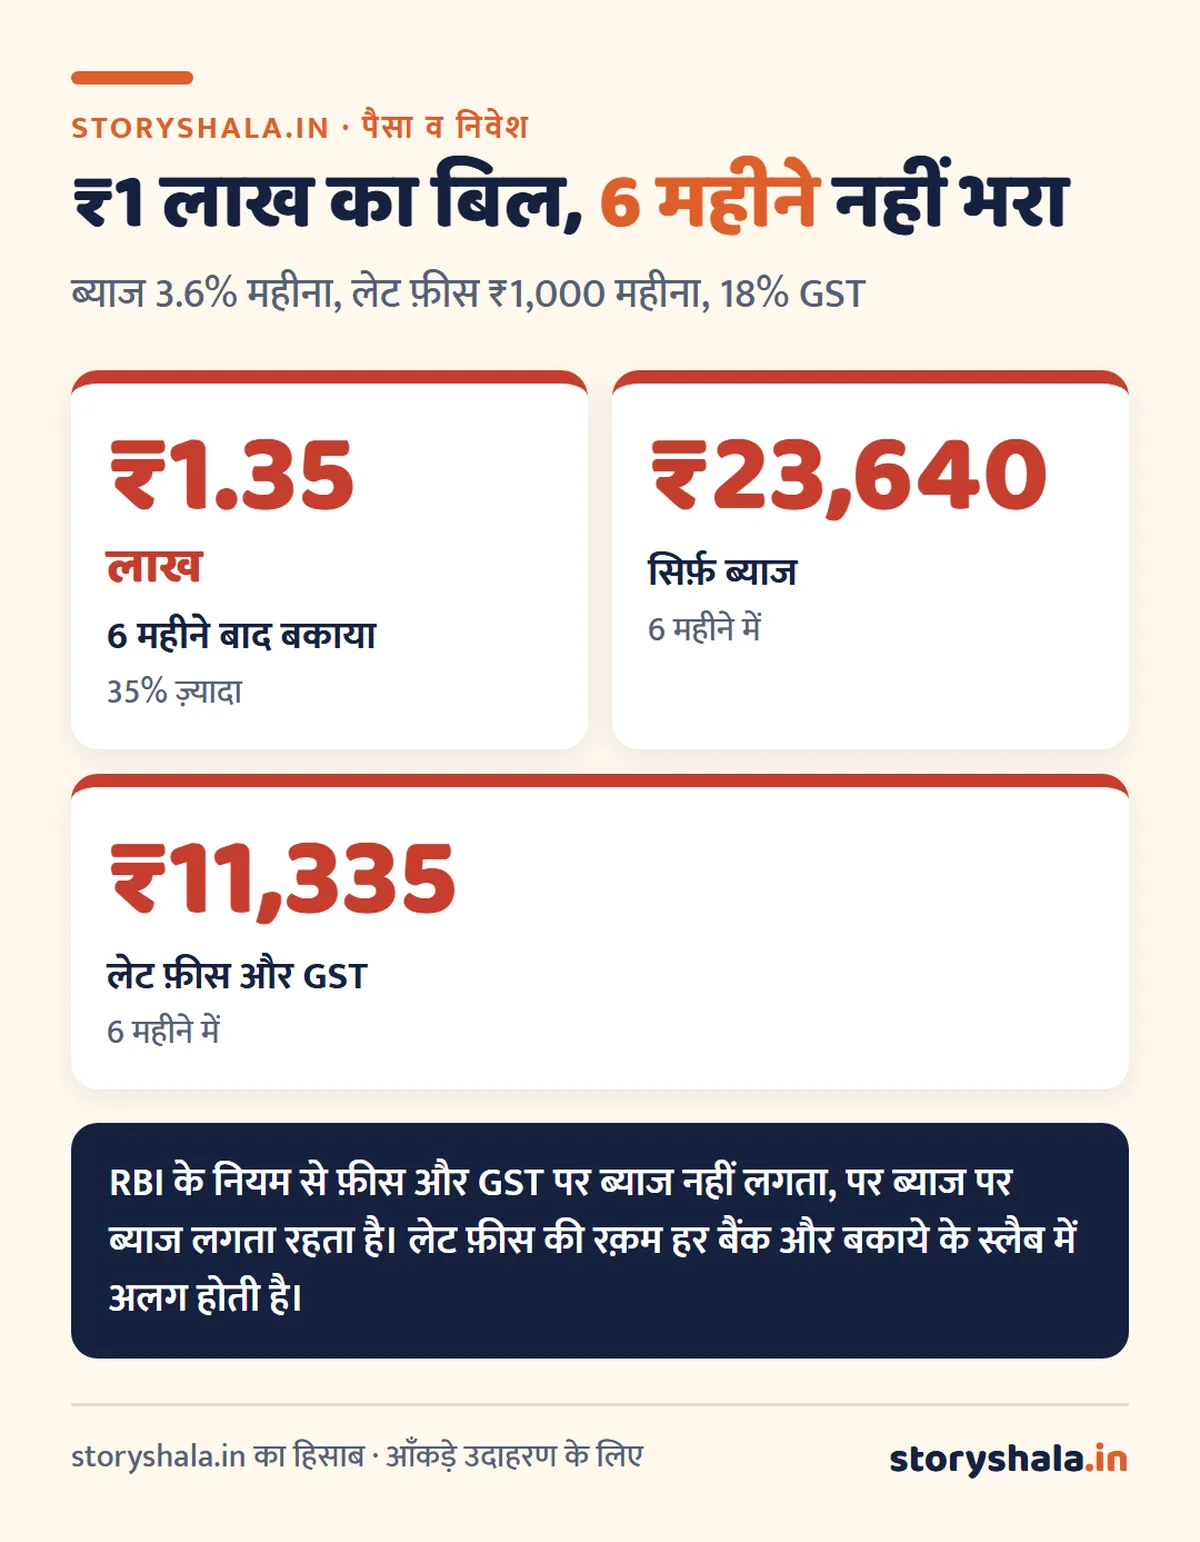
- ₹1 लाख का बिल 6 महीने न भरें, तो ब्याज, लेट फ़ीस और GST से लगभग ₹1.35 लाख हो जाता है (हमारा हिसाब)।
- हल: बैंक से EMI में बदलना, फिर ज़रूरत हो तो लिखित समझौता; किसी “सेटलमेंट एजेंट” को फ़ीस न दें।
विषय सूची
दिन ब दिन: बिल नहीं भरा तो कब क्या होता है
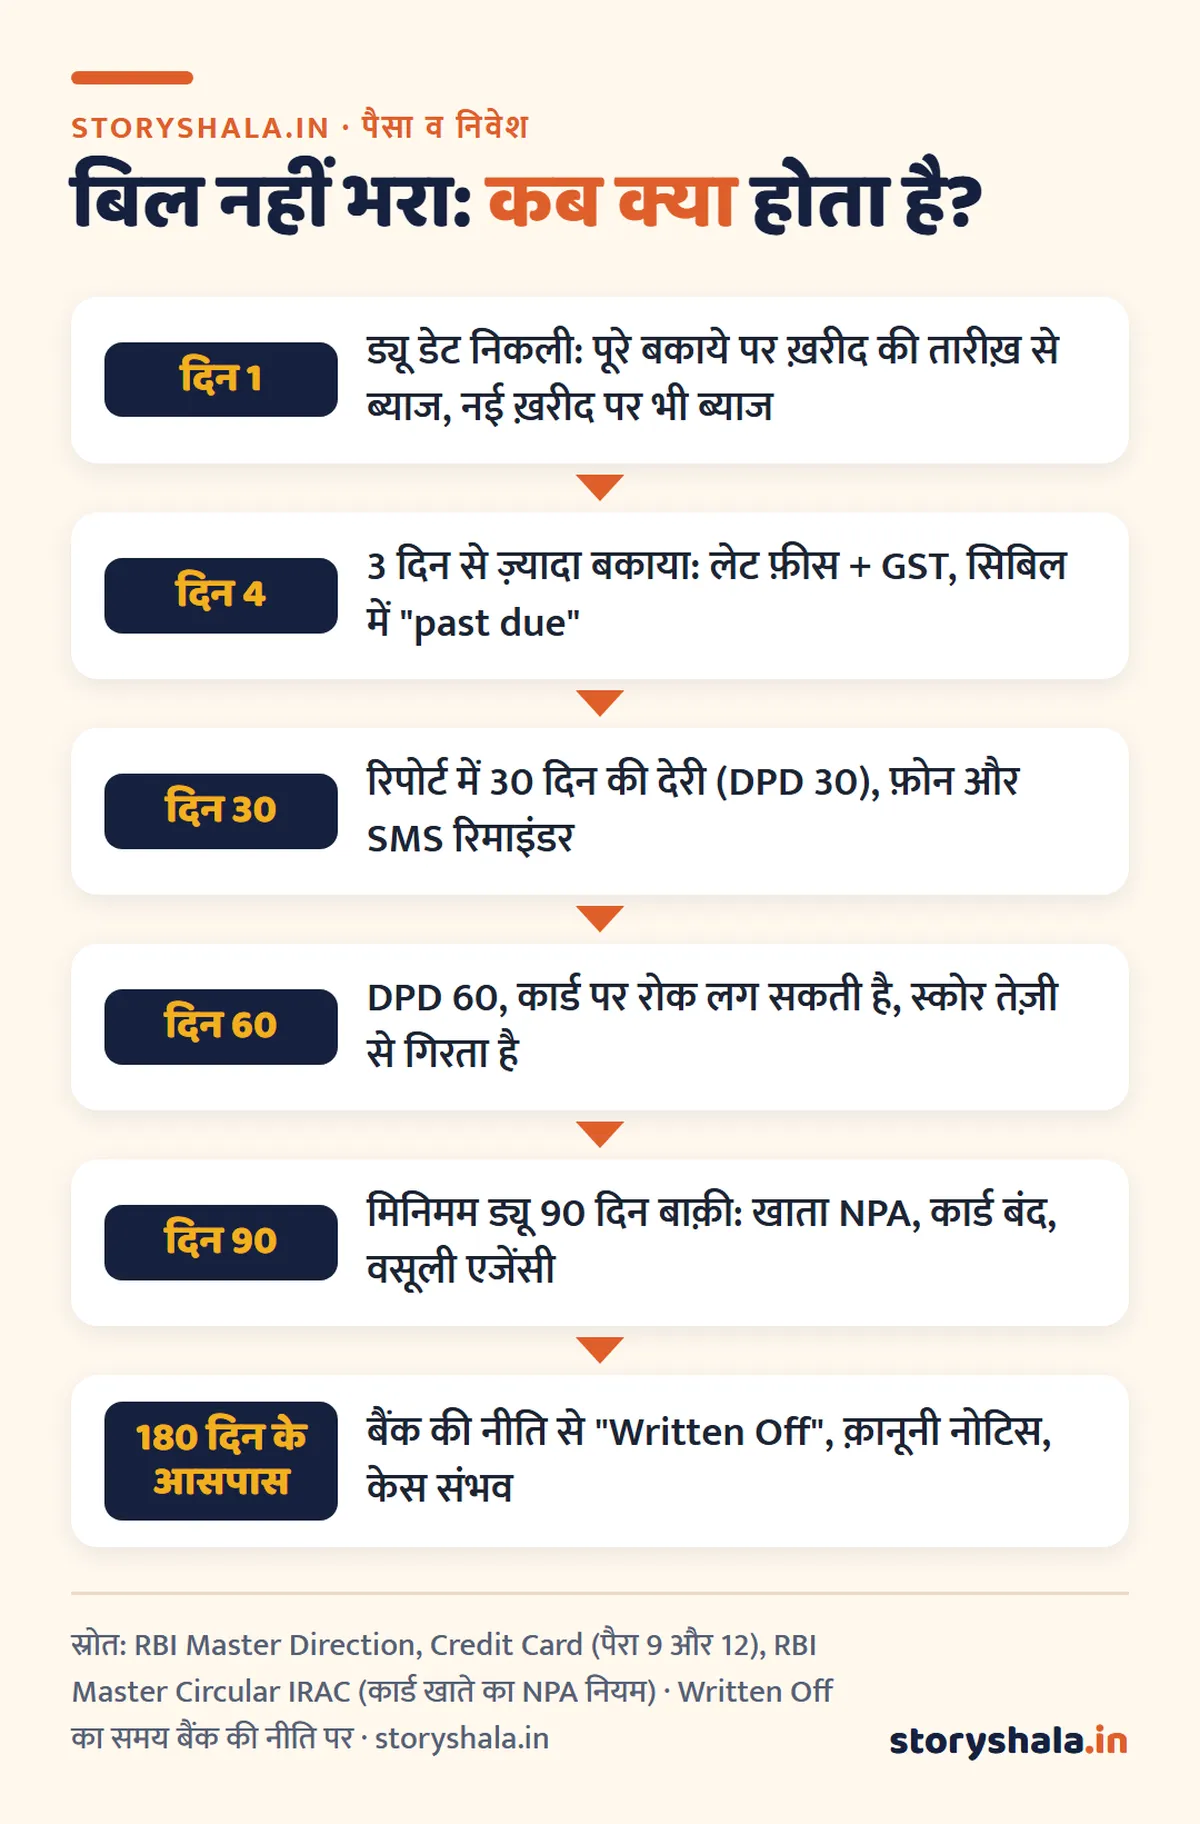
DPD क्या है: Days Past Due, यानी ड्यू डेट के बाद कितने दिन से बकाया है। सिबिल रिपोर्ट में हर महीने के आगे यही संख्या दर्ज होती है (000, 030, 060, 090), और यही आगे सालों तक नए बैंक देखते हैं। रिपोर्ट पढ़ना सीखें: सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ।
₹1 लाख का बिल न भरें, तो 6 महीने में कितना होगा
मान लीजिए ₹1,00,000 का बकाया है, ब्याज 3.6% महीना, लेट फ़ीस ₹1,000 महीना, और ब्याज व फ़ीस पर 18% GST। आपने 6 महीने कुछ नहीं भरा:
| महीना | उस महीने का ब्याज | लेट फ़ीस + GST (ब्याज और फ़ीस पर) | कुल बकाया |
|---|---|---|---|
| 1 | ₹3,600 | ₹1,828 | ₹1,05,428 |
| 2 | ₹3,730 | ₹1,851 | ₹1,11,009 |
| 3 | ₹3,864 | ₹1,875 | ₹1,16,748 |
| 4 | ₹4,003 | ₹1,901 | ₹1,22,652 |
| 5 | ₹4,147 | ₹1,926 | ₹1,28,725 |
| 6 | ₹4,296 | ₹1,953 | ₹1,34,975 |
सिबिल स्कोर पर असर
- 30 दिन की एक देरी भी रिपोर्ट में दर्ज होती है और स्कोर गिराती है।
- 90 दिन और NPA के बाद असर बहुत गहरा होता है; नया लोन या कार्ड मिलना लगभग बंद।
- Written Off या Settled बंद होने के बाद भी रिपोर्ट में इतिहास के रूप में बने रहते हैं।
- अच्छी ख़बर: जितनी जल्दी भुगतान करेंगे, उतना कम नुकसान। 1 जुलाई 2026 से बैंक महीने में 4 बार सिबिल को जानकारी भेजते हैं, इसलिए भुगतान का असर भी जल्दी दिखता है।
सुधार का पूरा तरीका: सिबिल स्कोर कैसे बढ़ाएँ।
क्या क्रेडिट कार्ड का बिल न भरने पर जेल होती है?
सीधा जवाब: सिर्फ़ बिल न भर पाने पर नहीं। क़र्ज़ न चुकाना दीवानी (सिविल) मामला है; बैंक वसूली के लिए नोटिस, मध्यस्थता (आर्बिट्रेशन) या दीवानी केस कर सकता है। पर ये स्थितियाँ आपराधिक हो सकती हैं:
| स्थिति | क़ानून | मतलब |
|---|---|---|
| बिल के लिए दिया चेक बाउंस | Negotiable Instruments Act, धारा 138 | आपराधिक केस हो सकता है |
| ऑटो डेबिट (NACH/ECS) बाउंस | Payment and Settlement Systems Act, धारा 25 | चेक बाउंस जैसा मामला बन सकता है |
| झूठे दस्तावेज़ से कार्ड लेना, धोखाधड़ी | आपराधिक क़ानून | धोखाधड़ी का केस |
इसलिए: बिना पैसे के चेक न दें, और ऑटो डेबिट वाले खाते में पैसा न हो, तो बैंक को पहले बता दें। किसी क़ानूनी नोटिस का जवाब समय पर दें और ज़रूरत हो तो वकील से सलाह लें।
रिकवरी एजेंट के RBI नियम: वे क्या कर सकते हैं, क्या नहीं
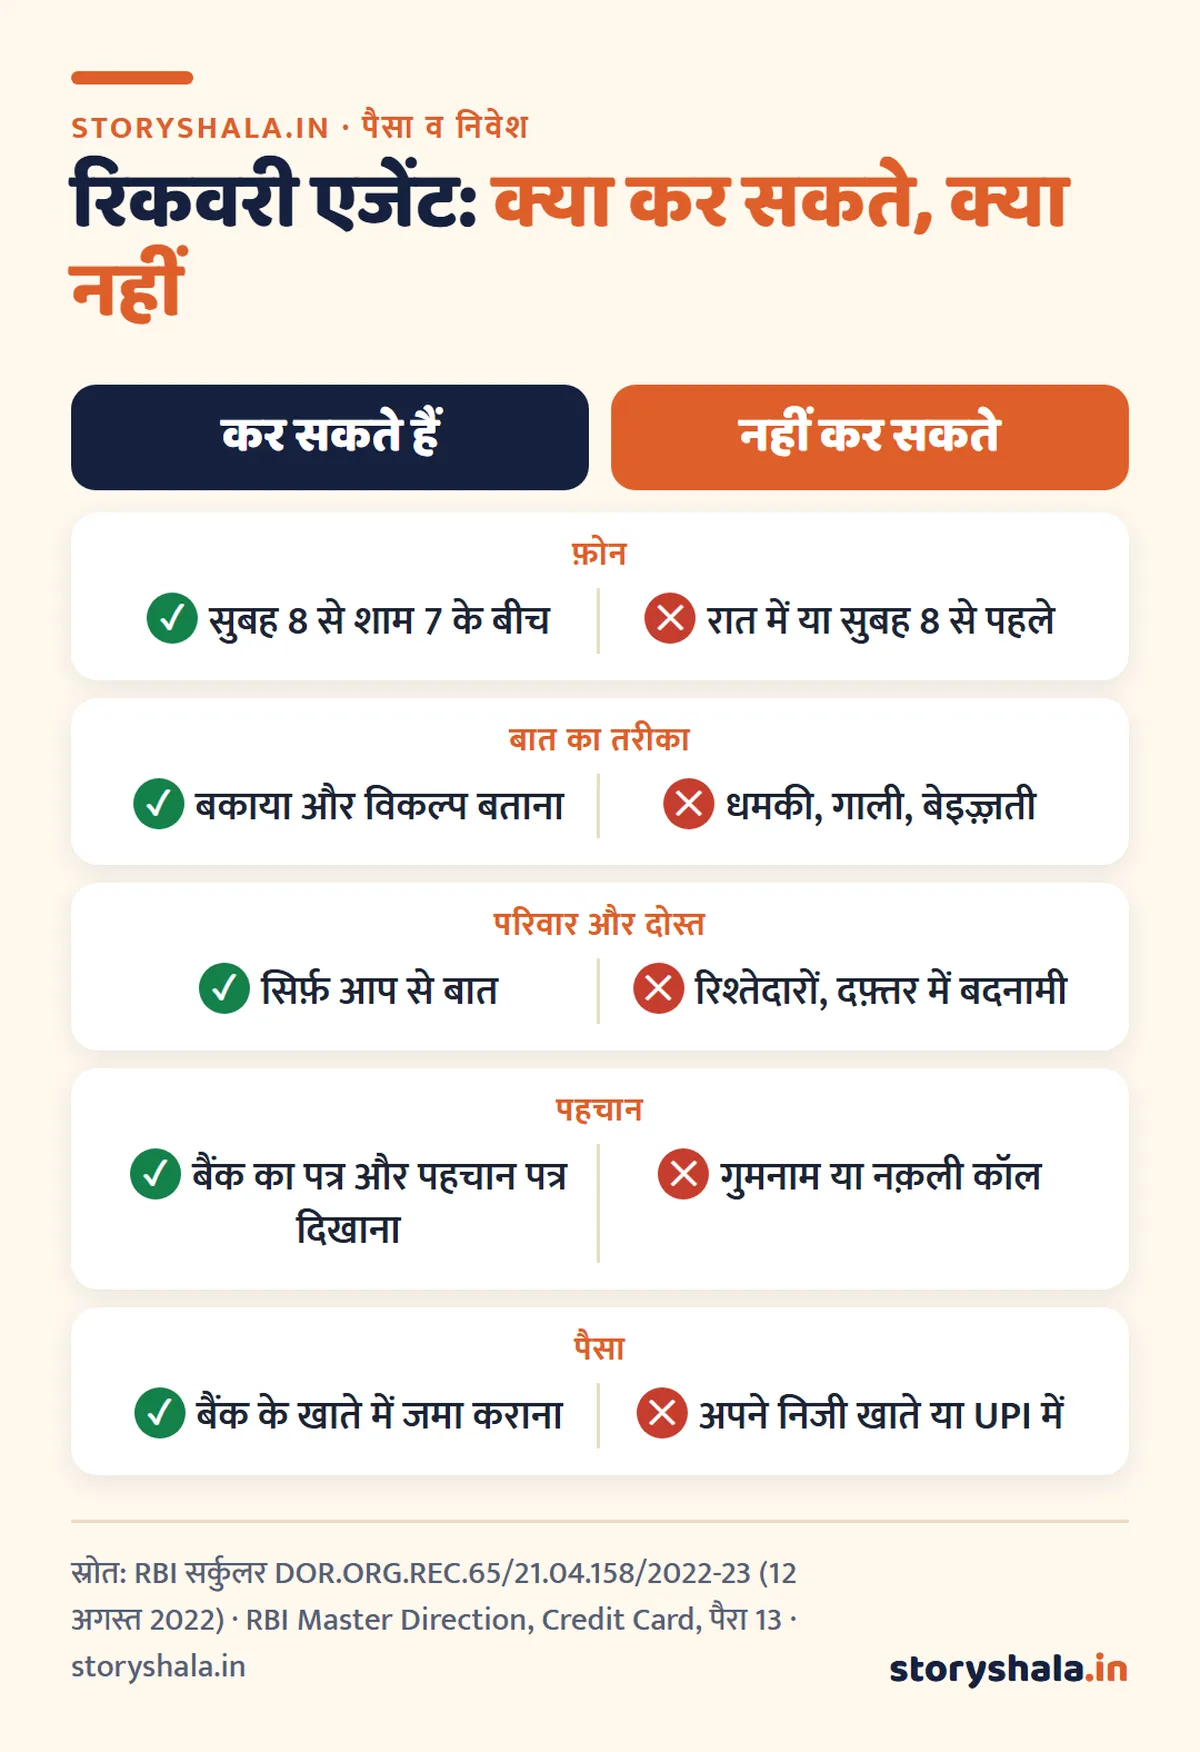
कार्ड के नियमों में और: RBI के क्रेडिट कार्ड Master Direction के मुताबिक़ बैंक और उनके एजेंट किसी भी तरह की ज़ुबानी या शारीरिक धमकी, परेशानी का सहारा नहीं ले सकते; एजेंट को सौंपने पर उसकी जानकारी आपको दी जानी चाहिए, और बातचीत में बैंक के वरिष्ठ अधिकारी का संपर्क होना चाहिए।
1 जनवरी 2027 से नए नियम: RBI ने 6 अगस्त 2026 को वसूली के नियम एक जगह करने वाले नए निर्देश (कमर्शियल बैंकों के लिए RBI/2026-27/223) जारी किए। इनमें बैंक को अपनी वेबसाइट पर वसूली एजेंसियों की सूची देनी होगी, घर आने से पहले आपको बताना होगा, और कॉल व मुलाक़ात सुबह 8 से शाम 7 के बीच ही (जब तक आप ख़ुद कोई और समय न कहें)।
एजेंट परेशान करे, तो:
- कॉल का समय, नंबर, नाम और बात लिखकर रखें; हो सके तो रिकॉर्ड करें।
- बैंक के शिकायत अधिकारी (Grievance Redressal / Nodal Officer) को लिखित शिकायत करें।
- 30 दिन में हल न हो, तो cms.rbi.org.in पर RBI लोकपाल में शिकायत (मुफ़्त)।
- धमकी या घर पर बदसलूकी हो, तो पुलिस में शिकायत करें।
बकाया चुकाने का 3 कदम का प्लान
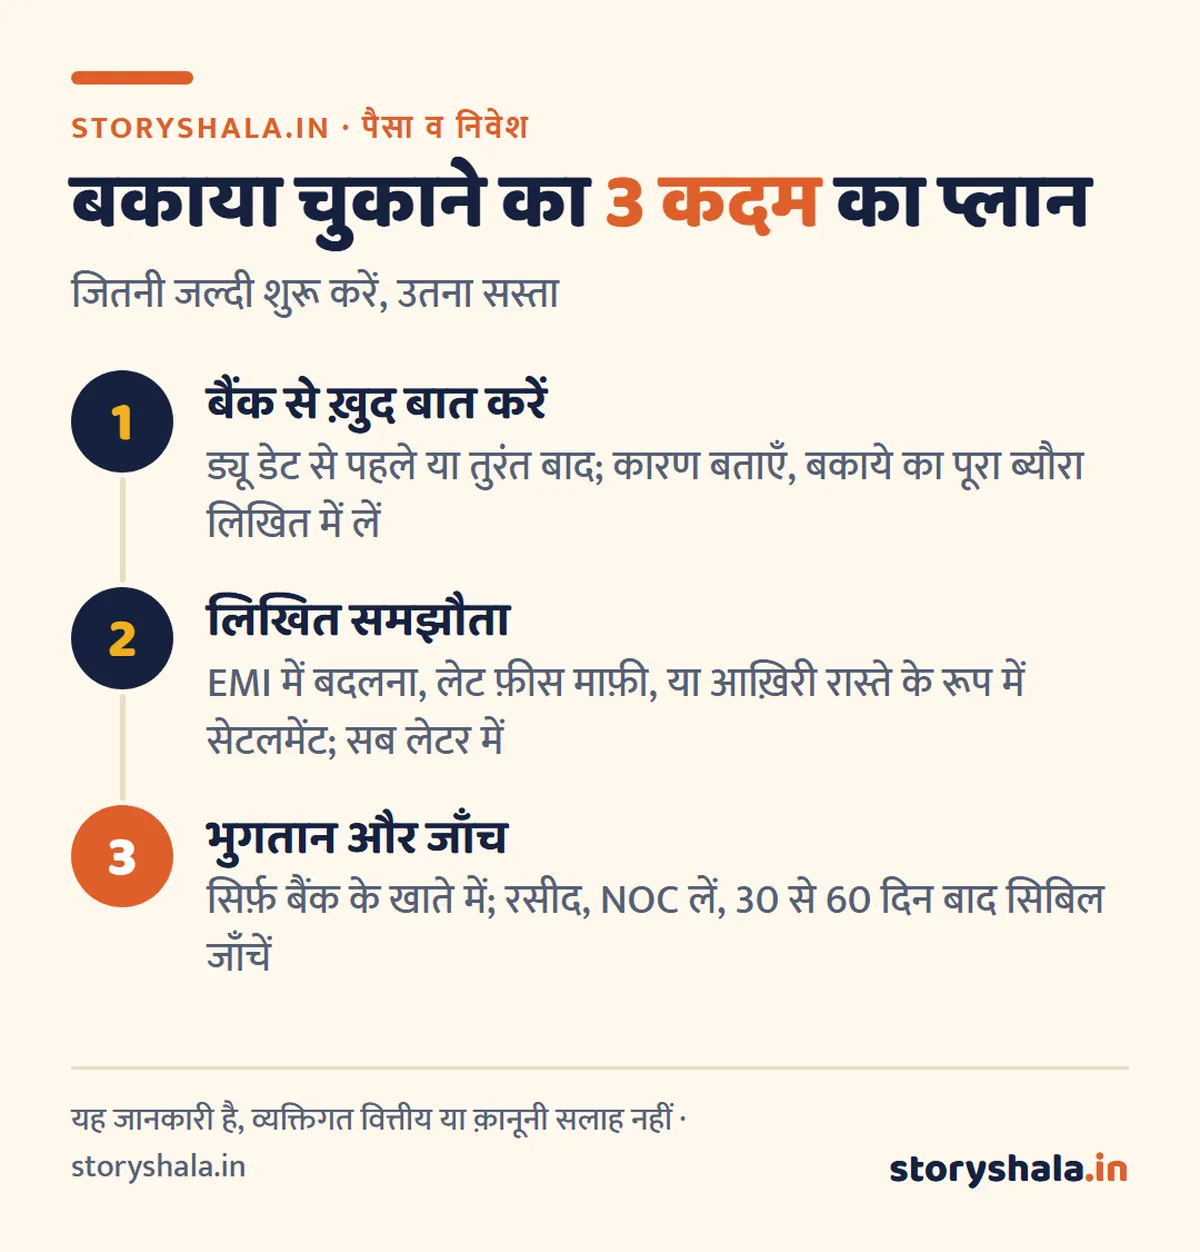
कदम 1: बैंक से बात कैसे करें (तैयार स्क्रिप्ट)
बैंक से बात की स्क्रिप्ट (फ़ोन या ईमेल)
“नमस्ते, मेरा कार्ड नंबर [आख़िरी 4 अंक] है। [नौकरी छूटने / इलाज / आमदनी घटने] की वजह से मैं इस महीने पूरा बिल नहीं भर पा रहा हूँ। मैं चुकाना चाहता हूँ। कृपया बताएँ: (1) कुल बकाया कितना है, ब्याज और फ़ीस अलग अलग; (2) क्या बकाये को EMI में बदला जा सकता है, किस ब्याज दर और फ़ीस पर; (3) क्या लेट फ़ीस माफ़ हो सकती है। मैं हर महीने ₹[रक़म] दे सकता हूँ। कृपया जो तय हो, ईमेल पर लिखकर भेजें।”
कदम 2: कौन सा विकल्प चुनें
| विकल्प | कब सही | सिबिल पर असर |
|---|---|---|
| पूरा बिल एक साथ (बचत, FD, परिवार से मदद) | पैसा कहीं से जुट सके | सबसे कम; जल्दी सुधार |
| बकाये को EMI में बदलना | हर महीने तय रक़म दे सकते हैं | EMI समय पर भरें, तो धीरे धीरे सुधार |
| सस्ता लोन लेकर कार्ड चुकाना (गोल्ड लोन, पर्सनल लोन) | लोन कार्ड से सस्ता मिले | कार्ड “Closed”, नया लोन समय पर भरें |
| सेटलमेंट (बकाये से कम रक़म) | सच में पूरा चुकाना संभव नहीं | रिपोर्ट में “Settled”, बड़ा नुकसान |
सेटलमेंट से पहले पूरी बात समझें: लोन सेटलमेंट और लोन क्लोज़र में अंतर। सस्ते लोन के विकल्प: गोल्ड लोन कैसे लें, पर्सनल लोन कैसे लें।
कदम 3: भुगतान के बाद
- हर भुगतान बैंक के आधिकारिक खाते, ऐप या शाखा में करें; एजेंट के निजी खाते या UPI में नहीं।
- पूरा होने पर No Dues Certificate लें; कार्ड बंद कराना है, तो RBI के नियम से बैंक को 7 कामकाजी दिन में बंद करना होता है, देरी पर ₹500 हर दिन आपको।
- 30 से 60 दिन बाद सिबिल रिपोर्ट में खाता “Closed” और बकाया शून्य जाँचें।
आपकी स्थिति के हिसाब से
स्थिति 1: बस एक महीने की दिक़्क़त है
ड्यू डेट तक कम से कम मिनिमम ड्यू भर दें; इससे लेट फ़ीस और “लेट” रिपोर्टिंग नहीं होगी, पर ब्याज लगेगा। अगले महीने पूरा भरें। क्यों: मिनिमम ड्यू क्यों ख़तरनाक है।
स्थिति 2: 2 से 3 महीने से नहीं भरा
NPA (90 दिन) से पहले बैंक से EMI की बात करें। इस स्तर पर बैंक आम तौर पर समझौते के लिए ज़्यादा तैयार होते हैं।
स्थिति 3: 6 महीने से ज़्यादा, खाता Written Off
कर्ज़ ख़त्म नहीं हुआ है; वसूली और केस की संभावना बनी रहती है। बैंक से लिखित समझौता करें और भुगतान के बाद NOC लें।
स्थिति 4: कई कार्ड और लोन हैं
सबसे ज़्यादा ब्याज वाले कर्ज़ को पहले चुकाएँ, बाक़ी पर कम से कम मिनिमम चालू रखें। नया कार्ड या लोन लेकर पुराना कार्ड न भरें, जब तक नया सस्ता और तय EMI वाला न हो।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान: फ़र्ज़ी “रिकवरी” कॉल और “कर्ज़ माफ़ी” कंपनियाँ
ठग ख़ुद को बैंक का रिकवरी एजेंट बताकर UPI पर पैसा माँगते हैं, या “आधा बकाया माफ़” कराने के नाम पर फ़ीस लेते हैं। हर भुगतान से पहले बैंक के कस्टमर केयर नंबर (कार्ड के पीछे लिखा) से पुष्टि करें। ठगी हो जाए, तो तुरंत 1930 पर कॉल करें।
अक्सर पूछे जाने वाले सवाल
क्रेडिट कार्ड का बिल नहीं भरा तो क्या होगा?
ड्यू डेट के बाद ब्याज, 3 दिन बाद लेट फ़ीस और सिबिल में “लेट” रिपोर्ट, 90 दिन बाद खाता NPA और कार्ड बंद, फिर वसूली और क़ानूनी नोटिस। जितनी जल्दी बैंक से बात करें, उतना कम नुकसान।
क्रेडिट कार्ड का बिल नहीं भर पा रहे हैं तो क्या करना चाहिए?
ड्यू डेट से पहले बैंक को लिखकर बताएँ, बकाये को EMI में बदलने की बात करें, कम से कम मिनिमम ड्यू भरें, और जो तय हो वह लिखित में लें।
क्या क्रेडिट कार्ड का कर्ज़ माफ़ होता है?
नहीं, अपने आप माफ़ नहीं होता। “Written Off” होने पर भी वसूली का हक़ बना रहता है। बैंक सेटलमेंट में कुछ रक़म छोड़ सकता है, पर रिपोर्ट में “Settled” लिखा जाता है।
अगर मैं 5 साल तक अपने क्रेडिट कार्ड का भुगतान नहीं करता तो क्या होता है?
बकाया ब्याज और फ़ीस से कई गुना हो सकता है, खाता NPA और Written Off रहता है, सिबिल में डिफ़ॉल्ट दिखता है और बैंक वसूली या केस कर सकता है। क़ानूनी समय सीमा जैसे सवाल पर अपने मामले के लिए वकील से सलाह लें।
क्रेडिट कार्ड सेटलमेंट कितने दिन में होता है?
कोई तय समय नहीं; बैंक की मंज़ूरी में कुछ हफ़्ते लग सकते हैं। भुगतान के बाद सिबिल में बदलाव 30 से 60 दिन में दिखना चाहिए।
क्या रिकवरी एजेंट घर आ सकते हैं?
हाँ, पर सिर्फ़ सभ्य तरीके से, सुबह 8 से शाम 7 के बीच, बैंक का पत्र और पहचान लेकर। धमकी, गाली या रिश्तेदारों के सामने बदनामी RBI के नियम के ख़िलाफ़ है।
क्या बिल न भरने पर जेल होती है?
सिर्फ़ बिल न भरने पर नहीं, यह दीवानी मामला है। चेक बाउंस, ऑटो डेबिट बाउंस या धोखाधड़ी पर आपराधिक केस हो सकता है।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- RBI: Master Direction, Credit Card and Debit Card, Issuance and Conduct Directions, 2022 (अपडेट 7 मार्च 2024), पैरा 8, 9, 12, 13
- RBI: Master Circular, Income Recognition, Asset Classification and Provisioning (कार्ड खाते का NPA: मिनिमम ड्यू 90 दिन तक न भरा)
- RBI सर्कुलर DOR.ORG.REC.65/21.04.158/2022-23, 12 अगस्त 2022 (रिकवरी एजेंट: सुबह 8 से शाम 7, धमकी मना)
- RBI: वसूली के नए निर्देश, 6 अगस्त 2026, 1 जनवरी 2027 से लागू (RBI/2026-27/223)
- RBI शिकायत प्रबंधन प्रणाली: cms.rbi.org.in
यह लेख जानकारी के लिए है, व्यक्तिगत वित्तीय या क़ानूनी सलाह नहीं। क़ानूनी नोटिस मिलने पर वकील से सलाह लें।
ये भी पढ़ें
- क्रेडिट कार्ड का मिनिमम ड्यू क्यों ख़तरनाक है
- क्रेडिट कार्ड कैसे बनता है
- लोन सेटलमेंट और लोन क्लोज़र में अंतर
- सिबिल स्कोर कैसे बढ़ाएँ
- सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ