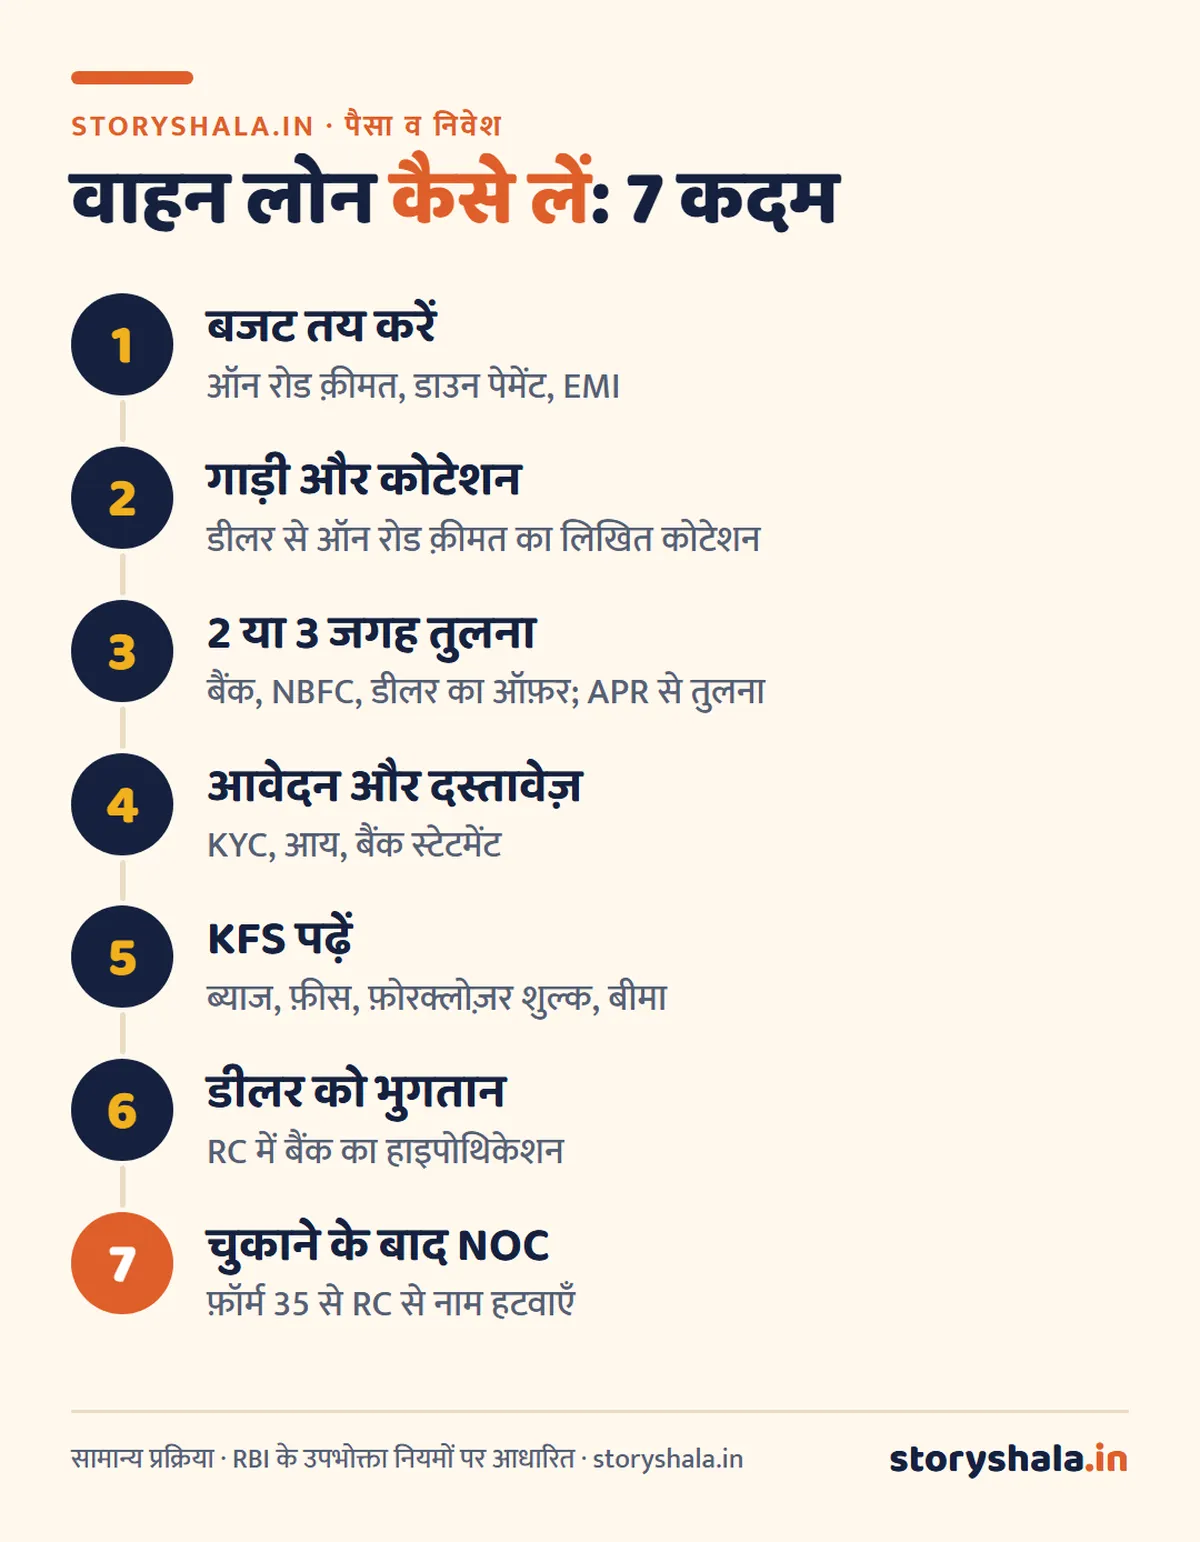
वाहन लोन कैसे लें? कार या बाइक तय करने के बाद डीलर से ऑन रोड क़ीमत का कोटेशन लें, फिर अपने बैंक, किसी दूसरे बैंक या NBFC से (या डीलर के यहाँ बैठे बैंक प्रतिनिधि से) लोन के लिए आवेदन करें। KYC, आय के काग़ज़ और कोटेशन देने पर लोन मंज़ूर होता है, पैसा सीधे डीलर को जाता है, और गाड़ी की RC में बैंक का नाम हाइपोथिकेशन के रूप में दर्ज होता है।
छोटा जवाब: वाहन लोन सिक्योर्ड लोन है, क्योंकि गाड़ी ही गिरवी रहती है; इसलिए यह पर्सनल लोन से सस्ता पड़ता है। लोन लेने से पहले KFS में APR, प्रोसेसिंग फ़ीस और समय से पहले चुकाने (फ़ोरक्लोज़र) का शुल्क ज़रूर पढ़ें, क्योंकि ज़्यादातर कार लोन फ़िक्स्ड रेट होते हैं। लोन पूरा चुकाने के बाद बैंक से NOC लेकर RTO से RC में बैंक का नाम हटवाना न भूलें।
मुख्य बातें
- वाहन लोन में गाड़ी ही गिरवी (हाइपोथिकेशन) रहती है, इसलिए ब्याज पर्सनल लोन से कम।
- लोन आम तौर पर ऑन रोड या एक्स शोरूम क़ीमत का बड़ा हिस्सा मिलता है; बाक़ी डाउन पेमेंट।
- एक प्रचलित नियम: 20% डाउन पेमेंट, 4 साल तक लोन, EMI आय के 10% तक (20/4/10)।
- ज़्यादातर कार लोन फ़िक्स्ड रेट; फ़ोरक्लोज़र शुल्क KFS में देखें।
- लोन चुकाने के बाद NOC + फ़ॉर्म 35 से RC से बैंक का नाम हटवाएँ।
अंतिम अपडेट: 16 अक्टूबर 2026
विषय सूची
वाहन लोन के प्रकार
| प्रकार | किसके लिए | ध्यान रखें |
|---|---|---|
| नई कार का लोन | नई कार | समय आम तौर पर 1 से 7 साल |
| पुरानी (सेकंड हैंड) कार का लोन | पुरानी कार | ब्याज नई से ज़्यादा, लोन कम हिस्से तक |
| दोपहिया लोन | बाइक, स्कूटर, इलेक्ट्रिक स्कूटर | छोटी रक़म, जल्दी मंज़ूरी |
| कमर्शियल वाहन लोन | टैक्सी, ट्रक, ऑटो | कारोबार की आय और परमिट देखे जाते हैं |
| कार पर लोन (टॉप अप) | अपनी चुकी हुई कार गिरवी रखकर पैसा | ब्याज ज़्यादा, ज़रूरत हो तभी |
वाहन लोन कैसे लें: 7 कदम
वाहन लोन के लिए दस्तावेज़
- ☐ KYC: आधार, PAN, फ़ोटो
- ☐ आय: सैलरी स्लिप (2 या 3 महीने) या ITR (कारोबारी)
- ☐ बैंक स्टेटमेंट: पिछले 3 से 6 महीने का
- ☐ गाड़ी का कोटेशन: डीलर का ऑन रोड क़ीमत वाला कोटेशन
- ☐ पुरानी कार के लिए: RC, बीमा, गाड़ी की जाँच (वैल्यूएशन) रिपोर्ट
EMI का हिसाब और 20/4/10 नियम
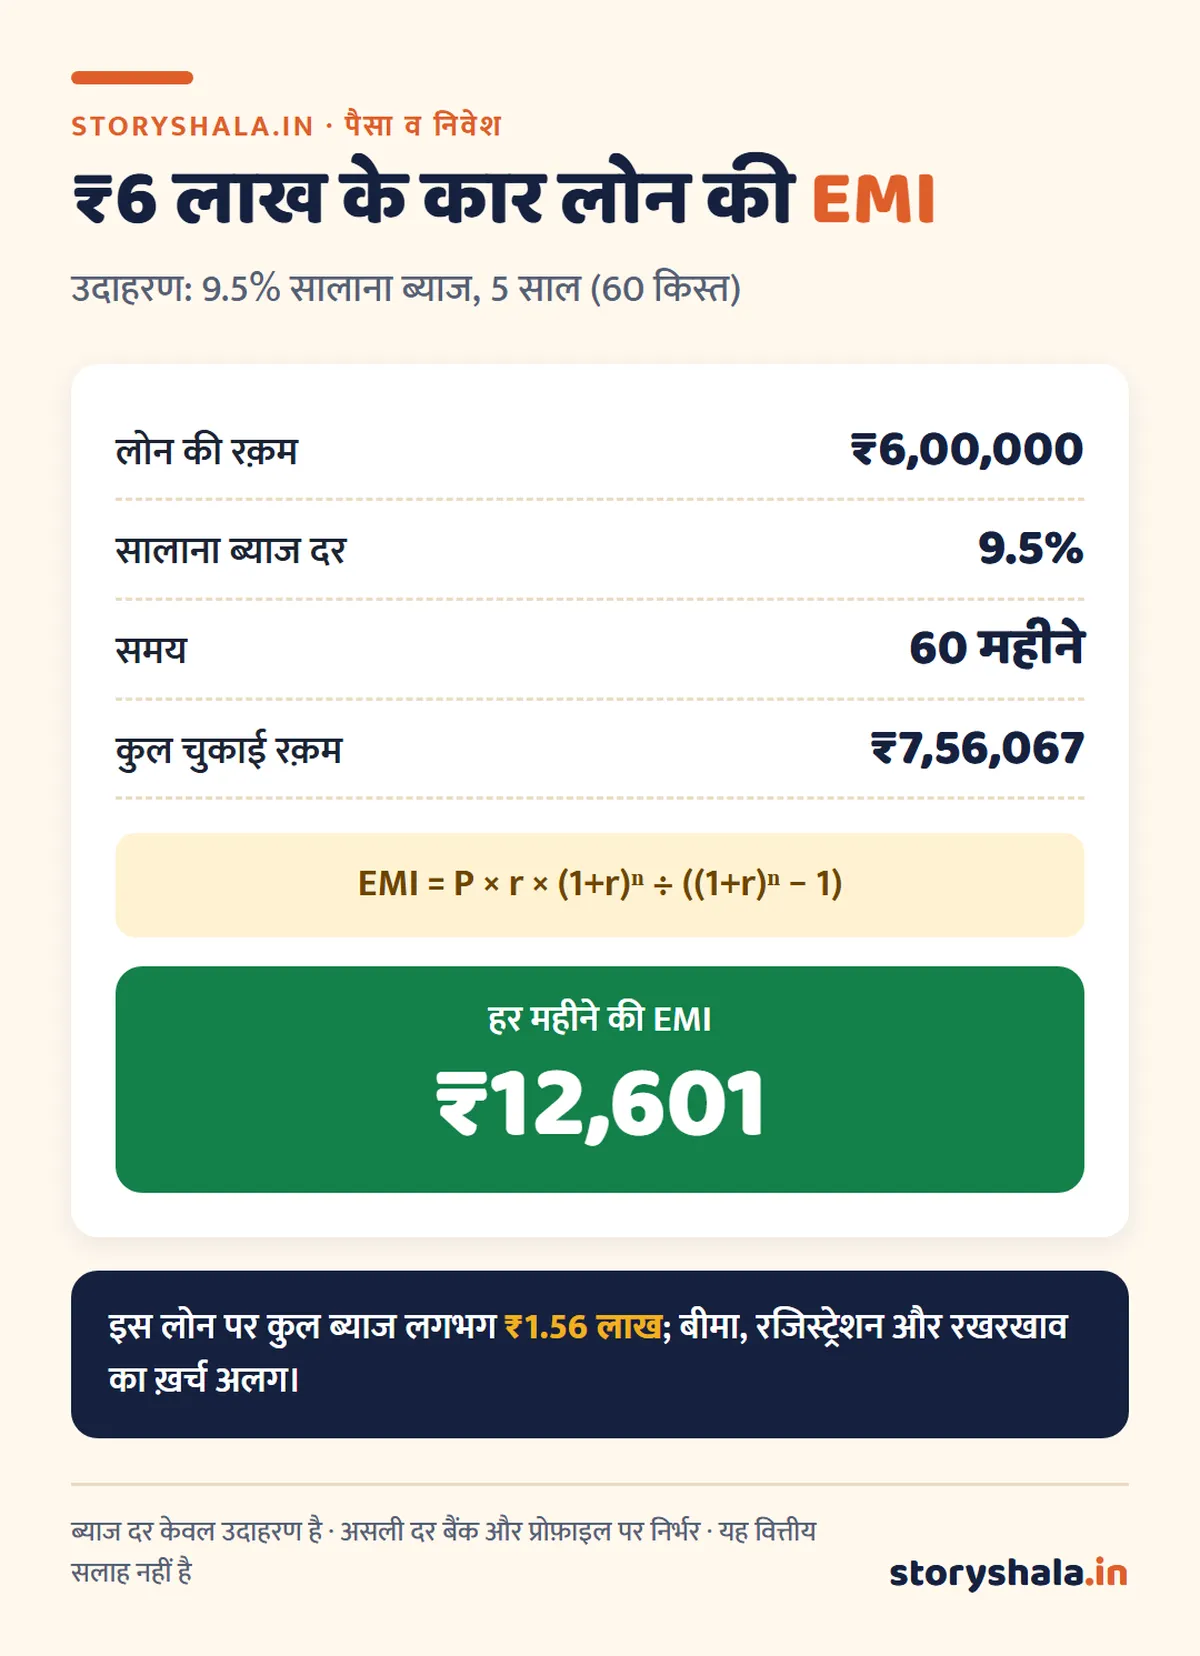
20/4/10 नियम (एक प्रचलित सलाह): गाड़ी की क़ीमत का कम से कम 20% डाउन पेमेंट, लोन 4 साल से ज़्यादा नहीं, और गाड़ी की कुल EMI (और ईंधन, बीमा) मासिक आय के लगभग 10% के भीतर। यह कोई क़ानूनी नियम नहीं, पर ज़रूरत से महँगी गाड़ी से बचने का आसान पैमाना है। जैसे ऊपर के उदाहरण में EMI ₹12,601 है, तो इस नियम के हिसाब से मासिक आय लगभग ₹1.25 लाख होनी चाहिए।
हाइपोथिकेशन क्या है
वाहन लोन में गाड़ी आपकी होती है और आपके नाम पर रजिस्टर होती है, पर लोन चुकने तक बैंक का उस पर हक़ रहता है। इसे हाइपोथिकेशन कहते हैं, और यह RC पर दर्ज होता है। इसका मतलब:
- लोन चुकने तक बैंक की अनुमति के बिना गाड़ी बेची या नाम ट्रांसफ़र नहीं की जा सकती।
- गाड़ी का बीमा चालू रखना ज़रूरी है, और बीमा में भी बैंक का नाम होता है।
- किस्तें न भरने पर बैंक तय प्रक्रिया से गाड़ी वापस ले सकता है। RBI के नियमों के तहत वसूली में धमकी या ज़बरदस्ती नहीं की जा सकती; ऐसा हो तो बैंक और फिर RBI के CMS पोर्टल पर शिकायत करें।
लोन चुकाने के बाद RC से बैंक का नाम कैसे हटाएँ
- आख़िरी किस्त के बाद बैंक से NOC (अनापत्ति प्रमाण पत्र) और फ़ॉर्म 35 (दो प्रतियों में, बैंक की मुहर के साथ) लें।
- RTO में या परिवहन विभाग के Vahan / Parivahan ऑनलाइन पोर्टल पर “हाइपोथिकेशन हटाने” का आवेदन करें।
- फ़ॉर्म 35, NOC, RC, बीमा और PUC की कॉपी लगाएँ और तय शुल्क भरें।
- नई RC (या अपडेट) में बैंक का नाम हट जाएगा। फिर बीमा कंपनी को NOC भेजकर पॉलिसी से भी बैंक का नाम हटवाएँ।
ध्यान दें: NOC की एक समय सीमा होती है; उसके भीतर आवेदन कर दें, वरना बैंक से नई NOC लेनी पड़ सकती है।
वाहन लोन की 7 सावधानियाँ
- डीलर का “ज़ीरो प्रतिशत” या “सबसे सस्ता” ऑफ़र: अक्सर क़ीमत में छूट हटाकर या फ़ीस बढ़ाकर बराबर किया जाता है; APR देखें।
- लोन के साथ जबरन बेचा गया बीमा या एक्सटेंडेड वारंटी: ज़रूरत हो तो ही, तुलना करके।
- फ़ोरक्लोज़र शुल्क: फ़िक्स्ड रेट लोन जल्दी चुकाने पर लग सकता है; पहले से पूछें।
- बहुत लंबा लोन (7 साल): EMI कम दिखती है, पर कुल ब्याज बहुत बढ़ जाता है और गाड़ी की क़ीमत तेज़ी से घटती है।
- ऑन रोड क़ीमत में रजिस्ट्रेशन, बीमा और एक्सेसरीज़ अलग अलग देखें; फ़ालतू एक्सेसरीज़ लोन में न जुड़वाएँ।
- पुरानी कार में RC, बीमा और लोन की स्थिति (पहले के मालिक का लोन तो बाक़ी नहीं) ज़रूर जाँचें।
- गाड़ी चलाने का असली ख़र्च (ईंधन, सर्विस, पार्किंग) भी बजट में जोड़ें।
गाड़ी के लिए उपयोगी सामान
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
अक्सर पूछे जाने वाले सवाल
वाहन लोन कैसे लें?
गाड़ी तय करके डीलर से ऑन रोड क़ीमत का कोटेशन लें, 2 या 3 जगह से लोन की तुलना करें, KYC और आय के काग़ज़ देकर आवेदन करें, KFS पढ़ें, और मंज़ूरी के बाद पैसा सीधे डीलर को जाता है।
कार लोन कितने साल का मिलता है?
नई कार के लिए आम तौर पर 1 से 7 साल तक। लंबे समय में EMI कम होती है पर कुल ब्याज बढ़ता है; हो सके तो 4 से 5 साल रखें।
वाहन लोन के लिए कौन से दस्तावेज़ चाहिए?
आधार, PAN, फ़ोटो, सैलरी स्लिप या ITR, 3 से 6 महीने का बैंक स्टेटमेंट और डीलर का कोटेशन। पुरानी कार के लिए RC, बीमा और वैल्यूएशन रिपोर्ट भी।
हाइपोथिकेशन क्या होता है?
लोन चुकने तक गाड़ी पर बैंक का हक़, जो RC पर दर्ज होता है। लोन पूरा होने पर NOC और फ़ॉर्म 35 से RTO में इसे हटवाया जाता है।
कार लोन जल्दी चुकाने पर पेनल्टी लगती है?
ज़्यादातर कार लोन फ़िक्स्ड रेट होते हैं, जिनमें फ़ोरक्लोज़र शुल्क लग सकता है। फ़्लोटिंग रेट वाले व्यक्तिगत लोन पर RBI के नियम से प्रीपेमेंट शुल्क नहीं लगता। अपने लोन की शर्त KFS में देखें।
लोन चुकाने के बाद RC से बैंक का नाम कैसे हटाएँ?
बैंक से NOC और फ़ॉर्म 35 लें, फिर RTO या Vahan पोर्टल पर हाइपोथिकेशन हटाने का आवेदन करें। इसके बाद बीमा पॉलिसी से भी बैंक का नाम हटवाएँ।
स्रोत (16 अक्टूबर 2026 को जाँचे गए)
- RBI: की फ़ैक्ट्स स्टेटमेंट (KFS)
- प्रीपेमेंट नियम: Taxmann का विश्लेषण
- परिवहन सेवा पोर्टल (Parivahan) और RBI CMS
ये भी पढ़ें
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। ब्याज दरें, शुल्क और RTO की प्रक्रिया राज्य, बैंक और समय के हिसाब से बदलती हैं। लोन से पहले KFS और अनुबंध ध्यान से पढ़ें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।

2 thoughts on “वाहन लोन कैसे लें? कार और बाइक लोन की पात्रता, दस्तावेज़, EMI, हाइपोथिकेशन और लोन चुकाने के बाद RC से नाम हटाने का तरीका (Vehicle Loan Kaise Le)”