पहली सैलरी का सबसे अच्छा इस्तेमाल है: उसका एक छोटा हिस्सा माता पिता के लिए तोहफ़े या ख़ुशी में, और बाक़ी से पैसे की ऐसी आदतें शुरू करना जो पूरी ज़िंदगी चलें। First salary ka kya kare, इसका असली जवाब पहली सैलरी में नहीं, पहले 12 महीनों में है। इन्हीं महीनों में तय होता है कि सैलरी हर महीने ख़त्म होगी या बढ़ती जाएगी।
इस लेख में नौकरी लगते ही लेने वाले 10 फ़ैसले हैं (बजट, PF, बीमा, SIP, क्रेडिट कार्ड, टैक्स), और महीने दर महीने की चेकलिस्ट जिसे आप सेव करके रख सकते हैं। 2025 और 2026 के नए श्रम क़ानून और PF के बदले नियम भी इसमें शामिल हैं।
मुख्य बातें
- पहली सैलरी का 10% से 20% ख़ुशी और परिवार के लिए रखिए, बाक़ी से आदतें शुरू कीजिए।
- पहले महीने UAN चालू कीजिए, PF पासबुक देखिए और नॉमिनी जोड़िए।
- पहले 6 से 8 महीने का बड़ा लक्ष्य इमरजेंसी फ़ंड है, फिर SIP बढ़ाइए।
- कंपनी का हेल्थ बीमा नौकरी के साथ ख़त्म हो जाता है, ₹5 से ₹10 लाख का अपना बीमा लीजिए।
- नई टैक्स व्यवस्था में ₹12.75 लाख तक की सैलरी पर टैक्स शून्य है, फिर भी HR को सही व्यवस्था चुनकर बताइए।
विषय सूची
पहली सैलरी से पहले 3 बातें समझ लीजिए
1. CTC और खाते में आने वाली सैलरी अलग है। ऑफ़र लेटर में ₹6 लाख CTC लिखा हो, तो हर महीने ₹50,000 नहीं आते। PF, ग्रेच्युटी और टैक्स कटकर लगभग ₹42,000 से ₹45,000 आते हैं। पूरा हिसाब सैलरी स्लिप कैसे समझें वाले लेख में है।
2. पहली सैलरी अक्सर पूरी नहीं होती। महीने के बीच में जॉइन किया हो, तो उतने ही दिनों की सैलरी आती है। कुछ कंपनियों में पहली सैलरी अगले महीने की सैलरी के साथ जुड़कर आती है।
3. 21 नवंबर 2025 से लागू नए श्रम क़ानून (लेबर कोड)। इनमें बेसिक सैलरी (DA मिलाकर) कुल वेतन की कम से कम 50% होनी चाहिए। इससे PF और ग्रेच्युटी बढ़ती है और हाथ में आने वाली सैलरी थोड़ी घट सकती है, पर रिटायरमेंट की बचत बढ़ती है।
पहली सैलरी का क्या करें? एक सुझाया हुआ बँटवारा
मान लीजिए पहली सैलरी ₹30,000 खाते में आई:
| हिस्सा | रक़म | किसके लिए |
|---|---|---|
| माता पिता के लिए तोहफ़ा या मंदिर, दान | ₹3,000 (10%) | यह पैसा ख़र्च नहीं, याद है |
| अपनी ख़ुशी (दोस्तों के साथ खाना, कोई चीज़) | ₹2,000 | बिना अपराधबोध के |
| महीने का ख़र्च (किराया, खाना, आना जाना) | ₹18,000 | असली बजट यहीं से शुरू |
| इमरजेंसी फ़ंड की पहली किस्त | ₹5,000 | अलग बचत खाते में |
| पहली SIP | ₹2,000 | आदत के लिए छोटी शुरुआत |
अगले महीने से तोहफ़ा और ख़ुशी वाला हिस्सा घटकर ₹1,500 से ₹2,000 रह जाए, और वह पैसा इमरजेंसी फ़ंड में जाए। चार सैलरी (₹15,000 से ₹60,000) का पूरा बजट पैसे कैसे बचाएँ वाले लेख में है।
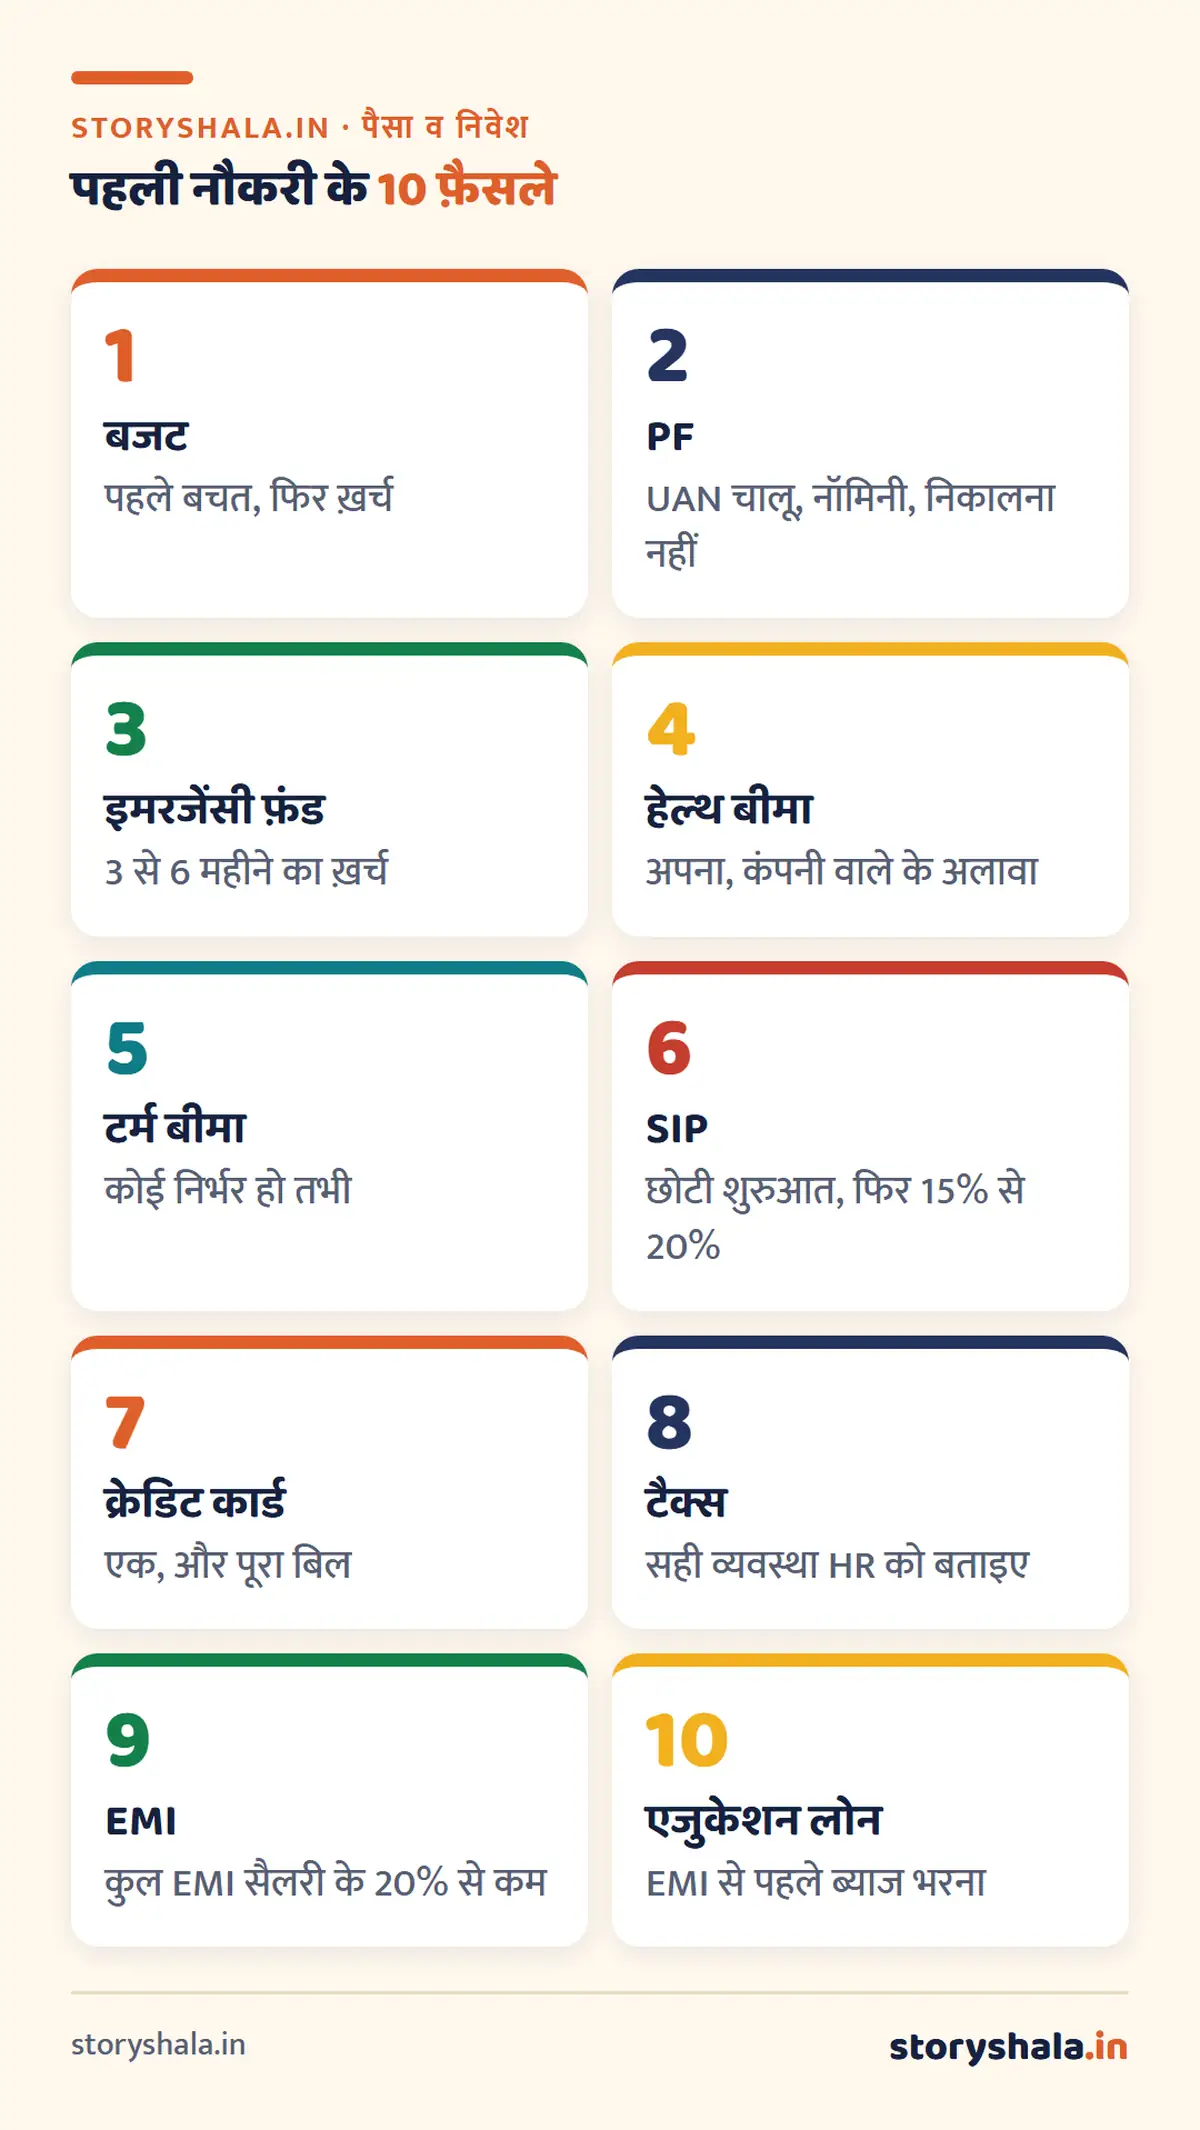
नौकरी लगते ही पैसे के 10 फ़ैसले
1. बजट बनाइए और “पहले बचत” का नियम रखिए
सैलरी आने के अगले दिन की तारीख़ पर बचत की ऑटो डेबिट लगाइए। जो बचे, उसी में महीना चलाइए। पहले 30 दिन हर ख़र्च लिखिए, ताकि पता चले पैसा कहाँ जाता है।
2. PF को समझिए, निकालिए मत
सैलरी स्लिप में “EPF” या “PF” की कटौती आपकी बेसिक का 12% है। इतना ही (12%) कंपनी भी जमा करती है, जिसमें से 8.33% पेंशन (EPS) में जाता है।
| बात | नियम (नवंबर 2026) |
|---|---|
| आपका योगदान | बेसिक + DA का 12% |
| कंपनी का योगदान | 12%, इसमें 8.33% पेंशन (EPS) और 3.67% PF |
| अनिवार्य वेतन सीमा | ₹25,000 महीना (सितंबर 2026 से, पहले ₹15,000) |
| ब्याज | 8.25% (वित्त वर्ष 2025-26) |
| आंशिक निकासी | कम से कम 12 महीने की नौकरी के बाद, और 25% रक़म खाते में रखनी होगी |
पहले महीने ये 4 काम कीजिए:
- HR से UAN लीजिए और EPFO पोर्टल पर उसे चालू (एक्टिवेट) कीजिए।
- आधार, PAN और बैंक खाता UAN से जुड़वाइए (KYC)।
- ई नॉमिनेशन कीजिए: माता पिता या जीवनसाथी को नॉमिनी बनाइए।
- दूसरे महीने पासबुक खोलकर देखिए कि कंपनी सच में पैसा जमा कर रही है।
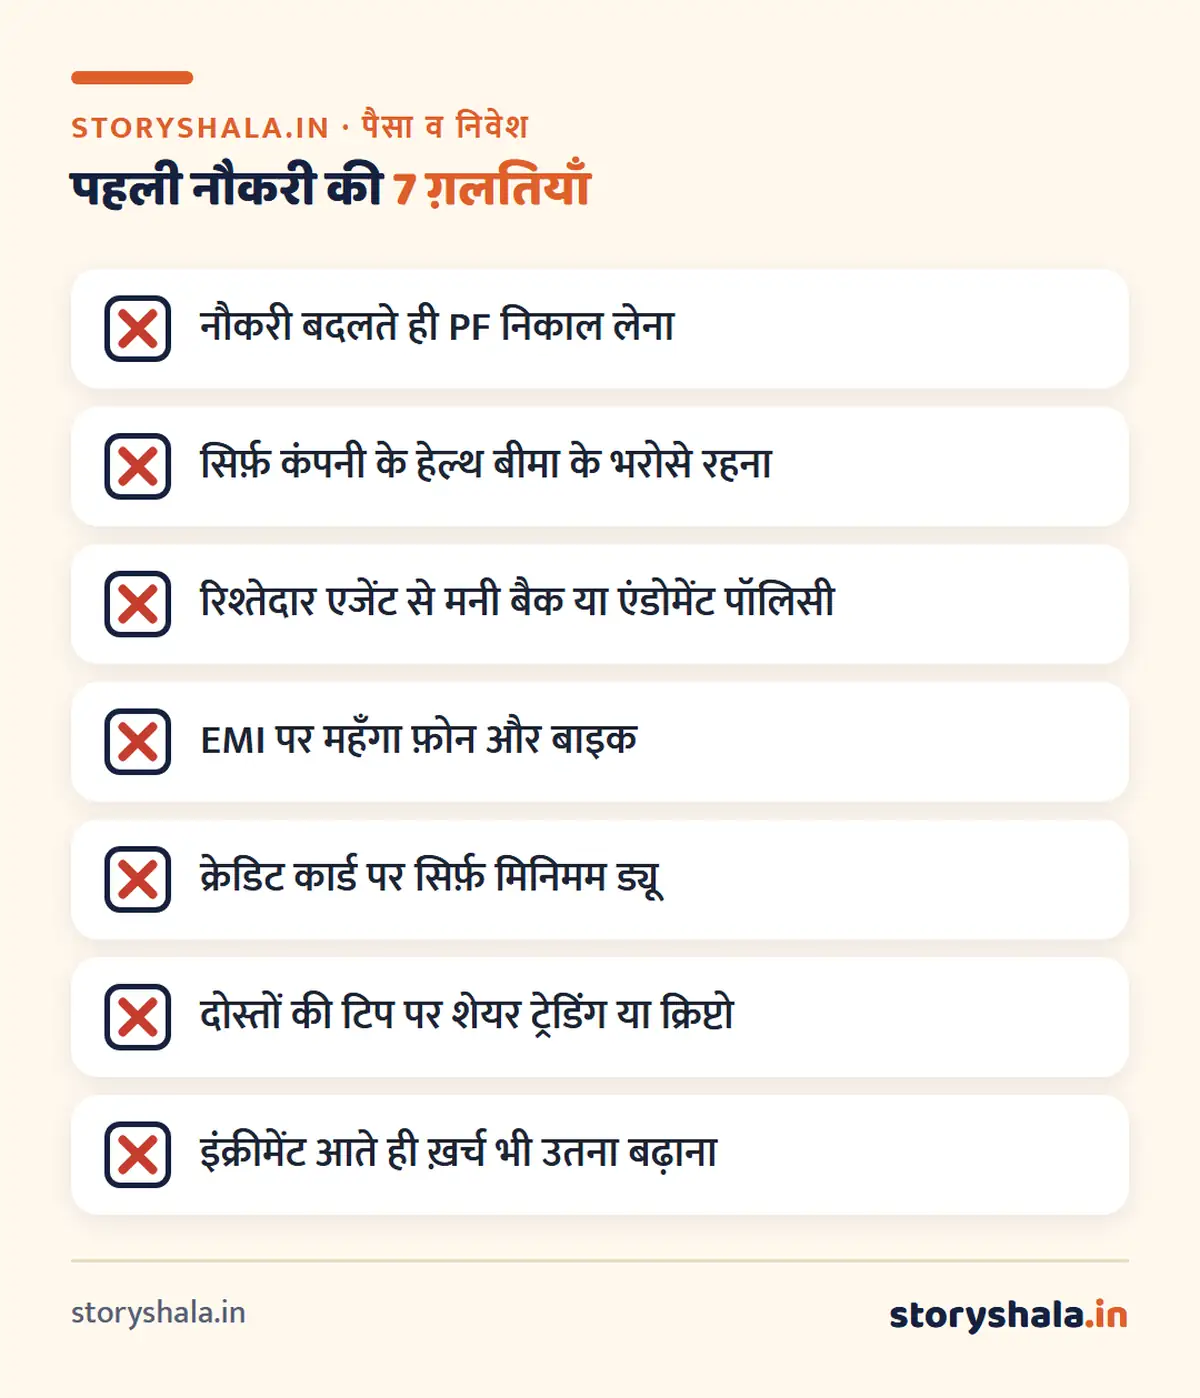
सबसे बड़ी ग़लती: नौकरी बदलते समय PF निकाल लेना। PF पर 8.25% ब्याज मिलता है, सरकार की गारंटी है, और 5 साल लगातार रहने पर निकासी टैक्स फ़्री है। नौकरी बदलें तो PF ट्रांसफ़र कीजिए, निकालिए नहीं।
3. इमरजेंसी फ़ंड: पहला बड़ा लक्ष्य
पहले 6 से 8 महीने में कम से कम 3 महीने के ख़र्च जितना पैसा अलग कीजिए। अकेले रहते हैं और ख़र्च ₹20,000 है, तो ₹60,000 से शुरुआत, फिर 6 महीने यानी ₹1.2 लाख तक। कहाँ रखें और कितना, यह इमरजेंसी फ़ंड कितना होना चाहिए वाले कैलकुलेटर से निकालिए।
4. अपना हेल्थ इंश्योरेंस लीजिए
ज़्यादातर कंपनियाँ ग्रुप हेल्थ बीमा देती हैं, पर नौकरी गई या बदली, तो बीमा भी गया। और नई पॉलिसी में पुरानी बीमारियों पर 2 से 3 साल का वेटिंग पीरियड फिर से शुरू होता है। 22 से 25 साल की उम्र में ₹5 से ₹10 लाख का अपना बीमा सस्ता (लगभग ₹6,000 से ₹10,000 साल) मिलता है और बीमारी से पहले लिया होता है। पॉलिसी चुनने के 10 पैमाने हेल्थ इंश्योरेंस कैसे लें में हैं। माता पिता के लिए अलग पॉलिसी की बात माता पिता के लिए हेल्थ इंश्योरेंस में है।
5. टर्म बीमा: सिर्फ़ तब, जब कोई आप पर निर्भर हो
माता पिता आपकी कमाई पर निर्भर हैं, या आपने एजुकेशन लोन लिया है जो माता पिता के नाम पर भी है, तो टर्म बीमा अभी लीजिए। कम उम्र में प्रीमियम पूरी अवधि के लिए कम तय हो जाता है। कोई निर्भर नहीं है, तो शादी या घर के लोन तक रुक सकते हैं। एंडोमेंट, मनी बैक या ULIP जैसी “बचत वाली” पॉलिसी मत लीजिए, चाहे रिश्तेदार एजेंट कितना भी कहें। कितना कवर, यह टर्म इंश्योरेंस क्या है में है।
6. पहली SIP शुरू कीजिए, छोटी से
इमरजेंसी फ़ंड बनने तक ₹1,000 से ₹2,000 की SIP, ताकि आदत बने। फ़ंड बनने के बाद सैलरी का 15% से 20%। पहले निवेश के लिए निफ़्टी 50 इंडेक्स फ़ंड सबसे सरल है (इंडेक्स फ़ंड में कैसे निवेश करें)। कम उम्र का सबसे बड़ा फ़ायदा समय है: 23 साल की उम्र से ₹3,000 की SIP 20 साल में 12% के अनुमान पर लगभग ₹30 लाख बन सकती है।
7. क्रेडिट कार्ड: एक, और पूरा बिल
पहला क्रेडिट कार्ड क्रेडिट हिस्ट्री (सिबिल स्कोर) बनाने के लिए अच्छा है, अगर तीन नियम मानें: एक ही कार्ड, लिमिट का 30% से कम इस्तेमाल, और हर महीने पूरा बिल ऑटो पे से। EMI पर फ़ोन या “मिनिमम ड्यू” वाली आदत पहले साल में ही कर्ज़ का जाल बना देती है। क्रेडिट कार्ड कैसे बनता है और सिबिल स्कोर कैसे बढ़ाएँ पढ़िए।
8. टैक्स व्यवस्था चुनिए और HR को बताइए
साल की शुरुआत में (या जॉइन करते समय) HR पूछता है कि कौन सी टैक्स व्यवस्था चाहिए और कौन से निवेश करेंगे। नई व्यवस्था डिफ़ॉल्ट है, जिसमें ₹75,000 का स्टैंडर्ड डिडक्शन और ₹12 लाख तक की कर योग्य आय पर रिबेट है, यानी ₹12.75 लाख तक की सैलरी पर टैक्स शून्य। ज़्यादातर नए कर्मचारियों के लिए यही सही है। ज़्यादा किराया देते हैं और HRA बड़ा है, तो एक बार नई या पुरानी टैक्स व्यवस्था का हिसाब मिला लीजिए। सैलरी पर TDS कटा है और टैक्स नहीं बनता, तो रिटर्न भरकर पैसा वापस लीजिए (TDS क्या है)।
9. EMI पर लाइफ़स्टाइल मत ख़रीदिए
पहली सैलरी के साथ महँगा फ़ोन, बाइक और गैजेट EMI पर लेना सबसे आम ग़लती है। हर EMI अगले 12 से 24 महीने की सैलरी पहले से ख़र्च कर देती है। नियम: कुल EMI सैलरी के 20% से ऊपर न जाए, और पहले साल कोई पर्सनल लोन नहीं।
10. एजुकेशन लोन है, तो उसका प्लान अभी बनाइए
एजुकेशन लोन की EMI अक्सर नौकरी लगने के 6 महीने या पढ़ाई ख़त्म होने के 1 साल बाद शुरू होती है। ब्याज उस समय भी जुड़ रहा होता है। अगर हो सके, तो EMI शुरू होने से पहले ही ब्याज भरना शुरू कीजिए। पुरानी टैक्स व्यवस्था में एजुकेशन लोन के ब्याज पर 8 साल तक छूट भी है। EMI का हिसाब EMI कैसे निकालें में देखिए।
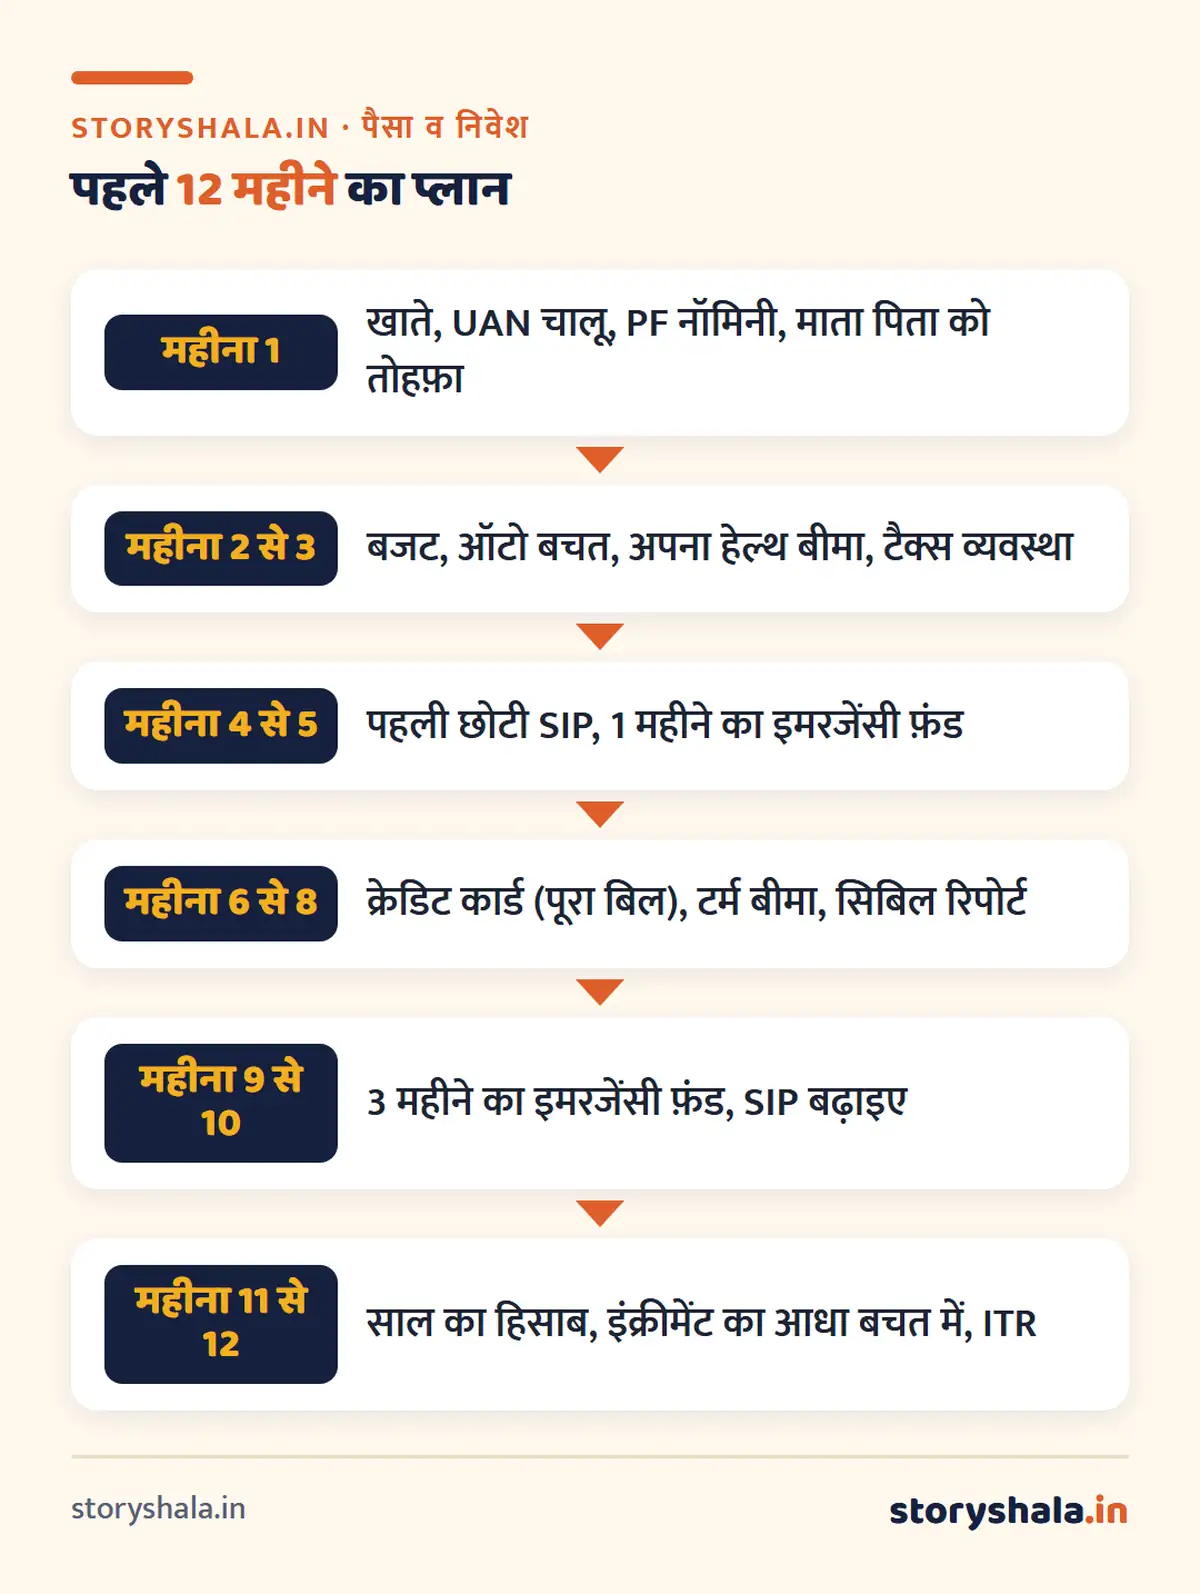
पहले 12 महीने की चेकलिस्ट (महीने दर महीने)
इसे सेव कर लीजिए और हर महीने एक काम पूरा कीजिए:
| महीना | काम |
|---|---|
| पहला | सैलरी खाता और अलग बचत खाता, UAN चालू, PF नॉमिनी, माता पिता के लिए तोहफ़ा |
| दूसरा | बजट बनाइए, 30 दिन के ख़र्च लिखिए, PF पासबुक जाँचिए, बचत की ऑटो डेबिट लगाइए |
| तीसरा | अपना हेल्थ इंश्योरेंस, टैक्स व्यवस्था HR को बताइए |
| चौथा | ₹1,000 से ₹2,000 की पहली SIP, बैंक और PF में नॉमिनी दोबारा जाँचिए |
| पाँचवाँ | 1 महीने के ख़र्च जितना इमरजेंसी फ़ंड पूरा |
| छठा | पहला क्रेडिट कार्ड (ज़रूरत हो तो), ऑटो पे पूरा बिल |
| सातवाँ | टर्म बीमा (कोई निर्भर हो तो), एजुकेशन लोन का प्लान |
| आठवाँ | मुफ़्त सिबिल रिपोर्ट देखिए, कोई ग़लती तो नहीं |
| नौवाँ | 3 महीने का इमरजेंसी फ़ंड पूरा |
| दसवाँ | SIP बढ़ाइए, लक्ष्य लिखिए (बाइक, शादी, घर की डाउन पेमेंट) |
| ग्यारहवाँ | साल का हिसाब: कितना बचा, कहाँ गया, बजट सुधारिए |
| बारहवाँ | इंक्रीमेंट का आधा SIP में, अगले साल का बजट, ITR की तैयारी |
पहली नौकरी में ये 7 ग़लतियाँ मत कीजिए
ट्रेडिंग के बारे में एक बात: SEBI के अध्ययन (वित्त वर्ष 2024-25) के अनुसार F&O में ट्रेड करने वाले 10 में से 9 से ज़्यादा लोगों को नुकसान हुआ। पहली सैलरी से ट्रेडिंग नहीं, निवेश सीखिए। शुरुआत के लिए शेयर मार्केट कैसे काम करता है पढ़िए।
पहली नौकरी और ग्रेच्युटी: नया नियम
ग्रेच्युटी वह रक़म है जो कंपनी नौकरी छोड़ने पर देती है: हर साल की नौकरी के लिए आख़िरी बेसिक सैलरी के 15 दिन। स्थायी (परमानेंट) कर्मचारी को यह 5 साल पूरे होने पर मिलती है। नए श्रम क़ानून में फ़िक्स्ड टर्म (तय अवधि के कॉन्ट्रैक्ट) वाले कर्मचारी को 1 साल की नौकरी पर भी ग्रेच्युटी का हक़ है। आपका ऑफ़र लेटर किस तरह का है, यह HR से पूछ लीजिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
PF की ₹25,000 वाली नई सीमा सितंबर 2026 के कैबिनेट फ़ैसले पर आधारित है; अपनी कंपनी में PF किस रक़म पर कट रहा है, यह सैलरी स्लिप और HR से जाँचिए। SIP के आँकड़े 12% सालाना के अनुमान पर हैं, गारंटी नहीं। टैक्स के नियम टैक्स ईयर 2026-27 के हैं। यह लेख जानकारी के लिए है, निवेश या टैक्स सलाह नहीं।
पहली नौकरी वालों के लिए किताबें
अक्सर पूछे जाने वाले सवाल
First salary ka kya kare?
10% से 20% माता पिता के तोहफ़े और अपनी ख़ुशी पर, बाक़ी से बजट शुरू कीजिए: सैलरी आते ही बचत की ऑटो डेबिट, इमरजेंसी फ़ंड की पहली किस्त और ₹1,000 से ₹2,000 की छोटी SIP।
पहली सैलरी से क्या करना चाहिए?
पहले महीने UAN चालू कीजिए, PF में नॉमिनी जोड़िए, अलग बचत खाता खोलिए और 30 दिन के ख़र्च लिखिए। अगले 2 से 3 महीने में अपना हेल्थ बीमा और पहली SIP।
पहली सैलरी का कितना हिस्सा बचाना चाहिए?
शुरुआत में कम से कम 20%। अकेले रहते हैं और किराया कम है, तो 30% से 40% भी संभव है। हर इंक्रीमेंट पर यह प्रतिशत बढ़ाइए।
पहली सैलरी माता पिता को देनी चाहिए?
यह भावना की बात है, कोई नियम नहीं। एक अच्छा तरीका है पहली सैलरी का एक हिस्सा उनके लिए तोहफ़ा, और अगर वे आप पर निर्भर हैं तो हर महीने तय रक़म, जो आपके बजट की ज़रूरत वाली लाइन में हो।
नौकरी बदलते समय PF निकालें या ट्रांसफ़र करें?
ट्रांसफ़र कीजिए। PF पर 8.25% ब्याज मिलता है और 5 साल लगातार रहने पर निकासी टैक्स फ़्री है। निकालने पर ब्याज और टैक्स दोनों का फ़ायदा जाता है।
पहली नौकरी में क्रेडिट कार्ड लेना चाहिए?
हाँ, क्रेडिट हिस्ट्री बनाने के लिए एक कार्ड ठीक है, अगर हर महीने पूरा बिल ऑटो पे से भरें और लिमिट का 30% से कम इस्तेमाल करें।
क्या पहली नौकरी में टर्म इंश्योरेंस ज़रूरी है?
अगर माता पिता या कोई और आपकी कमाई पर निर्भर है, या एजुकेशन लोन में माता पिता सह आवेदक हैं, तो हाँ। कोई निर्भर नहीं, तो शादी या होम लोन तक रुक सकते हैं।
पहली नौकरी में कौन सी टैक्स व्यवस्था चुनें?
ज़्यादातर नए कर्मचारियों के लिए नई व्यवस्था, क्योंकि ₹12.75 लाख तक की सैलरी पर टैक्स शून्य है और कोई निवेश दिखाने की ज़रूरत नहीं।
पहली सैलरी से निवेश कहाँ करें?
पहले इमरजेंसी फ़ंड (बचत खाता और लिक्विड फ़ंड), फिर निफ़्टी 50 इंडेक्स फ़ंड में SIP, और लंबी सुरक्षित बचत के लिए PPF।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- EPFO: सदस्य पोर्टल और PF के नियम
- श्रम और रोज़गार मंत्रालय: लेबर कोड
- आयकर विभाग: नई टैक्स व्यवस्था
- SEBI: F&O ट्रेडर्स के नफ़े नुकसान का अध्ययन
- PF की ₹25,000 सीमा: कैबिनेट का फ़ैसला, 16 सितंबर 2026 (PIB); PF ब्याज 8.25%: सरकार की मंज़ूरी, जून 2026; PF निकासी के नियम: EPFO CBT, 13 अक्टूबर 2025
ये भी पढ़ें
- सैलरी स्लिप कैसे समझें: CTC, ग्रॉस और इन हैंड
- पैसे कैसे बचाएँ: चार सैलरी का असली बजट
- इमरजेंसी फ़ंड कितना होना चाहिए और कहाँ रखें
- SIP कैसे शुरू करें: मोबाइल से 7 स्टेप
- क्रेडिट कार्ड कैसे बनता है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।