पैसे बचाने का सबसे पक्का तरीका है: सैलरी आते ही बचत का हिस्सा पहले अलग कर दीजिए, और जो बचे उसी में महीना चलाइए। Paise kaise bachaye, इसका जवाब ख़र्च के बाद बचे पैसे में नहीं है, क्योंकि ख़र्च के बाद अक्सर कुछ बचता ही नहीं। ₹15,000 कमाने वाला 10% और ₹60,000 कमाने वाला 25% तक आराम से बचा सकता है, अगर बचत सैलरी के दिन ही अपने आप कट जाए।
इस लेख में चार सैलरी (₹15,000, ₹25,000, ₹35,000 और ₹60,000) का रुपये वार बजट है, 50-30-20 नियम भारत के हिसाब से कैसे बदलें, एक बजट कैलकुलेटर, और वे 12 आदतें जो बिना कंजूसी किए हर महीने पैसा बचाती हैं।
मुख्य बातें
- पहले बचत, फिर ख़र्च: सैलरी आने के अगले दिन की ऑटो डेबिट (SIP या RD) सबसे असरदार आदत है।
- 50-30-20 नियम में 50% ज़रूरतें, 30% इच्छाएँ और 20% बचत है। कम सैलरी पर किराया ज़्यादा होता है, इसलिए वहाँ 10% से शुरुआत भी ठीक है।
- बचत का पहला लक्ष्य इमरजेंसी फ़ंड (3 से 6 महीने का ख़र्च) है, निवेश उसके बाद।
- ₹3,000 हर महीने 10 साल तक 12% के अनुमान पर लगभग ₹6.97 लाख बन सकते हैं।
- सबसे बड़ा रिसाव छोटे ख़र्च हैं: ऑनलाइन खाना, सब्सक्रिप्शन, EMI पर सामान और क्रेडिट कार्ड का बकाया।
विषय सूची
पैसे क्यों नहीं बचते? असली वजह
ज़्यादातर लोग सोचते हैं कि सैलरी कम है, इसलिए बचत नहीं होती। पर ₹60,000 कमाने वाले भी महीने के आख़िर में ख़ाली हाथ होते हैं। वजह आमदनी से ज़्यादा तरीका है:
- बचत आख़िर में रखते हैं। “जो बचेगा, बचा लेंगे” वाला तरीका कभी काम नहीं करता, क्योंकि ख़र्च हमेशा उपलब्ध पैसे तक फैल जाता है।
- छोटे ख़र्च गिनते नहीं। ₹150 की चाय कॉफ़ी, ₹299 का सब्सक्रिप्शन, ₹400 का ऑनलाइन खाना, अलग अलग छोटे लगते हैं, जोड़ने पर महीने के ₹4,000 से ₹6,000 बन जाते हैं।
- सैलरी बढ़ी, ख़र्च भी बढ़ गया। इसे लाइफ़स्टाइल इन्फ़्लेशन कहते हैं। नया फ़ोन, बड़ा घर, EMI पर बाइक: इंक्रीमेंट आने से पहले ही ख़र्च हो जाता है।
- EMI और क्रेडिट कार्ड। “सिर्फ़ ₹2,000 महीना” वाली कई EMI मिलकर आमदनी का बड़ा हिस्सा खा जाती हैं।
- कोई लक्ष्य नहीं। “बचत करनी है” लक्ष्य नहीं है। “दिसंबर तक ₹50,000 का इमरजेंसी फ़ंड” लक्ष्य है।
50-30-20 नियम क्या है और भारत में इसे कैसे बदलें?
50-30-20 नियम में हाथ में आने वाली सैलरी (टैक्स और PF कटने के बाद) को तीन हिस्सों में बाँटा जाता है:
| हिस्सा | कितना | किसमें |
|---|---|---|
| ज़रूरतें | 50% | किराया, राशन, बिजली, पानी, गैस, मोबाइल, आना जाना, EMI, बीमा, दवाई |
| इच्छाएँ | 30% | बाहर खाना, घूमना, कपड़े, शॉपिंग, OTT, गैजेट |
| बचत और निवेश | 20% | इमरजेंसी फ़ंड, RD, SIP, PPF |
यह नियम अमेरिका से आया है, जहाँ परिवार के लोगों को घर पैसा भेजने का चलन कम है। भारत में तीन बदलाव ज़रूरी हैं:
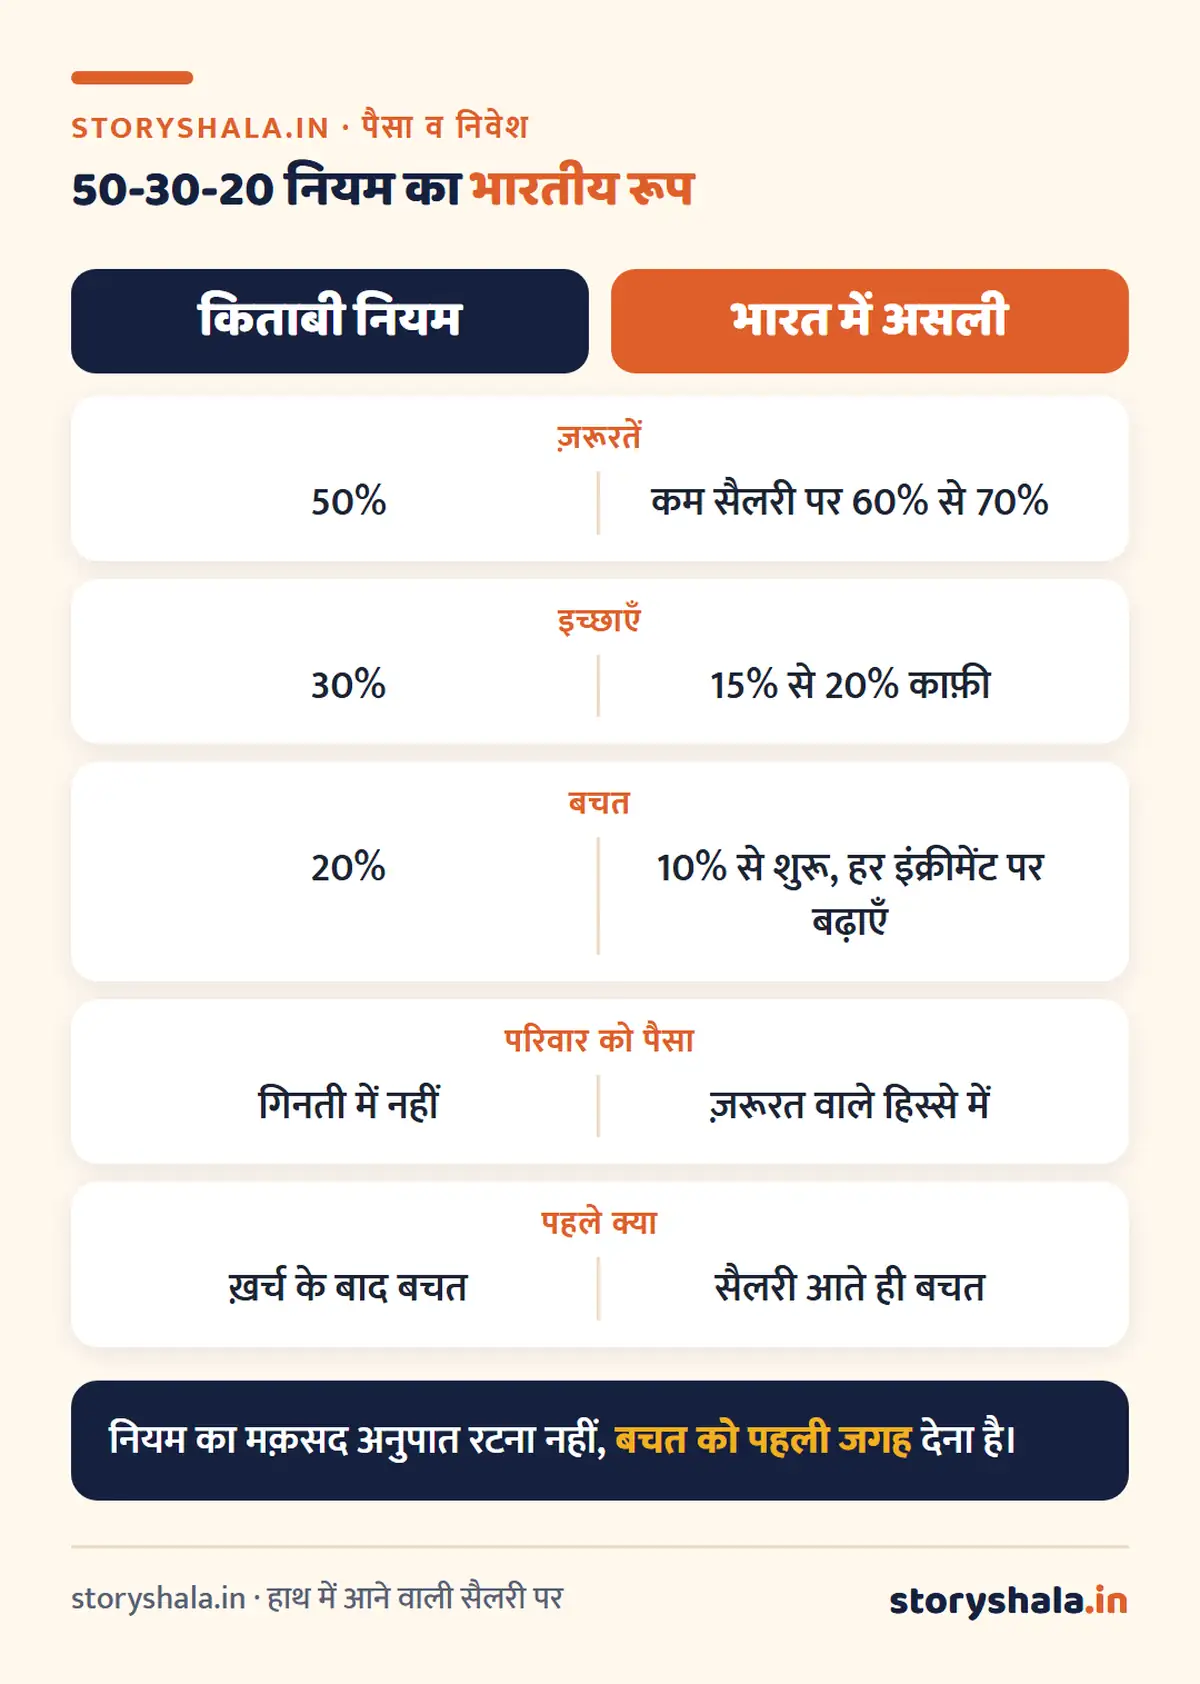
- कम सैलरी पर अनुपात बदलिए। ₹15,000 में शहर का किराया ही 25% से 35% ले लेता है। यहाँ 70-20-10 (70% ज़रूरतें, 20% इच्छाएँ, 10% बचत) ज़्यादा सच्चा है।
- परिवार को भेजा पैसा ज़रूरत में गिनिए, इच्छा में नहीं। माता पिता को हर महीने भेजी रक़म एक तय ख़र्च है।
- सैलरी बढ़े, तो बचत का अनुपात बढ़ाइए। इंक्रीमेंट का कम से कम आधा हिस्सा बचत में जाए। ₹60,000 पर 25% से 30% बचत मुमकिन है।
₹15,000, ₹25,000, ₹35,000 और ₹60,000 सैलरी का महीने का बजट
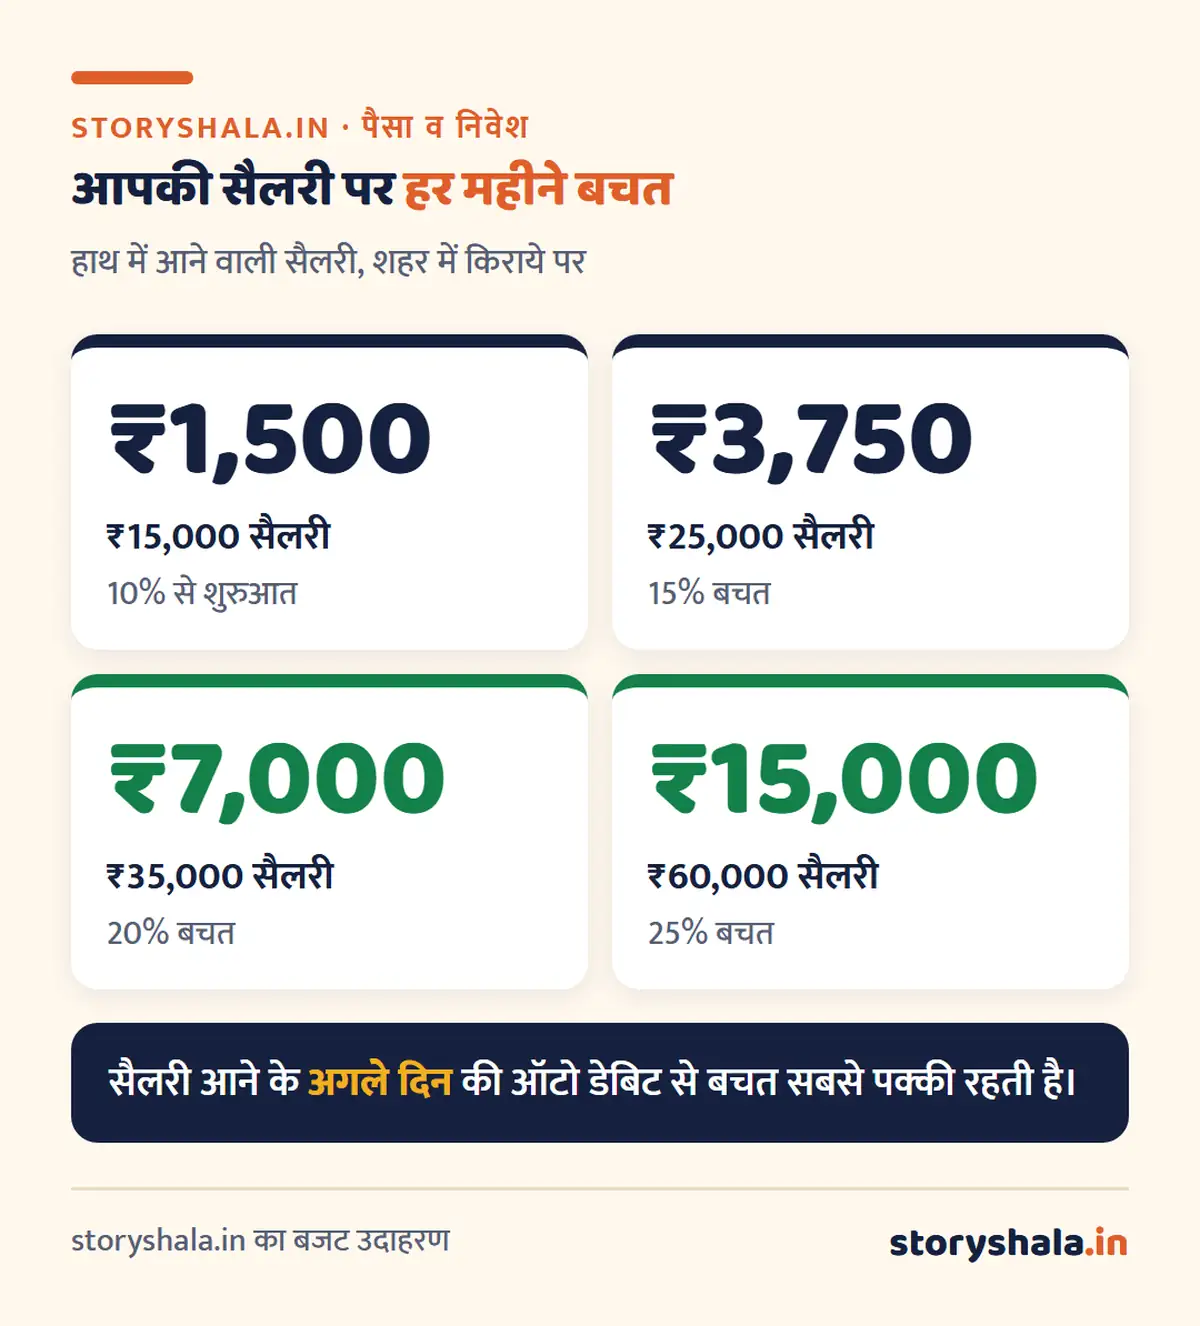
नीचे की तालिका हाथ में आने वाली सैलरी पर है (PF और टैक्स कटने के बाद), शहर में किराये पर रहने वाले व्यक्ति के लिए। आपके शहर और परिवार के हिसाब से रक़म बदलेगी, पर ढाँचा यही रखिए: बचत पहली लाइन है, आख़िरी नहीं।
| ख़र्च | ₹15,000 | ₹25,000 | ₹35,000 | ₹60,000 |
|---|---|---|---|---|
| बचत (सैलरी आते ही) | ₹1,500 (10%) | ₹3,750 (15%) | ₹7,000 (20%) | ₹15,000 (25%) |
| किराया | ₹4,000 | ₹6,500 | ₹8,500 | ₹15,000 |
| राशन और घर का सामान | ₹4,500 | ₹5,500 | ₹6,500 | ₹9,000 |
| बिजली, पानी, गैस, मोबाइल | ₹1,500 | ₹2,000 | ₹2,500 | ₹3,500 |
| आना जाना | ₹1,200 | ₹2,000 | ₹2,500 | ₹3,500 |
| बीमा और दवाई | ₹800 | ₹1,000 | ₹1,500 | ₹2,500 |
| परिवार को या बच्चों की पढ़ाई | शामिल नहीं | ₹2,000 | ₹2,500 | ₹5,000 |
| बाहर खाना, कपड़े, मनोरंजन | ₹1,500 | ₹2,250 | ₹4,000 | ₹6,500 |
| कुल | ₹15,000 | ₹25,000 | ₹35,000 | ₹60,000 |
बचत कहाँ जाए?
| सैलरी | बचत का बँटवारा |
|---|---|
| ₹15,000 | पूरा ₹1,500 RD या अलग बचत खाते में, जब तक ₹30,000 से ₹45,000 का इमरजेंसी फ़ंड न बने |
| ₹25,000 | ₹2,250 इमरजेंसी फ़ंड में, ₹1,500 की SIP |
| ₹35,000 | ₹3,000 इमरजेंसी फ़ंड या RD में, ₹4,000 की SIP |
| ₹60,000 | ₹5,000 इमरजेंसी फ़ंड या PPF में, ₹10,000 की SIP |
इमरजेंसी फ़ंड बन जाए, तो उसका पूरा हिस्सा भी SIP या PPF में मोड़ दीजिए। कितना इमरजेंसी फ़ंड चाहिए और कहाँ रखें, यह इमरजेंसी फ़ंड कितना होना चाहिए वाले लेख में हिसाब के साथ है।
₹15,000 सैलरी में पैसे कैसे बचाएँ?
यह सबसे कठिन स्थिति है, पर नामुमकिन नहीं। तीन बातें ध्यान रखिए:
- किराया साझा कीजिए। अकेले कमरे की जगह दो लोगों का कमरा ₹1,500 से ₹2,500 बचा देता है।
- बचत ₹500 से शुरू कीजिए, पर हर महीने कीजिए। रक़म से ज़्यादा आदत मायने रखती है।
- क्रेडिट कार्ड और “अभी ख़रीदो, बाद में चुकाओ” वाले ऐप से दूर रहिए। इस सैलरी पर एक भी चूकी किस्त पूरे महीने का बजट बिगाड़ देती है।
₹25,000 सैलरी में पैसे कैसे बचाएँ?
₹25,000 पर 15% बचत (₹3,750) सही लक्ष्य है। पहले 8 से 10 महीने इमरजेंसी फ़ंड बनाइए, साथ में ₹500 से ₹1,000 की छोटी SIP चालू रखिए ताकि निवेश की आदत बन जाए। SIP कैसे शुरू करें वाले लेख में मोबाइल से पहली SIP के 7 स्टेप हैं।
बजट कैलकुलेटर: अपनी सैलरी डालकर देखिए
अपनी हाथ में आने वाली सैलरी, किराया और EMI डालिए। कैलकुलेटर बताएगा कि कितनी बचत रखनी चाहिए और बाक़ी ख़र्च के लिए कितना बचता है।
बचत का प्रतिशत सैलरी के हिसाब से: ₹20,000 तक 10%, ₹40,000 तक 15% से 20%, उससे ऊपर 25%। राशन और बिल का अनुमान सैलरी का लगभग 32% लिया है (₹20,000 तक) और ऊँची सैलरी पर कम। यह सिर्फ़ शुरुआती ढाँचा है।
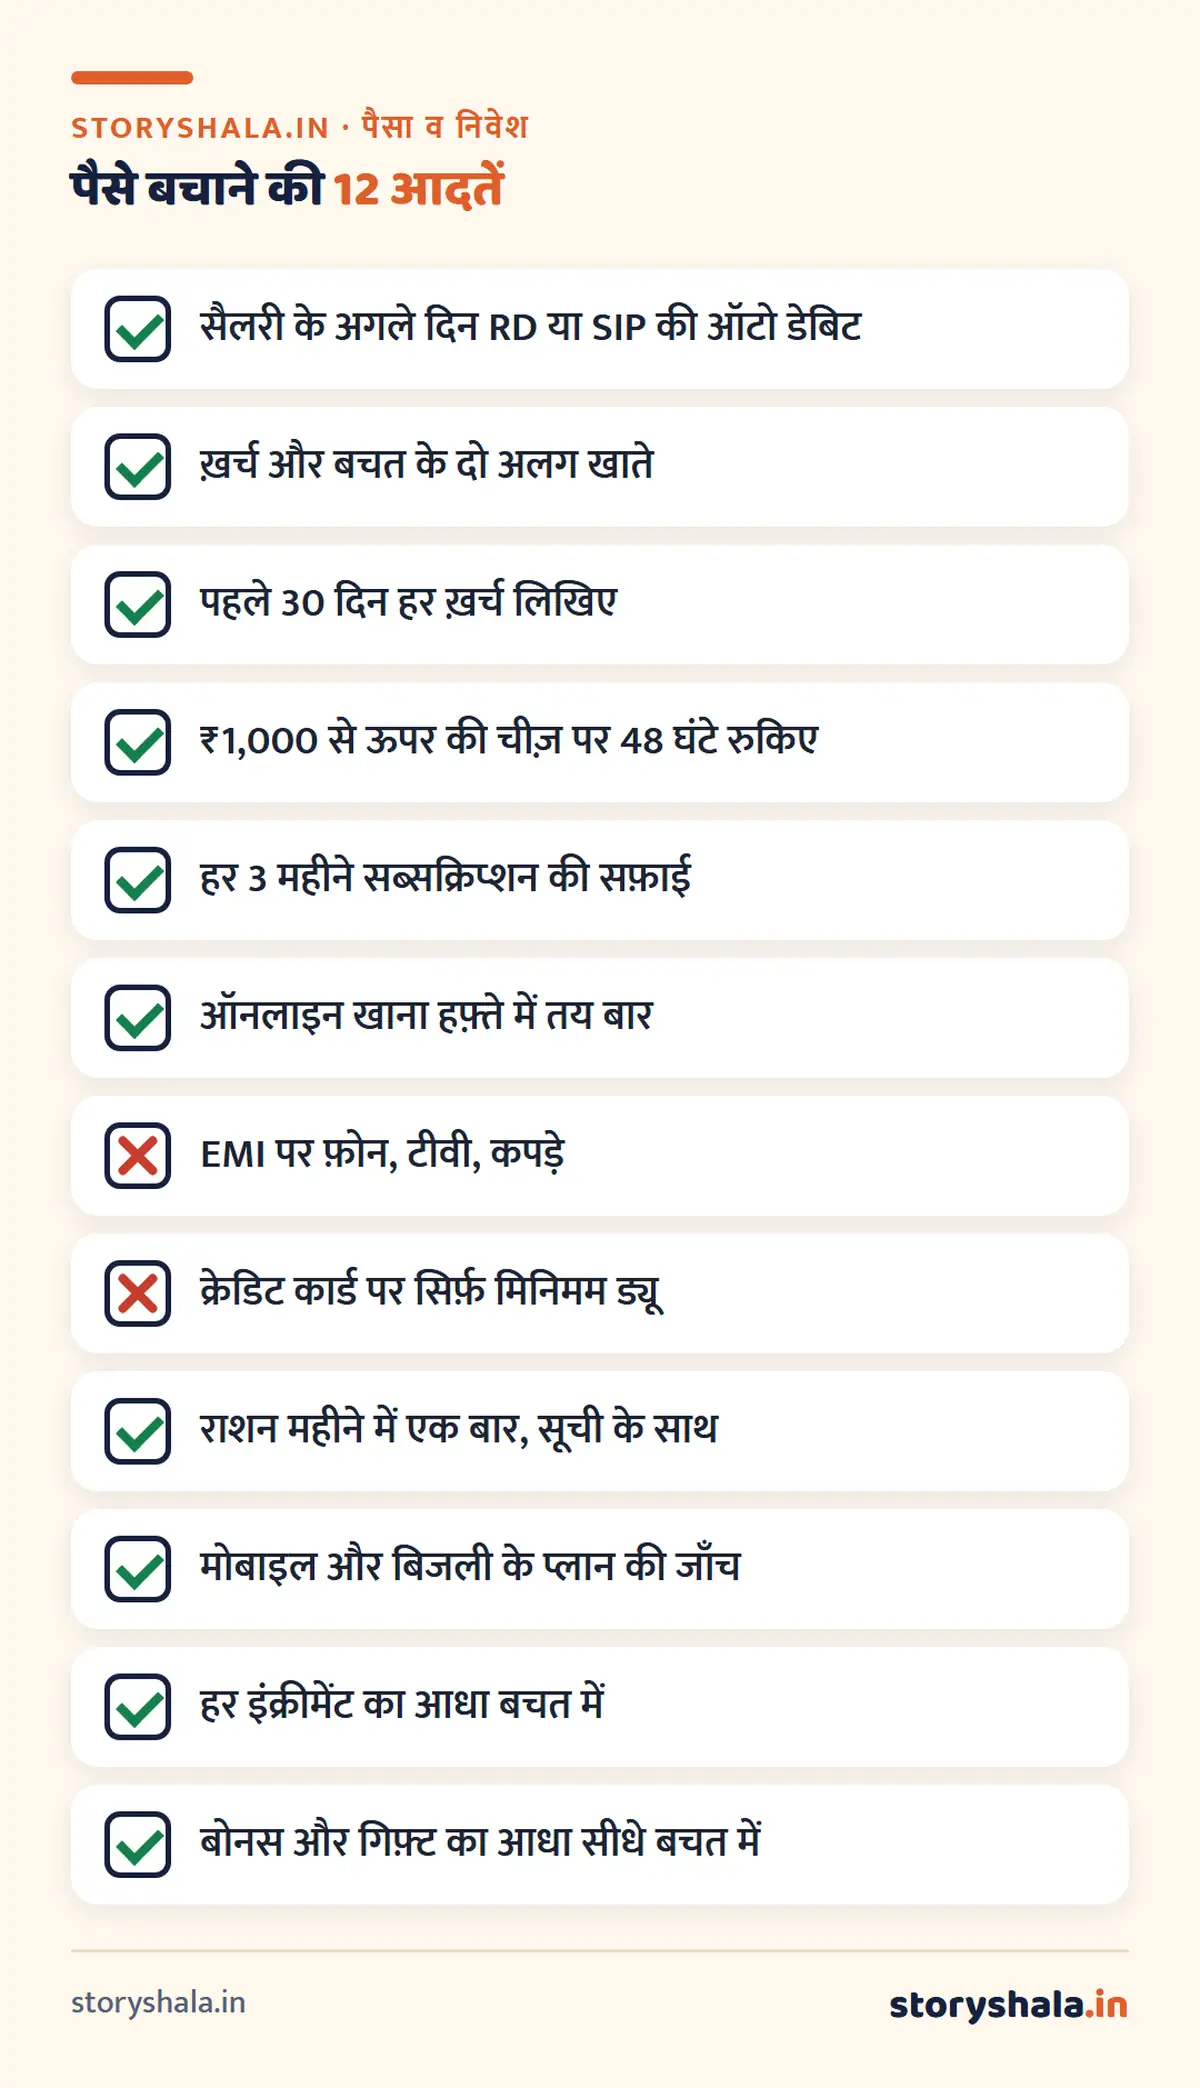
पैसे बचाने की 12 आदतें जो सच में काम करती हैं
- सैलरी के अगले दिन ऑटो डेबिट। RD या SIP की तारीख़ सैलरी के 1 से 3 दिन बाद रखिए। जो पैसा खाते में दिखता नहीं, वह ख़र्च भी नहीं होता।
- दो खाते रखिए। एक ख़र्च वाला (UPI इसी से), एक बचत वाला (इसका डेबिट कार्ड या UPI मत रखिए)।
- पहले 30 दिन हर ख़र्च लिखिए। ₹10 का भी। महीने के आख़िर में जोड़िए, तीन सबसे बड़े रिसाव अपने आप दिख जाएँगे। बैंक ऐप या UPI ऐप की “ख़र्च रिपोर्ट” भी मदद करती है।
- 48 घंटे का नियम। ₹1,000 से ऊपर की कोई भी ग़ैर ज़रूरी चीज़ कार्ट में डालकर 2 दिन रुकिए। आधी चीज़ें आप ख़रीदेंगे ही नहीं।
- सब्सक्रिप्शन की सफ़ाई। OTT, म्यूज़िक, ऐप, जिम: हर 3 महीने में सूची देखिए, जो इस्तेमाल नहीं हो रहा, बंद कीजिए।
- ऑनलाइन खाना हफ़्ते में तय बार। हर ऑर्डर पर डिलीवरी, पैकिंग और प्लेटफ़ॉर्म फ़ीस मिलाकर ₹60 से ₹100 ज़्यादा लगते हैं।
- EMI पर सामान नहीं। “नो कॉस्ट EMI” में भी प्रोसेसिंग फ़ीस और छूट छिनने का ख़र्च होता है। फ़ोन या टीवी के लिए पहले RD बनाइए, फिर नक़द ख़रीदिए।
- क्रेडिट कार्ड का पूरा बिल। सिर्फ़ मिनिमम ड्यू भरने पर लगभग 3.5% महीने का ब्याज लगता है। पूरा हिसाब क्रेडिट कार्ड का मिनिमम ड्यू वाले लेख में है।
- राशन महीने में एक बार, सूची के साथ। बार बार की छोटी ख़रीद में ज़्यादा पैसा जाता है। बड़ी पैकिंग वही लीजिए जो सच में इस्तेमाल होती है।
- बिजली और मोबाइल का प्लान जाँचिए। साल का मोबाइल प्लान अक्सर महीने वाले से सस्ता पड़ता है। AC का तापमान 24 से 26 रखने से बिल साफ़ घटता है।
- इंक्रीमेंट का आधा बचत में। सैलरी ₹4,000 बढ़ी, तो ₹2,000 की SIP उसी महीने बढ़ा दीजिए। इसके लिए स्टेप अप SIP अपने आप करती है।
- बोनस और गिफ़्ट का पैसा अलग। दिवाली बोनस, टैक्स रिफ़ंड, शादी में मिला शगुन: कम से कम आधा सीधे बचत में।
घर में पैसे कैसे बचाएँ? गृहिणी और परिवार के लिए
घर का बजट अक्सर गृहिणी ही सँभालती हैं, और सबसे ज़्यादा बचत यहीं होती है:
- महीने की शुरुआत में घर ख़र्च का लिफ़ाफ़ा या अलग UPI खाता। राशन, सब्ज़ी, दूध, बिल: तय रक़म, उसी में महीना।
- सब्ज़ी और फल मौसम के हिसाब से। बेमौसम सब्ज़ी दोगुनी महँगी पड़ती है।
- बिजली के बिल पर नज़र। पुराने बल्ब की जगह LED, रात में गीज़र बंद, फ़्रिज का दरवाज़ा बार बार न खोलना।
- बच्चों की चीज़ें साझा कीजिए। पुरानी किताबें, यूनिफ़ॉर्म, खिलौने रिश्तेदारों और पड़ोसियों से लेना देना।
- घर की बचत को भी काम पर लगाइए। डिब्बे में रखा पैसा बढ़ता नहीं। ₹500 महीने की RD या बेटी के नाम सुकन्या समृद्धि खाता बेहतर है।
बचाए पैसे कहाँ रखें?
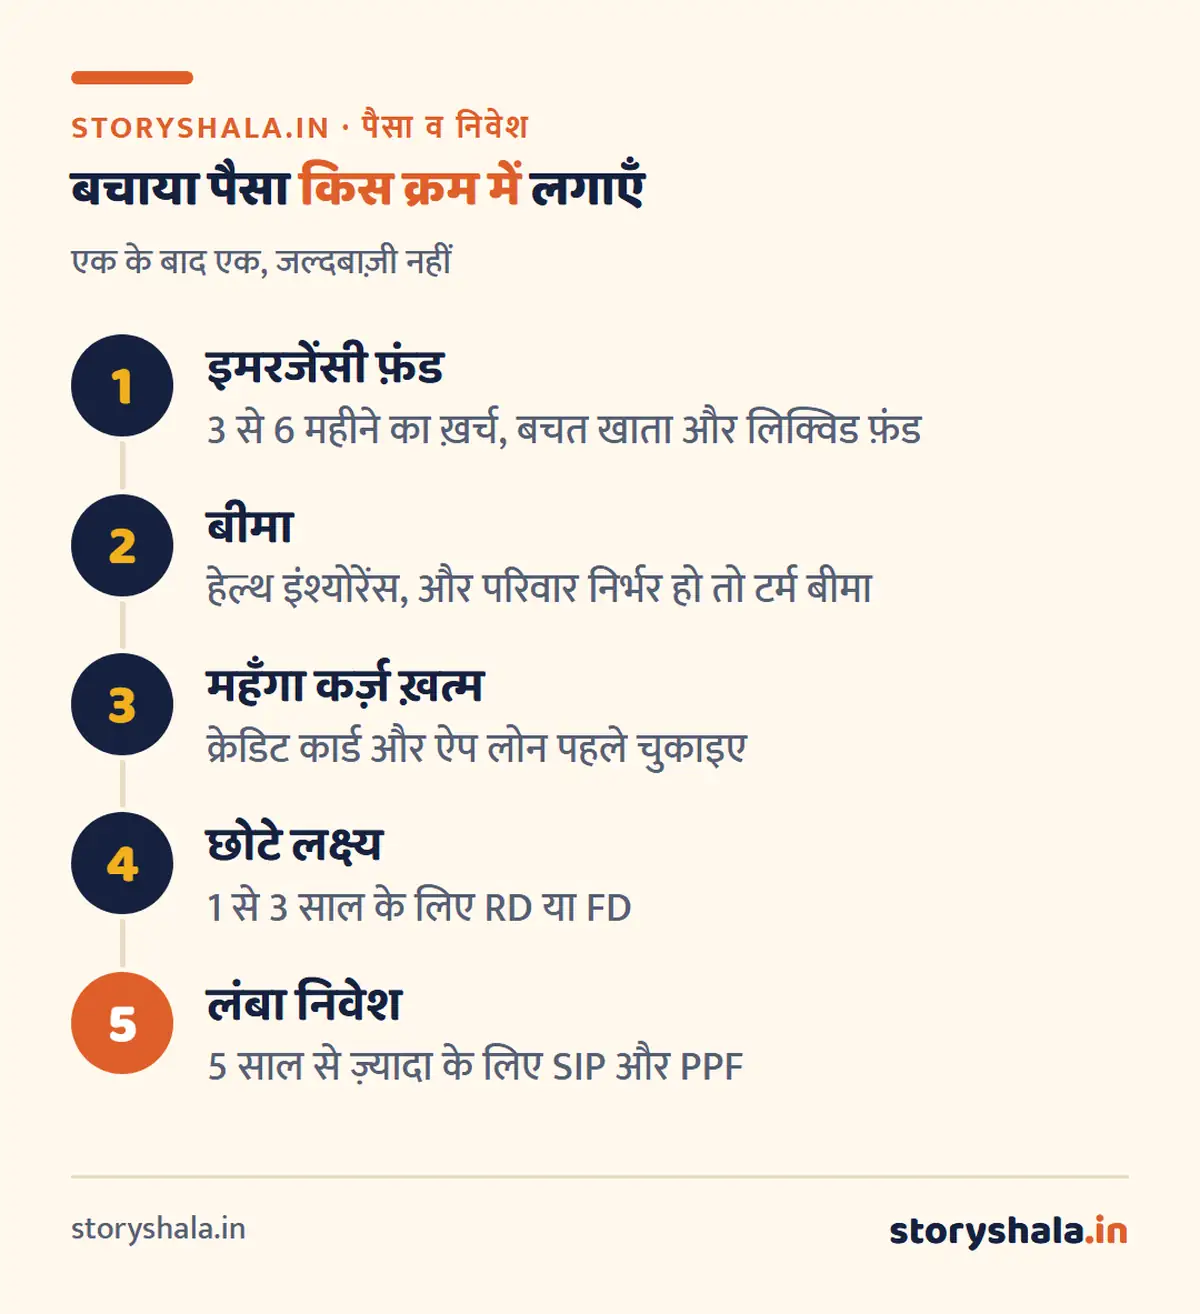
बचत को सही जगह रखना उतना ही ज़रूरी है जितना बचाना। क्रम यह रखिए:
| क्रम | कहाँ | क्यों |
|---|---|---|
| 1 | इमरजेंसी फ़ंड: बचत खाता, स्वीप इन FD, लिक्विड फ़ंड | अचानक ज़रूरत में लोन न लेना पड़े |
| 2 | 1 से 3 साल के लक्ष्य: RD या FD | पैसा सुरक्षित, तारीख़ पर मिल जाए |
| 3 | 5 साल से ज़्यादा: SIP (इंडेक्स फ़ंड) | महँगाई से आगे बढ़ने का मौका |
| 4 | लंबी, बिना जोखिम: PPF | टैक्स फ़्री, सरकार की गारंटी |
छोटी रक़म भी बड़ी बनती है: ₹3,000 हर महीने की SIP 10 साल में लगभग ₹6.97 लाख और 20 साल में लगभग ₹29.97 लाख बन सकती है (12% सालाना के अनुमान पर, गारंटी नहीं)। अपनी रक़म का हिसाब SIP से कितना पैसा मिलता है वाले कैलकुलेटर में देखिए।
पैसे बचाने में आम ग़लतियाँ
- बचत खाते में पड़ा पैसा “बचत” मानना। उस पर 2.5% से 3% ब्याज है, जो महँगाई से कम है। इमरजेंसी फ़ंड के बाद का पैसा काम पर लगाइए।
- इमरजेंसी फ़ंड के बिना शेयर या SIP। बाज़ार गिरा हुआ हो और तभी पैसे की ज़रूरत आ जाए, तो नुकसान में बेचना पड़ता है।
- बीमा को निवेश समझना। ऊँचे प्रीमियम वाली “मनी बैक” पॉलिसी की जगह सस्ता टर्म बीमा और अलग निवेश बेहतर है (टर्म इंश्योरेंस क्या है)।
- कर्ज़ लेकर बचत। 42% ब्याज वाले क्रेडिट कार्ड बकाये के साथ 7% की RD चलाना घाटे का सौदा है। पहले कर्ज़ चुकाइए (कर्ज़ से मुक्ति कैसे पाएँ)।
- हर महीने बजट बदलना। बजट एक बार ठीक से बनाइए, 3 महीने चलाइए, फिर सुधारिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
बजट की तालिकाएँ उदाहरण हैं, आपके शहर, परिवार और ज़िम्मेदारियों के हिसाब से रक़म बदलेगी। SIP के आँकड़े 12% सालाना के अनुमान पर हैं, बाज़ार में रिटर्न की कोई गारंटी नहीं। यह लेख जानकारी के लिए है, निवेश सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Paise kaise bachaye, सबसे आसान तरीका क्या है?
सैलरी आने के अगले दिन की तारीख़ पर RD या SIP की ऑटो डेबिट लगा दीजिए। बचत पहले कट जाएगी और बाक़ी पैसे में महीना चलेगा। यही सबसे पक्का तरीका है।
15000 सैलरी में पैसे कैसे बचाएं?
कम से कम 10%, यानी ₹1,500 हर महीने अलग कीजिए। किराया साझा कीजिए, EMI और क्रेडिट कार्ड से दूर रहिए, और पहले ₹30,000 से ₹45,000 का इमरजेंसी फ़ंड बनाइए।
25000 सैलरी में पैसे कैसे बचाएं?
लगभग 15%, यानी ₹3,750 हर महीने। इसमें से ₹2,250 इमरजेंसी फ़ंड में और ₹1,500 की SIP रखी जा सकती है।
10000 सैलरी से पैसे कैसे बचाएं?
₹500 से ₹1,000 की RD से शुरुआत कीजिए। रक़म छोटी हो तब भी हर महीने बचत की आदत बनाइए। ख़र्च लिखिए और सबसे बड़ा ग़ैर ज़रूरी ख़र्च पहचानकर घटाइए।
50 30 20 नियम क्या है?
हाथ में आने वाली सैलरी का 50% ज़रूरतों पर, 30% इच्छाओं पर और 20% बचत पर। कम सैलरी पर भारत में 70-20-10 या 60-30-10 ज़्यादा व्यावहारिक है।
घर में पैसे कैसे बचाएं?
घर ख़र्च की तय रक़म अलग खाते या लिफ़ाफ़े में रखिए, राशन सूची बनाकर महीने में एक बार ख़रीदिए, बिजली का बिल घटाइए, और बची रक़म डिब्बे की जगह RD या सुकन्या समृद्धि जैसी योजना में डालिए।
सैलरी का कितना प्रतिशत बचाना चाहिए?
शुरुआत 10% से कीजिए और लक्ष्य 20% रखिए। सैलरी बढ़ने पर 25% से 30% तक बचत अच्छी मानी जाती है।
बचत और निवेश में क्या फ़र्क़ है?
बचत पैसा अलग रखना है (बचत खाता, RD), निवेश उसे बढ़ने के लिए लगाना है (SIP, PPF)। पहले बचत से इमरजेंसी फ़ंड, फिर निवेश।
रोज़ ₹100 बचाने से कितना पैसा होगा?
एक साल में ₹36,500। यही ₹3,000 महीने की SIP बनाकर 10 साल चलाएँ, तो 12% के अनुमान पर लगभग ₹6.97 लाख बन सकते हैं।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- RBI: वित्तीय साक्षरता सामग्री
- SEBI: निवेशक जागरूकता
- India Post: बचत योजनाएँ
- बजट की तालिकाएँ और SIP के हिसाब storyshala.in ने उदाहरण के लिए बनाए हैं
ये भी पढ़ें
- इमरजेंसी फ़ंड कितना होना चाहिए और कहाँ रखें
- पहली सैलरी का क्या करें: पहले 12 महीने की चेकलिस्ट
- SIP कैसे शुरू करें: मोबाइल से 7 स्टेप
- RD या SIP: हर महीने की बचत के लिए कौन बेहतर
- पैसा दोगुना कितने समय में होगा
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।