लोन सेटलमेंट क्या है? जब आप लोन की पूरी बकाया रक़म नहीं चुका पाते, तो बैंक से बातचीत करके कम रक़म एकमुश्त (या कुछ किस्तों में) देकर खाता बंद करवाना लोन सेटलमेंट कहलाता है। बाक़ी रक़म बैंक छोड़ देता है, पर आपकी सिबिल रिपोर्ट में उस लोन के आगे “Settled” लिखा जाता है, जिसे नए बैंक “पूरा पैसा नहीं चुकाया” मानते हैं। इसके उलट लोन क्लोज़र में आप पूरी रक़म चुकाते हैं और स्टेटस “Closed” आता है, जो अच्छा माना जाता है।
मुख्य बातें
- सेटलमेंट आख़िरी रास्ता है: इससे कर्ज़ तो ख़त्म होता है, पर सिबिल पर गहरा दाग़ लगता है।
- RBI के नियम (RBI/2023-24/40, 8 जून 2023) से सेटलमेंट के बाद वही बैंक या NBFC कम से कम 12 महीने तक आपको नया लोन नहीं दे सकता (खेती के लोन को छोड़कर)।
- सेटलमेंट की रक़म का कोई तय प्रतिशत नहीं है; बैंक अपनी बोर्ड नीति और वसूली की उम्मीद के हिसाब से तय करता है।
- “Settled” को “Closed” कराने का एक ही रास्ता है: छोड़ी गई रक़म बाद में चुकाना और बैंक से स्टेटस बदलवाना।
- हर बात लिखित सेटलमेंट लेटर में लें, और पैसा सिर्फ़ बैंक के खाते में भेजें, किसी एजेंट के निजी खाते में नहीं।
विषय सूची
लोन सेटलमेंट क्या है: आसान उदाहरण
मान लीजिए रवि ने ₹4 लाख का पर्सनल लोन लिया था। नौकरी जाने के बाद 6 महीने EMI नहीं भरी गई। अब बैंक के हिसाब से बकाया है: मूलधन ₹3,00,000, ब्याज ₹40,000 और पेनल चार्ज ₹15,000, यानी कुल ₹3,55,000। रवि के पास इतना पैसा नहीं है। बैंक की वसूली टीम बात करती है और ₹1,80,000 एकमुश्त लेकर खाता बंद करने को तैयार हो जाती है। बाक़ी ₹1,75,000 बैंक “छोड़” देता है। यही लोन सेटलमेंट है।
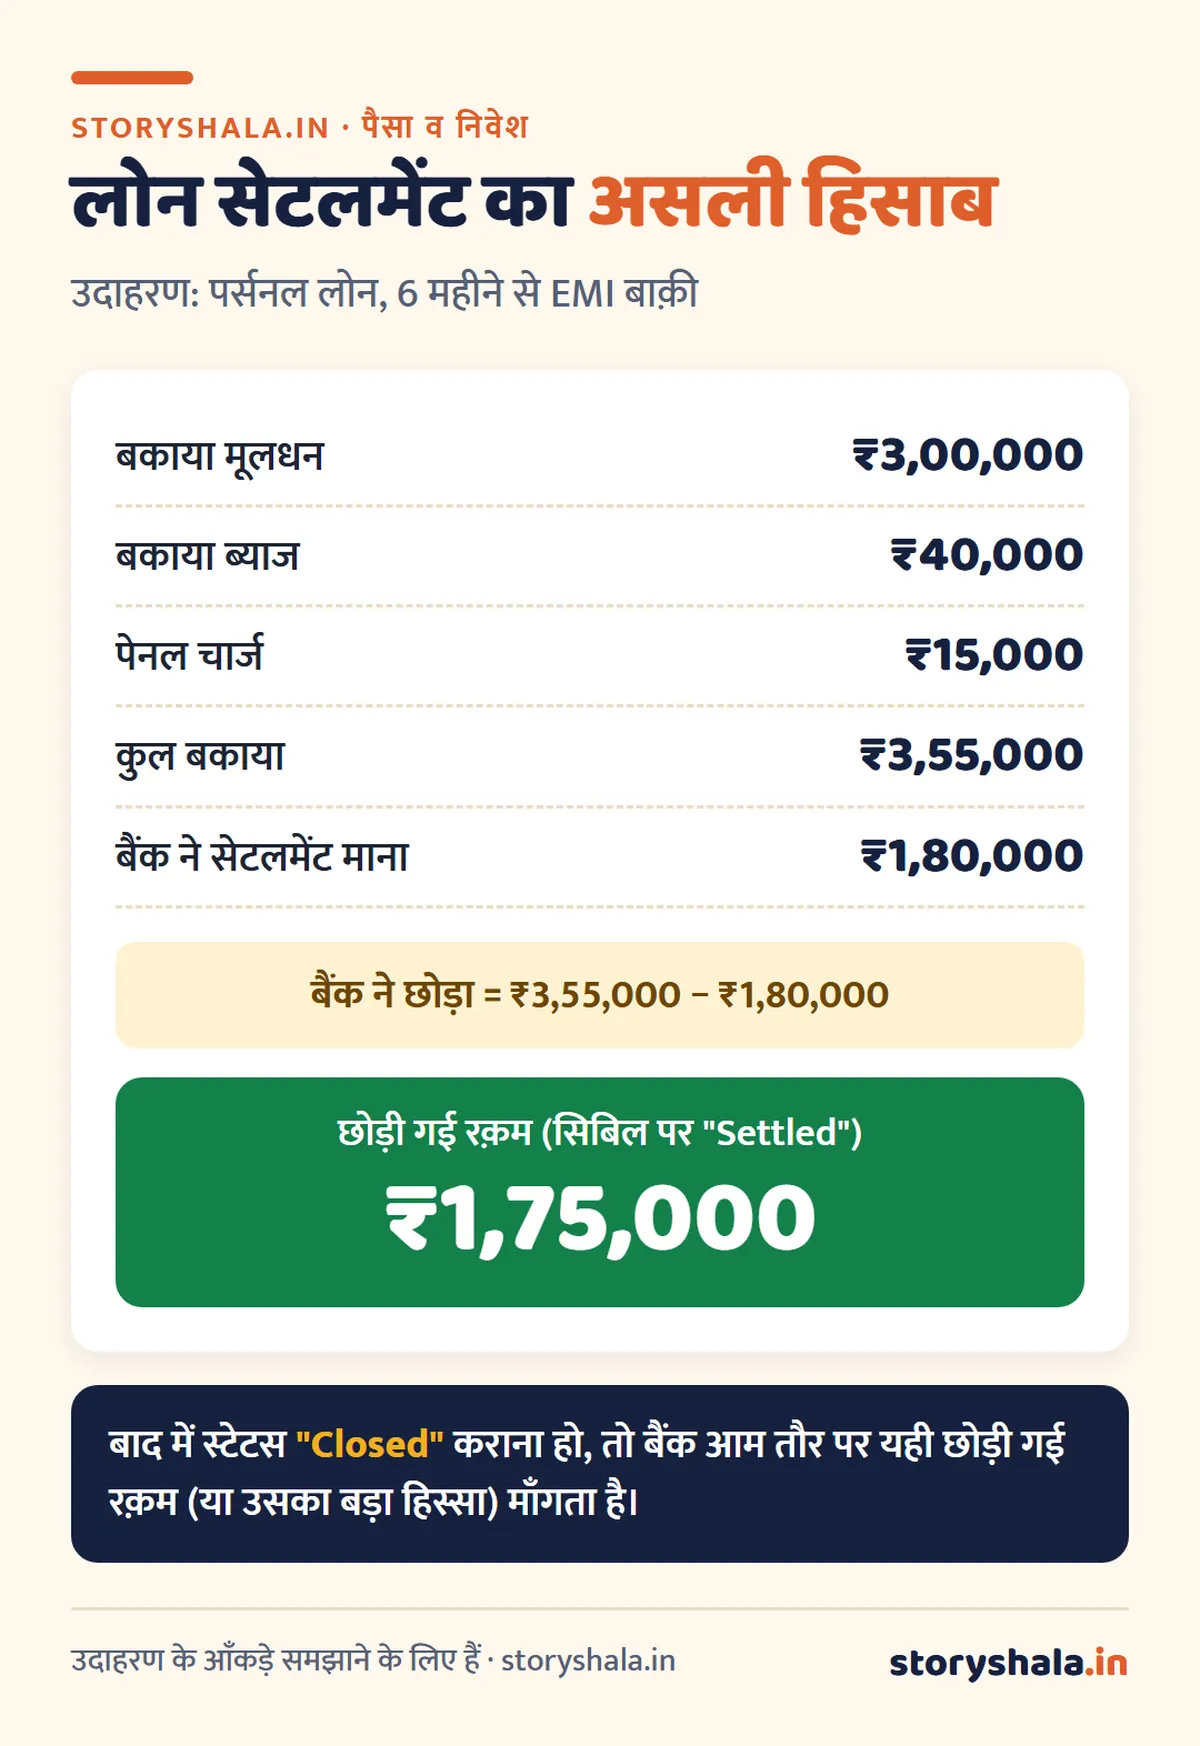
बैंक सेटलमेंट क्यों मानता है? बैंक के लिए कुछ पैसा वापस आना, बरसों की वसूली और अदालती ख़र्च से बेहतर है। RBI का 2023 का ढाँचा भी कहता है कि बैंक “वसूली को ज़्यादा से ज़्यादा” करने के लिए सेटलमेंट कर सकते हैं, और कितना छोड़ना है, यह गिरवी की मौजूदा क़ीमत और बैंक की बोर्ड से मंज़ूर नीति पर तय होता है।
लोन सेटलमेंट और लोन क्लोज़र में अंतर
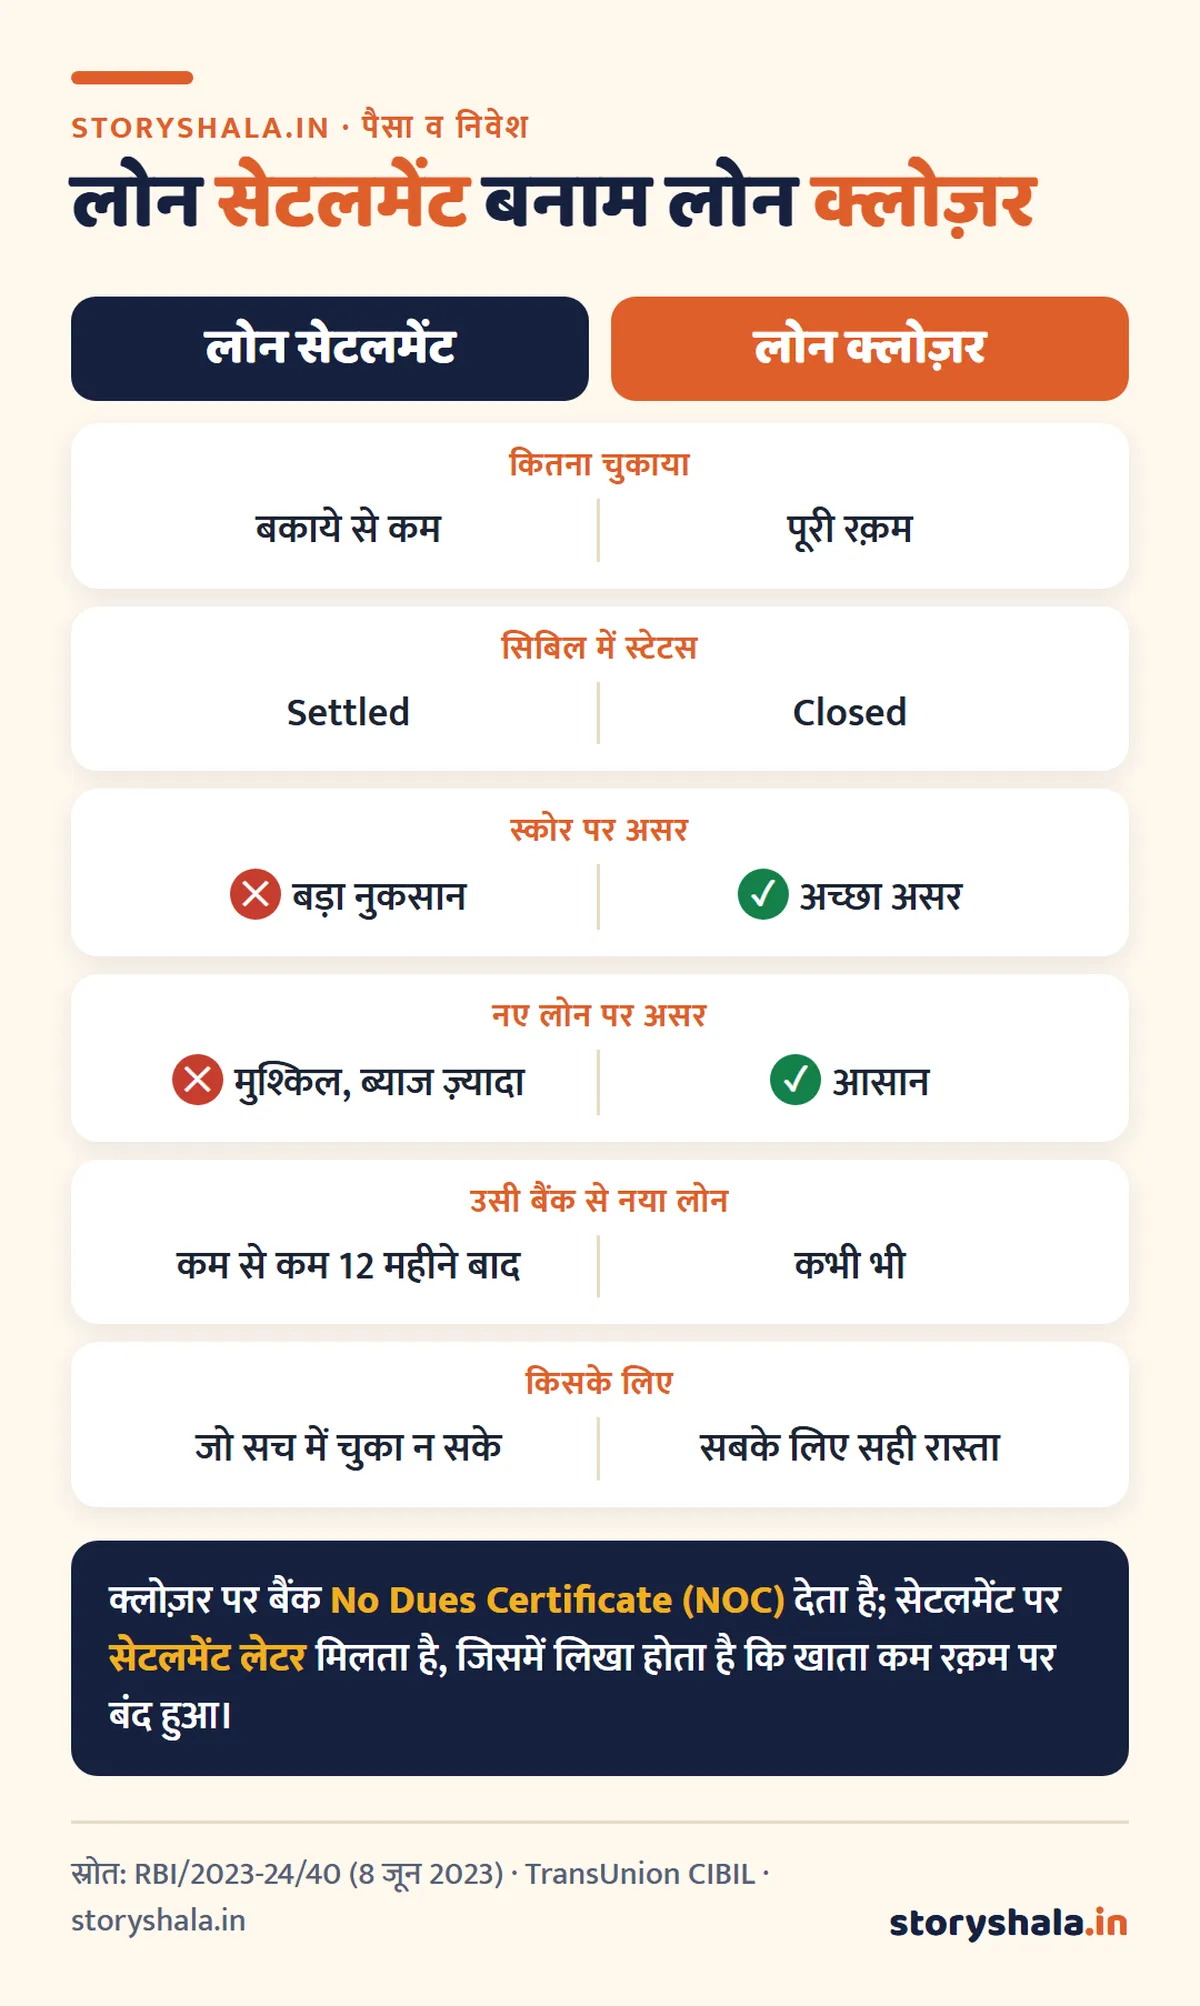
| पहलू | लोन सेटलमेंट | लोन क्लोज़र | Written Off |
|---|---|---|---|
| मतलब | बैंक से समझौता, कम रक़म देकर बंद | पूरी रक़म चुकाकर बंद | बैंक ने अपनी किताबों में नुकसान मान लिया |
| आपका कर्ज़ | ख़त्म (समझौते के मुताबिक़) | ख़त्म | ख़त्म नहीं, वसूली जारी रह सकती है |
| रिपोर्ट में | Settled | Closed | Written Off |
| आगे लोन | बहुत मुश्किल | आसान | सबसे मुश्किल |
ध्यान दें: “Written Off” का मतलब यह नहीं कि आपका कर्ज़ माफ़ हो गया। बैंक सिर्फ़ अपने खाते में उसे नुकसान लिखता है, वसूली का हक़ बना रहता है। अगर इसके बाद आप समझौता करते हैं, तो रिपोर्ट में “Post (WO) Settled” जैसा स्टेटस आ सकता है, जो सेटलमेंट से भी कमज़ोर माना जाता है।
सिबिल पर कितना असर पड़ता है
लोन सेटलमेंट क्या है, यह समझने के बाद सबसे बड़ा सवाल यही है। सीधा जवाब: स्कोर पर असर सेटलमेंट से पहले ही शुरू हो जाता है। जिन महीनों में EMI नहीं भरी गई, वे रिपोर्ट के भुगतान इतिहास में 30, 60, 90 दिन की देरी (DPD) के रूप में दर्ज होते हैं; स्कोर इन्हीं से सबसे ज़्यादा गिरता है। सेटलमेंट उसके ऊपर एक और नकारात्मक निशान जोड़ता है।
- कितने अंक गिरेंगे, यह तय नहीं। CIBIL कोई तय अंक नहीं बताता; यह आपकी पूरी रिपोर्ट पर निर्भर है। जिनके दूसरे लोन और कार्ड समय पर चल रहे हैं, उनका नुकसान कम रहता है।
- “Settled” लाइन रिपोर्ट में बनी रहती है। बंद खाते भी इतिहास के रूप में रिपोर्ट में रहते हैं, और नए बैंक का लोन अधिकारी रिपोर्ट खोलते ही इसे देखता है, स्कोर चाहे जितना हो।
- बैंक की नीति। कई बैंक “Settled” वाले आवेदन सीधे मना कर देते हैं, या ज़्यादा ब्याज और कम रक़म पर लोन देते हैं।
- सुधार संभव है। सेटलमेंट के बाद हर बिल और EMI समय पर भरने से स्कोर धीरे धीरे ऊपर आता है। तरीका यहाँ है: सिबिल स्कोर कैसे बढ़ाएँ।
RBI का नियम: सेटलमेंट पर बैंक क्या कर सकते हैं
RBI ने 8 जून 2023 को “Framework for Compromise Settlements and Technical Write-offs” (RBI/2023-24/40) जारी किया। आम कर्ज़दार के काम की बातें:
| नियम | मतलब आपके लिए |
|---|---|
| हर बैंक/NBFC की बोर्ड से मंज़ूर सेटलमेंट नीति | सेटलमेंट की शर्तें मनमानी नहीं, नीति के हिसाब से होनी चाहिए |
| छोड़ी जाने वाली रक़म (“sacrifice”) गिरवी की मौजूदा क़ीमत देखकर | जिस लोन में गिरवी है (जैसे गोल्ड, प्रॉपर्टी), उसमें छूट कम मिलती है |
| खेती के अलावा लोन में कम से कम 12 महीने का कूलिंग पीरियड | उस बैंक से 12 महीने तक नया लोन नहीं; बैंक इसे और बढ़ा सकता है |
| 3 महीने से लंबी किस्तों वाला सेटलमेंट “रीस्ट्रक्चरिंग” माना जाएगा | लंबी किस्तों का समझौता बैंक की किताब में अलग तरह से दर्ज होता है |
| अदालत में मामला हो, तो सहमति डिक्री ज़रूरी | केस चल रहा है, तो समझौता अदालत से मंज़ूर कराना होगा |
| जानबूझकर डिफ़ॉल्टर या फ़्रॉड खाते में भी सेटलमेंट हो सकता है | पर आपराधिक कार्रवाई चलती रहेगी |
सेटलमेंट से पहले के 5 विकल्प
सेटलमेंट को आख़िरी रास्ता मानें। पहले ये आज़माएँ, क्योंकि इनमें “Settled” का दाग़ नहीं लगता:
- बैंक से EMI घटवाना या अवधि बढ़वाना (रीस्ट्रक्चरिंग): नौकरी गई हो या बीमारी हो, तो लिखकर बताएँ। उदाहरण: ₹3,40,000 (पेनल माफ़ कराकर) को 14% पर 48 महीने में बाँटें, तो EMI लगभग ₹9,291 बनती है, जबकि 36 महीने में लगभग ₹11,620।
- पेनल चार्ज माफ़ करवाना: RBI के नियम (1 जनवरी 2024 से) के मुताबिक़ देरी पर “पेनल चार्ज” लगता है, उस पर ब्याज नहीं। कई बैंक बातचीत में पेनल चार्ज छोड़ देते हैं।
- फ़्लोटिंग रेट लोन में अवधि बढ़ाना: RBI के अगस्त 2023 के निर्देश से ब्याज बढ़ने पर आप EMI या अवधि बढ़ाने का विकल्प चुन सकते हैं।
- सस्ता लोन लेकर महँगा चुकाना: गोल्ड लोन या FD पर लोन जैसे सस्ते विकल्प से महँगे पर्सनल लोन या कार्ड का बकाया चुकाएँ।
- परिवार से बिना ब्याज की मदद या कोई संपत्ति बेचना: एक बार का इंतज़ाम, जो बरसों के दाग़ से बेहतर है।
आपकी स्थिति के हिसाब से: सेटल करें या नहीं
स्थिति 1: कुछ महीने की तंगी है, आमदनी लौटने वाली है
सेटलमेंट न करें। बैंक को लिखकर 3 से 6 महीने की राहत या EMI घटाने की बात करें। स्कोर पर देरी का असर तो पड़ेगा, पर खाता आगे “Closed” होगा।
स्थिति 2: आमदनी स्थायी रूप से कम हो गई, कई लोन हैं
पहले सबसे महँगे कर्ज़ (क्रेडिट कार्ड, ऐप लोन) पर ध्यान दें। जिस लोन को किसी भी तरह पूरा नहीं चुका सकते, उसी पर सेटलमेंट की बात करें, बाक़ी को चालू रखें।
स्थिति 3: खाता पहले ही “Written Off” हो चुका है
यहाँ सेटलमेंट अक्सर बेहतर है, क्योंकि Written Off में कर्ज़ बना रहता है और वसूली चलती रहती है। सेटलमेंट से कम से कम कर्ज़ ख़त्म होगा। आगे पूरा पैसा जुटे, तो “Closed” कराने का रास्ता खुला रहता है।
स्थिति 4: अगले 1 से 2 साल में होम लोन चाहिए
सेटलमेंट से बचें। होम लोन जैसा बड़ा लोन “Settled” वाली रिपोर्ट पर बहुत मुश्किल से मिलता है। ज़रूरत हो तो पहले उधार जुटाकर पूरा चुकाएँ और NOC लें। होम लोन की तैयारी: होम लोन कैसे लें।
लोन सेटलमेंट कैसे करें: स्टेप बाय स्टेप
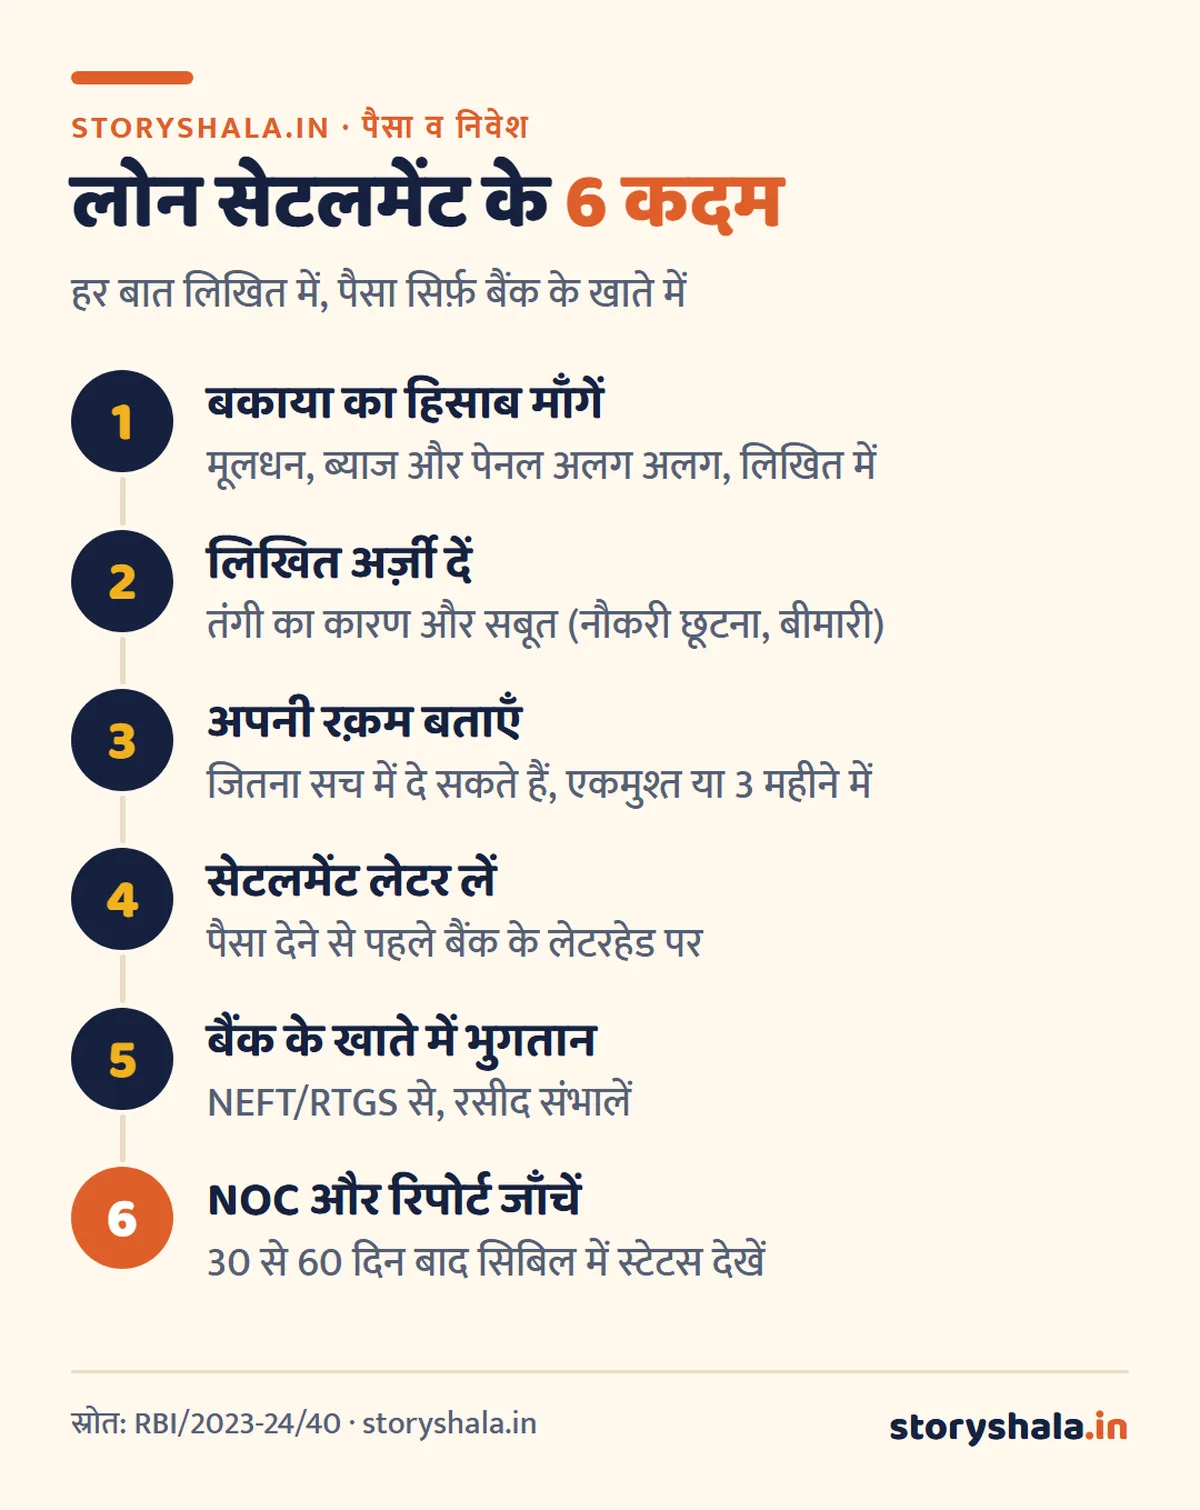
बातचीत कैसे करें: पहली पेशकश पर हाँ न कहें। अपनी आमदनी, ख़र्च और दूसरे कर्ज़ का साफ़ हिसाब दिखाएँ। एकमुश्त रक़म पर बैंक आम तौर पर ज़्यादा छूट देता है। पेनल चार्ज और ब्याज छोड़ने की बात पहले करें, मूलधन पर बाद में।
कितने दिन लगते हैं: कोई तय सीमा नहीं। बैंक के अंदर मंज़ूरी में कुछ हफ़्ते से कुछ महीने लग सकते हैं। भुगतान के बाद बैंक अगली रिपोर्टिंग में ब्यूरो को जानकारी भेजता है; 1 जुलाई 2026 से बैंक महीने में 4 बार रिपोर्ट करते हैं, इसलिए बदलाव पहले से जल्दी दिखता है।
सेटलमेंट लेटर में क्या लिखा होना चाहिए
सेटलमेंट लेटर की जाँच सूची
- बैंक का लेटरहेड, तारीख़, अधिकारी के हस्ताक्षर और मुहर
- आपका नाम और लोन खाता संख्या
- कुल बकाया कितना था, और सेटलमेंट की रक़म कितनी तय हुई
- भुगतान की आख़िरी तारीख़ और किस खाते में (बैंक का खाता, कोई निजी खाता नहीं)
- साफ़ वाक्य: “यह रक़म मिलने के बाद इस खाते पर कोई बकाया नहीं रहेगा और आगे कोई माँग नहीं होगी”
- सिबिल को कौन सा स्टेटस भेजा जाएगा
- गिरवी (गोल्ड, कागज़, चेक) कब लौटेगी
पैसा देने के बाद: बैंक से “No Dues” या “Full and Final Settlement” का पत्र लें, और 30 से 60 दिन बाद अपनी सिबिल रिपोर्ट में देखें कि खाते में बकाया शून्य और स्टेटस “Settled” आया है, “Active” या “Written Off” नहीं। ग़लत दिखे, तो डिस्प्यूट करें: सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ।
“Settled” स्टेटस हटवाने का तरीका
“Settled” सही जानकारी है, इसलिए डिस्प्यूट से नहीं हटता। इसे बदलवाने का तरीका:
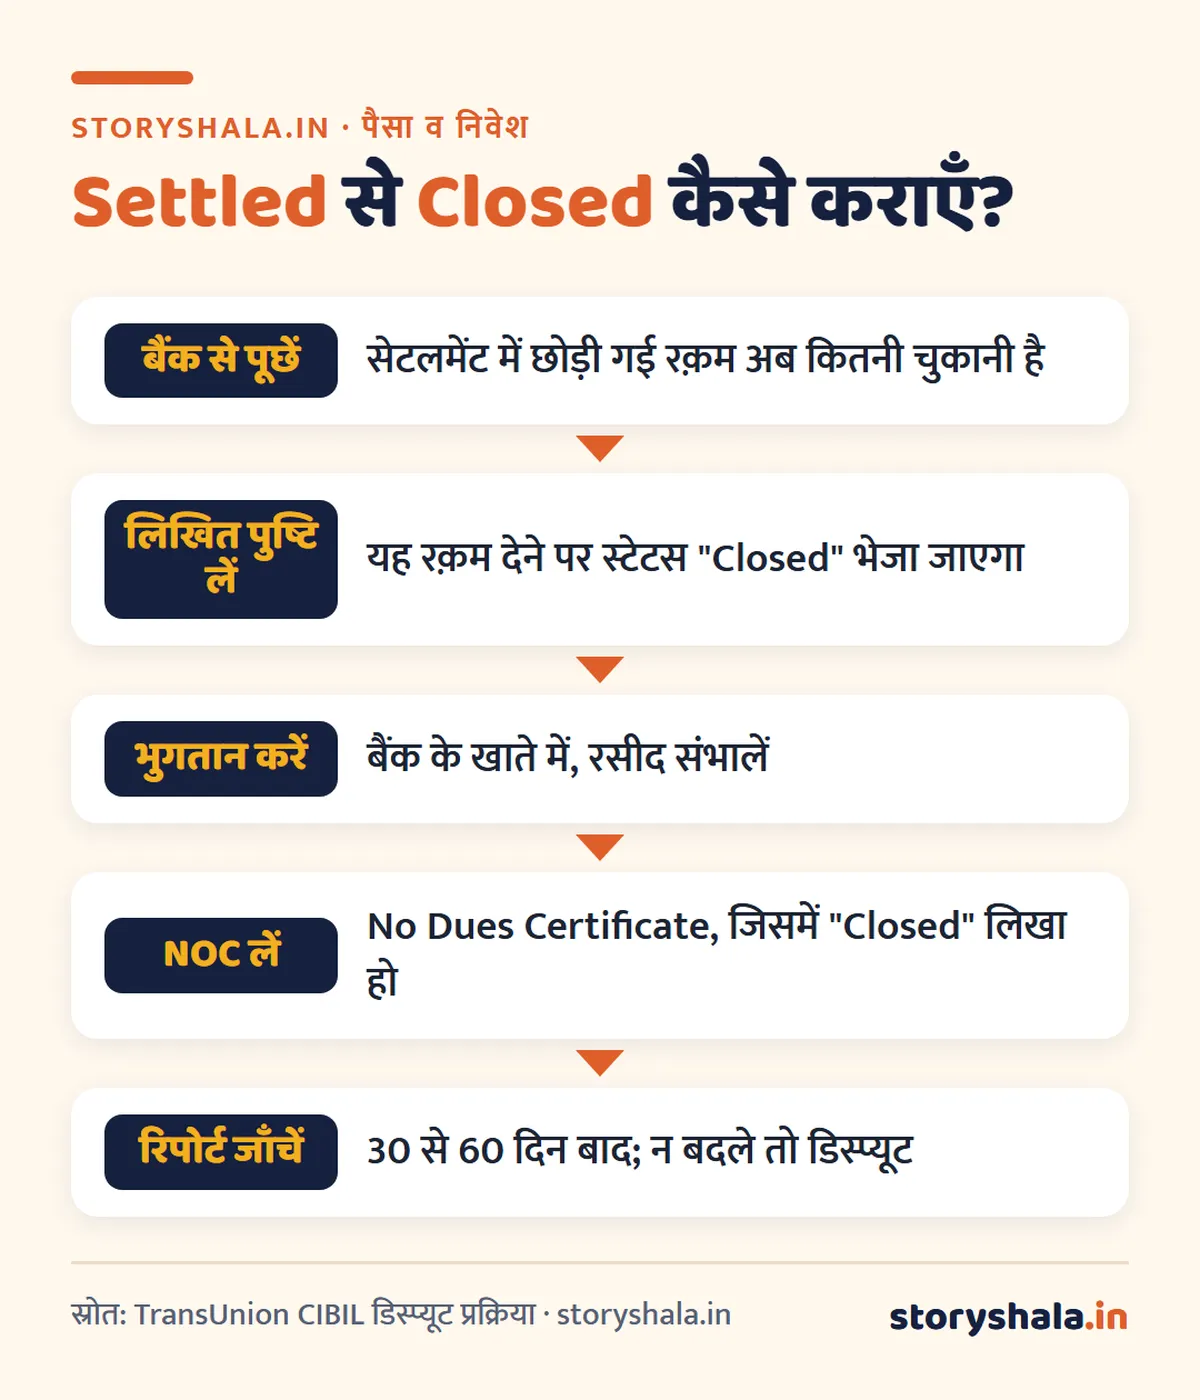
ऊपर के उदाहरण में रवि ने ₹1,80,000 देकर सेटलमेंट किया था। दो साल बाद उसके पास पैसा आया, तो उसने बैंक से बात की। बैंक ने छोड़ी गई रक़म में से पेनल चार्ज हटाकर ₹1,60,000 माँगे। रवि ने चुकाए, NOC ली, और रिपोर्ट में स्टेटस “Closed” हो गया। कितना माँगा जाएगा, यह बैंक तय करता है; कुछ बैंक पूरी छोड़ी गई रक़म माँगते हैं।
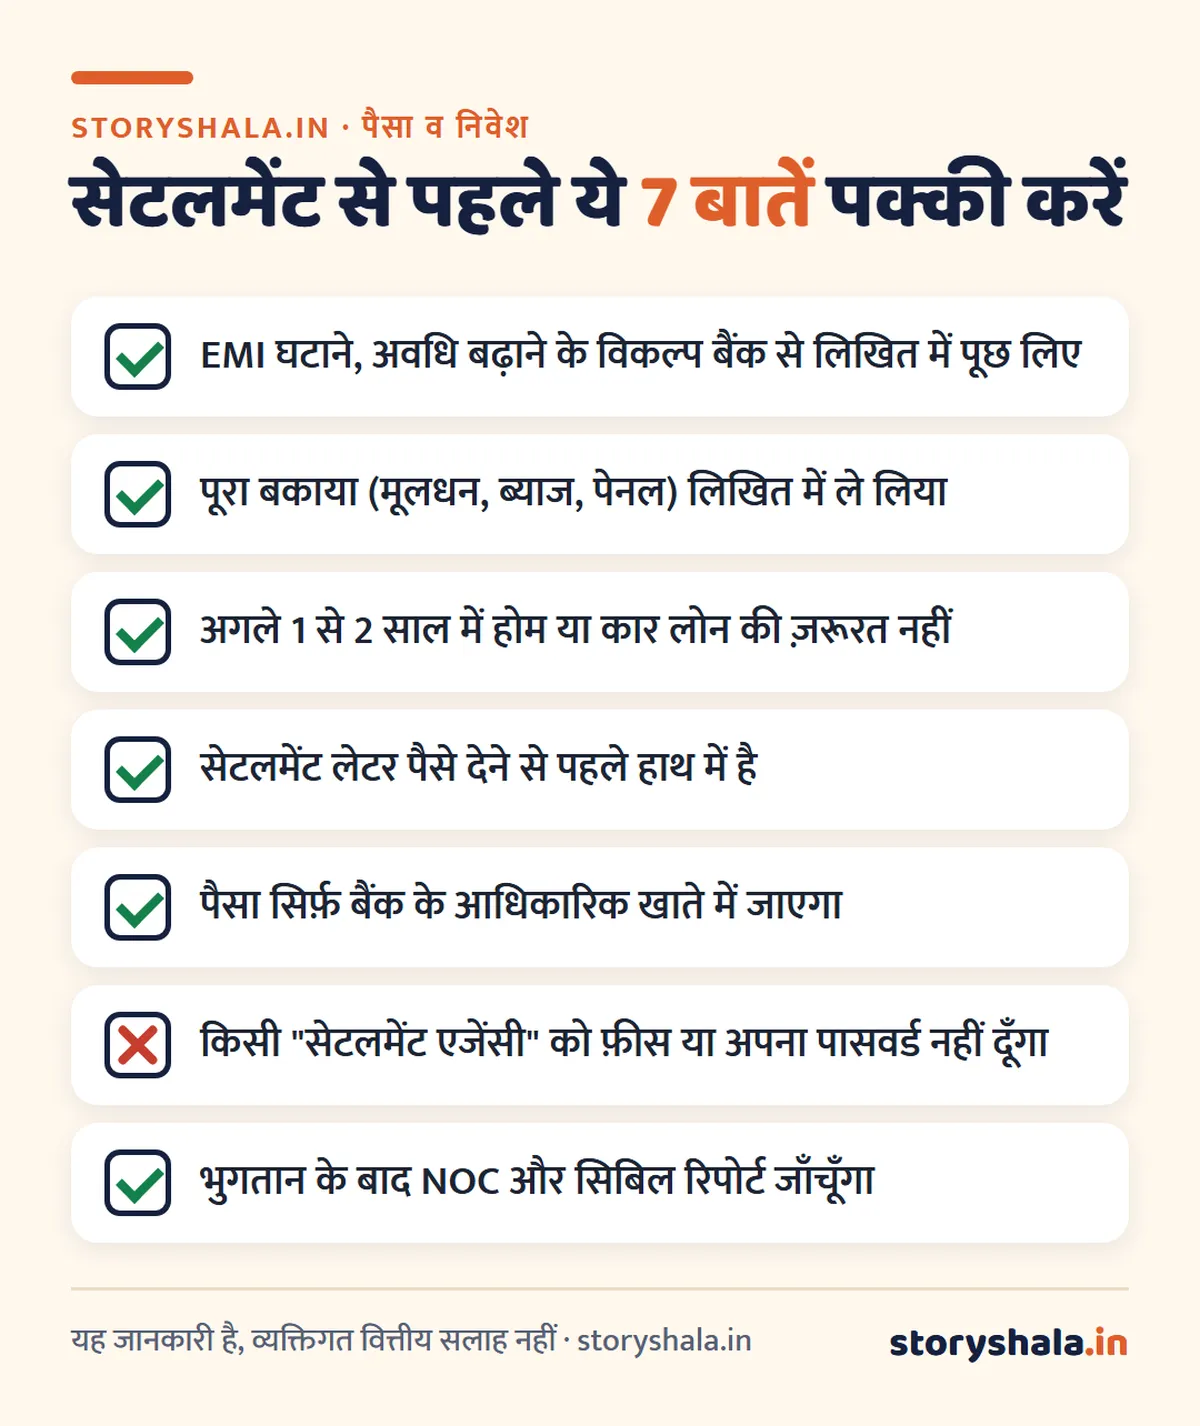
सेटलमेंट से पहले की 7 बातें
सावधान: “लोन सेटलमेंट कंपनियाँ” और फ़र्ज़ी एजेंट
कुछ कंपनियाँ फ़ीस लेकर “आधे में सेटलमेंट” का वादा करती हैं और बीच में EMI बंद करवा देती हैं; इससे देरी, पेनल और स्कोर का नुकसान बढ़ता है। बैंक से सीधे बात करें। कोई “वसूली एजेंट” अपने निजी खाते या UPI में पैसा माँगे, तो न दें; बैंक की शाखा या कस्टमर केयर से पुष्टि करें।
लोन सेटलमेंट के बाद क्या करें
- हर कागज़ संभालें: सेटलमेंट लेटर, भुगतान रसीद, NOC। सालों बाद भी कोई माँग आए, तो यही आपका सबूत है।
- रिपोर्ट हर 3 महीने देखें: बकाया शून्य और कोई नई एंट्री तो नहीं।
- छोटे से दोबारा शुरुआत: FD पर मिलने वाला सिक्योर्ड क्रेडिट कार्ड लें, थोड़ा इस्तेमाल करें और पूरा बिल समय पर भरें।
- नया कर्ज़ सोचकर: 12 महीने तक उस बैंक से नया लोन नहीं मिलेगा। दूसरे बैंक भी “Settled” देखकर सवाल करेंगे; आवेदन से पहले रिपोर्ट सुधारें।
- पैसा जुटे तो “Closed” कराएँ: खासकर अगर होम लोन जैसा बड़ा लक्ष्य है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
अक्सर पूछे जाने वाले सवाल
लोन सेटलमेंट क्या है, आसान शब्दों में?
बकाया पूरा न चुका पाने पर बैंक से समझौता करके कम रक़म देकर लोन खाता बंद करवाना। बाक़ी रक़म बैंक छोड़ देता है, पर सिबिल रिपोर्ट में “Settled” लिखा जाता है।
लोन सेटलमेंट करने से क्या नुकसान होता है?
सिबिल स्कोर गिरता है, रिपोर्ट में “Settled” दिखता है, नया लोन या कार्ड मिलना मुश्किल होता है, और उसी बैंक से कम से कम 12 महीने तक नया लोन नहीं मिलता।
लोन सेटलमेंट कितने प्रतिशत पर होता है?
कोई तय प्रतिशत नहीं है। बैंक अपनी नीति, गिरवी की क़ीमत, खाता कितना पुराना बकाया है और आपकी स्थिति देखकर रक़म तय करता है। एकमुश्त भुगतान पर आम तौर पर ज़्यादा छूट मिलती है।
लोन सेटलमेंट कितने दिन में होता है?
कोई तय समय नहीं। बैंक की मंज़ूरी में कुछ हफ़्ते से कुछ महीने लगते हैं; भुगतान के बाद सिबिल में बदलाव 30 से 60 दिन में दिखना चाहिए।
अगर लोन सेटलमेंट हो जाए तो क्या करना चाहिए?
सेटलमेंट लेटर और NOC संभालें, रिपोर्ट में बकाया शून्य जाँचें, बाक़ी सभी बिल समय पर भरें, और पैसा जुटे तो छोड़ी गई रक़म चुकाकर स्टेटस “Closed” कराएँ।
क्या लोन सेटलमेंट के बाद नया लोन मिल सकता है?
मिल सकता है, पर मुश्किल से और अक्सर ज़्यादा ब्याज पर। उसी बैंक से 12 महीने तक नहीं। सिक्योर्ड लोन (गोल्ड, FD) पहले मिलते हैं।
क्या Written Off और Settled एक ही है?
नहीं। Written Off में बैंक ने नुकसान माना है पर आपका कर्ज़ बना रहता है; Settled में समझौते के बाद कर्ज़ ख़त्म हो जाता है।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- RBI: Framework for Compromise Settlements and Technical Write-offs, RBI/2023-24/40 (8 जून 2023)
- RBI: पेनल चार्ज पर निर्देश (18 अगस्त 2023, 1 जनवरी 2024 से लागू) और फ़्लोटिंग रेट EMI रीसेट निर्देश (18 अगस्त 2023)
- TransUnion CIBIL: डिस्प्यूट समाधान प्रक्रिया
यह लेख जानकारी के लिए है, व्यक्तिगत वित्तीय या क़ानूनी सलाह नहीं। अपने लोन के फ़ैसले से पहले बैंक से लिखित शर्तें लें।
ये भी पढ़ें
- सिबिल स्कोर कैसे बढ़ाएँ
- सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ
- EMI कैसे निकालें
- पर्सनल लोन कैसे लें
- लोन के 9 प्रकार
- गोल्ड लोन कैसे लें