अक्टूबर 2025 के नए नियम के बाद PF की आंशिक निकासी में कुल जमा का 25% हमेशा खाते में रखना पड़ता है, यानी नौकरी में रहते हुए ज़्यादा से ज़्यादा 75% तक निकल सकता है। नौकरी छोड़ने पर भी 75% तुरंत मिलता है, और पूरी रक़म तब जब आप 12 महीने बेरोज़गार रहें या 55 साल की उम्र के बाद रिटायर हों। क्लेम मोबाइल से UAN पोर्टल या UMANG ऐप पर होता है, और ₹5 लाख तक के ज़्यादातर क्लेम अपने आप पास हो जाते हैं।
PF kaise nikale, इस सवाल के जवाब में इस लेख में तीन बातें साफ़ हैं: आपकी स्थिति में कितना पैसा निकल सकता है (कैलकुलेटर के साथ), ऑनलाइन क्लेम के स्टेप, और क्लेम रिजेक्ट होने के 8 कारण जिनसे बचकर आप पैसा जल्दी पा सकते हैं।
मुख्य बातें
- नौकरी में रहते हुए (आंशिक): कम से कम 12 महीने की सेवा, 25% रक़म हमेशा रखनी पड़ती है।
- नौकरी छोड़ने पर: 75% तुरंत, बाक़ी 25% 12 महीने बेरोज़गार रहने के बाद।
- पेंशन (EPS) की रक़म: निकालने के लिए अब 36 महीने इंतज़ार।
- 5 साल की लगातार सेवा से पहले निकालने पर ₹50,000 से ऊपर की रक़म पर TDS कट सकता है।
- UAN चालू, आधार, बैंक खाता और मोबाइल सही जुड़े हों तो क्लेम जल्दी पास होता है।
विषय सूची
PF निकासी के नए नियम: अक्टूबर 2025 में क्या बदला?
13 अक्टूबर 2025 को EPFO के केंद्रीय न्यासी बोर्ड (CBT) की 238वीं बैठक में आंशिक निकासी के 13 पुराने नियम तीन श्रेणियों में मिला दिए गए। श्रम मंत्रालय ने 15 अक्टूबर 2025 के बयान में इनकी पुष्टि की।
| श्रेणी | इसमें क्या आता है | ख़ास बात |
|---|---|---|
| ज़रूरी ज़रूरतें | बीमारी, पढ़ाई, शादी | पढ़ाई के लिए 10 बार, शादी के लिए 5 बार |
| घर की ज़रूरतें | घर ख़रीदना, बनाना, होम लोन चुकाना | न्यूनतम सेवा 12 महीने |
| विशेष परिस्थितियाँ | कोई और ज़रूरत | कारण बताना ज़रूरी नहीं, इसलिए रिजेक्शन कम |
इसके साथ ये बदलाव भी हुए:
- सभी आंशिक निकासी के लिए न्यूनतम सेवा एक जैसी, 12 महीने।
- कर्मचारी और नियोक्ता दोनों के हिस्से और ब्याज, यानी “पात्र रक़म” का 100% तक निकल सकता है, लेकिन कुल जमा का 25% न्यूनतम बैलेंस के रूप में हमेशा रखना पड़ता है। इस पर ब्याज चलता रहता है (FY 2025-26 की दर 8.25%)।
- समय से पहले अंतिम निकासी (नौकरी छोड़ने के बाद) की प्रतीक्षा 2 महीने से 12 महीने, और पेंशन की अंतिम निकासी की प्रतीक्षा 2 से 36 महीने।
- श्रम मंत्रालय की सफ़ाई के मुताबिक़ नौकरी छोड़ने के तुरंत बाद 75% निकाला जा सकता है, और बेरोज़गारी एक साल चले तो पूरी रक़म।
आपकी स्थिति में कितना निकलेगा?
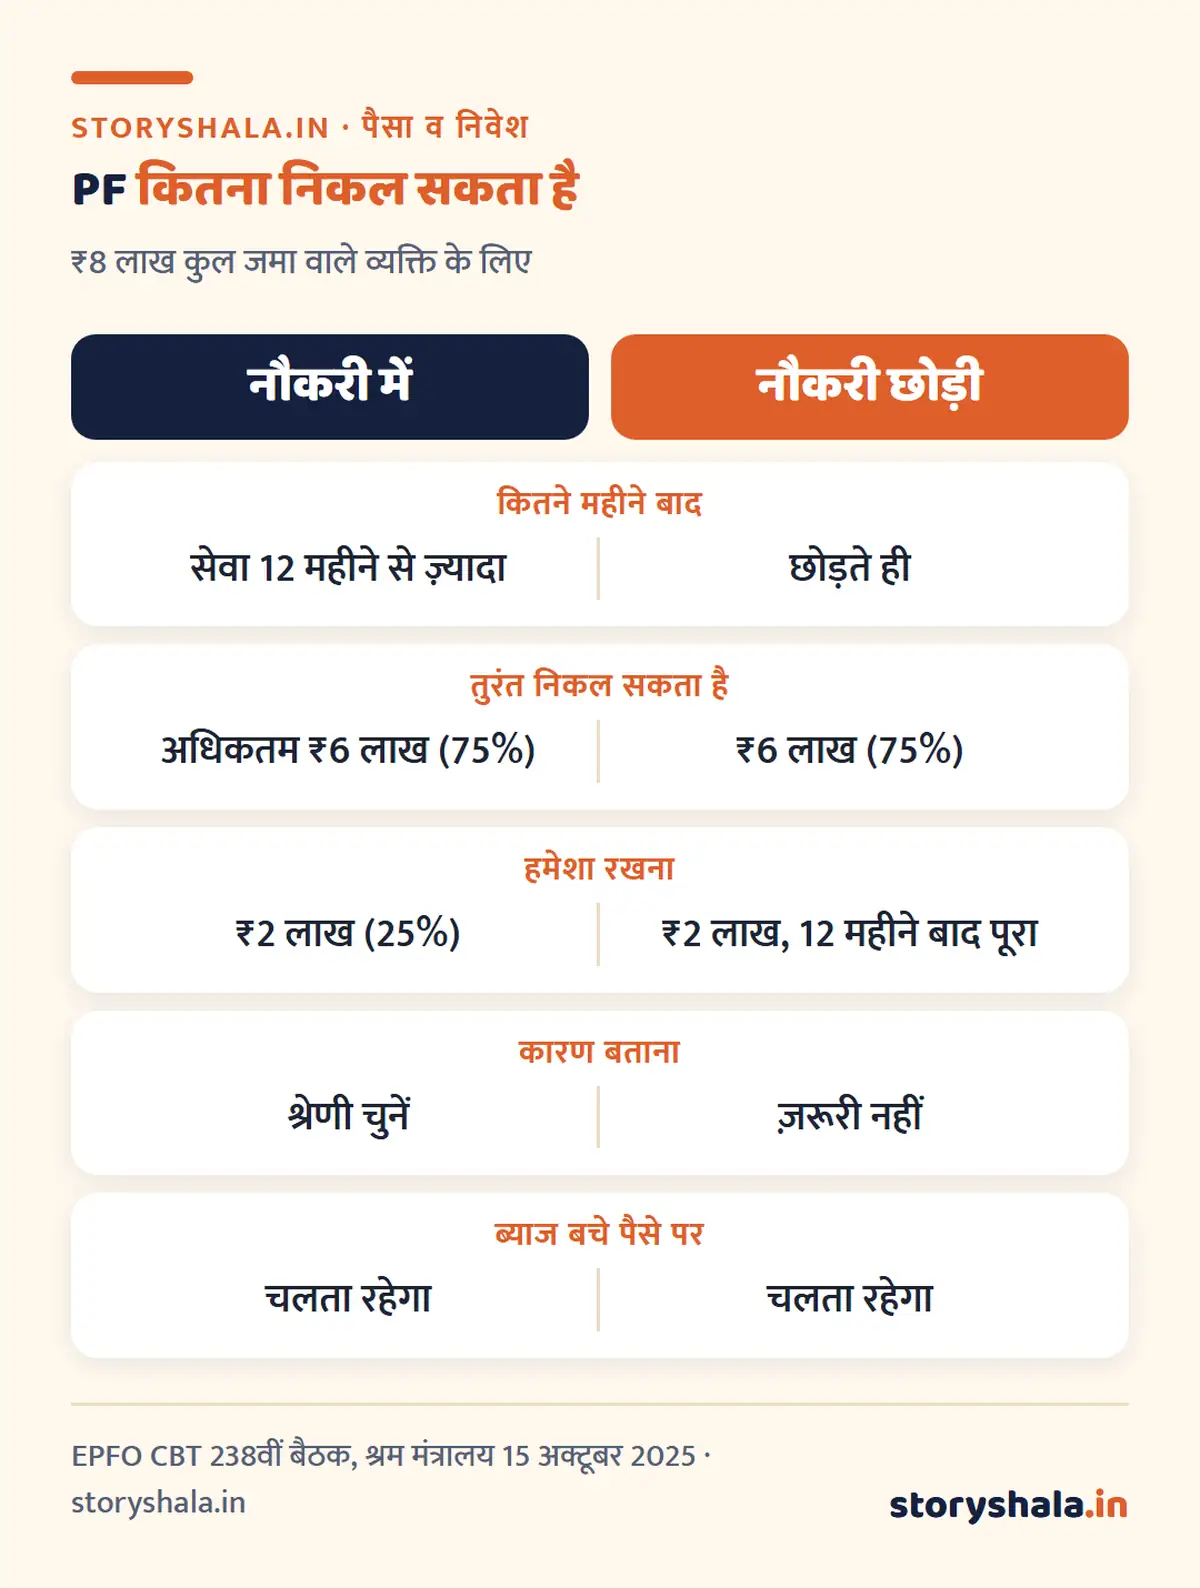
अगर “पात्र रक़म” का मतलब हर कारण के लिए अलग सीमा हो (जैसे घर के लिए अलग शर्त), तो पोर्टल पर क्लेम से पहले आपको अपनी रक़म दिख जाती है। EPFO ने अभी तक हर कारण की सीमा को आम भाषा में नहीं समझाया है, इसलिए कैलकुलेटर सबसे बड़ी सीमा दिखाता है। असली रक़म पोर्टल पर देखिए।
PF निकासी कैलकुलेटर
अपनी कुल PF रक़म और स्थिति चुनिए। कैलकुलेटर बताएगा कि अधिकतम कितना निकल सकता है और कितना खाते में रहेगा।
यह अधिकतम सीमा है। ₹50,000 से ऊपर की निकासी पर TDS और हर कारण की अलग शर्तें लग सकती हैं। असली पात्र रक़म क्लेम से पहले पोर्टल पर दिखती है।
PF kaise nikale mobile se: ऑनलाइन क्लेम के 7 स्टेप
शुरू करने से पहले इन चार चीज़ों की जाँच कर लीजिए, क्योंकि ज़्यादातर क्लेम इन्हीं की वजह से अटकते हैं: UAN चालू है, UAN से आधार जुड़ा है, बैंक खाता UAN में जुड़ा और बैंक या NPCI से सत्यापित है, और आधार से जुड़ा मोबाइल आपके पास है। अप्रैल 2025 से बैंक खाता जोड़ने के लिए नियोक्ता की मंज़ूरी, और चेक या पासबुक की फ़ोटो अपलोड करना दोनों ज़रूरी नहीं रहे, बशर्ते बैंक की ओर से खाता सत्यापित हो।
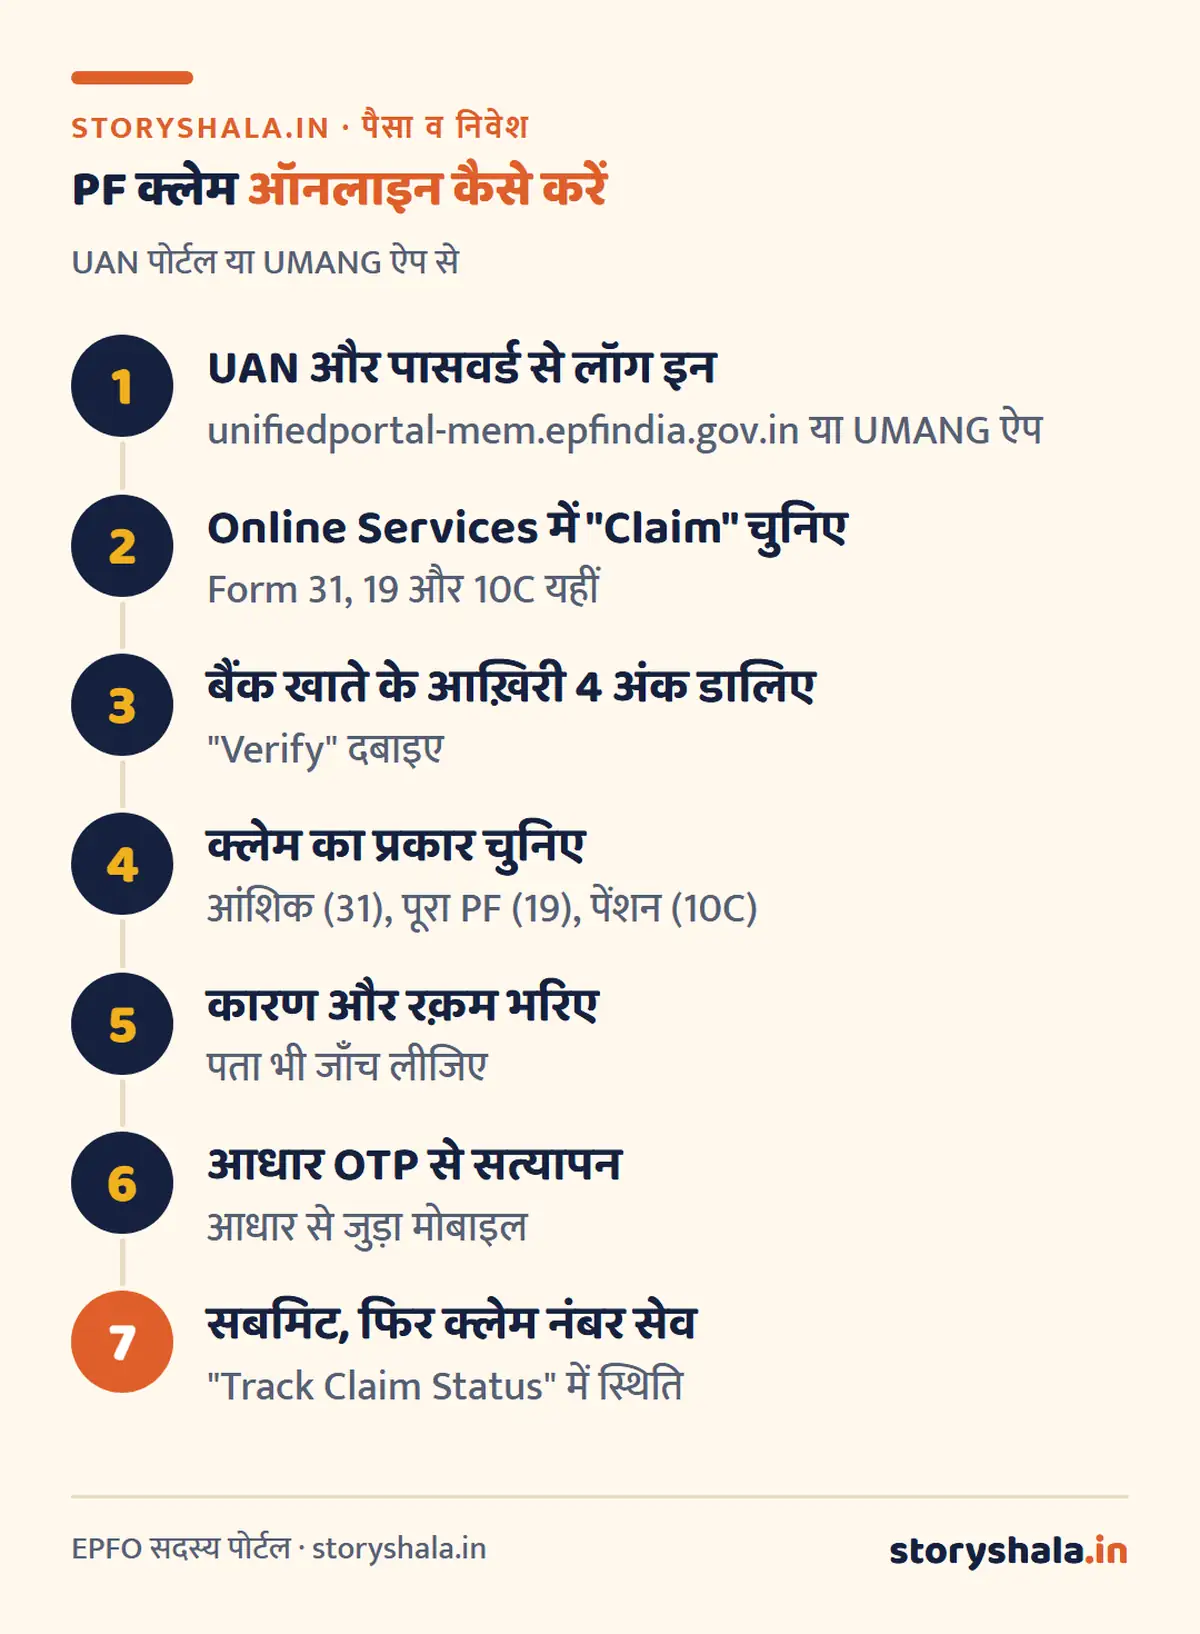
कौन सा फ़ॉर्म कब: आंशिक निकासी (नौकरी में) फ़ॉर्म 31, नौकरी छोड़ने पर पूरी PF निकासी फ़ॉर्म 19, और पेंशन की रक़म फ़ॉर्म 10C। पेंशन और PF के क्लेम साथ साथ चुन सकते हैं, पर पेंशन की रक़म पर अब 36 महीने की प्रतीक्षा है।
कितने दिन में पैसा आता है: ₹5 लाख तक के क्लेम EPFO की ऑटो सेटलमेंट प्रणाली से जाते हैं (जून 2025 में यह सीमा ₹1 लाख से बढ़कर ₹5 लाख हुई, और FY 2025-26 में ऐसे 3.52 करोड़ क्लेम निपटे)। KYC ठीक हो तो क्लेम कुछ ही दिन में खाते में आ जाता है, वरना नियोक्ता या EPFO अधिकारी की जाँच में 15 से 20 दिन भी लग सकते हैं।
UPI या ATM से PF: EPFO 3.0 में इसकी घोषणा हुई है, पर हमें 14 नवंबर 2026 तक इसका आधिकारिक रूप से शुरू होना नहीं मिला। शुरू होने पर पोर्टल या EPFO की साइट पर घोषणा आएगी, तब तक ऊपर वाला तरीका ही चलेगा।
PF निकालने पर टैक्स: 5 साल का नियम
| स्थिति | टैक्स |
|---|---|
| 5 साल या ज़्यादा की लगातार सेवा के बाद निकासी | पूरी तरह टैक्स फ़्री |
| 5 साल से पहले, रक़म ₹50,000 या कम | TDS नहीं, पर टैक्स योग्य हिस्सा रिटर्न में दिखाना होता है |
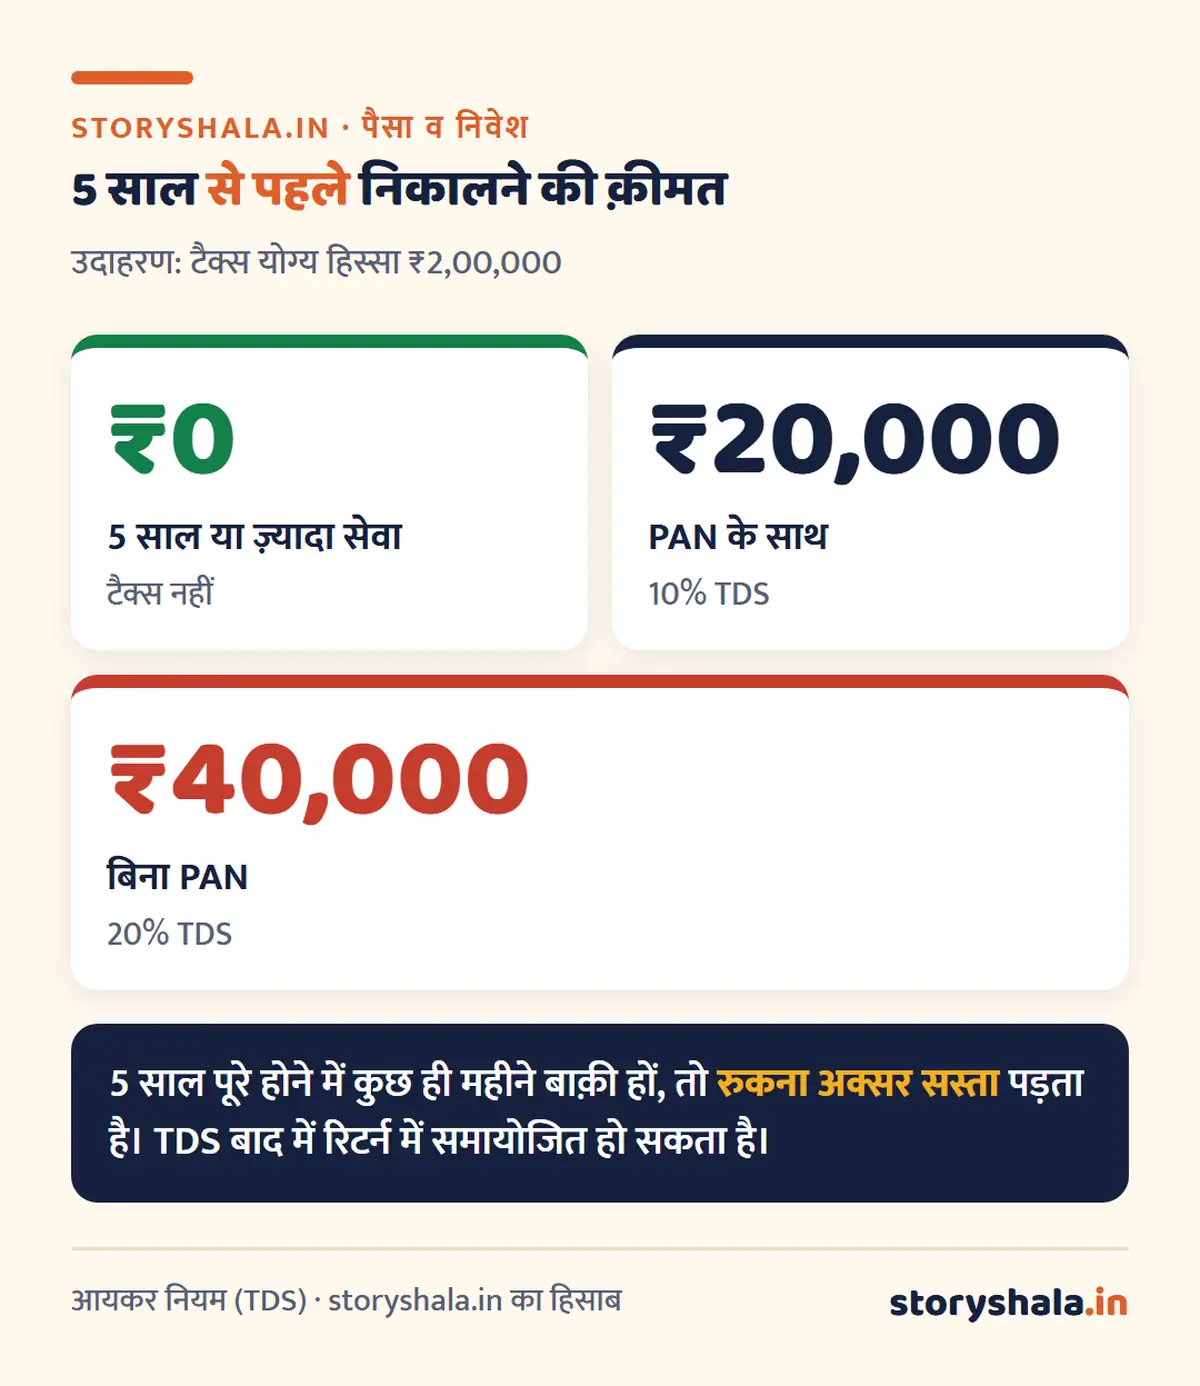
| 5 साल से पहले, रक़म ₹50,000 से ज़्यादा | PAN देने पर 10% TDS, PAN न दें तो 20% |
| आय कर योग्य सीमा से कम हो | फ़ॉर्म 15G (60 से कम उम्र) या 15H (60 या ज़्यादा) देने पर TDS नहीं |
| नौकरी बदलने पर PF ट्रांसफ़र | कोई टैक्स नहीं, सेवा जुड़ती रहती है |
| नौकरी में रहते आंशिक निकासी (फ़ॉर्म 31) | आम तौर पर टैक्स के दायरे में नहीं |
TDS पूरे पैसे पर नहीं, उस हिस्से पर कटता है जो टैक्स योग्य है (आम तौर पर कंपनी का हिस्सा और ब्याज)। और TDS अंतिम टैक्स नहीं है, वह आपके रिटर्न में एडजस्ट होता है। TDS का पूरा हिसाब TDS क्या है में है। 5 साल पूरे होने से कुछ महीने पहले निकासी का सोच रहे हों, तो थोड़ा रुकने का हिसाब अपने CA से लगवा लीजिए।
PF क्लेम रिजेक्ट होने के 8 कारण और हल
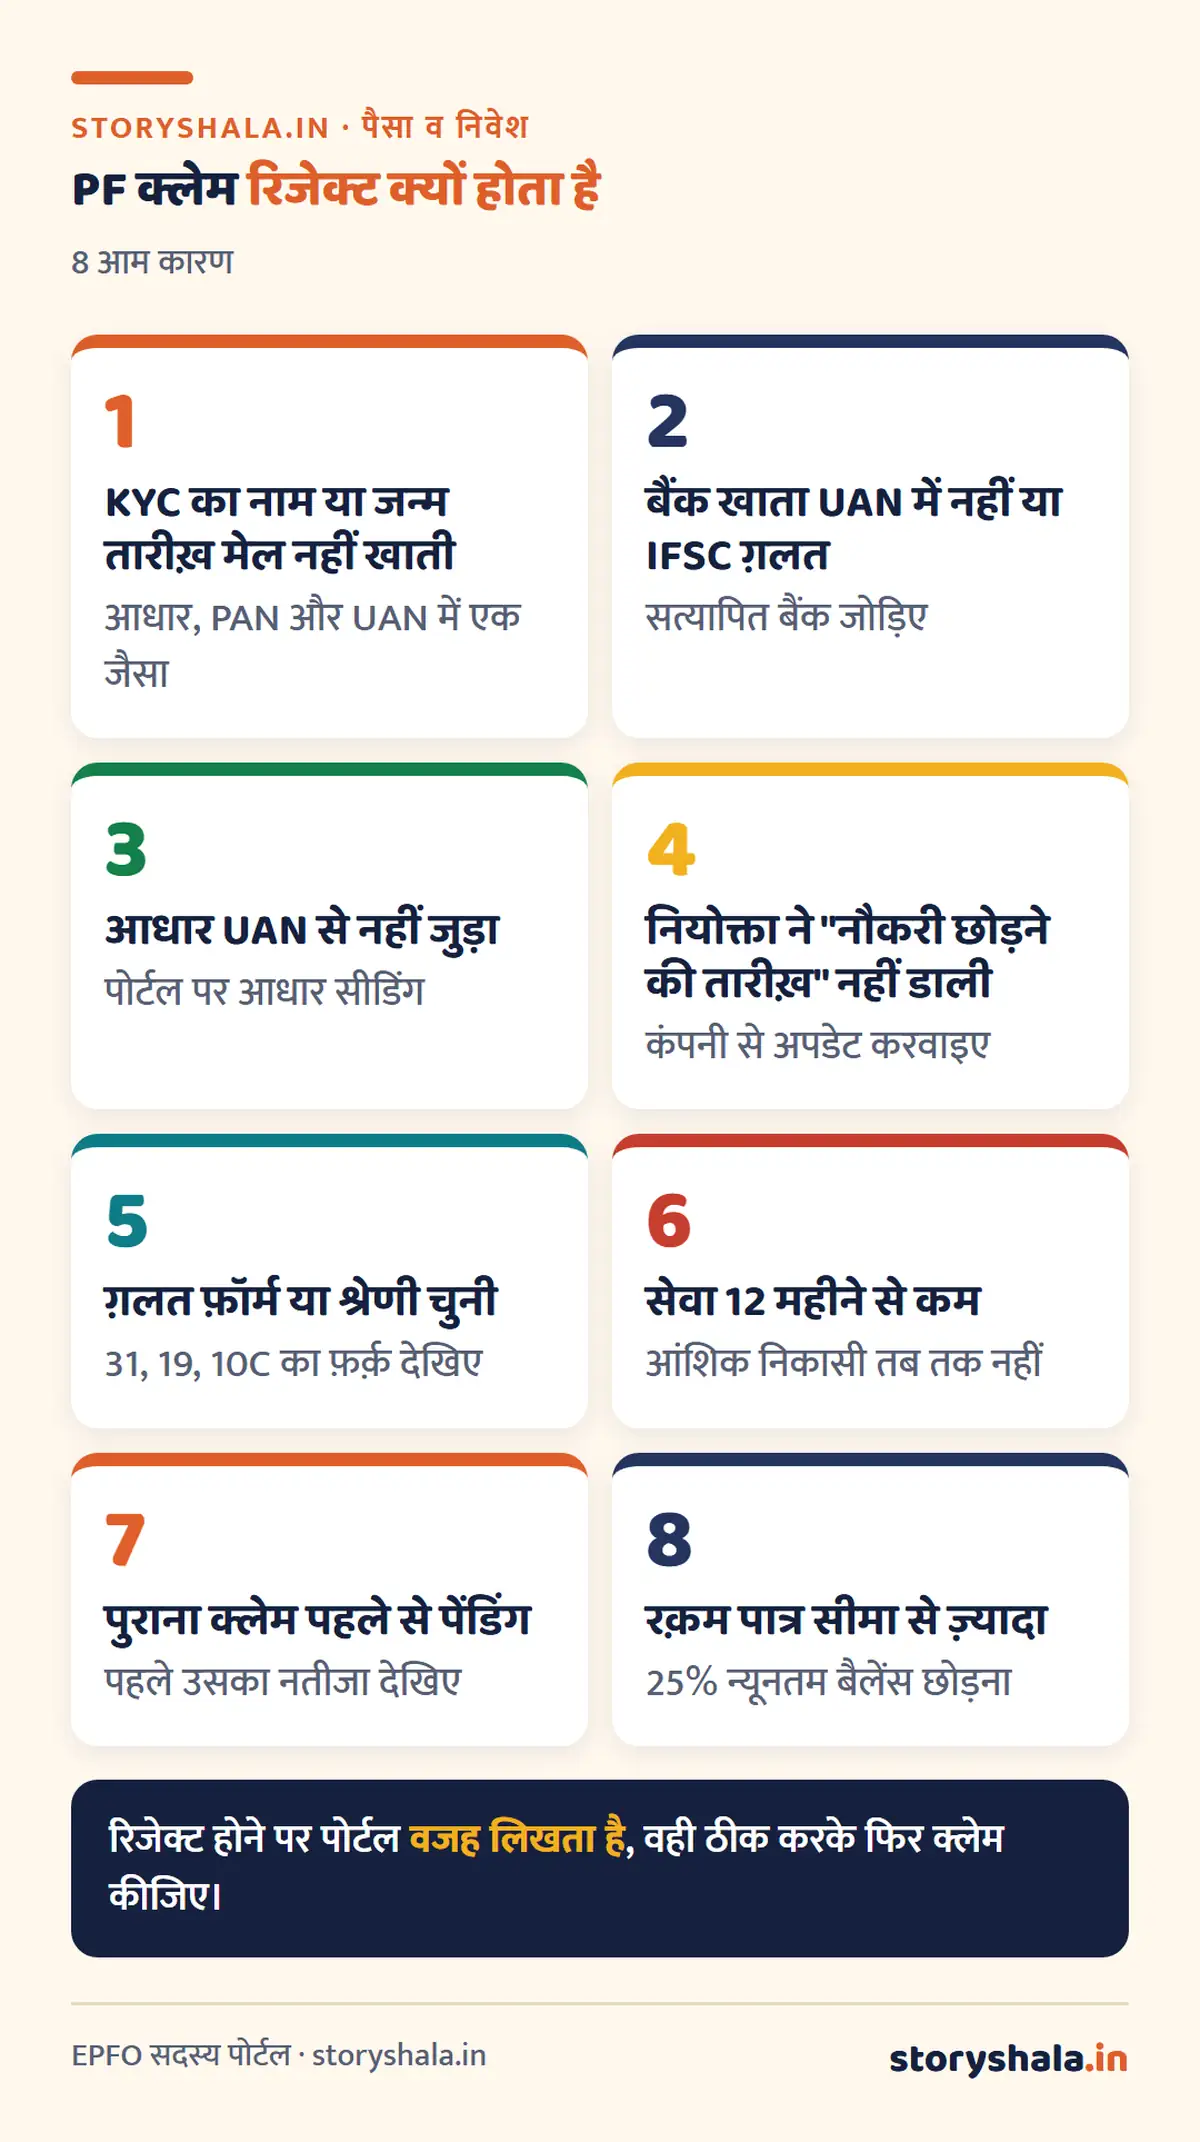
रिजेक्ट हो गया तो क्या करें:
- “Track Claim Status” में वजह पढ़िए।
- KYC में सुधार, बैंक या आधार जोड़ना हो तो ये पहले कीजिए।
- नियोक्ता की तारीख़ की ग़लती है तो कंपनी की HR से ईमेल में लिखित अनुरोध कीजिए।
- फिर से क्लेम डालिए। हर बार नया क्लेम नंबर बनता है।
- 20 से 30 दिन में भी कुछ न हो तो epfigms.gov.in पर शिकायत दर्ज कीजिए। शिकायत और कंपनी के PF जमा न करने पर क्या करें, यह PF बैलेंस कैसे चेक करें में है।
निकालें या रखें? अपनी स्थिति के हिसाब से
1. नौकरी छूटी, 3 से 4 महीने का ख़र्च चाहिए। पहले इमरजेंसी फ़ंड देखिए। फ़ंड न हो तो 75% तक निकालना ठीक है, पर पूरा नहीं, क्योंकि बाक़ी 25% पर 8.25% ब्याज चलता रहेगा और नई नौकरी में ट्रांसफ़र होकर बढ़ेगा।
2. नौकरी बदली, नई कंपनी में तुरंत जाना है। निकालिए मत, ट्रांसफ़र कीजिए। 5 साल की सेवा गिनती चलती रहेगी और टैक्स नहीं लगेगा। प्रक्रिया PF ट्रांसफ़र कैसे करें में है।
3. घर के लिए चाहिए। “घर की ज़रूरतें” श्रेणी में निकासी हो सकती है। पर PF का पैसा रिटायरमेंट की नींव है, इसलिए होम लोन के डाउन पेमेंट के लिए निकालने से पहले अपनी रिटायरमेंट की ज़रूरत का हिसाब देख लीजिए।
4. शादी या पढ़ाई। इनके लिए अलग श्रेणी है और बार की सीमा भी (पढ़ाई 10, शादी 5)।
5. 55 के बाद रिटायरमेंट। पूरा PF निकल सकता है। पेंशन (EPS) के लिए अलग नियम हैं, उसमें बाद में मासिक पेंशन भी चुन सकते हैं।
आम ग़लतियाँ
- हर नौकरी बदलने पर PF निकाल लेना। रिटायरमेंट के लिए ब्याज पर ब्याज का फ़ायदा टूट जाता है।
- नॉमिनी न जोड़ना। ई-नॉमिनेशन कीजिए, बैंक, डीमैट और PF में नॉमिनी के नए नियम इसी बारे में हैं।
- नियोक्ता से पूछे बिना क्लेम डालना। नौकरी छोड़ने की तारीख़ न डली हो तो क्लेम अटकेगा।
- फ़र्ज़ी “PF एजेंट” को UAN या OTP देना। PF निकालने के लिए किसी एजेंट की ज़रूरत नहीं, और OTP कभी किसी को मत बताइए।
- सैलरी स्लिप में PF कटौती न देखना। PF कैसे कटता है, यह सैलरी स्लिप कैसे समझें में है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
EPFO के नियम और पोर्टल के मेन्यू बदलते रहते हैं। हर कारण की पात्र रक़म EPFO की अधिसूचना और पोर्टल पर देखिए। टैक्स का हिसाब आपकी पूरी आय पर निर्भर है, इसलिए बड़ी रक़म निकालने से पहले अपने CA से पूछिए। यह लेख जानकारी के लिए है, निवेश या टैक्स सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
PF कैसे निकालें मोबाइल से?
UMANG ऐप या EPFO सदस्य पोर्टल में UAN और OTP से लॉग इन करके “Claim” में जाइए, बैंक खाते के आख़िरी 4 अंक डालकर सत्यापन कीजिए, क्लेम का प्रकार (31, 19 या 10C) चुनिए, रक़म और कारण भरिए और आधार OTP से सबमिट कीजिए।
PF कितना निकाल सकते हैं?
नौकरी में रहते हुए पात्र रक़म का ज़्यादा से ज़्यादा 75%, क्योंकि कुल जमा का 25% हमेशा न्यूनतम बैलेंस के रूप में रखना पड़ता है। नौकरी छोड़ने पर भी 75% तुरंत और पूरा पैसा 12 महीने बेरोज़गार रहने पर।
PF कितने दिन में निकलता है?
₹5 लाख तक के क्लेम अक्सर कुछ ही दिन में ऑटो सेटलमेंट से पास हो जाते हैं। KYC की ग़लती या नियोक्ता की तारीख़ न होने पर 15 से 30 दिन भी लग सकते हैं।
PF निकालने पर कितना टैक्स लगता है?
5 साल की लगातार सेवा के बाद टैक्स नहीं। उससे पहले ₹50,000 से ऊपर की रक़म पर PAN देने पर 10% और न देने पर 20% TDS, आय कम हो तो फ़ॉर्म 15G या 15H से TDS बच सकता है।
PF क्लेम रिजेक्ट क्यों होता है?
आम कारण: KYC में नाम या जन्म तारीख़ का फ़र्क़, बैंक खाता या आधार UAN में न जुड़ा होना, नियोक्ता की नौकरी छोड़ने की तारीख़ न डली होना, ग़लत फ़ॉर्म, 12 महीने से कम सेवा, पुराना क्लेम पेंडिंग, और पात्र सीमा से ज़्यादा रक़म।
क्या नौकरी में रहते हुए PF निकाल सकते हैं?
हाँ, 12 महीने की सेवा के बाद बीमारी, पढ़ाई, शादी, घर और विशेष परिस्थितियों के लिए आंशिक निकासी हो सकती है, पर 25% रक़म खाते में रखनी होगी।
PF का पैसा UPI या ATM से कब निकलेगा?
EPFO 3.0 में इसकी घोषणा हुई है, पर हमें 14 नवंबर 2026 तक इसका आधिकारिक रूप से शुरू होना नहीं मिला। शुरू होने की ख़बर EPFO के पोर्टल पर आएगी।
12 महीने से पहले PF कैसे निकालें?
नौकरी में रहते आंशिक निकासी के लिए 12 महीने की सेवा चाहिए। नौकरी छोड़ चुके हैं तो पहले दिन से 75% निकाल सकते हैं।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- EPFO: केंद्रीय न्यासी बोर्ड की 238वीं बैठक और सुधार (SCC Online की रिपोर्ट)
- Scroll: श्रम मंत्रालय की सफ़ाई, नौकरी छोड़ने पर 75%
- EPFO: सदस्य पोर्टल
- EPFO शिकायत प्रणाली (EPFiGMS)
- AngelOne: EPFO 3.0 के सुधार, ऑटो सेटलमेंट ₹5 लाख
- TDS की दरें आयकर नियमों और सार्वजनिक सलाहकार स्रोतों से, बाक़ी हिसाब storyshala.in के
ये भी पढ़ें
- PF बैलेंस कैसे चेक करें और कंपनी PF जमा न करे तो क्या करें
- नौकरी बदलने पर PF ट्रांसफ़र कैसे करें
- सैलरी स्लिप कैसे समझें
- NPS क्या है
- बैंक, डीमैट और PF में नॉमिनी के नए नियम
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।