बिज़नेस लोन कैसे लें? बिज़नेस लोन लेने के लिए पहले तय करें कि कितना पैसा, किस काम के लिए और कितने समय के लिए चाहिए। फिर अपना कारोबार Udyam पोर्टल पर पंजीकृत करें, दस्तावेज़ (KYC, बैंक स्टेटमेंट, ITR, GST या कारोबार का प्रमाण) तैयार करें और किसी बैंक, NBFC या सरकारी योजना के पोर्टल पर आवेदन करें। छोटे कारोबार के लिए प्रधानमंत्री मुद्रा योजना में ₹20 लाख तक का लोन बिना गारंटी के मिल सकता है।
छोटा जवाब: RBI के नियम के अनुसार 1 अप्रैल 2026 से माइक्रो और स्मॉल एंटरप्राइज़ (MSE) को ₹20 लाख तक के लोन पर बैंक कोलैटरल (गिरवी) नहीं माँग सकते। बड़े लोन के लिए CGTMSE की गारंटी (₹10 करोड़ तक) काम आती है। SC, ST और महिला उद्यमी स्टैंड अप इंडिया में ₹10 लाख से ₹1 करोड़ तक का लोन ले सकते हैं, और नया उद्योग लगाने वालों के लिए PMEGP में 15% से 35% तक सब्सिडी है।
मुख्य बातें
- पहले Udyam पंजीकरण (मुफ़्त) कराएँ, सरकारी योजनाओं और बैंक लोन में यह काम आता है।
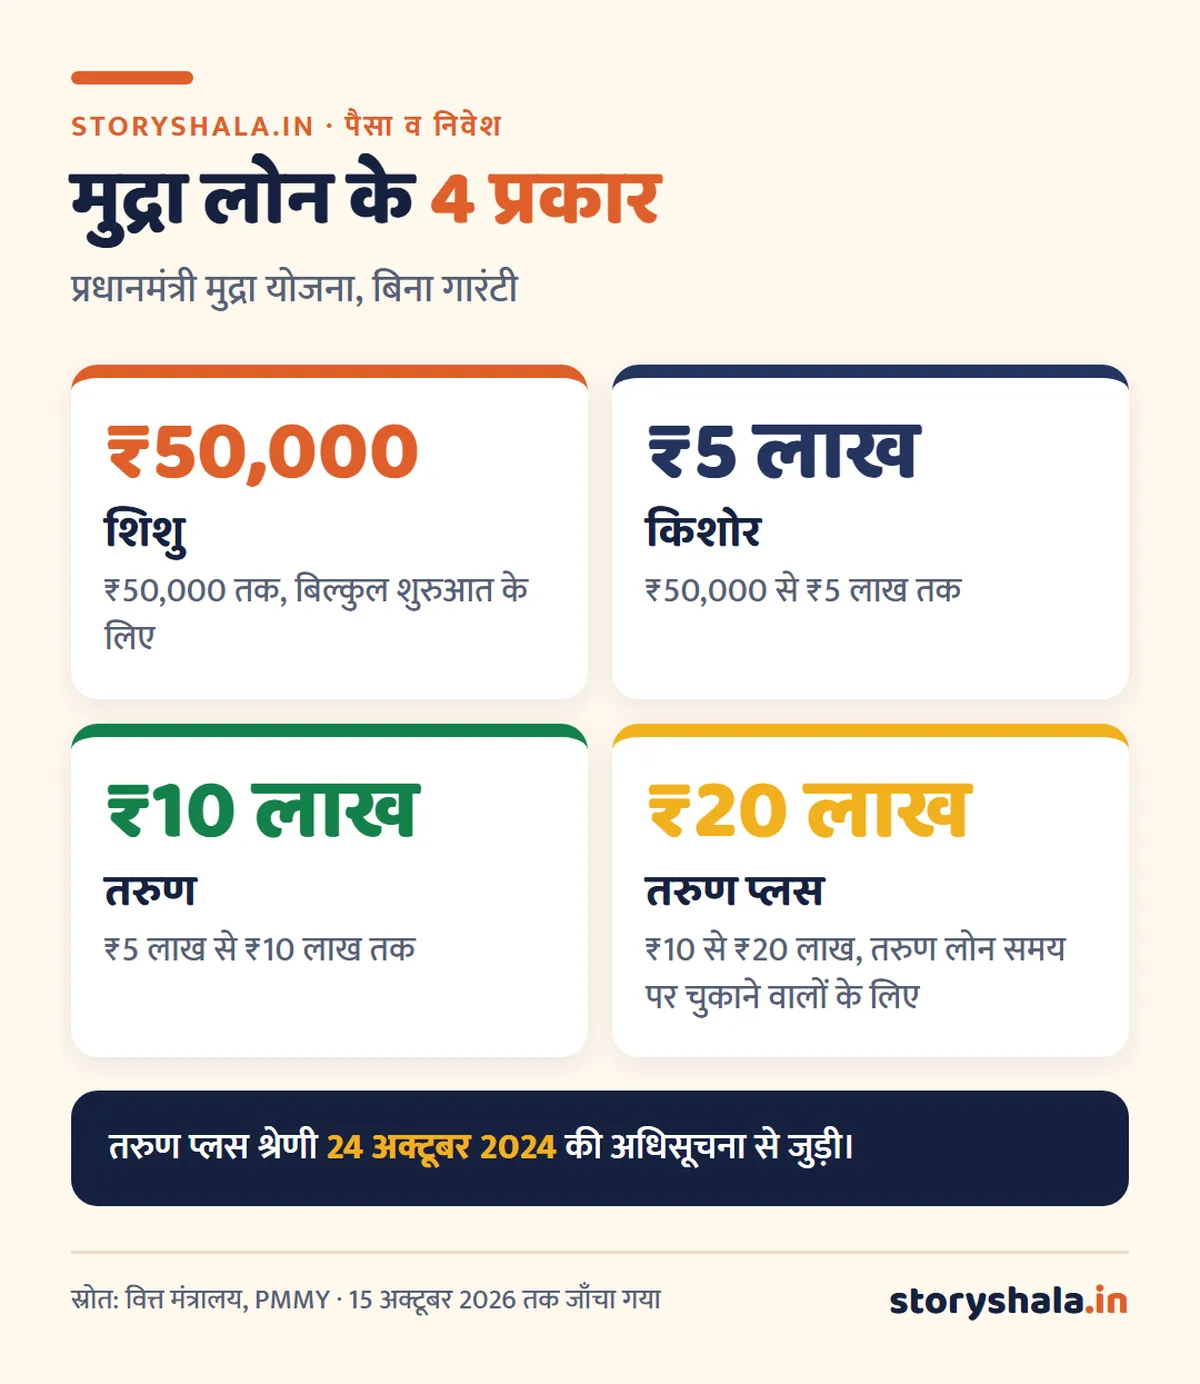
- मुद्रा लोन: शिशु ₹50,000 तक, किशोर ₹5 लाख तक, तरुण ₹10 लाख तक, तरुण प्लस ₹20 लाख तक।
- ₹20 लाख तक के MSE लोन पर बैंक गिरवी नहीं माँग सकते (RBI, 1 अप्रैल 2026 से)।
- लोन देने वाला RBI में पंजीकृत बैंक या NBFC हो; एडवांस फ़ीस माँगने वाले से दूर रहें।
- EMI कुल मासिक मुनाफ़े के इतने हिस्से तक रखें कि कारोबार का रोज़ का ख़र्च न रुके।
विषय सूची
बिज़नेस लोन क्या है?
बिज़नेस लोन वह कर्ज़ है जो कोई बैंक, NBFC या सरकारी योजना कारोबार शुरू करने, बढ़ाने या रोज़ का कामकाज चलाने के लिए देती है। इसके मुख्य प्रकार:
| लोन का प्रकार | किस काम के लिए |
|---|---|
| टर्म लोन | मशीन, दुकान का सामान, विस्तार; तय किस्तों में चुकाना |
| वर्किंग कैपिटल लोन | कच्चा माल, स्टॉक, तनख़्वाह जैसे रोज़ के ख़र्च |
| कैश क्रेडिट या ओवरड्राफ़्ट | एक सीमा तक ज़रूरत के हिसाब से पैसा निकालना, ब्याज सिर्फ़ इस्तेमाल पर |
| मशीनरी या उपकरण लोन | मशीन या गाड़ी ख़रीदना, वही सामान अक्सर गारंटी बनता है |
| इनवॉइस या बिल फ़ाइनेंसिंग | ग्राहक से आने वाले भुगतान के बदले पहले पैसा |
| सरकारी योजना वाले लोन | मुद्रा, स्टैंड अप इंडिया, PMEGP जैसी योजनाओं में |
बिज़नेस लोन कैसे लें: 7 कदम
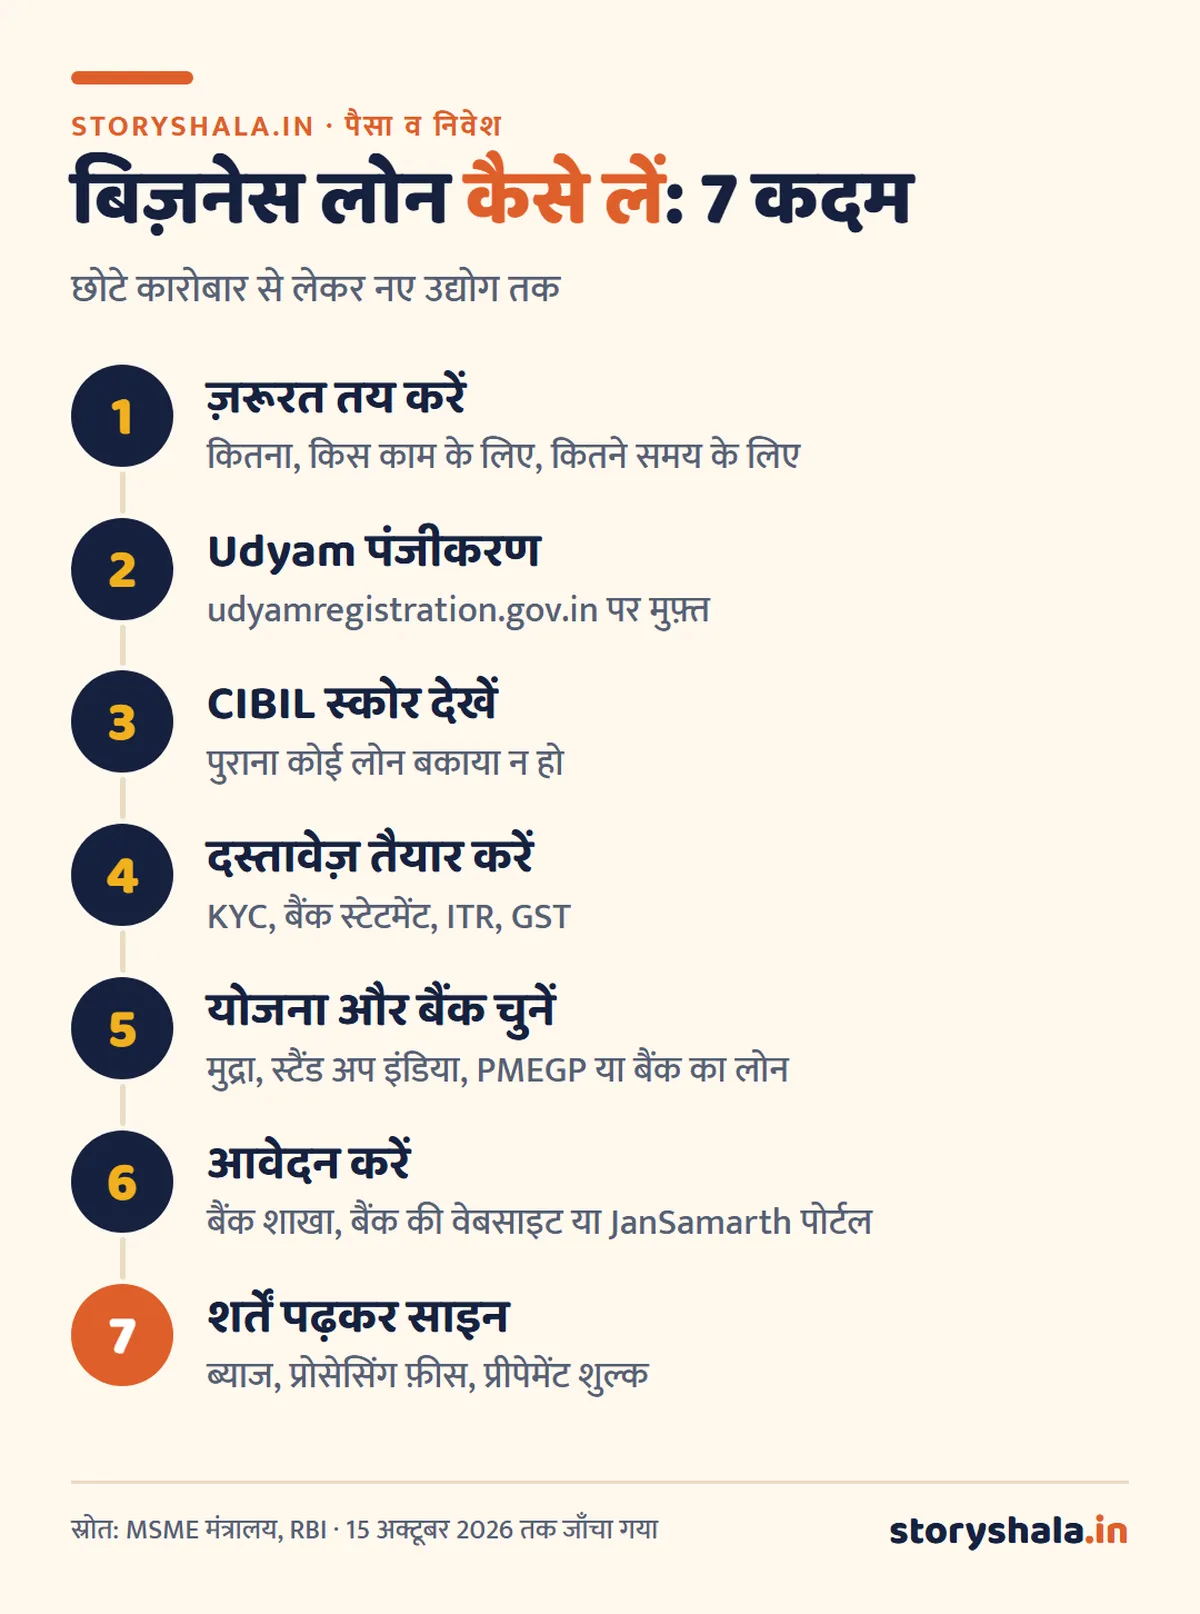
- ज़रूरत तय करें: लोन की रक़म अंदाज़े से नहीं, ख़र्च की सूची और अनुमानित कमाई से तय करें। नए कारोबार के लिए एक छोटी प्रोजेक्ट रिपोर्ट बनाएँ।
- Udyam पंजीकरण: udyamregistration.gov.in पर आधार से मुफ़्त पंजीकरण होता है। किसी एजेंट को इसके लिए पैसे देने की ज़रूरत नहीं।
- CIBIL स्कोर देखें: बैंक आपके और (कंपनी हो तो) कंपनी के क्रेडिट रिकॉर्ड को देखते हैं। कोई पुराना बकाया हो तो पहले उसे साफ़ करें।
- दस्तावेज़ तैयार करें: नीचे की सूची देखें।
- योजना और बैंक चुनें: रक़म और आपकी श्रेणी के हिसाब से सही सरकारी योजना या बैंक का लोन चुनें। दो तीन बैंकों से ब्याज और फ़ीस की तुलना करें।
- आवेदन करें: बैंक शाखा, बैंक की वेबसाइट, या सरकारी योजनाओं के लिए JanSamarth पोर्टल पर।
- शर्तें पढ़कर साइन करें: ब्याज दर (स्थिर या बदलने वाली), प्रोसेसिंग फ़ीस, बीमा, समय से पहले चुकाने का शुल्क और देर से किस्त भरने का जुर्माना ज़रूर पढ़ें।
बिज़नेस लोन के लिए ज़रूरी दस्तावेज़
- ☐ KYC: मालिक या पार्टनरों का PAN और आधार; कंपनी हो तो कंपनी का PAN
- ☐ कारोबार का प्रमाण: Udyam पंजीकरण, GST पंजीकरण, दुकान या ट्रेड लाइसेंस (जो लागू हो)
- ☐ कारोबार का पता: बिजली बिल, किराया अनुबंध या संपत्ति के काग़ज़
- ☐ बैंक स्टेटमेंट: आम तौर पर पिछले 6 से 12 महीने का
- ☐ ITR: पिछले 2 या 3 साल के, आय की गणना के साथ
- ☐ वित्तीय विवरण: मुनाफ़ा नुकसान खाता और बैलेंस शीट (जहाँ ऑडिट ज़रूरी हो, वहाँ ऑडिट वाली)
- ☐ प्रोजेक्ट रिपोर्ट: नए कारोबार या बड़े विस्तार के लिए
- ☐ कोलैटरल के काग़ज़: अगर गिरवी पर लोन ले रहे हैं
हर बैंक की सूची थोड़ी अलग हो सकती है, इसलिए आवेदन से पहले बैंक से उसकी सूची ले लें।
बिज़नेस लोन की पात्रता: बैंक क्या देखते हैं
- कारोबार कितना पुराना है: चल रहे कारोबार को आम तौर पर कुछ समय (अक्सर 1 से 3 साल) का रिकॉर्ड चाहिए; नए कारोबार के लिए सरकारी योजनाएँ बेहतर रास्ता हैं।
- कमाई और नक़दी: बैंक स्टेटमेंट से पता चलता है कि हर महीने कितना पैसा आता जाता है और EMI भरने की क्षमता कितनी है।
- क्रेडिट रिकॉर्ड: समय पर चुकाए गए पुराने लोन और अच्छा CIBIL स्कोर।
- उम्र: आम तौर पर आवेदक कम से कम 18 साल का हो; ऊपरी उम्र बैंक के नियम पर।
- मौजूदा कर्ज़: पहले से कितनी EMI चल रही हैं।
सरकारी योजनाएँ: कम ब्याज और बिना गारंटी के रास्ते
प्रधानमंत्री मुद्रा योजना (PMMY)
छोटे ग़ैर कृषि कारोबार (दुकान, सर्विस, छोटा उत्पादन) के लिए बिना गारंटी के लोन, बैंक, NBFC और माइक्रोफ़ाइनेंस संस्थाओं के ज़रिए:
बिना गारंटी लोन का RBI नियम (₹20 लाख तक)
RBI ने 9 फ़रवरी 2026 को MSME लोन के नियमों में बदलाव किया। 1 अप्रैल 2026 या उसके बाद मंज़ूर या नवीनीकृत होने वाले लोन पर:
- माइक्रो और स्मॉल एंटरप्राइज़ (MSE) को ₹20 लाख तक के लोन पर बैंक कोलैटरल नहीं ले सकते (पहले यह सीमा ₹10 लाख थी)।
- अच्छे रिकॉर्ड वाले MSE के लिए बैंक अपनी नीति से यह सीमा ₹25 लाख तक भी रख सकते हैं।
- PMEGP में लगी सभी इकाइयों को ₹20 लाख तक का लोन बिना कोलैटरल।
- उधार लेने वाला अपनी मर्ज़ी से सोना या चाँदी गिरवी रखे, तो वह इस नियम का उल्लंघन नहीं माना जाता।
CGTMSE: बैंक को गारंटी
CGTMSE ख़ुद लोन नहीं देता, बल्कि बैंक को गारंटी देता है ताकि बैंक बिना गिरवी के लोन दे सके। 1 अप्रैल 2025 से इसकी गारंटी सीमा ₹5 करोड़ से बढ़ाकर ₹10 करोड़ कर दी गई है और सालाना गारंटी शुल्क भी घटाया गया है। आपको यह गारंटी बैंक के ज़रिए ही मिलती है।
स्टैंड अप इंडिया
- किसके लिए: SC, ST और/या महिला उद्यमी, उम्र कम से कम 18 साल।
- कितना: ₹10 लाख से ₹1 करोड़ तक, प्रोजेक्ट लागत का 75% तक (टर्म लोन और वर्किंग कैपिटल मिलाकर)।
- शर्त: पहला उद्यम (ग्रीनफ़ील्ड) होना चाहिए: उत्पादन, सेवा, व्यापार या कृषि से जुड़ी गतिविधि। कंपनी या फ़र्म हो तो कम से कम 51% हिस्सेदारी और नियंत्रण इन्हीं वर्गों के पास।
- आवेदन: standupmitra.in या सीधे बैंक शाखा।
PMEGP (प्रधानमंत्री रोज़गार सृजन कार्यक्रम)
नया उद्योग या सेवा इकाई लगाने वालों के लिए सब्सिडी वाला लोन, KVIC के ज़रिए:
| बात | जानकारी |
|---|---|
| अधिकतम प्रोजेक्ट लागत | उत्पादन: ₹50 लाख, सेवा या व्यापार: ₹20 लाख |
| सामान्य वर्ग की सब्सिडी | शहरी 15%, ग्रामीण 25% |
| विशेष वर्ग की सब्सिडी (SC, ST, OBC, अल्पसंख्यक, महिला, पूर्व सैनिक आदि) | शहरी 25%, ग्रामीण 35% |
| आपका अपना योगदान | सामान्य 10%, विशेष वर्ग 5% |
| आवेदन | KVIC का PMEGP पोर्टल |
ध्यान दें: योजनाओं की शर्तें समय समय पर बदलती हैं; आवेदन से पहले आधिकारिक पोर्टल पर ताज़ा नियम ज़रूर पढ़ें।
EMI का हिसाब: लोन कितने का पड़ेगा
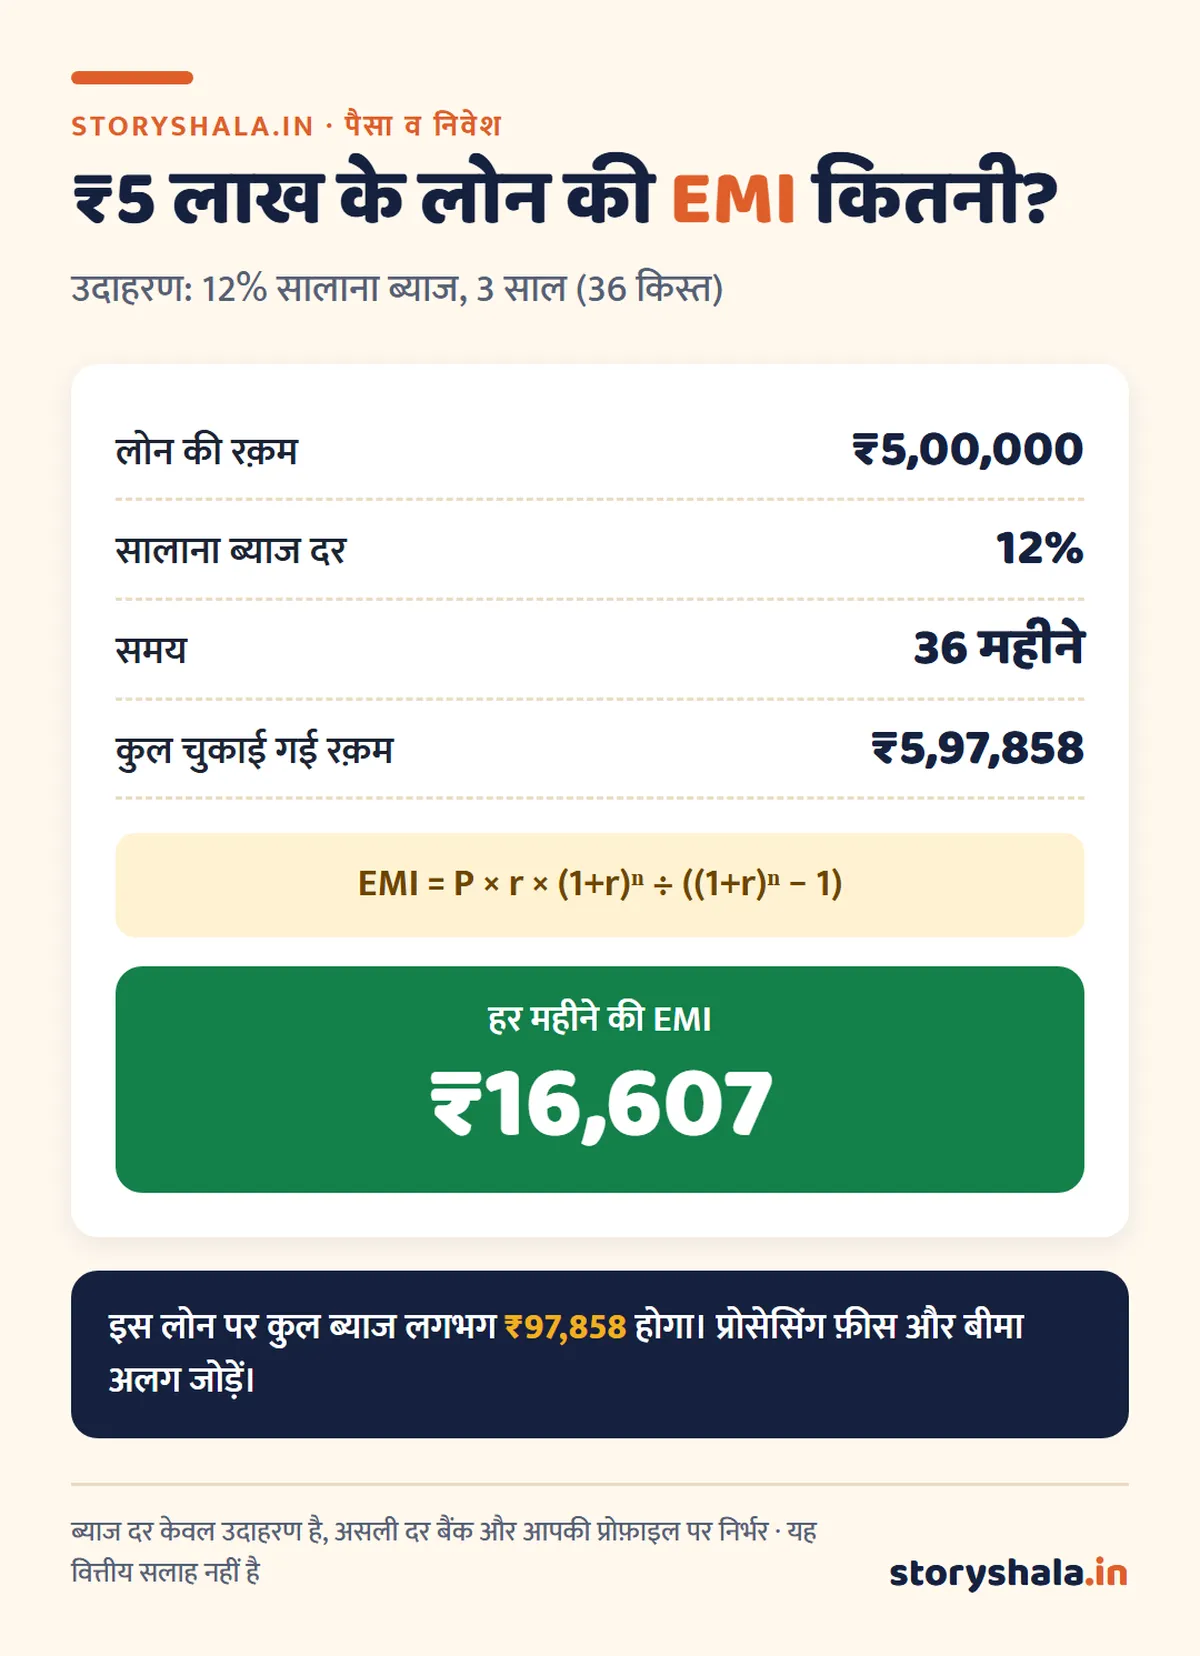
एक और उदाहरण: ₹10 लाख, 12% ब्याज, 5 साल (60 किस्त) पर EMI लगभग ₹22,244 होगी और कुल ब्याज लगभग ₹3.35 लाख। यानी समय लंबा होने पर EMI घटती है, पर कुल ब्याज बढ़ जाता है।
ब्याज दर कैसे तय होती है: बैंक आम तौर पर अपनी किसी बेंचमार्क दर (जैसे बाहरी बेंचमार्क से जुड़ी दर या MCLR) में आपके जोखिम के हिसाब से अतिरिक्त प्रतिशत जोड़ते हैं। इसलिए एक ही बैंक दो लोगों को अलग दर दे सकता है। पुराने लेखों में लिखी किसी बैंक की “सबसे कम दर” पर भरोसा न करें; ताज़ा दर बैंक की वेबसाइट या शाखा से पूछें।
फ़र्ज़ी लोन ऐप और एजेंट से कैसे बचें
- लोन से पहले “प्रोसेसिंग फ़ीस” या “फ़ाइल चार्ज” के नाम पर पैसे माँगने वाले से सावधान रहें।
- लोन देने वाला RBI में पंजीकृत बैंक या NBFC हो, यह RBI की वेबसाइट पर जाँचें।
- फ़ोन के कॉन्टैक्ट, फ़ोटो जैसी ग़ैर ज़रूरी अनुमति माँगने वाले ऐप से दूर रहें।
- अनधिकृत संस्था की शिकायत RBI के Sachet पोर्टल पर, और ऑनलाइन ठगी की शिकायत 1930 पर या cybercrime.gov.in पर करें।
बिज़नेस लोन लेने से पहले की चेकलिस्ट
- ☐ EMI कुल मासिक मुनाफ़े के ऐसे हिस्से में है कि रोज़ का कामकाज न रुके
- ☐ 3 से 6 महीने की EMI जितना पैसा अलग रखा है
- ☐ कम से कम दो बैंकों से ब्याज और फ़ीस की तुलना की
- ☐ समय से पहले चुकाने (प्रीपेमेंट) का शुल्क पूछा
- ☐ सरकारी योजना (मुद्रा, स्टैंड अप इंडिया, PMEGP) की पात्रता जाँची
- ☐ लोन का पैसा केवल कारोबार में लगेगा, निजी ख़र्च में नहीं
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
कारोबार पर अच्छी किताबें
अक्सर पूछे जाने वाले सवाल
बिज़नेस लोन कैसे लें?
ज़रूरत तय करें, Udyam पंजीकरण कराएँ, CIBIL स्कोर जाँचें, दस्तावेज़ तैयार करें, सही योजना या बैंक चुनें और बैंक शाखा, बैंक की वेबसाइट या JanSamarth पोर्टल पर आवेदन करें।
बिज़नेस लोन के लिए कौन से दस्तावेज़ चाहिए?
PAN और आधार, कारोबार का प्रमाण (Udyam, GST या लाइसेंस), कारोबार का पता, 6 से 12 महीने का बैंक स्टेटमेंट, 2 या 3 साल के ITR, वित्तीय विवरण, और नए कारोबार के लिए प्रोजेक्ट रिपोर्ट।
मुद्रा लोन में कितना पैसा मिलता है?
शिशु में ₹50,000 तक, किशोर में ₹5 लाख तक, तरुण में ₹10 लाख तक और तरुण प्लस में ₹20 लाख तक, जो तरुण लोन समय पर चुका चुके उद्यमियों के लिए है।
बिना गारंटी के बिज़नेस लोन कितना मिल सकता है?
RBI के नियम के अनुसार 1 अप्रैल 2026 से माइक्रो और स्मॉल एंटरप्राइज़ को ₹20 लाख तक के लोन पर बैंक कोलैटरल नहीं ले सकते। बड़े लोन के लिए CGTMSE गारंटी (₹10 करोड़ तक) से बिना गिरवी लोन संभव है।
नया बिज़नेस शुरू करने के लिए लोन कैसे मिलेगा?
नए कारोबार के लिए मुद्रा (शिशु या किशोर), PMEGP (सब्सिडी के साथ) और SC, ST या महिला उद्यमियों के लिए स्टैंड अप इंडिया सबसे अच्छे रास्ते हैं। एक साफ़ प्रोजेक्ट रिपोर्ट बहुत मदद करती है।
बिज़नेस लोन की ब्याज दर कितनी होती है?
ब्याज दर बैंक, लोन के प्रकार, गारंटी और आपके क्रेडिट रिकॉर्ड पर निर्भर करती है और समय के साथ बदलती है। ताज़ा दर बैंक की वेबसाइट से लें और कम से कम दो बैंकों की तुलना करें।
CIBIL स्कोर कम हो तो बिज़नेस लोन मिलेगा?
कम स्कोर पर लोन मुश्किल या महँगा हो सकता है। पहले पुराने बकाये चुकाएँ, क्रेडिट कार्ड का बिल समय पर भरें और कुछ महीनों में स्कोर सुधारकर आवेदन करें।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- RBI: MSME लोन नियमों में बदलाव, बिना कोलैटरल सीमा ₹20 लाख: RBI प्रेस रिलीज़ और Outlook Money
- मुद्रा तरुण प्लस: Business Standard और Manorama Yearbook
- CGTMSE: cgtmse.in और DC MSME योजना पेज
- स्टैंड अप इंडिया: standupmitra.in और Vikaspedia
- PMEGP: myScheme
- Udyam पंजीकरण, JanSamarth, RBI Sachet
ये भी पढ़ें
- भारत में लोन कितने प्रकार के होते हैं
- बैंक क्या होता है
- Financial Freedom बुक समरी
- Business School बुक समरी
- The Millionaire Fastlane बुक समरी
ज़रूरी सूचना: यह लेख केवल सामान्य जानकारी के लिए है, वित्तीय सलाह नहीं। लोन की शर्तें, ब्याज दरें और सरकारी योजनाओं के नियम समय के साथ बदलते हैं। आवेदन से पहले बैंक और योजना के आधिकारिक पोर्टल पर ताज़ा जानकारी ज़रूर देखें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।

1 thought on “बिज़नेस लोन कैसे लें? ज़रूरी दस्तावेज़, पात्रता, मुद्रा लोन, सरकारी योजनाएँ और EMI का हिसाब (Business Loan Kaise Le)”