Term insurance with return of premium (TROP) वह टर्म प्लान है जिसमें पॉलिसी की अवधि पूरी होने तक आप ज़िंदा रहें, तो भरे हुए सारे प्रीमियम वापस मिल जाते हैं। सुनने में यह “मुफ़्त बीमा” लगता है, पर इसका प्रीमियम सादे टर्म प्लान से लगभग दोगुना होता है। नीचे के उदाहरण में 25 साल बाद TROP से ₹6 लाख वापस मिलते हैं, जबकि सादा टर्म लेकर बचा हुआ पैसा निवेश करने पर 10% रिटर्न पर लगभग ₹13 लाख बन सकते थे।
मुख्य बातें
- TROP में कवर वही, बस प्रीमियम ज़्यादा, और अंत में बिना ब्याज के प्रीमियम वापस।
- वापस मिली रक़म पर कोई ब्याज नहीं मिलता। 25 साल बाद ₹6 लाख की आज की क़ीमत लगभग ₹1.4 लाख रह जाती है (6% महँगाई पर)।
- नीचे के उदाहरण में TROP के अतिरिक्त प्रीमियम पर असली रिटर्न लगभग 5% सालाना बैठता है।
- अनुशासन से निवेश करने वालों के लिए सादा टर्म + SIP बेहतर है।
- जो लोग बचा पैसा कभी निवेश नहीं करते, उनके लिए TROP जबरन बचत का काम कर सकता है।
विषय सूची
TROP और सादा टर्म प्लान में अंतर
| बात | सादा टर्म प्लान | TROP |
|---|---|---|
| मृत्यु पर | पूरा कवर परिवार को | पूरा कवर परिवार को |
| अवधि पूरी होने पर | कुछ नहीं मिलता | भरे हुए प्रीमियम वापस (बिना ब्याज) |
| प्रीमियम | सबसे कम | लगभग 1.8 से 2.5 गुना |
| बीच में बंद किया | कुछ नहीं | सरेंडर वैल्यू, जो भरे प्रीमियम से काफ़ी कम होती है |
| GST | शून्य (22 सितंबर 2025 से) | शून्य (22 सितंबर 2025 से) |
टर्म प्लान की बुनियादी बातें और कितना कवर लेना चाहिए, यह टर्म इंश्योरेंस क्या है वाले लेख में है।
25 साल का पूरा हिसाब
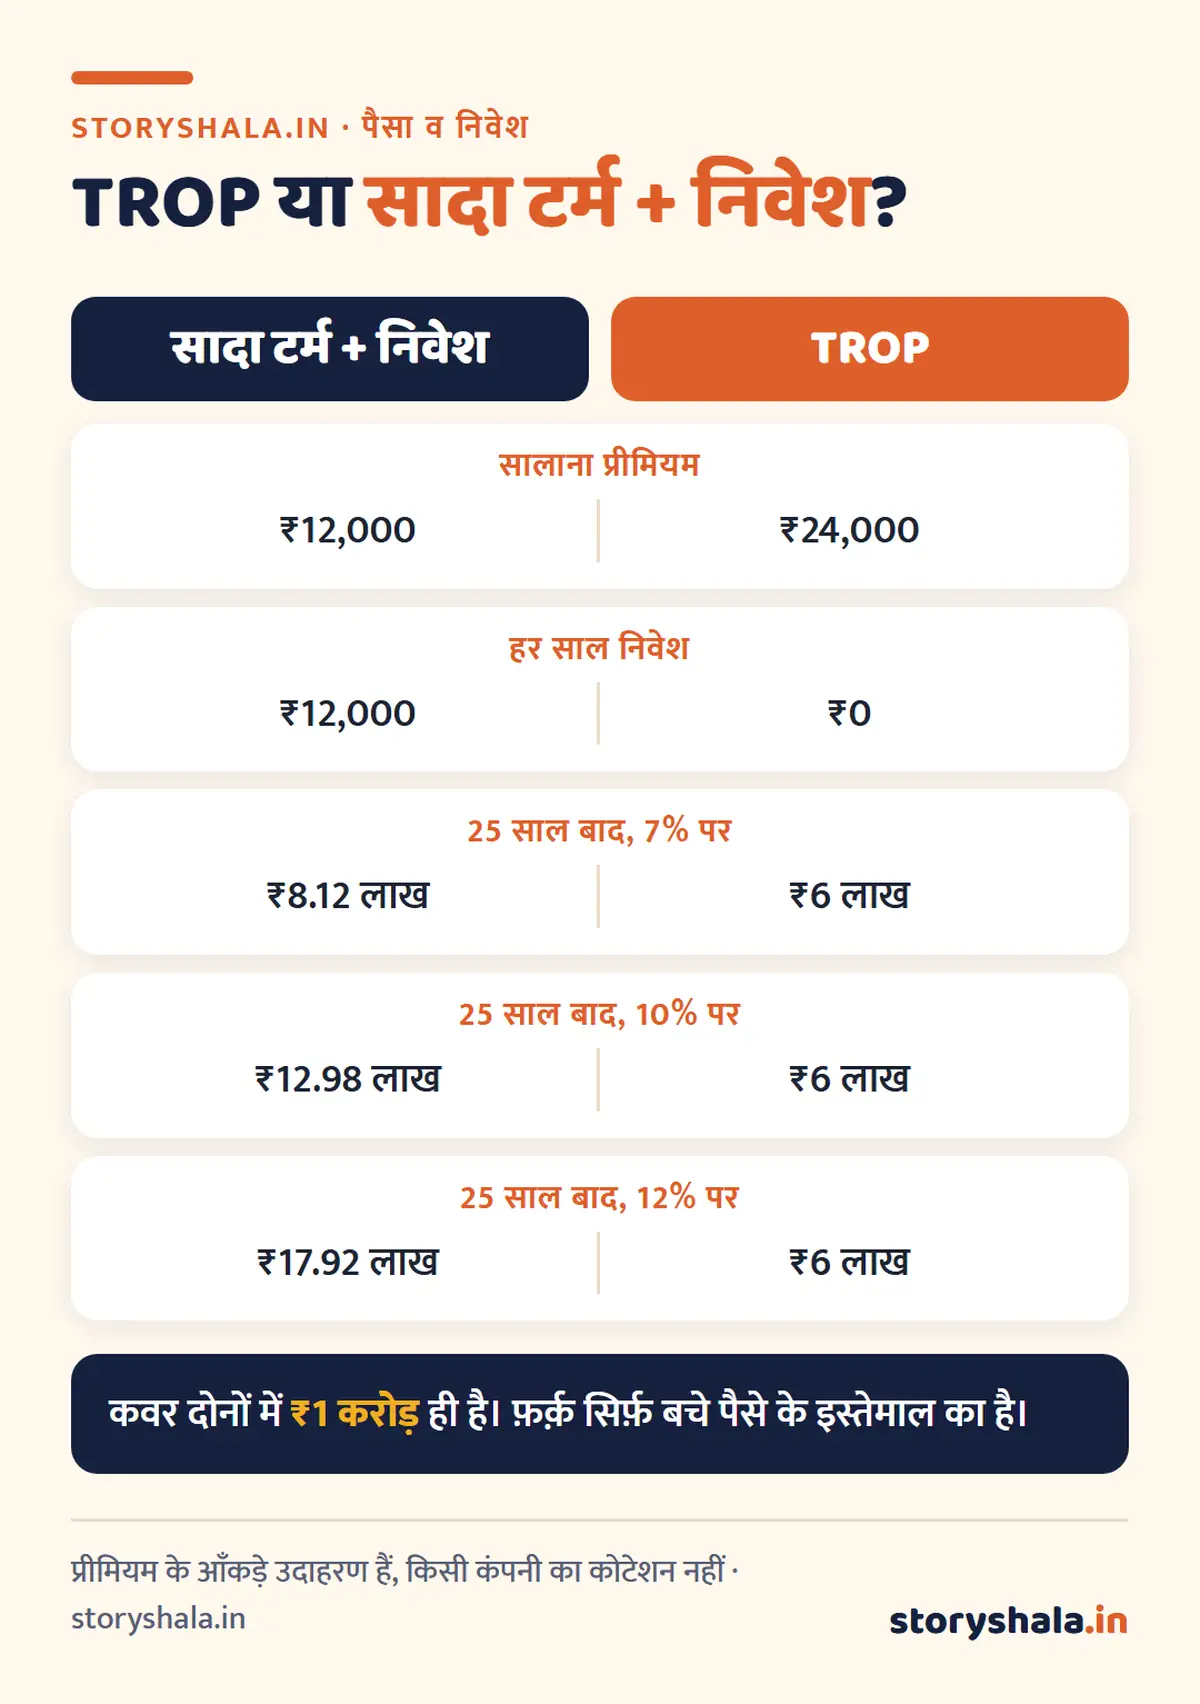
मान्यता (सिर्फ़ समझाने के लिए): 30 साल का व्यक्ति, ₹1 करोड़ का कवर, 25 साल की अवधि। सादा टर्म का प्रीमियम ₹12,000 सालाना और TROP का ₹24,000 सालाना। असली प्रीमियम कंपनी, उम्र और सेहत पर निर्भर करता है, इसलिए अपना कोटेशन लेकर यही हिसाब दोहराइए।
| सादा टर्म + निवेश | TROP | |
|---|---|---|
| सालाना प्रीमियम | ₹12,000 | ₹24,000 |
| हर साल बचा पैसा | ₹12,000 निवेश में | ₹0 |
| 25 साल में बीमा पर ख़र्च | ₹3 लाख | ₹6 लाख |
| 25 साल बाद हाथ में (7% रिटर्न पर) | लगभग ₹8.12 लाख | ₹6 लाख |
| 25 साल बाद हाथ में (10% पर) | लगभग ₹12.98 लाख | ₹6 लाख |
| 25 साल बाद हाथ में (12% पर) | लगभग ₹17.92 लाख | ₹6 लाख |
यानी फ़र्क़ वाले ₹12,000 को PPF जैसी सुरक्षित जगह (लगभग 7%) में भी लगाते, तो TROP से ₹2 लाख ज़्यादा बनते। इक्विटी फ़ंड की SIP में औसत 10 से 12% मानें, तो दोगुने से तीन गुना।
TROP का असली रिटर्न कितना है?
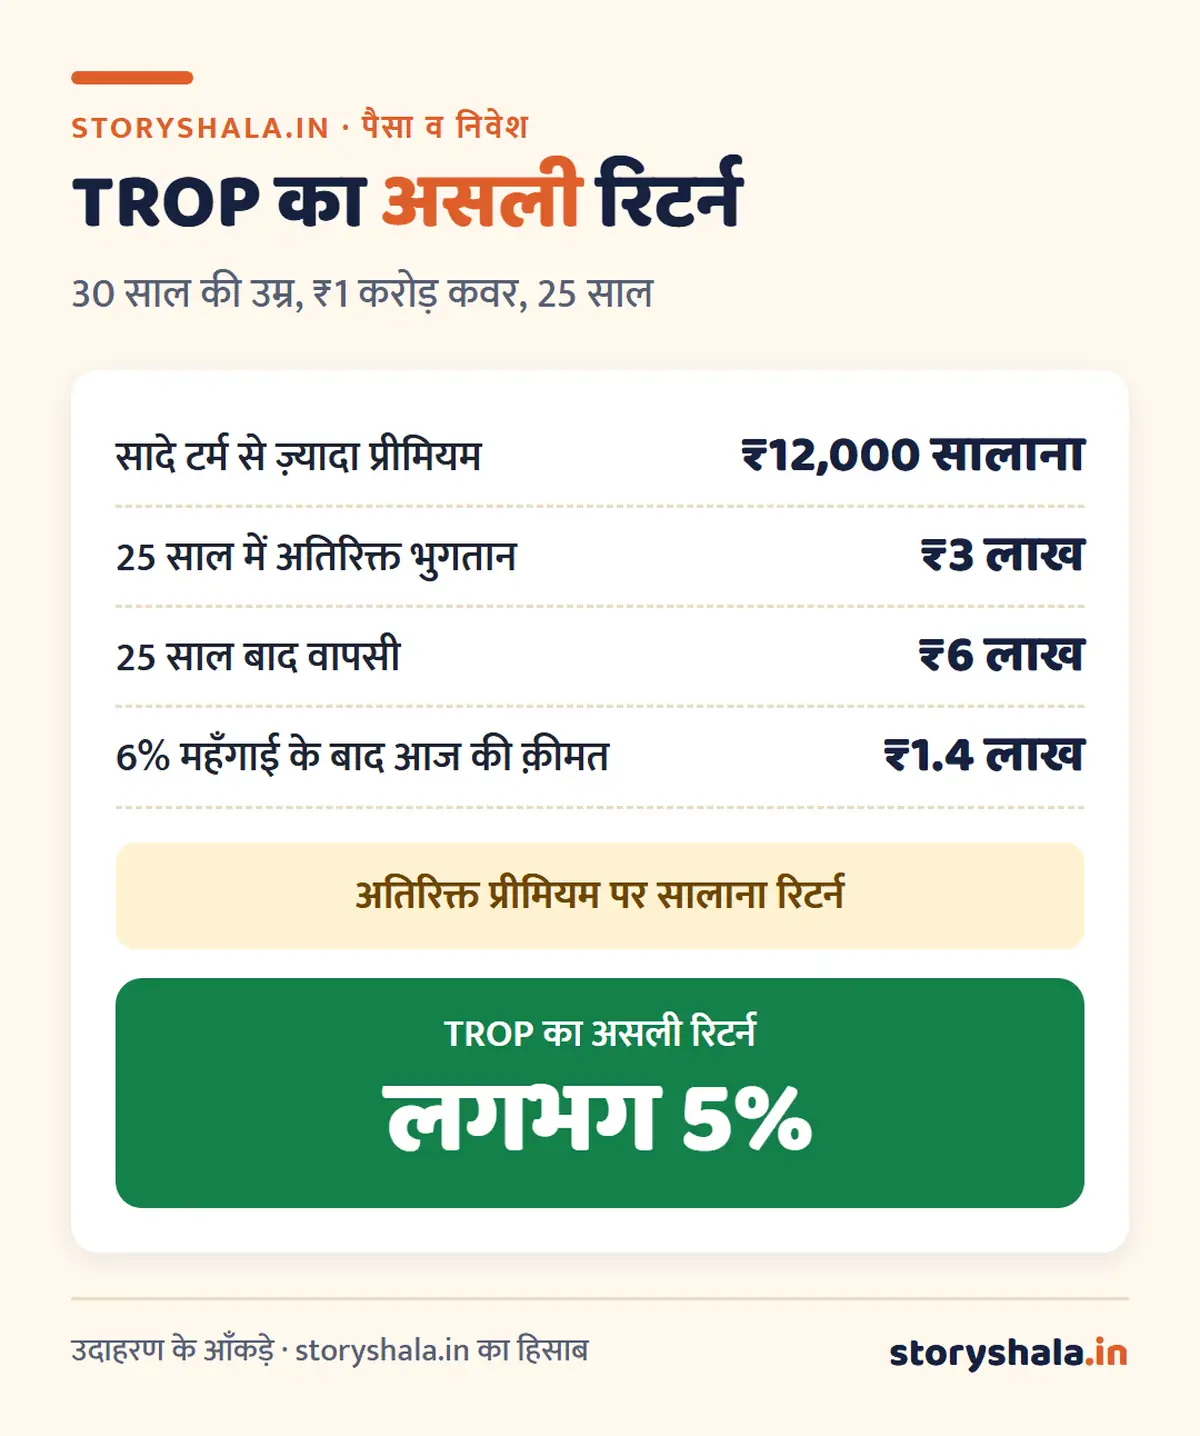
TROP में आप सादे टर्म से ₹12,000 ज़्यादा हर साल देते हैं, और 25 साल बाद ₹6 लाख पाते हैं। इस अतिरिक्त पैसे पर सालाना रिटर्न लगभग 5% बैठता है। यह बचत खाते से थोड़ा बेहतर है, पर PPF (7.1%) से कम है।
दूसरी बात महँगाई की है। 25 साल बाद मिलने वाले ₹6 लाख की आज की ख़रीदने की ताक़त, 6% महँगाई मानकर, लगभग ₹1.4 लाख है।
TROP किसके लिए ठीक है, किसके लिए नहीं
| आपकी स्थिति | बेहतर विकल्प |
|---|---|
| आप हर महीने SIP या PPF में पैसा डालते हैं | सादा टर्म + निवेश |
| बचा हुआ पैसा हमेशा ख़र्च हो जाता है, निवेश कभी शुरू नहीं होता | TROP जबरन बचत की तरह काम कर सकता है |
| बजट तंग है, परिवार को बड़ा कवर चाहिए | सादा टर्म, क्योंकि उतने पैसे में कवर दोगुना मिलता है |
| “पैसा डूब जाएगा” की सोच से टर्म प्लान टाल रहे हैं | TROP लेना, बिना बीमा रहने से बेहतर है |
| 45 से ऊपर की उम्र | सादा टर्म, क्योंकि इस उम्र में TROP बहुत महँगा पड़ता है |
सबसे ज़रूरी बात: कम प्रीमियम के लिए कवर मत घटाइए। ₹50 लाख का TROP लेने से ₹1 करोड़ का सादा टर्म लेना बेहतर है, क्योंकि बीमे का असली काम परिवार की सुरक्षा है।
TROP लेने से पहले ये 5 बातें पूछिए
- वापसी में क्या क्या शामिल है? ज़्यादातर प्लान में राइडर का प्रीमियम और टैक्स वापस नहीं होते।
- बीच में पॉलिसी बंद करूँ तो कितना मिलेगा? शुरुआती सालों में सरेंडर वैल्यू बहुत कम होती है।
- प्रीमियम पूरे समय देना है या सीमित सालों तक?
- कंपनी का क्लेम निपटाने का रिकॉर्ड कैसा है?
- सादे टर्म का कोटेशन भी साथ लीजिए और ऊपर वाला हिसाब ख़ुद कीजिए।
टैक्स
- पुरानी टैक्स व्यवस्था में प्रीमियम पर 80C (नए क़ानून में धारा 123) की छूट, ₹1.5 लाख की कुल सीमा के अंदर।
- अवधि पूरी होने पर मिली रक़म धारा 10(10D) की शर्तें पूरी होने पर टैक्स फ़्री होती है, यानी सालाना प्रीमियम कवर के 10% से ज़्यादा न हो।
- नई टैक्स व्यवस्था में प्रीमियम पर छूट नहीं मिलती। कौन सी व्यवस्था आपके लिए ठीक है, यह नई या पुरानी टैक्स व्यवस्था वाले लेख में देखिए।
फ़र्क़ का पैसा कहाँ और कैसे लगाएँ, इसके लिए SIP से कितना पैसा मिलता है वाला लेख और उसका कैलकुलेटर देखिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
ऊपर के प्रीमियम सिर्फ़ उदाहरण हैं, किसी कंपनी का कोटेशन नहीं। निवेश का रिटर्न पक्का नहीं होता, जबकि TROP की वापसी तय होती है। यह लेख जानकारी के लिए है, बीमा या निवेश सलाह नहीं।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Term insurance with return of premium क्या है?
ऐसा टर्म प्लान जिसमें अवधि पूरी होने पर भरे हुए प्रीमियम वापस मिलते हैं। बीच में मृत्यु हो, तो पूरा कवर परिवार को मिलता है।
TROP vs term insurance, कौन बेहतर है?
जो लोग बचा पैसा नियमित निवेश करते हैं, उनके लिए सादा टर्म बेहतर है। जो निवेश नहीं कर पाते, उनके लिए TROP जबरन बचत का काम करता है।
क्या TROP में ब्याज के साथ पैसा वापस मिलता है?
आमतौर पर नहीं, सिर्फ़ भरा हुआ मूल प्रीमियम वापस मिलता है। कुछ प्लान थोड़ा ज़्यादा देते हैं, शर्तें पढ़िए।
TROP का प्रीमियम सादे टर्म से कितना ज़्यादा होता है?
उम्र और अवधि के हिसाब से लगभग 1.8 से 2.5 गुना।
TROP बीच में बंद कर दें तो क्या मिलेगा?
सरेंडर वैल्यू, जो भरे हुए प्रीमियम से काफ़ी कम होती है, ख़ासकर शुरुआती सालों में।
क्या TROP की वापसी पर टैक्स लगता है?
धारा 10(10D) की शर्तें पूरी हों, तो नहीं।
स्रोत (11 नवंबर 2026 को जाँचे गए)
- IRDAI
- वित्तीय सेवा विभाग: व्यक्तिगत जीवन और स्वास्थ्य बीमा पर GST छूट
- आयकर विभाग
- सारे हिसाब storyshala.in ने सालाना प्रीमियम साल की शुरुआत में मानकर निकाले हैं
ये भी पढ़ें
- टर्म इंश्योरेंस क्या है और कितना कवर लें
- हेल्थ इंश्योरेंस कैसे लें
- SIP से कितना पैसा मिलता है
- PPF अकाउंट क्या है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।