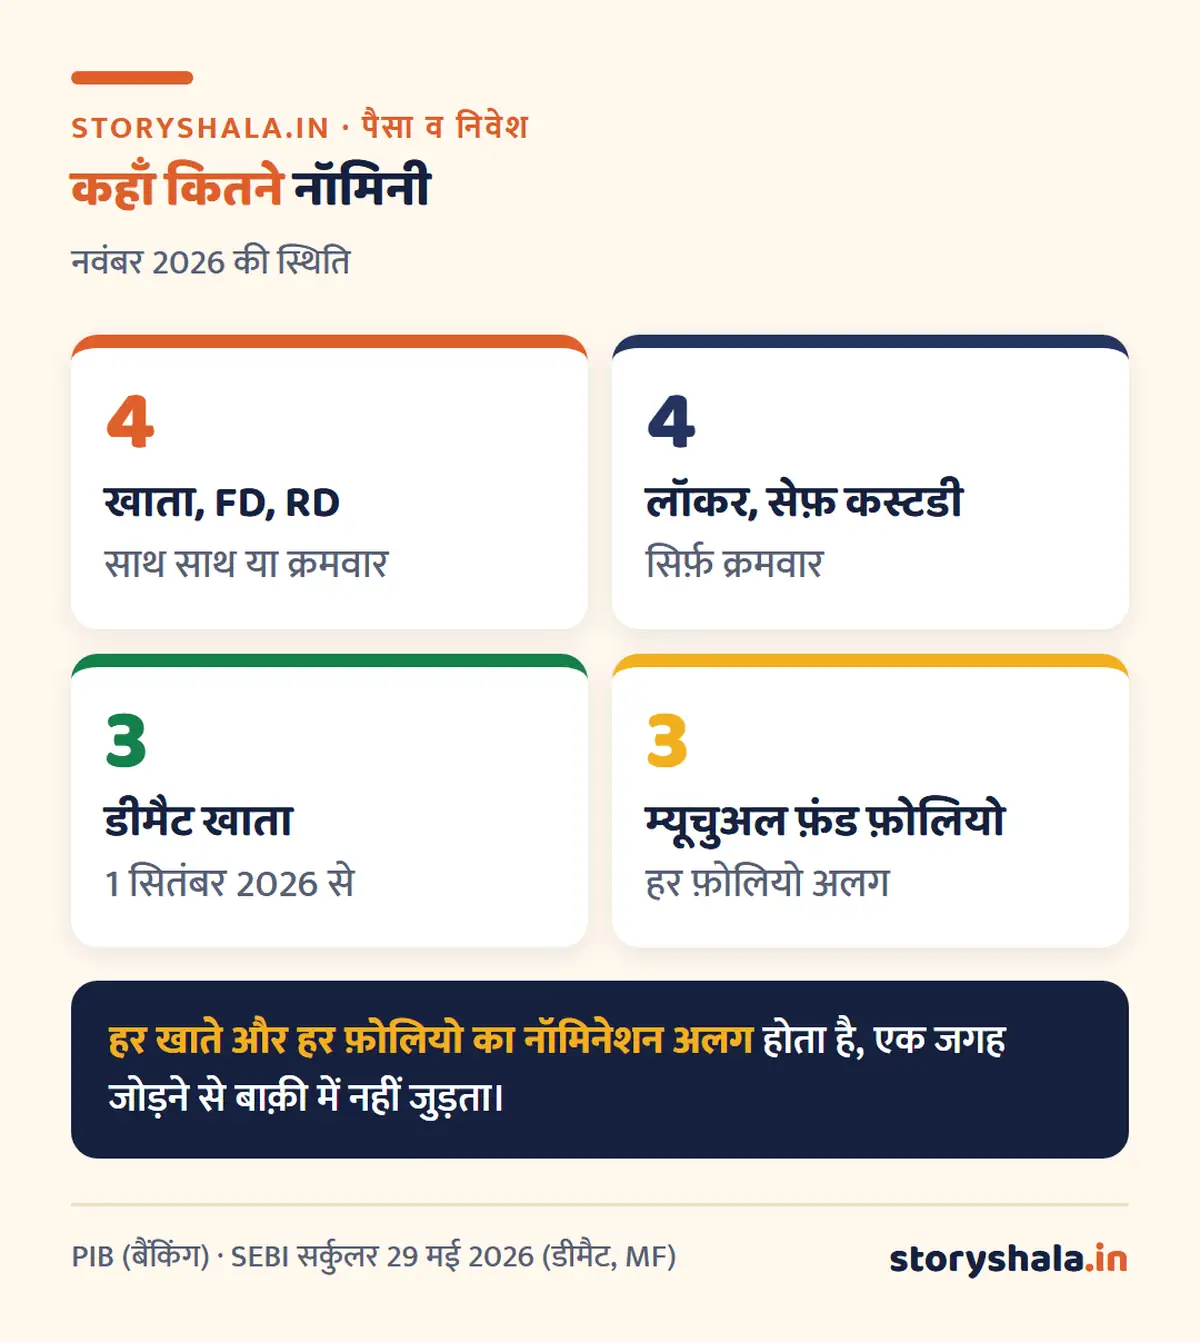
1 नवंबर 2025 से बैंक खाते, FD और RD में आप 4 नॉमिनी तक रख सकते हैं, चाहे साथ साथ (हर एक का % हिस्सा तय करके, कुल 100%) या क्रमवार (पहले के बाद दूसरा, फिर तीसरा)। बैंक लॉकर और सेफ़ कस्टडी में सिर्फ़ क्रमवार नॉमिनेशन चलता है। डीमैट और म्यूचुअल फ़ंड के लिए नियम अलग हैं: 1 सितंबर 2026 से वहाँ 3 नॉमिनी तक।
Bank nominee new rules का सीधा मतलब यही है। अगर आपके खाते में अब भी एक ही नॉमिनी है, या कोई नहीं है, तो यह लेख आपके लिए है। इसमें दोनों तरह के नॉमिनेशन का हिसाब उदाहरण से, अपनी स्थिति के हिसाब से चुनाव, और बैंक, डीमैट, म्यूचुअल फ़ंड और PF में नॉमिनी जोड़ने के स्टेप हैं।
मुख्य बातें
- बैंक खाता, FD, RD: 4 नॉमिनी तक, साथ साथ या क्रमवार, आपकी मर्ज़ी।
- लॉकर और सेफ़ कस्टडी: 4 नॉमिनी तक, पर सिर्फ़ क्रमवार।
- साथ साथ में हर नॉमिनी का हिस्सा तय करना पड़ता है और कुल ठीक 100% होना चाहिए।
- क्रमवार में दूसरा नॉमिनी तभी पैसा पाता है जब पहले की मृत्यु हो चुकी हो।
- डीमैट और म्यूचुअल फ़ंड: 1 सितंबर 2026 से 3 नॉमिनी तक, नए अकेले खाते में नॉमिनी देना ज़रूरी, वरना ऑप्ट आउट।
- नॉमिनी पैसा पाने का रास्ता है, पक्का मालिक नहीं। वसीयत और क़ानूनी वारिस का हक़ अलग रहता है।
विषय सूची
Bank nominee new rules: 1 नवंबर 2025 से क्या बदला?
बैंकिंग लॉज़ (अमेंडमेंट) एक्ट 2025 के नॉमिनेशन वाले हिस्से 1 नवंबर 2025 से लागू हुए (PIB, वित्त मंत्रालय)। इससे पहले जमा खाते में सिर्फ़ एक नॉमिनी रखा जा सकता था।
| बात | पहले | 1 नवंबर 2025 से |
|---|---|---|
| बचत खाता, FD, RD | सिर्फ़ 1 नॉमिनी | 4 तक, साथ साथ या क्रमवार |
| लॉकर | अकेले चलाने पर 1, जॉइंट में ज़्यादा | 4 तक, सिर्फ़ क्रमवार |
| सेफ़ कस्टडी का सामान | 1 नॉमिनी | 4 तक, सिर्फ़ क्रमवार |
| हिस्सा तय करना | नहीं (एक ही व्यक्ति) | साथ साथ में हर नॉमिनी का %, कुल 100% |
| नया नॉमिनेशन | पुराने को बदलता है | अब भी पुराने सारे नॉमिनेशन रद्द करता है |
| ई-नॉमिनेशन | कुछ बैंकों में | नियमों में मान्य, पर बैंक सुविधा दे तो ही |
नियम सिर्फ़ आपके अपने नाम के खाते पर लागू होते हैं। किसी संस्था या दूसरे के प्रतिनिधि के रूप में रखे खाते में नॉमिनेशन नहीं होता।
साथ साथ और क्रमवार नॉमिनेशन: असली फ़र्क
मान लीजिए आपकी ₹12 लाख की FD है और परिवार में पत्नी, बेटा और बेटी हैं।
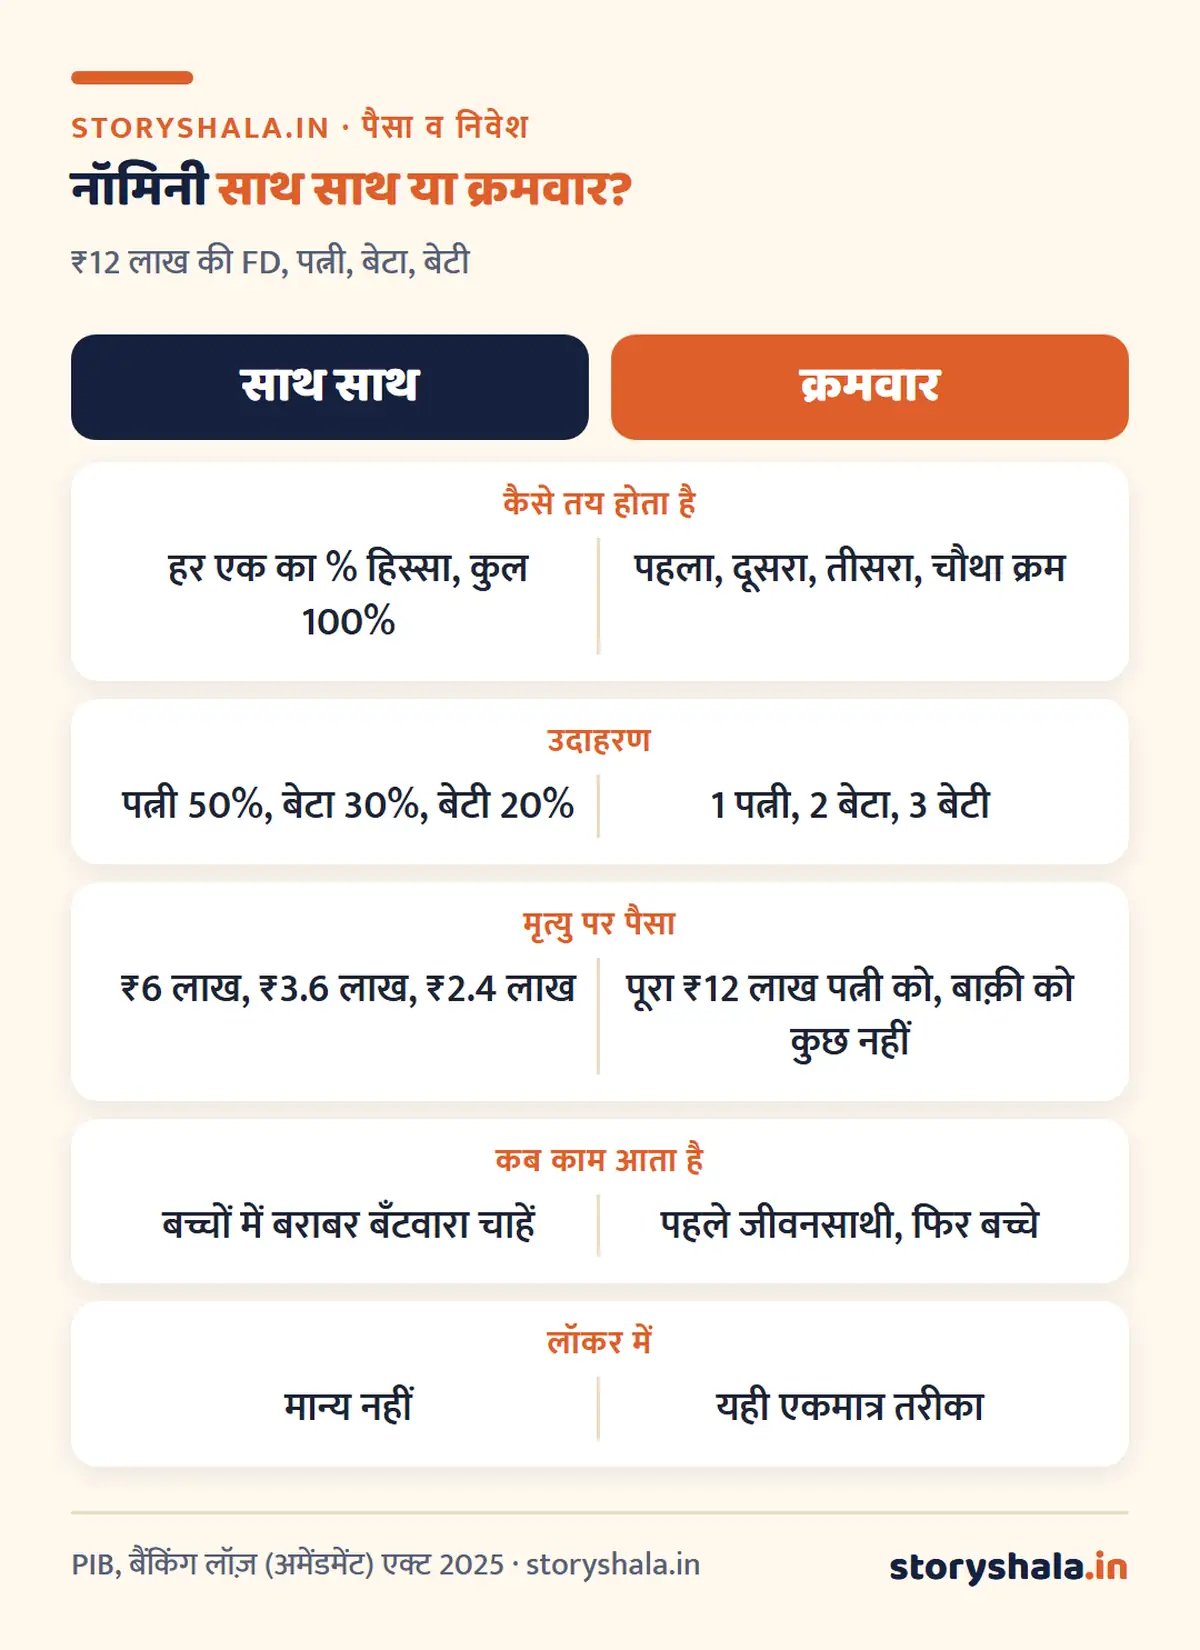
साथ साथ में अगर आप हिस्सा नहीं लिखते, तो बैंक सबको बराबर मान सकता है, पर इसी पर निर्भर मत रहिए। साफ़ लिखिए, 50 + 30 + 20 = 100।
क्रमवार में सबसे बड़ी बात यह है कि दूसरा नॉमिनी इंतज़ार करता है। पहला जीवित है, तो उसी को पूरा पैसा मिलेगा, चाहे आप बाक़ी को भी कुछ देना चाहते थे। इसलिए क्रमवार में ऐसा क्रम रखिए जिसमें आपको मंज़ूर हो कि पहला नॉमिनी पूरा पैसा पाए।
आपकी स्थिति के हिसाब से किसे चुनें?
1. शादीशुदा, दो बच्चे। खाता सिर्फ़ आपके नाम है: पत्नी 100% या क्रमवार (1 पत्नी, 2 बेटा, 3 बेटी)। अगर बच्चे बड़े हैं और आप बराबर बाँटना चाहते हैं: पत्नी 50%, बच्चे 25-25%।
2. पति पत्नी का जॉइंट खाता “या उत्तरजीवी” (survivor) वाला। एक की मृत्यु पर दूसरा खाता चलाता रहता है। नॉमिनेशन तब जागता है जब दोनों न रहें। इसलिए नॉमिनी जीवनसाथी को नहीं, बच्चों या किसी और को बनाइए। सभी खाताधारकों की सहमति से ही नॉमिनेशन बदलता या रद्द होता है।
3. अकेले कमाने वाले, बच्चे छोटे। नाबालिग बच्चे को नॉमिनी बना सकते हैं, पर साथ में एक वयस्क (अभिभावक) का नाम भी लिखिए जो बच्चे के 18 साल के होने तक पैसा सँभाले। क्रमवार में पहले जीवनसाथी, फिर बच्चे, यह अक्सर सबसे सुरक्षित क्रम है।
4. अविवाहित, माता पिता पर निर्भर। माता पिता को 50-50% या एक को पहला, दूसरे को दूसरा, जैसा आपका परिवार चलता है। शादी होते ही नॉमिनेशन फिर से कीजिए।
5. लॉकर। सिर्फ़ क्रमवार। जिसे आप सबसे ज़्यादा भरोसेमंद मानते हैं, उसे पहला रखिए, और क्रम वसीयत के क्रम से मेल खाए तो अच्छा।
नॉमिनी मालिक नहीं होता: वसीयत और क़ानूनी वारिस
यह सबसे आम ग़लतफ़हमी है। नॉमिनी का काम बैंक से पैसा लेकर क़ानूनी वारिसों तक पहुँचाना है, यानी नॉमिनेशन “पैसा आसानी से निकलवाने का रास्ता” है, वसीयत की जगह नहीं। वकीलों के हवाले से Business Standard ने लिखा कि नॉमिनेशन वसीयत और उत्तराधिकार क़ानून को नहीं बदलता, और दोनों में फ़र्क होने पर परिवार में झगड़ा या मुक़दमा हो सकता है।
इसलिए सलाह यह है: जो बँटवारा वसीयत में है, वही नॉमिनेशन में रखिए, और वसीयत में एक लाइन जोड़ दीजिए कि बैंक का पैसा नॉमिनी वसीयत के लाभार्थियों की ओर से सँभालेगा। वसीयत बनाने का तरीका एक अलग विषय है, अपने वकील से पूछिए।
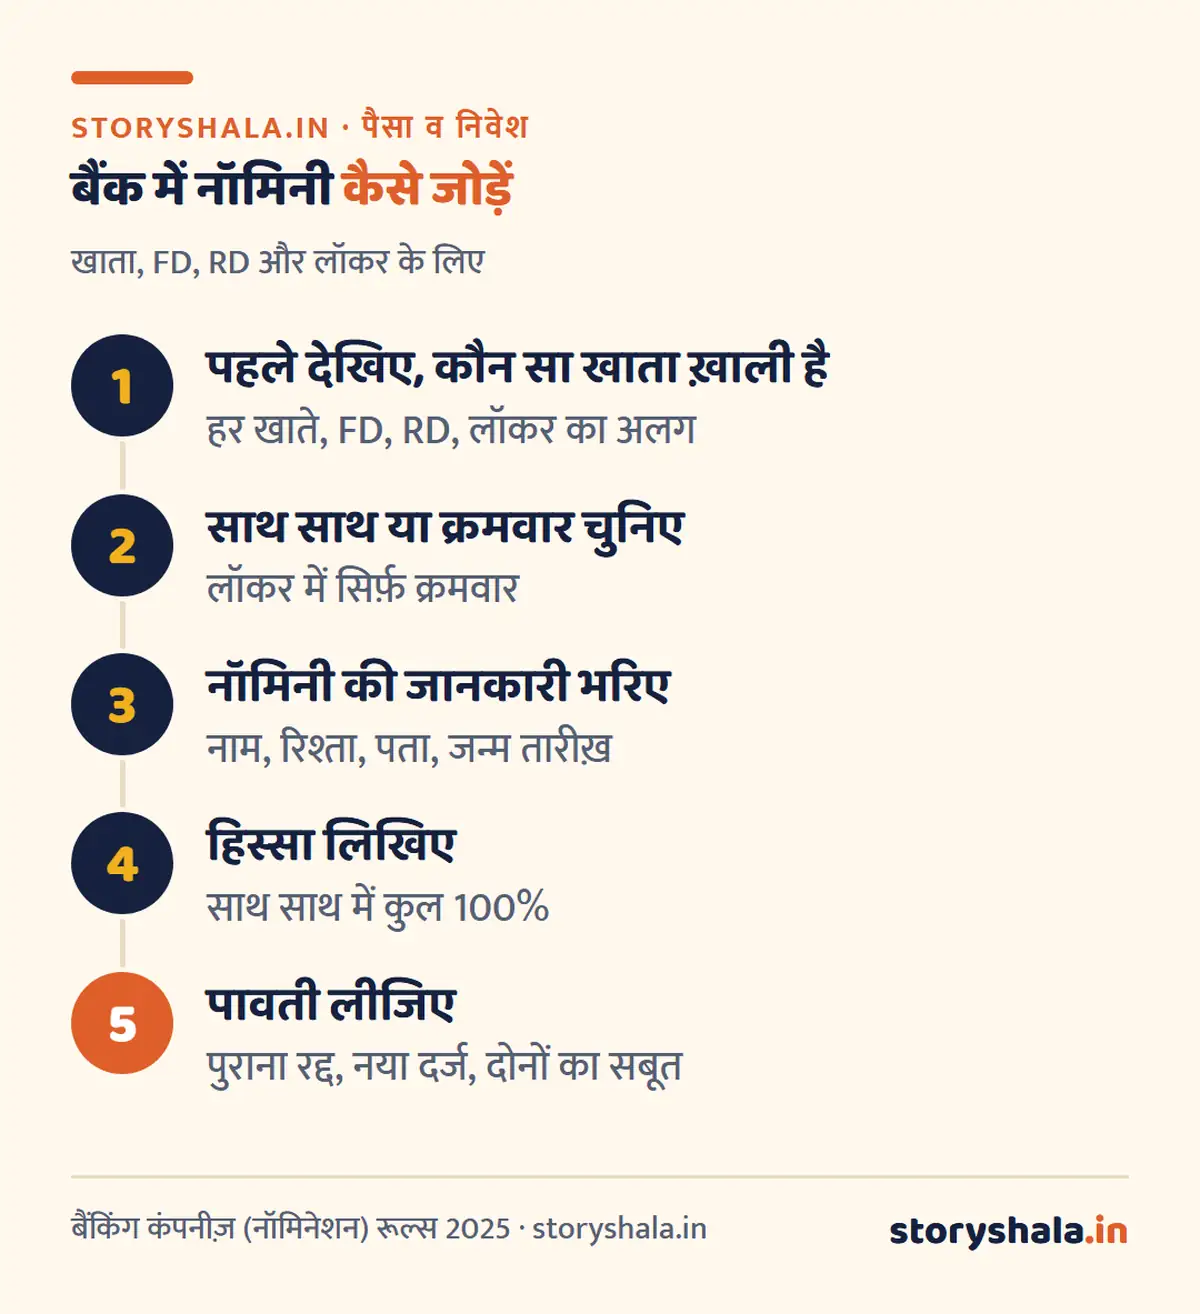
बैंक में नॉमिनी कैसे जोड़ें या बदलें? 5 स्टेप
- अपना नॉमिनेशन देखिए। नेट बैंकिंग या मोबाइल ऐप में खाते की जानकारी में “Nominee” या “Nomination” देखिए। हर खाते, FD, RD और लॉकर का अलग देखना पड़ता है।
- फ़ॉर्म या ई-नॉमिनेशन। जिन बैंकों में ऑनलाइन सुविधा है, वहाँ ऐप या नेट बैंकिंग से हो जाता है (ई-नॉमिनेशन में पहचान की पुष्टि और हर बदलाव पर अलर्ट ज़रूरी है)। नहीं तो शाखा में नया नॉमिनेशन फ़ॉर्म (1 नवंबर 2025 के बाद का नया फ़ॉर्म) माँगिए।
- हर नॉमिनी की जानकारी। नाम, रिश्ता, पता, जन्म तारीख़। नाबालिग हो तो उम्र और अभिभावक का नाम।
- साथ साथ चुना है तो हिस्सा लिखिए। कुल ठीक 100%।
- पावती (acknowledgement) लीजिए। नया नॉमिनेशन पुराने को रद्द करता है, इसलिए जब बदल रहे हों तो पुराना रद्द हुआ और नया दर्ज हुआ, दोनों की लिखित पावती रखिए।
डीमैट और म्यूचुअल फ़ंड में नॉमिनी: 1 सितंबर 2026 के नए नियम
यहाँ पिछले साल की ख़बरें पुरानी हो चुकी हैं। SEBI ने 10 जनवरी 2025 के सर्कुलर में नॉमिनी 3 से बढ़ाकर 10 किए थे। फिर 29 मई 2026 के नए सर्कुलर (SEBI/HO/OIAE/OIAE_IAD-3/P/CIR/2026/12676) ने सारे पुराने सर्कुलर हटाकर नए नियम बनाए, जो 1 सितंबर 2026 से लागू हैं।
| बात | नया नियम |
|---|---|
| कितने नॉमिनी | 3 तक (10 नहीं) |
| नए अकेले खाते या फ़ोलियो में | नॉमिनी देना ज़रूरी, वरना “ऑप्ट आउट” फ़ॉर्म |
| जॉइंट खाता | नॉमिनी वैकल्पिक; बदलने में सभी जॉइंट होल्डर की सहमति |
| ज़रूरी जानकारी | सिर्फ़ नॉमिनी का नाम और रिश्ता (नाबालिग हो तो जन्म तारीख़) |
| वैकल्पिक जानकारी | मोबाइल, ई-मेल, पहचान, हिस्सा, अभिभावक |
| हिस्सा न लिखा | बराबर बँटेगा; बचा हुआ छोटा हिस्सा पहले नॉमिनी को |
| बदलाव | कितनी भी बार, हर बार पावती |
| ऑनलाइन तरीका | डिजिटल सिग्नेचर, आधार ई-साइन या OTP वाला 2FA |
| ऑफ़लाइन | गीले हस्ताक्षर, गवाह नहीं चाहिए (अँगूठे का निशान हो तो 2 गवाह) |
| पुराने खाते | यही नियम लागू; बिना नॉमिनी वाले खातों पर हर छह महीने SMS या ई-मेल और लॉग इन पर पॉप अप याद दिलाएगा |
डीमैट में नॉमिनी जोड़ने के स्टेप: अपने ब्रोकर (Zerodha, Groww, Upstox या बैंक के डीमैट) के ऐप में प्रोफ़ाइल या अकाउंट सेक्शन में “Nominee” खोलिए, नॉमिनी का नाम और रिश्ता भरिए, OTP या आधार ई-साइन से पक्का कीजिए। डीमैट खाता क्या होता है, यह डीमैट अकाउंट क्या है में है।
म्यूचुअल फ़ंड में: हर फ़ंड हाउस के साथ अलग फ़ोलियो होता है। AMC की साइट या ऐप, या CAMS, KFintech जैसे रजिस्ट्रार के पोर्टल पर नॉमिनेशन बदलना होता है। अपने सारे फ़ोलियो एक जगह देखने के लिए RTA के कंसोलिडेटेड स्टेटमेंट काम आते हैं। म्यूचुअल फ़ंड की बुनियादी बातें म्यूचुअल फ़ंड गाइड में हैं।
PF और पेंशन में नॉमिनी: ई-नॉमिनेशन
EPFO के पोर्टल (unifiedportal-mem.epfindia.gov.in) पर UAN से लॉग इन करके “Manage” में “E-Nomination” खुलता है। आधार से सत्यापित UAN चाहिए। एक या ज़्यादा नॉमिनी जोड़िए, हर एक का हिस्सा लिखिए (कुल 100%), आधार OTP से ई-साइन कीजिए। नाबालिग नॉमिनी हो तो अभिभावक का नाम भी चाहिए। नया नॉमिनेशन पुराने की जगह लेता है, इसलिए सारे नॉमिनी फिर से भरने पड़ते हैं। PF का पैसा निकालने और ट्रांसफ़र की पूरी प्रक्रिया PF कैसे निकालें में है।
8 आम ग़लतियाँ जो परिवार को महँगी पड़ती हैं
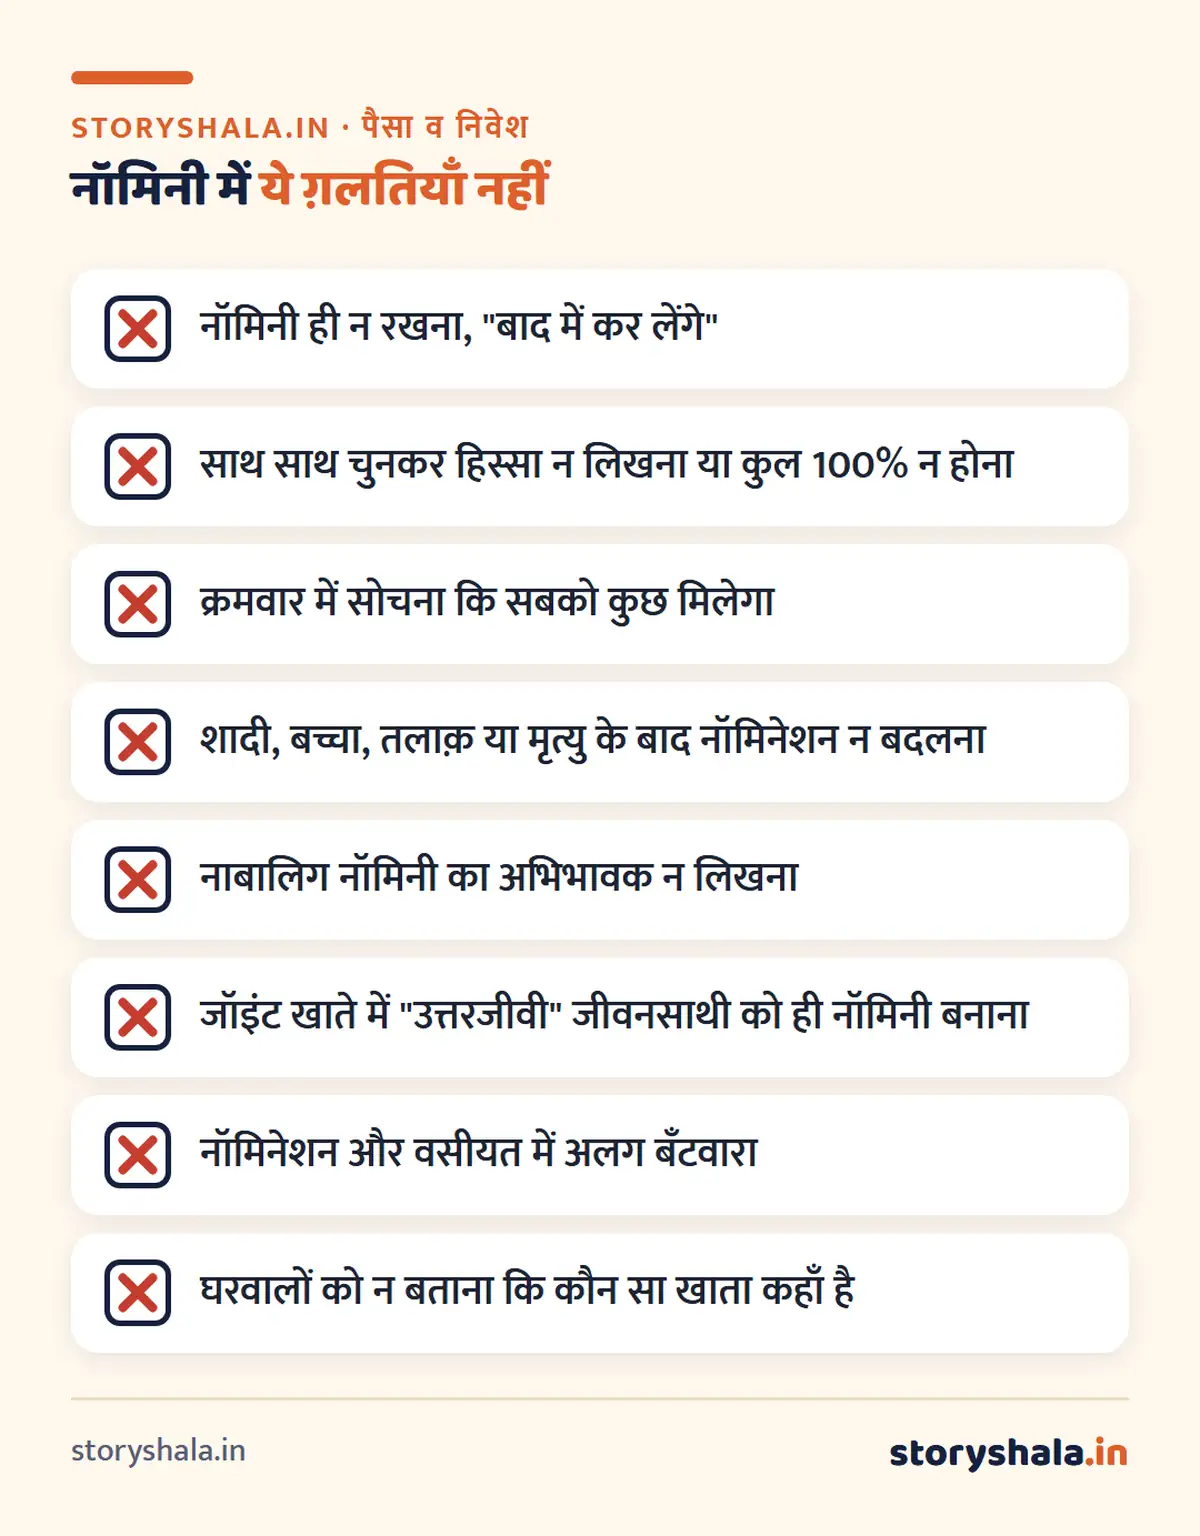
पूरी सूची जो हर परिवार को साल में एक बार देखनी चाहिए: बचत खाते, FD और RD, लॉकर, डीमैट, सारे म्यूचुअल फ़ंड फ़ोलियो, PF और पेंशन, NPS (NPS क्या है), PPF (PPF खाता), बीमा पॉलिसियाँ (टर्म इंश्योरेंस) और पोस्ट ऑफ़िस की योजनाएँ। हर जगह नॉमिनी का नाम, हिस्सा और अपडेट की तारीख़ एक काग़ज़ पर लिखकर घर में एक भरोसेमंद व्यक्ति को बता दीजिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
यह लेख जानकारी के लिए है, क़ानूनी या निवेश सलाह नहीं। बैंक के फ़ॉर्म, ऑनलाइन सुविधा और समय सीमा हर बैंक में थोड़ी अलग हो सकती है, इसलिए बदलाव से पहले अपने बैंक की शाखा या ऐप में जाँच लीजिए। वसीयत, उत्तराधिकार और बड़े बँटवारे के लिए अपने वकील से मिलिए।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
बैंक खाते में कितने नॉमिनी रख सकते हैं?
1 नवंबर 2025 से बचत खाते, FD और RD में 4 नॉमिनी तक, और लॉकर या सेफ़ कस्टडी में भी 4 तक, पर लॉकर में सिर्फ़ क्रमवार। डीमैट और म्यूचुअल फ़ंड में 1 सितंबर 2026 से 3 तक।
साथ साथ और क्रमवार नॉमिनेशन में क्या फ़र्क है?
साथ साथ में हर नॉमिनी का हिस्सा (%) तय होता है, कुल 100%, और सबको एक साथ पैसा मिलता है। क्रमवार में पहला नॉमिनी जीवित है तो पूरा पैसा उसी को मिलता है, दूसरे का नंबर पहले की मृत्यु के बाद आता है।
नॉमिनी कैसे जोड़ें या बदलें?
नेट बैंकिंग या ऐप में “Nominee” सेक्शन से, या शाखा में नया नॉमिनेशन फ़ॉर्म भरकर। नया नॉमिनेशन पुराने को रद्द करता है, इसलिए पावती लेना न भूलें।
क्या नॉमिनी ही पैसे का मालिक बन जाता है?
नहीं। नॉमिनी बैंक से पैसा लेने वाला होता है, पर वसीयत या उत्तराधिकार क़ानून में जिनका हक़ है, उनका हक़ बना रहता है। इसलिए नॉमिनेशन और वसीयत में एक जैसा बँटवारा रखना अच्छा है।
बिना नॉमिनी के खाताधारक की मृत्यु हो जाए तो?
पैसा मिल जाता है, पर क़ानूनी वारिसों को ज़्यादा काग़ज़ देने पड़ते हैं (उत्तराधिकार प्रमाणपत्र, वसीयत, इंडेम्निटी बॉन्ड) और समय ज़्यादा लगता है। नॉमिनी हो तो प्रक्रिया बहुत छोटी हो जाती है।
क्या नाबालिग बच्चे को नॉमिनी बना सकते हैं?
हाँ, पर एक वयस्क अभिभावक का नाम भी लिखना चाहिए जो बच्चे के 18 साल के होने तक पैसा सँभाले। डीमैट और म्यूचुअल फ़ंड में नाबालिग नॉमिनी की जन्म तारीख़ ज़रूरी है।
क्या नॉमिनी कोई भी हो सकता है?
हाँ, रिश्तेदार हो या न हो, पर बैंक रिश्ता पूछता है। ज़्यादातर लोग जीवनसाथी, बच्चे या माता पिता को चुनते हैं।
जॉइंट खाते में नॉमिनी कौन होना चाहिए?
अगर खाता “या उत्तरजीवी” वाला है तो नॉमिनेशन तब काम करता है जब दोनों खाताधारक न रहें। इसलिए नॉमिनी जीवनसाथी के अलावा कोई और (जैसे बच्चा) रखिए। बदलाव के लिए सभी खाताधारकों की सहमति चाहिए।
क्या डीमैट और म्यूचुअल फ़ंड में नॉमिनी देना ज़रूरी है?
1 सितंबर 2026 के बाद खुलने वाले नए अकेले खाते या फ़ोलियो में नॉमिनी देना ज़रूरी है, नहीं देना हो तो “ऑप्ट आउट” फ़ॉर्म भरना होगा। जॉइंट खातों में नॉमिनी वैकल्पिक है।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- PIB: बैंकिंग लॉज़ (अमेंडमेंट) एक्ट 2025 के नॉमिनेशन प्रावधान, 1 नवंबर 2025 से
- SCC Online: बैंकिंग कंपनीज़ (नॉमिनेशन) रूल्स 2025
- SEBI सर्कुलर 29 मई 2026: डीमैट और म्यूचुअल फ़ंड में नॉमिनेशन के संशोधित नियम (NSDL की प्रति)
- Business Standard: बैंक नॉमिनेशन और वसीयत का तालमेल
- EPFO: UAN सदस्य पोर्टल
ये भी पढ़ें
- बैंक क्या होता है
- डीमैट अकाउंट क्या है
- PF कैसे निकालें: 2026 के नए नियम
- टर्म इंश्योरेंस क्या है और कितना कवर लें
- डिजिटल अरेस्ट और UPI ठगी से कैसे बचें
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।