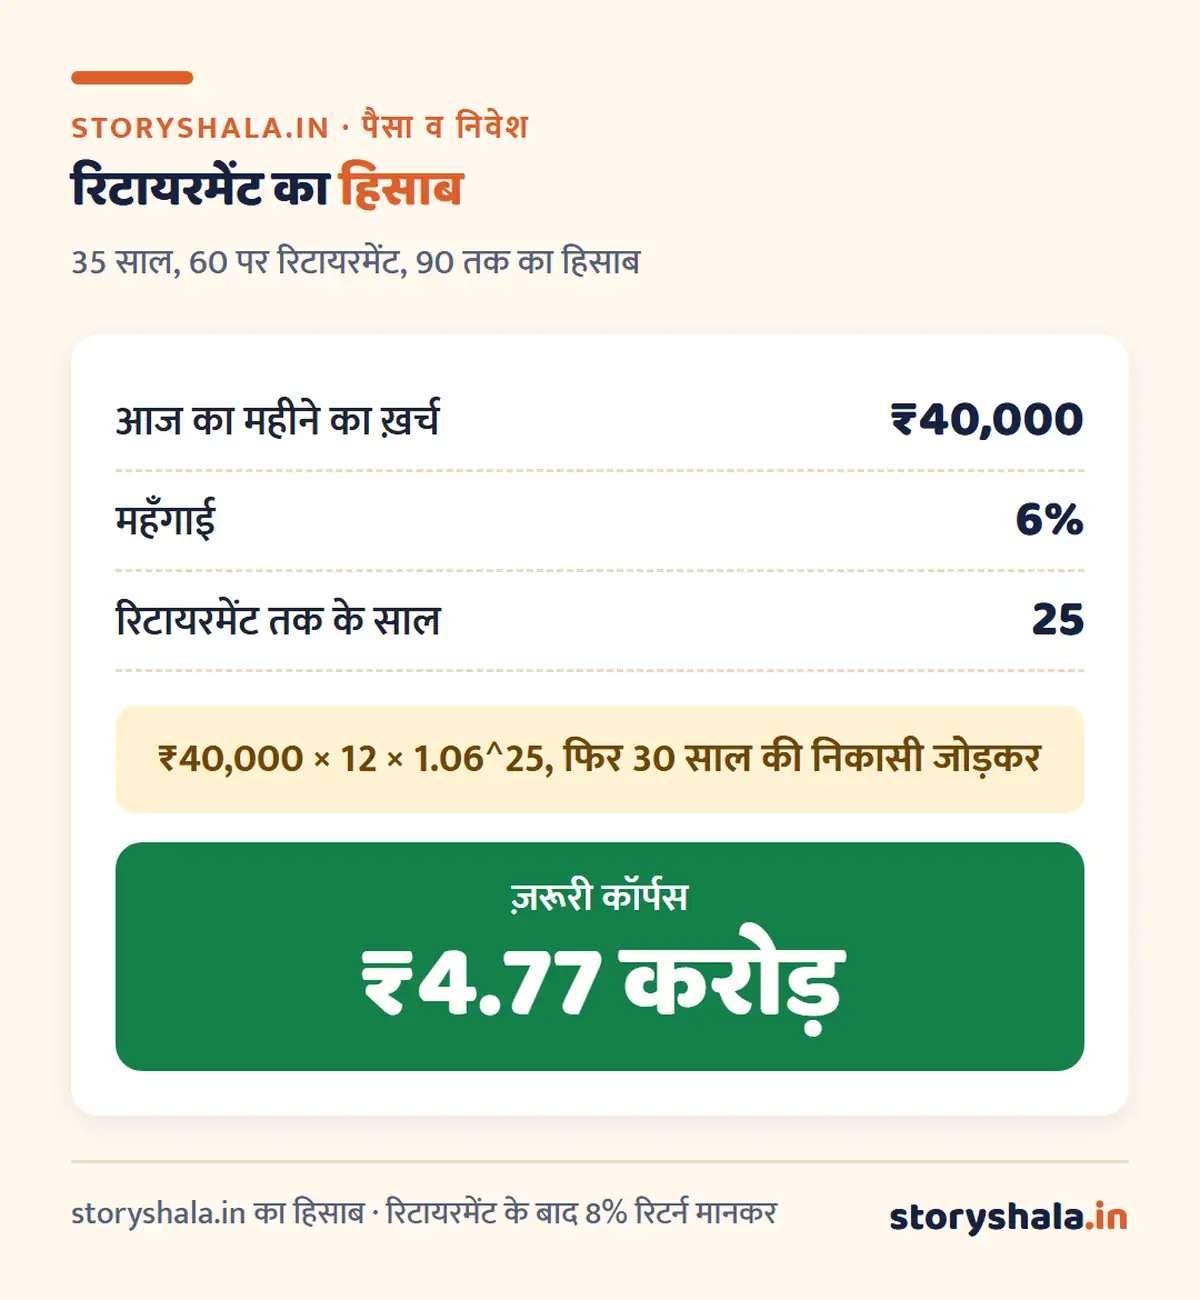
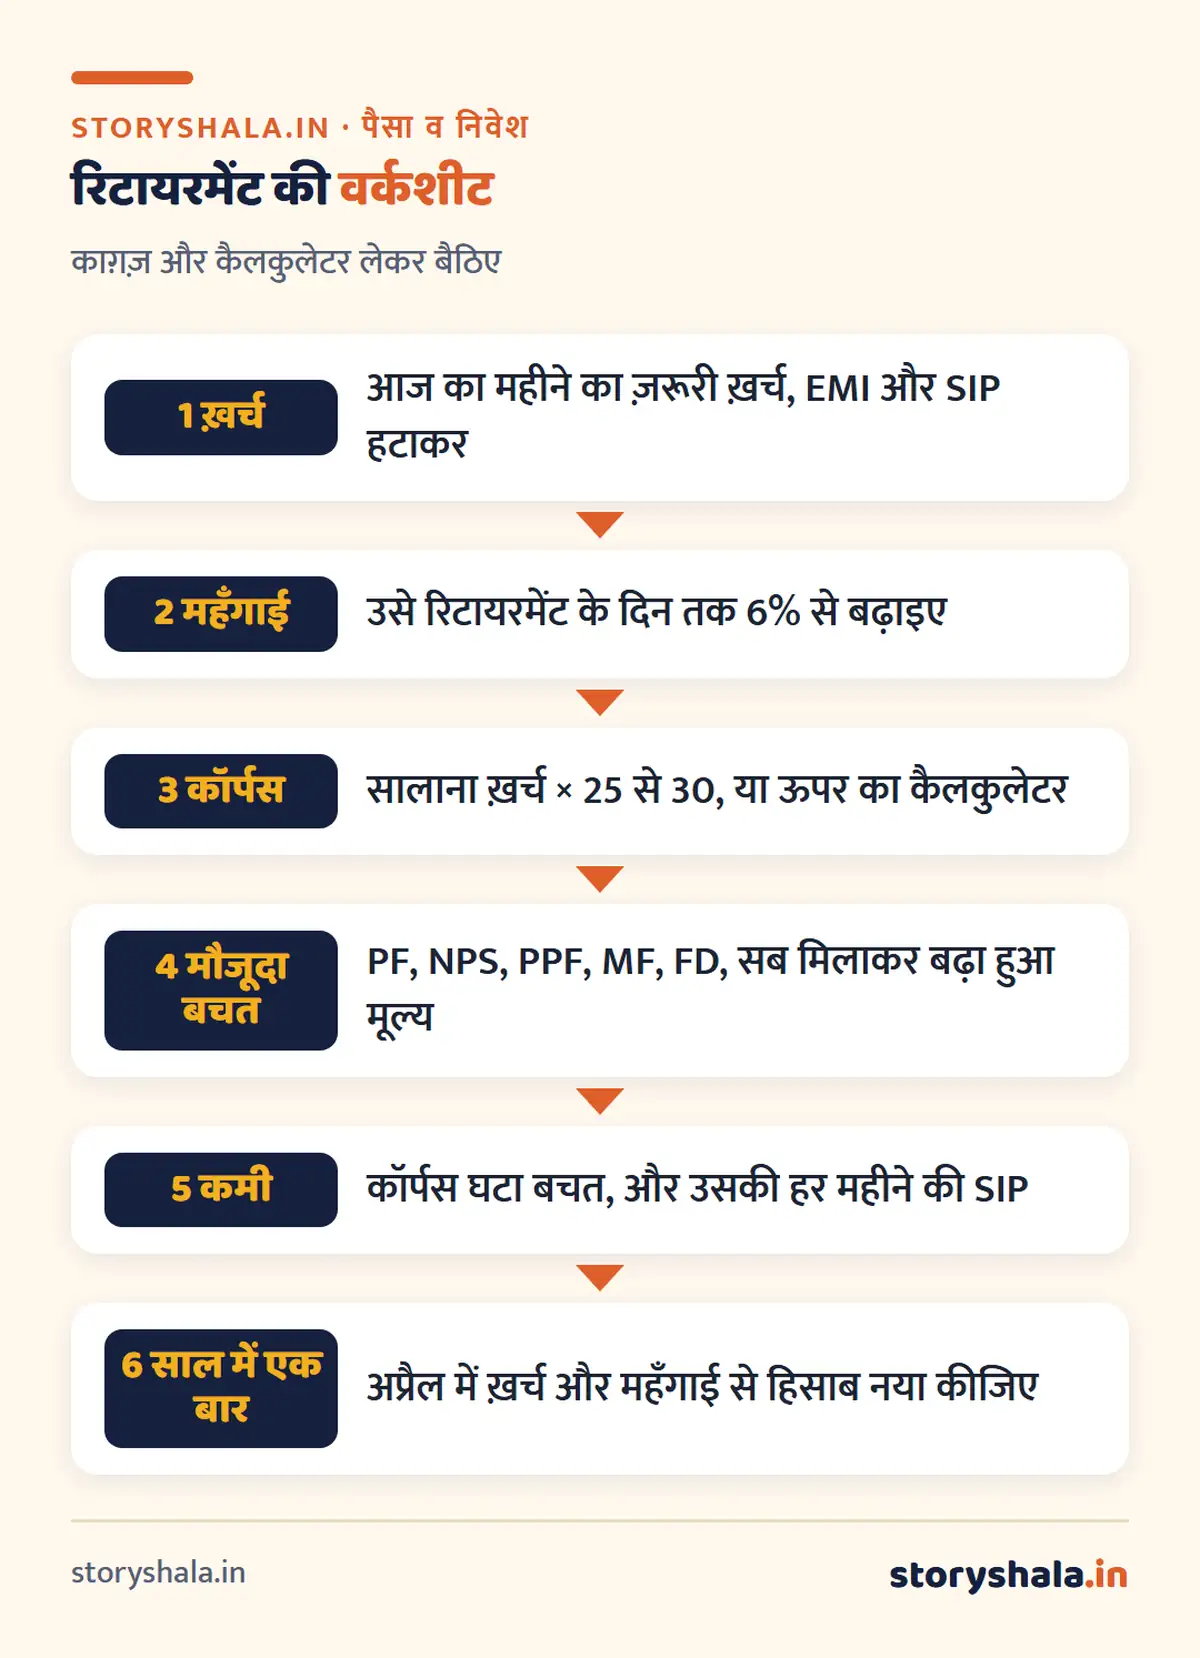
रिटायरमेंट के लिए ज़रूरी रक़म का सीधा हिसाब यह है: आज का महीने का ख़र्च निकालिए, उसमें महँगाई जोड़कर रिटायरमेंट के दिन का ख़र्च निकालिए, फिर उसे 12 से गुणा करके 25 से 30 से गुणा कर दीजिए। उदाहरण: आज ₹40,000 महीने का ख़र्च, 30 साल बाद, 6% महँगाई पर, रिटायरमेंट के दिन ₹2,29,740 महीना बनता है। उसका 25 गुना, यानी लगभग ₹6.9 करोड़, रिटायरमेंट कॉर्पस की न्यूनतम रक़म है।
Retirement ke liye kitna paisa chahiye, यह रक़म सुनकर घबराइए मत। इसी हिसाब से यह भी निकलता है कि आज से हर महीने कितना बचाना है, और 30, 40 या 50 की उम्र से शुरू करने पर वह कितना बदलता है। नीचे कैलकुलेटर भी है।
मुख्य बातें
- कॉर्पस = रिटायरमेंट के दिन का सालाना ख़र्च × 25 (कम जोखिम चाहिए तो × 30)।
- रिटायरमेंट का ख़र्च = आज का ख़र्च × (1 + महँगाई)^(साल)। भारत में 6% मानना ठीक है (सितंबर 2026 में CPI महँगाई 5.54% थी)।
- आज ₹40,000 का ख़र्च, 30 साल बाद ₹2.3 लाख महीना बन जाता है।
- 30 की उम्र से शुरू करें तो ₹22,000 महीने की SIP, 40 से ₹42,000, 50 से ₹96,000 के आसपास (12% रिटर्न मानकर)।
- जो पैसा PF, NPS और PPF में है, उसे इसी कॉर्पस में गिनिए।
विषय सूची
Retirement ke liye kitna paisa chahiye: कॉर्पस निकालने के 4 कदम
कदम 1: रिटायरमेंट के बाद का महीने का ख़र्च, आज के भाव में। अगर आज आपका ख़र्च ₹60,000 है, तो रिटायरमेंट में उसमें से क्या घटेगा और क्या बढ़ेगा, यह देखिए:
| ख़र्च | रिटायरमेंट में |
|---|---|
| घर की EMI, बच्चों की पढ़ाई | आम तौर पर ख़त्म, घट जाता है |
| SIP, बीमा प्रीमियम (टर्म) | बंद, घट जाता है |
| राशन, बिजली, मोबाइल | लगभग वैसा ही |
| इलाज और दवाई | बढ़ता है, और ज़्यादा तेज़ी से बढ़ता है |
| घूमना, धार्मिक यात्रा, शौक़ | बढ़ सकता है |
| मदद करने वाला (कामवाली, ड्राइवर) | बढ़ सकता है |
आम तौर पर रिटायरमेंट का ख़र्च आज के ख़र्च का 70% से 80% रखना ठीक है, पर इलाज का ख़र्च अलग से सोचिए। हेल्थ इंश्योरेंस ज़रूर रखिए (हेल्थ इंश्योरेंस कैसे लें), बिना बीमा के एक बीमारी पूरी बचत खा सकती है।
कदम 2: महँगाई जोड़िए। फ़ॉर्मूला: आज का ख़र्च × (1.06)^साल।
| आज का ख़र्च | 10 साल बाद | 20 साल बाद | 30 साल बाद |
|---|---|---|---|
| ₹30,000 | ₹53,725 | ₹96,214 | ₹1,72,305 |
| ₹40,000 | ₹71,634 | ₹1,28,285 | ₹2,29,740 |
| ₹50,000 | ₹89,542 | ₹1,60,357 | ₹2,87,175 |
| ₹75,000 | ₹1,34,314 | ₹2,40,535 | ₹4,30,762 |
कदम 3: कॉर्पस = सालाना ख़र्च × 25 से 30। यह “4% नियम” है: पहले साल कॉर्पस का 4% निकालिए, उसके बाद हर साल महँगाई के हिसाब से उतना बढ़ाकर निकालते रहिए।
कदम 4: अब तक की बचत घटाइए और बाक़ी की SIP निकालिए। यह कैलकुलेटर करेगा।
रिटायरमेंट कैलकुलेटर
अपने आँकड़े डालिए। कैलकुलेटर रिटायरमेंट के दिन का ख़र्च, ज़रूरी कॉर्पस, अब तक की बचत का बढ़ा मूल्य और हर महीने की ज़रूरी SIP बताएगा। यह सटीक हिसाब है, यानी रिटायरमेंट से जीवन के अंत तक के हर साल की निकासी जोड़कर।
अब तक की बचत 25 साल में ₹85,00,032 बनेगी।
30, 40 और 50 की उम्र से शुरू करने वालों का हिसाब
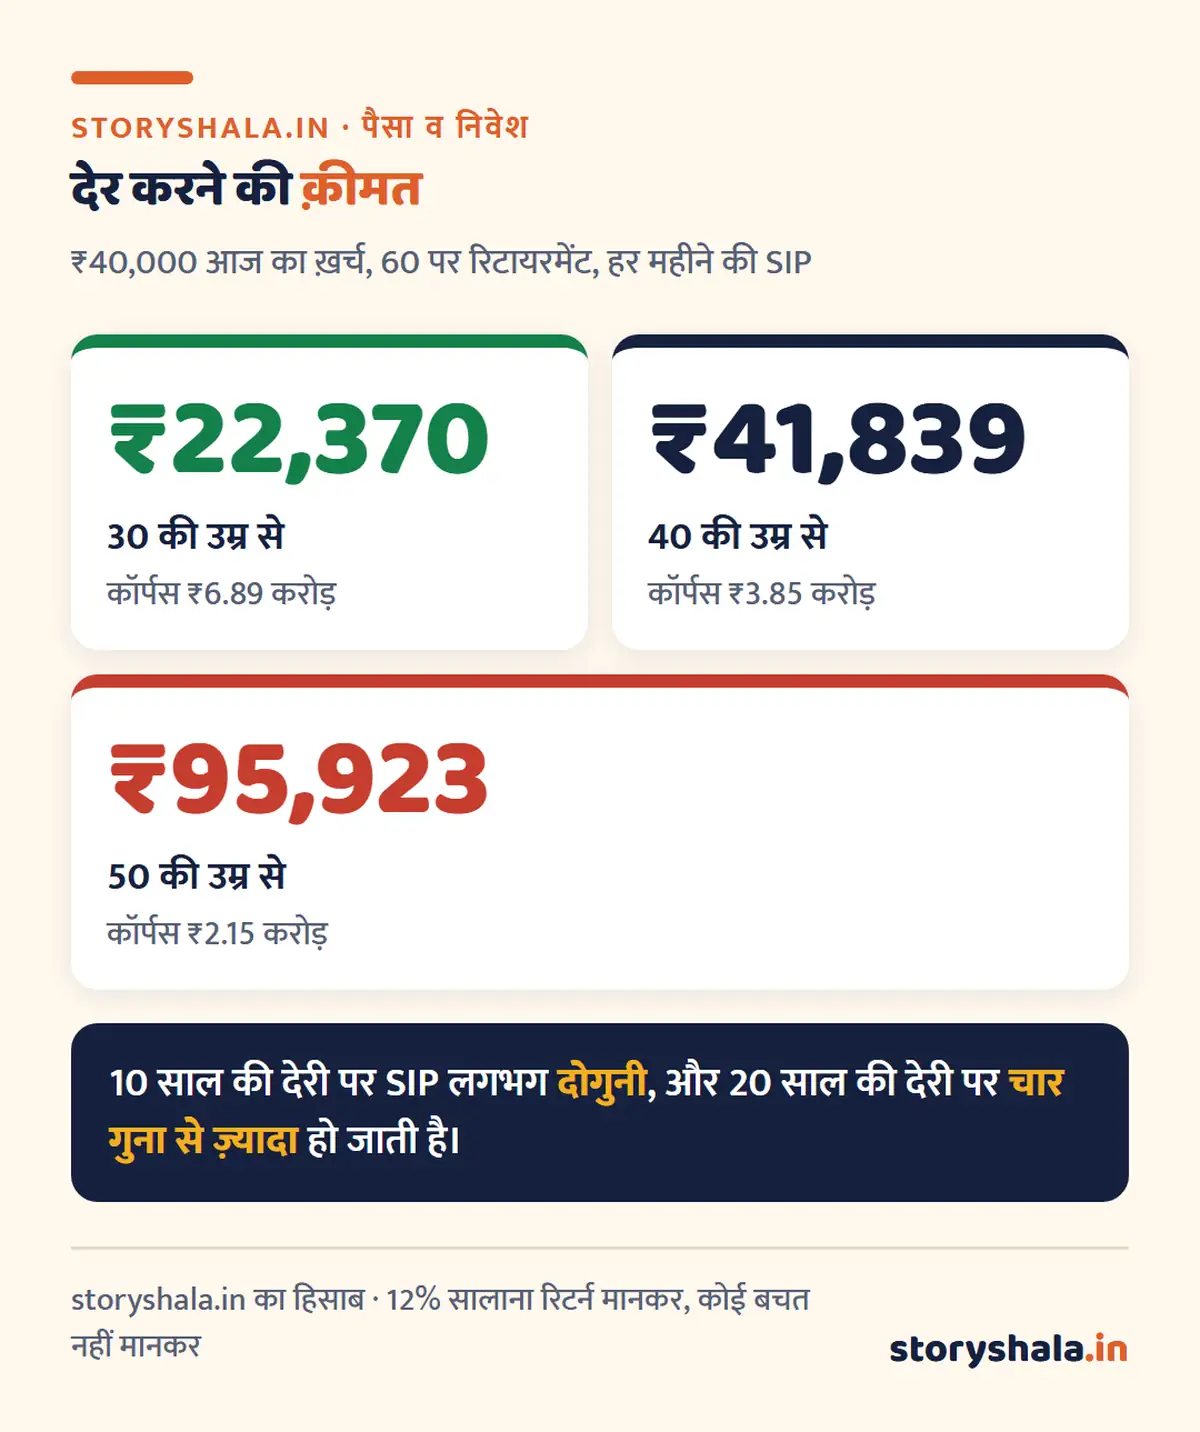
तीनों का आज का ख़र्च ₹40,000 महीना है, तीनों 60 पर रिटायर होना चाहते हैं, और अब तक की बचत मान लीजिए शून्य। यहाँ 25 गुना का नियम लिया है।
| कब से शुरू | रिटायरमेंट तक | रिटायरमेंट के दिन महीने का ख़र्च | कॉर्पस (25 गुना) | हर महीने की SIP (12%) | SIP (10% रिटर्न पर) |
|---|---|---|---|---|---|
| 30 की उम्र | 30 साल | ₹2,29,740 | ₹6.89 करोड़ | ₹22,370 | ₹33,147 |
| 40 की उम्र | 20 साल | ₹1,28,285 | ₹3.85 करोड़ | ₹41,839 | ₹53,158 |
| 50 की उम्र | 10 साल | ₹71,634 | ₹2.15 करोड़ | ₹95,923 | ₹1,06,673 |
तीन बातें इस तालिका से साफ़ होती हैं:
- समय सबसे बड़ी चीज़ है। 30 में शुरू करने वाला कम पैसे में ज़्यादा बड़ा कॉर्पस बनाता है, क्योंकि 30 साल चक्रवृद्धि काम करती है।
- कॉर्पस जितना बड़ा लगता है, उतनी महँगाई की वजह से। ₹2.3 लाख महीना आज के ₹40,000 की ही क़ीमत है।
- रिटर्न की मान्यता असर डालती है। 12% की जगह 10% मानने पर SIP 30 साल वाले की ₹22,370 से ₹33,147 हो गई। SIP से कितना बनता है, यह SIP से कितना पैसा मिलता है में है, और SIP हर साल बढ़ाने से बोझ कैसे घटता है, यह स्टेप-अप SIP में।
25 गुना या 30 गुना? कॉर्पस कितने साल चलेगा
4% नियम अमेरिका की महँगाई पर बना है। भारत में 6% की महँगाई पर देखना ज़रूरी है कि कॉर्पस के गुणक पर पैसा कितने साल चलेगा। नीचे ₹1 की सालाना निकासी (हर साल 6% बढ़ाकर) की मान्यता पर साल गिने गए हैं:
| कॉर्पस = सालाना ख़र्च का | रिटर्न 6% | रिटर्न 7% | रिटर्न 8% | रिटर्न 9% |
|---|---|---|---|---|
| 20 गुना | 20 साल | 23 साल | 25 साल | 29 साल |
| 25 गुना | 26 साल | 29 साल | 34 साल | 42 साल |
| 30 गुना | 31 साल | 36 साल | 44 साल | 63 साल |
| 35 गुना | 36 साल | 43 साल | 56 साल | 100 साल से ज़्यादा |
60 पर रिटायर होकर 90 तक चलाना है तो 30 साल चाहिए। इसका मतलब:
- 25 गुना तब ठीक है जब रिटायरमेंट के बाद औसत रिटर्न 8% या ऊपर मिले (34 साल)।
- रिटर्न 7% रहे तो 25 गुना 29 साल चलेगा, यानी लगभग काफ़ी, पर बिना किसी बफ़र के। सुरक्षित रहने के लिए 27 से 30 गुना रखिए।
- शुरुआत में कम निकालिए, ख़र्च बाद में कम होने पर कॉर्पस और लंबा चलेगा।
रिटायरमेंट के बाद 8% के लिए पूरा पैसा शेयर में नहीं रखा जाता। आम तरीका है कि 2 से 3 साल का ख़र्च FD या लिक्विड फ़ंड में, और बाक़ी इक्विटी और डेट के मिश्रण में रखा जाए, और हर महीने ज़रूरत भर निकाला जाए (इसे SWP कहते हैं)। FD कैसे चुनें, यह FD क्या होता है में है।
आपके पास पहले से क्या है? उसे गिनिए
कॉर्पस के लिए आपको शून्य से शुरू नहीं करना। ये सब गिनिए:
| स्रोत | रिटायरमेंट में कैसे गिनें |
|---|---|
| EPF (कर्मचारी + कंपनी + ब्याज, 8.25%) | आज का बैलेंस + आगे की जमा, मौजूदा रक़म PF बैलेंस कैसे चेक करें से देखिए |
| EPS पेंशन | ₹15,000 के वेतन पर, 35 साल की सेवा पर अधिकतम ₹7,500 महीना (फ़ॉर्मूला: वेतन × सेवा ÷ 70), यानी बहुत छोटी |
| NPS | 60 पर कॉर्पस का एक हिस्सा एकमुश्त, बाक़ी से पेंशन। नियम NPS क्या है में |
| PPF | 15 साल बाद पूरी रक़म, 5 साल के हिस्सों में बढ़ा सकते हैं, PPF खाता में है |
| म्यूचुअल फ़ंड, FD | आज की क़ीमत, आगे के रिटर्न के साथ |
| अपना मकान | घर रहने के लिए है, कॉर्पस में नहीं गिनें; किराया आता हो तो उसे आमदनी में जोड़िए |
सरकारी नौकरी वालों के लिए पेंशन का स्वरूप अलग है। यहाँ का हिसाब मुख्य रूप से निजी नौकरी और कारोबार वालों के लिए है।
6 स्टेप की वर्कशीट
रिटायरमेंट की योजना में आम ग़लतियाँ
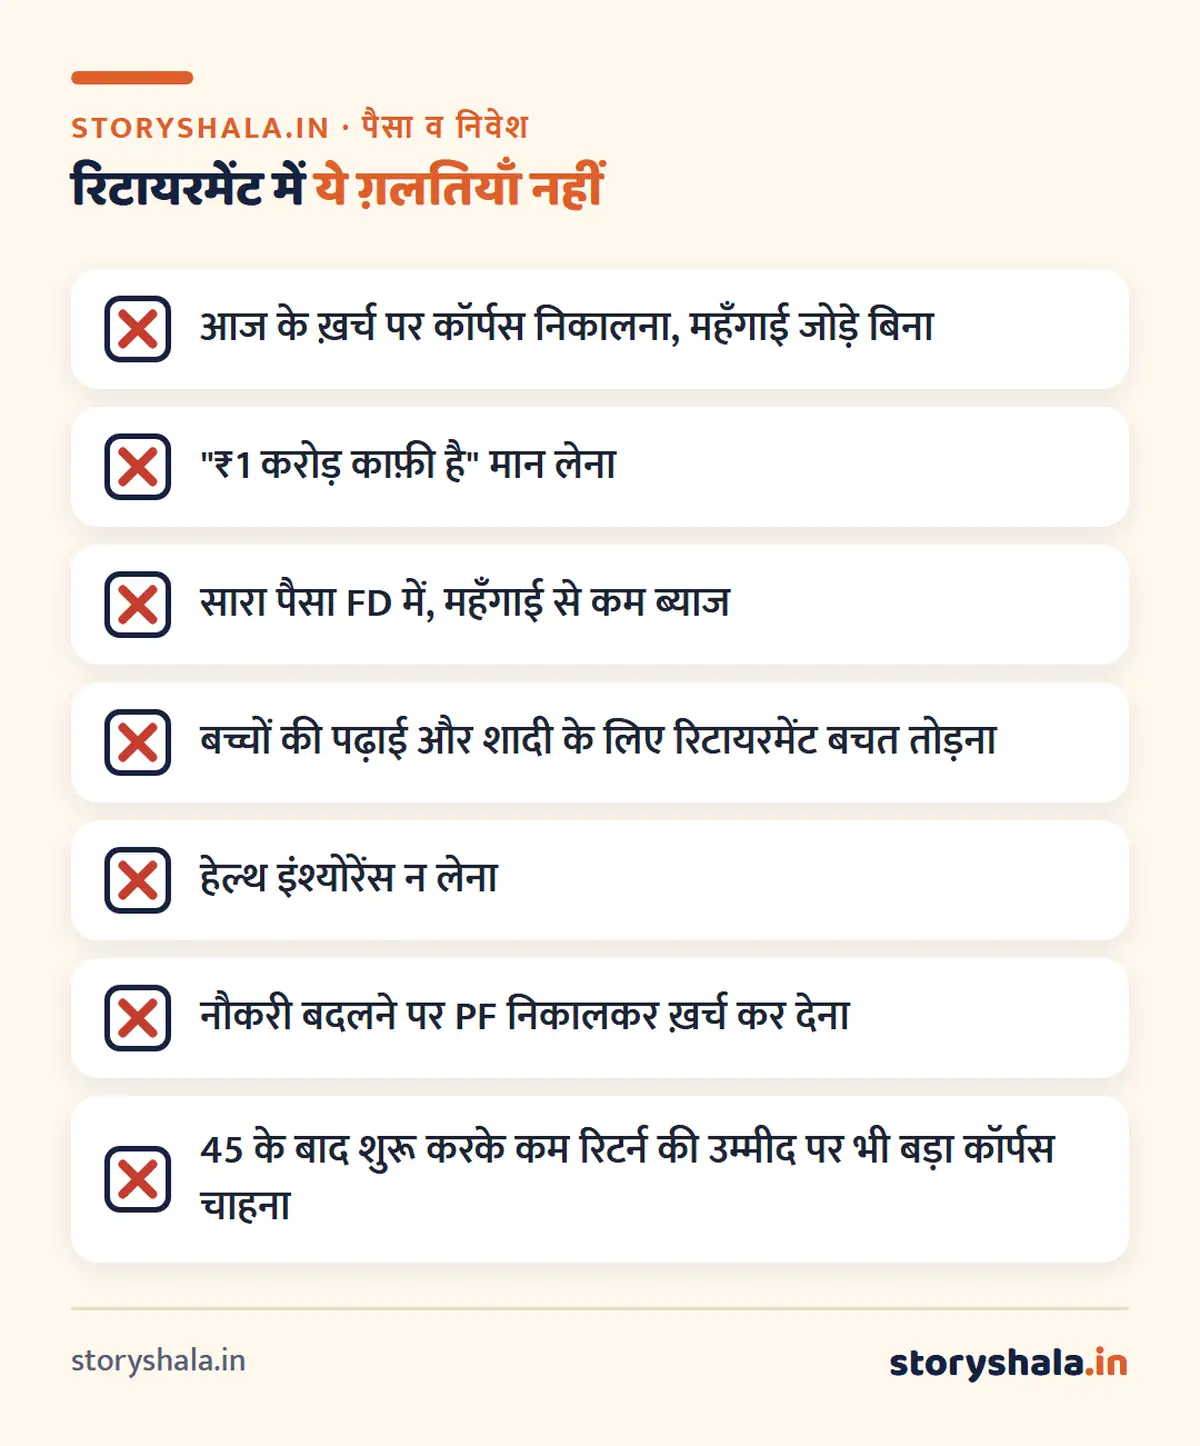
“₹1 करोड़ काफ़ी है?” आज ₹1 करोड़ का 4% सालाना ₹4 लाख, यानी ₹33,000 महीना देता है। 25 साल बाद 6% महँगाई पर ₹33,000 की क़ीमत आज के सिर्फ़ ₹7,700 जितनी रह जाती है। इसलिए “₹1 करोड़ काफ़ी है” किसी के लिए भी तभी सच है जब रिटायरमेंट बहुत पास हो और ख़र्च बहुत कम।
PF निकाल लेने की ग़लती। हर नौकरी बदलने पर PF निकालना सबसे आम चूक है। उससे बचने का तरीका PF ट्रांसफ़र कैसे करें में है, और अगर निकालना ही हो तो PF कैसे निकालें में नियम हैं।
नॉमिनी। रिटायरमेंट के सारे खातों में नॉमिनी जोड़िए। बैंक, डीमैट और PF में नॉमिनी के नए नियम देखिए।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
ध्यान रखिए
यह हिसाब मान्यताओं पर है: 6% महँगाई, 8% और 12% रिटर्न, और 30 साल का रिटायरमेंट। असली रिटर्न और महँगाई अलग हो सकते हैं, और कोई रिटर्न पक्का नहीं है। निवेश के जोखिम में पैसा घट भी सकता है। यह लेख जानकारी के लिए है, व्यक्तिगत निवेश सलाह नहीं। बड़ा फ़ैसला लेने से पहले SEBI से रजिस्टर्ड सलाहकार से मिलिए।
पैसे की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
रिटायरमेंट के लिए कितना पैसा चाहिए?
रिटायरमेंट के दिन के सालाना ख़र्च का 25 से 30 गुना। आज ₹40,000 महीने का ख़र्च 30 साल बाद 6% महँगाई पर ₹2.3 लाख महीना हो जाएगा, यानी लगभग ₹6.9 से ₹8.3 करोड़ का कॉर्पस।
रिटायरमेंट प्लानिंग कैसे करें?
चार कदम: रिटायरमेंट में ज़रूरी महीने का ख़र्च निकालिए, उसमें महँगाई जोड़िए, कॉर्पस का 25 से 30 गुना हिसाब कीजिए, फिर मौजूदा बचत घटाकर बाक़ी की SIP निकालिए।
₹1 करोड़ रिटायरमेंट के लिए काफ़ी है?
आज की क़ीमत पर ₹1 करोड़ का 4% सालाना ₹4 लाख होता है, यानी ₹33,000 महीना, और यह 25 साल बाद की महँगाई में बहुत छोटा हो जाता है। इसलिए बहुत कम ख़र्च या रिटायरमेंट बहुत पास होने पर ही यह काफ़ी है।
रिटायरमेंट के बाद महँगाई कितनी मानें?
6% सालाना मानना सुरक्षित है। सितंबर 2026 में CPI महँगाई 5.54% थी। इलाज का ख़र्च आम महँगाई से तेज़ बढ़ता है।
रिटायरमेंट के लिए कितनी SIP चाहिए?
₹40,000 के आज के ख़र्च पर 60 साल में रिटायरमेंट के लिए 12% रिटर्न मानकर 30 की उम्र से हर महीने ₹22,370, 40 से ₹41,839 और 50 से ₹95,923 के आसपास, अगर अब तक की बचत शून्य है।
क्या EPF और NPS रिटायरमेंट के लिए काफ़ी हैं?
ज़्यादातर मामलों में नहीं। EPF पर 8.25% अच्छा ब्याज है, पर बेसिक के 12% की जमा से कॉर्पस छोटा बनता है, और EPS की पेंशन अधिकतम ₹7,500 है। इसलिए SIP जैसी अतिरिक्त बचत ज़रूरी है।
4% नियम क्या है?
रिटायरमेंट के पहले साल कॉर्पस का 4% निकालिए, फिर हर साल महँगाई के हिसाब से बढ़ाकर। यानी कॉर्पस = सालाना ख़र्च का 25 गुना। भारत में ऊँची महँगाई की वजह से 27 से 30 गुना सुरक्षित माना जाता है।
कितनी उम्र तक का हिसाब करें?
85 से 90 साल तक। रिटायरमेंट के बाद की उम्र बढ़ रही है, और कम मानने पर पैसा पहले ख़त्म होने का ख़तरा रहता है।
स्रोत (14 नवंबर 2026 को जाँचे गए)
- MoSPI: उपभोक्ता मूल्य सूचकांक (CPI) की प्रेस विज्ञप्ति, सितंबर 2026
- EPFO: PF और पेंशन की जानकारी
- PFRDA: NPS की जानकारी
- AMFI: म्यूचुअल फ़ंड की जानकारी
- सभी कॉर्पस, SIP और महँगाई के हिसाब storyshala.in के, मान्यताएँ लेख में लिखी हैं
ये भी पढ़ें
- NPS क्या है
- PPF खाता कैसे खोलें
- SIP से कितना पैसा मिलता है
- स्टेप-अप SIP क्या है
- फ़ाइनेंशियल फ़्रीडम: किताब का सार
- PF कैसे निकालें
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।