लोन अगेंस्ट सिक्योरिटीज़ (LAS) क्या है? यह ऐसा लोन है जिसमें आप अपने शेयर, म्यूचुअल फ़ंड यूनिट या बॉन्ड बेचते नहीं, बल्कि उन्हें बैंक या NBFC के पास गिरवी (pledge) रखकर पैसा लेते हैं। निवेश आपके नाम पर बना रहता है, और लोन चुकाने के बाद गिरवी हट जाती है। हिंदी में इसे प्रतिभूतियों के बदले ऋण या आम बोलचाल में सिक्योरिटी लोन भी कहते हैं।
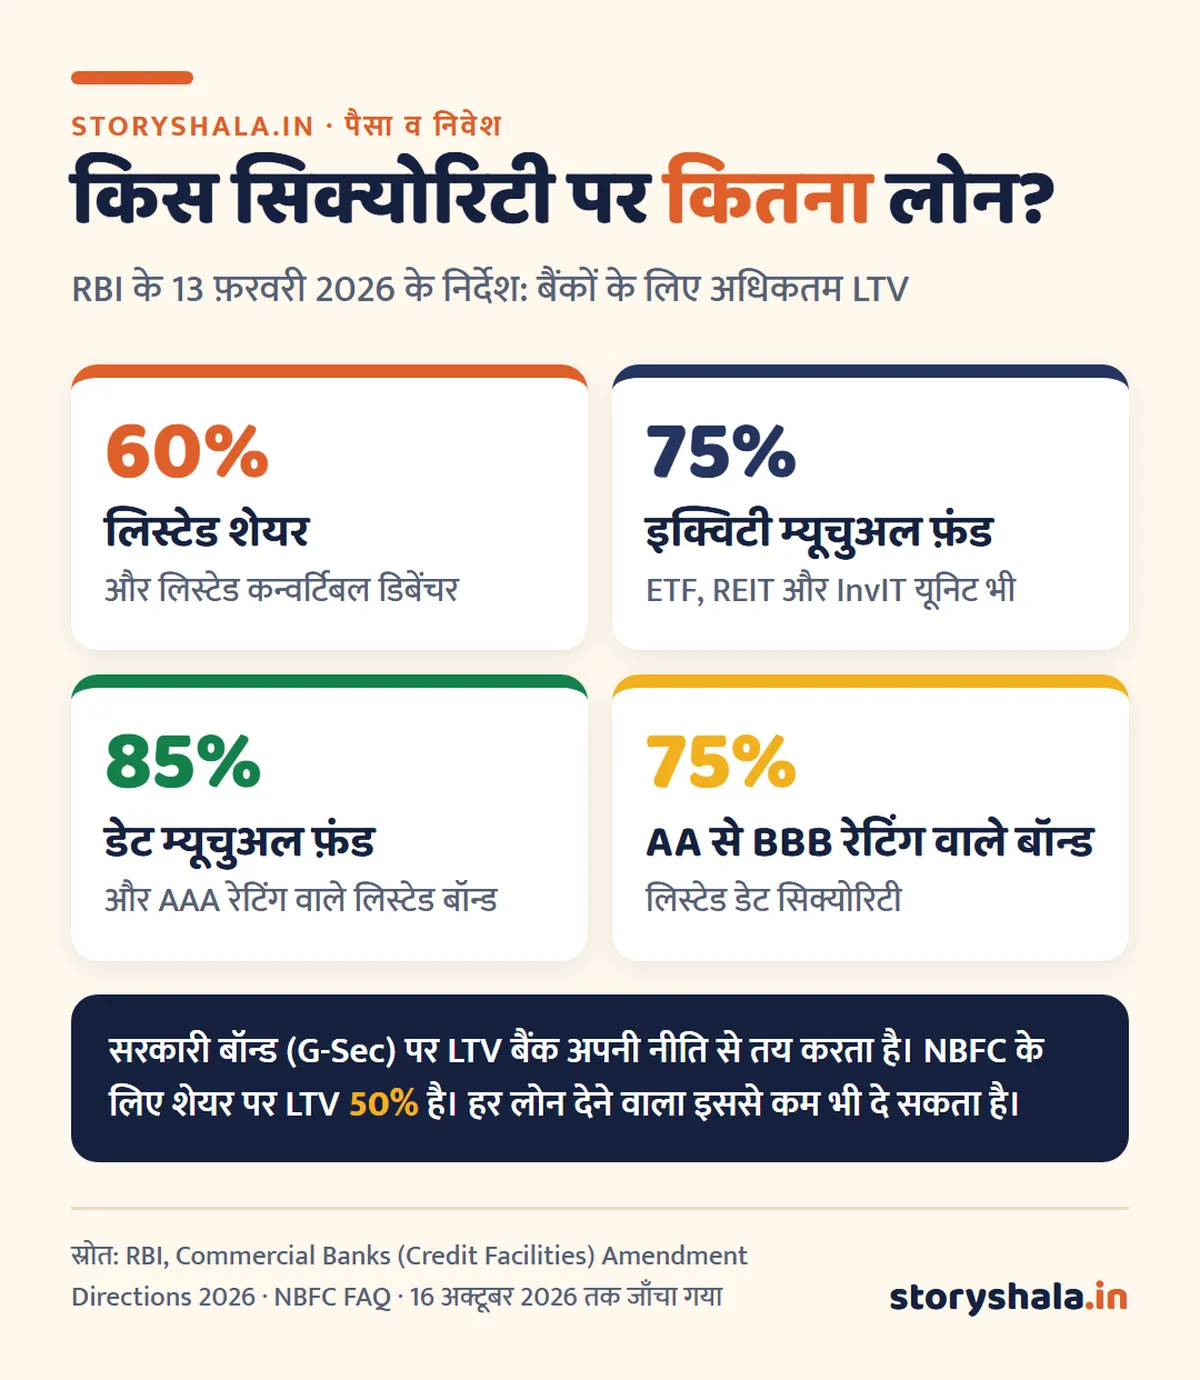
छोटा जवाब: RBI के 13 फ़रवरी 2026 के निर्देशों के अनुसार बैंक लिस्टेड शेयर की बाज़ार क़ीमत का अधिकतम 60%, इक्विटी म्यूचुअल फ़ंड का 75% और डेट म्यूचुअल फ़ंड का 85% तक लोन दे सकते हैं। शेयर और इक्विटी फ़ंड जैसी सिक्योरिटी पर एक व्यक्ति को पूरे बैंकिंग सिस्टम से कुल ₹1 करोड़ तक का लोन मिल सकता है (पहले यह सीमा ₹20 लाख थी)। ये नियम 1 जुलाई 2026 से लागू होने तय हुए थे।
मुख्य बातें
- निवेश बेचे बिना पैसा: शेयर, म्यूचुअल फ़ंड, बॉन्ड गिरवी रखें, डिविडेंड और बढ़त आम तौर पर आपके ही रहते हैं।
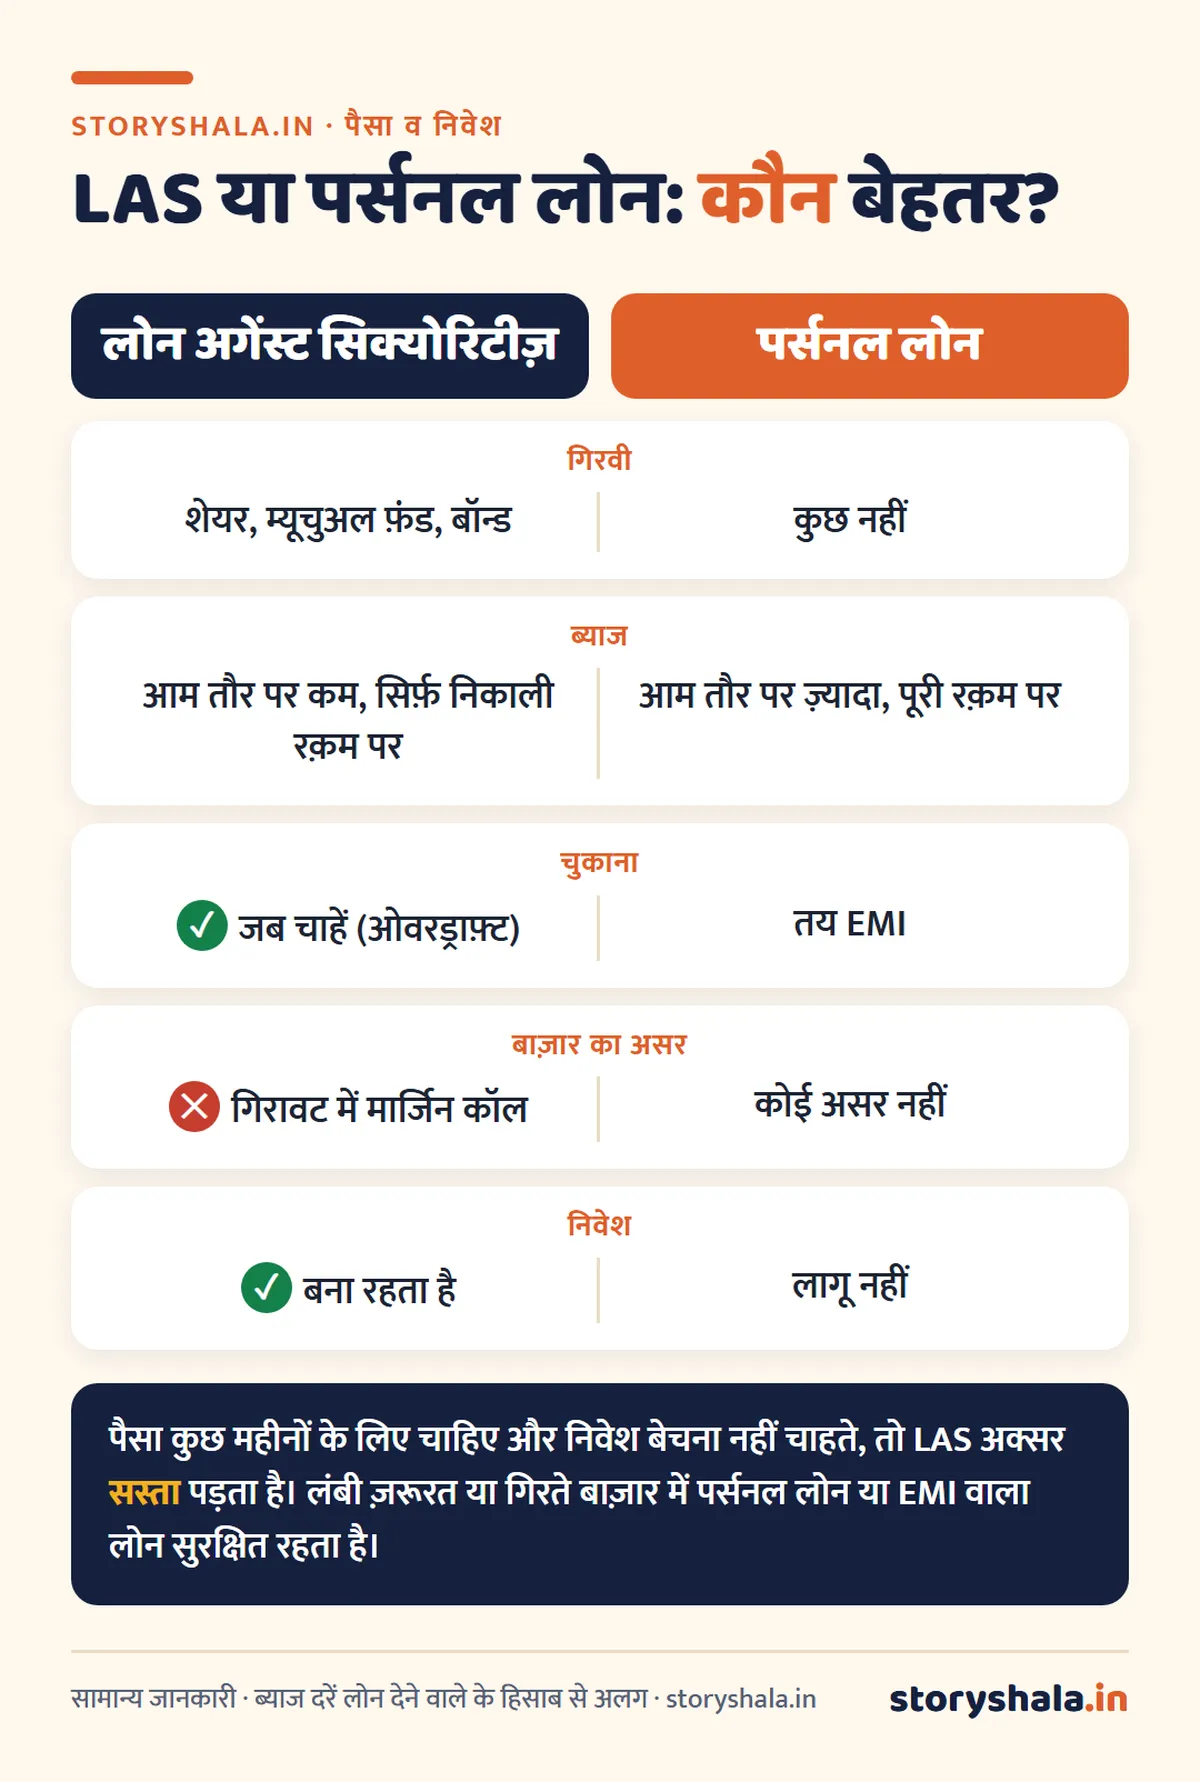
- ज़्यादातर LAS ओवरड्राफ़्ट की तरह चलता है: ब्याज सिर्फ़ उतनी रक़म पर, जितनी आपने सच में निकाली।
- बैंक के लिए अधिकतम LTV: शेयर 60%, इक्विटी फ़ंड 75%, डेट फ़ंड 85% (RBI 2026)।
- बाज़ार गिरा और LTV सीमा से ऊपर गया, तो मार्जिन कॉल: पैसा जमा करें या और सिक्योरिटी गिरवी रखें, वरना शेयर बेचे जा सकते हैं।
- यह सिक्योर्ड लोन है, इसलिए ब्याज आम तौर पर पर्सनल लोन से कम होता है।
विषय सूची
लोन अगेंस्ट सिक्योरिटीज़ क्या है
मान लीजिए आपके डीमैट खाते में ₹10 लाख के शेयर हैं और अचानक ₹3 लाख की ज़रूरत पड़ी। शेयर बेचने पर लंबी अवधि की बढ़त छूटती है और टैक्स भी लग सकता है। LAS में आप वही शेयर बैंक के पास गिरवी रखते हैं, बैंक आपको उनकी क़ीमत के एक हिस्से तक की लोन लिमिट देता है, और आप ज़रूरत भर पैसा निकालते हैं। शेयर आपके डीमैट में ही रहते हैं, बस उन पर बैंक का हक़ (pledge) दर्ज हो जाता है, इसलिए लोन चुकने तक आप उन्हें बेच नहीं सकते।
सिक्योरिटी लोन और सिक्योर्ड लोन में फ़र्क: जिस भी लोन के बदले कुछ गिरवी हो, वह सिक्योर्ड लोन है (जैसे होम लोन, गोल्ड लोन)। लोन अगेंस्ट सिक्योरिटीज़ उसी का एक प्रकार है, जिसमें गिरवी वित्तीय सिक्योरिटी (शेयर, फ़ंड, बॉन्ड) होती है। सभी तरह के लोन की तुलना लोन के प्रकार में देखें।
किन सिक्योरिटी पर लोन मिलता है और कितना (LTV)
LTV (लोन टू वैल्यू) का मतलब है: गिरवी रखी सिक्योरिटी की आज की क़ीमत का कितना प्रतिशत लोन बकाया रह सकता है। RBI ने बैंकों के लिए सिक्योरिटी के हिसाब से अधिकतम LTV तय किया है:
कितनी रक़म तक (RBI की सीमाएँ)
- ₹1 करोड़ प्रति व्यक्ति: शेयर, इक्विटी म्यूचुअल फ़ंड, ETF, REIT और InvIT के बदले कुल लोन। यह सीमा पूरे बैंकिंग सिस्टम पर लागू है, यानी कई बैंकों से मिलाकर भी इससे ज़्यादा नहीं। सरकारी बॉन्ड, लिस्टेड बॉन्ड और डेट फ़ंड पर सीमा बैंक की अपनी नीति से तय होती है।
- ₹25 लाख तक शेयर ख़रीदने के लिए: इसी ₹1 करोड़ के अंदर, सेकेंडरी मार्केट से सिक्योरिटी ख़रीदने के लिए।
- IPO, FPO और ESOP के लिए ₹25 लाख तक: लोन आवेदन रक़म का अधिकतम 75%, यानी कम से कम 25% पैसा आपका अपना होना चाहिए।
- इन पर लोन नहीं मिलता: आंशिक भुगतान वाले (partly paid) शेयर, लॉक इन वाली सिक्योरिटी, लोन देने वाले बैंक की अपनी सिक्योरिटी, और एक साल तक की कमर्शियल पेपर या NCD।
RBI ने ये निर्देश 13 फ़रवरी 2026 को जारी किए थे, जो पहले 1 अप्रैल 2026 से लागू होने थे; 30 मार्च 2026 को इन्हें 1 जुलाई 2026 तक टाला गया। लोन लेते समय अपने बैंक से ताज़ा सीमा ज़रूर पूछें।
लोन अगेंस्ट सिक्योरिटीज़ कैसे काम करता है
- गिरवी: आपकी चुनी हुई सिक्योरिटी पर लोन देने वाले के नाम pledge या lien दर्ज होता है। शेयर के लिए यह डिपॉज़िटरी (NSDL या CDSL) पर OTP से, और म्यूचुअल फ़ंड के लिए RTA (CAMS या KFintech) पर होता है।
- लिमिट: सिक्योरिटी की आज की क़ीमत × LTV के बराबर ओवरड्राफ़्ट लिमिट मिलती है।
- निकासी: ज़रूरत भर पैसा निकालें; ब्याज सिर्फ़ निकाली गई रक़म पर, दिन के हिसाब से लगता है और आम तौर पर हर महीने वसूला जाता है।
- रोज़ाना जाँच: लोन देने वाला हर दिन सिक्योरिटी की क़ीमत देखता है। RBI के नियम में LTV सीमा टूटे, तो उसे तुरंत और ज़्यादा से ज़्यादा 7 कामकाजी दिन में ठीक करना होता है।
- चुकाना: जब चाहें पैसा जमा करें। पूरा लोन बंद होने पर गिरवी हटाने (unpledge) की माँग करें।
लोन अगेंस्ट सिक्योरिटीज़ कैसे लें: 6 कदम
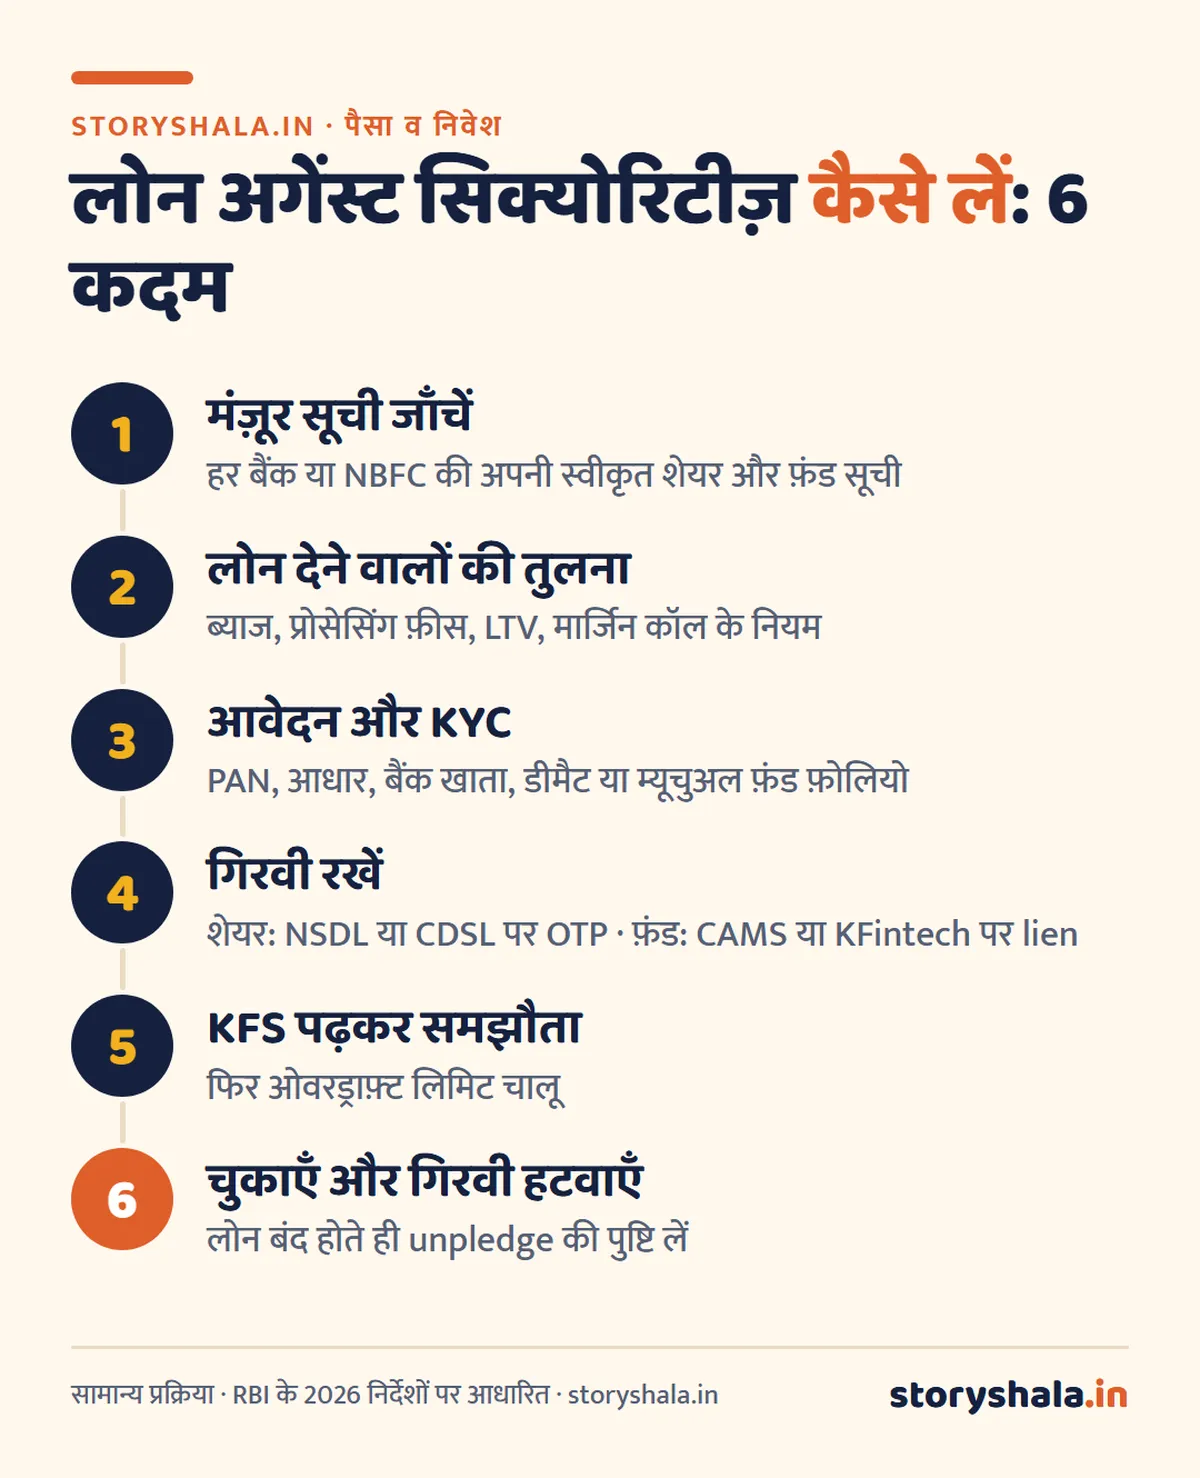
आजकल कई बैंक और NBFC यह लोन पूरी तरह ऑनलाइन देते हैं: ऐप में सिक्योरिटी चुनें, OTP से गिरवी रखें और लिमिट उसी दिन चालू हो जाती है। शेयर गिरवी रखने के लिए डीमैट खाता ज़रूरी है।
ज़रूरी दस्तावेज़ और योग्यता
- ☐ KYC: PAN, आधार, फ़ोटो, पते का प्रमाण
- ☐ बैंक खाता: ब्याज और लोन के लेनदेन के लिए
- ☐ डीमैट खाता (शेयर, ETF, बॉन्ड के लिए) या म्यूचुअल फ़ंड फ़ोलियो (CAMS या KFintech में)
- ☐ आय का प्रमाण: कई लोन देने वाले माँगते हैं, कुछ सिर्फ़ गिरवी देखकर देते हैं
- ☐ उम्र: आम तौर पर 18 साल से ऊपर का भारतीय निवासी; ऊपरी उम्र सीमा हर लोन देने वाले की अलग
ब्याज का हिसाब: एक उदाहरण
मान लीजिए आपको ₹5 लाख की ओवरड्राफ़्ट लिमिट मिली और ब्याज दर 10.5% सालाना है (उदाहरण के लिए; असली दर लोन देने वाले पर निर्भर)। आपने ₹2 लाख निकाले और 90 दिन बाद लौटा दिए:
ब्याज = ₹2,00,000 × 10.5% × 90 ÷ 365 = लगभग ₹5,178
बाक़ी ₹3 लाख की लिमिट पर कोई ब्याज नहीं लगा। यही इस लोन का सबसे बड़ा फ़ायदा है। प्रोसेसिंग फ़ीस, गिरवी (pledge) का शुल्क और नवीनीकरण शुल्क अलग से लग सकते हैं, इसलिए कुल ख़र्च KFS में देखें।
मार्जिन कॉल क्या है
बाज़ार गिरने पर गिरवी शेयरों की क़ीमत घटती है, जबकि लोन उतना ही रहता है। इससे LTV सीमा से ऊपर चला जाता है और लोन देने वाला मार्जिन कॉल भेजता है:
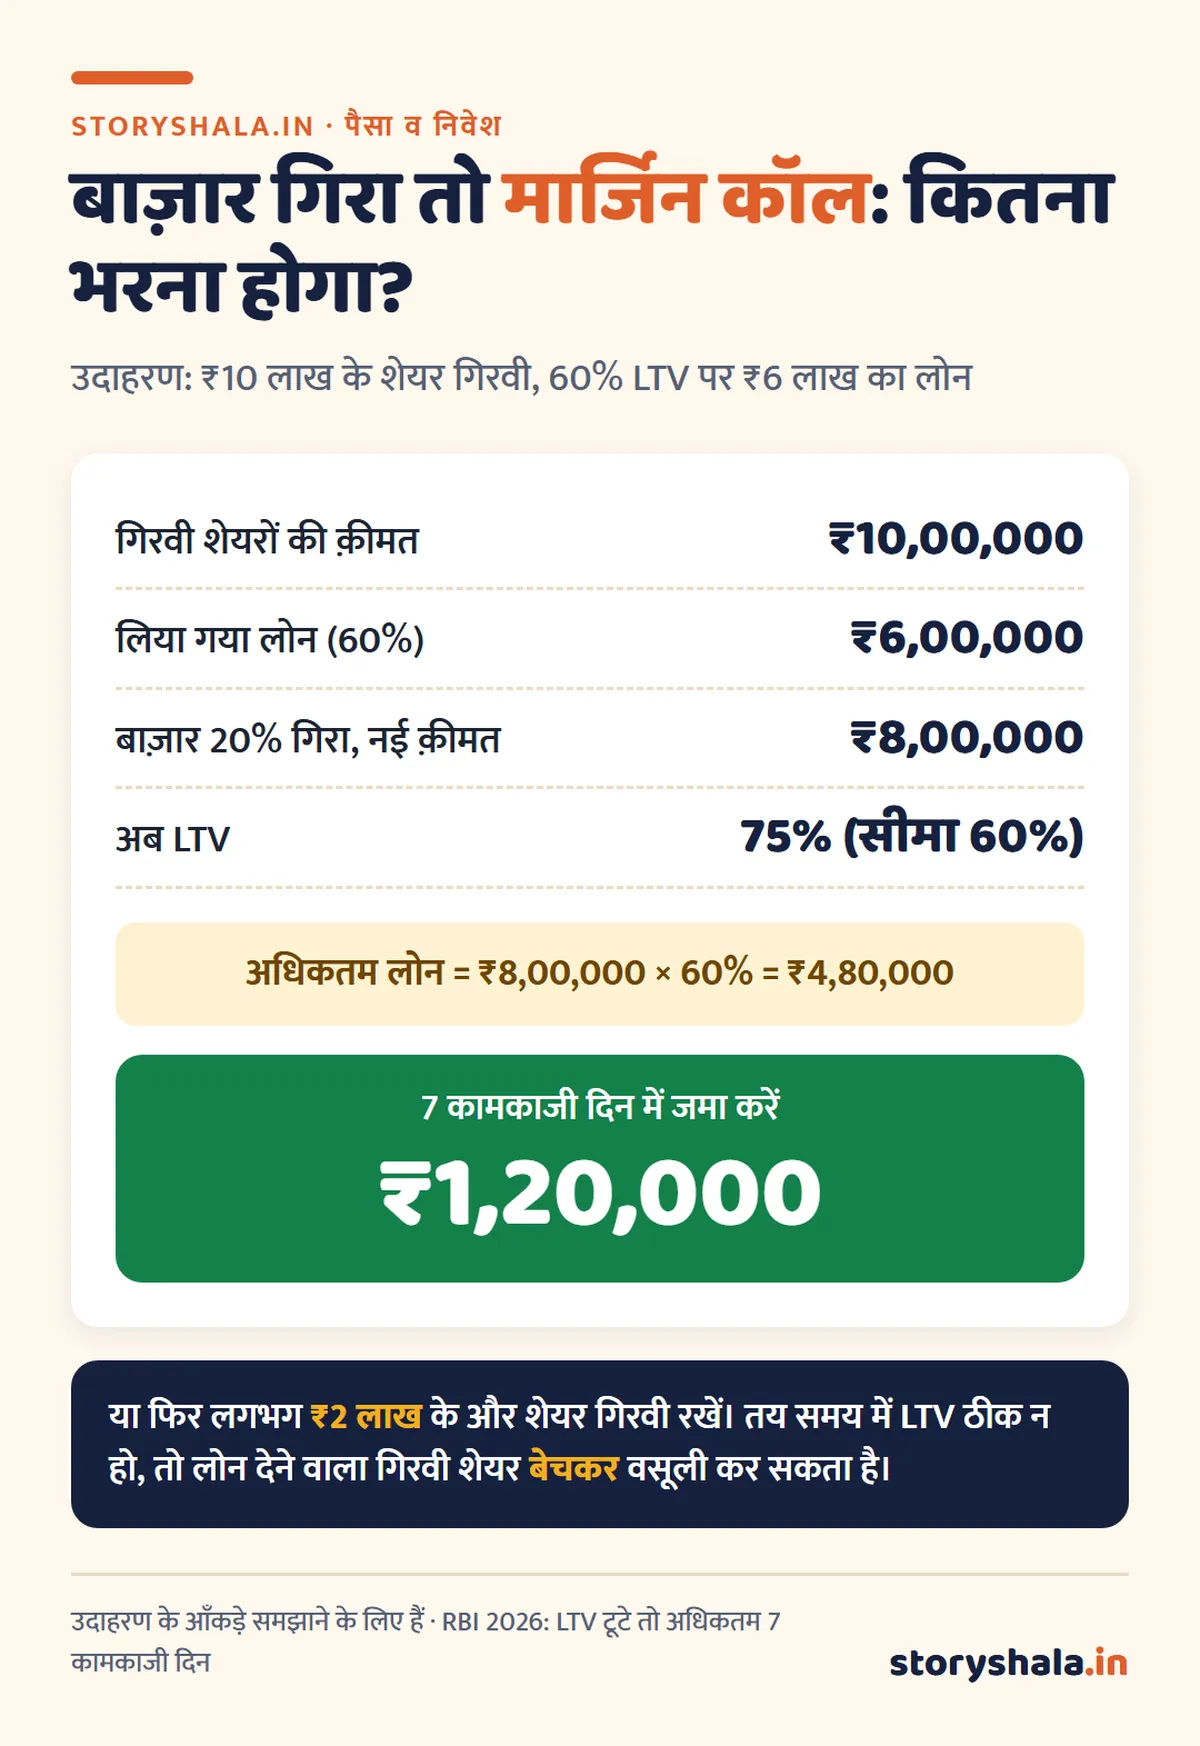
इसलिए पूरी लिमिट कभी इस्तेमाल न करें। लिमिट का आधा या उससे कम निकालें, तो 20 से 30% की गिरावट भी आसानी से झेली जा सकती है।
लोन अगेंस्ट सिक्योरिटीज़ बनाम पर्सनल लोन
फ़ायदे और नुकसान
फ़ायदे
- निवेश बेचना नहीं पड़ता, लंबी अवधि की बढ़त और कंपाउंडिंग चलती रहती है।
- शेयर बेचने पर लगने वाला कैपिटल गेन टैक्स अभी नहीं देना पड़ता।
- ब्याज सिर्फ़ इस्तेमाल की रक़म पर; जब चाहें चुकाएँ।
- ऑनलाइन प्रक्रिया में पैसा अक्सर उसी दिन।
नुकसान
- बाज़ार गिरा तो मार्जिन कॉल, और समय पर पैसा न होने पर नुकसान में बिक्री।
- गिरवी रहते आप वे शेयर या फ़ंड बेच नहीं सकते।
- छोटे शेयर (स्मॉल कैप) और कई फ़ंड मंज़ूर सूची में नहीं होते, या उन पर LTV कम मिलता है।
- लोन लेकर शेयर ख़रीदना (लीवरेज) नुकसान को दोगुना कर सकता है।
ये सावधानियाँ ज़रूर रखें
- लोन का पैसा ट्रेडिंग या सट्टे में न लगाएँ; गिरावट में शेयर और पैसा दोनों जा सकते हैं।
- सिर्फ़ RBI में पंजीकृत बैंक या NBFC से लें; अनजान ऐप या “टिप” देने वालों से बचें।
- KFS में ब्याज, APR, फ़ीस, मार्जिन कॉल का समय और बिक्री की शर्तें पढ़ें।
- हर महीने ब्याज समय पर भरें, वरना वह भी लोन में जुड़ता है और क्रेडिट रिपोर्ट पर असर पड़ता है।
- लोन बंद होने पर unpledge की पुष्टि डिपॉज़िटरी या RTA के SMS से करें।
बैंक और NBFC में फ़र्क
ऊपर बताए 60%, 75% और 85% वाले LTV और ₹1 करोड़ की सीमा बैंकों के लिए हैं। NBFC के लिए RBI के नियम में शेयर पर LTV 50% है। NBFC अक्सर तेज़ी से और ज़्यादा तरह की सिक्योरिटी पर लोन देते हैं, जबकि बैंकों की ब्याज दर कई बार कम होती है। दोनों की APR (कुल सालाना ख़र्च) मिलाकर तुलना करें।
FD, LIC पॉलिसी और सोने पर लोन अलग प्रोडक्ट हैं: FD पर बैंक आम तौर पर जमा रक़म का बड़ा हिस्सा देते हैं, LIC पॉलिसी पर उसकी सरेंडर वैल्यू के हिसाब से, और सोने पर गोल्ड लोन के नियम लागू होते हैं।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
Loan against securities का हिंदी में क्या मतलब है?
इसका मतलब है प्रतिभूतियों (सिक्योरिटीज़) के बदले लोन: शेयर, म्यूचुअल फ़ंड या बॉन्ड गिरवी रखकर लिया गया लोन। इसे शेयर पर लोन या सिक्योरिटी लोन भी कहते हैं।
शेयर पर कितना लोन मिलता है?
बैंक लिस्टेड शेयर की बाज़ार क़ीमत का अधिकतम 60% और NBFC 50% तक दे सकते हैं (RBI नियम)। असल में लोन देने वाला अपनी सूची और जोखिम के हिसाब से इससे कम भी दे सकता है।
क्या म्यूचुअल फ़ंड पर लोन मिलता है?
हाँ। बैंक इक्विटी म्यूचुअल फ़ंड पर 75% और डेट फ़ंड पर 85% तक लोन दे सकते हैं। फ़ंड यूनिट पर CAMS या KFintech के ज़रिए lien लगता है। म्यूचुअल फ़ंड की पूरी जानकारी म्यूचुअल फ़ंड गाइड में है।
क्या गिरवी रखे शेयरों का डिविडेंड मुझे मिलता है?
आम तौर पर हाँ। गिरवी में शेयर आपके ही डीमैट में आपके नाम पर रहते हैं, इसलिए डिविडेंड और बोनस आपको मिलते हैं। फिर भी अपने लोन समझौते की शर्तें पढ़ लें।
लोन अगेंस्ट सिक्योरिटीज़ न चुकाने पर क्या होता है?
लोन देने वाला गिरवी (pledge) लागू करके सिक्योरिटी बेचता है और अपनी रक़म वसूलता है। चूक क्रेडिट रिपोर्ट में भी दर्ज होती है, जिससे आगे लोन लेना मुश्किल हो सकता है।
क्या इस लोन से शेयर ख़रीद सकते हैं?
बैंक, ₹1 करोड़ की सीमा के अंदर, सेकेंडरी मार्केट से सिक्योरिटी ख़रीदने के लिए एक व्यक्ति को ₹25 लाख तक दे सकते हैं, और IPO, FPO या ESOP के लिए भी ₹25 लाख तक (कम से कम 25% अपना पैसा)। पर उधार के पैसे से निवेश जोखिम दोगुना करता है।
क्या CIBIL स्कोर ज़रूरी है?
गिरवी होने से स्कोर की भूमिका पर्सनल लोन से कम है, पर ज़्यादातर लोन देने वाले क्रेडिट रिपोर्ट देखते हैं, और यह लोन रिपोर्ट में दर्ज भी होता है।
स्रोत (16 अक्टूबर 2026 को जाँचे गए)
- RBI: Commercial Banks (Credit Facilities) Amendment Directions 2026, 13 फ़रवरी 2026
- RBI प्रेस रिलीज़, 30 मार्च 2026: लागू होने की तारीख 1 जुलाई 2026
- RBI: NBFC के बारे में अक्सर पूछे जाने वाले सवाल
- RBI CMS शिकायत पोर्टल
ये भी पढ़ें
- लोन कितने प्रकार के होते हैं
- गोल्ड लोन कैसे लें
- पर्सनल लोन कैसे लें
- प्रॉपर्टी लोन कैसे लें
- डीमैट खाता क्या है
- शेयर क्या होता है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।

1 thought on “लोन अगेंस्ट सिक्योरिटीज़ (LAS) क्या है? शेयर और म्यूचुअल फ़ंड पर लोन कैसे लें, RBI के 2026 नियम, LTV, मार्जिन कॉल और सावधानियाँ (Loan Against Securities in Hindi)”