EMI कैसे निकालें? EMI (Equated Monthly Instalment) यानी हर महीने की बराबर क़िस्त इस फ़ॉर्मूले से निकलती है: EMI = P × r × (1 + r)ⁿ ÷ [(1 + r)ⁿ − 1], जहाँ P लोन की रक़म, r महीने की ब्याज दर (सालाना दर ÷ 12 ÷ 100) और n कुल महीने हैं। उदाहरण: ₹5 लाख का लोन, 11% सालाना ब्याज, 5 साल (60 महीने) पर EMI ₹10,871 बनती है। Excel में यही काम एक लाइन से होता है: =PMT(11%/12, 60, -500000)।
मुख्य बातें
- EMI तीन चीज़ों से बनती है: लोन की रक़म, ब्याज दर और अवधि (महीनों में)।
- शुरू की EMI में ब्याज का हिस्सा ज़्यादा और मूलधन कम होता है; समय के साथ यह उलटता जाता है।
- अवधि बढ़ाने से EMI घटती है, पर कुल ब्याज बहुत बढ़ जाता है।
- “फ़्लैट रेट” वाला लोन सस्ता दिखता है, पर असली ब्याज लगभग दोगुना हो सकता है; हमेशा रिड्यूसिंग रेट और APR पूछें।
- फ़्लोटिंग रेट वाले व्यक्तिगत लोन पर प्रीपेमेंट चार्ज नहीं लगता; जल्दी चुकाने से लाखों का ब्याज बचता है।
विषय सूची
EMI क्या है
जब आप बैंक से लोन लेते हैं, तो उसे एक साथ नहीं, बराबर मासिक क़िस्तों में लौटाते हैं। हर क़िस्त में दो हिस्से होते हैं: ब्याज (बाक़ी बचे लोन पर उस महीने का ब्याज) और मूलधन (लोन की रक़म में से चुकाया गया हिस्सा)। EMI पूरी अवधि में बराबर रहती है, पर अंदर का बँटवारा हर महीने बदलता है।
बैंक ज़्यादातर रिड्यूसिंग बैलेंस तरीके से ब्याज लेते हैं: हर महीने ब्याज सिर्फ़ उतनी रक़म पर लगता है जितना लोन अभी बाक़ी है। इसी से EMI का फ़ॉर्मूला बनता है।
EMI निकालने का सूत्र (फ़ॉर्मूला)
EMI = P × r × (1 + r)ⁿ ÷ [(1 + r)ⁿ − 1]
- P (Principal): लोन की रक़म, जैसे ₹5,00,000।
- r (rate): महीने की ब्याज दर। सालाना 11% हो, तो r = 11 ÷ 12 ÷ 100 = 0.009167।
- n (number of months): कुल महीने। 5 साल = 60।
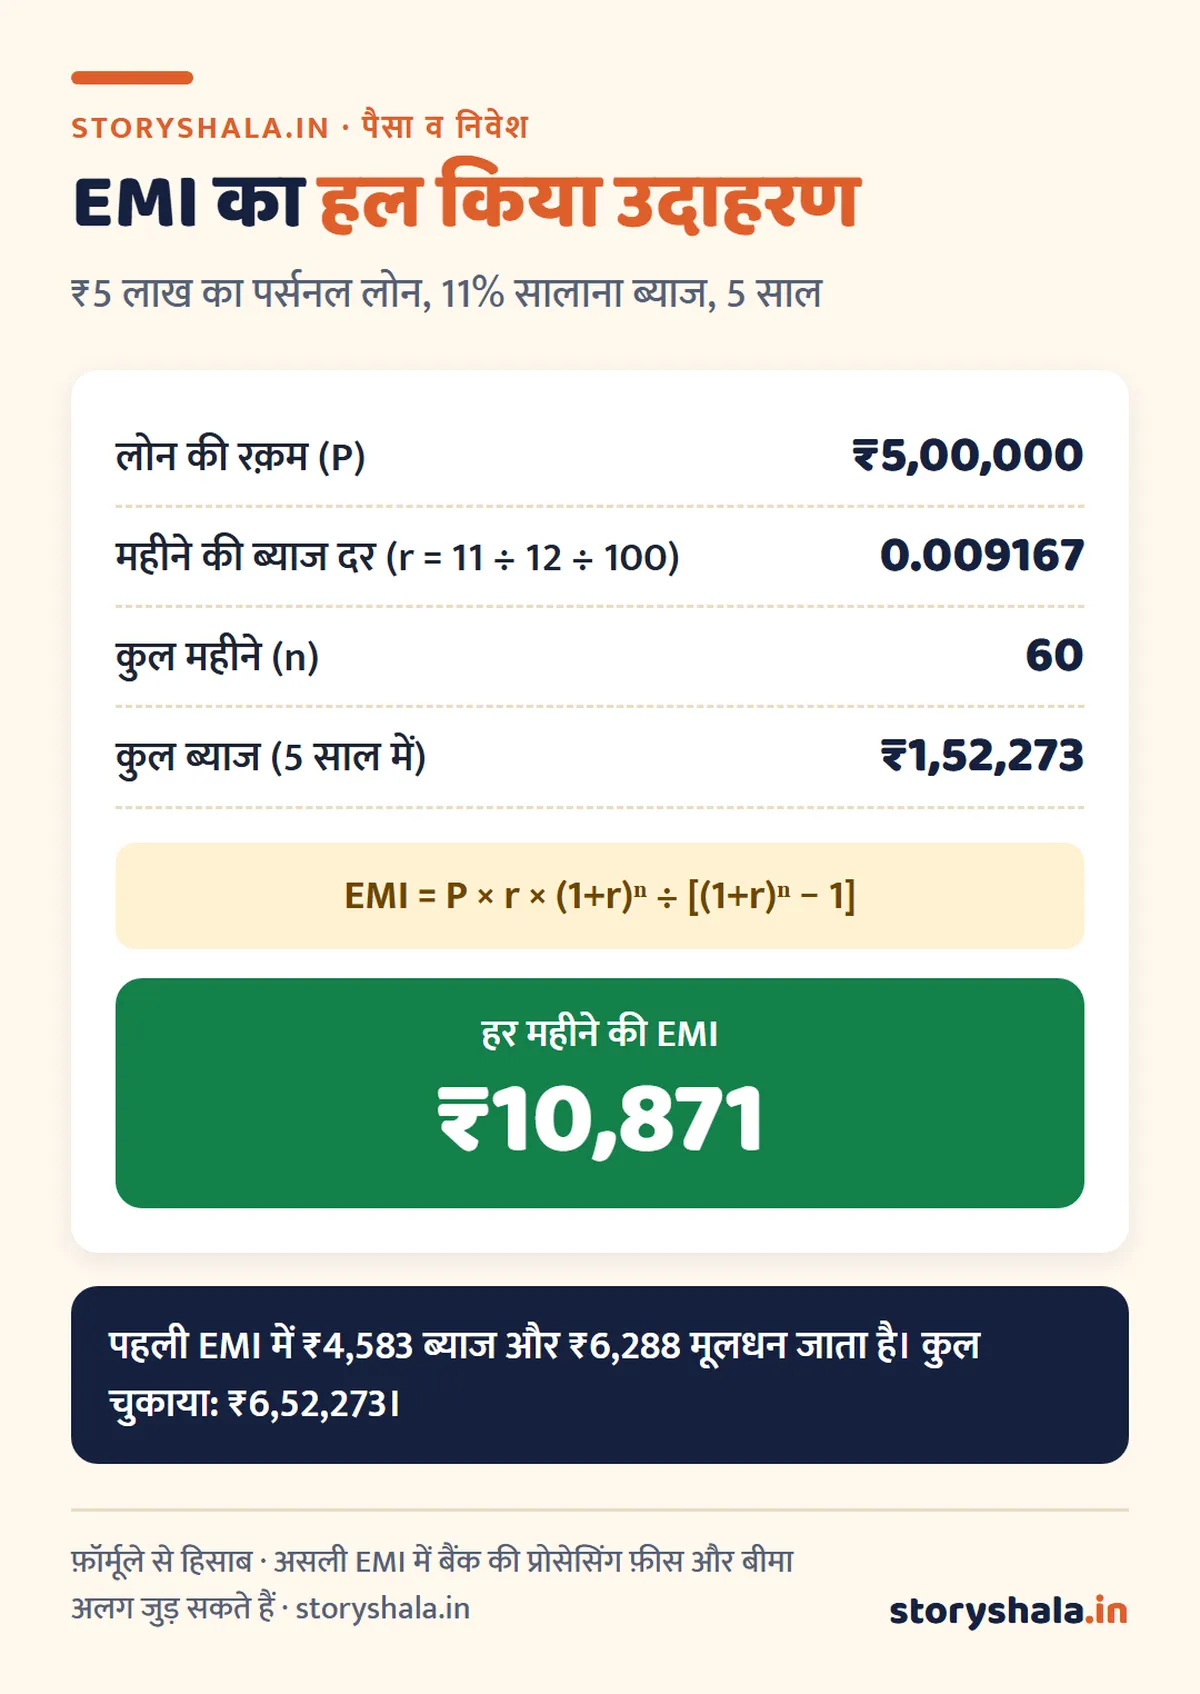
हाथ से हिसाब के चरण: (1 + 0.009167)⁶⁰ = 1.7289; ऊपर का भाग = 5,00,000 × 0.009167 × 1.7289 = 7,924; नीचे का भाग = 1.7289 − 1 = 0.7289; EMI = 7,924 ÷ 0.7289 = ₹10,871।
Excel या Google Sheets में EMI कैसे निकालें
EMI कैसे निकालें, इसका सबसे आसान तरीका Excel का PMT फ़ंक्शन है:
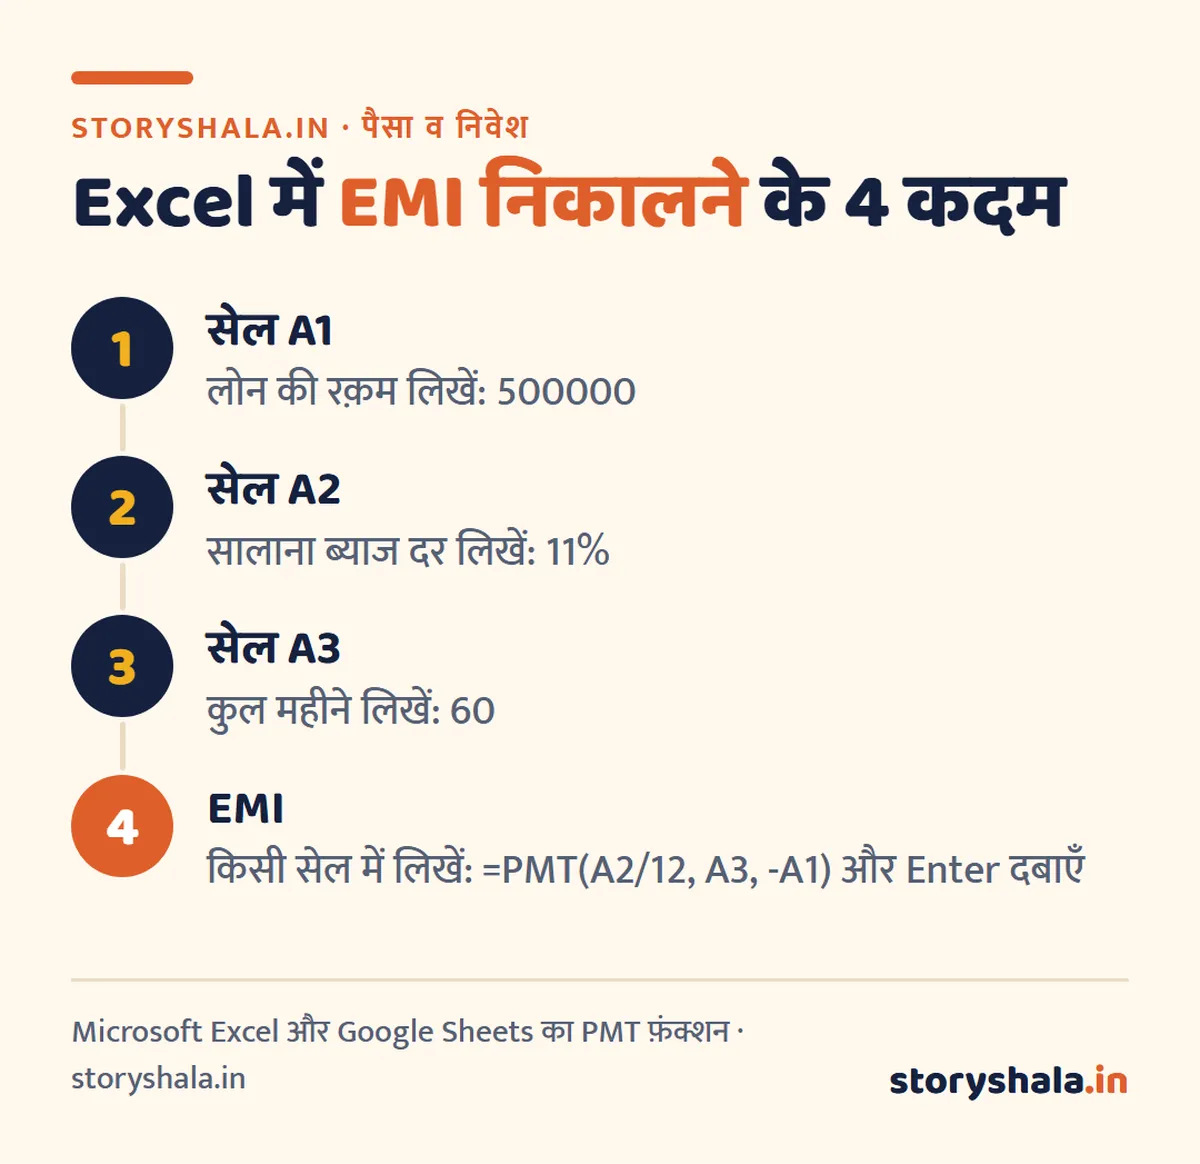
- रक़म के आगे माइनस (−) इसलिए, ताकि नतीजा धनात्मक (+) आए।
- कुल ब्याज: =PMT(…)*A3 − A1
- किसी महीने का ब्याज और मूलधन: =IPMT(A2/12, महीना नंबर, A3, −A1) और =PPMT(A2/12, महीना नंबर, A3, −A1)
- यही फ़ॉर्मूले Google Sheets में भी चलते हैं।
पर्सनल लोन की EMI तालिका
रिड्यूसिंग रेट पर हिसाब (₹ में):
| लोन की रक़म | 11% पर 3 साल | 11% पर 5 साल | 14% पर 3 साल | 14% पर 5 साल |
|---|---|---|---|---|
| ₹1,00,000 | 3,274 | 2,174 | 3,418 | 2,327 |
| ₹2,00,000 | 6,548 | 4,348 | 6,836 | 4,654 |
| ₹3,00,000 | 9,822 | 6,523 | 10,253 | 6,980 |
| ₹5,00,000 | 16,369 | 10,871 | 17,089 | 11,634 |
| ₹10,00,000 | 32,739 | 21,742 | 34,178 | 23,268 |
पर्सनल लोन की पूरी जानकारी: पर्सनल लोन कैसे लें।
होम लोन की EMI तालिका
| लोन की रक़म | 8.5% पर 15 साल | 8.5% पर 20 साल | 8.5% पर 30 साल | 9.5% पर 20 साल |
|---|---|---|---|---|
| ₹10,00,000 | 9,847 | 8,678 | 7,689 | 9,321 |
| ₹20,00,000 | 19,695 | 17,356 | 15,378 | 18,643 |
| ₹30,00,000 | 29,542 | 26,035 | 23,067 | 27,964 |
| ₹50,00,000 | 49,237 | 43,391 | 38,446 | 46,607 |
होम लोन की पात्रता और दस्तावेज़: होम लोन कैसे लें।
₹50,000, ₹60,000 और ₹1 लाख की EMI कितनी होगी
लोग सबसे ज़्यादा यही पूछते हैं। 12% सालाना ब्याज पर (रिड्यूसिंग रेट):
| लोन | 12 महीने | 24 महीने | 36 महीने |
|---|---|---|---|
| ₹50,000 | ₹4,442 | ₹2,354 | ₹1,661 |
| ₹60,000 | ₹5,331 | ₹2,824 | ₹1,993 |
| ₹1,00,000 | ₹8,885 | ₹4,707 | ₹3,321 |
ब्याज दर अलग हो, तो ऊपर के फ़ॉर्मूले या Excel से अपनी दर डालकर निकालें।
EMI में ब्याज और मूलधन का बँटवारा
शुरू के सालों में आपकी EMI का बड़ा हिस्सा सिर्फ़ ब्याज में जाता है। ₹20 लाख के होम लोन (8.5%, 20 साल, EMI ₹17,356) का हाल देखिए:
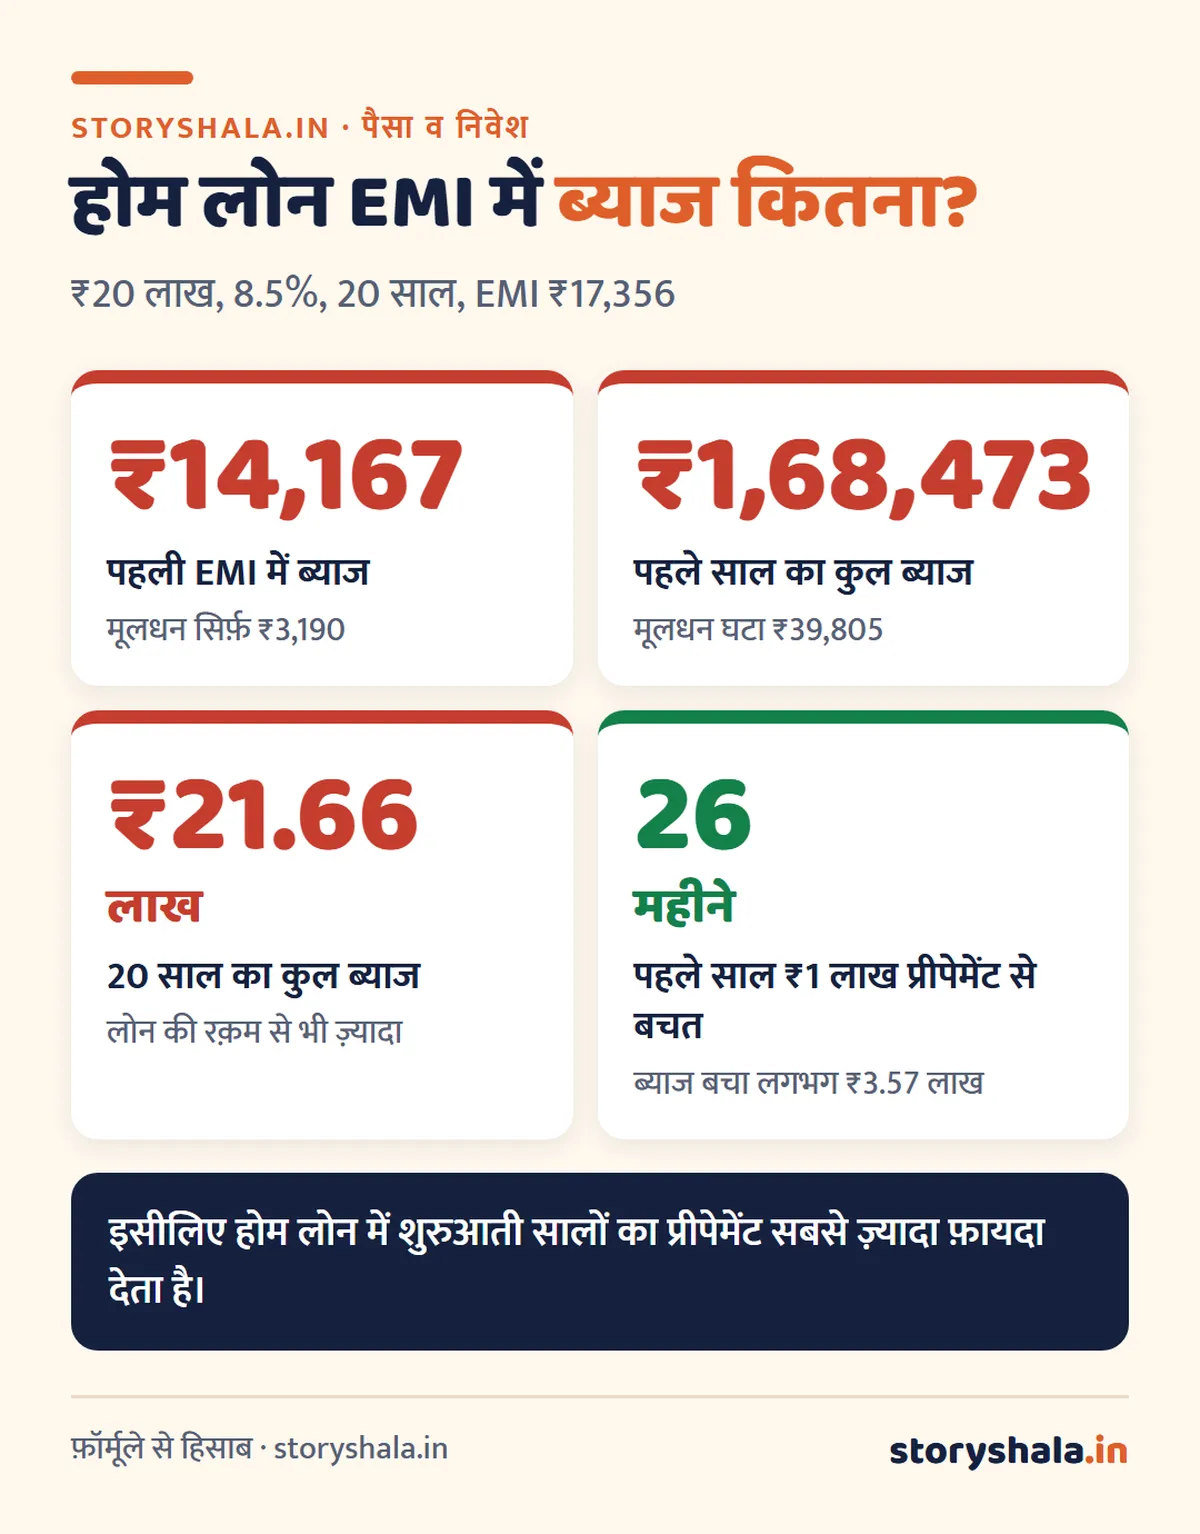
अमॉर्टाइज़ेशन तालिका: हर महीने का ब्याज, मूलधन और बाक़ी लोन दिखाने वाली तालिका। बैंक लोन मंज़ूर करते समय देते हैं; Excel में IPMT और PPMT से ख़ुद भी बना सकते हैं।
EMI किन बातों से बदलती है
- ब्याज दर: ₹20 लाख, 20 साल का लोन 8.5% से 9% हुआ, तो EMI ₹17,356 से ₹17,995, यानी हर महीने ₹638 और पूरे लोन में लगभग ₹1.53 लाख ज़्यादा।
- अवधि: अवधि बढ़ाने से EMI घटती है, पर कुल ब्याज बढ़ता है। ₹10 लाख पर 8.5% में 15 साल की EMI ₹9,847 और 30 साल की ₹7,689 है, पर 30 साल में ब्याज लगभग दोगुने से ज़्यादा जाता है।
- फ़्लोटिंग रेट: रेपो रेट बदलने पर ब्याज दर बदलती है। RBI के नियम (अगस्त 2023) से बैंक को बताना होता है और आपको EMI बढ़ाने, अवधि बढ़ाने या दोनों का विकल्प देना होता है।
- प्रीपेमेंट: बीच में अतिरिक्त भुगतान करने से बाक़ी मूलधन घटता है, और EMI या अवधि दोनों में से कोई एक घटती है।
फ़्लैट रेट का धोखा
कुछ लोन (ख़ासकर दुकानों पर मिलने वाले कंज़्यूमर लोन और कुछ गाड़ी लोन) में ब्याज फ़्लैट रेट पर बताया जाता है: पूरी अवधि में ब्याज शुरुआती रक़म पर ही लगता है, चाहे आप कितना भी चुका दें।
| फ़्लैट 11% | रिड्यूसिंग 11% | |
|---|---|---|
| ₹5 लाख, 5 साल की EMI | ₹12,917 | ₹10,871 |
| कुल ब्याज | ₹2,75,000 | ₹1,52,273 |
| असली (रिड्यूसिंग) दर के बराबर | लगभग 18.8% | 11% |
यानी “11% फ़्लैट” असल में लगभग 18.8% रिड्यूसिंग के बराबर है। RBI के 15 अप्रैल 2024 के निर्देश से 1 अक्टूबर 2024 के बाद मंज़ूर हर रिटेल और MSME लोन के साथ Key Fact Statement (KFS) देना ज़रूरी है, जिसमें APR (सालाना असली लागत, फ़ीस समेत) लिखा होता है। लोन लेने से पहले KFS ज़रूर माँगें।
EMI कब शुरू होती है: पहली EMI, ब्रोकन पीरियड और प्री EMI
- पहली EMI: लोन का पैसा खाते में आने (डिस्बर्समेंट) के अगले महीने की तय तारीख़ से EMI शुरू होती है।
- ब्रोकन पीरियड का ब्याज: पैसा मिलने की तारीख़ से EMI चक्र शुरू होने तक के कुछ दिनों का ब्याज अलग लिया जाता है, या पहली EMI में जोड़ा जाता है। उदाहरण: ₹5 लाख, 11% पर 20 दिन का ब्याज = 5,00,000 × 11% × 20 ÷ 365 = लगभग ₹3,014। इसीलिए पहली कटौती कभी कभी EMI से ज़्यादा होती है।
- प्री EMI (निर्माणाधीन घर): बिल्डर को किश्तों में पैसा जाता है, तब तक सिर्फ़ जितना पैसा दिया गया उस पर ब्याज भरना होता है। ₹30 लाख मंज़ूर, ₹10 लाख दिया गया, 8.5% पर हर महीने की प्री EMI ₹7,083 (सिर्फ़ ब्याज)। पूरा पैसा जाने के बाद असली EMI शुरू होती है। प्री EMI से मूलधन ज़रा भी नहीं घटता, इसलिए लंबी देरी महँगी पड़ती है।
“नो कॉस्ट EMI” का सच
मोबाइल, टीवी या लैपटॉप पर “नो कॉस्ट EMI” का मतलब यह नहीं कि ब्याज नहीं लगता। आम तौर पर ब्याज की रक़म के बराबर छूट पहले ही दाम से घटा दी जाती है, और बैंक ब्याज लेता है। फ़र्क तब पड़ता है जब:
- ब्याज पर GST: क्रेडिट कार्ड EMI के ब्याज पर 18% GST लगता है, जो छूट में शामिल नहीं होता। ₹30,000 का फ़ोन, 6 महीने, 15% पर ब्याज लगभग ₹1,326 बनता है; इस पर GST लगभग ₹239 आपकी जेब से जाता है।
- प्रोसेसिंग फ़ीस: कई बैंक EMI बदलने पर कुछ सौ रुपये फ़ीस और उस पर GST लेते हैं।
- नकद छूट छूट जाती है: एक साथ भुगतान पर मिलने वाला कैशबैक या छूट EMI में नहीं मिलती।
नियम: EMI लेने से पहले कुल चुकाई जाने वाली रक़म (सारी EMI + फ़ीस + GST) को सामान के नक़द दाम से मिलाएँ।
EMI बाउंस हो जाए तो क्या होगा
- बाउंस चार्ज और पेनल चार्ज: बैंक बाउंस फ़ीस और देरी का चार्ज (GST के साथ) लेता है। RBI के अगस्त 2023 के नियम (1 जनवरी 2024 से) के अनुसार देरी पर “पेनल चार्ज” लिया जा सकता है, पर उसे ब्याज में जोड़कर उस पर फिर ब्याज नहीं लिया जा सकता।
- सिबिल पर असर: EMI की तारीख़ निकल जाने पर खाता “बकाया दिनों” (DPD) के साथ क्रेडिट ब्यूरो को जाता है, और 1 जुलाई 2026 से बैंक महीने में 4 बार रिपोर्ट करते हैं। देखें: सिबिल स्कोर कैसे बढ़ाएँ।
- क्या करें: उसी हफ़्ते बकाया जमा करें, बैंक को फ़ोन करके पुष्टि लें, और अगले महीने से EMI की तारीख़ सैलरी आने के 2 से 3 दिन बाद रखवाएँ।
उल्टा हिसाब: अपनी EMI से कितना लोन ले सकते हैं
कई बार सवाल उल्टा होता है: “मैं हर महीने ₹20,000 की EMI दे सकता हूँ, तो कितना लोन लूँ?” इसका फ़ॉर्मूला है: लोन = EMI × [(1+r)ⁿ − 1] ÷ [r × (1+r)ⁿ], और Excel में =PV(दर/12, महीने, −EMI)।
| हर महीने की EMI | ब्याज दर | अवधि | कितना लोन ले सकते हैं |
|---|---|---|---|
| ₹15,000 | 11% | 5 साल | लगभग ₹6.90 लाख |
| ₹20,000 | 8.5% | 20 साल | लगभग ₹23.05 लाख |
| ₹25,000 | 8.5% | 20 साल | लगभग ₹28.81 लाख |
होम लोन में बैंक घर की क़ीमत का एक हिस्सा ही देते हैं (LTV सीमा), बाक़ी डाउन पेमेंट आपको देना होता है; पूरी जानकारी होम लोन कैसे लें में है।
EMI कैलकुलेटर इस्तेमाल करते समय 5 आम ग़लतियाँ
- फ़्लैट रेट को रिड्यूसिंग समझना: दुकान या एजेंट की बताई दर फ़्लैट हो, तो कैलकुलेटर कम EMI दिखाएगा; असली दर KFS के APR से लें।
- फ़ीस भूल जाना: प्रोसेसिंग फ़ीस, बीमा और GST कैलकुलेटर में नहीं जुड़ते; कुल लागत अलग से जोड़ें।
- अवधि सालों में डालना: फ़ॉर्मूले और Excel में अवधि महीनों में डालें; 5 साल = 60।
- दर को 12 से भाग देना भूलना: Excel में सालाना 11% को 11%/12 लिखें, सिर्फ़ 11% नहीं।
- फ़्लोटिंग रेट को स्थिर मानना: 20 साल में दर कई बार बदलेगी; 0.5% से 1% ऊपर की दर पर भी EMI निकालकर देखें कि बजट झेल पाएगा या नहीं।
प्रीपेमेंट: EMI घटाएँ या अवधि?
प्रीपेमेंट के बाद बैंक दो विकल्प देते हैं: EMI वही रखकर अवधि घटाना, या अवधि वही रखकर EMI घटाना। ₹20 लाख के होम लोन (8.5%, 20 साल) में पहले साल के बाद ₹1 लाख प्रीपेमेंट का हिसाब:
| विकल्प | नई EMI | बाक़ी अवधि में कुल ब्याज |
|---|---|---|
| अवधि घटाएँ (EMI ₹17,356 ही) | ₹17,356 | लगभग ₹16.41 लाख |
| EMI घटाएँ (अवधि 228 महीने ही) | ₹16,471 | लगभग ₹18.95 लाख |
अवधि घटाने से लगभग ₹2.55 लाख ज़्यादा ब्याज बचता है। EMI घटाना तभी चुनें जब हर महीने का बजट तंग हो। फ़्लोटिंग रेट वाले व्यक्तिगत लोन पर RBI के नियम से प्रीपेमेंट चार्ज नहीं लिया जाता।
स्टेप अप और स्टेप डाउन EMI
- स्टेप अप EMI: शुरू में कम EMI, फिर हर साल बढ़ती है। नई नौकरी वाले युवाओं के लिए, जिनकी आय आगे बढ़नी है।
- स्टेप डाउन EMI: शुरू में ज़्यादा EMI, बाद में घटती है। रिटायरमेंट के क़रीब लोगों के लिए।
- दोनों हर बैंक में नहीं मिलते, और कुल ब्याज सामान्य EMI से अलग बनता है; KFS में पूरा शेड्यूल माँगें।
लोन लेने से पहले EMI की 7 जाँच
- रिड्यूसिंग रेट और APR पूछा? (फ़्लैट रेट से बचें)
- KFS मिला और उसमें कुल लागत, सारी फ़ीस और EMI शेड्यूल लिखा है?
- सारी EMI मिलाकर आय के 40 से 50% से कम हैं?
- 6 महीने की EMI जितना इमरजेंसी फ़ंड अलग है?
- फ़िक्स्ड या फ़्लोटिंग, कौन सा है, और रीसेट पर क्या विकल्प मिलेंगे?
- प्रीपेमेंट और फ़ोरक्लोज़र पर चार्ज क्या हैं?
- EMI की तारीख़ सैलरी की तारीख़ के बाद है?
आपकी स्थिति के हिसाब से EMI कितनी रखें
- नौकरीपेशा, पहला लोन: सारी EMI मिलाकर हाथ में आने वाली सैलरी के 40% से कम रखें; बैंक भी आम तौर पर 40 से 50% के आसपास की सीमा देखते हैं।
- होम लोन ले रहे हैं: EMI ऐसी रखें कि 6 महीने की EMI का पैसा इमरजेंसी फ़ंड में अलग हो।
- पहले से कार्ड या पर्सनल लोन है: नए लोन से पहले महँगा क़र्ज़ (कार्ड, पर्सनल) चुकाएँ; कई EMI एक साथ सिबिल स्कोर और जेब दोनों पर भारी पड़ती हैं। देखें: सिबिल स्कोर कैसे बढ़ाएँ।
- बोनस या एकमुश्त पैसा आया: होम लोन के शुरुआती सालों में प्रीपेमेंट सबसे ज़्यादा ब्याज बचाता है।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और क़र्ज़ की समझ के लिए किताबें
ज़रूरी सूचना
तालिकाएँ फ़ॉर्मूले से निकाली गई हैं। असली EMI बैंक की ब्याज दर, प्रोसेसिंग फ़ीस, बीमा और पहली EMI की तारीख़ से थोड़ी अलग हो सकती है। लोन से पहले बैंक का KFS ज़रूर पढ़ें।
अक्सर पूछे जाने वाले सवाल
EMI कैसे निकालें, सबसे आसान तरीका क्या है?
Excel या Google Sheets में =PMT(सालाना दर/12, कुल महीने, −लोन की रक़म) लिखें। उदाहरण: =PMT(11%/12, 60, −500000) से ₹10,871 आता है।
EMI निकालने का सूत्र क्या है?
EMI = P × r × (1+r)ⁿ ÷ [(1+r)ⁿ − 1], जहाँ P लोन की रक़म, r महीने की ब्याज दर (सालाना दर ÷ 12 ÷ 100) और n कुल महीने हैं।
50000 का EMI कितना होगा?
12% सालाना ब्याज पर ₹50,000 के लोन की EMI 12 महीने में ₹4,442, 24 महीने में ₹2,354 और 36 महीने में ₹1,661 होगी।
1 लाख का EMI कितना होगा?
12% पर ₹1 लाख की EMI 12 महीने में ₹8,885, 24 महीने में ₹4,707 और 36 महीने में ₹3,321। 11% पर 5 साल के लिए ₹2,174।
60,000 रुपये के लोन का EMI कितना होगा?
12% पर ₹60,000 की EMI 12 महीने में ₹5,331, 24 महीने में ₹2,824 और 36 महीने में ₹1,993।
EMI कम करने का तरीका क्या है?
अवधि बढ़ाकर (पर कुल ब्याज बढ़ेगा), बेहतर सिबिल स्कोर से कम ब्याज दर लेकर, या प्रीपेमेंट करके बाक़ी मूलधन घटाकर। लोन ट्रांसफ़र (बैलेंस ट्रांसफ़र) से भी दर घट सकती है, पर फ़ीस जोड़कर हिसाब करें।
फ़्लैट रेट और रिड्यूसिंग रेट में क्या फ़र्क है?
फ़्लैट रेट में पूरी अवधि ब्याज शुरुआती रक़म पर लगता है; रिड्यूसिंग में सिर्फ़ बाक़ी रक़म पर। 11% फ़्लैट लगभग 18.8% रिड्यूसिंग के बराबर पड़ता है।
EMI पर GST लगता है क्या?
लोन के ब्याज पर GST नहीं लगता, पर प्रोसेसिंग फ़ीस, बाउंस चार्ज जैसी फ़ीस पर 18% GST लगता है। क्रेडिट कार्ड की EMI के ब्याज पर भी 18% GST लगता है।
प्रीपेमेंट के बाद EMI घटाएँ या अवधि?
ज़्यादा ब्याज बचाना है, तो अवधि घटाएँ। ₹20 लाख के होम लोन में ₹1 लाख प्रीपेमेंट से अवधि घटाने पर EMI घटाने की तुलना में लगभग ₹2.55 लाख ज़्यादा ब्याज बचता है।
ये भी पढ़ें
- सिबिल स्कोर कैसे बढ़ाएँ
- लोन के 9 प्रकार
- पर्सनल लोन कैसे लें
- होम लोन कैसे लें
- वाहन लोन कैसे लें
- एजुकेशन लोन कैसे लें
- गोल्ड लोन कैसे लें
- बिज़नेस लोन कैसे लें
- प्रॉपर्टी लोन कैसे लें
- लोन अगेंस्ट सिक्योरिटीज़ क्या है
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।