क्रेडिट कार्ड कैसे बनता है? आप बैंक की वेबसाइट, ऐप या शाखा में PAN, आधार और आय के प्रमाण के साथ आवेदन करते हैं; बैंक आपकी सिबिल रिपोर्ट और आमदनी देखकर तय करता है कि कार्ड देना है और कितनी लिमिट। मंज़ूरी के बाद कार्ड घर आता है और आप OTP से उसे चालू करते हैं। सैलरी स्लिप नहीं है या सिबिल इतिहास नहीं है, तो सबसे आसान रास्ता है FD पर मिलने वाला क्रेडिट कार्ड, जो लगभग हर किसी को मिल जाता है।
मुख्य बातें
- पहला कार्ड पाने के 5 रास्ते: अपने बैंक का प्री अप्रूव्ड ऑफ़र, ऑनलाइन आवेदन, FD पर कार्ड, परिवार के कार्ड पर ऐड ऑन कार्ड, और ऐप या दुकान वाले को ब्रांडेड कार्ड।
- आम शर्तें: उम्र लगभग 21 से 60 साल (बैंक के हिसाब से), नियमित आय, और 750 के आसपास या ज़्यादा सिबिल स्कोर।
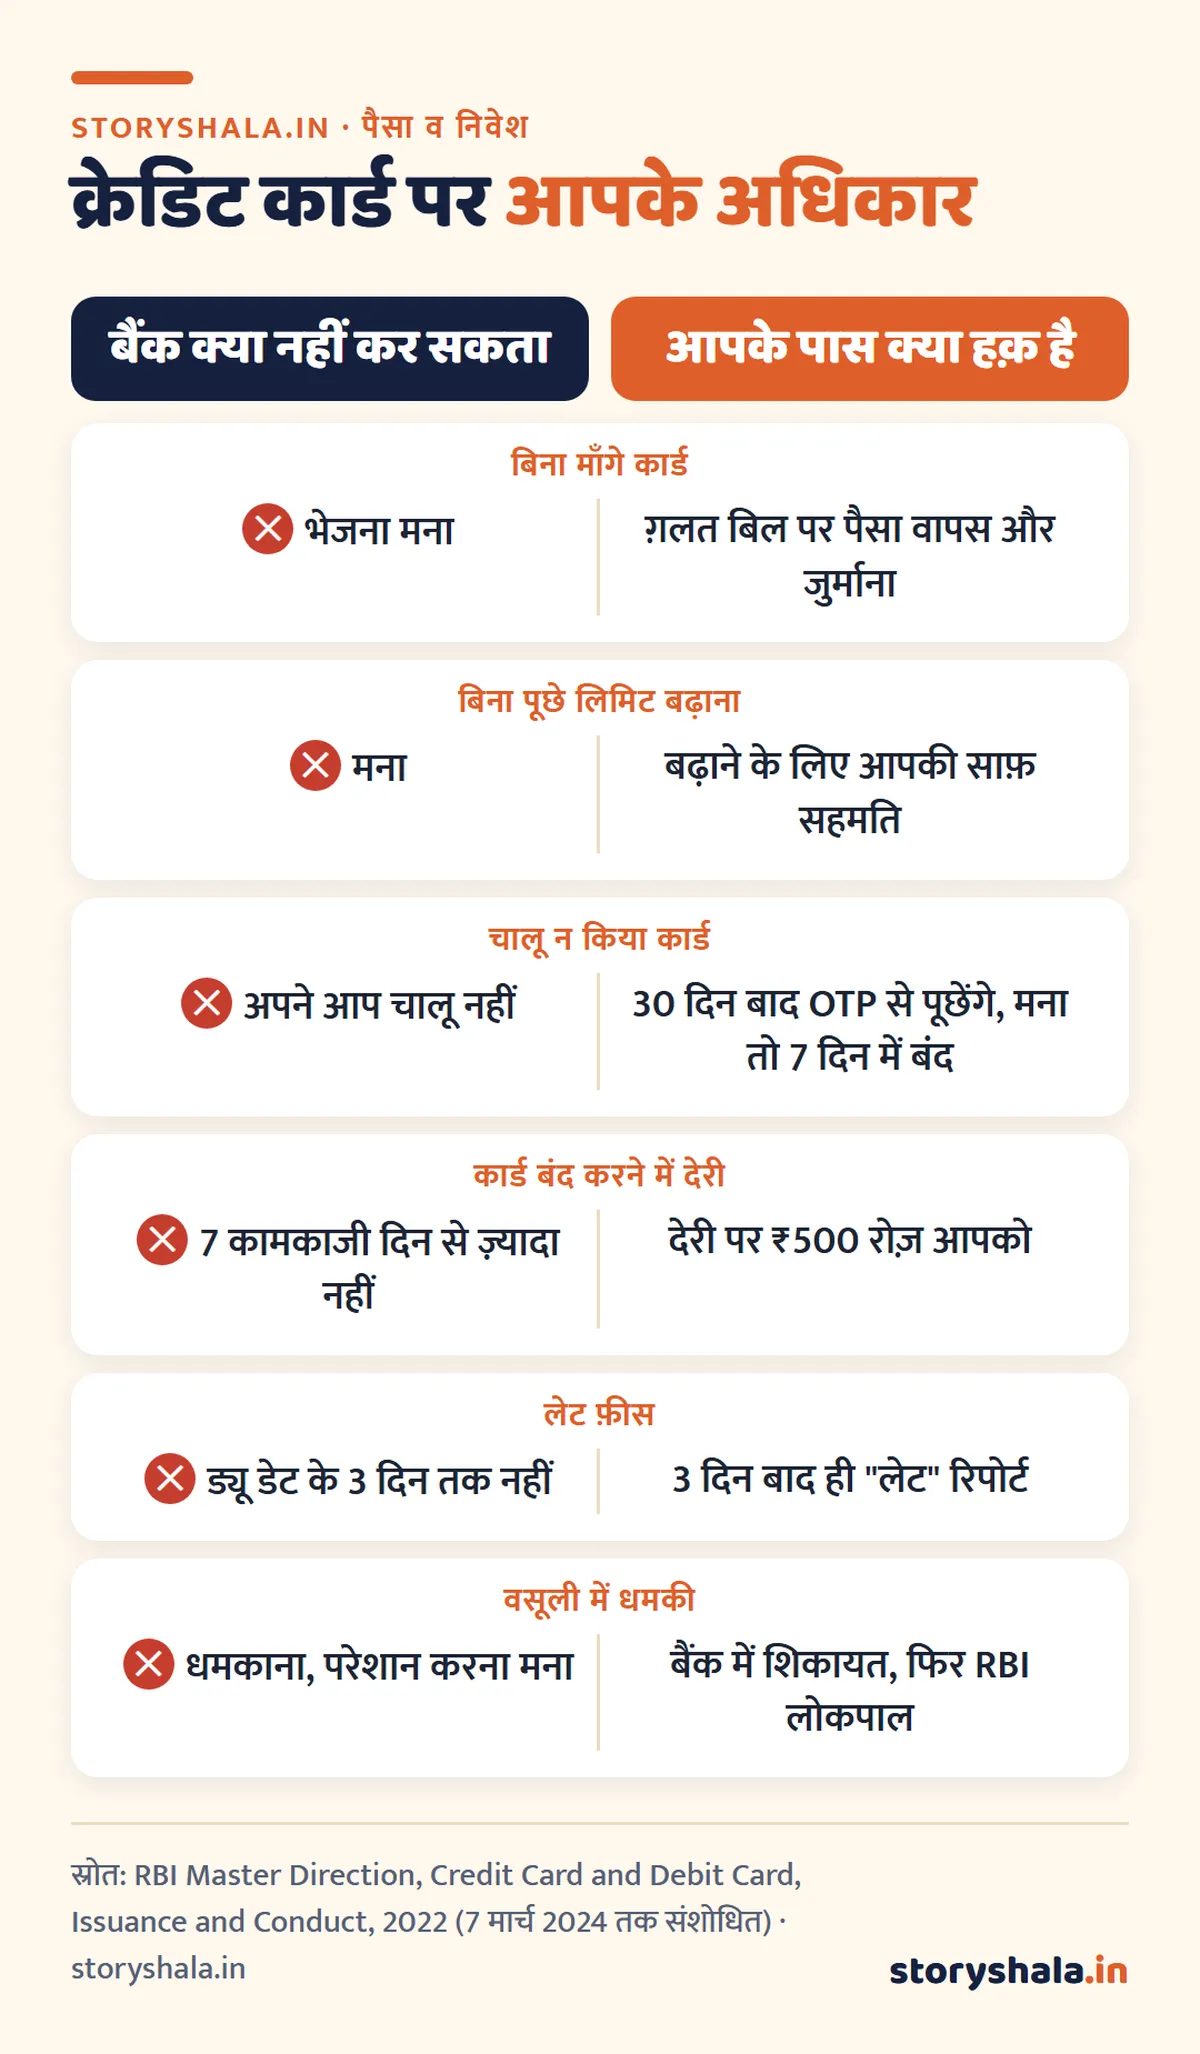
- RBI का नियम: बिना आपकी साफ़ सहमति के कार्ड भेजना मना है; 30 दिन में आपने कार्ड चालू नहीं किया, तो बैंक OTP से पूछेगा, और मना करने पर 7 कामकाजी दिन में बिना ख़र्च कार्ड बंद होगा।
- हर आवेदन से सिबिल में एक “पूछताछ” जुड़ती है; एक साथ कई बैंकों में आवेदन न करें।
- कार्ड बनवाने के लिए किसी एजेंट को पैसा न दें; जॉइनिंग या सालाना फ़ीस सिर्फ़ बैंक लेता है, और वह कार्ड के बिल में आती है।
विषय सूची
क्रेडिट कार्ड कैसे बनता है: पूरी प्रक्रिया एक नज़र में
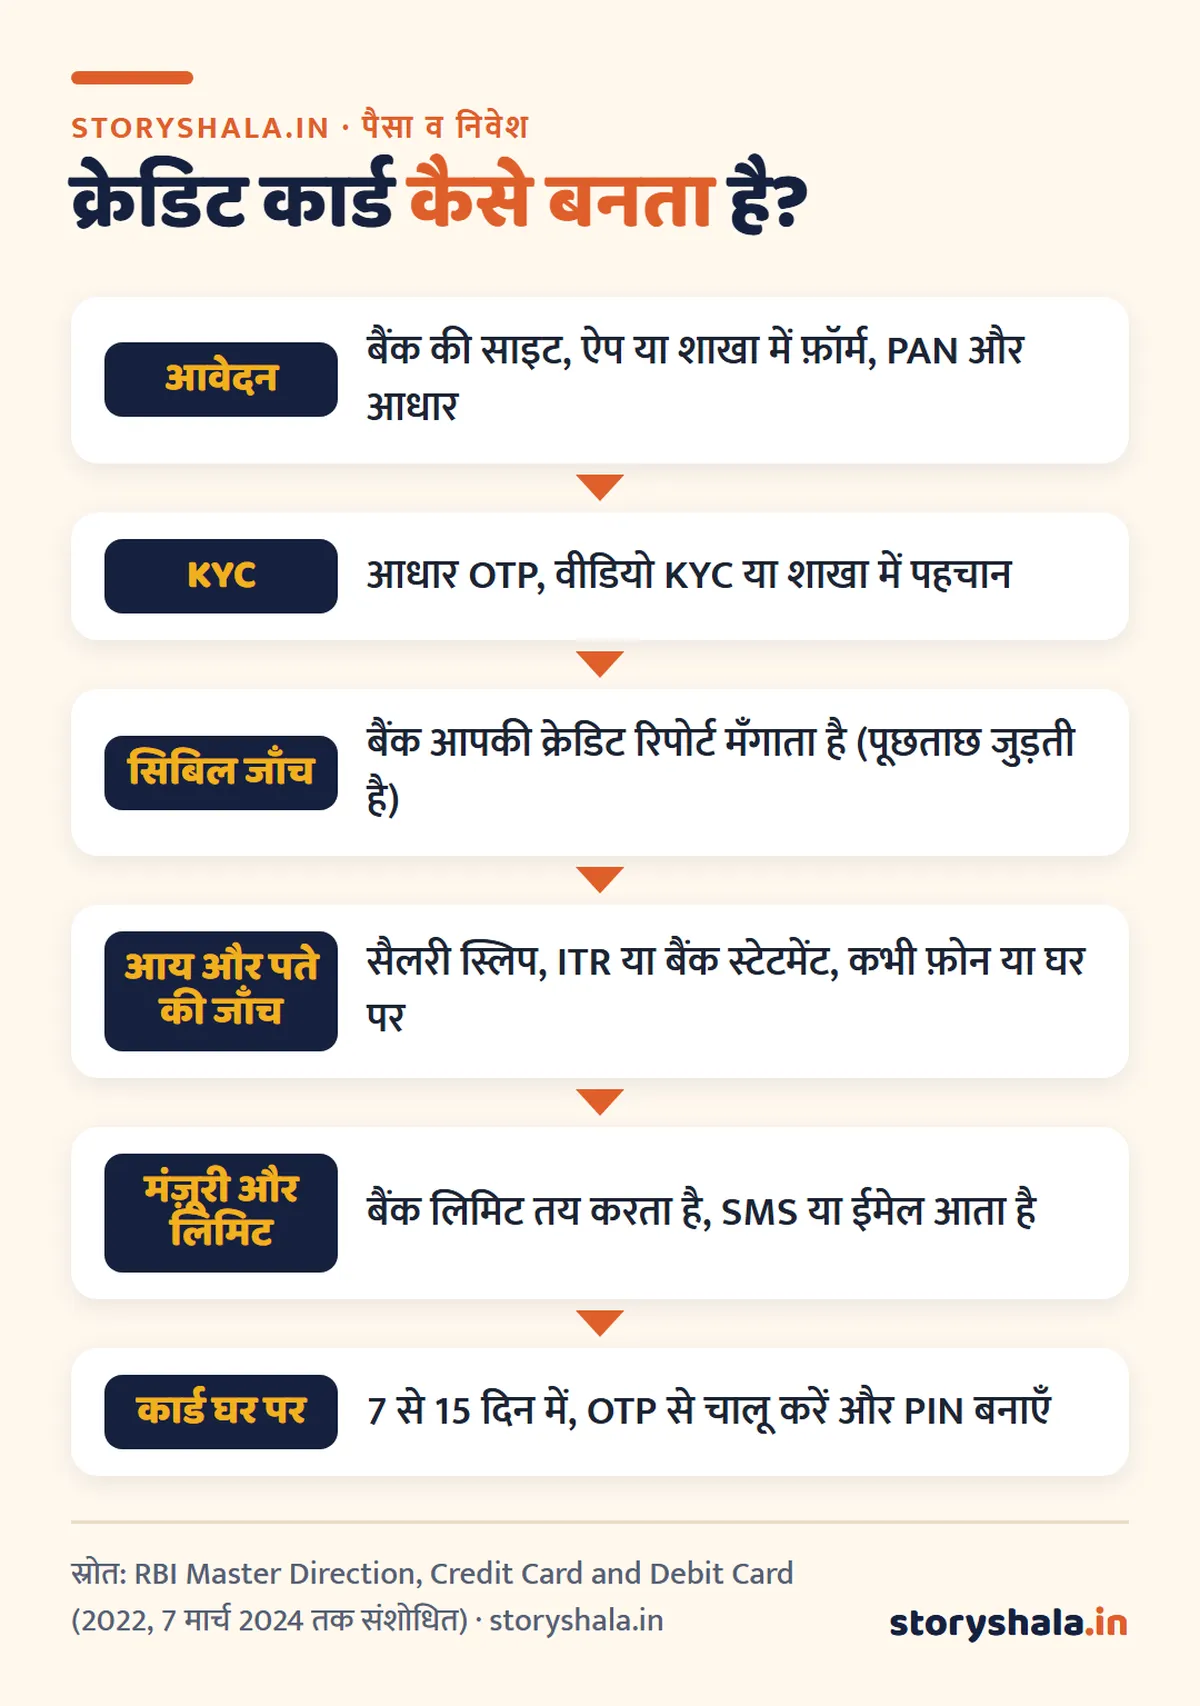
समय कितना लगता है: जिन बैंकों में आपका पहले से खाता है, वहाँ प्री अप्रूव्ड ऑफ़र पर कुछ मिनट में डिजिटल कार्ड मिल सकता है। नए बैंक में आम तौर पर 7 से 21 दिन लगते हैं, क्योंकि जाँच ज़्यादा होती है।
पहला क्रेडिट कार्ड पाने के 5 रास्ते
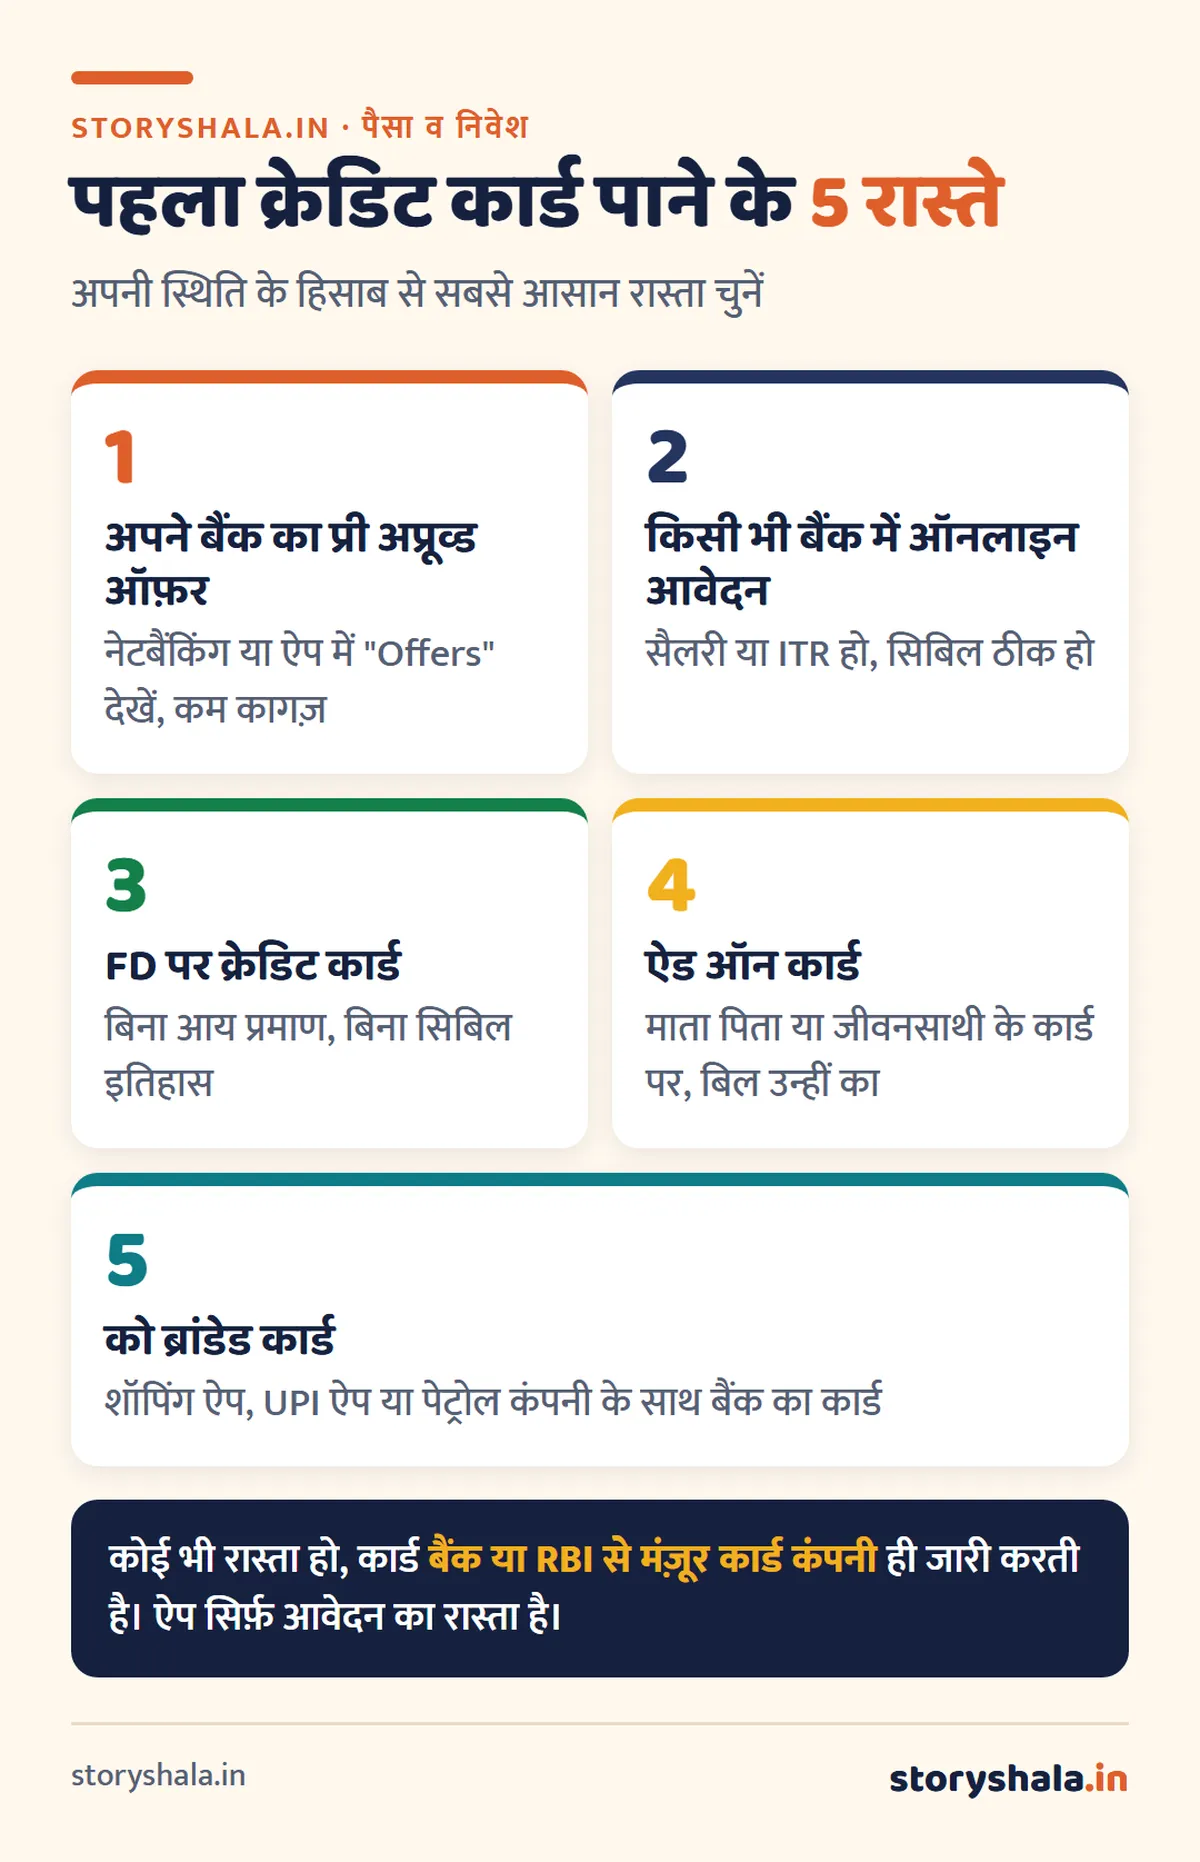
1. अपने बैंक का प्री अप्रूव्ड ऑफ़र
जिस बैंक में आपका बचत खाता या सैलरी खाता है, वह आपके लेनदेन देखकर पहले से कार्ड का ऑफ़र दे सकता है। नेटबैंकिंग या मोबाइल ऐप में “Cards” या “Offers” सेक्शन देखें। यहाँ कागज़ कम लगते हैं, क्योंकि बैंक के पास आपका KYC पहले से है।
2. किसी भी बैंक में ऑनलाइन आवेदन
बैंक की आधिकारिक वेबसाइट पर कार्ड चुनें, मोबाइल OTP से आवेदन शुरू करें, PAN और आधार से e KYC करें, आय की जानकारी डालें। कई बैंक वीडियो KYC से पूरी प्रक्रिया ऑनलाइन कर देते हैं। यह रास्ता नौकरीपेशा और ITR भरने वाले कारोबारियों के लिए सबसे आम है।
3. FD पर क्रेडिट कार्ड (सिक्योर्ड कार्ड)
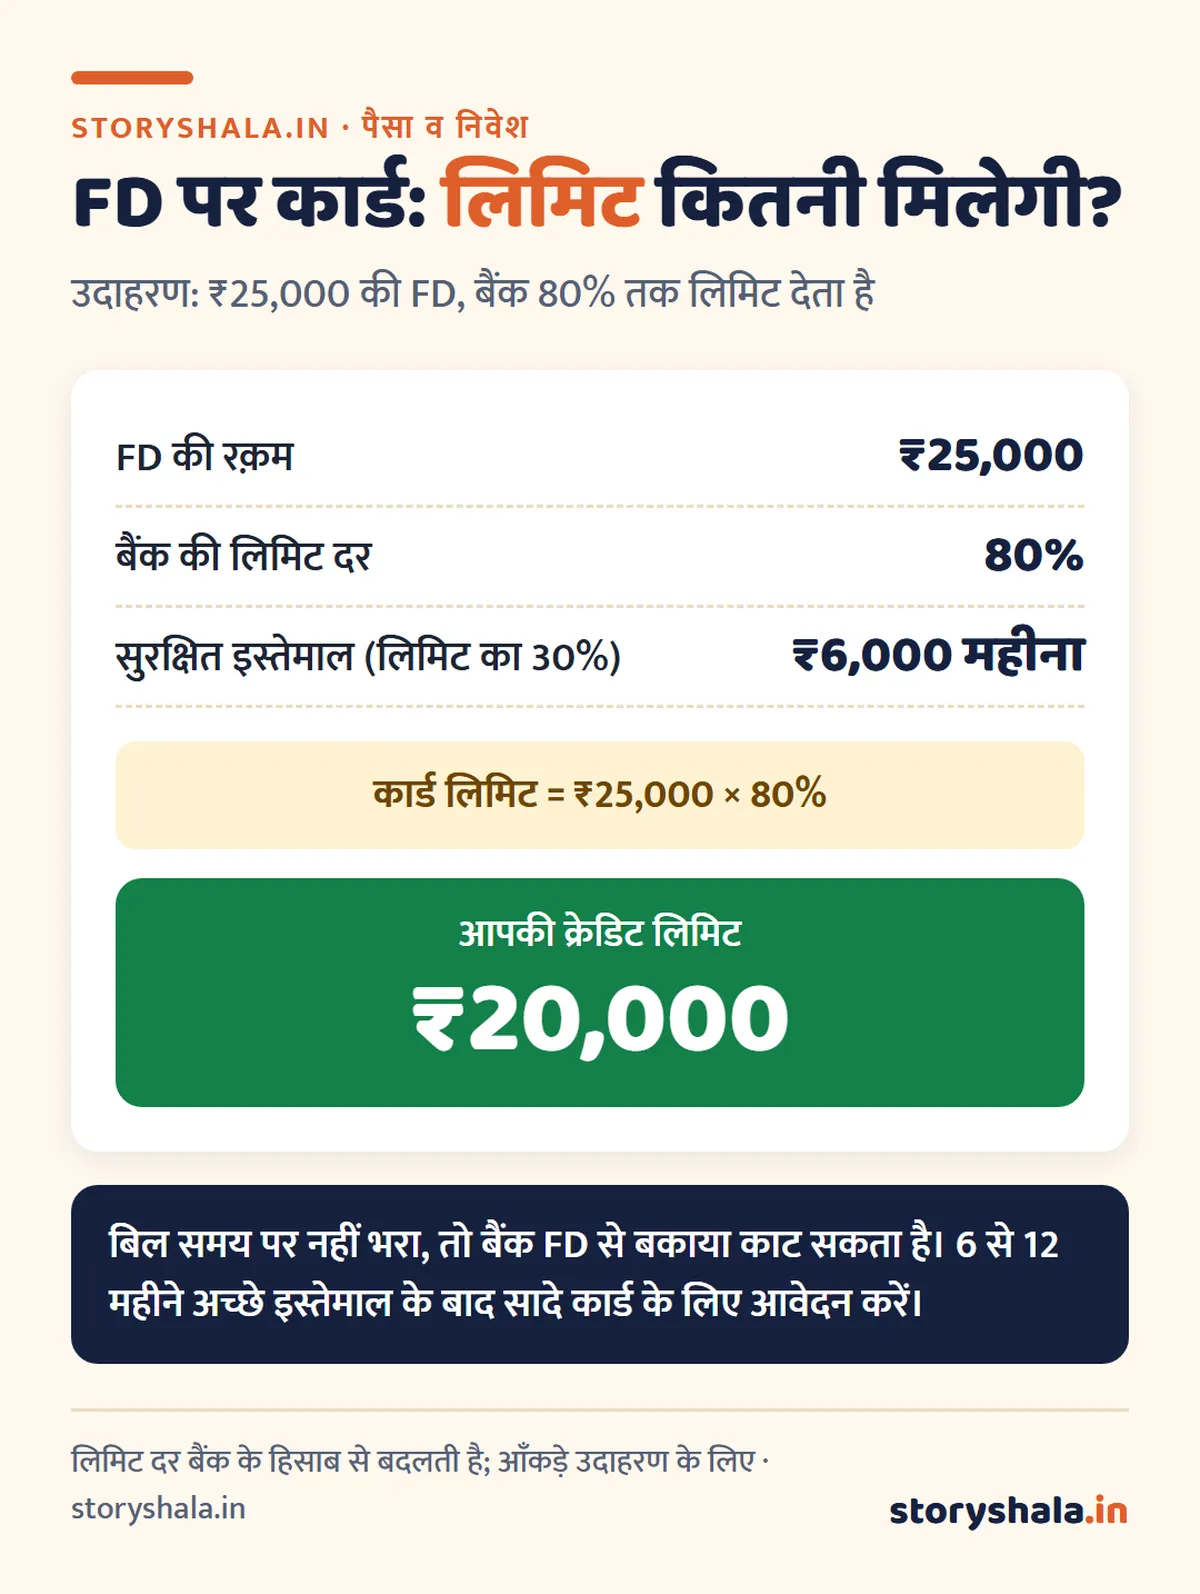
बैंक में FD बनवाइए, और उसी FD के बदले क्रेडिट कार्ड लीजिए। लिमिट आम तौर पर FD की रक़म के एक हिस्से (अक्सर 75% से 90%, बैंक के हिसाब से) जितनी होती है। FD पर ब्याज भी मिलता रहता है। चूँकि बैंक का पैसा सुरक्षित है, इसलिए यहाँ आय प्रमाण और सिबिल इतिहास की ज़रूरत लगभग नहीं होती। विद्यार्थी, गृहिणी, फ़्रीलांसर और जिनका स्कोर गिरा हुआ है, उनके लिए यही सबसे पक्का रास्ता है।
4. ऐड ऑन कार्ड
परिवार के किसी सदस्य (माता पिता, जीवनसाथी) के कार्ड पर आपके नाम से ऐड ऑन कार्ड बन सकता है। ख़र्च उनकी लिमिट से होता है और बिल भी उन्हीं के नाम आता है। ध्यान दें: ऐड ऑन कार्ड से आपका अपना सिबिल इतिहास आम तौर पर नहीं बनता, क्योंकि खाता मुख्य कार्डधारक का होता है।
5. को ब्रांडेड कार्ड (ऐप और दुकान वाले)
शॉपिंग ऐप, UPI ऐप, एयरलाइन या पेट्रोल कंपनी के साथ बैंक मिलकर कार्ड देते हैं। आवेदन ऐप में होता है, पर कार्ड बैंक ही जारी करता है और जाँच भी वही करता है। अपनी ख़रीदारी की आदत से मेल खाए, तभी लें।
RuPay क्रेडिट कार्ड और UPI: RuPay नेटवर्क का क्रेडिट कार्ड UPI ऐप से जोड़कर दुकान पर QR कोड से भुगतान किया जा सकता है। 6 सितंबर 2024 से बड़े कार्ड जारी करने वालों को (10 लाख से ज़्यादा सक्रिय कार्ड वाले) आवेदन के समय आपको एक से ज़्यादा कार्ड नेटवर्क (जैसे RuPay, Visa, Mastercard) में से चुनने का विकल्प देना होता है।
क्रेडिट कार्ड के लिए ज़रूरी दस्तावेज़
| दस्तावेज़ | क्या चलेगा | किसके लिए |
|---|---|---|
| PAN कार्ड | ज़रूरी | सबके लिए |
| पहचान और पता | आधार, पासपोर्ट, वोटर ID, ड्राइविंग लाइसेंस | सबके लिए |
| आय प्रमाण (नौकरी) | पिछली 3 महीने की सैलरी स्लिप, फ़ॉर्म 16, बैंक स्टेटमेंट | नौकरीपेशा |
| आय प्रमाण (कारोबार) | पिछले 1 से 2 साल का ITR, बैंक स्टेटमेंट | कारोबारी, फ़्रीलांसर |
| FD की रसीद | उसी बैंक की FD | FD पर कार्ड |
| फ़ोटो | ऑनलाइन में सेल्फ़ी या वीडियो KYC | सबके लिए |
किसे मिलेगा: आम योग्यता
क्रेडिट कार्ड कैसे बनता है, यह इस पर भी निर्भर है कि आप बैंक की शर्तों में आते हैं या नहीं। RBI ने उम्र या आय की कोई एक सीमा तय नहीं की; RBI कहता है कि बैंक ख़ुद क्रेडिट जोखिम जाँचकर और आपकी दूसरी जगह की लिमिट देखकर ही कार्ड दें। आम तौर पर:
- उम्र: मुख्य कार्ड के लिए लगभग 21 से 60 या 65 साल; FD वाले और ऐड ऑन कार्ड कई बैंक 18 साल से देते हैं।
- आय: हर कार्ड की अलग न्यूनतम आय; एंट्री लेवल कार्ड कम आय पर भी मिलते हैं, प्रीमियम कार्ड के लिए ज़्यादा।
- सिबिल स्कोर: 750 के आसपास या ऊपर हो, तो मंज़ूरी आसान। कोई इतिहास नहीं (NH), तो FD वाला कार्ड या अपने बैंक का ऑफ़र।
- पता: कुछ बैंक सिर्फ़ उन्हीं शहरों या पिन कोड में कार्ड देते हैं जहाँ उनकी सेवा है।
आपकी स्थिति के हिसाब से कौन सा रास्ता
| आप कौन हैं | सबसे आसान रास्ता | ध्यान रखें |
|---|---|---|
| नौकरीपेशा, सैलरी ₹25,000 से ऊपर | अपने सैलरी बैंक का ऑफ़र या ऑनलाइन आवेदन | पहले एक ही बैंक में आवेदन |
| सैलरी ₹15,000 के आसपास | सैलरी बैंक का एंट्री लेवल कार्ड, या FD पर कार्ड | कम लिमिट से शुरुआत, बिल पूरा भरें |
| विद्यार्थी (18+) | FD पर कार्ड या माता पिता का ऐड ऑन | ख़र्च पर सख़्त सीमा रखें |
| गृहिणी | FD पर कार्ड या जीवनसाथी का ऐड ऑन | अपना सिबिल बनाना हो तो FD वाला कार्ड |
| कारोबारी, फ़्रीलांसर | ITR के साथ ऑनलाइन आवेदन, या FD पर कार्ड | ITR में दिखी आय से लिमिट तय होती है |
| सिबिल ख़राब या लोन सेटल हुआ | FD पर कार्ड | 6 से 12 महीने समय पर भुगतान, फिर सादा कार्ड |
₹15,000 सैलरी पर कार्ड मिलेगा? कई बैंक इतनी आय पर भी एंट्री लेवल कार्ड देते हैं, ख़ासकर अगर सैलरी उसी बैंक में आती हो। न मिले, तो FD पर कार्ड पक्का रास्ता है। लिमिट कम होगी, और यही आपके लिए अच्छा भी है।
ऑनलाइन आवेदन के 7 कदम
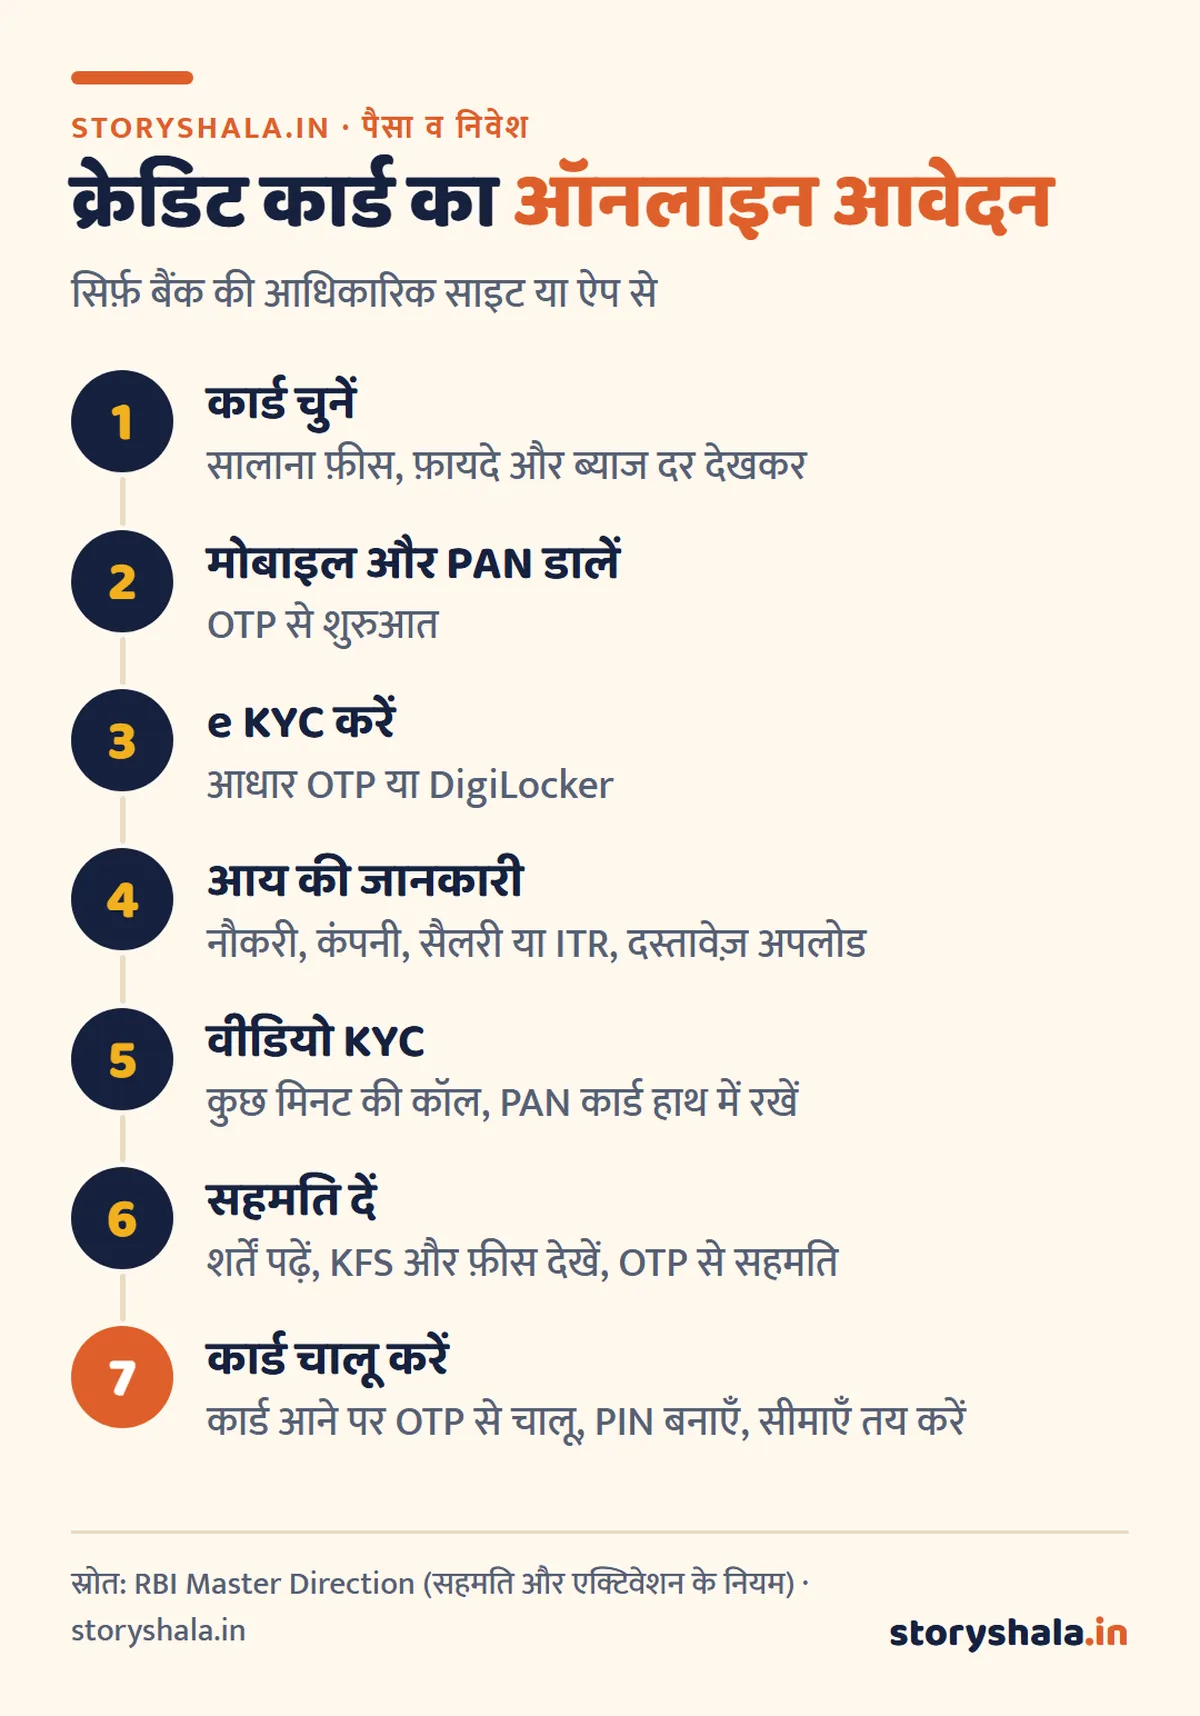
कार्ड आने के बाद 3 ज़रूरी सेटिंग: ऐप में अंतरराष्ट्रीय लेनदेन, ऑनलाइन लेनदेन और कॉन्टैक्टलेस भुगतान की सीमा अपनी ज़रूरत के हिसाब से चालू या बंद करें। RBI के नियम से कार्ड पर ये सुविधाएँ आपकी पसंद से चलती हैं।
आवेदन रिजेक्ट होने के 7 कारण
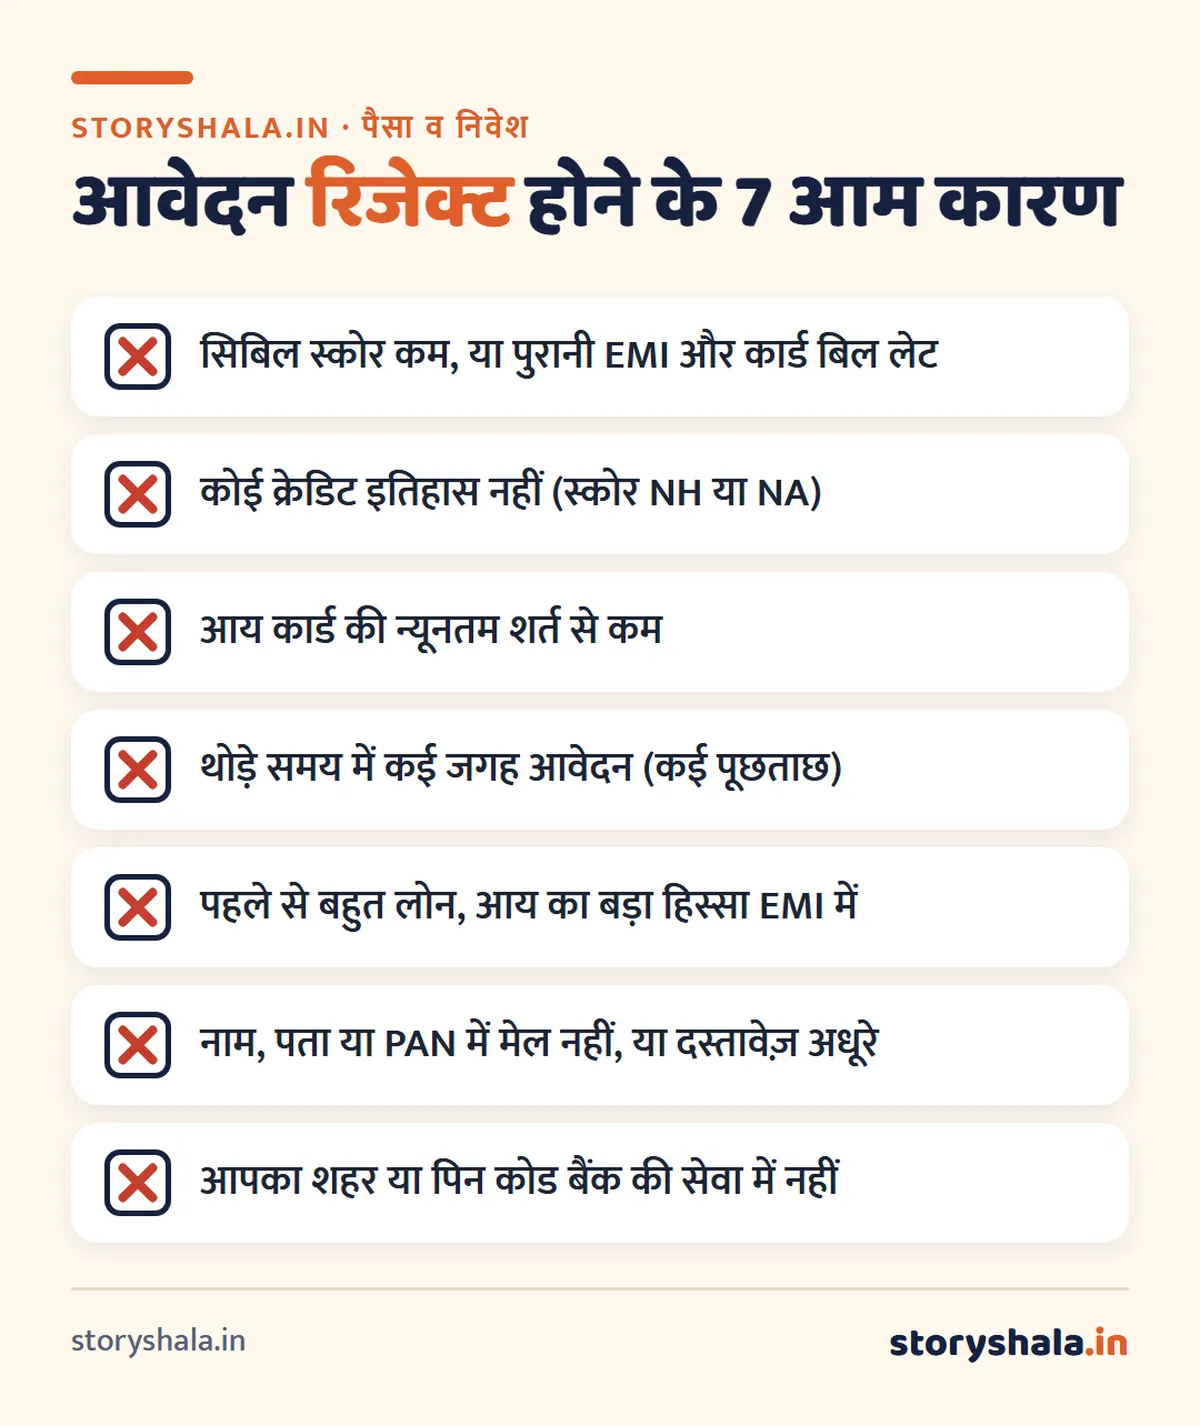
रिजेक्ट हो जाए तो क्या करें:
- बैंक से कारण पूछें (ईमेल या कस्टमर केयर)।
- अपनी सिबिल रिपोर्ट मुफ़्त में निकालकर ग़लती देखें; ग़लती हो, तो सिबिल रिपोर्ट में ग़लती ठीक कराएँ।
- दोबारा आवेदन से पहले कम से कम 3 से 6 महीने रुकें, ताकि नई पूछताछ न जुड़े।
- तब तक FD पर कार्ड लेकर इतिहास बनाएँ। तरीका: सिबिल स्कोर कैसे बढ़ाएँ।
कार्ड बनवाने में कितना ख़र्च आता है
| ख़र्च | कितना | ध्यान दें |
|---|---|---|
| जॉइनिंग फ़ीस | ₹0 से कुछ हज़ार, कार्ड के हिसाब से | कई कार्ड लाइफ़टाइम फ़्री |
| सालाना फ़ीस | ₹0 से कुछ हज़ार | तय ख़र्च करने पर अक्सर माफ़ |
| GST | फ़ीस और चार्ज पर 18% | बिल में अलग दिखता है |
| ब्याज | बकाया पर, कार्ड के हिसाब से (अक्सर 3% से 4% महीना) | पूरा बिल समय पर भरें, तो ब्याज शून्य |
| लेट फ़ीस | बकाया के स्लैब के हिसाब से | सिर्फ़ ड्यू डेट के 3 दिन बाद तक बकाया रहने पर |
| कैश निकालना | फ़ीस + पहले दिन से ब्याज | कार्ड से कैश न निकालें |
ब्याज से कैसे बचें: हर महीने पूरा बिल ड्यू डेट तक भरें। सिर्फ़ “मिनिमम ड्यू” भरने पर बाक़ी रक़म पर भारी ब्याज लगता है। RBI के नियम से बिल का भुगतान करने के लिए आपको कम से कम 15 दिन (एक पखवाड़ा) मिलने चाहिए, और बैंक को आपको बिलिंग तारीख़ कम से कम एक बार बदलने का विकल्प देना होता है (7 मार्च 2024 से), ताकि ड्यू डेट सैलरी के बाद पड़े।
RBI के नियम जो हर नए कार्डधारक को पता हों
कार्ड बनने के बाद: पहले 90 दिन की आदतें
- लिमिट का 30% से कम इस्तेमाल करें। ₹20,000 की लिमिट है, तो महीने का ख़र्च ₹6,000 के आसपास रखें।
- ऑटो पे लगाएँ, पूरे बिल का। बचत खाते से “Total Amount Due” का ऑटो डेबिट।
- बिल हर महीने पढ़ें। अनजान लेनदेन दिखे, तो तुरंत बैंक को बताएँ।
- कार्ड से कैश न निकालें और “EMI में बदलें” के ऑफ़र सोचकर लें।
- एक ही कार्ड से शुरुआत। दूसरा कार्ड 6 से 12 महीने बाद।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
सावधान: “बिना सिबिल, बिना कागज़ कार्ड” वाले कॉल
कोई कॉल, SMS या सोशल मीडिया विज्ञापन “फ़ीस भरो, कार्ड पक्का” कहे, तो यह ठगी है। बैंक कार्ड के लिए पहले पैसा नहीं माँगता, और OTP, CVV या PIN कभी नहीं पूछता। आवेदन सिर्फ़ बैंक की आधिकारिक साइट, ऐप या शाखा से करें। ठगी हो जाए, तो तुरंत 1930 पर कॉल करें।
अक्सर पूछे जाने वाले सवाल
क्रेडिट कार्ड कैसे बनता है, सबसे आसान तरीका क्या है?
अपने बैंक के ऐप या नेटबैंकिंग में प्री अप्रूव्ड ऑफ़र देखें। ऑफ़र न हो, तो उसी बैंक में FD बनवाकर FD पर कार्ड लें; इसमें आय प्रमाण और सिबिल इतिहास की ज़रूरत लगभग नहीं होती।
कौन सा बैंक आसानी से क्रेडिट कार्ड देता है?
वही बैंक, जिसमें आपका सैलरी या बचत खाता है, क्योंकि उसके पास आपका पूरा लेनदेन और KYC है। FD पर कार्ड ज़्यादातर बैंक आसानी से देते हैं।
क्या मुझे 15000 सैलरी के लिए क्रेडिट कार्ड मिल सकता है?
कई बैंक इतनी आय पर एंट्री लेवल कार्ड देते हैं, ख़ासकर अगर सैलरी उन्हीं के खाते में आती हो। न मिले, तो FD पर कार्ड लें।
क्रेडिट कार्ड बनवाने में कितना ख़र्च आता है?
बैंक और कार्ड के हिसाब से जॉइनिंग और सालाना फ़ीस ₹0 से कुछ हज़ार तक, उस पर 18% GST। कई कार्ड लाइफ़टाइम फ़्री हैं। एजेंट को अलग से कोई पैसा न दें।
क्रेडिट कार्ड का 1 साल का चार्ज कितना लगता है?
यह कार्ड की सालाना फ़ीस है, जो ₹0 से लेकर प्रीमियम कार्ड में कई हज़ार तक होती है; कई बैंक तय रक़म ख़र्च करने पर इसे माफ़ कर देते हैं। आवेदन से पहले KFS और फ़ीस की सूची पढ़ें।
बिना सैलरी स्लिप क्रेडिट कार्ड कैसे बनता है?
FD पर सिक्योर्ड कार्ड लें, या ITR और बैंक स्टेटमेंट के आधार पर आवेदन करें। गृहिणी और विद्यार्थी के लिए ऐड ऑन कार्ड भी एक रास्ता है।
रिजेक्ट होने के कितने दिन बाद दोबारा आवेदन करें?
कम से कम 3 से 6 महीने बाद, कारण ठीक करके। बीच में कई बैंकों में आवेदन करने से पूछताछ बढ़ती है और स्कोर पर बुरा असर पड़ता है।
स्रोत (19 अक्टूबर 2026 को जाँचे गए)
- RBI: Master Direction, Credit Card and Debit Card, Issuance and Conduct Directions, 2022 (अपडेट 7 मार्च 2024)
- RBI: Master Direction में संशोधन, 7 मार्च 2024 (बिलिंग तारीख़ बदलने का विकल्प, ₹500 रोज़ हर कैलेंडर दिन)
- RBI: कार्ड नेटवर्क के साथ व्यवस्था पर सर्कुलर, 6 मार्च 2024 (6 सितंबर 2024 से नेटवर्क चुनने का विकल्प)
यह लेख जानकारी के लिए है, किसी बैंक या कार्ड की सिफ़ारिश या व्यक्तिगत वित्तीय सलाह नहीं। फ़ीस और शर्तें बैंक की साइट पर आवेदन के दिन जाँचें।
ये भी पढ़ें
- सिबिल स्कोर कैसे बढ़ाएँ
- सिबिल रिपोर्ट में ग़लती कैसे ठीक कराएँ
- लोन सेटलमेंट और लोन क्लोज़र में अंतर
- बैंक क्या होता है
- पर्सनल लोन कैसे लें