बैंक क्या होता है? बैंक एक ऐसी वित्तीय संस्था है जो लोगों का पैसा जमा (डिपॉज़िट) के रूप में लेती है, उस पर ब्याज देती है, और उसी पैसे से ज़रूरतमंद लोगों और कारोबारों को लोन देकर ब्याज कमाती है। साथ ही बैंक पैसे भेजने और लेने (पेमेंट), चेक, कार्ड, लॉकर जैसी सेवाएँ भी देता है। भारत में सभी बैंकों पर भारतीय रिज़र्व बैंक (RBI) की निगरानी रहती है।
छोटा जवाब: बैंक के तीन मुख्य काम हैं: जमा लेना, लोन देना और भुगतान की सुविधा देना। भारत में मुख्य रूप से सरकारी बैंक (12), प्राइवेट बैंक (21), स्मॉल फ़ाइनेंस बैंक (11), पेमेंट्स बैंक (5 चालू), क्षेत्रीय ग्रामीण बैंक (28), सहकारी बैंक और विदेशी बैंक हैं। किसी भी बैंक में आपकी जमा, मूलधन और ब्याज मिलाकर, ₹5 लाख तक DICGC से बीमित रहती है।
मुख्य बातें
- बैंक जमा लेता है, लोन देता है और भुगतान की सुविधा देता है; सब पर RBI की निगरानी है।
- भारत में 12 सरकारी, 21 प्राइवेट, 11 स्मॉल फ़ाइनेंस, 5 पेमेंट्स और 28 ग्रामीण बैंक हैं।
- हर बैंक में आपकी जमा ₹5 लाख तक (मूलधन और ब्याज मिलाकर) DICGC से बीमित है।
- बड़ी रक़म हो तो उसे दो या ज़्यादा बैंकों में बाँटें।
- शिकायत 30 दिन में न सुलझे तो cms.rbi.org.in पर करें, साइबर ठगी पर 1930 पर कॉल करें।
विषय सूची
बैंक की परिभाषा और अर्थ
आसान परिभाषा: बैंक वह संस्था है जो लोगों से पैसा जमा के रूप में लेती है और उस पैसे को लोन या निवेश में लगाती है, और जमाकर्ता जब चाहे (या तय समय पर) अपना पैसा वापस निकाल सकता है।
क़ानूनी परिभाषा: भारत में बैंकिंग की परिभाषा बैंकिंग विनियमन अधिनियम 1949 की धारा 5(b) में दी गई है। इसका सरल हिंदी अर्थ है: “लोन देने या निवेश के उद्देश्य से जनता से पैसा जमा के रूप में स्वीकार करना, जो माँगने पर या अन्यथा वापस देय हो, और चेक, ड्राफ़्ट, आदेश या अन्य तरीक़े से निकाला जा सके।” इस परिभाषा से बैंक की तीन पहचान निकलती हैं: जनता से जमा लेना, उसे लोन या निवेश में लगाना, और माँगने पर पैसा लौटाना।
बैंकिंग क्या है? बैंक जो काम करता है, यानी जमा लेना, लोन देना, भुगतान करना और इनसे जुड़ी सेवाएँ देना, उस पूरे काम को बैंकिंग कहते हैं। आज यह काम शाखा के साथ साथ मोबाइल बैंकिंग, इंटरनेट बैंकिंग और UPI से भी होता है।
“बैंक” शब्द कहाँ से आया? यह शब्द पुरानी इतालवी भाषा के “बांका” (banca) से आया माना जाता है, जिसका अर्थ है मेज़ या बेंच। पुराने समय में साहूकार बाज़ार में मेज़ लगाकर पैसों का लेनदेन करते थे।
बैंक का फ़ुल फ़ॉर्म: “Bank” कोई संक्षिप्त शब्द नहीं है, इसलिए इसका कोई आधिकारिक फ़ुल फ़ॉर्म नहीं होता। इंटरनेट पर घूमने वाले फ़ुल फ़ॉर्म मनगढ़ंत हैं। हिंदी में बैंक को “अधिकोष” भी कहा जाता है।
बैंक के कार्य: प्राथमिक और सहायक
| काम | मतलब | उदाहरण |
|---|---|---|
| जमा लेना | लोगों की बचत सुरक्षित रखना और ब्याज देना | सेविंग खाता, FD, RD |
| लोन देना | जमा का इस्तेमाल करके कर्ज़ देना और ब्याज कमाना | होम लोन, पर्सनल लोन, गोल्ड लोन, किसान क्रेडिट कार्ड |
| भुगतान की सुविधा | पैसे भेजना और लेना | UPI, NEFT, RTGS, IMPS, चेक, डेबिट कार्ड |
| दूसरी सेवाएँ | रोज़मर्रा की वित्तीय सुविधाएँ | लॉकर, बीमा, म्यूचुअल फ़ंड, सरकारी योजनाओं के खाते |
बैंक की कमाई का मुख्य स्रोत है लोन पर लिया गया ब्याज और जमा पर दिए गए ब्याज का अंतर, जिसे “नेट इंटरेस्ट मार्जिन” कहते हैं। इसके अलावा शुल्क और कमीशन से भी आय होती है।
परीक्षा और पढ़ाई की भाषा में बैंक के कार्य दो हिस्सों में बाँटे जाते हैं:
प्राथमिक (मुख्य) कार्य
- जमा स्वीकार करना: चालू खाता, बचत खाता, सावधि जमा (FD) और आवर्ती जमा (RD)।
- ऋण देना: लोन, ओवरड्राफ़्ट, कैश क्रेडिट और बिलों की भुनाई (बिल डिस्काउंटिंग)।
सहायक (द्वितीयक) कार्य
- एजेंसी कार्य: ग्राहक की ओर से चेक और बिल का पैसा वसूलना, बिजली बिल, बीमा प्रीमियम और EMI जैसे भुगतान अपने आप करना।
- सामान्य उपयोगिता कार्य: लॉकर, डिमांड ड्राफ़्ट, बैंक गारंटी, विदेशी मुद्रा का लेनदेन, डेबिट और क्रेडिट कार्ड।
RBI क्या है और इसकी भूमिका
भारतीय रिज़र्व बैंक भारत का केंद्रीय बैंक है, जिसकी स्थापना 1 अप्रैल 1935 को हुई। यह आम लोगों के खाते नहीं खोलता, बल्कि बैंकों का बैंक है:
- नोट जारी करना (एक रुपये के नोट और सिक्कों को छोड़कर, जो भारत सरकार जारी करती है)।
- बैंकों को लाइसेंस देना और उनकी निगरानी।
- रेपो रेट जैसी दरें तय करना, जिनका असर लोन और FD की ब्याज दरों पर पड़ता है।
- भुगतान प्रणालियों (NEFT, RTGS) को चलाना और नियम बनाना।
- ग्राहकों की शिकायतों के लिए लोकपाल (ओम्बड्समैन) योजना चलाना।
बैंक कितने प्रकार के होते हैं: भारत में बैंकों के प्रकार
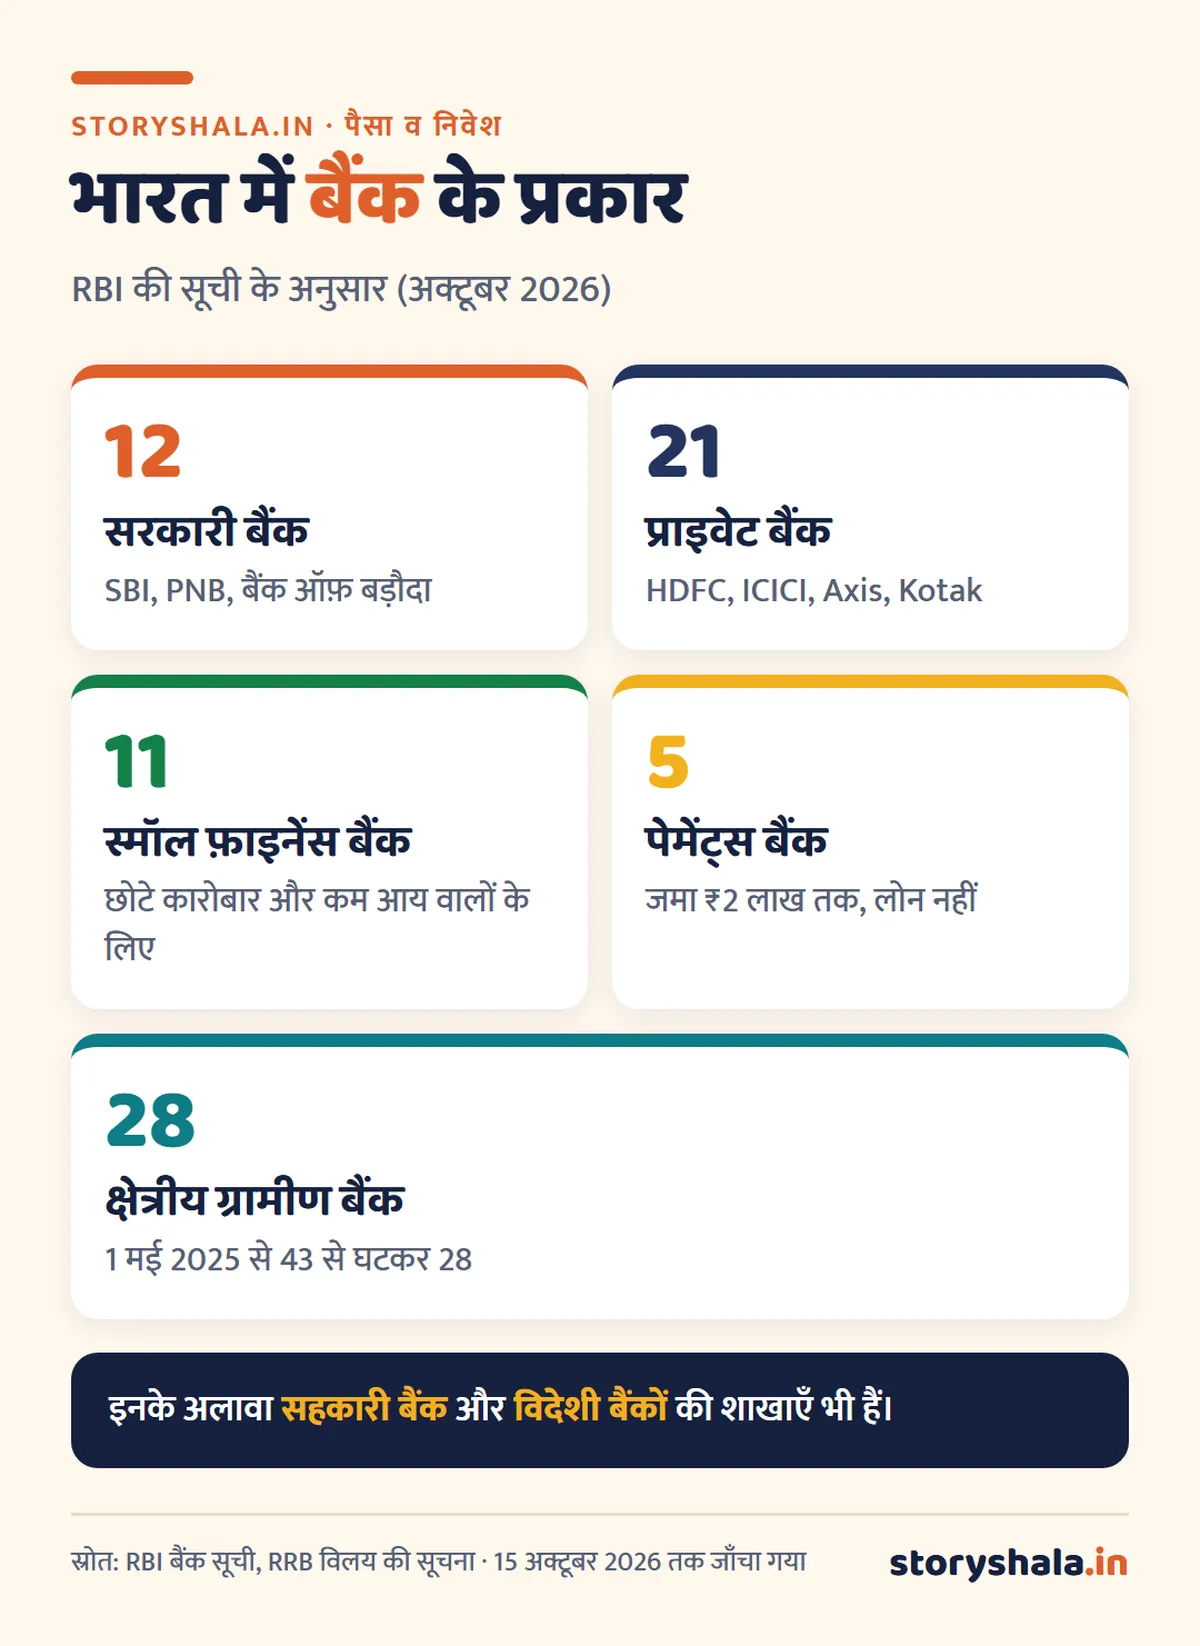
| बैंक का प्रकार | संख्या (अक्टूबर 2026) | उदाहरण | किसके लिए |
|---|---|---|---|
| सरकारी (पब्लिक सेक्टर) बैंक | 12 | SBI, पंजाब नेशनल बैंक, बैंक ऑफ़ बड़ौदा, केनरा बैंक | हर तरह के ग्राहक, गाँव से शहर तक |
| प्राइवेट सेक्टर बैंक | 21 | HDFC बैंक, ICICI बैंक, Axis बैंक, कोटक महिंद्रा बैंक | डिजिटल सेवाएँ, शहरी ग्राहक |
| स्मॉल फ़ाइनेंस बैंक | 11 | AU, इक्विटास, उज्जीवन | छोटे कारोबारी, कम आय वाले, असंगठित क्षेत्र |
| पेमेंट्स बैंक | 5 चालू | एयरटेल पेमेंट्स बैंक, इंडिया पोस्ट पेमेंट्स बैंक | छोटी जमा और भुगतान; लोन नहीं देते |
| क्षेत्रीय ग्रामीण बैंक (RRB) | 28 | हर राज्य में एक मुख्य ग्रामीण बैंक | किसान, ग्रामीण परिवार, छोटे व्यापारी |
| सहकारी बैंक | सैकड़ों | शहरी सहकारी बैंक, ज़िला सहकारी बैंक | स्थानीय सदस्य, कृषि और छोटे कारोबार |
| विदेशी बैंक | 40 से ज़्यादा | भारत में शाखा वाले विदेशी बैंक | बड़े कारोबार, कॉर्पोरेट और कुछ ख़ास ग्राहक |
| विकास (डेवलपमेंट) बैंक | कुछ विशेष संस्थाएँ | NABARD, SIDBI, EXIM बैंक, NHB | सीधे आम लोगों के खाते नहीं, बल्कि दूसरे बैंकों और क्षेत्रों को पूँजी |
संख्याएँ RBI की बैंक सूची और 2026 के प्रकाशित आँकड़ों पर आधारित हैं, और विलय या लाइसेंस में बदलाव से बदल सकती हैं।
1. सरकारी बैंक
इनमें भारत सरकार की हिस्सेदारी 50% से ज़्यादा होती है। 2020 के बड़े विलय के बाद देश में 12 सरकारी बैंक रह गए हैं। इनकी शाखाएँ गाँवों तक फैली हैं, और ज़्यादातर सरकारी योजनाओं (जैसे जन धन, पेंशन, सब्सिडी) के खाते इन्हीं में खुलते हैं।
2. प्राइवेट बैंक
इनका ज़्यादातर मालिकाना हक़ निजी लोगों और संस्थाओं के पास होता है। ये आम तौर पर तेज़ डिजिटल सेवाएँ देते हैं, पर कई सेवाओं पर शुल्क और न्यूनतम बैलेंस की शर्तें सरकारी बैंकों से अलग हो सकती हैं।
3. स्मॉल फ़ाइनेंस बैंक
ये पूरे बैंक हैं, पर इनका मुख्य ध्यान छोटे कारोबारियों, किसानों और कम आय वाले लोगों को लोन देने पर रहता है। कई बार ये FD पर बड़े बैंकों से कुछ ज़्यादा ब्याज देते हैं। इनमें भी जमा ₹5 लाख तक DICGC से बीमित होती है।
4. पेमेंट्स बैंक
ये लोन या क्रेडिट कार्ड नहीं दे सकते। ये केवल छोटी जमा (हर ग्राहक के लिए दिन के अंत में अधिकतम ₹2 लाख तक), भुगतान और पैसे भेजने की सुविधा देते हैं। गाँवों और छोटे शहरों में डिजिटल भुगतान पहुँचाना इनका मुख्य मक़सद है।
5. क्षेत्रीय ग्रामीण बैंक (RRB)
ये केंद्र सरकार, राज्य सरकार और एक प्रायोजक (स्पॉन्सर) बैंक की साझेदारी में चलते हैं। “एक राज्य, एक RRB” नीति के तहत 1 मई 2025 से कई राज्यों के ग्रामीण बैंकों का विलय हुआ और इनकी संख्या 43 से घटकर 28 हो गई। बिहार, झारखंड और पश्चिम बंगाल जैसे राज्यों में गाँवों के बड़े हिस्से तक बैंकिंग इन्हीं से पहुँचती है।
6. सहकारी बैंक
ये सहकारी समितियों के रूप में पंजीकृत होते हैं और सदस्यों के लिए काम करते हैं। शहरी सहकारी बैंक और ग्रामीण सहकारी ढाँचा (राज्य, ज़िला और प्राथमिक स्तर) इसके दो मुख्य भाग हैं। इन पर RBI और राज्य के सहकारिता विभाग, दोनों के नियम लागू होते हैं। किसी सहकारी बैंक में पैसा रखने से पहले उसकी वित्तीय स्थिति और RBI की कोई पाबंदी तो नहीं, यह ज़रूर देखें।
7. विदेशी बैंक
जो बैंक विदेश में पंजीकृत हैं पर भारत में शाखाएँ या सहायक कंपनी चलाते हैं। इन्हें भी भारत में RBI के नियम मानने पड़ते हैं।
8. विकास बैंक (डेवलपमेंट फ़ाइनेंस संस्थाएँ)
जैसे NABARD (खेती और ग्रामीण विकास), SIDBI (छोटे उद्योग), EXIM बैंक (आयात निर्यात) और NHB (आवास)। ये आम तौर पर सीधे ग्राहक का खाता नहीं खोलतीं, बल्कि बैंकों और संस्थाओं को लंबी अवधि की पूँजी देती हैं।
अनुसूचित और ग़ैर अनुसूचित बैंक
जो बैंक RBI अधिनियम, 1934 की दूसरी अनुसूची में शामिल हैं, उन्हें अनुसूचित (शेड्यूल्ड) बैंक कहते हैं। इन्हें RBI से कई सुविधाएँ मिलती हैं और इन्हें कुछ नियम मानने पड़ते हैं। ज़्यादातर बड़े बैंक अनुसूचित हैं। जो इस सूची में नहीं हैं, वे ग़ैर अनुसूचित कहलाते हैं, जैसे कुछ छोटे सहकारी बैंक।
बैंक खातों के प्रकार
| खाता | किसके लिए | ख़ास बात |
|---|---|---|
| सेविंग्स खाता | आम लोगों की बचत | ब्याज मिलता है, निकासी आसान |
| बेसिक सेविंग्स बैंक डिपॉज़िट (BSBD) खाता | जिन्हें न्यूनतम बैलेंस की शर्त नहीं चाहिए | ज़ीरो बैलेंस, ज़रूरी बुनियादी सुविधाएँ मुफ़्त |
| प्रधानमंत्री जन धन खाता | बैंकिंग से जुड़ने वाले नए लोग | ज़ीरो बैलेंस, RuPay कार्ड, शर्तों के साथ बीमा लाभ |
| करंट खाता | दुकान और कारोबार | बार बार लेनदेन, आम तौर पर ब्याज नहीं |
| फ़िक्स्ड डिपॉज़िट (FD) | एकमुश्त रकम तय समय के लिए | तय ब्याज, समय से पहले तोड़ने पर जुर्माना हो सकता है |
| रेकरिंग डिपॉज़िट (RD) | हर महीने थोड़ी बचत | हर महीने तय रकम, FD जैसा ब्याज |
| सैलरी खाता | नौकरीपेशा | कंपनी के ज़रिए खुलता है, अक्सर ज़ीरो बैलेंस |
| NRI खाते (NRE, NRO) | विदेश में रहने वाले भारतीय | अलग नियम और टैक्स व्यवस्था |
आपका पैसा कितना सुरक्षित है: DICGC जमा बीमा
RBI की सहायक संस्था DICGC (डिपॉज़िट इंश्योरेंस एंड क्रेडिट गारंटी कॉर्पोरेशन) बैंक जमा का बीमा करती है।
- सीमा: हर जमाकर्ता के लिए, हर बैंक में, मूलधन और ब्याज मिलाकर अधिकतम ₹5 लाख। यह सीमा 4 फ़रवरी 2020 से लागू है। इसे बढ़ाने का प्रस्ताव 2025 में चर्चा में आया, पर 15 अक्टूबर 2026 तक कोई नई सीमा लागू होने की पुष्टि नहीं मिली।
- कौन से खाते: सेविंग, करंट, FD और RD, सब शामिल।
- कौन से बैंक: सरकारी, प्राइवेट, विदेशी, स्मॉल फ़ाइनेंस, पेमेंट्स, ग्रामीण और ज़्यादातर सहकारी बैंक।
उदाहरण: किसी के एक ही बैंक में सेविंग खाते में ₹2 लाख और FD में ₹4 लाख हैं, यानी कुल ₹6 लाख। बैंक बंद होने की स्थिति में बीमा केवल ₹5 लाख तक मिलेगा। यही ₹6 लाख अगर दो अलग बैंकों में ₹3 लाख और ₹3 लाख में बँटे हों, तो दोनों जगह पूरी रकम बीमा के दायरे में होगी।
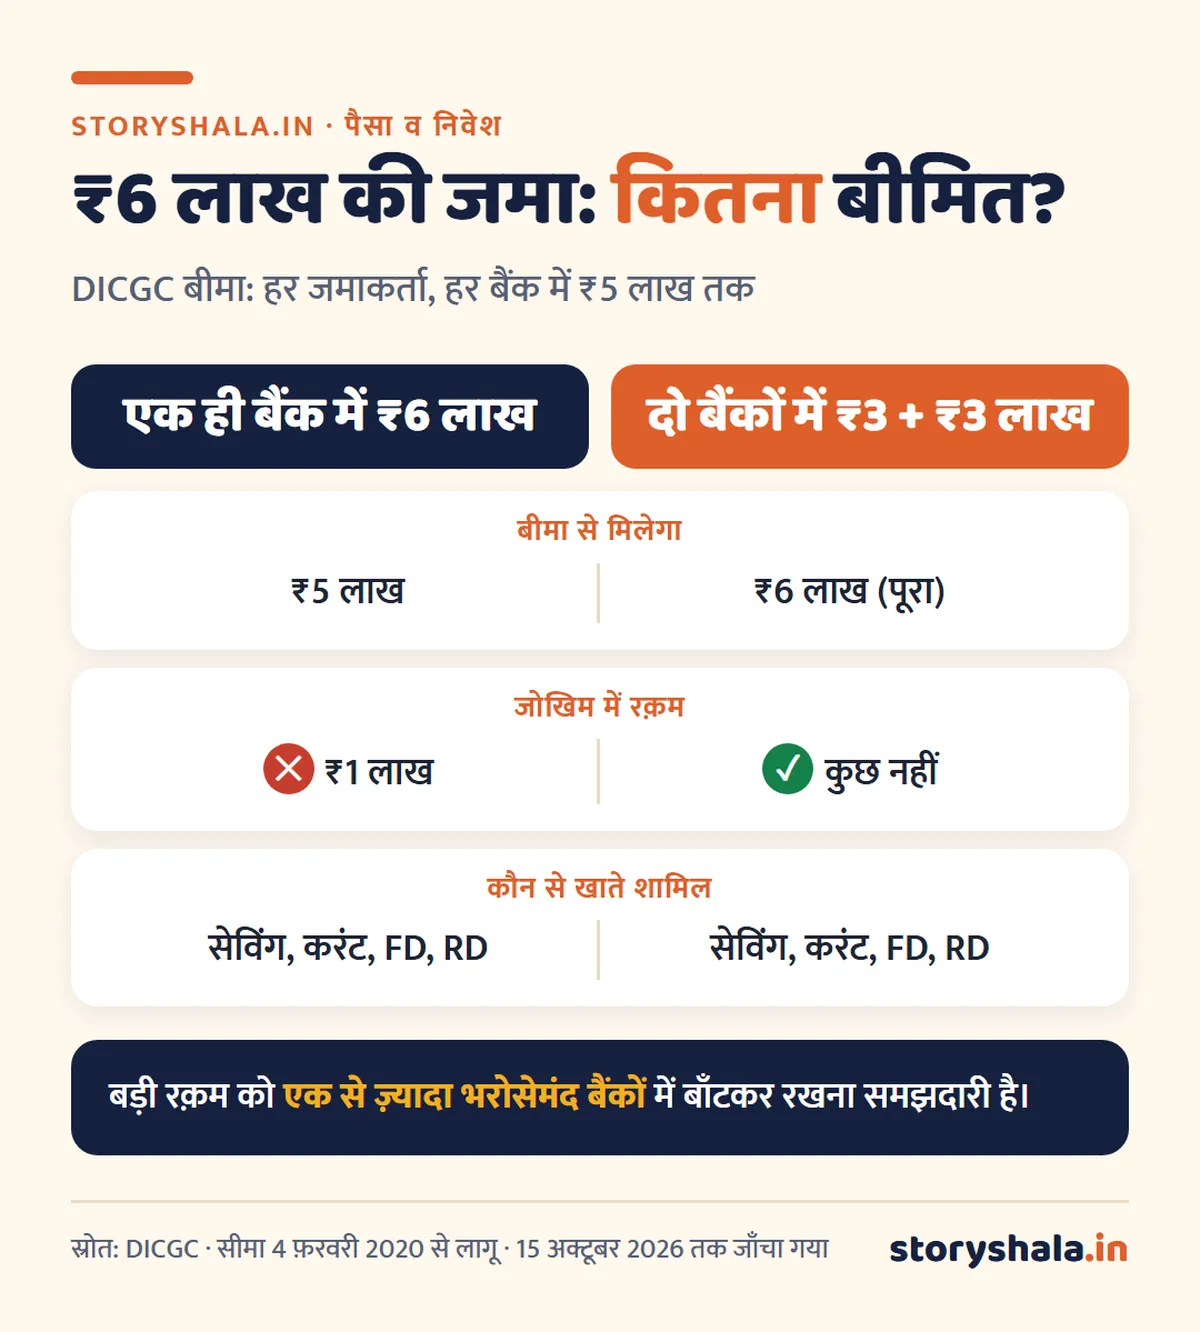
सीख: बड़ी रकम हो, तो उसे एक से ज़्यादा भरोसेमंद बैंकों में बाँटकर रखना समझदारी है।
पैसे भेजने के तरीक़े: NEFT, RTGS, IMPS और UPI
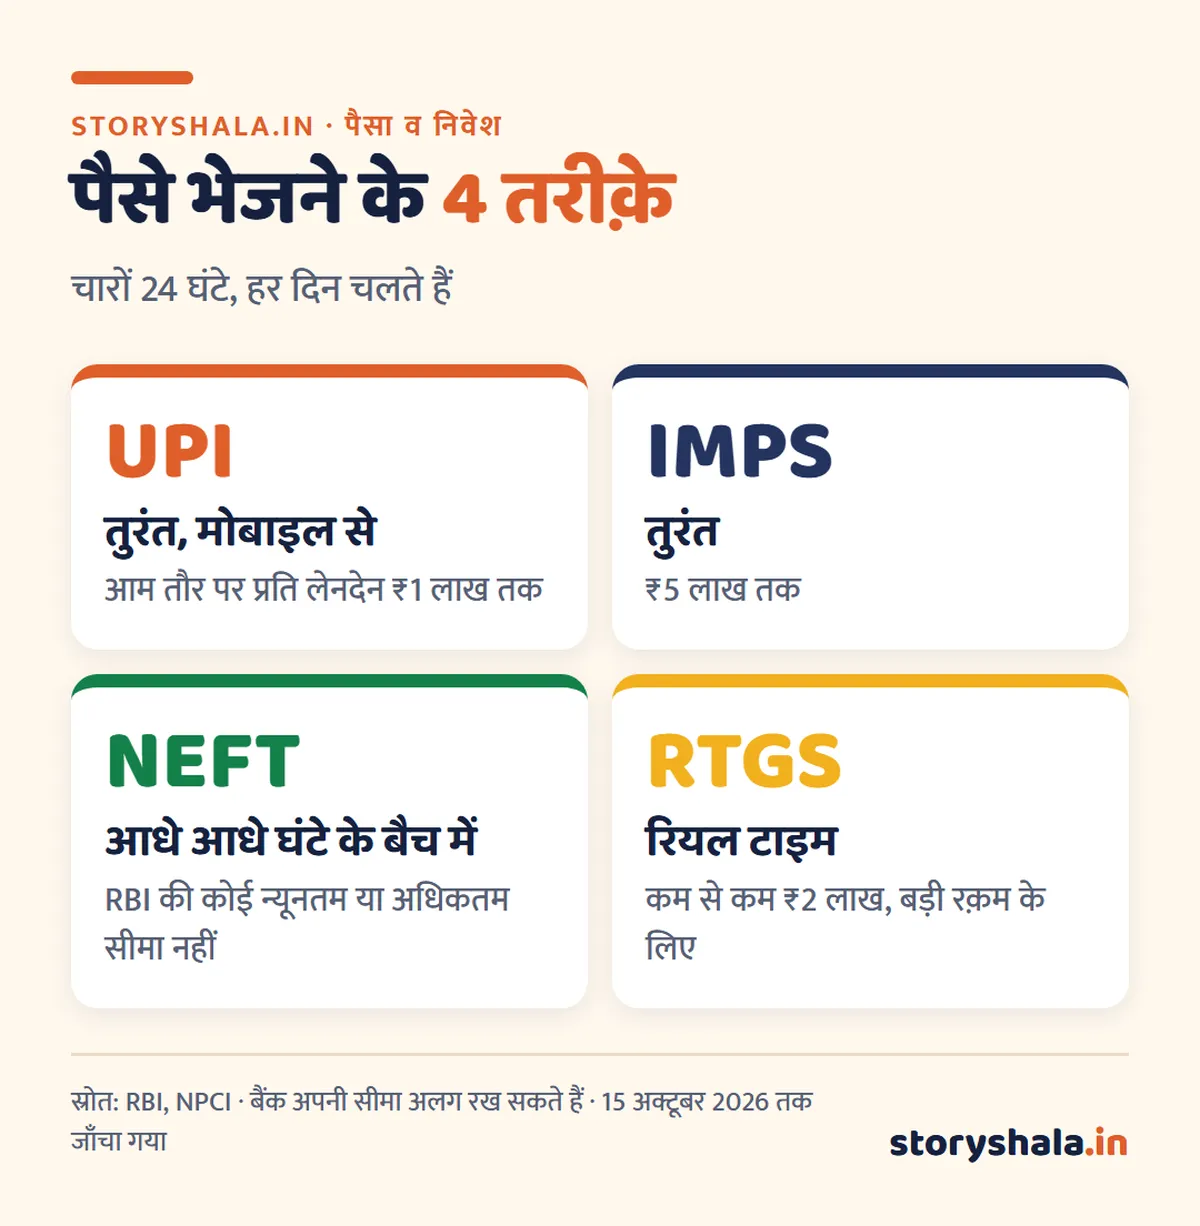
| तरीक़ा | कब चलता है | रकम | कब पहुँचता है |
|---|---|---|---|
| UPI | 24 घंटे, हर दिन | आम तौर पर प्रति लेनदेन ₹1 लाख तक (कुछ भुगतानों में ज़्यादा) | तुरंत |
| IMPS | 24 घंटे, हर दिन | ₹5 लाख तक | तुरंत |
| NEFT | 24 घंटे, हर दिन | कोई न्यूनतम या अधिकतम सीमा नहीं (बैंक की अपनी सीमा हो सकती है) | आधे आधे घंटे के बैच में |
| RTGS | 24 घंटे, हर दिन | कम से कम ₹2 लाख | तुरंत (रियल टाइम) |
विस्तार से पढ़ें: NEFT, RTGS और IMPS में क्या अंतर है
सही बैंक कैसे चुनें: चेकलिस्ट
- ☐ घर या दफ़्तर के पास शाखा और ATM है?
- ☐ न्यूनतम बैलेंस की शर्त कितनी है, और न रखने पर कितना शुल्क?
- ☐ मोबाइल ऐप और नेट बैंकिंग भरोसेमंद और आसान है?
- ☐ FD पर ब्याज दर कितनी है (वरिष्ठ नागरिकों को आम तौर पर अतिरिक्त ब्याज मिलता है)?
- ☐ डेबिट कार्ड, चेकबुक, SMS अलर्ट जैसी सेवाओं के शुल्क कितने हैं?
- ☐ बैंक RBI की सूची में है, और उस पर RBI की कोई पाबंदी तो नहीं (सहकारी बैंकों के लिए ख़ास तौर पर)?
- ☐ शिकायत का जवाब कितनी जल्दी मिलता है (आसपास के लोगों से अनुभव पूछें)?
बैंक से शिकायत हो तो कहाँ जाएँ
- पहले बैंक में शिकायत करें: शाखा, कस्टमर केयर या बैंक की वेबसाइट पर, और शिकायत नंबर लिख लें।
- 30 दिन में जवाब न मिले या जवाब से संतुष्ट न हों: RBI की एकीकृत लोकपाल योजना के तहत ऑनलाइन शिकायत करें: cms.rbi.org.in। RBI का संपर्क केंद्र नंबर 14448 है।
- धोखाधड़ी (फ़्रॉड) की स्थिति में: तुरंत बैंक को सूचना दें और साइबर अपराध हेल्पलाइन 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत करें। जितनी जल्दी सूचना देंगे, पैसे बचने की संभावना उतनी ज़्यादा।
बैंकिंग में सुरक्षा के 6 नियम
- OTP, PIN, CVV या पासवर्ड किसी को न बताएँ, बैंक कभी इन्हें फ़ोन पर नहीं माँगता।
- अनजान लिंक या “KYC अपडेट” वाले मैसेज पर क्लिक न करें।
- UPI में पैसे पाने के लिए PIN कभी नहीं डालना पड़ता। PIN माँगा जाए तो समझें पैसा जा रहा है।
- स्क्रीन शेयरिंग ऐप किसी अनजान के कहने पर इंस्टॉल न करें।
- मोबाइल नंबर और ईमेल बैंक में अपडेट रखें ताकि हर लेनदेन का अलर्ट मिले।
- नॉमिनी ज़रूर जोड़ें, ताकि किसी अनहोनी में परिवार को पैसा आसानी से मिले।
NiveshNote: पैसे की बात, एक मिनट में
SIP, म्यूचुअल फ़ंड, CIBIL, टैक्स और शेयर बाज़ार के आसान शॉर्ट वीडियो, Storyshala के YouTube चैनल NiveshNote पर।
पैसे और निवेश की समझ बढ़ाने वाली किताबें
अक्सर पूछे जाने वाले सवाल
बैंक की परिभाषा क्या है?
बैंकिंग विनियमन अधिनियम 1949 की धारा 5(b) के अनुसार बैंकिंग का अर्थ है लोन या निवेश के लिए जनता से जमा लेना, जो माँगने पर या अन्यथा वापस देय हो और चेक, ड्राफ़्ट या अन्य तरीक़े से निकाला जा सके।
बैंक का फ़ुल फ़ॉर्म क्या है?
Bank कोई संक्षिप्त शब्द नहीं है, इसलिए इसका कोई आधिकारिक फ़ुल फ़ॉर्म नहीं है। यह शब्द इतालवी “banca” यानी मेज़ से आया माना जाता है।
बैंक के प्राथमिक कार्य कौन से हैं?
बैंक के दो प्राथमिक कार्य हैं: जनता से जमा स्वीकार करना और लोन देना। बाक़ी सेवाएँ जैसे चेक वसूली, लॉकर, ड्राफ़्ट और गारंटी सहायक कार्य कहलाती हैं।
वाणिज्यिक (व्यापारिक) बैंक किसे कहते हैं?
जो बैंक मुनाफ़े के लिए आम लोगों और कारोबारों से जमा लेकर लोन देते हैं, उन्हें वाणिज्यिक बैंक कहते हैं, जैसे SBI जैसे सरकारी बैंक, HDFC जैसे प्राइवेट बैंक और विदेशी बैंक।
बैंक क्या होता है, आसान भाषा में?
बैंक एक वित्तीय संस्था है जो लोगों का पैसा जमा करती है, उस पर ब्याज देती है, ज़रूरतमंदों को लोन देती है और पैसे भेजने लेने की सुविधा देती है।
भारत में कितने सरकारी बैंक हैं?
अक्टूबर 2026 तक भारत में 12 सरकारी (पब्लिक सेक्टर) बैंक हैं, जैसे SBI, पंजाब नेशनल बैंक और बैंक ऑफ़ बड़ौदा।
बैंक कितने प्रकार के होते हैं?
भारत में मुख्य रूप से सरकारी, प्राइवेट, स्मॉल फ़ाइनेंस, पेमेंट्स, क्षेत्रीय ग्रामीण, सहकारी, विदेशी और विकास बैंक हैं। इन्हें अनुसूचित और ग़ैर अनुसूचित बैंकों में भी बाँटा जाता है।
बैंक डूब जाए तो कितना पैसा वापस मिलता है?
DICGC बीमा के तहत हर जमाकर्ता को हर बैंक में मूलधन और ब्याज मिलाकर अधिकतम ₹5 लाख तक मिलता है।
पेमेंट्स बैंक और सामान्य बैंक में क्या अंतर है?
पेमेंट्स बैंक लोन और क्रेडिट कार्ड नहीं दे सकते, और इनमें हर ग्राहक के लिए जमा की सीमा दिन के अंत में ₹2 लाख है। सामान्य बैंक जमा, लोन और सभी सेवाएँ देते हैं।
RBI क्या करता है?
RBI भारत का केंद्रीय बैंक है जो नोट जारी करता है, बैंकों को लाइसेंस और निगरानी देता है, रेपो रेट जैसी दरें तय करता है और भुगतान प्रणालियाँ चलाता है।
ज़ीरो बैलेंस खाता कैसे खुलता है?
किसी भी बैंक में बेसिक सेविंग्स बैंक डिपॉज़िट (BSBD) खाता या प्रधानमंत्री जन धन खाता ज़ीरो बैलेंस के साथ खोला जा सकता है।
बैंक शिकायत न सुने तो क्या करें?
30 दिन में जवाब न मिले तो RBI की एकीकृत लोकपाल योजना में cms.rbi.org.in पर ऑनलाइन शिकायत करें।
स्रोत (15 अक्टूबर 2026 को जाँचे गए)
- बैंकिंग की परिभाषा: बैंकिंग विनियमन अधिनियम 1949, धारा 5 का पाठ
- “बैंक” शब्द की उत्पत्ति: Etymonline
- RBI: भारत में बैंकों की सूची
- RRB विलय: Business Standard, एक राज्य एक RRB और Outlook Money
- जमा बीमा: DICGC की आधिकारिक वेबसाइट और बीमा सीमा बढ़ाने पर Business Standard
- RBI शिकायत प्रबंधन प्रणाली (CMS)
ये भी पढ़ें
- NEFT, RTGS और IMPS में क्या अंतर है
- भारत में लोन कितने प्रकार के होते हैं
- म्यूचुअल फ़ंड की पूरी जानकारी
- डीमैट अकाउंट क्या है
- Financial Freedom: आर्थिक आज़ादी कैसे पाएँ
- The Psychology of Money Book Summary in Hindi
ज़रूरी सूचना: यह लेख सामान्य जानकारी के लिए है। ब्याज दरें, शुल्क और नियम बैंक और समय के अनुसार बदलते हैं, इसलिए कोई भी फ़ैसला लेने से पहले अपने बैंक और RBI की आधिकारिक जानकारी देखें।
नोट: इस लेख में Amazon के affiliate लिंक हैं। इनसे ख़रीदारी करने पर Storyshala को छोटा कमीशन मिलता है, आपके लिए क़ीमत नहीं बदलती।
2 thoughts on “बैंक क्या होता है? बैंक की परिभाषा, प्रकार, कार्य, खाते, जमा बीमा और सही बैंक चुनने का तरीका (Bank Kya Hota Hai)”